
Marktübersicht
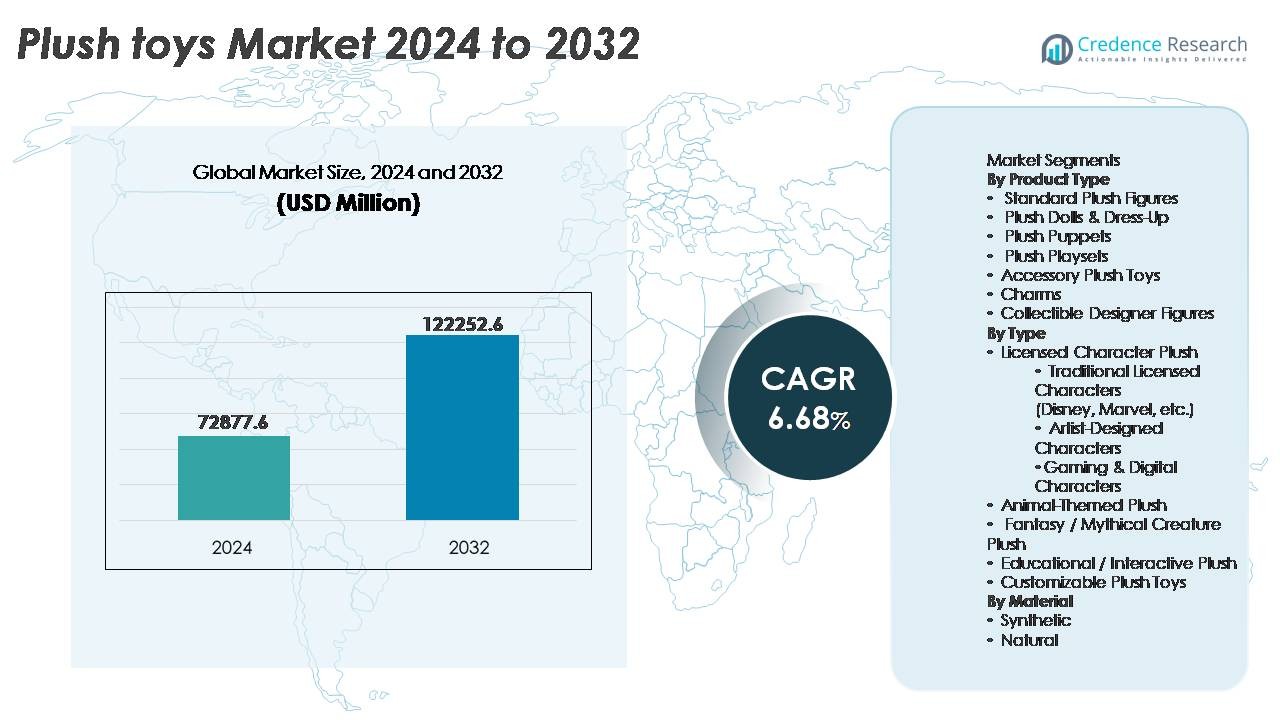
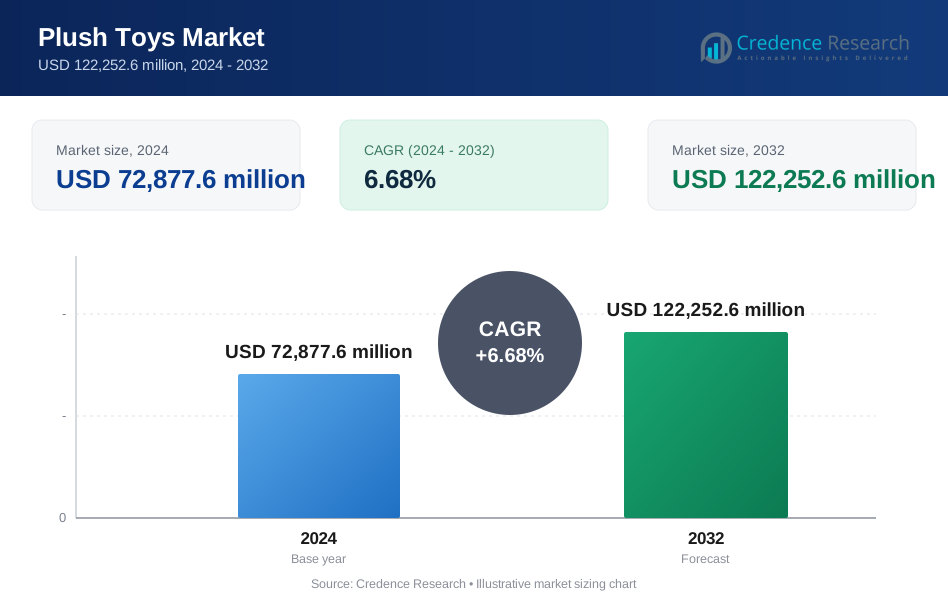
Der globale Markt für Plüschtiere wurde im Jahr 2024 auf 72.877,6 Millionen USD geschätzt und soll bis 2032 122.252,6 Millionen USD erreichen, was eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,68 % über den Prognosezeitraum widerspiegelt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Plüschtiere 2024 | 72.877,6 Millionen USD |
| Markt für Plüschtiere, CAGR | 6,68% |
| Marktgröße für Plüschtiere 2032 | 122.252,6 Millionen USD |
Der Markt für Plüschtiere wird von etablierten globalen Marken und aufstrebenden designorientierten Labels geprägt, wobei führende Akteure Jellycat, Hasbro, Fiesta Toy, Mattel, Aurora World, POP MART, Melissa & Doug, Build-A-Bear Workshop, Gund und Douglas Company umfassen. Diese Unternehmen konkurrieren durch lizenzierte Charakterportfolios, hochwertige Designer-Plüschlinien und auf Anpassung basierende Modelle zur Verbraucherbindung. Der asiatisch-pazifische Raum führt den globalen Markt mit einem Anteil von 34 % an, angetrieben durch Fertigungskapazitäten und starke Nachfrage nach Anime- und Gaming-geführtem Merchandise, gefolgt von Nordamerika mit 32 %, unterstützt durch hohe Kaufkraft und starke Franchise-Ökosysteme, während Europa 27 % ausmacht, angeführt von nachhaltigkeitsgetriebener Premium-Plüsch-Adoption.
Markteinblicke
- Der globale Markt für Plüschtiere wurde im Jahr 2024 auf 72.877,6 Millionen USD geschätzt und soll bis 2032 122.252,6 Millionen USD erreichen, mit einer CAGR von 6,68 % während des Prognosezeitraums.
- Markttreiber sind die Ausweitung der Charakterlizenzierung in Film-, OTT-, Gaming- und Anime-Ökosystemen sowie die steigende Nachfrage nach personalisierten und geschenkorientierten Plüschprodukten, die sowohl Kinder als auch erwachsene Sammler ansprechen.
- Wichtige Trends heben die umweltfreundliche Plüschherstellung mit Bio-Baumwolle und recycelter Füllung hervor, sowie Premium-Sammler-Designer-Plüsch, das durch limitierte Drops und Künstlerkooperationen an Bedeutung gewinnt.
- Die Wettbewerbsdynamik wird von globalen Marken geprägt, die anpassbare, digital orientierte Produktlinien einführen, während preissensible Märkte und hohe Fälschungszirkulation bemerkenswerte Einschränkungen darstellen, die die Margenstabilität beeinträchtigen.
- Der asiatisch-pazifische Raum hält einen Anteil von 34 %, führt Produktion und Charakter-Nachfrage an, gefolgt von Nordamerika (32 %) und Europa (27 %); Standard-Plüschfiguren dominieren den Produktanteil aufgrund von Erschwinglichkeit und Geschenkattraktivität.
Marktsegmentierungsanalyse:
Nach Produkttyp
Innerhalb des Marktes für Plüschtiere bleiben Standard-Plüschfiguren das dominierende Teilsegment und halten den führenden Marktanteil aufgrund ihrer universellen Attraktivität, Erschwinglichkeit und Eignung für Massen-Geschenke und Sammlerstücke. Plüschpuppen & Verkleidungen und Plüsch-Spielsets verzeichnen eine steigende Akzeptanz bei jüngeren Altersgruppen, angetrieben von Rollenspiel- und charakterbasierten Erzähltrends. Sammelbare Designerfiguren entwickeln sich als Premium-Nischenangebote und ziehen erwachsene Sammler und Enthusiasten an. Zubehör-Plüschtiere, Anhänger und andere Kategorien wie Schlüsselanhänger-Plüsch und Plüschpuzzles unterstützen zusätzliche Einnahmen durch neuheitsorientierte Impulskäufe und saisonale Waren.
- Zum Beispiel begrenzen Kidrobots limitierte Künstlerkooperationen die Produktion routinemäßig auf zwischen 500 und 1.000 Stück pro Veröffentlichung, wobei exklusive Vinyl- und Plüschmodelle große Maßstäbe erreichen (bis zu 12-Zoll-Formate und darüber hinaus), was die erhebliche Marktnachfrage nach Designer-Sammlerstücken sowohl bei erwachsenen Enthusiasten als auch bei allgemeinen Verbrauchern widerspiegelt.
Nach Typ
Lizenzierte Charakter-Plüschtiere repräsentieren den größten Marktanteil, angetrieben durch den anhaltenden Erfolg globaler Unterhaltungsfranchises, crossmediale Promotionen und den hohen Erneuerungswert von Charakteren aus Animation, Filmen und Gaming. Traditionelle lizenzierte Charaktere von Unternehmen wie Disney und Marvel bleiben am dominantesten, während Gaming- & Digitale Charaktere aufgrund von Esport-Fandom und Streaming-Kultur schnell expandieren. Fantasy- und mythische Kreaturen-Plüschtiere sprechen das fantasievolle Spiel an, während Bildungs- und interaktive Plüschtiere die kognitive Entwicklung unterstützen. Anpassbare Plüschtiere gewinnen in personalisierungsgetriebenen Verbrauchersegmenten an Fahrt, was die wachsende Nachfrage nach emotional bedeutsamen und geschenkzentrierten Produkten widerspiegelt.
- Zum Beispiel generiert die Walt Disney Company jährlich mehr als 100.000 einzigartige Merchandise-SKUs, wobei Plüschtiere eine Kernkategorie ihres Lizenzierungsengines darstellen, unterstützt von über 40 globalen Fertigungspartnern, die charakterbasierte Plüschtiere über Einzelhandels- und Themenparkkanäle liefern.
Nach Material
Der Plüschtiermarkt wird hauptsächlich von Plüschtieren aus synthetischen Materialien dominiert, angetrieben von Kosteneffizienz, Haltbarkeit, einfacher Massenfertigung und Kompatibilität mit verschiedenen Füllungen und Stoffoberflächen, einschließlich Mikrofaser, Polyester und Kunstpelztextilien. Synthetische Plüschtiere passen auch zu modernen Designs und waschbaren Anforderungen für Kinderspielzeug. In der Zwischenzeit gewinnen Plüschtiere aus natürlichen Materialien, insbesondere Baumwolle und Wolle, stetig an Beliebtheit bei umweltbewussten und allergieempfindlichen Käufern, da Marken Nachhaltigkeit, ungiftige Farbstoffe und biologisch abbaubare Komponenten betonen. Dieser Wandel wird durch elterliche Kauftrends verstärkt, die organische Materialien bevorzugen, insbesondere in den Kategorien für Säuglinge und Kleinkinder.
Wichtige Wachstumstreiber
Erweiterung globaler Lizenzierungs- und Medienfranchises
Die rasche Verbreitung globaler Unterhaltungsfranchises bleibt ein wesentlicher Treiber der Nachfrage nach Plüschtieren. Streaming-Plattformen, filmische Universen und Anime-Serien führen kontinuierlich Charaktere ein, die in Merchandise-Umsatzströme übergehen. Plüschtiere sind aufgrund der geringen Herstellungskomplexität und des hohen Markenwiedererkennungswerts bei Kindern und erwachsenen Sammlern zu einer wesentlichen Lizenzkategorie geworden. Charaktergetriebenes Verbraucherengagement, gepaart mit plattformübergreifendem Storytelling in Filmen, Gaming, OTT-Serien und sozialen Medien, schafft anhaltende Produktrelevanz. Limitierte Editionen, Gedenkserien und Franchise-übergreifende Kooperationen stimulieren weitere Käufe. Der Erfolg von Charakter-Plüsch-Merchandise verstärkt die Synergie zwischen Unterhaltungsinhalten und sammelbaren Konsumgütern und übersetzt die Stärke des geistigen Eigentums in eine leistungsstarke Einzelhandelsperformance auf internationalen Märkten.
- Zum Beispiel hat das Hello Kitty-Ökosystem von Sanrio sich auf mehr als 50.000 lizenzierte Produktformate ausgeweitet und erreicht den Vertrieb in über 130 Ländern, während die Marke Kooperationen mit mehr als 100 globalen Unternehmenspartnern durchgeführt hat, was direkt zur konstanten Veröffentlichung von Charakter-Plüschartikeln als Teil ihres länderübergreifenden Lizenzportfolios beigetragen hat.
Aufstieg der Geschenkkultur, Personalisierung und emotionaler Wert
Die wachsende Bedeutung von emotionalem Wert und personalisierten Geschenken treibt den Kauf von Plüschtieren über traditionelle, kinderzentrierte Zielgruppen hinaus an. Plüschtiere symbolisieren Gefühl, Erinnerung und Nostalgie, was sie bei Teenagern und Erwachsenen für Anlässe wie Geburtstage, Jubiläen und Freundschaftsgeschenke beliebt macht. Individuelle Stickereien, fotobasierte Personalisierungen und kombinierbare Komponenten unterstützen die steigende Verbraucherpräferenz für individualisierte Produkte. Hersteller nutzen Online-Konfigurationstools, die es Verbrauchern ermöglichen, Plüschfiguren zu entwerfen, Stoffe auszuwählen und Merkmale anzupassen. Die psychologische Verbindung von Plüschtieren mit Komfort und emotionalem Wohlbefinden unterstützt ebenfalls die Nachfrage, insbesondere in stressabbauenden und therapiebasierten Anwendungen. Dieser Wandel erweitert die Kundenbasis und verlängert das Produktlebenszyklus-Engagement in reifen Märkten.
- Zum Beispiel hat Build-A-Bear Workshop die Anpassung von mehr als 200 Millionen Plüschkreationen über seine Designplattform und physischen Geschäfte ermöglicht und bietet über 400 Zubehörkomponenten und Soundmodule mit bis zu 20 Sekunden personalisierter Sprachaufnahme, die in jede Plüscheinheit eingebettet sind.
E-Commerce-Durchdringung und Digital-First-Markenstrategien
E-Commerce- und Direktvertriebsmodelle verbessern erheblich die Zugänglichkeit und Vielfalt von Plüschtieren. Online-Marktplätze ermöglichen die Verfügbarkeit von Nischenprodukten, einschließlich Premium-Sammlerstücken, globalen Charakter-Plüschtieren und handgefertigten Designs. Social-Media-Marketing, von Influencern geleitete Markteinführungen und Live-Commerce-Streams verstärken die Produktentdeckung und den Impulskauf. Kleinere Schöpfer und unabhängige Künstler nutzen digitale Schaufenster und Print-on-Demand-Fertigung, um Produktlinien mit geringem Volumen und hohen Margen ohne traditionelle Einzelhandelsbarrieren zu produzieren. Abonnementboxen, themenbezogene Merchandise-Drops und ausschließlich online verfügbare Kollektionen beschleunigen die Kundenbindung. Diese Digital-First-Strategien geben Marken sofortigen Zugang zu Echtzeit-Verbrauchererkenntnissen, ermöglichen personalisierte Werbeaktionen, schnellere Produktiterationen und stärkere Marken-Communities.
Wichtige Trends & Chancen
Nachhaltige und umweltfreundliche Plüschherstellung
Nachhaltigkeit stellt eine wachsende Chance im gesamten Plüschtier-Ökosystem dar. Verbraucher und Regulierungsbehörden üben Druck auf Hersteller aus, die Abhängigkeit von synthetischen Fasern, Kunststoffen und chemiebasierten Farbstoffen zu reduzieren. Marken setzen zunehmend auf Bio-Baumwolle, recycelte Polyesterfüllungen und biologisch abbaubare Verpackungen. Kreislaufwirtschaftsmodelle, einschließlich Reparaturkits, recycelbarer Komponenten und Textilrücknahmeprogramme, schaffen Differenzierungsmöglichkeiten. Transparente Beschaffung und Zertifizierungen wie OEKO-TEX oder GOTS stärken das Verbrauchervertrauen und die Premium-Positionierung. Umweltfreundliche Plüschprodukte sprechen besonders Eltern an, die für Säuglinge und Kleinkinder kaufen, sowie städtische Käufer, die umweltbewussten Konsum priorisieren. Dieser Trend ermutigt Hersteller, in den Bereichen Materialwissenschaft, Verpackung und Lebenszyklusdesign zu innovieren.
- Zum Beispiel führte Build-A-Bear Workshop Plüschlinien ein, die aus Stoff und Füllmaterial bestehen, das aus 100% recycelten PET-Flaschen gewonnen wird. Interne Dokumentationen bestätigen, dass jede Einheit etwa sieben 500-ml-Plastikflaschen wiederverwendet.
Erweiterung des Segments für Sammlerstücke und Designer-Plüsch für Erwachsene
Plüschtiere sind nicht mehr nur auf den Kindermarkt beschränkt, da erwachsene Sammler, Anime-Fans und Popkultur-Enthusiasten das beschleunigte Wachstum in den Kategorien Designer- und limitierte Plüschtiere vorantreiben. Kooperationen mit bildenden Künstlern, Indie-Schöpfern, Spielelizenzgebern und Modemarken heben Plüschtiere in den Bereich von Lifestyle- und Kunstsammlerstücken. Die Drop-Kultur, signierte Editionen und konventionsexklusive Produkte fördern den Wiederverkaufswert und das Gemeinschaftsengagement. Premium-Plüschtiere mit aufwendiger Handwerkskunst, kultureller Erzählweise und einzigartiger Ästhetik schaffen neue Einnahmequellen zu höheren Preispunkten. Die Verschmelzung von Plüschtieren mit Fandom, Nostalgie, Dekor und Identitätsausdruck schafft langfristige Chancen für globale und handwerkliche Hersteller.
- Zum Beispiel umfasst die Plüschlinie von "The Pokémon Company" ein großformatiges Modell von 'Wailord', das etwa 57 Zoll (145-147 cm) lang ist, was ungefähr ein Zehntel der Größe eines tatsächlichen Wailords in den Spielen und Animationen entspricht, und aus Standard-Plüschmaterialien wie Polyester und Polyurethanschaum besteht.
Wichtige Herausforderungen
Gefälschte Waren und Risiken des geistigen Eigentums
Der Plüschtiermarkt steht vor anhaltenden Herausforderungen durch gefälschte Produkte, die die Nachfrage nach lizenzierten Charakteren ausnutzen, ohne Qualitäts- oder Sicherheitsstandards einzuhalten. Unautorisierte Spielzeuge untergraben den Markenruf und lenken Einnahmen von Lizenzgebern und Herstellern ab. Minderwertige Materialien, abnehmbare Kleinteile und giftige Farbstoffe verstärken die Sicherheitsbedenken weiter und riskieren regulatorische Strafen und Verbraucherreaktionen. Digitale Handelsplattformen erschweren die Überwachung, da Kleinserienfälscher auf mehreren Marktplätzen agieren. Um dies zu adressieren, sind stärkere IP-Durchsetzung, Rückverfolgbarkeitslösungen und authentifizierungsgetriebene Technologien erforderlich. Partnerschaften mit Zollbehörden, blockchain-basierte Kennzeichnung und Verbraucherbewusstseinsinitiativen sind entscheidend, um die Risiken der Fälschungsinfiltration zu mindern.
Preissensibilität und Druck auf die Wettbewerbsfähigkeit der Margen
Preissensibilität bleibt eine bedeutende Herausforderung, insbesondere in Märkten, die von massenproduzierten Plüschtieren dominiert werden, die durch kostengünstige Lieferketten hergestellt werden. Wettbewerbsfähige Preisgestaltung drückt die Margen für Premium- oder spezialisierte Plüschlinien, die nachhaltige Materialien oder fortschrittliche Anpassungsfähigkeiten integrieren. Wirtschaftliche Unsicherheit und schwankende Rohstoffkosten schwächen weiter die Fähigkeit der Einzelhändler, stabile Preisstrukturen aufrechtzuerhalten. Marken müssen Erschwinglichkeit und Innovation ausbalancieren und gleichzeitig die Vertriebskosten und Rücksendelogistik in E-Commerce-Modellen verwalten. Um rentabel zu bleiben, müssen Hersteller schlanke Produktionspraktiken, modulare Designs und diversifizierte Produktlinien übernehmen, die sowohl wertorientierte Käufer als auch Premium-Nischenkunden ansprechen.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten Marktanteil von 32% und bleibt eine führende Region, angetrieben durch starke Verbraucherausgaben, weit verbreitete Akzeptanz von lizenzierten Charakterwaren und eine robuste E-Commerce-Durchdringung. Die Vereinigten Staaten sind der Hauptbeitragende, unterstützt durch hohe Nachfrage nach Sammlerstücken, Popkultur-Plüschfiguren und personalisierten Plüschgeschenken. Umfangreiche Unterhaltungs-Franchise-Ökosysteme, einschließlich Film-, Gaming- und Sportmerchandising, verstärken den konstanten Produktumsatz. Die wachsende Kultur des thematischen Schenkens sowie Premium-Designer-Plüsch-Kooperationen treiben den Fachhandel und den Online-Verkauf an. Das steigende Interesse von erwachsenen Sammlern und nostalgieorientierten Verbrauchern beschleunigt das Marktwachstum über nordamerikanische Vertriebskanäle weiter.
Europa
Europa macht etwa 27% des Marktanteils aus, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich und Italien, wo Premiumisierung und Nachhaltigkeitstrends die Kaufentscheidungen stark beeinflussen. Europäische Verbraucher bevorzugen zunehmend umweltfreundliche Plüschtiere, die aus organischen Textilien und recycelbaren Füllungen hergestellt werden. Strenge Spielzeugsicherheitsvorschriften und chemische Compliance-Standards erhöhen die Produktqualitätswahrnehmung und fördern das Markenvertrauen. Darüber hinaus tragen tourismusgetriebene Souvenir-Plüschtiere und regionsspezifische Charakterwaren zu bemerkenswerten saisonalen Einnahmen bei. Die gut entwickelten Fachspielzeuggeschäfte und handgefertigten Kunsthandwerksmärkte der Region unterstützen die Nachfrage nach Designer-Plüsch, insbesondere in modebewussten und kulturellen Erbe-Produktlinien.
Asien-Pazifik
Asien-Pazifik hält den größten regionalen Anteil mit etwa 34%, angetrieben durch Bevölkerungsdichte, wachsende Kaufkraft der Mittelschicht und schnelles Lizenzwachstum in Anime-, Gaming- und digitalen Charakter-Franchises. Japan, China und Südkorea dominieren Produktion und Konsum, verstärkt durch starken Popkultureinfluss und Sammlergemeinschaften. Lokale Fertigungsökosysteme ermöglichen kosteneffiziente Massenproduktion und verbessern die Exportfähigkeiten. Die auf Festivals basierende Schenkungskultur, insbesondere in China und Südostasien, unterstützt die volumenbasierte Nachfrage. Asien-Pazifik treibt auch Innovationen in thematisierten Plüschtieren, interaktiven Plüschelektroniken und maßgeschneiderten Designs voran und macht die Region zu einem globalen Zentrum für Produktionsspezialisierung und Charakterwarenentwicklung.
Lateinamerika
Lateinamerika repräsentiert fast 4% des Marktanteils, wobei Brasilien und Mexiko als Hauptmärkte von kulturellen Feierlichkeiten und Geschenkgewohnheiten beeinflusst werden. Wirtschaftliche Variabilität und Preissensibilität prägen das Verbraucherverhalten und unterstützen die starke Nachfrage nach Plüschtieren im Wertsegment. Allerdings erweitert die steigende Exposition gegenüber internationalen Animationsinhalten und lokalen Charakterlizenzpartnerschaften allmählich die mittlere Premium-Plüschkategorie. Das Wachstum von Online-Marktplätzen verbessert den Zugang zu vielfältigen Produktpaletten, obwohl gefälschte Waren eine Herausforderung bleiben. Lokale Fertigungsanreize und Markenkooperationen mit regionalen Unterhaltungs-Franchises bieten aufkommende Chancen für die Marktdurchdringung.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält etwa 3% des Marktanteils, gekennzeichnet durch wachsende Urbanisierung, zunehmende Spielzeughandelsentwicklung und steigendes Interesse an internationalem Charakterwaren. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind Schlüsselmärkte, die von tourismusgetriebenen Einzelhandelsverkäufen und Premium-Geschenkekäufen profitieren. Expansive Hypermärkte und internationale Spielzeugläden verbessern die Produktzugänglichkeit. In Afrika bleibt die Erschwinglichkeit zentral für die Verbraucherentscheidungen; jedoch unterstützen steigende Geburtenraten und wachsende mittlere Einkommensschichten das allmähliche Marktwachstum. Kulturelle Vorlieben für weiche Babyspielzeuge und pädagogische Plüschformate bieten Möglichkeiten für gezielte Produktpositionierung.
Marktsegmentierungen:
Nach Produkttyp
- Standard Plüschfiguren
- Plüschpuppen & Verkleidung
- Plüschpuppen
- Plüsch-Spielsets
- Plüschspielzeug-Zubehör
- Charms
- Sammelbare Designerfiguren
Nach Typ
- Lizenzierte Charakter-Plüschfiguren
- Traditionelle lizenzierte Charaktere (Disney, Marvel, etc.)
- Künstlerisch gestaltete Charaktere
- Gaming- & Digitale Charaktere
- Tierthemen-Plüsch
- Fantasie- / Mythische Kreatur-Plüsch
- Bildungs- / Interaktive Plüschfiguren
- Anpassbare Plüschspielzeuge
Nach Material
- Synthetisch
- Natürlich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Plüschspielzeugmarktes ist geprägt von einer Mischung aus globalen Unterhaltungslizenzgebern, Massenmarkt-Herstellern, handwerklichen Schöpfern und aufstrebenden digitalen Marken. Große Akteure konkurrieren durch Charakterlizenzvereinbarungen, diversifizierte Produktportfolios, Nachhaltigkeitsinitiativen und Direktvertriebsstrategien im Online-Handel. Unterhaltungsgetriebene Waren, insbesondere im Zusammenhang mit Film-, Animations- und Gaming-Franchises, bilden einen kritischen Wettbewerbsvorteil, der die Markenbekanntheit stärkt und wiederholtes Kaufverhalten fördert. Unabhängige Designer und anpassbare Plüschproduzenten gewinnen an Bedeutung, indem sie sich auf Nischen-Sammlergemeinschaften und personalisierungsorientierte Geschenksegmente konzentrieren. Nachhaltige Materialien, organische Textilien und recycelte Füllungen sind zu wichtigen Unterscheidungsmerkmalen geworden, da umweltbewusste Käufer die Produktentwicklung beeinflussen. Wettbewerbsstrategien beinhalten zunehmend Social-Media-Werbung, Influencer-Partnerschaften und limitierte Produktveröffentlichungen, um das Engagement zu steigern. Die Marktkonsolidierung durch Lizenzpartnerschaften und branchenübergreifende Kooperationen intensiviert den Wettbewerb weiter, während die Preissensibilität in aufstrebenden Märkten kosteneffiziente Herstellung und agile Lieferketten erfordert.
Analyse der Hauptakteure
- Jellycat
- Hasbro
- Fiesta Toy
- Mattel
- Aurora World
- POP MART
- Melissa & Doug
- Build-A-Bear Workshop
- Gund
- Douglas Company
Neueste Entwicklungen
- Im August 2025 brachte POP MART neue „Mini“-Versionen seiner Designer-Spielzeuglinie Labubu auf den Markt, darunter Anhänger-Charms und eine neue Langhaar-Plüsch-Edition, die in den Verkauf gehen soll.
- Im Juni 2025 stellte Jellycat die Belieferung von etwa 100 unabhängigen Geschäften im Vereinigten Königreich ein, als Teil einer „Markenaufwertungsstrategie“, die langjährige Händler betrifft.
- Im Juni 2024 erwarb Aurora World die traditionsreiche Plüschtiermarke Mary Meyer, bekannt für qualitativ hochwertige Baby- und allgemeine Plüschprodukte, und fügte deren Produktportfolio und Erblizenzierung unter der Leitung von Aurora hinzu.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Produkttyp, Typ, Material und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Hauptantriebs- und Einschränkungsfaktoren. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird durch stärkere Integration zwischen Unterhaltungsfranchises und Warenstrategien expandieren.
- Umweltfreundliche Stoffe und recycelte Füllmaterialien werden zunehmend synthetische Inputs in den Produktlinien ersetzen.
- Anpassbare und personalisierte Plüschtiere werden an Bedeutung gewinnen, da Schenk- und emotionaler Wert das Kaufverhalten beeinflussen.
- Digital-First-Marken und Influencer-Partnerschaften werden das Verbraucherengagement und die Markteinführungszyklen prägen.
- Erwachsene Sammlergemeinschaften werden das Wachstum in den Premium-Designer- und limitierten Plüschsegmenten antreiben.
- Interaktive und sensorisch verbesserte Plüschtiere werden sich weiterentwickeln, um Entwicklungs- und Bildungsergebnisse zu unterstützen.
- Optimierung der Lieferkette und Nearshoring werden die Vorlaufzeiten verkürzen und die Produktfrische verbessern.
- Lizenzdiversifikation in Indie-Animation und Gaming-IPs wird die Abhängigkeit von traditionellen Franchises verringern.
- Einzelhändler werden hybride Erfüllungs- und abonnementbasierte Warenmodelle übernehmen.
- Unternehmen werden Nachverfolgbarkeit und Compliance priorisieren, um Sicherheits- und Fälschungsbedenken zu adressieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Plüschspielzeug und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Plüschtiere voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment der Plüschtiere hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Plüschspielzeug antreiben?
Wer sind die führenden Unternehmen im Markt für Plüschspielzeug?
Welche Region hatte 2024 den größten Anteil am Markt für Plüschtiere?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Plüschspielzeugmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Plüschspielzeugmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 72,877.6 million → 2032: USD 122,252.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Plüschspielzeugmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Plüschspielzeugmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Plüschspielzeugmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Plüschspielzeugmarkt Market Drivers
- 3.3 Plüschspielzeugmarkt Market Restraints & Challenges
- 3.4 Plüschspielzeugmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Plüschspielzeugmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Plüschspielzeugmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Plüschspielzeugmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Plüschspielzeugmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Plüschspielzeugmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Plüschspielzeugmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Plüschspielzeugmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Plüschspielzeugmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Plüschspielzeugmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Plüschspielzeugmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Plüschspielzeugmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Plüschspielzeugmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Plüschspielzeugmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Plüschspielzeugmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Plüschspielzeugmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Plüschspielzeugmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Plüschspielzeugmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Plüschspielzeugmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Plüschspielzeugmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
