
Marktübersicht:
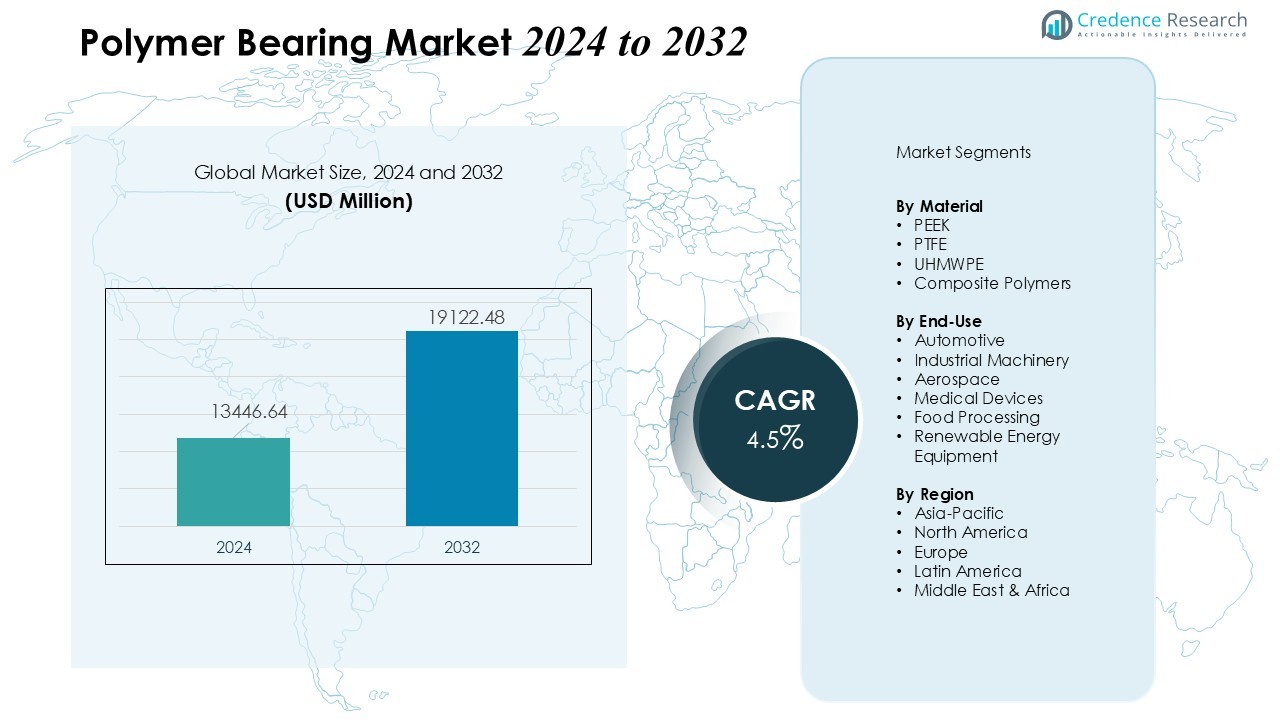
Die Größe des Polymerlager-Marktes wurde im Jahr 2024 auf 13.446,64 Millionen USD geschätzt und soll bis 2032 19.122,48 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,5 % im Prognosezeitraum (2024-2032).
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Polymerlager-Marktes 2024 | USD 13.446,64 Millionen |
| Polymerlager-Markt, CAGR | 4,5% |
| Größe des Polymerlager-Marktes 2032 | USD 19.122,48 Millionen |
Zu den Haupttreibern gehört die starke Nachfrage aus den Bereichen Automobil, Industriemaschinen, Medizinprodukte und Lebensmittelverarbeitung. Branchen bevorzugen Polymerlager aufgrund ihrer geringen Reibung, chemischen Beständigkeit und selbstschmierenden Eigenschaften. Energieeffiziente Maschinen und der Drang nach wartungsfreien Komponenten unterstützen zusätzlich die Durchdringung. Die zunehmende Automatisierung, der Aufstieg von Elektrofahrzeugen und die verstärkte Modernisierung von Ausrüstungen erweitern ebenfalls den Anwendungsbereich. Es profitiert weiterhin von technologischen Fortschritten bei Hochleistungskunststoffen wie PEEK, PTFE und UHMWPE.
Regional hält der asiatisch-pazifische Raum einen bedeutenden Anteil am Polymerlager-Markt, angetrieben durch eine robuste industrielle Produktion, wachsende Automobilproduktion und steigende Investitionen in Maschinen. Nordamerika und Europa halten aufgrund fortschrittlicher Ingenieurstandards und der frühen Einführung von Polymerkomponenten eine starke Nachfrage aufrecht. Aufstrebende Märkte in Lateinamerika und dem Nahen Osten verbessern ihre Präsenz mit expandierenden Fertigungsbasen und Infrastrukturentwicklung. Die globale Landschaft bleibt wettbewerbsfähig, unterstützt durch kontinuierliche Materialinnovationen und strategische Branchenkooperationen.
Markteinblicke:
- Der Polymerlager-Markt wurde im Jahr 2024 auf 13.446,64 Millionen USD geschätzt und soll bis 2032 19.122,48 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 4,5 %.
- Starke Nachfrage aus den Bereichen Automobil, Industriemaschinen, Medizinprodukte und Lebensmittelverarbeitung treibt das Marktwachstum aufgrund geringer Reibung, chemischer Beständigkeit und selbstschmierenden Eigenschaften an.
- Energieeffiziente Maschinen, wartungsfreie Komponenten, zunehmende Automatisierung und die steigende Akzeptanz von Elektrofahrzeugen erweitern den Anwendungsbereich des Marktes weiter.
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 42 % aufgrund industrieller Produktion, Automobilfertigung und Investitionen in Maschinen, während Nordamerika und Europa eine starke Nachfrage aufrechterhalten und Lateinamerika sowie der Nahe Osten wachsendes Wachstumspotenzial zeigen.
- Technologische Fortschritte bei Hochleistungspolymeren wie PEEK, PTFE und UHMWPE unterstützen vielfältige industrielle Anwendungen, einschließlich Luft- und Raumfahrt, erneuerbare Energien und Medizinprodukte, und verbessern die Betriebseffizienz und Zuverlässigkeit.
 Markttreiber:
Steigende Nachfrage nach leichten und langlebigen Komponenten in Automobil- und Industrieanwendungen
Der Markt für Polymerlager profitiert von dem zunehmenden Bedarf an leichten und langlebigen Komponenten in der Automobil- und Industriemaschinenbranche. Hersteller konzentrieren sich darauf, das Gesamtgewicht der Ausrüstung zu reduzieren und gleichzeitig die Leistung zu verbessern, wodurch Polymerlager gegenüber herkömmlichen Metalllagern bevorzugt werden. Sie bieten ein hohes Verhältnis von Festigkeit zu Gewicht, Korrosionsbeständigkeit und eine lange Lebensdauer, was die Betriebseffizienz verbessert. Der Trend zu Elektrofahrzeugen treibt die Akzeptanz weiter voran, da Komponenten mit geringem Reibungswiderstand und hoher Energieeffizienz erforderlich sind. Auch Industrien, die in Automatisierung investieren, bevorzugen Polymerlager aufgrund ihrer Zuverlässigkeit im Dauerbetrieb.
- Zum Beispiel hat IGUS iglide-Polymerlager entwickelt, die in Automatisierungsumgebungen der Industrie über 10 Millionen Zyklen ohne Schmierung arbeiten.
Übergang zu wartungsfreien und selbstschmierenden Lösungen
Industrien verlangen zunehmend nach wartungsfreien Komponenten, um Betriebsunterbrechungen und Wartungskosten zu reduzieren. Polymerlager bieten selbstschmierende Eigenschaften, die den Bedarf an externer Schmierung eliminieren und den Verschleiß minimieren. Sie gewährleisten eine gleichbleibende Leistung in rauen Umgebungen, einschließlich chemischer Einflüsse, hoher Luftfeuchtigkeit und extremer Temperaturen. Die Fähigkeit, unter schwierigen Bedingungen zu arbeiten, verlängert die Lebensdauer der Ausrüstung und reduziert die Austauschhäufigkeit. Der zunehmende Fokus auf Betriebseffizienz treibt Industrien dazu, herkömmliche Lager durch Polymeralternativen zu ersetzen.
- Zum Beispiel verlängern die Fiberglide-Liner von RBC Bearings in selbstschmierenden Lagern die Lebensdauer von Maschinen und bieten in industriellen Anwendungen durch integrierte Festschmierstoffe einen wartungsfreien Betrieb.
Expansion der Maschinen- und Anlagenproduktion in aufstrebenden Volkswirtschaften
Der Markt für Polymerlager wächst aufgrund der Expansion der Maschinen- und Anlagenproduktion in aufstrebenden Regionen. Länder in Asien-Pazifik und Lateinamerika investieren stark in die industrielle Infrastruktur, was die Nachfrage nach Hochleistungskomponenten steigert. Dies bietet Herstellern die Möglichkeit, den steigenden lokalen Produktionsanforderungen in der Automobil-, Bau- und Verarbeitungsindustrie gerecht zu werden. Die zunehmende Industrialisierung und Mechanisierung schaffen eine anhaltende Nachfrage nach Polymerlagern in neuen Maschineninstallationen. Aufstrebende Volkswirtschaften ziehen auch ausländische Investitionen an, was die Integration fortschrittlicher Komponenten unterstützt.
Technologische Fortschritte in Hochleistungspolymermaterialien
Ständige Innovationen in Polymermaterialien unterstützen das Wachstum des Marktes. Neue Polymere wie PEEK, PTFE und UHMWPE bieten verbesserte Tragfähigkeit, chemische Beständigkeit und thermische Stabilität. Dies ermöglicht es Herstellern, Lager zu produzieren, die für Anwendungen mit hoher Belastung und hoher Geschwindigkeit geeignet sind. Fortschritte in der Materialwissenschaft erweitern die Anwendungsbereiche, einschließlich medizinischer Geräte, Luft- und Raumfahrt sowie erneuerbarer Energien. Dies treibt die Akzeptanz voran, indem es Leistungsverbesserungen gegenüber herkömmlichen Materialien bietet und gleichzeitig die Kosteneffizienz beibehält.
Markttrends:
Zunehmende Akzeptanz von Polymerlagern in Elektrofahrzeugen und im Bereich der erneuerbaren Energien
Der Markt für Polymerlager zeigt einen starken Trend zur Einführung in Elektrofahrzeugen (EVs) und erneuerbaren Energieanlagen. Hersteller bevorzugen Polymerlager für EVs aufgrund ihrer geringen Reibung, ihres geringen Gewichts und ihrer Verschleißfestigkeit, die die Energieeffizienz verbessern und die Batterielebensdauer verlängern. Sie finden zunehmend Anwendung in Windturbinen, Solarnachführsystemen und anderen Maschinen für erneuerbare Energien, bei denen Haltbarkeit unter variablen Lasten und rauen Umgebungen entscheidend ist. Automobil- und Energiesektoren priorisieren Komponenten, die den Wartungsaufwand reduzieren und die Betriebssicherheit verbessern. Die Nachfrage nach Hochleistungspolymeren wie PEEK und PTFE in diesen Anwendungen steigt weiter an. Dieser Trend ermutigt Hersteller, maßgeschneiderte Lösungen zu entwickeln, die den spezifischen Anforderungen der Sektoren entsprechen. Der Wandel hin zu nachhaltigen Technologien unterstützt zusätzlich die Integration von polymerbasierten Komponenten.
- Zum Beispiel erreichen die energieeffizienten Rillenkugellager von SKF mit Polymerkäfigen über 30 % Reduzierung des Leistungsverlusts im Vergleich zu Standardlagern bei Geschwindigkeiten von bis zu 16.000 U/min.
Integration von fortschrittlichen Materialien und Anpassung in industriellen Anwendungen
Industrielle Anwendungen zeigen einen Trend zu maßgeschneiderten und fortschrittlichen Polymerlagerlösungen. Sie beinhalten Hochleistungspolymere, die extremen Temperaturen, chemischer Belastung und schweren Lasten standhalten. Branchen wie Luft- und Raumfahrt, Lebensmittelverarbeitung und Medizintechnik benötigen zunehmend Lager, die auf spezifische Betriebsbedingungen zugeschnitten sind. Der Einsatz von Verbundwerkstoffen und verstärkten Polymeren verbessert Stärke, Langlebigkeit und Zuverlässigkeit. Hersteller investieren auch in Präzisionsingenieurwesen, um die Lagerleistung für automatisierte Maschinen und Robotik zu optimieren. Der Einsatz von Simulations- und Testtechnologien unterstützt die Entwicklung von Polymerlagern mit verbesserter Toleranz und Leistung. Dieser Trend positioniert den Markt für kontinuierliches Wachstum durch Materialinnovation und anwendungsspezifische Lösungen.
- Zum Beispiel arbeiten die HI-EX Metall-Polymer-Verbundlager von GGB Bearing Technology bei bis zu 250°C mit chemischer Beständigkeit in der Stahlproduktion und erreichen eine maximale statische Belastungskapazität von 140 MPa (150 MPa ist eine häufige anwendungsspezifische Schätzung, aber die offizielle maximale statische Bewertung beträgt 140 MPa).
Analyse der Marktherausforderungen:
Hohe Materialkosten und begrenzte Tragfähigkeit in bestimmten Anwendungen
Der Markt für Polymerlager steht vor Herausforderungen aufgrund der hohen Kosten für fortschrittliche Polymermaterialien. Polymere wie PEEK und UHMWPE bieten hervorragende Leistung, erfordern jedoch erhebliche Investitionen in Rohstoffe und Verarbeitung. Dies könnte die Einführung in kostenempfindlichen Sektoren einschränken, in denen herkömmliche Metalllager wirtschaftlich tragfähig bleiben. Bestimmte Anwendungen mit hoher Last oder hoher Geschwindigkeit erfordern immer noch Metallalternativen aufgrund der vergleichsweise geringeren Festigkeit einiger Polymere. Hersteller müssen die Leistungsverbesserungen mit Kosteneffizienz ausbalancieren, um wettbewerbsfähig zu bleiben. Der Bedarf an spezialisierter Fertigungsausrüstung erhöht zusätzlich die Produktionskosten. Diese Herausforderung verlangsamt die weitverbreitete Einführung in Branchen mit engen Budgetbeschränkungen.
Leistungsbeschränkungen unter extremen Umweltbedingungen
Polymerlager können unter extremen Temperaturen, hohen Belastungen oder längerem chemischen Kontakt Leistungsgrenzen erreichen. Sie können sich verformen oder abbauen, wenn die Bedingungen über die Konstruktionsspezifikationen hinausgehen, was die Betriebssicherheit beeinträchtigt. Branchen wie Luft- und Raumfahrt, Bergbau und Schwerindustrie erfordern eine sorgfältige Bewertung, bevor Metalllager durch Polymeralternativen ersetzt werden. Die Notwendigkeit einer präzisen Konstruktion und Materialauswahl erhöht die Komplexität des Produktionsprozesses. Eine begrenzte Bekanntheit dieser Leistungseinschränkungen bei Endanwendern kann zu vorzeitigen Ausfällen führen. Hersteller investieren in Forschung, um Hochleistungspolymere zu entwickeln, die strengen Betriebsanforderungen gerecht werden. Ständige Materialinnovationen bleiben entscheidend, um diese umweltbedingten und mechanischen Herausforderungen zu überwinden.
Marktchancen:
Erweiterung in Anwendungen für Elektrofahrzeuge und erneuerbare Energien
Der Polymerlager-Markt bietet erhebliche Chancen in den Sektoren für Elektrofahrzeuge (EV) und erneuerbare Energien. Hersteller setzen zunehmend Polymerlager für Elektrofahrzeuge ein, aufgrund ihrer geringen Reibung, ihres geringen Gewichts und ihres wartungsfreien Betriebs. Dies ermöglicht eine längere Batterielebensdauer und höhere Energieeffizienz, um den Anforderungen der Branche nach nachhaltigen Transportlösungen gerecht zu werden. Im Bereich der erneuerbaren Energien unterstützen Polymerlager Windturbinen, Solarnachführsysteme und Wasserkraftanlagen, indem sie unter schwankenden Lasten und rauen Umweltbedingungen Haltbarkeit bieten. Wachsende globale Investitionen in grüne Energieinfrastruktur treiben das Marktpotenzial weiter an. Der steigende Trend zur Elektrifizierung im Transportwesen und in der Industriemaschinerie erweitert die Möglichkeiten für die Integration von Polymerlagern.
Technologische Fortschritte und Anpassung für industrielle Anwendungen
Industrielle Anwendungen bieten Chancen durch die Entwicklung fortschrittlicher Materialien und maßgeschneiderter Lösungen. Es werden Hochleistungspolymere wie PEEK, PTFE und UHMWPE genutzt, um spezifische Betriebsanforderungen in der Luft- und Raumfahrt, in medizinischen Geräten und in der Lebensmittelverarbeitung zu erfüllen. Hersteller können Lager konstruieren, die extremen Temperaturen, chemischer Einwirkung und Hochgeschwindigkeitsbetrieb standhalten. Die Integration in automatisierte Maschinen und Robotik eröffnet weitere Wachstumsperspektiven. Der Einsatz von Simulation, Präzisionsingenieurwesen und Verbundwerkstoffen verbessert die Leistung und Zuverlässigkeit von Lagern. Ständige Innovationen in der Polymertechnologie positionieren den Markt, um aufstrebende industrielle Anwendungen weltweit zu erschließen.
Marktsegmentierungsanalyse:
Nach Material
Der Polymerlager-Markt umfasst Hochleistungspolymere wie PEEK, PTFE, UHMWPE und Verbundwerkstoffe. PEEK-Lager führen aufgrund ihrer überlegenen mechanischen Festigkeit, chemischen Beständigkeit und hohen Temperaturtoleranz. PTFE-Lager werden in Anwendungen bevorzugt, die geringe Reibung und hervorragende Verschleißfestigkeit erfordern. UHMWPE-Lager funktionieren effektiv unter hohen Lasten und abrasiven Bedingungen. Verbund-Polymerlager finden Akzeptanz für maßgeschneiderte Lösungen in spezialisierten Industriemaschinen und medizinischen Geräten. Die Materialwahl beeinflusst die Haltbarkeit, Betriebseffizienz und Wartungsbedürfnisse und treibt die Marktnachfrage in verschiedenen Sektoren an.
- Zum Beispiel liefern die Hochleistungs-PTFE-Lager von Spark Fittings Reibungskoeffizienten, die 5-10 Mal niedriger sind als bei traditionellen Materialien, und unterstützen Hochgeschwindigkeitsbetrieb mit minimalem Verschleiß.
Nach Endnutzung
Der Markt bedient die Automobil-, Industriemaschinen-, Luft- und Raumfahrt-, Medizingeräte-, Lebensmittelverarbeitungs- und erneuerbare Energieausrüstungsbranchen. Automobilanwendungen dominieren aufgrund der Nachfrage nach leichten, energieeffizienten Komponenten in Fahrzeugen und Lösungen für elektrische Mobilität. Die Sektoren Industriemaschinen und Luft- und Raumfahrt setzen Polymerlager ein, um die Zuverlässigkeit zu erhöhen, den Wartungsaufwand zu reduzieren und die Lebensdauer zu verlängern. Medizin- und Lebensmittelverarbeitungsindustrien bevorzugen Polymerlager wegen ihrer Korrosionsbeständigkeit und Einhaltung von Hygienestandards. Erneuerbare Energieausrüstungen, einschließlich Windturbinen und Solarnachführsysteme, nutzen zunehmend Polymerlager für ihre Haltbarkeit bei schwankenden Lasten und rauen Umweltbedingungen. Dies zeigt die Vielseitigkeit von Polymerlagern bei der Erfüllung vielfältiger betrieblicher und umweltbezogener Anforderungen in verschiedenen Branchen.
- Zum Beispiel widerstehen igus iglide Lager in RWenergy Solarnachführsystemen effektiv Schmutz und scharfen Kanten. Sie halten ihre Leistung in einem Temperaturbereich von –40°F bis +266°F aufrecht.
Segmentierungen:
Nach Material
- PEEK
- PTFE
- UHMWPE
- Verbundpolymere
Nach Endverbrauch
- Automobil
- Industriemaschinen
- Luft- und Raumfahrt
- Medizingeräte
- Lebensmittelverarbeitung
- Erneuerbare Energieausrüstung
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Starke Marktpräsenz in Asien-Pazifik getrieben durch industrielles Wachstum und Automobil-Expansion
Asien-Pazifik macht 42% des globalen Polymerlagermarktes aus und spiegelt eine robuste Akzeptanz in den Industrie- und Automobilsektoren wider. Schnelle Industrialisierung, wachsender Automobilbau und die Expansion der Maschinenproduktion treiben die Nachfrage an. Es profitiert von hohen Investitionen in Infrastruktur-, Energie- und Fertigungssektoren, die langlebige und wartungsarme Lagerlösungen erfordern. Länder wie China, Japan und Indien führen beim Verbrauch von Polymerlagern aufgrund ihrer industriellen Basis und des zunehmenden Fokus auf Automatisierung. Die steigende Nachfrage nach Elektrofahrzeugen und Ausrüstungen für erneuerbare Energien unterstützt das Wachstum weiter. Die Region zieht weiterhin globale Hersteller an, die kosteneffiziente Produktion und Marktzugang suchen.
Stetiges Wachstum in Nordamerika unterstützt durch fortschrittliches Engineering und technologische Innovation
Nordamerika hält 28% des globalen Polymerlagermarktes, angetrieben durch hohe Akzeptanz in der Luft- und Raumfahrt, Automobil- und Medizingeräteindustrie. Es findet starke Nachfrage aufgrund technologischer Fortschritte und strenger Ingenieurstandards, die leistungsstarke Polymerkomponenten erfordern. Hersteller in den Vereinigten Staaten und Kanada investieren in Forschung und Entwicklung, um Lagerwerkstoffe, Haltbarkeit und Betriebseffizienz zu verbessern. Die Nachfrage nach energieeffizienten Maschinen und Automatisierungslösungen treibt das Wachstum an. Regulatorische Standards, die Leistung und Sicherheit betonen, erweitern die Möglichkeiten. Nordamerika bleibt ein wettbewerbsfähiges Zentrum für Innovation und Materialentwicklung.
Neue Chancen in Europa und anderen regionalen Märkten
Europa trägt 18% zum globalen Markt für Polymerlager bei, angetrieben durch die Modernisierung der Industrie, Projekte im Bereich erneuerbare Energien und Innovationen im Automobilsektor. Es unterstützt fortschrittliche Anwendungen in den Bereichen Maschinenbau, Robotik und Transport. Hersteller nutzen Hochleistungspolymere, um betriebliche Anforderungen und Nachhaltigkeitsziele zu erfüllen. Andere Regionen, einschließlich Lateinamerika und dem Nahen Osten, repräsentieren 12% des Marktes und zeigen aufstrebendes Potenzial aufgrund von Infrastrukturentwicklung und industrieller Expansion. Es bietet globalen Anbietern die Möglichkeit, hochwertige Polymerlager in neue Märkte einzuführen. Steigende Investitionen und technologische Übernahmen in diesen Regionen positionieren den Markt für ein stetiges langfristiges Wachstum.
Analyse der Hauptakteure:
- BNL Ltd.
- Boston Gear LLC
- Dotmar Engineering Plastic Products
- Igus Inc.
- Kashima Bearings, Inc.
- SKF Group
- Saint-Gobain S.A.
- Oiles Corporation
- NTN Corporation
- GGB Bearing Technology
- KMS Bearings, Inc.
- Waukesha Bearings
Wettbewerbsanalyse:
Der Markt für Polymerlager zeigt eine hochkompetitive Landschaft mit mehreren globalen und regionalen Akteuren, die sich auf Innovation, Produktqualität und strategische Partnerschaften konzentrieren. Führende Unternehmen wie SKF Group, Igus Inc., Saint-Gobain S.A. und Kashima Bearings, Inc. halten starke Marktpositionen durch kontinuierliche Forschung und Entwicklung von Hochleistungspolymersystemen. Es besteht Konkurrenz sowohl von etablierten Herstellern als auch von aufstrebenden regionalen Akteuren, die kostengünstige Alternativen anbieten. Unternehmen betonen die Erweiterung ihrer Produktportfolios, die Verbesserung der Materialleistung und das Betreten neuer geografischer Märkte, um ihre Präsenz zu stärken. Strategische Kooperationen, Fusionen und Übernahmen unterstützen Wachstum und technologischen Fortschritt. Der Fokus auf Anpassungen für spezifische industrielle Anwendungen, einschließlich Automobil-, Luftfahrt- und erneuerbare Energiesektoren, treibt die wettbewerbsfähige Differenzierung voran. Kontinuierliche Innovationen in Polymermaterialien und Lagerdesign ermöglichen es Unternehmen, sich an die sich entwickelnden Kundenanforderungen anzupassen und einen nachhaltigen Vorteil auf dem Markt zu erhalten.
Aktuelle Entwicklungen:
- Im Oktober 2023 brachte Boston Gear die zweite Generation der SS700 Series Edelstahl-Schneckengetriebe-Geschwindigkeitsreduzierer auf den Markt.
- Im Februar 2025 übernahm Igus Inc. die elko Verbindungstechnik GmbH, einen Spezialisten für Kabelkonfektionierung und -verarbeitung, um die Produktionskapazitäten in der Antriebstechnik zu erweitern und die Lieferzeiten für Kunden in Süddeutschland zu verkürzen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Material, Endnutzung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und wirtschaftlicher Veränderungen in ITALIEN auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Polymerlager wird sich aufgrund der zunehmenden Akzeptanz in den Bereichen Automobil, Luft- und Raumfahrt sowie Industriemaschinen weiter ausdehnen.
- Die Nachfrage nach leichten, korrosionsbeständigen und wartungsarmen Komponenten wird das Marktwachstum weltweit vorantreiben.
- Elektrofahrzeuge und erneuerbare Energien werden als wichtige Wachstumssegmente für Anwendungen von Polymerlagern hervortreten.
- Technologische Fortschritte bei Hochleistungspolymeren wie PEEK, PTFE und UHMWPE werden die Haltbarkeit und Betriebseffizienz von Lagern verbessern.
- Hersteller werden sich auf die Anpassung an spezifische Anforderungen von Branchen wie Medizintechnik, Robotik und Lebensmittelverarbeitung konzentrieren.
- Die Automatisierung und die Einführung von Industrie 4.0 werden den Bedarf an präzisionsgefertigten Polymerlagern in Maschinen und Robotik steigern.
- Schwellenländer werden neue Chancen durch industrielle Expansion, Infrastrukturentwicklung und verstärkte Mechanisierung bieten.
- Unternehmen werden zunehmend in Forschung und Entwicklung investieren, um innovative Polymerlagerlösungen für extreme Umweltbedingungen einzuführen.
- Strategische Partnerschaften, Fusionen und Kooperationen werden die Marktpräsenz stärken und den Eintritt in neue regionale Märkte unterstützen.
- Nachhaltigkeitsinitiativen und Energieeffizienzziele werden die Industrie ermutigen, traditionelle Metalllager durch umweltfreundliche Polymeralternativen zu ersetzen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polymerlager und welcher Wert wird bis 2032 prognostiziert?
Wie hoch wird die erwartete Wachstumsrate des Polymerlager-Marktes während des Prognosezeitraums sein?
Welche Branchen treiben die Nachfrage nach Polymerlagern an?
Welche Region hält den größten Anteil am Polymerlager-Markt?
Wer sind die führenden Unternehmen im Polymerlager-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polymerlager-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polymerlager-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,446.64 million → 2032: USD 19,122.48 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polymerlager-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polymerlager-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polymerlager-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polymerlager-Markt Market Drivers
- 3.3 Polymerlager-Markt Market Restraints & Challenges
- 3.4 Polymerlager-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polymerlager-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polymerlager-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polymerlager-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polymerlager-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polymerlager-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polymerlager-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polymerlager-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polymerlager-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polymerlager-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polymerlager-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polymerlager-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polymerlager-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polymerlager-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polymerlager-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polymerlager-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polymerlager-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polymerlager-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polymerlager-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polymerlager-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
