
Marktübersicht:
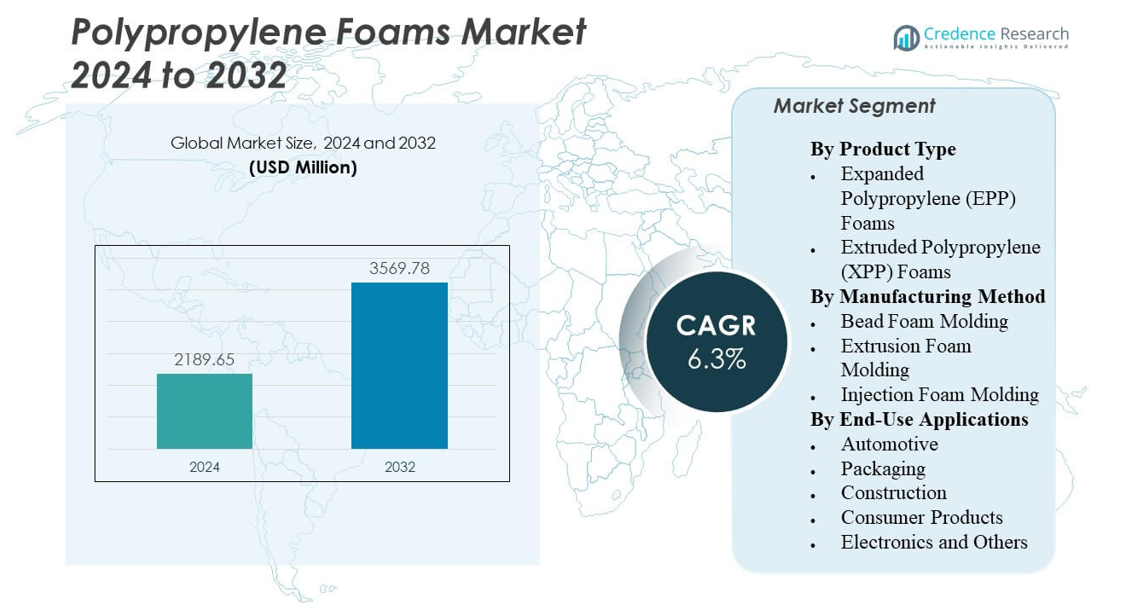
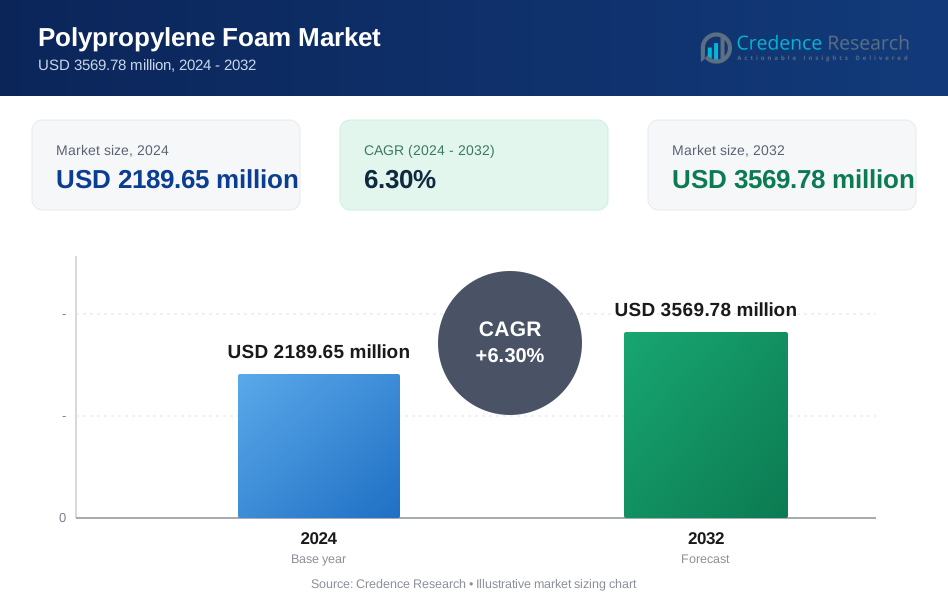
Der Markt für Polypropylen-Schäume wird voraussichtlich von 2.189,65 Millionen USD im Jahr 2024 auf geschätzte 3.569,78 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Polypropylen-Schaum 2024 | 2.189,65 Millionen USD |
| Polypropylen-Schaum-Markt, CAGR | 6,3% |
| Marktgröße für Polypropylen-Schaum 2032 | 3.569,78 Millionen USD |
Steigende Automobilproduktion und Investitionen im Bauwesen fördern den Einsatz von Polypropylen-Schaum in Struktur- und Isolierungskomponenten. Automobilhersteller bevorzugen das Material aufgrund seiner leichten Struktur, die hilft, Emissionen zu reduzieren und die Energieeffizienz zu verbessern. Verpackungsindustrien setzen es wegen seiner Stoßfestigkeit, Kosteneffizienz und Recycelbarkeit ein. Die starke chemische und thermische Stabilität des Schaums unterstützt Anwendungen in der Elektronik und bei Konsumgütern. Laufende F&E in Schaumformtechnologien verbessert die Dichtekontrolle und Haltbarkeit. Es ersetzt weiterhin traditionelle Kunststoffe und erfüllt Leistungs- und Nachhaltigkeitserwartungen in industriellen Anwendungen.
Der asiatisch-pazifische Raum führt die weltweite Nachfrage an, angetrieben durch starke Fertigung in China, Japan und Indien. Er profitiert von reichlich vorhandenen Rohstoffen, niedrigen Produktionskosten und expandierenden Automobil- und Verpackungsindustrien. Nordamerika und Europa zeigen einen stabilen Verbrauch, unterstützt durch etablierte Isolierungs- und Fahrzeugssektoren. Lateinamerika entwickelt sich zu einer vielversprechenden Region, unterstützt durch steigende Industrialisierung und Infrastrukturprojekte. Der Nahe Osten und Afrika zeigen allmähliches Wachstum mit expandierenden Logistik- und Bau-Netzwerken. Globale Produzenten investieren weiterhin in lokale Produktionsstätten, um den wachsenden regionalen Bedarf zu decken.
Markteinblicke:
- Der Markt für Polypropylen-Schäume wird voraussichtlich von 2.189,65 Millionen USD im Jahr 2024 auf geschätzte 3.569,78 Millionen USD bis 2032 wachsen, was einem CAGR von 6,3% entspricht.
- Die steigende Akzeptanz von leichten und recycelbaren Materialien in den Bereichen Automobil, Verpackung und Bauwesen treibt die Marktexpansion voran.
- Hohe Schwankungen der Rohstoffkosten und begrenzte Recyclinginfrastruktur schränken die konstante Rentabilität für Produzenten ein.
- Der asiatisch-pazifische Raum führt die weltweite Nachfrage an, unterstützt durch großangelegte Automobilproduktion und expandierende Verpackungsnetzwerke.
- Europa und Nordamerika verzeichnen ein stetiges Wachstum mit starken Nachhaltigkeitsvorgaben, während Lateinamerika und der Nahe Osten durch Industrialisierung und Stadtentwicklung aufstrebendes Potenzial zeigen.
Markttreiber
Wachsende Nachfrage nach leichten und energieeffizienten Materialien in verschiedenen Branchen
Der Markt für Polypropylen-Schäume wächst stetig aufgrund des steigenden Bedarfs an leichten und energieeffizienten Materialien. Automobilhersteller ersetzen schwerere Kunststoffe durch PP-Schäume, um die Kraftstoffeffizienz zu verbessern und Emissionsziele zu erreichen. Es unterstützt die Wärmedämmung in Gebäuden und hilft, den Energieverbrauch zu reduzieren. Verpackungsunternehmen bevorzugen den Schaum aufgrund seiner Haltbarkeit und Recyclingfähigkeit. Bauprojekte profitieren von den Lärm- und Wärmedämmungseigenschaften. Auch die Medizinbranche setzt PP-Schaum für sterile Verpackungslösungen ein. Das steigende Umweltbewusstsein treibt den Materialwechsel hin zu nachhaltigen Polymeren voran. Hersteller erweitern den Einsatz von Schaumstoffen, um Leistung und Ziele der Kreislaufwirtschaft in Einklang zu bringen.
- Beispielsweise entwickelte ExxonMobil Chemical patentierte Polypropylen-Formulierungen mit hoher Schmelzfestigkeit und Schmelzspannungswerten von 20 bis 80 Centinewton bei 190 °C. Diese Materialien verbessern die Steifigkeit und Wärmebeständigkeit des Schaums und eignen sich für fortschrittliche Extrusions- und Plattenschaumanwendungen.
Erweiterte Nutzung in Fahrzeuginnenräumen und strukturellen Anwendungen
Fahrzeuginnenräume setzen zunehmend auf Polypropylen-Schaum aufgrund seiner Schlagfestigkeit und geringen Dichte. Er hilft, das Fahrzeuggewicht zu reduzieren, ohne die Sicherheit zu beeinträchtigen. Automobilhersteller verwenden ihn in Armaturenbrettern, Türverkleidungen und Sitzkomponenten. Die Eigenschaften zur Reduzierung von Lärm und Vibrationen verbessern den Passagierkomfort und die Akustik im Innenraum. Das Wachstum von Elektrofahrzeugen steigert die Schaumstoffnachfrage für Isolierung und leichtes Design. OEMs setzen recycelbare Schäume ein, um Nachhaltigkeitsziele zu erreichen. Die Kompatibilität des Schaums mit Formgebungsprozessen gewährleistet Produktionseffizienz. Seine breite Anpassungsfähigkeit stärkt die langfristige Akzeptanz in Mobilitätslösungen weltweit.
Steigende Beliebtheit in Konsumgütern und Schutzverpackungsanwendungen
Der Verpackungssektor treibt die Nachfrage nach Polypropylen-Schaum aufgrund seiner Polster- und Leichtgewichtseigenschaften an. Die Expansion des E-Commerce fördert Innovationen im Bereich Schutzverpackungen mit PP-Schäumen. Unterhaltungselektronik und Haushaltsgeräte profitieren von starker Stoßdämpfung und sauberem Erscheinungsbild. Die Flexibilität des Materials hilft, Formen für spezifische Produkte anzupassen. Die Recyclingfähigkeit stimmt mit der wachsenden regulatorischen Unterstützung für Kreislaufverpackungen überein. Sie ermöglicht es Markeninhabern, den CO2-Fußabdruck zu reduzieren und gleichzeitig die Sicherheit zu gewährleisten. Auch die Lebensmittelverpackung gewinnt an Bedeutung aufgrund ihrer Feuchtigkeitsbeständigkeit. Stabile Leistung bei unterschiedlichen Temperaturen unterstützt die Akzeptanz in der Logistik empfindlicher Produkte.
- Beispielsweise stellt die JSP Corporation expandierte Polypropylen (EPP)-Schaummaterialien her, die weltweit in Schutzverpackungen für Elektronik und Haushaltsgeräte verwendet werden. Diese Schäume bieten starke Polsterung, Stoßdämpfung und Recyclingvorteile. Das Unternehmen vermarktet langlebige EPP-Lösungen in den Bereichen Verpackung und Automobil, um Sicherheits- und Nachhaltigkeitsanforderungen zu erfüllen.
Unterstützende staatliche Vorschriften und Nachhaltigkeitsinitiativen der Industrie
Staatliche Richtlinien zur Förderung recycelbarer Materialien stärken das Vertrauen in Polypropylen-Schaumlösungen. Sie unterstützen die Einhaltung von Rahmenwerken zur erweiterten Herstellerverantwortung. Vorschriften zu leichten Materialien fördern den Einsatz von Schaumstoffen im Transport- und Bauwesen. Unternehmen entwickeln geschlossene Recyclingprozesse, um PP-Schaumabfälle zurückzugewinnen. Nachhaltigkeitszertifizierungen verbessern den Marktauftritt und das Vertrauen der Käufer. Investitionen in biobasierte PP-Schaumvarianten stärken die Innovationspipeline. Partnerschaften zwischen Verarbeitern und Recyclingunternehmen verbessern die Ressourceneffizienz. Öffentliches Bewusstsein für grüne Materialien verstärkt den Wandel hin zu umweltfreundlichen Schäumen.
Markttrends
Fortschritte in der Schaumverarbeitungstechnologie verbessern die Produktleistung
Der Polypropylen-Schaumstoffmarkt erlebt schnelle Innovationen in der Fertigungstechnologie. Kontinuierliche Extrusions- und Perlenaufschäumungssysteme verbessern die Produktgleichmäßigkeit und die Dichtekontrolle. Prozessoptimierung ermöglicht Schäume mit besserer Druck- und Hitzebeständigkeit. Automatisierung gewährleistet eine konsistente Chargenqualität für die Massenproduktion. Mikrozellulare Schäume gewinnen an Nachfrage aufgrund ihrer hervorragenden Isolierung und Stoßdämpfung. Es unterstützt Hersteller bei der Anpassung von Produkten für Elektronik- und Automobilanwendungen. Hersteller übernehmen energieeffiziente Prozesse, um betriebliche Emissionen zu reduzieren. Diese Innovationen setzen neue Maßstäbe in Materialleistung und Zuverlässigkeit.
- Zum Beispiel weist BASFs Neopolen® P 9255 expandierter Polypropylen (EPP)-Schaum geformte Dichten typischerweise zwischen 60 und 90 kg/m³ auf und bietet starke Energieabsorption mit guten Wärmedämmeigenschaften. Seine leichte und stoßfeste Natur macht ihn geeignet für Automobil- und Schutzverpackungsanwendungen.
Aufkommen von biobasierten und recycelten Polypropylen-Schaumstoffvarianten
Nachhaltigkeit treibt Innovationen bei biobasierten Polypropylen-Schäumen aus erneuerbaren Rohstoffen voran. Hersteller integrieren recycelte Polymere, ohne Stärke und Haltbarkeit zu beeinträchtigen. Es hilft Industrien, Umweltziele zu erreichen und Plastikmüll zu reduzieren. Materialingenieure verbessern die Reinheit des Rezyklats für bessere Schaumkonsistenz. Der Trend stimmt mit der Verbraucherpräferenz für kohlenstoffarme Produkte überein. Neue Zertifizierungsprogramme validieren umweltfreundliche Materialien in kommerziellen Lieferketten. Unternehmen führen Massenbilanzlösungen ein, um erneuerbare Inputanteile zu verfolgen. Kreislaufdesignpraktiken werden zu einem wichtigen Wettbewerbsvorteil in der Schaumstoffherstellung.
Integration von Polypropylen-Schäumen in Elektrofahrzeuge und Batteriesysteme
Plattformen für Elektrofahrzeuge übernehmen PP-Schäume für Isolierung und leichte strukturelle Unterstützung. Es hilft beim Wärmemanagement von Batteriesystemen und Sicherheitseinhausungen. Automobilhersteller erforschen Hochtemperaturvarianten, um Antriebsstrangbedingungen zu bewältigen. Die Beständigkeit des Schaums gegen Chemikalien und Stöße gewährleistet Haltbarkeit unter Stress. Ingenieure bevorzugen es für modulare Designflexibilität in Fahrzeuginnenräumen. Akustische Dämpfungseigenschaften verbessern die Kabinenruhe in Elektrofahrzeugen. Die globale Erweiterung der Produktionskapazitäten für Elektrofahrzeuge erhöht die Schaumstoffnachfrage. Nachhaltige Mobilitätsziele stärken die langfristige Integration in nächste Generationen von Fahrzeugen weiter.
Wachsende Anwendungen in Bau- und Industrieisolierungsprojekten
Das Wachstum im Bauwesen beschleunigt die Nachfrage nach PP-Schäumen in Isolierungs- und Schalldämmungsanwendungen. Bauherren bevorzugen seine Stabilität, geringe Wasseraufnahme und einfache Installation. Es unterstützt energieeffiziente Gebäude, die modernen Wärmekodizes entsprechen. Schäume finden Verwendung in HLK-Kanälen, Dächern und Unterlagsystemen. Es ersetzt auch Polystyrol in mehreren Isolierprodukten aufgrund der Vorteile der Recyclingfähigkeit. Die Modernisierung der Infrastruktur in Asien und dem Nahen Osten erweitert die Marktexposition. Die Nachfrage nach ökozertifizierten Materialien verstärkt die Produktakzeptanz. Kontinuierliche Forschung und Entwicklung erweitert die Schaumstoffsorten, die für extreme Wetteranwendungen geeignet sind.
- Zum Beispiel zeigen Polypropylen-Schäume eine Wasseraufnahme von unter 5 % nach Volumen und eine Wärmeleitfähigkeit von etwa 0,26 W/m·K. Ihre Wärmeresistenz kann bis zu 3,8 R bei 70 °F erreichen, was sie effektiv für HVAC-Leitungen, Dach- und Isolieranwendungen macht.
Analyse der Markt-Herausforderungen
Volatilität der Rohstoffpreise und Unterbrechungen in der Lieferkette
Der Polypropylen-Schaumstoffmarkt steht vor anhaltender Instabilität der Rohstoffpreise. Die globalen Kosten für Polypropylenharz schwanken aufgrund von Schwankungen auf dem Rohölmarkt. Produzenten kämpfen mit ungleichmäßiger Polymerlieferung während geopolitischer Störungen. Dies beeinflusst Produktionspläne und Endproduktpreise. Logistikprobleme und Handelsbeschränkungen erhöhen die Beschaffungskosten. Kleinere Verarbeiter stehen vor Herausforderungen bei der Aufrechterhaltung der Rentabilität. Inkonsistente Harzqualität beeinträchtigt die Effizienz der Schaumverarbeitung. Unternehmen müssen Lieferantennetzwerke stärken, um die betriebliche Kontinuität zu gewährleisten.
Begrenzte Recycling-Infrastruktur und Leistungsbarrieren für biobasierte Schäume
Trotz Nachhaltigkeitszielen bleibt die Recycling-Infrastruktur für PP-Schäume in vielen Regionen unzureichend. Dies erschwert die Effizienz der Abfallsammlung und -verarbeitung. Biobasierte Schäume stoßen bei industrieller Hochbelastung auf Leistungsgrenzen. Hersteller müssen Kosten, Haltbarkeit und Umweltvorteile ausbalancieren. Dies verlangsamt die Einführung in Schwerlastanwendungen in der Automobil- und Bauindustrie. Begrenztes öffentliches Bewusstsein beeinflusst auch die Rückgewinnungsraten nach dem Verbrauch. Technische Herausforderungen bei der Schaumtrennung behindern die Zirkularität. Eine Zusammenarbeit der Industrie ist erforderlich, um Recycling- und Materialinnovationsbemühungen zu skalieren.
Marktchancen
Steigende Akzeptanz in fortschrittlicher Verpackung und Kühlkettenlogistik
Der Polypropylen-Schaumstoffmarkt gewinnt neue Perspektiven durch fortschrittliche Logistiksysteme. E-Commerce- und Kühlkettenindustrien suchen nach leichten, temperaturbeständigen Verpackungen. PP-Schaum ermöglicht sicheren Transport für verderbliche und empfindliche Waren. Seine Feuchtigkeitskontrolle und Wärmedämmung unterstützen die Pharma- und Lebensmittelbranche. Die steigende Nachfrage nach wiederverwendbaren Verpackungen kommt den Schaumstoffherstellern zugute. Dies fördert die Entwicklung von Mehrschichtdesigns, die Steifigkeit und Flexibilität kombinieren. Technologische Upgrades im Formen verbessern die Präzision für maßgeschneiderte Verpackungen. Die Erweiterung der Liefernetzwerke in Asien-Pazifik und Europa schafft nachhaltige Wachstumspfade.
Neue Anwendungen in erneuerbaren Energien und industrieller Geräteisolierung
Erneuerbare Energiesysteme verwenden PP-Schaum in Turbinengehäusen und Batterieverkleidungen. Er bietet Vibrationsdämpfung und Wetterschutz in Wind- und Solaranlagen. Industrielle Einrichtungen nutzen ihn für Geräuschbarrieren und Wärmeschutz. Die Beständigkeit des Schaums gegenüber chemischer Einwirkung erweitert seine Verwendung in Raffinerien und Reinräumen. Er unterstützt wartungsarme Lösungen für den langfristigen Schutz von Vermögenswerten. Hersteller erforschen vernetzte PP-Schaumvarianten mit höherer Temperaturbeständigkeit. Diese Eigenschaften stärken die Akzeptanz im zukünftigen Industriedesign. Die Erweiterung der Investitionen in erneuerbare Energien und Infrastruktur unterstützt starke Chancenpipelines weltweit.
Analyse der Marktsegmentierung:
Nach Produkttyp
Der Polypropylen-Schaummarkt umfasst zwei Haupttypen: Expandierte Polypropylen (EPP) und Extrudierte Polypropylen (XPP) Schäume. EPP-Schäume dominieren aufgrund ihrer starken Energieabsorption, Wärmedämmung und Recyclingfähigkeit, was Anwendungen in der Automobilindustrie und im Schutzverpackungsbereich unterstützt. Sie profitieren von der hohen Nachfrage nach stoßfesten Komponenten und leichten Strukturen. XPP-Schäume verzeichnen ein schnelleres Wachstum durch gleichmäßige Dichte und glatte Oberflächen, die in Lebensmittelverpackungen und Bauisolierungen verwendet werden. Ständige Innovationen in Extrusionsprozessen verbessern die Produktkonsistenz und Haltbarkeit. Beide Segmente profitieren von Nachhaltigkeitstrends, die recycelbare Materialien fördern. Die Vielfalt der Produktleistung stärkt die Akzeptanz in verschiedenen Industriesektoren.
- Zum Beispiel bietet BASFs Neopolen® P 9235+ expandiertes Polypropylen (EPP) eine verbesserte Oberflächenqualität und verbesserte Farbtiefe, die durch Bewertungen des CIE 1931-Farbsystems bestätigt werden. Seine Haltbarkeit und optische Anziehungskraft machen es ideal für Kofferraumverkleidungen, Stoßfängerkernen und Innenkomponenten in der Automobilindustrie.
Nach Herstellungsverfahren
Die Perlen-Schaumformung führt aufgrund ihrer Effizienz bei der Herstellung komplexer Formen mit geringem Materialabfall. Sie unterstützt die Massenproduktion für die Automobilindustrie und Schutzverpackungen. Die Extrusionsschaumformung liefert einen gleichmäßigen Output für Isolierplatten und Profile. Die Injektionsschaumformung wächst in Elektronik- und Haushaltsgerätekomponenten aufgrund der Designflexibilität. Sie bietet überlegene Maßstabilität für leichte Teile. Fortschritte in der Prozessautomatisierung verbessern den Ertrag und die Produktpräzision. Energieeffiziente Formsysteme helfen Herstellern, Betriebskosten zu senken. Jede Methode trägt zu größerer Anpassung und struktureller Innovation in der Schaumstoffherstellung bei.
Nach Endverwendungen
Automobilanwendungen halten den größten Anteil aufgrund von Leichtbauzielen und Wärmedämmungsbedürfnissen. Verpackungen folgen mit hoher Nutzung bei der Polsterung zerbrechlicher Güter und wiederverwendbarer Logistik. Bauanwendungen expandieren durch die Nachfrage nach Schall- und Wärmedämmung. Verbraucherprodukte umfassen Möbel, Spielzeug und Geräteinnenräume, die weiche, aber langlebige Schäume verwenden. Elektronik profitiert von antistatischen, stoßfesten Materialien für die Gerätesicherheit. Es gibt auch eine kleinere Nachfrage im Gesundheitswesen und bei Industrieausrüstungen. Die Vielfalt der Endverwendungen sichert einen stabilen langfristigen Verbrauch. Die Erweiterung der Produktionskapazität erhält die Marktzugänglichkeit in wichtigen Regionen.
- Zum Beispiel bieten die expandierten Polypropylen (EPP)-Schäume der Hanwha Group starke Stoßfestigkeit und Auftrieb, was sie ideal für Autobatterie-Trays und Schutzverpackungen macht. Diese Schäume behalten Form und Festigkeit nach mehreren Stößen bei und gewährleisten Haltbarkeit unter anspruchsvollen Transport- und Montagebedingungen.
Segmentierung:
Nach Produkttyp
- Expandierte Polypropylen (EPP) Schäume
- Extrudierte Polypropylen (XPP) Schäume
Nach Herstellungsverfahren
- Perlen-Schaumformung
- Extrusionsschaumformung
- Injektionsschaumformung
Nach Endverwendungen
- Automobil
- Verpackung
- Bau
- Verbraucherprodukte
- Elektronik und Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt den Markt mit starkem Anteil an
Asien-Pazifik macht im Jahr 2024 etwa 46 % des Marktanteils für Polypropylen-Schäume aus. Der schnelle Ausbau der Automobilproduktion, der Elektronikfertigung und des Bauwesens in China, Indien, Japan und Südkorea treibt die Nachfrage nach Schaumstoffen in dieser Region an. Es gibt einen hohen Verbrauch in leichten Fahrzeuginnenräumen und Schutzverpackungen. Wachsende Urbanisierung und Investitionen in die Infrastruktur in Südostasien fördern zusätzlich die Nutzung von Isolierung und Verpackung. Hersteller profitieren von niedrigeren Produktionskosten und der regionalen Verfügbarkeit von Rohstoffen. Stetiges Wirtschaftswachstum unterstützt die langfristige Nachfragebeständigkeit. Die Dominanz der Region resultiert aus der breiten Endnutzungsakzeptanz und der hohen Fertigungskapazität.
Nordamerika und Europa halten stabile Anteile mit reifer Nachfrage
Nordamerika und Europa halten gemeinsam einen bedeutenden Anteil der globalen Nachfrage. Diese Regionen setzen auf Polypropylen-Schaum für die Gewichtsreduzierung von Fahrzeugen und nachhaltige Verpackungen. Strenge Vorschriften zur Energieeffizienz und Fahrzeugemissionen fördern den Einsatz von Schaumstoffen in Isolierungen und Fahrzeuginnenräumen. Die Nachfrage aus den Bereichen Konsumgüter, Elektronik und Bauwesen trägt zur Marktstabilität bei. Etablierte Lieferketten und fortschrittliche Fertigungsinfrastruktur unterstützen eine konsistente Produktion. Wachstum in der Ersatznachfrage und in Nachrüstungsanwendungen erhält den Marktwert. Regionale Käufer schätzen die Recyclingfähigkeit und Leistungszuverlässigkeit.
Wachstum in Lateinamerika, Naher Osten & Afrika und anderen Regionen
Lateinamerika und Naher Osten & Afrika verzeichnen ein wachsendes Interesse an Anwendungen für Polypropylen-Schaum. Infrastrukturentwicklung und steigende Bautätigkeit in diesen Regionen unterstützen die Nachfrage nach Isolierung und Baumaterialien. Der Verpackungssektor expandiert mit zunehmender E-Commerce- und Logistiknutzung. Die Nachfrage in den Bereichen Automobil und Konsumgüter steigt langsam, da Produktion und Konsum zunehmen. Begrenzte inländische Produktion führt zu höheren Importen, was Chancen für Lieferanten schafft. Schaumstoffhersteller könnten diese Regionen mit kostengünstigen Produkten ansprechen. Regionale wirtschaftliche Entwicklung und Urbanisierung unterstützen das potenzielle Wachstum.
Analyse der Hauptakteure:
- Recticel
- JSP Corporation
- Kaneka Corporation
- BASF SE
- Sealed Air Corporation
- The Armacell Group
- Berry Global Group
- LyondellBasell Industries
Wettbewerbsanalyse:
Der Polypropylen-Schaummarkt zeichnet sich durch mehrere etablierte Akteure aus, die in Bezug auf Produktqualität, geografische Präsenz und Anwendungsfokus konkurrieren. Einige Hersteller spezialisieren sich auf hochdichten EPP-Schaum für Stoßfänger im Automobilbereich und Schutzverpackungen, während andere XPP-Varianten für Bauisolierung und Verpackungsanwendungen anbieten. Regionale Hersteller im asiatisch-pazifischen Raum nutzen niedrigere Produktionskosten und die Nähe zu Rohstoffquellen. Produzenten in Nordamerika und Europa legen Wert auf Nachhaltigkeit und recycelbare Schaumstofflösungen, um regulatorischen und Verbraucherpräferenzen gerecht zu werden. Der Wettbewerb intensiviert sich in Bezug auf Produktionseffizienz, Materialinnovation und Zuverlässigkeit der Lieferkette. Unternehmen, die eine gleichbleibende Harzqualität und flexible Produktionsprozesse aufrechterhalten, erlangen Vorteile. Marktführer konzentrieren sich darauf, regionale Vertriebsnetze auszubauen und Endverbrauchssegmente zu diversifizieren, um die Widerstandsfähigkeit zu verbessern.
Aktuelle Entwicklungen:
- Im Oktober 2025 brachte LyondellBasell Industries Pro-Fax EP648R auf den Markt, ein neues Polypropylen-Impact-Copolymer, das für Hochleistungs-Spritzgussprodukte entwickelt wurde, um steigenden Leistungsanforderungen gerecht zu werden.
- Im März 2025 führte LyondellBasell Pro-Fax EP649U ein, eine Polypropylen-Qualität, die für starre Verpackungen mit hoher Fließfähigkeit, schneller Kristallisation und globaler Lebensmitteltauglichkeit optimiert ist.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Herstellungsverfahren und Endverwendungsanwendungen. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach leichten Materialien wird in den Bereichen Mobilität, Verpackung und Bauanwendungen steigen.
- Nachhaltigkeitsziele werden die höhere Akzeptanz von recycelbaren und biobasierten Polypropylen-Schäumen vorantreiben.
- Die Produktion von Elektrofahrzeugen wird den Einsatz von Schaumstoffen in Innenräumen und thermischen Managementsystemen erweitern.
- Die Nachfrage nach Bauisolierung wird mit strengeren Energieeffizienzvorschriften weltweit zunehmen.
- Technologische Fortschritte im Schaumstoffformen werden die Produktpräzision verbessern und Abfall reduzieren.
- Partnerschaften zwischen Harzlieferanten und Konvertern werden die Kapazität für das Recycling im geschlossenen Kreislauf verbessern.
- Marktteilnehmer werden in Automatisierung und digitale Qualitätsüberwachung investieren, um den Ertrag zu verbessern.
- Asien-Pazifik wird die Führung behalten, während Lateinamerika und der Nahe Osten an Dynamik gewinnen.
- Schaumstoffhersteller werden sich in spezialisierte Sektoren wie Kühlketten- und Medizinverpackungen diversifizieren.
- Der globale Wettbewerb wird Unternehmen begünstigen, die nachhaltige Materialien und hohe Anpassungsflexibilität bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Polypropylen-Schaumstoffe und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Polypropylen-Schaumstoffe voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Polypropylen-Schaumstoffe hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Polypropylen-Schaumstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Polypropylen-Schaumstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Polypropylen-Schaumstoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Polypropylen-Schaumstoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2189.65 million → 2032: USD 3569.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Polypropylen-Schaumstoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Polypropylen-Schaumstoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Polypropylen-Schaumstoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Polypropylen-Schaumstoffmarkt Market Drivers
- 3.3 Polypropylen-Schaumstoffmarkt Market Restraints & Challenges
- 3.4 Polypropylen-Schaumstoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Polypropylen-Schaumstoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Polypropylen-Schaumstoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Polypropylen-Schaumstoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Polypropylen-Schaumstoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Polypropylen-Schaumstoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Polypropylen-Schaumstoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Polypropylen-Schaumstoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Polypropylen-Schaumstoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Polypropylen-Schaumstoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Polypropylen-Schaumstoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Polypropylen-Schaumstoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Polypropylen-Schaumstoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Polypropylen-Schaumstoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Polypropylen-Schaumstoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Polypropylen-Schaumstoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Polypropylen-Schaumstoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Polypropylen-Schaumstoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Polypropylen-Schaumstoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Polypropylen-Schaumstoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
