
Marktübersicht
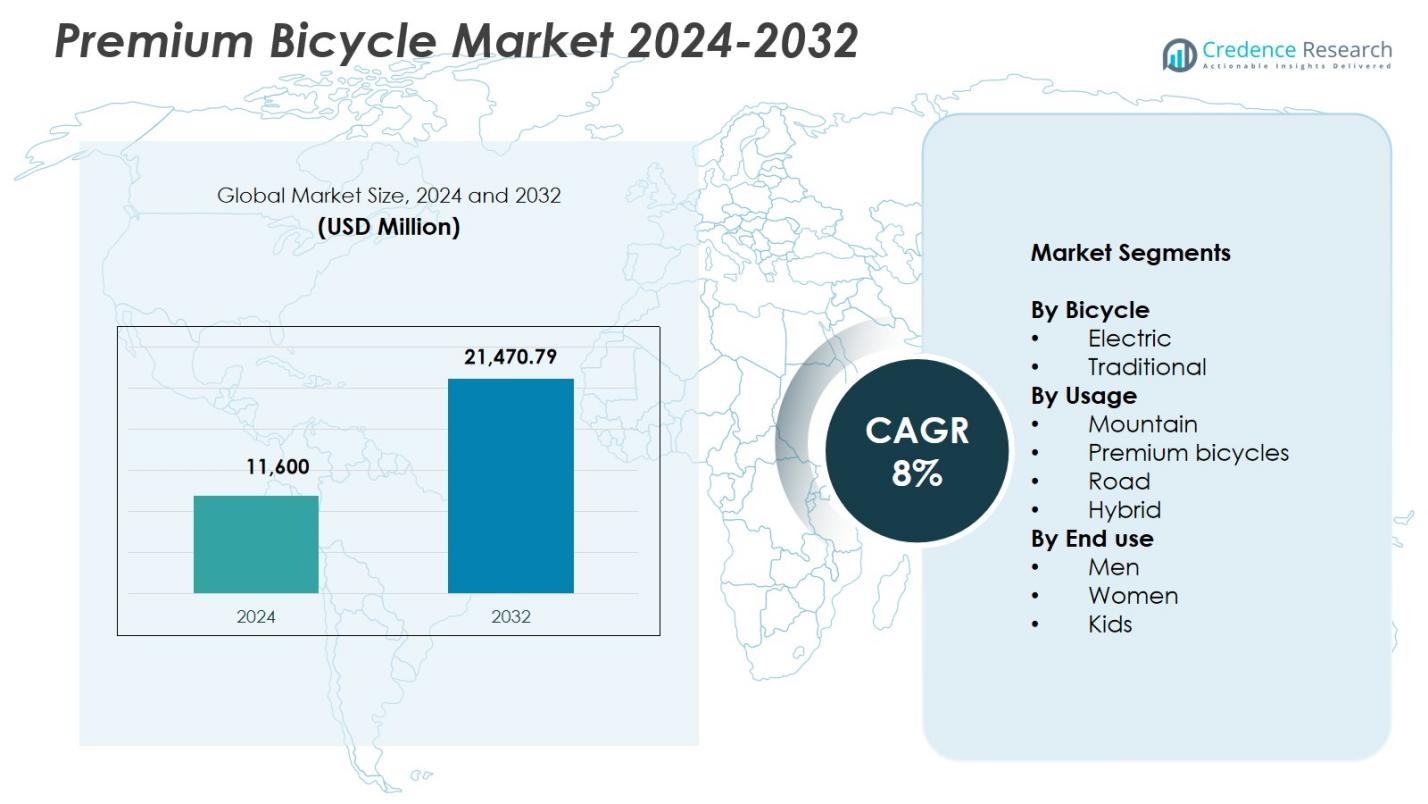
Der Markt für Premium-Fahrräder wurde im Jahr 2024 mit 11.600 Millionen USD bewertet und soll bis 2032 voraussichtlich 21.470,79 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Premium-Fahrräder 2024 | 11.600 Millionen USD |
| Markt für Premium-Fahrräder, CAGR | 8% |
| Marktgröße für Premium-Fahrräder 2032 | 21.470,79 Millionen USD |
Der Markt für Premium-Fahrräder umfasst führende Akteure wie Cervélo Cycles, Giant Manufacturing Co. Ltd., Specialized Bicycle Components, Pon Holdings BV, Cannondale, Accell Group N.V., BMC Switzerland, Merida Industry Co. Ltd., Trek Bicycle Corporation und Canyon Bicycles, die Innovationen durch fortschrittliche Rahmenkonstruktionen, elektronische Schaltungen und intelligent vernetzte Technologien vorantreiben. Diese Unternehmen konzentrieren sich darauf, Leistung, Haltbarkeit und Fahreranpassung zu verbessern, um die globale Präsenz in professionellen und Freizeitsektoren zu stärken. Nordamerika führte den Markt mit einem Anteil von 34,7 % im Jahr 2024 an, gefolgt von Europa mit 29,4 %, unterstützt durch eine starke Fahrradkultur, erweiterte Mobilitätsinitiativen und die steigende Akzeptanz von Premium-Elektro- und Hochleistungsfahrrädern.
Markteinblicke
- Der Premium-Fahrradmarkt erreichte 2024 USD 11.600 Millionen und wird voraussichtlich bis 2032 USD 21.470,79 Millionen bei einer CAGR von 8% erreichen.
- Das Marktwachstum wird durch die steigende Nachfrage nach Hochleistungsfahrrädern, die zunehmende Akzeptanz urbaner Mobilität und das wachsende Interesse an Fitness, Ausdauerrennen und Langstreckenradfahren angetrieben.
- Zu den wichtigsten Trends gehört die schnelle Einführung von Premium-Elektrofahrrädern mit einem Anteil von 6% und die starke Nachfrage nach Rennrädern mit einem Anteil von 37,2%, da Verbraucher aerodynamische Effizienz und fortschrittliche Komponenten priorisieren.
- Große Akteure wie Cervélo Cycles, Giant Manufacturing, Specialized, Pon Holdings und Trek konzentrieren sich auf intelligente Konnektivität, Kohlefaser-Innovation und DTC-Vertriebsmodelle, während Einschränkungen hohe Komponentenpreise und Störungen in der Lieferkette umfassen.
- Regional führte Nordamerika mit 7%, gefolgt von Europa mit 29,4% und Asien-Pazifik mit 23,8%, unterstützt durch das Wachstum der Fahrradinfrastruktur, E-Bike-Anreize und wachsende Freizeitfahrradgemeinschaften.
 Marktsegmentierungsanalyse:
Nach Fahrradtyp
Das Segment der Elektrofahrräder dominierte den Premium-Fahrradmarkt mit einem Anteil von 58,6% im Jahr 2024, angetrieben durch steigende städtische Pendelfahrten, integrierte Lithium-Ionen-Batteriesysteme und staatliche Anreize zur Förderung der E-Mobilität. Verbraucher bevorzugen zunehmend elektrische Modelle aufgrund ihrer erweiterten Reichweite, der unterstützten Pedalunterstützung und der reduzierten körperlichen Belastung. Traditionelle Premium-Fahrräder erfassten 41,4%, unterstützt durch die Nachfrage von Fitnessbegeisterten und professionellen Radfahrern, die leichte Rahmen und Hochleistungsantriebe suchen. Der starke Trend zu nachhaltigem Transport und fortschrittlichen motorunterstützten Technologien stärkt weiterhin die Führungsposition des Elektrosegments.
- Zum Beispiel bieten Cannondales Turbo Vado 4.0 und ähnliche hochwertige Pendler-E-Bikes integrierte Lithium-Ionen-Batteriesysteme und Pedalunterstützungsmotoren, die den täglichen Stadtverkehr und längere Streckenfahrten unterstützen und städtischen Fachleuten erweiterte Reichweite und sanftere Beschleunigung bieten.
Nach Nutzung
Rennräder hielten den größten Anteil mit 37,2% im Jahr 2024, unterstützt durch das wachsende Interesse an Ausdauerfahrten, Wettkampfrennen und hochpräziser Carbonrahmen-Technik, die Geschwindigkeit und Leistung verbessert. Mountainbikes machten 28,5% aus, angetrieben durch den Ausbau der Trail-Infrastruktur und die steigende Teilnahme an Abenteuersportarten. Hybridfahrräder erfassten 21,7%, da Benutzer vielseitige Modelle bevorzugten, die sowohl für den Pendelverkehr als auch für Freizeitradfahren geeignet sind. Premium-Spezialfahrräder sicherten sich 12,6%, was die Nischennachfrage nach maßgeschneiderten, leistungsoptimierten Modellen widerspiegelt. Die Dominanz der Rennräder setzt sich fort, da Radfahrer aerodynamische Effizienz und Langstreckenkomfort priorisieren.
- Zum Beispiel integrieren Specializeds Trail-Bikes wie der Stumpjumper FSR-Hinterradfederung und Brain-Technologie, die die Dämpfung automatisch für optimale Kontrolle auf unwegsamem Gelände anpasst.
Nach Verwendungszweck
Männer machten 2024 einen dominanten Anteil von 49,8 % aus, unterstützt durch höhere Teilnahme am Wettkampf-Radsport, Premium-Sportaktivitäten und höhere Ausgaben für fortschrittliche Komponenten wie Carbonrahmen und Smart-Connectivity-Systeme. Frauen stellten 32,6 % dar, angetrieben durch die zunehmende Akzeptanz von fitnessorientiertem Radfahren und die Verfügbarkeit ergonomisch gestalteter Premium-Modelle. Kinder hielten einen Anteil von 17,6 %, mit Wachstum, das durch das steigende Bewusstsein für frühe Fitnessgewohnheiten und die Nachfrage nach leichten, sicherheitsverbesserten Fahrrädern gefördert wurde. Das Segment der Männer bleibt führend, da Hersteller leistungsorientierte Merkmale und eine breitere Modellvielfalt anstreben.
Wichtige Wachstumstreiber
Steigende Nachfrage nach leistungsstarken und technologisch fortschrittlichen Fahrrädern
Der Premium-Fahrradmarkt erlebt starkes Wachstum, da Verbraucher zunehmend leistungsstarke Fahrräder mit fortschrittlichen Antrieben, Carbonfaserrahmen, elektronischer Gangschaltung und integrierter Smart-Connectivity suchen. Die wachsende Teilnahme an Ausdauerrennen, Langstreckenradfahren und Freizeitsport verstärkt die Nachfrage nach Fahrrädern, die präzise Kontrolle und reduziertes Gewicht bieten. Hersteller investieren weiterhin in Forschung und Entwicklung, um Aerodynamik, Haltbarkeit und Fahreffizienz zu verbessern. Dieser Trend hin zu leistungsorientiertem Radfahren fördert höhere Ausgaben für Premium-Modelle und stärkt die Marktexpansion in professionellen und enthusiastischen Verbrauchergruppen.
- Zum Beispiel integriert Pinarellos Dogma F M40X-Carbonfaser für überlegene Zugfestigkeit und laterale Steifigkeit, gepaart mit einer Shimano Dura-Ace Di2 Elektronikgruppe und einer optimierten Onda-Gabel mit 47 mm Nachlauf für verbesserte Abfahrtskontrolle.
Erweiterung der urbanen Mobilität und Akzeptanz umweltfreundlicher Transportmittel
Städtische Pendler treiben die erhebliche Akzeptanz von Premium-Fahrrädern voran, da Städte nachhaltige Mobilität, den Ausbau der Radinfrastruktur und die Reduzierung von Staus betonen. Insbesondere Premium-Elektrofahrräder gewinnen an Dynamik aufgrund ihrer unterstützten Pedalfähigkeiten, erweiterten Reichweite und ihrer Ausrichtung auf emissionsarme Transportziele. Staatliche Anreize, Steuervergünstigungen und radfreundliche Richtlinien in Nordamerika, Europa und im asiatisch-pazifischen Raum verstärken die Akzeptanz. Das wachsende Bewusstsein für Umweltschutz und die gesundheitlichen Vorteile des aktiven Pendelns beschleunigen den Ersatz herkömmlicher Fahrzeuge und positionieren Premium-Fahrräder als bevorzugte Alternative für städtische Reisen.
- Zum Beispiel brachte Aventon das Soltera.2 auf den Markt, ein leichtes Class-II-Pendler-E-Bike mit 46 Pfund, einem Drehmomentsensor für natürliches Pedalieren, integrierten Blinkern und einer Reichweite von bis zu 46 Meilen.
Zunehmende gesundheits-, fitness- und lifestyleorientierte Verbraucherausgaben
Der zunehmende globale Fokus auf Fitness, präventive Gesundheitsversorgung und aktive Lebensstile steigert die Nachfrage nach Premium-Fahrrädern erheblich. Verbraucher investieren in hochwertige Fahrräder, um Ausdauertraining, Outdoor-Freizeitaktivitäten und Gewichtsmanagement zu unterstützen. Lebensstiländerungen nach der Pandemie haben das Interesse am Radfahren als sichere, zugängliche und ansprechende Form der Bewegung gestärkt. Premium-Marken profitieren von steigenden verfügbaren Einkommen und der Bereitschaft, in Ausrüstung zu investieren, die Leistung und Komfort verbessert. Dieser Trend wird durch die rasche Expansion von Radclubs, Gemeinschaftsveranstaltungen und wellnessorientierten Freizeitaktivitäten weltweit unterstützt.
Wichtige Trends & Chancen
Fortschritte in intelligenten, vernetzten und elektrifizierten Fahrradtechnologien
Ein wichtiger aufkommender Trend im Premium-Fahrradmarkt ist die rasche Integration intelligenter Funktionen, einschließlich GPS-Tracking, Echtzeit-Fahranalysen, drahtloser Gangschaltung und app-basierter Leistungsüberwachung. Elektrische Premium-Fahrräder mit Drehmomentsensoren und fortschrittlichen Batteriesystemen schaffen neue Möglichkeiten zur Produktdifferenzierung. Hersteller, die IoT-fähige Diagnosen, Diebstahlschutztechnologie und vorausschauende Wartung integrieren, erlangen einen starken Wettbewerbsvorteil. Diese Konvergenz von digitaler Innovation und hochwertigem Engineering eröffnet Möglichkeiten für abonnementbasierte Dienste, personalisierte Trainingsinformationen und vernetzte Mobilitätsökosysteme.
- Beispielsweise bietet SRAM das Red eTap AXS-Gruppe mit 2x12-Gang drahtloser elektronischer Schaltung über Schalt-Bremshebel an, die eine anpassbare Reichweite und präzise Gangwechsel ohne Kabel ermöglichen.
Wachstum von Anpassung und Direktvertrieb von Premium-Fahrradmodellen
Premium-Fahrradmarken übernehmen zunehmend Direktvertriebsmodelle (DTC), die maßgeschneiderte Einkaufserlebnisse, wettbewerbsfähige Preise und den Zugang zu vollständig angepassten Modellen ermöglichen. Verbraucher wählen Fahrräder, die mit personalisierter Geometrie, spezialisierten Komponenten und einzigartigen Farbschemata entworfen wurden, um individuellen Leistungsanforderungen gerecht zu werden. Dieser Trend unterstützt eine höhere Markenloyalität und Margenausweitung, da Unternehmen Lieferketten straffen und eine tiefere Kundenbindung aufbauen. Maßgeschneiderte Premium-Fahrräder, unterstützt durch virtuelle Anpassungswerkzeuge und Online-Konfiguratoren, schaffen starke Möglichkeiten zur Marktdifferenzierung und ziehen hochwertige Radfahrbegeisterte an.
- Beispielsweise bietet Canyons MyCanyon-Plattform beim Aeroad CFR-Modell kuratierte individuelle Lackierungen aus Kollektionen wie Sparkle Stealth oder Künstlerkooperationen mit Felipe Pantone sowie Optionen für Längenanpassungen des Vorbaus bis zu 20 mm länger als der Standard und personalisierte Namensaufkleber.
Wichtige Herausforderungen
Hohe Kosten für Premium-Komponenten und eingeschränkte Erschwinglichkeit für Massenkonsumenten
Premium-Fahrräder sind stark auf Kohlenstoffverbundstoffe, fortschrittliche Legierungsmaterialien und präzisionsgefertigte Komponenten angewiesen, was die Gesamtkosten des Produkts erheblich erhöht. Hohe Preise schränken die Zugänglichkeit unter Gelegenheitsradfahrern und preissensiblen Verbrauchern ein und verlangsamen die Marktdurchdringung in Entwicklungsländern. Darüber hinaus erstreckt sich die Kostenbelastung auf elektrische Premium-Fahrräder aufgrund teurer Batterien und elektronischer Systeme. Hersteller stehen unter ständigem Druck, Innovation und Erschwinglichkeit in Einklang zu bringen und gleichzeitig die Volatilität der Rohstoffe zu bewältigen. Diese Herausforderung schränkt die großflächige Einführung ein und erfordert strategische Preisgestaltung, lokale Produktion und Produktsegmentierung, um die Kundenreichweite zu erweitern.
Lieferkettenunterbrechungen und Komponentenknappheit beeinträchtigen die Produktion
Der Premium-Fahrradmarkt steht vor anhaltenden Herausforderungen durch globale Lieferkettenunterbrechungen, insbesondere Engpässe bei Bremssystemen, Antriebssträngen und elektronischen Komponenten. Die hohe Abhängigkeit von spezialisierten Lieferanten erhöht Produktionsengpässe und verlängert die Lieferzeiten für Premium-Modelle. Logistische Einschränkungen, schwankende Frachtkosten und geopolitische Spannungen beeinträchtigen zusätzlich die Bestandsplanung. Diese Unterbrechungen behindern die Fähigkeit der Hersteller, die steigende Nachfrage zu befriedigen und eine konsistente Produktverfügbarkeit aufrechtzuerhalten. Die Stärkung von Lieferantennetzwerken, die Diversifizierung der Beschaffungsregionen und Investitionen in interne Komponentenfähigkeiten sind entscheidend, um langfristige Risiken zu mindern.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen 34,7% Anteil am Premium-Fahrradmarkt, angetrieben durch starke Teilnahme am Wettkampfradfahren, schnelle Einführung von Premium-E-Bikes und eine wachsende Freizeitfahrradkultur. Die Vereinigten Staaten führen die Region an, da Verbraucher in Hochleistungsfahrräder mit fortschrittlichen Antriebssystemen und Carbonrahmen-Technologie investieren. Wachstum in der Fahrradinfrastruktur, steigendes Fitnessbewusstsein und zunehmende Pendlerpräferenz für umweltfreundliche Mobilität verstärken die Nachfrage. Kanada trägt durch unterstützende staatliche Anreize und eine wachsende Gemeinschaft von Ausdauerradfahrern zur Marktexpansion bei. Die starke Einzelhandelspräsenz der Region und Direktvertriebsmodelle stärken die Akzeptanz weiter.
Europa
Europa machte 2024 einen 29,4% Anteil aus, unterstützt durch eine gut etablierte Fahrradkultur, strenge Emissionsvorschriften und die weit verbreitete Einführung von elektrischen Premium-Fahrrädern in städtischen Zentren. Länder wie Deutschland, die Niederlande und Dänemark treiben die Nachfrage erheblich an, dank umfangreicher Radwegenetze und starker Verbraucherpräferenz für nachhaltige Transportmittel. Premium-Mountainbikes und Rennräder gewinnen ebenfalls an Bedeutung durch aktive Teilnahme an Outdoor-Sportarten und professionellen Rennveranstaltungen. Staatliche Anreize für E-Mobilität, kombiniert mit steigenden tourismusbezogenen Fahrradaktivitäten, stärken Europas starke Position als führender Markt für Premium-Fahrradinnovationen.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 einen 23,8% Anteil, angetrieben durch stärkere Trends zur urbanen Mobilität, wachsende Fahrradgemeinschaften und steigende verfügbare Einkommen in China, Japan und Südostasien. Die Nachfrage nach Premium-Elektrofahrrädern beschleunigt sich weiter aufgrund zunehmender Staus in Metropolregionen und des Bewusstseins für nachhaltiges Pendeln. Wachstum im Freizeitfahrradfahren und bei professionellen Rennveranstaltungen in der Region unterstützt die höhere Akzeptanz von hochwertigen Renn- und Mountainbikes. Hersteller profitieren von großangelegten Produktionskapazitäten in China und Taiwan, die wettbewerbsfähige Preise und technologische Fortschritte ermöglichen, die den Asien-Pazifik-Raum als schnell wachsenden Premium-Fahrrad-Hub hervorheben.
Lateinamerika
Lateinamerika hielt 2024 einen 6,2% Anteil, beeinflusst durch steigendes Gesundheitsbewusstsein, den Ausbau der städtischen Fahrradinfrastruktur und die wachsende Einführung von Premium-Fahrrädern in Brasilien, Mexiko und Kolumbien. Wirtschaftliche Verbesserungen und Lebensstiländerungen ermutigen Verbraucher, in hochwertige Fitness- und Freizeitprodukte zu investieren. Premium-Mountainbikes gewinnen an Bedeutung aufgrund des vielfältigen Terrains und der zunehmenden Teilnahme an Abenteuersportarten. Obwohl die Preissensibilität eine Herausforderung bleibt, unterstützen die wachsende Mittelschicht der Region und staatlich geförderte Mobilitätsinitiativen eine stetige Marktentwicklung. Lokale Händler und spezialisierte Fahrradgeschäfte erweitern weiterhin den Zugang zu Premium-Fahrradmarken.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika machte 2024 einen 5,9% Anteil aus, unterstützt durch steigendes Interesse an Outdoor-Sportarten, wachsende Fahrradclubs und Infrastrukturinvestitionen in Ländern wie den VAE, Saudi-Arabien und Südafrika. Premium-Renn- und Mountainbikes verzeichnen eine starke Nachfrage aufgrund der zunehmenden Teilnahme an Ausdauerveranstaltungen und Wüstenrennen. Die Einführung von E-Bikes nimmt in städtischen Zentren zu, da Städte nachhaltige Transportlösungen fördern. Obwohl die Durchdringung von Premium-Fahrrädern niedriger ist als in anderen Regionen, tragen steigende Tourismusaktivitäten, Sportinvestitionen und einkommensstarke Expatriate-Populationen zu einem anhaltenden Wachstumspotenzial bei.
Marktsegmentierungen:
Nach Fahrrad
- Elektrisch
- Traditionell
Nach Nutzung
- Berg
- Premium-Fahrräder
- Straße
- Hybrid
Nach Endnutzung
- Herren
- Damen
- Kinder
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Premium-Fahrradmarktes umfasst führende Akteure wie Cervélo Cycles, Giant Manufacturing Co. Ltd., Specialized Bicycle Components, Pon Holdings BV, Cannondale, Accell Group N.V., BMC Switzerland, Merida Industry Co. Ltd., Trek Bicycle Corporation und Canyon Bicycles. Diese Unternehmen konkurrieren durch kontinuierliche Innovationen in Antriebstechnologie, Carbonfasertechnik, elektronischen Schaltsystemen und integrierter intelligenter Konnektivität. Hersteller legen Wert auf Leistungssteigerung, leichte Rahmenkonstruktion und Anpassungsoptionen, um den vielfältigen Vorlieben der Fahrer in den Bereichen professioneller, freizeitlicher und urbaner Mobilität gerecht zu werden. Strategische Investitionen in elektrische Premium-Fahrräder stärken ihre Portfoliodifferenzierung, da die Nachfrage nach unterstützter Mobilität zunimmt. Direktvertriebsmodelle, Online-Konfiguratoren und immersive Einkaufserlebnisse verbessern das Kundenengagement und die Markenloyalität. Schlüsselakteure expandieren auch geografisch durch Händlernetzwerke, Fachgeschäfte und Partnerschaften mit Radsportveranstaltungen, um die globale Sichtbarkeit zu erhöhen. Der Markt bleibt innovationsgetrieben, wobei Unternehmen F&E, fortschrittliche Aerodynamik und nachhaltigkeitsorientierte Materialien priorisieren, um ihre Wettbewerbsposition zu halten.
Analyse der Schlüsselakteure
- Cervélo Cycles
- Giant Manufacturing Co. Ltd.
- Specialized Bicycle Components
- Pon Holdings BV
- Cannondale
- Accell Group N.V.
- BMC Switzerland
- Merida Industry Co. Ltd.
- Trek Bicycle Corporation
- Canyon Bicycles
Neueste Entwicklungen
- Im September 2025 brachte die Trek Bicycle Corporation ihr erstes elektrisches Gravel-Bike, das Checkpoint+ SL, auf den Markt und erweiterte damit ihr Premium-e-Gravel-Sortiment.
- Im März 2024 kündigte Canyon Bicycles eine langfristige 10-Jahres-Vereinbarung mit dem Fahrer Mathieu van der Poel an, um seine Pro-Cycling-Allianz und Markenanpassung zu stärken.
- Im Oktober 2022 brachte die Trek Bicycle Corporation ihre neue E-Bike-Linie „Domane+“ auf den Markt, um ihr Premium-Elektrofahrradangebot zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrrad, Nutzung, Endnutzung und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Premium-Fahrräder werden eine steigende Akzeptanz erfahren, da Verbraucher zunehmend Wert auf leistungsstarke Mobilität, Fitness und Freizeit-Radfahren legen.
- Elektrische Premium-Fahrräder werden sich weiterhin schnell ausbreiten, da die Batterieleistung, Drehmomentsensoren und leichten Motorsysteme verbessert werden.
- Intelligente Konnektivitätsfunktionen wie GPS-Tracking, Leistungsanalysen und drahtloses Schalten werden in Premium-Modellen Standard werden.
- Maßgeschneiderte und direkt an den Verbraucher gerichtete Fahrradmodelle werden zunehmen, da Fahrer nach personalisierter Geometrie und Komponenten-Konfigurationen suchen.
- Kohlenstofffaser- und fortschrittliche Legierungsrahmentechnologien werden sich weiterentwickeln, um größere Haltbarkeit, Aerodynamik und Gewichtsreduzierung zu bieten.
- Städtische Mobilitätsinitiativen und der Ausbau der Fahrradinfrastruktur werden die Nachfrage in großen globalen Städten stärken.
- Gesundheits- und Wellnesstrends werden das anhaltende Interesse an hochwertigen Straßen-, Hybrid- und Mountainbikes fördern.
- Die Lokalisierung der Lieferkette und die interne Komponentenfertigung werden an Bedeutung gewinnen, um Produktionsverzögerungen zu reduzieren.
- Nachhaltigkeitsorientierte Materialien und ökologisch gestaltete Komponenten werden zentral für die Entwicklung von Premium-Fahrrädern werden.
- Die wettbewerbliche Differenzierung wird zunehmend von digitaler Integration, After-Sales-Services und verbesserten Kundenerfahrungen abhängen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Premium-Fahrräder und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Premium-Fahrradmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Premium-Fahrradmarktsegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Premium-Fahrräder antreiben?
Wer sind die führenden Unternehmen im Premium-Fahrradmarkt?
Welche Region hatte 2024 den größten Anteil am Premium-Fahrradmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Premium-Fahrradmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Premium-Fahrradmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,600 Million → 2032: USD 21,470.79 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Premium-Fahrradmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Premium-Fahrradmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Premium-Fahrradmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Premium-Fahrradmarkt Market Drivers
- 3.3 Premium-Fahrradmarkt Market Restraints & Challenges
- 3.4 Premium-Fahrradmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Premium-Fahrradmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Premium-Fahrradmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Premium-Fahrradmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Premium-Fahrradmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Premium-Fahrradmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Premium-Fahrradmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Premium-Fahrradmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Premium-Fahrradmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Premium-Fahrradmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Premium-Fahrradmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Premium-Fahrradmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Premium-Fahrradmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Premium-Fahrradmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Premium-Fahrradmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Premium-Fahrradmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Premium-Fahrradmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Premium-Fahrradmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Premium-Fahrradmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Premium-Fahrradmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
