
Marktübersicht
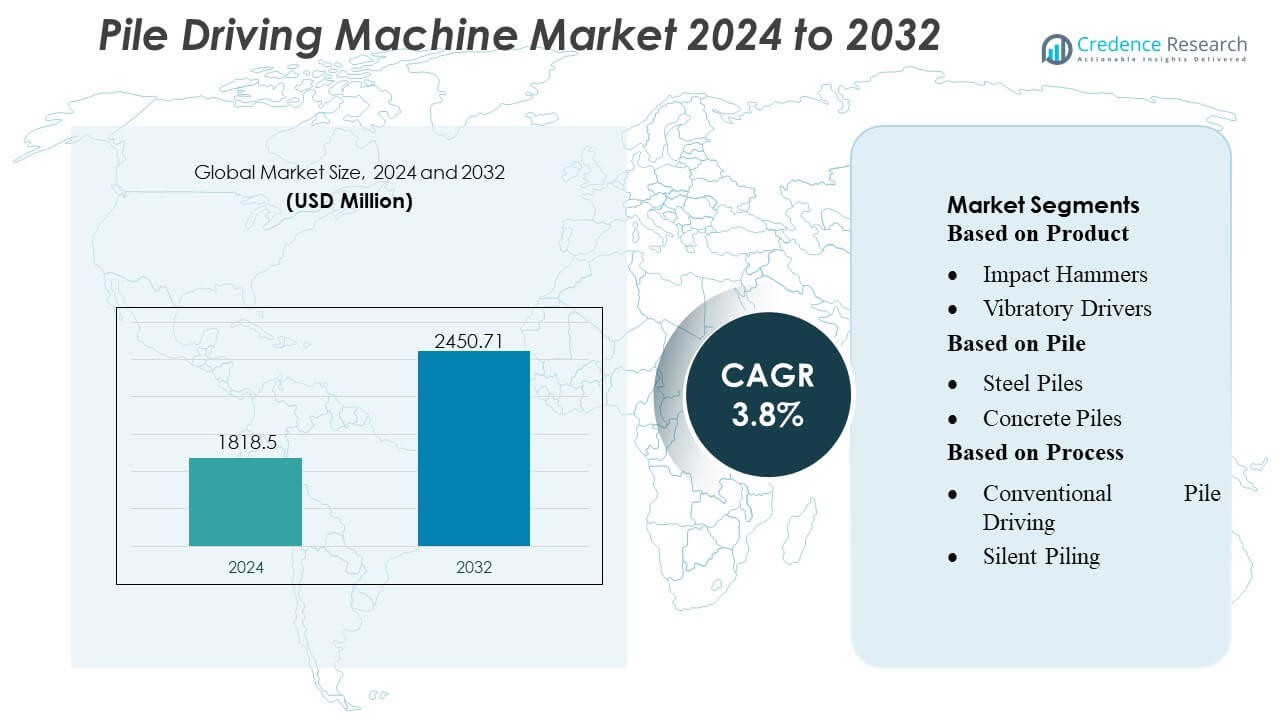
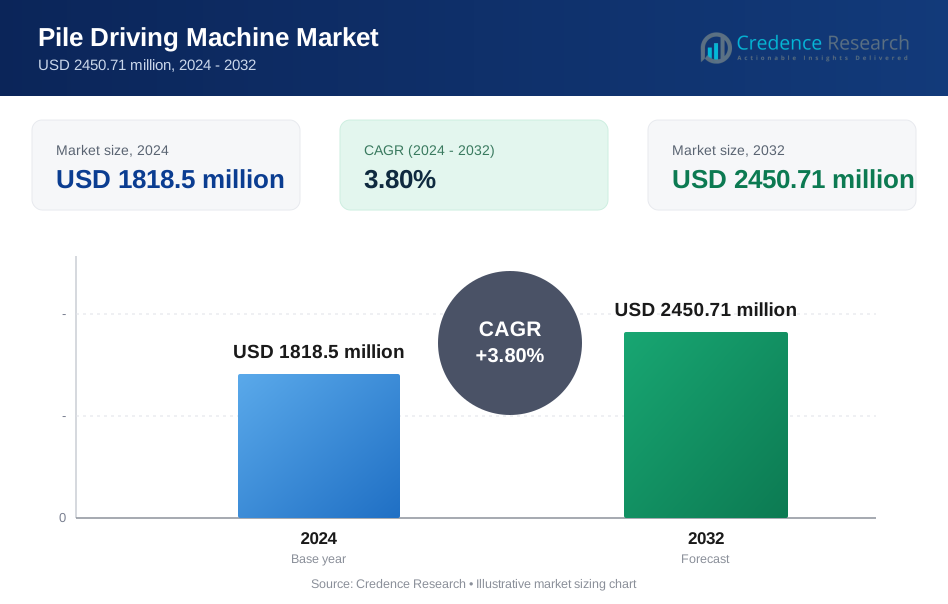
Der Markt für Rammmaschinen wurde im Jahr 2024 mit 1818,5 Millionen USD bewertet und wird voraussichtlich bis 2032 2450,71 Millionen USD erreichen, mit einer CAGR von 3,8 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Rammmaschinen 2024 | USD 1818,5 Millionen |
| Markt für Rammmaschinen, CAGR | 3,8% |
| Marktgröße für Rammmaschinen 2032 | USD 2450,71 Millionen |
Der Markt für Rammmaschinen wird von einer Mischung aus globalen Schwergeräteherstellern, Anbietern von Ingenieurlösungen und spezialisierten Herstellern von Fundamentgeräten geprägt, die ihre Fähigkeiten in hydraulischen Schlaghämmern, Vibrationsrammen und geräuschlosen Rammtechnologien weiter ausbauen. Wettbewerber stärken ihre Portfolios durch Automatisierung, Telematik-Integration und emissionskonforme Antriebsstränge, die für komplexe zivile, maritime und industrielle Anwendungen entwickelt wurden. Der Markt profitiert von steigenden Investitionen in Infrastruktur, Offshore-Windkraft und Stadtentwicklung, die die Nachfrage nach hocheffizienten und geräuscharmen Rammtechnologien antreiben. Asien-Pazifik führt den globalen Markt mit einem genauen Anteil von 36 % an, unterstützt durch rasche Urbanisierung, umfangreiche Verkehrsprojekte und den Ausbau großflächiger Küsteninfrastrukturen.
Markteinblicke
- Der Markt für Rammmaschinen erreichte 2024 1818,5 Millionen USD und wird voraussichtlich bis 2032 2450,71 Millionen USD erreichen, mit einem Fortschritt von 3,8 % CAGR, unterstützt durch eine stetige Nachfrage nach Infrastrukturerneuerung und großen Fundamentprojekten.
- Das Marktwachstum wird durch die steigende Akzeptanz von hydraulischen Schlaghämmern, fortschrittlichen Vibrationsrammen und geräuschlosen Rammtechnologien angetrieben, die höhere Effizienz und die Einhaltung lärmempfindlicher städtischer Bauanforderungen ermöglichen.
- Wichtige Trends spiegeln die zunehmende Integration von Automatisierung, Telematik und emissionskontrollierten Antriebssträngen wider, da Hersteller die Produktivität, Haltbarkeit und Echtzeit-Leistungsüberwachung unter verschiedenen Baustellenbedingungen verbessern.
- Die Wettbewerbsdynamik intensiviert sich, da globale und regionale OEMs ihre Mietflotten erweitern, den After-Sales-Support stärken und innovative, vibrationsarme, drehmomentstarke Rammgeräte entwickeln, um den maritimen, zivilen und industriellen Fundamentbedarf zu decken.
- Asien-Pazifik führt mit einem regionalen Anteil von 36 %, während Schlaghämmer das dominierende Produktsegment mit einem starken Anteil bleiben, unterstützt durch umfangreiche Verkehrskorridore, Küsteninfrastruktur-Upgrades und beschleunigte Megastadtentwicklung.
Marktsegmentierungsanalyse:
Nach Produkt
Schlaghämmer dominieren den Markt für Rammmaschinen und halten den größten Anteil aufgrund ihrer hohen Energieabgabe, Anpassungsfähigkeit an verschiedene Bodenprofile und Eignung für Tiefgründungen und schwere Ingenieurbauwerke. Ihre Fähigkeit, eine gleichbleibende Schlagenergie zu liefern, macht sie zur bevorzugten Wahl für Brückenpfeiler, maritime Strukturen und Großdurchmesserpfähle. Das Wachstum wird durch den zunehmenden Einsatz bei der Erweiterung von Verkehrskorridoren und der Verstärkung von Offshore-Fundamenten unterstützt. Vibrationsrammen gewinnen in sandigen und körnigen Böden an Bedeutung, während Press-in-Rammmaschinen in lärmsensiblen städtischen Gebieten expandieren. Schallrammen behalten eine Nischenpräsenz in spezialisierten Projekten mit geringer Störung bei.
- Zum Beispiel verwenden die kleinen Dual In-line Package Intelligent Power Modules (IPMs) von Fuji Electric ihre neue 7. Generation der X-Serie IGBT-Technologie. Das Produktangebot reicht von 15 A bis 70 A bei 600 V.
Nach Pfahltyp
Stahlpfähle führen den Markt mit dem höchsten Anteil an, angetrieben durch ihre überlegene Tragfähigkeit, Haltbarkeit und Eignung für hochfeste strukturelle Fundamente. Ihre Fähigkeit, hohen Biegespannungen standzuhalten und tiefes Eindringen in dichte Böden zu unterstützen, stärkt die Akzeptanz in Häfen, Industrieanlagen und Hochhausbauten. Betonpfähle folgen aufgrund ihrer weit verbreiteten Verwendung in Wohn- und Gewerbebauten, während Holzpfähle in kostenempfindlichen Anwendungen relevant bleiben. Verbundpfähle gewinnen an Dynamik für korrosionsanfällige Meeresumgebungen und langlebige Infrastrukturen, bei denen erhöhte Widerstandsfähigkeit und niedrigere Wartungskosten entscheidend sind.
- Zum Beispiel spezialisiert sich Torrid auf Bekleidung und Accessoires für Frauen in den Größen 10 bis 30W, ein Sortiment, das sowohl online als auch in seinen physischen Geschäften durchgängig verfügbar ist. Das Unternehmen betreibt ein landesweites Netzwerk von über 600 Einzelhandelsstandorten in den Vereinigten Staaten.
Nach Prozess
Konventionelles Rammen stellt das dominierende Prozesssegment dar und sichert sich den größten Marktanteil aufgrund seiner betrieblichen Zuverlässigkeit, Kompatibilität mit verschiedenen Pfahltypen und etablierten Nutzung in globalen Infrastrukturprogrammen. Seine Fähigkeit, hohe Eindringenergie zu liefern und eine schnelle Installation zu unterstützen, treibt die kontinuierliche Präferenz bei Autobahnen, Eisenbahnfundamenten und Offshore-Windanlagen an. Lautloses Rammen wächst schnell in städtischen Sanierungsprojekten aufgrund seines vibrationsfreien Betriebs und der Einhaltung strenger Lärmschutzvorschriften. Jetting konzentriert sich weiterhin auf Küstenzonen und weiche Bodenregionen, wo wasserunterstützte Penetration die Installationseffizienz verbessert und strukturelle Störungen reduziert.
Wichtige Wachstumsfaktoren
- Steigende globale Infrastrukturentwicklung Die Modernisierung der Infrastruktur in den Bereichen Transport, Energie, Industrie und Stadtentwicklung treibt die starke Nachfrage nach fortschrittlichen Rammmaschinen an. Regierungen beschleunigen Investitionen in U-Bahn-Korridore, Küstenschutzstrukturen und Hafenvertiefungsprogramme, was den Bedarf an hochkapazitiven Rammensystemen erhöht. Das Wachstum intensiviert sich, da Hochhausbauten und Brücken mit großen Spannweiten tiefere und stärkere Fundamente erfordern. Der Trend zu widerstandsfähiger Infrastruktur, unterstützt durch strengere seismische Compliance-Standards, fördert zusätzlich die Einführung von Maschinen, die höhere Schlagenergie, schnellere Penetration und verbesserte Stabilität in komplexen Bodenverhältnissen liefern können.
- Zum Beispiel operiert Dia & Co sowohl über einen Abonnement-Styling-Box-Service als auch über eine Standard-E-Commerce-Plattform. Der Service zielt hauptsächlich auf Frauen im Alter von 25 bis 45 Jahren ab, eine Schlüsselgruppe, die in Marktanalysen oft als junge Berufstätige und arbeitende Frauen identifiziert wird, die eine bedeutende Verbrauchernachfrage antreiben.
- Zunehmende Offshore-Wind- und Meeresbauaktivitäten Der rasche Ausbau von Offshore-Windparks und Küsteninfrastruktur treibt die erhebliche Nachfrage nach leistungsstarken Rammanlagen an. Turbinenfundamente, Unterwasserplattformen und Wellenbrecherstrukturen sind auf Maschinen angewiesen, die große Stahlmonopfähle handhaben und präzise kontrollierte Energie in anspruchsvollen Meeresumgebungen liefern können. Hersteller profitieren von der steigenden Installation von Tiefsee-Windanlagen, die eine verbesserte Antriebskraft und Vibrationsüberwachung erfordern. Die Entwicklung von Lärmminderungstechnologien zur Einhaltung von Meeresumweltschutzvorschriften stärkt die langfristige Nutzung von Geräten in globalen Offshore-Ingenieurprogrammen.
- Zum Beispiel stellte der US-Markt für ASOS einen wichtigen Markt dar, wobei Finanzberichte für das Geschäftsjahr 2022 zeigten, dass er ein bedeutender Treiber für den Online-Verbraucherkauf war. Die Verkäufe waren stark in den umfangreichen Produktkategorien, einschließlich der Curve- und Plus-Size-Abteilung, was erheblich zum Gesamterlös beitrug.
- Fortschritte in lärmarmen und vibrationskontrollierten Technologien Technologische Innovationen in der Vibrationsisolierung, hydraulischen Optimierung und Echtzeit-Lastüberwachung beschleunigen die Einführung moderner Rammensysteme, insbesondere in städtischen und regulierten Umgebungen. Die Nachfrage nach Geräten, die strukturelle Auswirkungen minimieren, Lärmemissionen reduzieren und die Präzision bei der Pfahlplatzierung erhöhen, steigt. Intelligente Steuerungssysteme, automatisierte Datenprotokollierung und KI-unterstützte Penetrationsanalysen ermöglichen es Auftragnehmern, Genauigkeit und Betriebszeit zu verbessern. Diese Fortschritte stärken den Einsatz von Press-in-Rammmaschinen und aufgerüsteten Schlaghämmern im U-Bahn-Tunneling, bei der Fundamentnachrüstung und in Sanierungsgebieten.
Wichtige Trends & Chancen
- Integration von digitaler Überwachung und automatisierten Steuerungssystemen Ein wichtiger Trend ist die Integration von Sensoren, Telematik und automatisierten Steuerungsmodulen, die die Effizienz, Sicherheit und vorausschauende Wartung von Maschinen verbessern. Auftragnehmer nutzen Echtzeit-Penetrationsanalysen, GPS-gesteuerte Tiefenverfolgung und cloudverbundene Vibrationsüberwachung, um Betriebsfehler und Ausfallzeiten zu reduzieren. Dieser Wandel bietet Herstellern die Möglichkeit, intelligente Rammensysteme einzuführen, die die Schlagzahl optimieren, die Energielieferung verfeinern und Ferndiagnosen unterstützen. Datengetriebene Entscheidungsfindung schafft einen Wettbewerbsvorteil bei großen Infrastrukturprojekten, die Compliance-Berichterstattung und Leistungstransparenz erfordern.
- Zum Beispiel berichtete H&M, dass es im Jahr 2023 genau 16.855 Tonnen Textilien durch sein globales Kleidungsstück-Sammelprogramm gesammelt und recycelt hat, was dem Äquivalent von Dutzenden Millionen T-Shirts entspricht, die von Deponien abgelenkt wurden.
- Wachstum umweltfreundlicher und geräuscharmer Rammtechnologien Steigende Umweltvorschriften und städtische Baudichte beschleunigen den Übergang zu geräuscharmen, emissionsarmen und vibrationsfreien Rammösungen. Press-in-Rammmaschinen und hydraulische geräuscharme Treiber gewinnen an Dynamik aufgrund ihrer Fähigkeit, ohne Störung der umliegenden Strukturen, Versorgungsleitungen und Gemeinschaften zu arbeiten. Hersteller erforschen alternative Antriebsstränge, einschließlich Hybrid- und Elektroantriebssystemen, um Emissionen zu reduzieren und Nachhaltigkeitsvorgaben zu erfüllen. Dieser Trend schafft starke Chancen für Innovationen in der Lärmunterdrückung, energieeffizienter Hydraulik und installationsarmen Techniken, die für sensible Sanierungsgebiete geeignet sind.
- Zum Beispiel verwendet Levi Strauss & Co. seinen innovativen Water
- Erweiterung der Anwendungen in erneuerbaren, maritimen und Hafeninfrastrukturen Der wachsende Fokus auf erneuerbare Energien, Küstenschutz und Hafenautomatisierung erweitert den Einsatz fortschrittlicher Rammanlagen. Die zunehmende Installation von Solartrackern, Offshore-Umspannwerken und Flüssigerdgas-Terminals treibt die Nachfrage nach spezialisierten Maschinen an, die mit unterschiedlichen geotechnischen Bedingungen umgehen können. Chancen ergeben sich bei der Lieferung von hochkapazitiven Vibrationsantrieben und Langhub-Schlaghämmern, die für maritime Rammarbeiten, Kaianlagenverstärkungen und Landgewinnungsprojekte konzipiert sind. Der Fokus auf widerstandsfähige maritime Infrastruktur positioniert Rammmaschinen als strategisches Asset in langfristigen Küstenentwicklungsplänen.
Wichtige Herausforderungen
- Hohe Kapitalkosten und Wartungskomplexität Rammmaschinen erfordern erhebliche Anfangsinvestitionen, komplexe Hydrauliksysteme und wartungsintensive Komponenten, was die Einführung bei kleinen und mittelgroßen Auftragnehmern einschränkt. Häufiger Verschleiß von Hammerteilen, Dichtungen und Baugruppen erhöht die Betriebskosten, insbesondere in abrasiven oder maritimen Umgebungen. Der Bedarf an qualifizierten Bedienern und Technikern erhöht den Kostendruck weiter. Budgetbeschränkungen in Entwicklungsländern hemmen die Flottenmodernisierung, was dazu führt, dass Auftragnehmer sich für Mieten oder generalüberholte Maschinen entscheiden, anstatt in fortschrittliche Modelle mit höherer Energieausgabe und digitaler Integration zu investieren.
- Umweltbeschränkungen und Lärm-Impact-Vorschriften Strenge Vorschriften zu Lärm, Vibrationen und ökologischem Schutz schaffen betriebliche Herausforderungen auf städtischen und küstennahen Baustellen. Traditionelle Schlaghämmer stoßen oft auf Einschränkungen aufgrund ihrer hohen akustischen Ausgabe und des damit verbundenen Risikos struktureller Störungen. Der Meeresbau wird weiter durch Vorschriften eingeschränkt, die aquatische Arten vor übermäßiger Schalleinwirkung schützen. Diese Einschränkungen erfordern kostspielige Minderungsmaßnahmen wie Lärmschutzvorrichtungen, Blasenschleier und vibrationsarme Technologien. Compliance-Anforderungen verzögern Projektzeitpläne und erhöhen die Betriebskosten, was den Einsatz konventioneller Rammanlagen betrifft.
Regionale Analyse
Nordamerika
Nordamerika hält einen 32% Anteil am globalen Markt für Rammmaschinen, unterstützt durch starke Bauausgaben, umfangreiche Infrastrukturrehabilitation und frühe Einführung fortschrittlicher Rammtechnologien. Die USA treiben den Großteil der Nachfrage aufgrund von groß angelegten Autobahnerweiterungen, Offshore-Windentwicklungen und Investitionen in Gewerbeimmobilien an. Auftragnehmer bevorzugen zunehmend hocheffiziente Vibrationsantriebe und geräuscharme Press-in-Systeme, um strenge Umweltstandards zu erfüllen. Die Region profitiert auch von günstigen Finanzierungsstrukturen für Ausrüstungen und der Präsenz etablierter OEMs, was die Einführung von automatisierten, telematikfähigen und kraftstoffeffizienten Rammösungen in zivilen und industriellen Anwendungen verstärkt.
Europa
Europa macht 29% des Marktes aus, angetrieben durch strenge Nachhaltigkeitsvorschriften, wachsende Offshore-Windinstallationen und staatlich unterstützte Modernisierungen der Infrastruktur. Länder wie Deutschland, das Vereinigte Königreich und die Niederlande führen die Einführung von Geräten an, insbesondere für geräuscharmes Rammen und Technologien mit geringer Vibration, die in städtischen Gebieten eingesetzt werden. Die Nachfrage steigt, da große EU-Wirtschaften die Arbeiten an erneuerbare Energien gebundenen Fundamenten, Hafenerweiterungen und Eisenbahnkorridor-Upgrades beschleunigen. Die Region legt Wert auf geräuschkontrollierte und emissionskonforme Maschinen, was OEMs dazu veranlasst, elektrische und hybride Rammensysteme zu entwickeln. Robuste Netzwerke von Auftragnehmern und eine starke Mietdurchdringung stärken die Maschinenzirkulation in komplexen geotechnischen und marinen Anwendungen weiter.
Asien-Pazifik
Asien-Pazifik dominiert die globale Landschaft mit einem Anteil von 36% , angetrieben durch schnelle Urbanisierung, Megastädte-Expansion und den Bau großangelegter Transportkorridore in China, Indien, Japan und Südostasien. Massive Investitionen in Autobahnen, U-Bahnen, Industriegebiete und Küstenschutzsysteme schaffen eine anhaltende Nachfrage nach Schlaghämmern, Vibrationsantrieben und rotierenden Rammgeräten. China führt den Marktkonsum an, während Indien aufgrund zunehmender öffentlich-privater Partnerschaften das schnellste Wachstum verzeichnet. OEMs profitieren von kostenwettbewerbsfähiger Fertigung, wachsenden Mietökosystemen und steigender Einführung automatisierter Sicherheitssysteme. Die breite Infrastrukturpipeline der Region sichert die langfristige Nachfrage nach Geräten in den Bereichen Marine, Bauwesen und Gewerbe.
Lateinamerika
Lateinamerika erfasst einen Anteil von 7% , unterstützt durch die allmähliche Erholung der Bauaktivitäten und steigende Investitionen in städtischen Wohnungsbau, Bergbauinfrastruktur und erneuerbare Energieprojekte. Brasilien, Mexiko und Chile erzeugen den Großteil der regionalen Nachfrage aufgrund von Upgrades in Transportkorridoren und Kapazitätserweiterungen von Häfen. Auftragnehmer setzen zunehmend mittelgroße Schlaghämmer und hydraulische Rammensysteme für flexible Einsätze in unterschiedlichen Gelände ein. Das Marktwachstum profitiert von verbesserten ausländischen Investitionsströmen und einem steigenden Regierungsfokus auf widerstandsfähige Infrastruktur, obwohl Schwankungen in der Lieferkette und Importabhängigkeit weiterhin die Verfügbarkeit von Geräten beeinflussen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Marktanteil von 6% , angetrieben durch laufende Megainfrastrukturprojekte, expandierende Öl- und Gasanlagen und großangelegte Küsten- und Meeresentwicklungen. Die VAE, Saudi-Arabien und Katar führen die Nachfrage durch ehrgeizige Stadtbauprogramme, industrielle Expansion und Offshore-Fundamentarbeiten an. Afrika trägt durch Verbesserungen der Straßen-, Brücken- und Bergbauinfrastruktur bei, insbesondere in Südafrika und Kenia. Hochleistungspfähle und schwere hydraulische Hämmer gewinnen an Bedeutung für tiefe Fundamentanforderungen. Trotz periodischer wirtschaftlicher Einschränkungen halten starke staatlich finanzierte Projekte die Nutzung von Geräten in den Bereichen Energie, Gewerbe und städtischer Bauwesen aufrecht.
Marktsegmentierungen:
Nach Produkt
- Schlaghämmer
- Vibrationsantriebe
Nach Pfahl
- Stahlpfähle
- Betonpfähle
Nach Prozess
- Konventionelles Rammen
- Geräuschloses Rammen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für Rammmaschinen umfasst Unternehmen wie GEA, Brandt Industries, CNH Industrial, ASML, Caterpillar, ESCO, Alfa Laval, Deere, Atlas Copco und AGCO. Der Markt für Rammmaschinen wird durch eine vielfältige Gruppe globaler und regionaler Hersteller definiert, die sich auf leistungsstarke Geräte, fortschrittliche Hydrauliksysteme und anpassbare Rammösungen für komplexe Fundamentanwendungen konzentrieren. Unternehmen stärken ihre Wettbewerbsfähigkeit, indem sie Telematik, automatisierte Steuerungsfunktionen und Echtzeit-Leistungsdiagnosen integrieren, um die Produktivität auf der Baustelle zu steigern und Betriebsrisiken zu reduzieren. Der Markt profitiert von kontinuierlicher Innovation in geräuscharmen, vibrationsarmen Rammsystemen, die für dichte städtische Zonen und umweltsensible Standorte geeignet sind. Hersteller priorisieren die Erweiterung von Mietflotten, die Optimierung von Wartungsdiensten und die Entwicklung emissionskonformer Motoren, um die sich entwickelnden regulatorischen Anforderungen zu unterstützen. Strategische Investitionen in F&E, digitale Überwachungsfähigkeiten und modulare Maschinendesigns ermöglichen es Unternehmen, auf unterschiedliche Bodenbedingungen einzugehen und die Effizienz der Bereitstellung in zivilen, maritimen und industriellen Bauprojekten zu beschleunigen. Da die Infrastrukturausgaben weltweit steigen, intensiviert sich der Wettbewerb, was die Hersteller dazu veranlasst, Vertriebsnetze auszubauen, Partnerschaften mit Auftragnehmern zu stärken und Lebenszykluskostenvorteile durch langlebige, energieeffiziente Rammsysteme zu bieten.
Analyse der Schlüsselakteure
- GEA
- Brandt Industries
- CNH Industrial
- ASML
- Caterpillar
- ESCO
- Alfa Laval
- Deere
- Atlas Copco
- AGCO
Jüngste Entwicklungen
- Im April 2025 brachte Liebherr die Bohrgeräte LB 45.1 und LRB 19 auf den Markt, die die Tiefgründungsarbeiten verbessern. Der LB 45.1 bietet 450 kW Leistung/450 kNm Drehmoment für Tiefbohrungen durch Automatisierung, und der LRB 19 bietet 450 kW Leistung/180 kNm Drehmoment für vielseitige Gründungsanwendungen. Beide Maschinen verfügen über fortschrittliche Steuerungen, Modularität und ergonomische Kabinen.
- Im Januar 2025 kündigte Junttan, ein weltweit führender Hersteller von Rammgeräten, die Einführung der neuen Evolution-Serie an, beginnend mit dem Bohrgerät DR5. Das Bohrgerät DR5, das erste Modell dieser Serie, bietet Hochleistungs-Einbohrungen sowohl für Full Displacement Piling (FDP) als auch für Continuous Flight Auger (CFA) Projekte.
- Im Oktober 2024 verlängerten Caterpillar und Trimble ihr langjähriges Joint Venture, um die Innovation in der Nivellierungstechnologie zu beschleunigen. Diese Zusammenarbeit zielte darauf ab, die Effizienz und Genauigkeit von Bau- und Bergbaubetrieben durch fortschrittliche Technologielösungen zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Pfahl, Prozess und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt bewegt sich weiterhin in Richtung geräuscharmer und vibrationsarmer Pfahlsysteme, um städtische Bauvorschriften zu erfüllen.
- Hersteller erhöhen die Einführung von elektrischen und hybriden Antriebssträngen, um den globalen Emissionsstandards gerecht zu werden.
- Automatisierte und ferngesteuerte Pfahllösungen finden breitere Akzeptanz zur Verbesserung der Sicherheit vor Ort.
- Die Nachfrage nach hochkapazitiven Pfahlgeräten steigt, angetrieben durch große Verkehrs- und Energieinfrastrukturprogramme.
- OEMs erweitern Miet- und Leasingmodelle, um Auftragnehmer zu unterstützen, die kosteneffizienten Zugang zu Geräten suchen.
- Telematik- und Echtzeitüberwachungsfunktionen werden zum Standard, um die Maschinenlaufzeit und Leistung zu verbessern.
- Marine- und Offshore-Gründungsprojekte treiben das Wachstum von Schwerlast-Hydraulik- und Vibrationsantrieben an.
- Technologische Upgrades konzentrieren sich auf schnellere Zykluszeiten und verbesserte Hammereffizienz für komplexe Bodenverhältnisse.
- Schwellenländer beschleunigen die Einführung, da Urbanisierung und Megaprojektentwicklung zunehmen.
- Strategische Kooperationen stärken globale Vertriebsnetze und erweitern die Fähigkeiten im Aftermarket-Service.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Pfahlrammmaschinen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Pfahlrammmaschinen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Pfahlrammmaschinen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Pfahlrammmaschinen antreiben?
Wer sind die führenden Unternehmen im Markt für Pfahlrammmaschinen?
Welche Region hatte 2024 den größten Anteil am Markt für Pfahlrammmaschinen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Rammmaschinenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Rammmaschinenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1818.5 million → 2032: USD 2450.71 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Rammmaschinenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Rammmaschinenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Rammmaschinenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Rammmaschinenmarkt Market Drivers
- 3.3 Rammmaschinenmarkt Market Restraints & Challenges
- 3.4 Rammmaschinenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Rammmaschinenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Rammmaschinenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Rammmaschinenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Rammmaschinenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Rammmaschinenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Rammmaschinenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Rammmaschinenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Rammmaschinenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Rammmaschinenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Rammmaschinenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Rammmaschinenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Rammmaschinenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Rammmaschinenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Rammmaschinenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Rammmaschinenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Rammmaschinenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Rammmaschinenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Rammmaschinenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Rammmaschinenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
