
Marktübersicht:
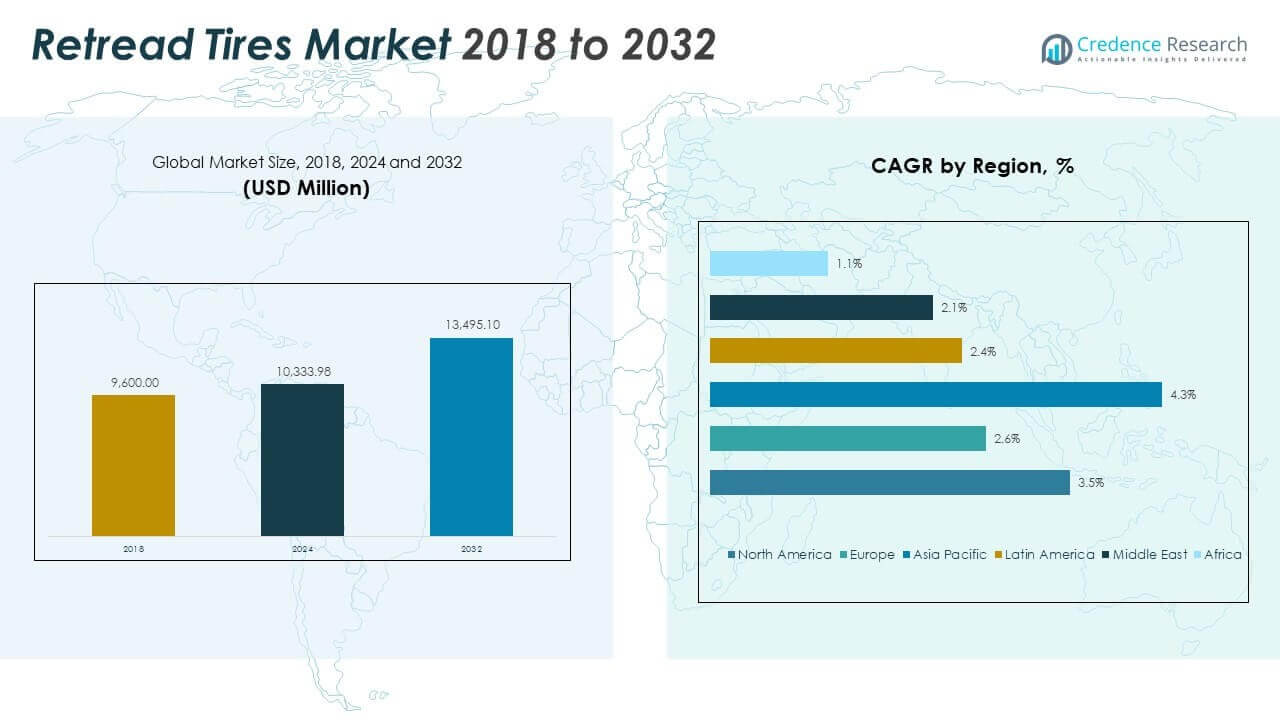
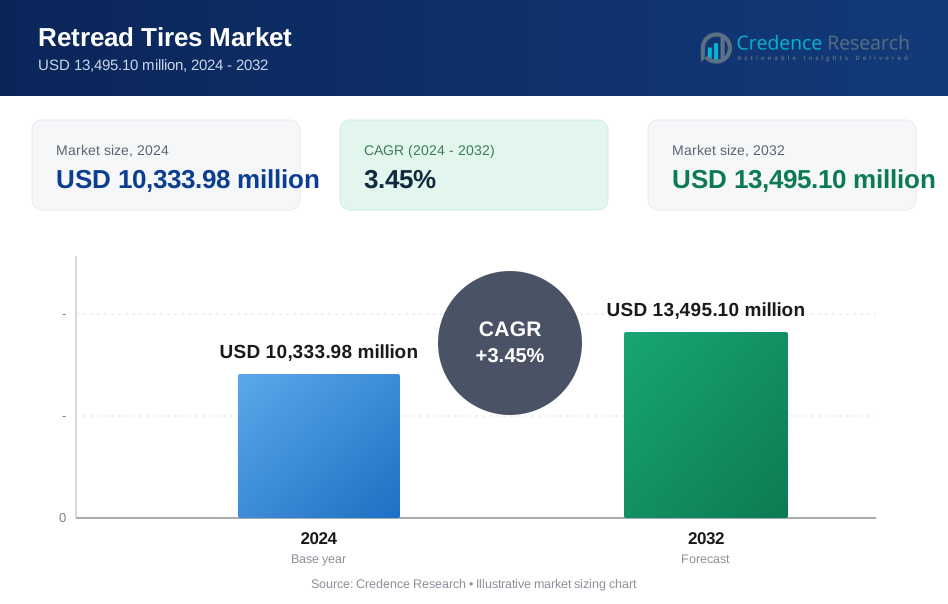
Der Markt für runderneuerte Reifen wurde 2018 auf 9.600,00 Millionen USD geschätzt und soll bis 2024 auf 10.333,98 Millionen USD und bis 2032 auf 13.495,10 Millionen USD anwachsen, bei einer CAGR von 3,45 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für runderneuerte Reifen 2024 | 10.333,98 Millionen USD |
| Markt für runderneuerte Reifen, CAGR | 3,45 % |
| Marktgröße für runderneuerte Reifen 2032 | 13.495,10 Millionen USD |
Der Markt wird durch die steigende Nachfrage nach kostengünstigen Reifenalternativen in den Bereichen Logistik, Bergbau und gewerblicher Transport angetrieben. Flottenbetreiber verlassen sich zunehmend auf runderneuerte Reifen, um die Lebensdauer der Reifen zu verlängern und die Gesamtkosten des Besitzes zu senken. Umweltvorschriften fördern das Reifenrecycling und steigern die Akzeptanz von Runderneuerungen. Technologische Fortschritte haben die Haltbarkeit und Traktionsleistung verbessert, was Runderneuerungen attraktiver macht. Strukturierte Wartungszyklen unterstützen die Wiedergewinnung und Wiederverwendung von Karkassen. Öffentliche Verkehrsflotten setzen Runderneuerungen ein, um Budgetziele zu erreichen, ohne die Sicherheit zu beeinträchtigen. Die Nachfrage nach nachhaltigen Flottenbetrieben unterstützt auch das Wachstum in regulierten Märkten.
Der asiatisch-pazifische Raum führt den Markt aufgrund seiner großen Nutzfahrzeugpopulation und der hohen Kostensensitivität unter Flottenbetreibern an. Nordamerika hält eine starke Nachfrage aufrecht, unterstützt durch Flottenlebenszyklusprogramme und strukturierte Karkassenrückgewinnung. Europa zeigt eine stetige Akzeptanz im Einklang mit den Richtlinien der Kreislaufwirtschaft und Produktzertifizierungsanforderungen. Lateinamerika und Afrika sind aufstrebende Märkte, in denen Erschwinglichkeit und zunehmende Straßentransportaktivitäten das Interesse an der Runderneuerung wecken. Die Akzeptanz im Nahen Osten wird durch Logistik- und Bauflotten unterstützt, die langfristige Kosteneinsparungen anstreben.
Markteinblicke:
- Der Markt für runderneuerte Reifen wurde 2018 auf 9.600,00 Millionen USD, 2024 auf 10.333,98 Millionen USD geschätzt und soll bis 2032 13.495,10 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,45 %.
- Der asiatisch-pazifische Raum führt mit einem Anteil von 36,76 %, angetrieben durch starke Logistikaktivitäten, kostengünstige Fertigung und steigende Nutzung von kommerziellen Flotten. Nordamerika hält 28,25 %, unterstützt durch strukturierte Runderneuerungsprogramme. Europa macht 22,83 % aus, im Einklang mit Nachhaltigkeitszielen und strengen Produktstandards.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 4,3 %, wobei die Nachfrage durch kostenbewusste Flottenbetreiber, zunehmendes Reifenrecycling und regionale Aftermarket-Netzwerke angekurbelt wird.
- Schwere Nutzfahrzeuge dominieren die Segmentierung nach Fahrzeugtypen aufgrund von Langstreckenverschleißzyklen und hoher Karkassenrückgewinnung und machen den größten Volumenanteil aus.
- Die Pre-Cure-Runderneuerung führt das Prozesssegment an, da sie aufgrund der niedrigeren Einrichtungskosten und der weit verbreiteten Nutzung in unabhängigen Runderneuerungswerkstätten bevorzugt wird.
Markttreiber
Wachsende Präferenz für kostengünstige Reifenalternativen bei kommerziellen Flotten
Kommerzielle Flotten suchen konsequent nach Reifenlösungen, die Betriebskosten senken, ohne die Leistung zu beeinträchtigen. Runderneuerte Reifen bieten im Vergleich zu neuen Reifen einen niedrigeren Preis und unterstützen die Kostenkontrolle in Logistik- und Transportunternehmen. Flottenbetreiber profitieren, indem sie die Lebensdauer der Reifen durch Runderneuerungszyklen verlängern. Der Markt für runderneuerte Reifen profitiert von diesem Trend hin zu langfristiger Betriebseffizienz. Er bedient ein breites Anwendungsspektrum in Fracht-, Personen- und Bergbaufahrzeugen. Große Flottenbesitzer integrieren die Runderneuerung zunehmend in regelmäßige Wartungspläne. OEM-Partnerschaften mit Runderneuerern stärken ebenfalls die Beschaffungsplanung. Die Nachfrage bleibt stark in Sektoren, die auf Fahrzeuge mit hoher Laufleistung setzen.
- Zum Beispiel berichtet Michelin, dass ihre REMIX 2 runderneuerten Reifen eine Laufleistung von fast 95 % neuer Reifen bieten, während sie nur 60 % des Preises vergleichbarer neuer Reifen kosten.
Strengere Umweltvorschriften unterstützen weltweit Initiativen zum Reifenrecycling
Umweltbehörden fördern die Runderneuerung von Reifen, um Deponieabfälle und den Rohstoffabbau zu reduzieren. Vorschriften in Nordamerika und Europa ermutigen kommerzielle Flottenbetreiber, die Reifenentsorgung zu reduzieren. Der Markt für runderneuerte Reifen steht im Einklang mit globalen Nachhaltigkeitszielen, indem er den Kohlenstoff- und Materialfußabdruck minimiert. Er unterstützt die Ressourcenkreislaufwirtschaft durch die Rückgewinnung und Wiederverwendung von Karkassenmaterialien. Öffentliche Richtlinien bieten oft Anreize oder Vorgaben für die Runderneuerung in öffentlichen Verkehrsflotten. Diese Maßnahmen stärken die Herstellerverantwortung im Reifenlebenszyklusmanagement. Compliance-Anforderungen treiben auch Verbesserungen in Runderneuerungsstandards und Zertifizierungen voran. Marktteilnehmer erhalten regulatorische Unterstützung, um Sichtbarkeit und Wachstum zu verbessern.
Technologische Fortschritte bei Runderneuerungsausrüstung und Materialformulierungen
Fortlaufende Verbesserungen in der Runderneuerungstechnologie verbessern die Reifenleistung, Sicherheit und Zuverlässigkeit der Laufleistung. Laufflächen-Gummimischungen bieten jetzt besseren Grip und Verschleißfestigkeit, selbst unter anspruchsvollen Straßenbedingungen. Der Markt für runderneuerte Reifen profitiert von der Automatisierung in den Phasen des Schleifens, Aushärtens und der Inspektion. Dies ermöglicht eine gleichbleibende Ausgabequalität in hochvolumigen Runderneuerungsanlagen. Reifenhersteller arbeiten mit spezialisierten Mischungsanbietern zusammen, um die Leistung zu verbessern. Maschinelles Sehen und Qualitätssicherungssysteme erkennen jetzt Gehäuseschäden genauer. Moderne Runderneuerungen entsprechen den Standards neuer Reifen und gewinnen so das Vertrauen der Nutzer. Runderneuerer investieren weiterhin in Präzisionswerkzeuge und Innovationsmischungen.
- Zum Beispiel bietet Michelins X MULTI ENERGY D Pre-Mold Retread 25% längere Lebensdauer der Lauffläche durch Dual-Energie-Mischungstechnologie und 21/32 Zoll ursprüngliche Profiltiefe.
Flotten-Digitalisierung und datengetriebenes Lebenszyklus-Monitoring unterstützen die Runderneuerungsannahme
Digitale Plattformen ermöglichen es Flottenmanagern, den Reifenstatus zu verfolgen und Runderneuerungspläne zu optimieren. Reifenmanagementsysteme erkennen Verschleißmuster und helfen, Runderneuerungen im Voraus zu planen. Der Markt für runderneuerte Reifen profitiert von datenbasierten Entscheidungen zur Reifenwiederverwendung. Es reduziert Ausfallzeiten, indem Runderneuerungspläne mit der Fahrzeugverfügbarkeit abgestimmt werden. GPS- und Telematik-Tools unterstützen zusätzlich das Lebenszyklus-Monitoring der Reifen. Prädiktive Analysen helfen, die Gehäuse-Tauglichkeit und das Runderneuerungspotenzial zu bestimmen. Flottenbetreiber senken die Austauschfrequenz und Lagerkosten durch bessere Planung. Intelligentes Tracking sorgt für höhere Runderneuerungseffizienz in gemischten Fahrzeugflotten.
Markttrends
OEM-Partnerschaften mit Runderneuerern zur Bereitstellung integrierter Reifenlebenszyklus-Dienstleistungen
Erstausrüster arbeiten jetzt mit Runderneuerungsunternehmen zusammen, um gebündelte Reifenprogramme anzubieten. Dieser Trend ermöglicht es Endnutzern, neue Reifen und garantierte Runderneuerungsdienste unter einem einzigen Vertrag zu erhalten. Der Markt für runderneuerte Reifen passt sich den Kundenerwartungen an umfassende Lebenszyklusunterstützung an. Es stärkt die Nachmarktbindung und Markentreue für OEMs. Gebündelte Preismodelle ermöglichen eine bessere Kostenprognose für Flottenbetreiber. Unternehmen nutzen auch Co-Branding, um Runderneuerungsqualitätsstandards zu fördern. Die Integration hilft, die Rückgabe von Gehäusen und die Transportlogistik zu optimieren. Dieses Partnerschaftsmodell gewinnt in regionalen und nationalen Flottenverträgen an Bedeutung.
- Zum Beispiel brachte Bridgestone 2024 den Bandag BDR-AS3 Runderneuerungsreifen für Paketlieferflotten auf den Markt, der ein nicht-direktionales Profil mit 22/32 Zoll Tiefe aufweist und eine 18%ige Verbesserung des Verschleißes gegenüber dem vorherigen BDR-AS-Modell bietet.
Erweiterung der Runderneuerungsdienste in Bergbau-, Militär- und Luftfahrtsektoren
Die Nachfrage nach leistungsstarken Runderneuerungen erstreckt sich über kommerzielle Lkw hinaus in spezialisierte Branchen. Der Bergbausektor profitiert insbesondere von der Runderneuerung von Großreifenkalibern, um Ersatzkosten zu senken. Der Markt für runderneuerte Reifen bedient jetzt Militärflotten mit langlebigen, getesteten Runderneuerungen, die den Missionsstandards entsprechen. Er wächst auch in der Luftfahrt, wo zertifizierte Runderneuerungsanbieter strenge FAA- und EASA-Richtlinien erfüllen. Diese Sektoren suchen nach gleichbleibender Leistung unter hoher Belastung und variablen Gelände. Der Runderneuerungsprozess unterstützt die Wiederverwendbarkeit von Reifen, ohne die Sicherheit zu beeinträchtigen. Neue Zertifizierungen und segmentspezifische Mischungen unterstützen diesen Diversifizierungstrend.
Einsatz von nachhaltigen und biobasierten Mischungen in Laufflächen-Gummiformulierungen
Reifenrunderneuerer verlagern sich hin zu umweltfreundlichen Mischungen aus natürlichen oder recycelten Materialien. Dieser Trend hilft, die Abhängigkeit von erdölbasierten Rohstoffen zu verringern und gleichzeitig Nachhaltigkeitsziele zu unterstützen. Der Markt für runderneuerte Reifen profitiert von wachsenden Investitionen in grüne Chemie und sauberere Produktion. Er ermöglicht es Reifenherstellern, interne Ziele zur Kohlenstoffreduzierung zu erreichen. Bio-Öle und Silica-Alternativen verbessern die Laufflächenleistung und reduzieren Emissionen. Einige Lieferanten fördern jetzt Aushärtungsprozesse mit niedrigem VOC-Gehalt, um Umweltstandards zu erfüllen. Die Nachfrage von ESG-bewussten Käufern treibt diese Innovation voran. Grüne Mischungen werden schnell zu einem Unterscheidungsmerkmal in der Runderneuerungsqualität.
Zunahme von Runderneuerungs-Franchise-Modellen in Entwicklungsländern zur Skalenerweiterung
Franchise-basierte Expansion gewinnt bei führenden Runderneuerungsmarken, die in neue geografische Märkte eintreten, an Beliebtheit. Dieses Modell ermöglicht es lokalen Partnern, unter globalen Qualitätsstandards zu arbeiten und gleichzeitig technische Unterstützung zu erhalten. Der Markt für runderneuerte Reifen verzeichnet steigende Investitionen in Indien, Südostasien und Lateinamerika unter diesem Modell. Es hilft Marken, die Kontrolle über Prozessintegrität und Materialbeschaffung zu behalten. Franchising unterstützt eine einheitliche Markenpräsenz und Serviceverfügbarkeit. Neue Marktteilnehmer senken die Anlaufkosten und erhalten schnelleren Zugang zu etablierten Nachfrageclustern. Skalierbare Rahmenwerke verbessern die Replikation von Einrichtungen und die Schulung von Betreibern in unerschlossenen Gebieten.
- Zum Beispiel hat Goodyear sein Wingfoot Commercial Tire Systems-Franchise-Netzwerk in der Asien-Pazifik-Region, einschließlich Indien, erweitert, um Einrichtungen mit fortschrittlicher Runderneuerungstechnologie auszustatten, die auf die Verbesserung der Karkassennutzung in großvolumigen Betrieben abzielt.
Analyse der Marktchancen
Qualitätswahrnehmungslücke zwischen runderneuerten und neuen Reifen bei einigen Endverbrauchern
Viele Flottenbetreiber in kostenempfindlichen Regionen zögern immer noch, runderneuerte Reifen zu verwenden, aufgrund von Bedenken hinsichtlich der Leistung. Trotz Fortschritten in der Mischungsqualität und Prozessgenauigkeit stehen Runderneuerungen skeptisch gegenüber der Sicherheit unter schwierigen Fahrbedingungen. Der Markt für runderneuerte Reifen geht diese Wahrnehmungsherausforderung weiterhin durch Aufklärungsprogramme und Zertifizierungen an. Er leidet in Märkten, in denen informelle oder unregulierte Runderneuerungspraktiken bestehen. Endverbraucher assoziieren oft frühere Misserfolge mit der breiteren Kategorie der Runderneuerung. Der begrenzte Zugang zu hochwertigen Karkassenbeständen schwächt ebenfalls die Produktzuverlässigkeit. Die Überbrückung der Vertrauenslücke bleibt entscheidend für das Marktwachstum. Investitionen in Tests, Nachverfolgung und Branding werden dazu beitragen, das Vertrauen der Käufer zu stärken.
Volatilität der Rohstoffkosten und Einschränkungen bei der Verfügbarkeit gebrauchter Karkassen
Die Preisgestaltung für Laufflächenkautschuk ist empfindlich gegenüber Schwankungen bei Naturkautschuk und erdölbasierten Rohstoffen. Preisinstabilität wirkt sich auf die Gewinnmargen unabhängiger Runderneuerer ohne Möglichkeiten zum Großeinkauf aus. Der Markt für runderneuerte Reifen sieht sich auch ungleichmäßigem Zugang zu hochwertigen gebrauchten Karkassen gegenüber, insbesondere in aufstrebenden Volkswirtschaften. Er ist abhängig von der Verfügbarkeit solider Karkassen von Flotten, die ein strukturiertes Reifenmanagement verfolgen. Störungen in Sammelnetzwerken oder unsachgemäße Handhabung verringern die Rückgewinnungsraten von Karkassen. Größere Flotten verwenden Karkassen oft intern wieder, was das Angebot für kleine Runderneuerer einschränkt. Materialkosteninflation und inkonsistente Rohstoffqualität begrenzen die Produktionsplanung und Skalierbarkeit.
Marktchancen
Von der Regierung geführte Programme zur Förderung der Runderneuerung von Reifen in öffentlichen Verkehrsflotten
Regierungen in Asien, Lateinamerika und Afrika setzen Vorgaben um, um die Runderneuerung von Reifen in öffentlichen Bussen und Frachtfahrzeugen zu unterstützen. Diese Programme zielen darauf ab, den Import neuer Reifen zu reduzieren und das Abfallvolumen zu verringern. Der Markt für runderneuerte Reifen profitiert von den Verpflichtungen der öffentlichen Flotten und strukturierten Beschaffungszyklen. Er erhält auch technische Anleitung und finanzielle Unterstützung zur Verbesserung der Produktionsstandards. Die Zusammenarbeit zwischen öffentlichem und privatem Sektor beim Aufbau von Runderneuerungsanlagen erhöht die lokale Kapazität. Diese Initiativen fördern die langfristige Akzeptanz, insbesondere in Städten mit steigender Anzahl von Busflotten.
Digitale Überwachungstools schaffen neuen Wert für Tier-2- und Tier-3-Runderneuerer
Erschwingliche Plattformen zur Reifennachverfolgung ermöglichen es nun kleinen und mittelgroßen Runderneuerern, digitale Lebenszyklusberichte anzubieten. Dieser Wandel verbessert die Sichtbarkeit der Dienstleistungen und stimmt die Produktangebote mit den Erwartungen der Flotten ab. Der Markt für runderneuerte Reifen nutzt diese digitalen Werkzeuge, um Servicelücken zu schließen und die Kundenbindung zu verbessern. Er gewinnt auch Einblicke in Verschleißraten, Rücklaufzyklen und Gehäusenutzungstrends. Kleinere Runderneuerer können nun mit größeren Netzwerken konkurrieren, indem sie Leistungstransparenz und prädiktive Analysen nutzen.
Marktsegmentierungsanalyse:
Nach Fahrzeugtyp
Personenkraftwagen verwenden runderneuerte Reifen in geringen Mengen, hauptsächlich in aufstrebenden Regionen mit kostenbewussten Verbrauchern. Die Nachfrage nach Runderneuerungen ist bei schweren Nutzfahrzeugen am höchsten, da sie im Langstreckenbetrieb eingesetzt werden und gleichmäßige Verschleißmuster aufweisen. Diese Fahrzeuge erzielen hohe Rückgewinnungsraten für Gehäuse und strukturierte Wartungspläne, was sie ideal für die Runderneuerung macht. Leichte Nutzfahrzeuge tragen ebenfalls zu steigenden Volumina bei, insbesondere in städtischen Logistik- und E-Commerce-Flotten. Geländefahrzeuge im Bergbau- und Bausektor verlassen sich auf Runderneuerungen, um die Kosten für den Reifenersatz unter rauen Bedingungen zu senken. Der Markt für runderneuerte Reifen unterstützt alle vier Fahrzeugklassen, wobei schwere Lkw aufgrund von Kosten- und Laufleistungsoptimierung führend sind.
- Zum Beispiel ist Goodyears UniCircle® Endurance® LHD-Runderneuerung für Langstrecken-Nutzfahrzeuge konzipiert, mit Fokus auf Haltbarkeit und verlängerte Laufleistung, um Flottenbetreibern zu helfen, eine konsistente Leistung und niedrigere Lebenszykluskosten zu erreichen.
Nach Verfahrenstyp
Die Vorvulkanisation dominiert aufgrund niedrigerer Gerätekosten und betrieblicher Flexibilität. Sie ermöglicht die zentrale Produktion von Laufstreifen-Gummi und unterstützt eine gleichbleibende Qualität und Prozesskontrolle. Die Formvulkanisation wird von größeren Einrichtungen und OEM-ausgerichteten Runderneuerern bevorzugt, die eine engere Leistungsanpassung erfordern. Die Formvulkanisation bietet eine präzise Nachbildung des Profilmusters, erfordert jedoch höhere Investitionen. Die Kategorie „Andere“ umfasst fortschrittliche Hybrid- oder kundenspezifische Techniken, die in spezialisierten Segmenten an Bedeutung gewinnen. Jeder Verfahrenstyp bedient unterschiedliche Kapazitätsskalen und Produktqualitätsstufen. Dies ermöglicht es dem Markt, sowohl industrielle Großabnehmer als auch kleine regionale Anbieter effektiv zu unterstützen.
Nach Vertriebskanal
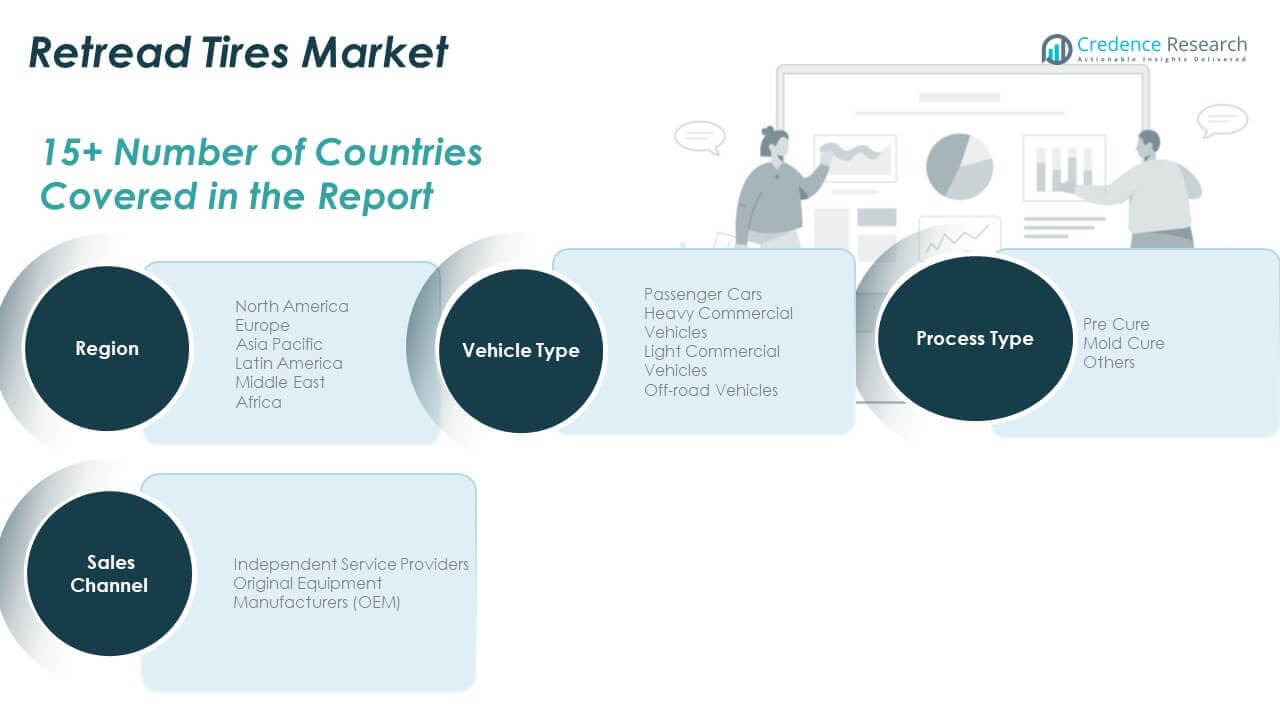
Unabhängige Dienstleister dominieren den globalen Volumenanteil, insbesondere in kostenempfindlichen und ländlichen Gebieten. Diese Anbieter bieten flexible Preisgestaltung und lokalisierte Karkassenrückgewinnung. OEM-ausgerichtete Runderneuerer konzentrieren sich auf Markenkonsistenz, Garantiesupport und nationale Verträge. Der OEM-Kanal wächst in städtischen und flottenintensiven Märkten, wo Markenpräferenz und Lebenszyklus-Sicherheit wichtig sind. Er fügt durch integrierte Reifenüberwachung und Rückführlogistik Mehrwert hinzu. Der Markt für runderneuerte Reifen balanciert beide Kanäle aus, um den Zugang zu Dienstleistungen über verschiedene Benutzersegmente hinweg sicherzustellen, von Einzelwagenbesitzern bis hin zu multinationalen Frachtführern.
- Zum Beispiel verwendet Michelins REMIX-Runderneuerungssystem fortschrittliche Verbindungstechnologie und karkassenspezifische Verarbeitung, um kommerziellen Flotten eine Leistung nahe an neuen Reifen zu ermöglichen, während die digitale Rückverfolgbarkeit von runderneuerten Karkassen über Servicezyklen hinweg unterstützt wird.
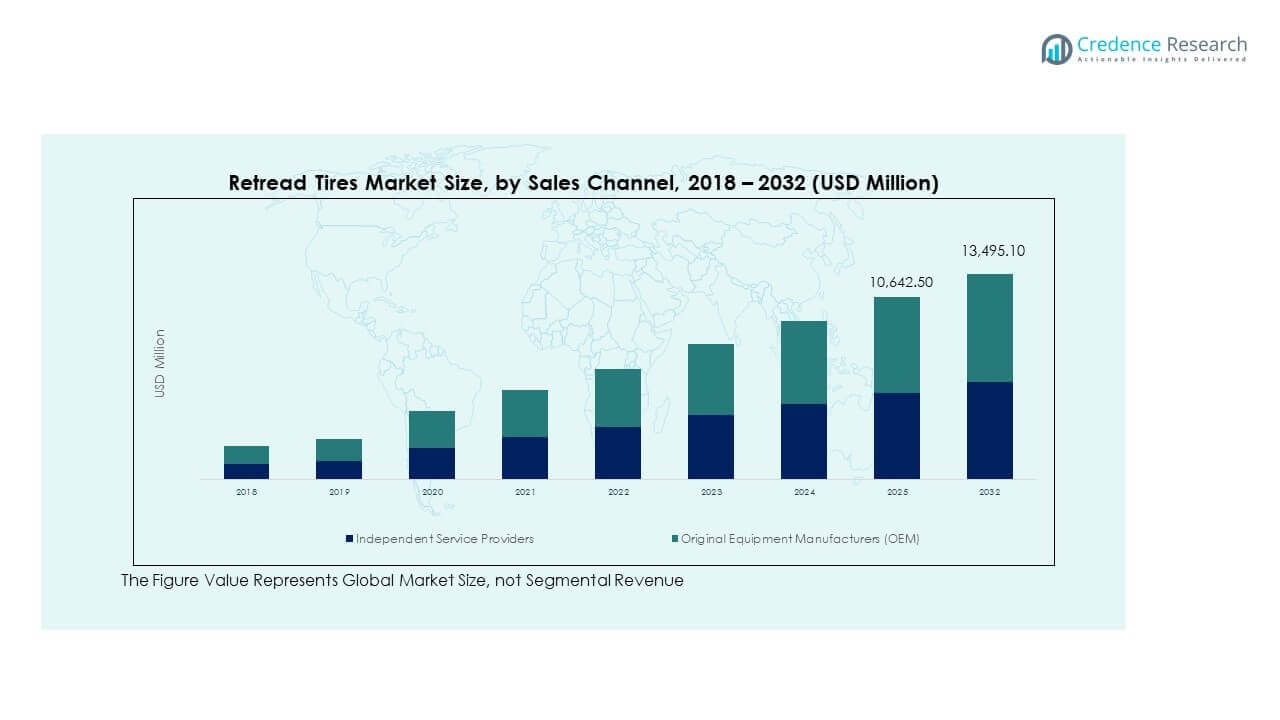
Segmentierung:
Nach Fahrzeugtyp
- Personenkraftwagen
- Schwere Nutzfahrzeuge
- Leichte Nutzfahrzeuge
- Geländefahrzeuge
Nach Verfahrenstyp
- Vulkanisation vor Ort
- Formvulkanisation
- Andere
Nach Vertriebskanal
- Unabhängige Dienstleister
- Originalgerätehersteller (OEM)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der Markt für runderneuerte Reifen in Nordamerika wurde 2018 auf 2.755,20 Millionen USD geschätzt und soll bis 2024 auf 2.920,32 Millionen USD und bis 2032 auf 3.806,99 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,5 % während des Prognosezeitraums. Nordamerika hält 2024 etwa 28,25 % des globalen Marktanteils. Die starke Akzeptanz bei kommerziellen Lkw-Flotten und im öffentlichen Verkehr treibt die Nachfrage an. Die Region profitiert von einer ausgereiften Runderneuerungsinfrastruktur, strukturierter Karkassenrückgewinnung und regulatorischer Unterstützung für das Recycling. Flotten priorisieren Kostenkontrolle durch Runderneuerungsprogramme, die in das Flottenmanagement integriert sind. Hohe Bewusstseins- und strenge Produktsicherheitsstandards unterstützen eine gleichbleibende Qualität. Runderneuerer in den USA arbeiten oft unter OEM-Allianzen, um Markenkontinuität zu gewährleisten. Mexiko und Kanada tragen durch die Expansion von Logistikflotten zum grenzüberschreitenden Wachstum bei. Es gewinnt weiterhin an Bedeutung bei nachhaltigkeitsorientierten Beschaffungen.
Europa
Die Marktgröße für runderneuerte Reifen in Europa wurde 2018 auf 2.289,60 Millionen USD geschätzt und soll bis 2024 auf 2.358,97 Millionen USD und bis 2032 auf 2.891,36 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,6 % im Prognosezeitraum. Europa macht etwa 22,83 % des weltweiten Umsatzes im Jahr 2024 aus. Die Region folgt den Rahmenbedingungen der Kreislaufwirtschaft, die gut mit der Runderneuerung von Reifen übereinstimmen. Deutschland, Frankreich und Italien sind Schlüsselmärkte, angetrieben durch Frachtvorschriften und Ziele zur Kohlenstoffreduzierung. Die Produktzertifizierung nach ECE R109 gewährleistet die Einhaltung von Sicherheitsstandards in allen Mitgliedstaaten. Sie unterstützt die Runderneuerung öffentlicher Flotten durch kommunale Verträge und Anreizprogramme. Die kommerzielle Einführung wird von Ferntransporteuren vorangetrieben, die Kosten- und Umweltvorteile suchen. Die begrenzte Verfügbarkeit von Rohstoffen steigert das Interesse an der Wiederverwendung von Karkassen. Regionale Runderneuerer investieren in die Standardisierung von Prozessen, um Qualitätsstandards zu halten.
Asien-Pazifik
Die Marktgröße für runderneuerte Reifen im Asien-Pazifik-Raum wurde 2018 auf 3.425,28 Millionen USD geschätzt und soll bis 2024 auf 3.799,24 Millionen USD und bis 2032 auf 5.318,43 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,3 % im Prognosezeitraum. Der Asien-Pazifik-Raum hält 2024 den größten Anteil mit 36,76 %. China und Indien führen das Volumen aufgrund der expansiven Fracht-, Bau- und Bergbausektoren an. Starke Aftermarket-Netzwerke und niedrigere Runderneuerungskosten unterstützen die breite Einführung. Der Markt profitiert von der Verfügbarkeit gebrauchter Karkassen durch informelle Sammelkanäle. Das Wachstum wird auch durch staatlich geführte Programme zur Elektrifizierung des Transports gefördert, die bestehende Reifenressourcen wiederverwenden. Japan und Südkorea folgen Premium-Runderneuerungspraktiken mit OEM-Partnerschaften. Südostasien bietet Expansionspotenzial aufgrund des Wachstums der städtischen Logistik. Lokale Akteure konzentrieren sich auf kostengünstige Formen- und Vorhärtungsoptionen.
Lateinamerika
Die Marktgröße für runderneuerte Reifen in Lateinamerika wurde 2018 auf 556,80 Millionen USD geschätzt und soll bis 2024 auf 593,07 Millionen USD und bis 2032 auf 713,49 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,4 % im Prognosezeitraum. Lateinamerika trägt 2024 etwa 5,74 % zum weltweiten Marktumsatz bei. Brasilien führt die Nutzung von Runderneuerungen aufgrund seines umfangreichen Straßengüterverkehrsökosystems an. Wirtschaftlicher Druck auf Flottenbetreiber unterstützt die hohe Abhängigkeit von Runderneuerungslösungen. Unabhängige Dienstleister dominieren die Versorgungsstruktur in den meisten Ländern. Öffentliche Flotten, insbesondere Busse, halten strukturierte Runderneuerungszyklen aufrecht. Informelle Runderneuerer stellen Herausforderungen bei der Durchsetzung von Qualitätsstandards dar. Lokale Vorschriften verbessern sich, um Sicherheitsnormen zu standardisieren. Argentinien und Chile bieten ebenfalls Wachstum durch Unterstützung von Bergbau- und Industriefahrzeugflotten.
Mittlerer Osten
Die Marktgröße für runderneuerte Reifen im Mittleren Osten wurde 2018 auf 364,80 Millionen USD geschätzt und soll bis 2024 auf 367,82 Millionen USD und bis 2032 auf 433,27 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 2,1 % im Prognosezeitraum. Die Region hält 2024 einen Marktanteil von 3,56 %. Flottenoperationen in der Logistik, im Bauwesen und im Öltransport unterstützen die Nachfrage nach Runderneuerungen. Die VAE und Saudi-Arabien führen die Einführung aufgrund wachsender Infrastrukturinvestitionen an. Runderneuerer bedienen kostenempfindliche Betreiber durch lokale Dienstleistungen. Die begrenzte Rohstoffproduktion fördert die Wiederverwendung und Rückgewinnung von Karkassen. Sie unterstützt Nachhaltigkeitsmandate im Rahmen nationaler Entwicklungspläne. Der Import neuer Reifen macht die Runderneuerung zu einer kostensparenden Maßnahme. OEM-Partnerschaften sind begrenzt, werden aber voraussichtlich expandieren.
Afrika
Der Markt für runderneuerte Reifen in Afrika wurde 2018 mit 208,32 Millionen USD bewertet und soll bis 2024 auf 294,56 Millionen USD und bis 2032 auf 331,56 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 1,1 % während des Prognosezeitraums. Afrika macht 2024 etwa 2,85 % des globalen Marktes aus. Der Markt wird von kostenbewussten Flottenbesitzern im öffentlichen und Güterverkehr angetrieben. Südafrika führt mit etablierten Netzwerken für Runderneuerungsdienste. Viele Länder sind auf den Import gebrauchter Reifen angewiesen, was die Runderneuerung zu einer wesentlichen Erweiterungsstrategie macht. Die Präsenz des informellen Sektors beeinflusst Standardisierung und Sicherheit. Er entwickelt sich weiter durch Unterstützung regionaler Entwicklungsprogramme. Wachsende Aktivitäten im Straßengüterverkehr erhöhen den Reifenverschleiß und schaffen langfristige Möglichkeiten für die Runderneuerung. Ägypten und Nigeria zeigen durch die Modernisierung privater Flotten ein steigendes Potenzial.
Analyse der Hauptakteure:
- Bridgestone Corporation (Bandag Retreads)
- Michelin (Michelin Retread Technologies)
- Goodyear Tire & Rubber Company
- Continental AG (ContiLifeCycle)
- Marangoni S.p.A.
- Tire Group International (TGI)
- Nokian Tyres
- Oliver Rubber Company
- Kraiburg Austria GmbH & Co. KG
- REMA TIP TOP AG
- Vipal Rubber
- Hawkinson Tire & Retreading
Wettbewerbsanalyse:
Der Markt für runderneuerte Reifen zeigt eine moderate Konsolidierung, wobei globale Reifenhersteller und spezialisierte Runderneuerungsunternehmen in verschiedenen Regionen konkurrieren. Führende Akteure wie Bridgestone, Michelin und Goodyear nutzen starke OEM-Netzwerke, proprietäre Laufflächenmischungen und zertifizierte Runderneuerungssysteme, um langfristige Flottenverträge zu sichern. Dies begünstigt Unternehmen, die sowohl die Karkassenversorgung als auch die Runderneuerungsprozesse kontrollieren. Mittelständische Unternehmen konkurrieren durch regionale Reichweite, Preisflexibilität und Service-Reaktionsfähigkeit. Unabhängige Runderneuerer bleiben in kostenempfindlichen Märkten durch lokale Betriebe und schnellere Durchlaufzeiten relevant. Die Einführung von Technologien in der Qualitätsprüfung und Prozessautomatisierung schafft Differenzierung. Der strategische Fokus liegt weiterhin auf der Erweiterung von Franchise-Netzwerken, der Stärkung von Vertriebspartnerschaften und der Abstimmung der Angebote mit Nachhaltigkeitszielen. Die Wettbewerbsintensität nimmt im asiatisch-pazifischen Raum aufgrund fragmentierter Versorgung und steigender Nachfrage zu. Unternehmen mit starkem Markenvertrauen und Prozesskonsistenz behalten einen klaren Vorteil in den Segmenten für Nutzfahrzeuge.
Neueste Entwicklungen:
- Im Juli 2024 brachte Bridgestone Corporation (Bandag Retreads) den BDR-AS3-Runderneuerungsreifen auf den Markt, der für Paket- und Lieferanwendungen sowie die letzte Meile konzipiert ist. Dieses Profil bietet eine verbesserte Laufleistung und Kosten pro Meile für Lieferkettenflotten.
- Im Mai 2024 schloss Tireco die Übernahme der Retread Tire Company ab und erweiterte damit seine Produktionskapazität und Marktpräsenz im Osten der Vereinigten Staaten, um gewerbliche und Flottenkunden besser bedienen zu können.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeugtyp, Prozesstyp und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- OEM-Runderneuerungspartnerschaften werden sich in Nordamerika und Europa ausweiten, um lebenszyklusbasierte Reifendienstleistungen anzubieten.
- Asien-Pazifik wird aufgrund steigender Logistik- und Offroad-Flottenaktivitäten die höchste Wachstumszone bleiben.
- Regierungsmandate zum Recycling werden die breitere Nutzung von Runderneuerungen im öffentlichen Verkehr und in kommunalen Flotten fördern.
- Technologische Aufrüstungen bei Laufflächen-Gummi und Vulkanisierungsgeräten werden die Zuverlässigkeit und Traktion von Runderneuerungen verbessern.
- Kostengünstige Runderneuerungsmodelle werden in Lateinamerika und Afrika wachsen, angeführt von lokalen Dienstleistern.
- ESG-Ziele werden Flottenbetreiber dazu drängen, Runderneuerungen als kohlenstoffsparende Alternative zu neuen Reifen zu übernehmen.
- Franchise-Modelle werden globalen Akteuren helfen, fragmentierte regionale Märkte mit Qualitätskontrolle zu betreten.
- Datenunterstützte Gehäuseverfolgung wird die Runderneuerungsplanung und Lebenszyklusplanung in großen Flotten verbessern.
- Sicherheitszertifizierungen und Produktnachverfolgbarkeit werden in entwickelten Regionen entscheidend für Marktanteile.
- Unternehmen werden in grüne Laufflächenmischungen und nachhaltige Verarbeitung investieren, um regulatorische Normen zu erfüllen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Runderneuerte Reifen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Runderneuerte Reifen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Runderneuerte Reifen hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Runderneuerte Reifen antreiben?
Wer sind die führenden Unternehmen im Markt für Runderneuerte Reifen?
Welche Region hatte 2024 den größten Anteil am Markt für Runderneuerte Reifen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Runderneuerte Reifen Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Runderneuerte Reifen Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,333.98 million → 2032: USD 13,495.10 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Runderneuerte Reifen Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Runderneuerte Reifen Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Runderneuerte Reifen Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Runderneuerte Reifen Markt Market Drivers
- 3.3 Runderneuerte Reifen Markt Market Restraints & Challenges
- 3.4 Runderneuerte Reifen Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Runderneuerte Reifen Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Runderneuerte Reifen Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Runderneuerte Reifen Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Runderneuerte Reifen Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Runderneuerte Reifen Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Runderneuerte Reifen Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Runderneuerte Reifen Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Runderneuerte Reifen Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Runderneuerte Reifen Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Runderneuerte Reifen Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Runderneuerte Reifen Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Runderneuerte Reifen Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Runderneuerte Reifen Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Runderneuerte Reifen Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Runderneuerte Reifen Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Runderneuerte Reifen Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Runderneuerte Reifen Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Runderneuerte Reifen Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Runderneuerte Reifen Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
