
Marktübersicht
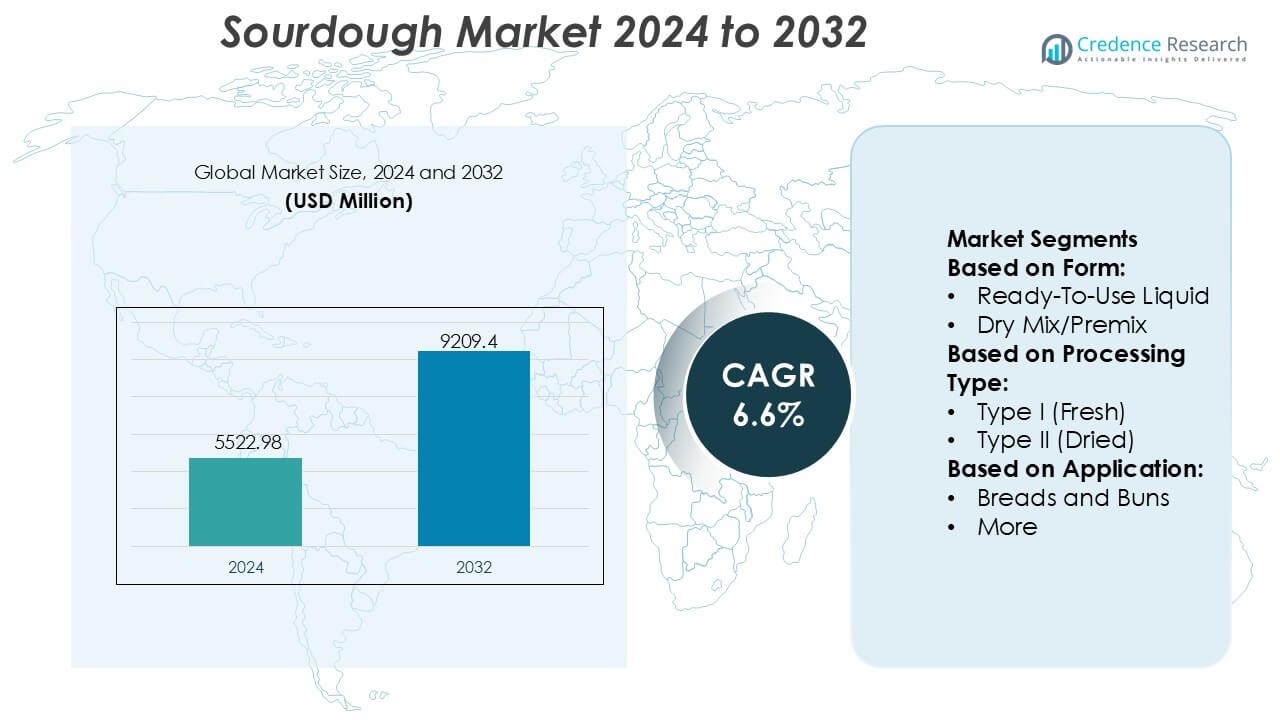
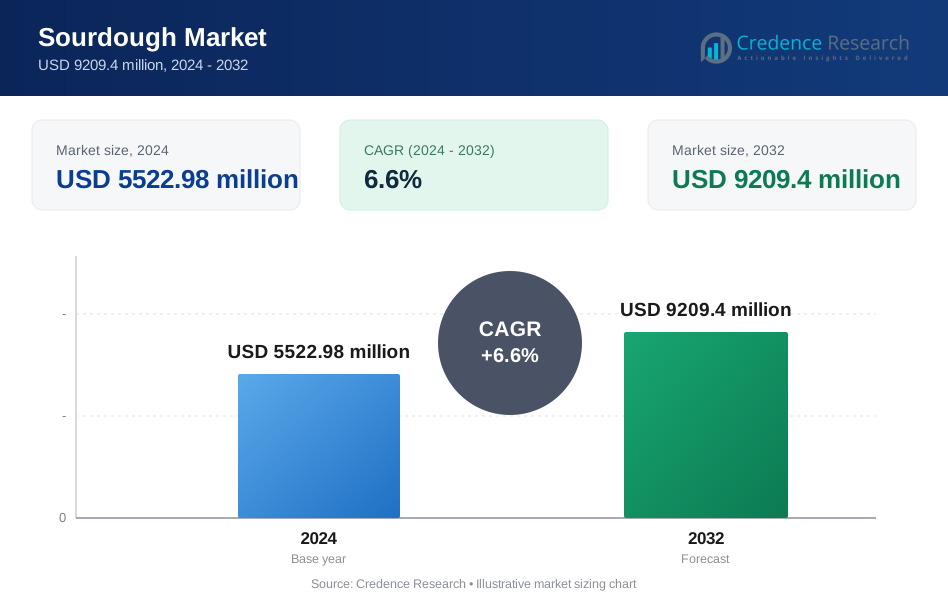
Die Größe des Sauerteigmarktes wurde im Jahr 2024 auf 5522,98 Millionen USD geschätzt und wird voraussichtlich bis 2032 9209,4 Millionen USD erreichen, mit einer CAGR von 6,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Sauerteigmarktgröße 2024 | 5522,98 Millionen USD |
| Sauerteigmarkt, CAGR | 6,6% |
| Sauerteigmarktgröße 2032 | 9209,4 Millionen USD |
Der Sauerteigmarkt zeichnet sich durch eine Mischung aus globalen Fermentationsspezialisten, industriellen Bäckereien und handwerklichen Produzenten aus, die gemeinsam Produktinnovationen, Qualitätskonsistenz und großflächige Kommerzialisierung prägen. Führende Unternehmen stärken das Marktwachstum durch Investitionen in kontrollierte Fermentationssysteme, gebrauchsfertige Starterkulturen und erweiterte Premium-Brot-Portfolios, die der Nachfrage nach Clean-Label-Produkten entsprechen. Europa bleibt der dominierende regionale Markt mit einem genauen Anteil von 38 %, unterstützt durch starke handwerkliche Traditionen, eine ausgereifte Bäckereiinfrastruktur und eine tiefe Verbraucherpräferenz für natürlich fermentierte Brotsorten. Der Schwerpunkt der Region auf Qualität durch lange Fermentation, authentischen Geschmack und fortschrittliche Produktionsfähigkeiten stärkt weiterhin ihre wettbewerbsfähige Führungsrolle.
Markteinblicke
- Der Sauerteigmarkt wurde im Jahr 2024 auf 5522,98 Millionen USD geschätzt und soll bis 2032 9209,4 Millionen USD erreichen, was einer CAGR von 6,6 % entspricht.
- Starkes Marktwachstum wird durch die steigende Nachfrage nach Clean-Label-Produkten, die zunehmende Präferenz für natürliche Fermentation und die zunehmende Verbreitung gebrauchsfertiger Starterkulturen in industriellen Bäckereien angetrieben.
- Trends heben die schnelle Premiumisierung von Broten hervor, wobei handwerkliche und lang fermentierte Formate an Bedeutung gewinnen und durch Geschmacksintensität, Textur und ernährungsphysiologische Attraktivität die Wettbewerbsdifferenzierung prägen.
- Der Wettbewerb intensiviert sich, da Produzenten in kontrollierte Fermentationstechnologien und diversifizierte sauerteigbasierte Produktlinien investieren, während kleinere handwerkliche Marken die Authentizität des Marktes erhöhen.
- Europa führt mit einem genauen Anteil von 38 %, angetrieben durch etablierte Bäckereitraditionen, während das Brotsortiment den dominierenden Anwendungsanteil hält, aufgrund der hohen Konsumhäufigkeit und der starken Präferenz für natürlich fermentierte Backwaren.
Marktsegmentierungsanalyse:
Nach Form
Die gebrauchsfertige flüssige Form dominiert den Sauerteigmarkt mit einem geschätzten Anteil von 54–56 %, angetrieben durch die steigende Verbreitung unter kommerziellen Bäckereien, die eine konsistente Fermentationsleistung und reduzierte Vorbereitungszeit suchen. Ihre aktive mikrobielle Stabilität, einfache Dosierung und Eignung für großflächige automatisierte Teigsysteme stärken ihre Führungsposition. Trockenmischungen oder Vormischungen expandieren stetig aufgrund der längeren Haltbarkeit und kosteneffizienten Transportmöglichkeiten, was kleine Bäckereien und Hobbybäcker anzieht; jedoch begrenzt ihre geringere mikrobielle Aktivität im Vergleich zu flüssigen Kulturen die Durchdringung in handwerklichen und industriellen Anwendungen, die eine robuste Geschmacksentwicklung und kontrollierte Säure erfordern.
- Zum Beispiel, Gold Coast Baking Company in Südkalifornien, nicht das Unternehmen in Queensland). Diese Seite behauptet, täglich 1 Million Einheiten an über 14.000 Standorte zu liefern, 500.000+ Pfund Mehl pro Woche und Lieferung an 14K+ Standorte.
Nach Verarbeitungstyp
Typ I (frischer Sauerteig) bleibt die dominierende Verarbeitungskategorie mit einem Anteil von 51–53%, unterstützt durch seine kontinuierliche Fermentationsmethode, die ein überlegenes Aroma, verbesserte Krusteneigenschaften und verbesserte Verdaulichkeit bietet, die in der Premium- und handwerklichen Brotproduktion hoch geschätzt werden. Typ II (getrockneter) Sauerteig gewinnt in verpackten Bäckereisegmenten an Bedeutung aufgrund der bequemen Handhabung, langen Lagerstabilität und reduzierten mikrobiellen Variabilität. Aufkommende Typ III und andere hybride Verarbeitungsinnovationen stärken die Diversifizierung, aber ihre Akzeptanz bleibt vergleichsweise geringer, da Hersteller weiterhin die Authentizität und sensorische Tiefe priorisieren, die mit Typ I-Systemen verbunden sind.
- Zum Beispiel dokumentiert Josey Baker Bread, dass sein Sauerteigprozess einen täglich aufgefrischten, stark hydratisierten 100% Vollkorn-Roggenstarter und eine lange Fermentationszeit nutzt.
Nach Anwendung
Brote und Brötchen stellen das führende Anwendungssegment mit einem dominierenden Anteil von 62–64% dar, angetrieben durch die wachsende Verbraucherpräferenz für natürliche Triebmittel, verbesserte Haltbarkeit und verbesserte Nährstoffprofile wie bessere Verdaulichkeit und reduzierte glykämische Reaktion. Industrielle Bäckereien integrieren Sauerteig, um Mainstream-Brotlinien zu differenzieren und den Erwartungen an saubere Etiketten gerecht zu werden. Andere Anwendungen wie Cracker, Pizzaböden, Pfannkuchen und Spezialbackwaren wachsen stetig, da Gastronomiebetriebe und Hersteller verpackter Waren den Geschmacksreichtum und die Textur verbessern. Dennoch sorgt die starke funktionale Leistung und die breite Konsumhäufigkeit von Broten für ihre anhaltende Dominanz auf den globalen Märkten.
Wichtige Wachstumstreiber
Steigende Verbrauchernachfrage nach sauberen Etiketten und natürlicher Fermentation
Die wachsende Vorliebe für minimal verarbeitete Lebensmittel stärkt die Nachfrage nach Sauerteig aufgrund seines natürlichen Fermentationsprozesses, des Fehlens chemischer Zusatzstoffe und der verbesserten Verdaulichkeit. Verbraucher erkennen zunehmend die ernährungsphysiologischen Vorteile von Sauerteig, einschließlich verbesserter Mineralstoffverfügbarkeit und reduzierter Glutenintensität, was die Akzeptanz in Premium- und Mainstream-Bäckereikategorien vorantreibt. Marken nutzen die Positionierung mit sauberen Etiketten, um Produktportfolios zu differenzieren und die Kundenbindung zu stärken. Die zunehmende Bekanntheit durch Einzelhandel, Gastronomie und digitale Plattformen verstärkt den Marktschwung und ermutigt Hersteller, Produktionskapazitäten zu skalieren und Formulierungen zu diversifizieren.
- Zum Beispiel hat sich Puratos verpflichtet, die Biodiversität von Sauerteig zu bewahren. Das Institut beherbergt eine eigene Bibliothek mit 153 verschiedenen Sauerteigkulturen und analytischer Kapazität für über 1.500 isolierte Stämme, die eine systematische Untersuchung von Fermentationsverhalten, Verdauungseffekten, Haltbarkeit, Geschmacksentwicklung und Ernährungsergebnissen ermöglichen.
Erweiterung von handwerklichen und Premium-Bäckereiprodukten
Der Aufstieg von handwerklichen Bäckereien und speziellen Brotformaten fördert die Verbreitung von Sauerteig erheblich, da Produzenten authentischen Geschmack, Krustenqualität und lange Fermentationsprofile priorisieren, die bei Premium-Konsumenten Anklang finden. Das Wachstum in Gourmet-Einzelhandelskanälen und gehobenen Cafés stärkt die Nachfrage nach handgefertigten Sauerteigsorten. Industrielle Bäckereien integrieren von Handwerk inspirierten Techniken, um Premium-Merkmale in großem Maßstab zu replizieren und die Produktreichweite zu erweitern. Die Globalisierung der europäischen Brotkultur beschleunigt die Marktexpansion weiter und ermutigt Lieferanten, in aktive Kulturen, fortschrittliche Fermentationskontrolle und innovative flüssige Starter-Systeme zu investieren.
- Zum Beispiel ersetzte Alpha Baking 22 Diesel-Lkw durch mit Propan betriebene Lieferwagen (Klasse 4), um laut einer Studie des Argonne National Laboratory im Rahmen des Clean Cities-Programms des US-Energieministeriums die Treibhausgasemissionen zu reduzieren.
Erhöhte industrielle Nutzung zur Verlängerung der Haltbarkeit und Verbesserung der Textur
Hersteller setzen zunehmend Sauerteig als funktionelle Zutat ein, um die Teigrheologie zu verbessern, die Produktweichheit zu erhöhen und die Haltbarkeit ohne künstliche Konservierungsstoffe zu verlängern. Seine Fähigkeit, das Altbackenwerden zu reduzieren, die Krümelstruktur zu verbessern und die Geschmacksbeständigkeit zu erhöhen, unterstützt den starken Einsatz in verpackten Broten, Brötchen und tiefgekühlten Backwaren. Industrielle Bäckereien integrieren kontrollierte Sauerteigfermentationssysteme, um die Produktionskonsistenz zu optimieren und Abfall zu reduzieren. Die Nachfrage wächst sowohl in reifen als auch in aufstrebenden Märkten, angetrieben von den Erwartungen der Verbraucher an hochwertige Backwaren mit länger anhaltender Frische.
Wichtige Trends & Chancen
Wachstum bei Hybrid- und Spezial-Sauerteig-Innovationen
Hersteller investieren in hybride Sauerteigformulierungen – die traditionelle Fermentation mit Enzymen, Spezialgetreide und Nährstoffverstärkern kombinieren –, um den sich entwickelnden Ernährungspräferenzen gerecht zu werden. Das steigende Interesse an ballaststoffreichen, glutenreduzierten und proteinangereicherten Backwaren schafft Möglichkeiten für differenzierte Produktentwicklungen. Innovationen wie Quinoa-, Roggen-, Dinkel- und Urkorn-Sauerteige verbessern die Geschmacksvielfalt und erweitern das Premium-Angebot. Erweiterte F&E-Fähigkeiten ermöglichen es Unternehmen, stabile flüssige und getrocknete Kulturen zu kommerzialisieren, die auf spezifische Teigsysteme zugeschnitten sind und eine tiefere Durchdringung sowohl im kommerziellen als auch im Heimbacksegment unterstützen.
- Zum Beispiel produziert Truckee Sourdough durchschnittlich 10.000 Laibe pro Tag und bietet eine vielfältige Auswahl an Sauerteigbroten, Brötchen und geschnittenen Broten für den kommerziellen Verbrauch und Großhandelskunden in der Region an.
Erweiterung der Sauerteiganwendungen über Brot hinaus
Die Vielseitigkeit von Sauerteig fördert neue Wachstumschancen in Pizzaböden, Crackern, Tortillas, Gebäck und Snackformaten. Gastronomiebetriebe nutzen Sauerteig, um Textur und Geschmack zu verbessern und gleichzeitig der steigenden Nachfrage nach handwerklichen Angeboten gerecht zu werden. Verpackungslebensmittelunternehmen führen sauerteigbasierte Convenience-Formate ein, die gesundheitsbewusste und premiumorientierte Verbraucher ansprechen. Die zunehmende Beliebtheit globaler Fusionsbackwaren unterstützt die Kategoriediversifizierung und motiviert Hersteller, Fermentationstechnologien zu verbessern und leistungsstarke Kulturen bereitzustellen, die für verschiedene Anwendungen maßgeschneidert sind.
- Zum Beispiel entwirft, produziert und vertreibt Sunrise Medical sowohl manuelle als auch elektrische Rollstühle weltweit. Das Unternehmen hat Produktionsstätten in 10 Ländern und verkauft seine Produkte in über 130 Ländern.
Wichtige Herausforderungen
Hohe Produktionskosten und lange Fermentationsanforderungen
Die Herstellung von Sauerteig umfasst eine verlängerte Fermentation, klimatisierte Umgebungen und kontinuierliche Pflege des Starters, was zu höheren Betriebskosten im Vergleich zum herkömmlichen Backen mit Hefe führt. Industrielle Produzenten stehen vor der Herausforderung, die handwerkliche Qualität mit der Effizienz der Durchsatzleistung in Einklang zu bringen, insbesondere bei der Skalierung von Langzeitfermentationsprotokollen. Kleinere Bäckereien kämpfen oft mit dem ressourcenintensiven Umgang mit aktiven Kulturen, was die Produktvielfalt und Produktionsmengen einschränkt. Diese Faktoren schaffen Barrieren für kostenempfindliche Märkte und verlangsamen die Einführung in Regionen, in denen schnelle Backmethoden dominieren.
Variabilität der Fermentationsleistung und Konsistenz der Qualität
Die mikrobielle Komplexität von Sauerteig führt zu Variabilität in Säuregehalt, Aroma und Teigleistung, was betriebliche Herausforderungen für Großbäckereien darstellt, die eine einheitliche Produktion anstreben. Schwankungen in Temperatur, Hydratationsgrad und Starteraktivität erhöhen das Risiko von Chargeninkonsistenzen, was sich auf die Haltbarkeit und die Textur des Endprodukts auswirkt. Produzenten investieren in standardisierte getrocknete oder flüssige Kulturen, um die Variabilität zu reduzieren, doch solche Lösungen können immer noch hinter der Replikation authentischer Nuancen zurückbleiben. Diese Leistungsunvorhersehbarkeit schränkt die schnelle Automatisierung ein und erschwert die Integration in hochmechanisierte Bäckereilinien.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten Anteil von 32–34% am Sauerteigmarkt, angetrieben durch starkes Verbraucherinteresse an handwerklichen Backwaren, Clean-Label-Formulierungen und Premium-Brotsorten. Große kommerzielle Bäckereien modernisieren Fermentationssysteme, um der steigenden Nachfrage nach natürlicher Lockerung und verbesserter Textur in verpackten Broten und Brötchen gerecht zu werden. Das Wachstum in Gastronomiekanälen, einschließlich Cafés und Gourmetbäckereien, verstärkt den Konsum in städtischen Märkten. Die Region profitiert von fortschrittlicher Produktionsinfrastruktur, weit verbreiteter Einzelhandelsdurchdringung und wachsender Akzeptanz von gebrauchsfertigen Sauerteigkulturen, die eine gleichbleibende Qualität und Effizienz in der Großproduktion unterstützen.
Europa
Europa führt den globalen Sauerteigmarkt mit einem dominierenden Anteil von 38–40% an, unterstützt durch tief verwurzelte Brottraditionen, starke handwerkliche Kultur und hohe Akzeptanz von natürlich fermentierten Produkten. Länder wie Deutschland, Italien, Frankreich und die nordischen Länder treiben den robusten Konsum aufgrund der Vorliebe für dichte, geschmackvolle und lang fermentierte Brotsorten voran. Etablierte Bäckereiketten und industrielle Hersteller integrieren Sauerteig, um die Haltbarkeit zu verbessern und Clean-Label-Standards zu erfüllen. Umfangreiche F&E, ausgereifte Bäckereisysteme und diversifizierte Produktportfolios stärken Europas dominante Position, während steigende Exportaktivitäten seinen Einfluss auf globale Bäckereiversorgungsketten verstärken.
Asien-Pazifik
Der Asien-Pazifik-Raum macht etwa 18–20% aus und entwickelt sich zur am schnellsten wachsenden Region aufgrund der steigenden Akzeptanz westlicher Backwaren, der raschen Urbanisierung und der expandierenden Café-Kultur. Verbraucher bevorzugen zunehmend Premium-Brotformate mit weicher Textur und milden sauren Noten, was Hersteller dazu ermutigt, Sauerteigtechnologien an regionale Geschmacksprofile anzupassen. Wachsende Einzelhandelsbäckereiketten in China, Japan, Südkorea und Südostasien beschleunigen die Marktdurchdringung. Investitionen in automatisierte Bäckereilinien und die lokale Produktion von Starterkulturen unterstützen die Skalierbarkeit, während das starke E-Commerce-Ökosystem den Zugang zu sauerteigbasierten Mischungen, handwerklichen Broten und backfertigen Produkten erweitert.
Lateinamerika
Lateinamerika erfasst einen geschätzten Anteil von 6–7% , unterstützt durch stetiges Wachstum in der Modernisierung von Bäckereien und steigendes Interesse an natürlichen Fermentationstechniken. Länder wie Brasilien, Mexiko und Argentinien integrieren zunehmend Sauerteig in Premium-Brotlinien, um Geschmack und Produktdifferenzierung zu verbessern. Expansive Supermarktbäckereien und Café-Ketten beschleunigen die Einführung, insbesondere in Metropolregionen. Herausforderungen bei Produktionskosten und Zugang zu spezialisierten Kulturen bestehen fort, doch das steigende Verbraucherbewusstsein für die ernährungsphysiologischen und sensorischen Vorteile von Sauerteig ermutigt Hersteller, in skalierbare Fermentationslösungen und wertschöpfende Bäckereiinnovationen zu investieren.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält einen Anteil von 4–5% , mit Wachstum, das durch die Expansion von handwerklichen Bäckereiformaten, steigenden Tourismus und zunehmende Nachfrage nach Premium-Brotprodukten in städtischen Zentren angetrieben wird. Länder im Golf-Kooperationsrat (GCC) investieren in hochwertige Bäckerei-Infrastruktur und importieren Sauerteigkulturen, um gehobene Einzelhandels- und Gastronomieangebote zu unterstützen. Die Einführung bleibt moderat aufgrund begrenzter lokaler Fermentationsexpertise und Preissensibilität, doch das Interesse an gesundheitsorientierten Bäckereiartikeln und Broten im europäischen Stil stärkt den Schwung. Wachsende Einzelhandelsdiversifikation und verbesserte Kühlkettenlogistik verbessern allmählich die Durchdringung von SAUERTEIG in wichtigen Märkten.
Marktsegmentierungen:
Nach Form:
- Gebrauchsfertige Flüssigkeit
- Trockenmischung/Premix
Nach Verarbeitungstyp:
- Typ I (Frisch)
- Typ II (Getrocknet)
Nach Anwendung:
- Brote und Brötchen
- Mehr
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Sauerteigmarktes umfasst unter anderem Bread SRSLY, Lallemand, Gold Coast Bakeries (Queensland) Pty Ltd, Josey Baker Bread, Puratos, Morabito Baking Co. Inc., Riverside Sourdough, Alpha Baking Company, Inc., Boudin Bakery und Truckee Sourdough Company. Der Sauerteigmarkt spiegelt eine Mischung aus handwerklichem Können und fortschrittlichen industriellen Fähigkeiten wider, wobei Unternehmen sich auf Innovationen in der Fermentationswissenschaft, Produktkonsistenz und Clean-Label-Formulierungen konzentrieren. Führende Hersteller investieren in die Entwicklung kontrollierter Starterkulturen, Langzeitfermentationstechnologien und skalierbare flüssige und getrocknete Sauerteiglösungen, um sowohl Premium- als auch Massenmarkt-Bäckereianwendungen zu unterstützen. Handwerkliche und Spezialbäckereien erhöhen den Wettbewerb, indem sie einzigartige Geschmacksprofile, verlängerte Fermentation und hochwertige Zutaten betonen, die gesundheitsbewusste Verbraucher ansprechen. Industrielle Bäckereien erweitern die Integration von Sauerteig in verpackte Brote, Brötchen und gefrorene Bäckereiformate und verstärken so die Marktdurchdringung. Kontinuierliche F&E, Kapazitätserweiterungen und strategische Einzelhandelspartnerschaften stärken die Gesamtwettbewerbsfähigkeit und beschleunigen die globale Einführung.
Analyse der Hauptakteure
- Bread SRSLY
- Lallemand
- Gold Coast Bakeries (Queensland) Pty Ltd
- Josey Baker Bread
- Puratos
- Morabito Baking Co. Inc.
- Riverside Sourdough
- Alpha Baking Company, Inc.
- Boudin Bakery
- Truckee Sourdough Company
Neueste Entwicklungen
- Im Oktober 2024 erwarb Lallemand Inc. Singapurs CerealTech Pte Ltd und integrierte es in Lallemand Baking Solutions (LBS), wobei jedoch die Betriebsabläufe, das Branding und die kommerziellen Teams von CerealTech in Singapur intakt blieben, um regionales Wachstum und ein breiteres Portfolio zu fördern, wie Quellen wie Milling Middle East & Africa und Baking Business bestätigten.
- Im Juni 2024 brachte Nutraj das "NutrajSnackrite Daily Nutrition Pack" auf den Markt, ein praktisches Trail-Mix-Angebot mit einzelnen Beuteln und einer wiederverwendbaren Tiffin-Box, das gesunde Snackgewohnheiten mit Premium-Nüssen und Trockenfrüchten fördern soll und sowohl online als auch in physischen Geschäften in Indien erhältlich ist.
- Im Mai 2024 stellte die Bakels Group Fermdor Active vor, ein konzentriertes Pulver, das es Bäckern ermöglicht, einfach Premium-Handwerksbrote mit dem authentischen, vollmundigen Geschmack und Aroma traditioneller Sauerteige herzustellen, indem sie nur Mehl, Salz, Wasser und eine 4%ige Dosierung des Verbesserungsmittels verwenden, um konsistente, hochwertige Ergebnisse mit weniger Komplexität zu erzielen. Entwickelt von Bakels-Experten, ist es eine kosteneffektive Lösung für gleichbleibende Qualität und Komfort im Handwerksbacken.
- Im Mai 2024 brachte die Puratos Group Sapore Lavida auf den Markt, Belgiens erstes vollständig rückverfolgbares aktives Sauerteigprodukt, das ausschließlich aus 100% Vollkornmehl hergestellt wird, das durch regenerative Landwirtschaftspraktiken gewonnen wurde. Sapore Lavida soll Bäcker weltweit stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Verarbeitungstyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich erweitern, da die Nachfrage nach Clean-Label-Backwaren steigt und Verbraucher natürliche Fermentation priorisieren.
- Industrielle Bäckereien werden die Einführung standardisierter Sauerteigkulturen erhöhen, um Konsistenz und Haltbarkeit zu verbessern.
- Handwerkliche und Premium-Brotformate werden in den Einzelhandelskanälen mehr Sichtbarkeit erlangen und die Produktdiversifizierung fördern.
- Hybride Sauerteigformulierungen mit Urgetreide und funktionellen Zutaten werden die Innovationspipeline stärken.
- Gastronomiebetriebe werden ihr Angebot an sauerteigbasierten Menüs erweitern, um der steigenden Vorliebe für Premium-Texturen und -Aromen gerecht zu werden.
- Gebrauchsfertige flüssige und getrocknete Starter werden aufgrund von Effizienzvorteilen in der Betriebsführung eine breitere globale Verbreitung erfahren.
- Das Wachstum des E-Commerce wird den Zugang zu speziellen Sauerteigprodukten, Mischungen und Heimbacksets verbessern.
- Hersteller werden in Automatisierung investieren, um Langzeitfermentationsprozesse zu optimieren und Produktionsschwankungen zu reduzieren.
- Gesundheitsbewusste Verbraucher werden die Nachfrage nach Sauerteigprodukten mit verbesserter Verdaulichkeit und ernährungsphysiologischen Eigenschaften antreiben.
- Regionale Bäckereien werden mit Fermentationstechnologie-Anbietern zusammenarbeiten, um die Sauerteigqualität und Produktionskapazität zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sauerteig und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Sauerteigmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Sauerteigmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Sauerteigmarktes antreiben?
Wer sind die führenden Unternehmen im Sauerteigmarkt?
Welche Region hatte 2024 den größten Anteil am Sauerteigmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sauerteigmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sauerteigmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5522.98 million → 2032: USD 9209.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sauerteigmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sauerteigmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sauerteigmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sauerteigmarkt Market Drivers
- 3.3 Sauerteigmarkt Market Restraints & Challenges
- 3.4 Sauerteigmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sauerteigmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sauerteigmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sauerteigmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sauerteigmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sauerteigmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sauerteigmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sauerteigmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sauerteigmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sauerteigmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sauerteigmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sauerteigmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sauerteigmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sauerteigmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sauerteigmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sauerteigmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sauerteigmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sauerteigmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sauerteigmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sauerteigmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
