
Marktübersicht
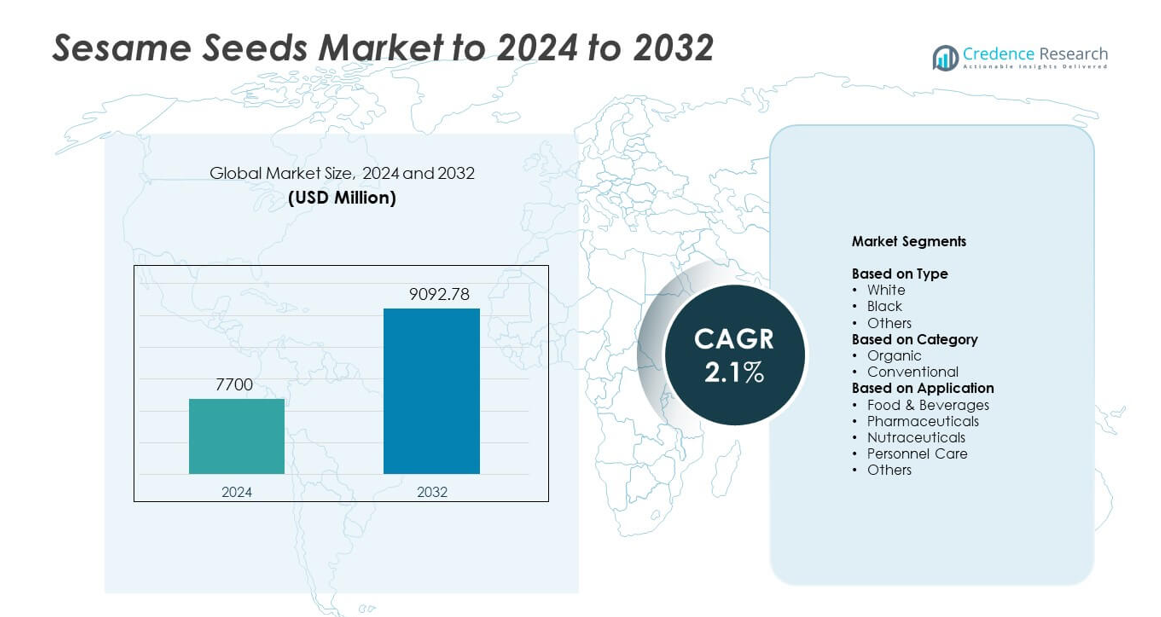
Der Markt für Sesamsamen wurde 2024 auf 7700 Millionen USD geschätzt und soll bis 2032 voraussichtlich 9092,78 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 2,1 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Sesamsamen 2024 | USD 7700 Millionen |
| Sesamsamenmarkt, CAGR | 2,1% |
| Marktgröße für Sesamsamen 2032 | USD 9092,78 Millionen |
Der Markt für Sesamsamen umfasst wichtige Akteure wie Shyam Industries, Triangle Wholefoods, Olam International, Dipasa USA, Inc., HL Agro Products, SHREEJI EXPELLER INDUSTRIES, Ami Enterprise, Fuerst Day Lawson, Kadoya Sesame Mills, ECOM Agroindustrial Corporation, Tradin Organic und ETICO Group. Diese Unternehmen konkurrieren durch großflächige Beschaffung, strenge Qualitätskontrollen und die Erweiterung von organischen und rückverfolgbaren Saatgutportfolios. Der asiatisch-pazifische Raum führte den Markt 2024 mit einem Anteil von etwa 42 % an, bedingt durch starke Produktion und intensiven Einsatz in der Lebensmittel-, Öl- und Exportverarbeitung. Europa folgte mit einem Anteil von fast 24 %, angetrieben durch hohe Nachfrage aus den Bereichen Bäckerei, Süßwaren und Premium-Lebensmittelkategorien.
Markteinblicke
- Der Markt für Sesamsamen erreichte 2024 7700 Millionen USD und soll bis 2032 voraussichtlich 9092,78 Millionen USD erreichen, mit einer CAGR von 2,1 %.
- Das Marktwachstum wird durch den steigenden Einsatz in Bäckerei, Snacks, Sesamölverarbeitung und gesundheitsorientierten Produkten angetrieben, mit starker Nachfrage von Lebensmittel- und Getränkeherstellern.
- Zu den wichtigsten Trends gehören die zunehmende Einführung von Bio-Saatgut, die höhere Nutzung in Nutraceuticals und die wachsende Einbeziehung von Sesamextrakten in Körperpflegeprodukte.
- Der Wettbewerb bleibt stark, da führende Unternehmen sich auf Rückverfolgbarkeit, Premium-Verarbeitung und breitere Exportnetzwerke konzentrieren, um strenge globale Standards zu erfüllen.
- Der asiatisch-pazifische Raum dominierte den Markt mit einem Anteil von 42 % im Jahr 2024, gefolgt von Europa mit 24 %, während das Segment Lebensmittel und Getränke den größten Anwendungsanteil mit 71 % hielt.
Marktsegmentierungsanalyse:
Nach Typ
Weiße Sesamsamen hielten 2024 mit etwa 63 % den dominanten Anteil. Die starke Nachfrage kam von Bäckerei-, Süßwaren- und Verpackungslebensmittelherstellern, die auf weiße Samen für gleichmäßigen Geschmack und konsistente Textur setzen. Diese Samen unterstützen auch große Exportvolumina aufgrund der weit verbreiteten Verwendung in Tahini, Toppings und Fertiggerichten. Schwarze Sesamsamen wuchsen in einem stetigen Tempo aufgrund des steigenden Interesses an Premium- und traditionellen Lebensmitteln. Andere Typen gewannen in regionalen Küchen begrenzte Aufmerksamkeit, blieben jedoch aufgrund der geringen kommerziellen Verarbeitung nachgefragt.
- Zum Beispiel ist Kadoya Sesame Mills Inc. ein börsennotiertes Unternehmen und seine betrieblichen Offenlegungen bestätigen eine jährliche Verarbeitungskapazität von über 48.000 Tonnen Sesamsamen.
Nach Kategorie
Konventionelle Sesamsamen führten den Markt im Jahr 2024 mit einem Anteil von fast 82%. Die hohe Akzeptanz resultierte aus umfangreichen Anbauflächen, niedrigeren Produktionskosten und der breiten Verwendung in verarbeiteten Lebensmitteln. Lebensmittelhersteller bevorzugen konventionelle Samen, da sie eine stabile Versorgung und vorhersehbare Preise für den Großeinkauf bieten. Biologische Sesamsamen expandierten aufgrund der steigenden Nachfrage nach Clean-Label-Produkten in Snacks, Gesundheitslebensmitteln und Premium-Konsumgütern. Wachstum im nachhaltigkeitsorientierten Bezug und höheres verfügbares Einkommen unterstützten die biologische Akzeptanz, obwohl das Segment aufgrund höherer Zertifizierungs- und Anbaukosten kleiner blieb.
- Zum Beispiel wird Selit Hulling PLC als zertifizierter Exporteur von biologisch geschältem Sesam beschrieben, der mit Entwicklungspartnern an einem Plan arbeitete, der auf 20.000 Tonnen pro Jahr von
- Qualitätssesam abzielt.
Nach Anwendung
Lebensmittel und Getränke machten im Jahr 2024 den größten Anteil mit etwa 71% aus. Der starke Einsatz in Backwaren-Toppings, Süßwaren, Tahini, Sesamölextraktion und Fertiggerichten trieb die Nachfrage auf den globalen Märkten an. Der Nutraceutical-Sektor wuchs, da Marken Sesam für mineralstoffreiche Mischungen und antioxidantienfokussierte Produkte verwendeten. Pharmazeutika nutzten Sesam in traditionellen Formulierungen, während die Körperpflege einen steigenden Einsatz in hautpflegenden Ölen und Peelings sah. Andere Anwendungen expandierten langsam aufgrund begrenzter industrieller Nutzung, aber die konstante Nachfrage blieb durch regionale Küchen und Haushaltskonsum bestehen.
Wichtige Wachstumstreiber
Steigende Verwendung in verpackten Lebensmitteln
Die Nachfrage stieg, da Sesamsamen in Backwaren, Snacks, Saucen und Fertiggerichten häufiger vorkamen. Lebensmittelmarken schätzen Sesam für Geschmack, Textur und Clean-Label-Attraktivität, was eine stetige Akzeptanz unterstützt. Starkes Wachstum bei Tahini-basierten Aufstrichen und asiatischer Küche förderte ebenfalls die weltweite Nutzung. Die Expansion im kommerziellen Backen und der höhere Konsum von angereicherten Produkten stärkten die Nachfrage in entwickelten und aufstrebenden Märkten weiter.
- Zum Beispiel berichteten Olams nigerianische Betriebe, dass sie in einem Jahr über 100.000 Tonnen Sesam von etwa 150.000 Landwirten für die Verarbeitung und den Export gekauft haben, was in Snack-, Öl- und verpackte Lebensmittelketten einfließt.
Expansion in Gesundheits- und Nutraceutical-Produkten
Sesamsamen gewannen an Bedeutung aufgrund des steigenden Interesses an mineralstoffreichen und antioxidantienfokussierten Lebensmitteln. Nutraceutical-Hersteller verwenden Sesam in Pulvern, Riegeln und funktionellen Mischungen, die auf eine bessere Verdauung und Herzgesundheit abzielen. Globale Verbraucher zeigen eine stärkere Präferenz für natürliche Zusatzstoffe, was eine höhere Aufnahme in Gesundheitsprodukten unterstützt. Größeres Bewusstsein für Kalzium und gesunde Fette erhöhte ebenfalls die Nachfrage über Einzelhandels- und Ergänzungskanäle hinweg.
- Zum Beispiel wird die Bioven Sesamsamen-Extraktkapsel als Nutraceutical positioniert und enthält 450 mg Sesamsamenextrakt pro Kapsel, wobei direkt standardisierte Sesam-Aktive in Ergänzungsformaten verwendet werden.
Wachstum in der Sesamölverarbeitung
Die steigende Produktion von Sesamöl erhöhte den Samenverbrauch in Asien, dem Nahen Osten und Afrika. Ölverarbeiter bevorzugen eine stabile Versorgung und ertragreiche Samenvarianten, was eine großangelegte Beschaffung erweiterte. Wachstum bei Haushaltskochölen und steigende Exporte von hochwertigen kaltgepressten Ölen unterstützten die Nachfrage weiter. Die breitere Akzeptanz von Sesamöl in verpackten Lebensmitteln hielt die Verarbeitungssegmente stark.
Wichtige Trends & Chancen
Verlagerung zu biologischen und nachvollziehbaren Lieferketten
Käufer bevorzugen nun Samen mit zertifizierten Ursprüngen und transparenter Beschaffung aufgrund steigender Sicherheitsbedenken. Biologischer Anbau schafft starke Wachstumschancen, da Verbraucher chemiefreie Zutaten in Snacks und beim Kochen zu Hause wählen. Exportmärkte belohnen Nachverfolgbarkeit und ermutigen Produzenten, digitale Überwachung und Qualitätstests einzuführen. Dieser Trend unterstützt Premiumpreise und erweitert Chancen in hochwertigen Lebensmittel- und Nutraceutical-Kanälen.
- Zum Beispiel verarbeitet die ETG Group jährlich mehr als 7 Millionen Tonnen landwirtschaftlicher Rohstoffe weltweit.
Wachsende Nachfrage nach Formulierungen für die persönliche Pflege
Kosmetikmarken haben die Verwendung von Sesamextrakten und -ölen für Feuchtigkeitscremes, Haarprodukte und natürliche Hautpflegelinien erhöht. Der Trend unterstützt Produzenten, die in der Lage sind, raffinierte, hochreine Samen für die kosmetische Verarbeitung zu liefern. Die steigende Nachfrage nach pflanzlichen Inhaltsstoffen half Sesam, in Clean-Beauty-Produkten an Boden zu gewinnen. Die expandierende Herstellung von Pflegeprodukten in Asien und Europa schuf neue Wachstumswege für Lieferanten.
- Zum Beispiel vermarktet NOW Solutions ein zertifiziertes organisches Sesamöl-Körperöl in einer 237-ml-Packung als natürlichen Feuchtigkeitsspender für Haut und Haar und integriert kosmetikfähiges Sesamöl in Produktlinien für die persönliche Pflege.
Wichtige Herausforderungen
Lieferinstabilität und Wetterempfindlichkeit
Der Anbau von Sesamsamen bleibt anfällig für Dürre, Überschwemmungen und unbeständige Niederschlagsmuster. Wichtige Produktionsregionen, einschließlich Indien und Teilen Afrikas, sind häufigen Ertragsschwankungen ausgesetzt, die die globale Verfügbarkeit stören. Die Preisvolatilität steigt, wenn Wetterprobleme das Angebot verknappen, was Herausforderungen für Lebensmittelverarbeiter schafft, die stabile Mengen benötigen. Begrenzte Bewässerung und die Dominanz von Kleinbauern erhöhen die Instabilität der jährlichen Produktion weiter.
Qualitätsvariabilität in den Produktionsregionen
Unterschiede in Reinigung, Sortierung und Nacherntebehandlung führen zu inkonsistenten Samenqualitäten. Importländer lehnen oft Sendungen ab, die nicht den Reinheits- oder Pestizidstandards entsprechen, was die Handelsströme beeinflusst. Kleinere Produzenten kämpfen mit Investitionen in moderne Verarbeitung, was zu Lücken in der Farbgleichmäßigkeit und Feuchtigkeitskontrolle führt. Diese Qualitätsprobleme begrenzen den Zugang zu Premium-Märkten und erhöhen die Compliance-Kosten für Exporteure.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 etwa 18 % Anteil, unterstützt durch starke Nachfrage von Bäckerei-, Snack- und Gesundheitslebensmittelherstellern. Wachstum resultierte aus der zunehmenden Verwendung in Clean-Label-Produkten und höheren Importen für die Verarbeitung von Sesamöl. Die Region profitiert von stabilen regulatorischen Systemen, die qualitativ hochwertige Beschaffung und rückstandsfreie Lieferungen fördern. Expanding vegan and natural food trends also supported steady consumption. The United States remained the main importer due to wide industrial use, while Canada showed rising demand in specialty and ethnic food categories, keeping overall growth stable.
Europa
Europa machte 2024 fast 24 % Anteil aus, angetrieben durch hohen Konsum in Bäckerei-, Süßwaren- und Tahini-basierten Lebensmitteln. Starke Importabhängigkeit hält die Nachfrage stabil, da Lebensmittelmarken konsistente Qualitäten für die großflächige Verarbeitung suchen. Wachstum bei biologischen und nachvollziehbaren Samen unterstützte Premium-Märkte in Deutschland, den Niederlanden und dem Vereinigten Königreich. Mittelmeerländer trieben den Verbrauch auch durch traditionelle Küchen an. Expanding clean-label rules and strict residue limits increased demand for high-quality sesame, reinforcing Europe’s position as a key consumer region.
Asien-Pazifik
Der asiatisch-pazifische Raum dominierte den Markt im Jahr 2024 mit einem Anteil von etwa 42 %, angetrieben durch große Produktion und starken inländischen Verbrauch in Indien, China, Japan und Südkorea. Die Region führt aufgrund der weit verbreiteten Verwendung in Speiseölen, Snacks, traditionellen Lebensmitteln und exportorientierter Verarbeitung. Indien und China agieren als Hauptproduzenten und unterstützen sowohl lokale Bedürfnisse als auch internationale Lieferungen. Das steigende Interesse an sesambasierten Gewürzen und die expandierenden Märkte für verpackte Lebensmittel stärkten die Nachfrage. Erhöhte Investitionen in moderne Reinigungs-, Schäl- und Sortieranlagen halfen, die Exportwettbewerbsfähigkeit zu verbessern.
Mittlerer Osten und Afrika
Der Mittlere Osten und Afrika hielten im Jahr 2024 einen Anteil von rund 13 %, unterstützt durch starke Produktion in Äthiopien, Sudan, Nigeria und Tansania. Hohe Exportaktivität positioniert die Region als einen der größten globalen Lieferanten. Die Nachfrage im Nahen Osten wuchs durch die zunehmende Verwendung in Tahini, Halva und hochwertigen Sesamölen. Afrikas Rolle bleibt aufgrund umfangreicher Anbauflächen und steigender Vertragslandwirtschaft entscheidend. Allerdings schufen Schwankungen in Erträgen und Nacherntepraktiken Herausforderungen, obwohl laufende Investitionen darauf abzielen, die Qualität und Lieferstabilität zu erhöhen.
Südamerika
Südamerika erlangte im Jahr 2024 einen Anteil von fast 3 %, wobei Paraguay und Bolivien als Hauptproduzenten für Exportmärkte fungieren. Die Region profitiert von geeigneten Klimabedingungen und steigendem Interesse globaler Käufer, die stabile Lieferalternativen suchen. Brasilien zeigte eine wachsende Nachfrage in den Bereichen Bäckerei und Snacks, was ein moderates Wachstum unterstützte. Verbesserungen bei der Samenreinigung und den Exportqualitätsprozessen halfen den regionalen Lieferanten, Zugang zu höherwertigen Märkten zu erhalten. Der Gesamtkonsum bleibt begrenzt, aber die exportorientierte Produktion macht Südamerika zu einem wachsenden Beitrag zur globalen Handelslandschaft.
Marktsegmentierungen:
Nach Typ
- Weiß
- Schwarz
- Andere
Nach Kategorie
- Bio
- Konventionell
Nach Anwendung
- Lebensmittel & Getränke
- Pharmazeutika
- Nutraceuticals
- Persönliche Pflege
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Der Sesamsamenmarkt wird von Schlüsselakteuren wie Shyam Industries, Triangle Wholefoods, Olam International, Dipasa USA, Inc., HL Agro Products, SHREEJI EXPELLER INDUSTRIES, Ami Enterprise, Fuerst Day Lawson, Kadoya Sesame Mills, ECOM Agroindustrial Corporation, Tradin Organic und ETICO Group geprägt. Diese Unternehmen stärken ihre Präsenz durch groß angelegte Beschaffung, fortschrittliche Reinigungs- und Schälanlagen sowie langfristige Lieferpartnerschaften in wichtigen Produktionsregionen. Viele Akteure investieren in Rückverfolgbarkeitssysteme und rückstandskontrollierte Verarbeitung, um strenge globale Standards zu erfüllen. Die Expansion in Bio-, Spezial- und Hochreinheitsgrade unterstützt die Nachfrage nach Premium-Märkten. Unternehmen konzentrieren sich auch auf logistische Effizienz und diversifizierte Exportnetzwerke, um Lieferengpässe zu reduzieren. Das wachsende Interesse an nachhaltiger Landwirtschaft und vertragsbasierter Kultivierung hilft Unternehmen zusätzlich, zuverlässige Mengen und stabile Qualität zu sichern.
Analyse der Hauptakteure
- Shyam Industries
- Triangle Wholefoods
- Olam International
- Dipasa USA, Inc.
- HL Agro Products
- SHREEJI EXPELLER INDUSTRIES
- Ami Enterprise
- Fuerst Day Lawson
- Kadoya Sesame Mills
- ECOM Agroindustrial Corporation
- Tradin Organic
- ETICO Group
Jüngste Entwicklungen
- Im Jahr 2025 startete Olam International eine Initiative für eine nachhaltige Sesamversorgung in Nigeria, in Zusammenarbeit mit Kadoya Sesame Mills, IFAD und MC Agri Alliance, um Kleinbauern zu unterstützen, die Produktivität und Qualität zu verbessern und umweltverantwortliche Praktiken zu fördern.
- Im Jahr 2025 nahm Kadoya Sesame Mills an einer von Olam International in Nigeria gestarteten Initiative für eine nachhaltige Sesamversorgung teil, um den globalen Vorstoß für ethisch bezogene Sesamsamen zu unterstützen.
- Im Jahr 2024 ging Tradin Organic eine Partnerschaft mit Osapiens, einem führenden Unternehmen für ESG-Lösungen, ein, um die Einhaltung der EU-Verordnung zur Entwaldung (EUDR) zu verbessern, wobei der Schwerpunkt auf nachhaltiger Beschaffung und Rückverfolgbarkeit in der Sesamsamen-Lieferkette liegt.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Kategorie, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Hersteller von verpackten Lebensmitteln den Einsatz von Sesam in Back- und Snacklinien ausweiten.
- Die Nutzung von Nutraceuticals wird zunehmen, da das Interesse an mineralstoffreichen und antioxidativen Lebensmitteln steigt.
- Bio-Sesam wird an Marktanteilen gewinnen, da Clean-Label und rückverfolgbare Beschaffung zum Mainstream werden.
- Die Verarbeitung von Sesamöl wird in Asien und dem Nahen Osten aufgrund der steigenden kulinarischen Nachfrage zunehmen.
- Marken für Körperpflegeprodukte werden den Einsatz von sesambasierten Inhaltsstoffen in Naturproduktlinien erhöhen.
- Exportmärkte werden sich stärken, da Käufer nach konsistenten, hochwertigen Samenqualitäten suchen.
- Digitale Rückverfolgbarkeitstools werden die Transparenz der Lieferkette verbessern und Ablehnungsraten reduzieren.
- Klimarobuste Samensorten werden helfen, die Erträge in den wichtigsten Produktionsregionen zu stabilisieren.
- Verarbeitungsverbesserungen werden die Effizienz beim Reinigen, Sortieren und Schälen in wichtigen Exportländern verbessern.
- Globale Küchentrends werden eine breitere Einzelhandelsakzeptanz in Saucen, Toppings und Gewürzen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Sesamsamen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Sesamsamen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Sesamsamenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Sesamsamen antreiben?
Wer sind die führenden Unternehmen im Markt für Sesamsamen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sesamsaatmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sesamsaatmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7700 million → 2032: USD 9092.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sesamsaatmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sesamsaatmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sesamsaatmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sesamsaatmarkt Market Drivers
- 3.3 Sesamsaatmarkt Market Restraints & Challenges
- 3.4 Sesamsaatmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sesamsaatmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sesamsaatmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sesamsaatmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sesamsaatmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sesamsaatmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sesamsaatmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sesamsaatmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sesamsaatmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sesamsaatmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sesamsaatmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sesamsaatmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sesamsaatmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sesamsaatmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sesamsaatmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sesamsaatmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sesamsaatmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sesamsaatmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sesamsaatmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sesamsaatmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
