
Marktübersicht
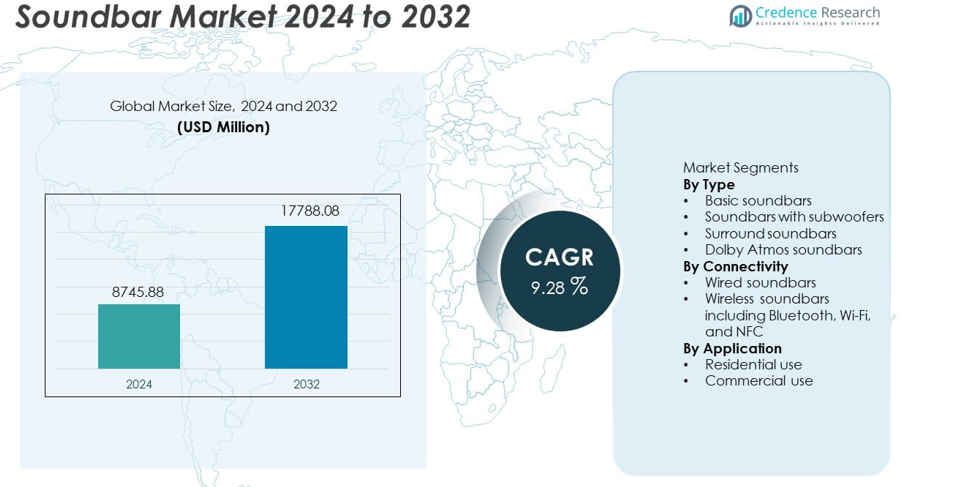
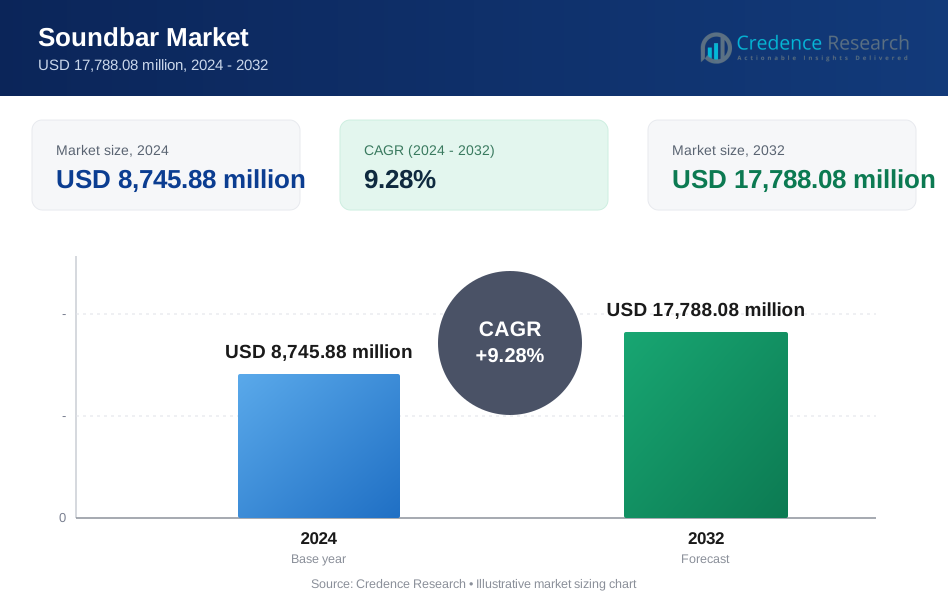
Der Soundbar-Markt erreichte im Jahr 2024 8.745,88 Millionen USD und wird voraussichtlich bis 2032 auf 17.788,08 Millionen USD wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,28% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Soundbar-Marktgröße 2024 | USD 8.745,88 Millionen |
| Soundbar-Markt, CAGR | 9,28% |
| Soundbar-Marktgröße 2032 | USD 17.788,08 Millionen |
Die führenden Akteure auf dem Soundbar-Markt sind Samsung Electronics, Sony Corporation, Bose Corporation, LG Electronics, Yamaha Corporation, Panasonic Corporation, Vizio Inc., Harman International, JBL und Philips Electronics. Diese Unternehmen stärken ihre Position durch fortschrittliche Audiotechnik und intelligente Konnektivitätsfunktionen. Sie treiben den Wettbewerb mit breiten Produktportfolios voran, die auf unterschiedliche Preissegmente und Nutzerbedürfnisse abzielen. Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 29% an, bedingt durch die starke Verbreitung von Smart-TVs und steigende Verbraucherausgaben, gefolgt von Nordamerika mit einem Anteil von 33%, unterstützt durch die hohe Nachfrage nach Premium-Unterhaltungssystemen. Europa hält einen soliden Anteil von 27%, angetrieben durch die wachsende Vorliebe für drahtlose und kompakte Audiolösungen.
Markteinblicke
- Der Markt erreichte im Jahr 2024 8.745,88 Millionen USD und wird bis 2032 mit einer CAGR von 9,28 Prozent wachsen.
- Die Nachfrage wird durch steigende Upgrades im Bereich Heimunterhaltung und starkes Interesse an immersivem Audio gestärkt, wobei Dolby Atmos Soundbars einen Anteil von 36 Prozent halten.
- Drahtlose Soundbars gewinnen an Bedeutung, da Nutzer nahtlose Konnektivität und Multiroom-Audiosysteme bevorzugen, unterstützt durch die zunehmende Verbreitung von Smart-TVs und digitale Streaming-Trends.
- Der Wettbewerb verschärft sich, da globale Marken ihre Produktportfolios erweitern und die akustische Leistung verbessern, während Preisdruck und Kompatibilitätsbeschränkungen einige Marktsegmente einschränken.
- Nordamerika führt mit einem Anteil von 33 Prozent, gefolgt von Europa mit 27 Prozent und dem asiatisch-pazifischen Raum mit 29 Prozent, während Wohnanwendungen den Markt mit einem Anteil von 71 Prozent dominieren, unterstützt durch höhere Ausgaben für moderne Heim-Audiolösungen.
Marktsegmentierungsanalyse:
Nach Typ
Einfache Soundbars, Soundbars mit Subwoofern, Surround-Soundbars und Dolby Atmos Soundbars prägen den Markt. Dolby Atmos Soundbars halten mit 36% den größten Anteil aufgrund der starken Nachfrage nach immersiver Heimunterhaltung. Premium-Haushalte bevorzugen fortschrittliche Mehrkanalformate, die Tiefe und Klarheit in kompakten Setups verbessern. Das Wachstum von Streaming-Plattformen unterstützt die Einführung von kinoreifen Soundsystemen. Surround-Soundbars gewinnen ebenfalls an Bedeutung, da Verbraucher nach einfacher Installation und hoher Audioleistung suchen. Einstiegsmodelle bleiben in preisempfindlichen Regionen relevant, aber Premium-Formate führen die globale Nachfrage an. Der steigende Fokus auf kompakte Heimkinolösungen stärkt die Dominanz dieses Segments.
- Zum Beispiel integriert Samsungs HW-Q990C ein 11.1.4-Kanal-Layout mit einer Leistung von 656 Watt und vier nach oben gerichteten Treibern, die eine echte Überkopf-Klangwiedergabe in kompakten Wohnzimmern ermöglichen.
Nach Konnektivität
Verkabelte und kabellose Soundbars bilden die wichtigsten Konnektivitätskategorien, wobei kabellose Modelle wie Bluetooth, Wi-Fi und NFC das schnellste Wachstum verzeichnen. Kabellose Soundbars dominieren das Segment mit einem Anteil von 58% aufgrund des Trends zu kabellosen Heimunterhaltungssystemen. Benutzer bevorzugen nahtloses Pairing mit Fernsehern und Smart-Geräten, was die Akzeptanz in städtischen Märkten unterstützt. Wi-Fi-Soundbars gewinnen an Bedeutung, da Multiroom-Audio und Smart-Home-Ökosysteme expandieren. Verkabelte Einheiten bleiben in institutionellen Umgebungen stabil, aber die kabellose Integration bleibt der Hauptwachstumstreiber. Die schnelle Verbreitung von Smart-TVs steigert die Nachfrage nach verbundenen Soundbars weiter.
- Zum Beispiel unterstützt Sonys HT-A7000 Bluetooth 5.0, Dual-Band-Wi-Fi und HDMI eARC, während es Audio über ein 7.1.2-Kanal-System mit eingebauten Beam-Hochtönern und nach oben gerichteten Lautsprechern für stabile drahtlose Wiedergabe mit niedriger Latenz verarbeitet.
Nach Anwendung
Wohn- und Gewerbenutzung definieren die Anwendungslandschaft, wobei Wohninstallationen mit einem Anteil von 71% den größten Anteil einnehmen. Upgrades der Heimunterhaltung treiben die starke Akzeptanz voran, da Verbraucher in verbessertes Audio für Streaming, Gaming und Musik investieren. Kompakte Designs und einfache Einrichtung fördern den Ersatz traditioneller Lautsprechersysteme. Die kommerzielle Nachfrage steigt in der Hotellerie, im Einzelhandel und in Büroumgebungen, wo klarer Ton das Gästeengagement und die Kommunikation verbessert. Das Wachstum im Premium-Wohnungsbau und steigende verfügbare Einkommen stärken die Dominanz im Wohnbereich. Die zunehmende Akzeptanz von Smart Homes treibt die Nachfrage nach integrierten Klanglösungen in Wohnräumen weiter an.
Wichtige Wachstumstreiber
Steigende Nachfrage nach immersiver Heimunterhaltung
Der wachsende Verbraucherfokus auf verbesserte Heimunterhaltung treibt die starke Akzeptanz fortschrittlicher Soundbars voran. Haushalte rüsten ihre Betrachtungsumgebungen auf, um die Leistung hochauflösender Fernseher zu ergänzen, was die Nachfrage nach reichhaltigerem und immersiverem Audioausgang steigert. Kompakte Soundbars ersetzen Mehrlautsprechersysteme aufgrund der einfacheren Installation und Platzersparnis in modernen Häusern. Erhöhte Streaming-Aktivitäten steigern auch die Erwartungen an kinoähnliche Audioerlebnisse. Premium-Funktionen wie räumlicher Klang, adaptive Abstimmung und verbesserte Klarheit stärken die Attraktivität in städtischen Märkten. Diese Faktoren positionieren die Nachfrage nach immersivem Audio als wichtigen Treiber für das langfristige Marktwachstum.
- Zum Beispiel liefert LGs S95QR-Soundbar eine 9.1.5-Kanal-Konfiguration mit fünf nach oben gerichteten Lautsprechern und einer Gesamtleistung von 810 Watt, die eine Überkopf-Klangabbildung und klareren Dialog in großen Wohnräumen ermöglicht.
Integration mit Smart-TVs und verbundenen Ökosystemen
Soundbars gewinnen an Bedeutung, da die Verbreitung von Smart-TVs auf globalen Märkten zunimmt. Verbraucher bevorzugen einheitliche Unterhaltungssysteme, bei denen Soundbars nahtlos mit Fernsehern, Streaming-Geräten und Sprachassistenten gekoppelt werden. Bluetooth- und Wi-Fi-Konnektivität unterstützen die reibungslose Geräteintegration, was den Benutzerkomfort verbessert. Marken konzentrieren sich auf die Kompatibilität mit wichtigen Betriebssystemen, um die geräteübergreifende Leistung zu verbessern. Die zunehmende Akzeptanz von Smart Homes erhöht die Nachfrage nach Audioprodukten, die in automatisierte Umgebungen passen. Diese Ausrichtung zwischen verbundenen Ökosystemen und Audioverbesserung treibt ein stetiges Marktwachstum an.
- Zum Beispiel unterstützt Sonys HT-A5000 HDMI eARC, integriert sich mit BRAVIA XR-Fernsehern und verwendet mehrere integrierte Lautsprecher, darunter nach oben gerichtete und nach vorne gerichtete Treiber, um die Audioverarbeitung des Fernsehers mit der Soundbar-Ausgabe zu synchronisieren.
Produktinnovation und Weiterentwicklung der Funktionen
Hersteller investieren stark in fortschrittliche Akustiktechnologien, um den Produktwert zu steigern. Funktionen wie virtueller Surround-Sound, KI-gesteuerte Klangoptimierung, latenzarme Spielmodi und verbesserte Basssysteme verbessern das Benutzererlebnis über verschiedene Unterhaltungsformate hinweg. Schlanke und modulare Designs sprechen Haushalte mit begrenztem Platzangebot und moderne Innenraumvorlieben an. Unternehmen erweitern Premium-Produktlinien, um Verbraucher anzusprechen, die hochqualitativen Sound ohne komplexe Setups suchen. Kontinuierliche Innovation unterstützt häufige Produktaktualisierungszyklen und erweitert die Akzeptanz sowohl in Einstiegs- als auch in Premiumsegmenten. Diese Fortschritte treiben eine starke wettbewerbsfähige Differenzierung auf dem Markt voran.
Wichtige Trends & Chancen
Erweiterung von drahtlosen und Multiroom-Audiosystemen
Die Nachfrage nach drahtlosen Soundbars steigt weiter, da Nutzer sich von kabelabhängigen Audio-Setups abwenden. Multiroom-Funktionalität, unterstützt durch Wi-Fi, verbessert die Benutzerkontrolle und Streaming-Flexibilität in verschiedenen Bereichen eines Hauses. Marken integrieren intelligente Assistenten, um freihändige Bedienung und tiefere Einbindung in das Ökosystem zu ermöglichen. Der Trend unterstützt starke Chancen für Unternehmen, die fortschrittliche drahtlose Standards und nahtlose app-basierte Verwaltung anbieten. Das Wachstum bei intelligenten Lautsprechern ergänzt auch die Akzeptanz von Multiroom-Soundbars. Dieses expandierende drahtlose Ökosystem bietet eine große Chance für langfristige Marktdurchdringung.
- Zum Beispiel integriert sich der Sonos Arc mit der Sonos S2-App, ermöglicht synchronisierte Wiedergabe über viele verbundene Lautsprecher und verwendet mehrere verstärkte Treiber, um raumfüllenden räumlichen Klang zu liefern.
Wachsende Akzeptanz in kommerziellen und gastgewerblichen Umgebungen
Kommerzielle Räume wie Hotels, Lounges, Einzelhandelsgeschäfte und Konferenzzentren verwenden Soundbars, um die Klangklarheit zu verbessern und das Gästeerlebnis zu steigern. Kompakte Designs reduzieren die Installationskomplexität und liefern gleichzeitig starke Ausgaben für Präsentationen und Umgebungsgeräusche. Gastgewerbliche Marken investieren in moderne Unterhaltungssysteme, um Premium-Zimmerangebote und Kundenzufriedenheit zu unterstützen. Büros implementieren Soundbars für Konferenzen und kollaborative Arbeitsbereiche. Diese Umgebungen bieten wachsende Chancen, da Unternehmen ihre Kommunikations- und Unterhaltungsinfrastruktur aufrüsten. Dieser Trend erweitert die Nachfrage nach Soundbars über den Wohnbereich hinaus.
- Zum Beispiel integriert Bose Professional’s Videobar VB1 sechs beam-steering Mikrofone, vier Lautsprecher und unterstützt USB- und HDMI-Konnektivität, was eine klare Stimmerfassung in Besprechungsräumen mit einer Länge von bis zu 6 Metern ermöglicht.
Wichtige Herausforderungen
Hoher Wettbewerb und Preisdruck
Intensiver Wettbewerb unter globalen und regionalen Marken übt erheblichen Druck auf Preisstrategien aus. Unternehmen stehen vor der Herausforderung, Innovation mit Erschwinglichkeit in Einklang zu bringen, da Verbraucher Funktionen ähnlicher Modelle vergleichen. Günstige Alternativen von aufstrebenden Herstellern belasten Premium-Marken zusätzlich. Das schnelle Tempo der Produkteinführungen verkürzt auch den Lebenszykluswert, was die Rentabilität beeinträchtigt. Die Aufrechterhaltung der Differenzierung durch Technologie-Upgrades und Klangqualität wird entscheidend. Diese wettbewerbsfähigen Dynamiken stellen eine starke Herausforderung für die langfristige Stabilität der Gewinnmargen dar.
Kompatibilitäts- und Leistungsbeschränkungen über verschiedene Geräte hinweg
Soundbars stehen oft vor Kompatibilitätsproblemen mit verschiedenen TV-Modellen, Streaming-Geräten und Betriebssystemen. Unterschiede in Audio-Codecs, Latenzstufen und Konnektivitätsstandards beeinflussen das Benutzererlebnis, insbesondere bei fortschrittlichen Funktionen wie Raumklang. Inkonsistente Leistung über Marken hinweg verringert die Akzeptanz in bestimmten Märkten. Verbraucher erwarten eine nahtlose Plug-and-Play-Funktionalität, was den Druck auf die Hersteller erhöht, breitere Kompatibilitätsanforderungen zu erfüllen. Diese technischen Einschränkungen bleiben eine große Herausforderung, um eine konsistente Produktleistung über globale Ökosysteme hinweg sicherzustellen.
Regionale Analyse
Nordamerika
Nordamerika hält mit einem Anteil von 33 % eine starke Position auf dem Markt, angetrieben durch die hohe Akzeptanz von Heimunterhaltungssystemen und die starke Nachfrage nach hochwertigen Audioprodukten. Verbraucher investieren in fortschrittliche Soundbars, die mit großformatigen Smart-TVs gekoppelt werden, was die Ersatz- und Upgrade-Zyklen fördert. Streaming-Plattformen beeinflussen Benutzer, die Audioqualität für Filme und Spiele zu verbessern. Einzelhändler erweitern die Produktverfügbarkeit durch gebündelte TV-Soundbar-Angebote. Die Region profitiert von einer starken Markenpräsenz und hoher Kaufkraft. Die wachsende Smart-Home-Durchdringung unterstützt die breitere Akzeptanz sowohl in städtischen als auch in vorstädtischen Haushalten.
Europa
Europa erfasst einen Anteil von 27 %, unterstützt durch die stetige Akzeptanz von kabellosen Soundbars und die steigende Vorliebe für minimalistische Audiolösungen. Verbraucher priorisieren kompakte Designs, die in moderne Wohnräume passen und gleichzeitig verbesserte Klarheit und immersiven Klang bieten. Das Wachstum im OTT-Streaming erhöht den Bedarf an hochwertigen Heim-Audio-Upgrades. Die Nachfrage nach umweltfreundlichen Produkten beeinflusst auch die Herstellerstrategien in wichtigen Ländern. Die Erweiterung der Einzelhandelskanäle und die starke Durchdringung von Smart-TVs unterstützen einen konstanten Verkaufsimpuls. Der kommerzielle Einsatz in der Hotellerie und im Einzelhandel verstärkt die regionale Nachfrage weiter und festigt Europas solide Position.
Asien-Pazifik
Asien-Pazifik führt die globale Expansion mit einem Anteil von 29 % an, angetrieben durch die zunehmende Urbanisierung und das starke Verbraucherinteresse an erschwinglichen Heimunterhaltungs-Upgrades. Die Nachfrage wächst schnell in Märkten mit steigendem verfügbarem Einkommen und schneller Smart-TV-Akzeptanz. Lokale und globale Marken konkurrieren mit vielfältigen Produktpaletten, was die Durchdringung in mittelständischen Haushalten beschleunigt. Funktionen für drahtlose Konnektivität ziehen jüngere Verbraucher an, die nach bequemer Streaming-Integration suchen. E-Commerce-Plattformen stärken den Zugang zu fortschrittlichen Modellen. Die Erweiterung des Wohnungsbaus und modernes Apartmentleben unterstützen das kontinuierliche Marktwachstum in der Region.
Lateinamerika
Lateinamerika macht einen Anteil von 6 % aus, unterstützt durch die schrittweise Akzeptanz von Smart-TVs und das steigende Interesse an kompakten Audioverbesserungen. Verbraucher wechseln zu kabellosen Soundbars aufgrund der einfachen Installation und verbesserten Streaming-Leistung. Die Einzelhandelsexpansion verbessert die Verfügbarkeit globaler Marken, während Online-Kanäle preissensible Käufer anziehen. Städtische Haushalte investieren in Heimunterhaltungs-Upgrades, da der digitale Medienkonsum zunimmt. Wirtschaftliche Schwankungen führen zu Nachfrageverschiebungen, aber gezielte Werbestrategien helfen, stabile Verkaufszahlen zu halten. Die kommerzielle Akzeptanz wächst in der Hotellerie und im Einzelhandel, die kostengünstige Audiolösungen suchen.
Mittlerer Osten & Afrika
Die Region Naher Osten & Afrika hält einen Anteil von 5 %, angetrieben durch wachsende Investitionen in Premium-Heimunterhaltungssysteme in städtischen Zentren. Die steigende Akzeptanz von Smart-TVs ermutigt Verbraucher, fortschrittliche Audiolösungen für verbesserte Klarheit und Tiefe zu kombinieren. Einzelhandels- und Online-Kanäle erweitern die Produktreichweite, insbesondere in den Golfstaaten. Gastgewerbe- und Handelssektoren übernehmen Soundbars, um das Gästeengagement und die Präsentationsqualität zu verbessern. Die Preissensibilität in einigen afrikanischen Märkten beeinflusst die Nachfrage, aber Modelle im mittleren Preissegment gewinnen stetig an Bedeutung. Der wachsende digitale Medienkonsum unterstützt die kontinuierliche Marktentwicklung in verschiedenen Volkswirtschaften.
Marktsegmentierungen:
Nach Typ
- Basis-Soundbars
- Soundbars mit Subwoofern
- Surround-Soundbars
- Dolby Atmos Soundbars
Nach Konnektivität
- Kabelgebundene Soundbars
- Drahtlose Soundbars einschließlich Bluetooth, Wi-Fi und NFC
Nach Anwendung
- Wohnnutzung
- Gewerbliche Nutzung
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft auf dem Markt wird von großen Unternehmen wie Samsung Electronics, Sony Corporation, Bose Corporation, LG Electronics, Yamaha Corporation, Panasonic Corporation, Vizio Inc., Harman International, JBL und Philips Electronics geprägt, die Innovationen durch fortschrittliche Akustiktechnik und intelligente Konnektivitätsfunktionen vorantreiben. Führende Marken erweitern ihre Portfolios, um Budget-, Mittelklasse- und Premium-Segmente zu bedienen und ihre globale Präsenz zu stärken. Strategische Kooperationen mit Smart-TV-Herstellern verbessern die Gerätekompatibilität und das Benutzererlebnis. Unternehmen investieren in KI-gesteuertes Tuning, Multiroom-Audio und schlanke Formfaktoren, um den sich entwickelnden Verbraucheranforderungen gerecht zu werden. E-Commerce-Kanäle erhöhen die Wettbewerbsintensität, indem sie eine schnellere Einführung und stärkere Preistransparenz ermöglichen. Produktdifferenzierung, starke Markenbekanntheit und breite Vertriebsnetze bestimmen weiterhin die langfristige Führungsposition auf dem Markt.
Analyse der Hauptakteure
- Samsung Electronics
- Sony Corporation
- Bose Corporation
- LG Electronics
- Yamaha Corporation
- Panasonic Corporation
- Vizio Inc.
- Harman International
- JBL
- Philips Electronics
Neueste Entwicklungen
- Im August 2025 brachte Samsung Electronics seine Soundbar-Reihe 2025 mit KI-Soundfunktionen und neuen adaptiven Designs in Indien auf den Markt. Die Serie umfasst die Flaggschiff-Modelle HW-Q990F und HW-QS700F mit KI-Abstimmung und Wireless Dolby Atmos.
- Im September 2023 kündigte Bose Corporation die Bose Smart Ultra Soundbar mit immersivem Dolby Atmos, AI Dialogue Mode Balancing und räumlichen Audioverbesserungen an, die von TrueSpace-Technologie unterstützt werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Konnektivität, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird steigen, da Verbraucher ihre Heimkinosysteme für bessere Audioqualität aufrüsten.
- Drahtlose und intelligent vernetzte Soundbars werden in globalen Märkten stärker angenommen.
- Dolby Atmos und fortschrittliche räumliche Audioformate werden das Wachstum des Premiumsegments vorantreiben.
- Die Integration mit Smart-TVs und Smart-Home-Ökosystemen wird Kaufentscheidungen beeinflussen.
- Kompakte und schlanke Designs werden städtische Haushalte anziehen, die platzsparende Lösungen suchen.
- Die kommerzielle Nutzung wird sich in Gastgewerbe, Einzelhandel und Unternehmensumgebungen ausweiten.
- KI-basierte Soundoptimierung wird das Benutzererlebnis verbessern und die Produktdifferenzierung unterstützen.
- Partnerschaften zwischen TV-Marken und Audiogeräteherstellern werden die Vertriebsreichweite stärken.
- Nachhaltigkeitsorientierte Materialien und energieeffiziente Designs werden die Produktentwicklung beeinflussen.
- E-Commerce-Kanäle werden höhere Verkaufszahlen antreiben, insbesondere in preissensiblen Regionen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Soundbars und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Soundbars voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Soundbars hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Soundbar-Marktes antreiben?
Wer sind die führenden Unternehmen im Soundbar-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Soundbar-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Soundbar-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,745.88 million → 2032: USD 17,788.08 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Soundbar-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Soundbar-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Soundbar-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Soundbar-Markt Market Drivers
- 3.3 Soundbar-Markt Market Restraints & Challenges
- 3.4 Soundbar-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Soundbar-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Soundbar-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Soundbar-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Soundbar-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Soundbar-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Soundbar-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Soundbar-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Soundbar-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Soundbar-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Soundbar-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Soundbar-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Soundbar-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Soundbar-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Soundbar-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Soundbar-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Soundbar-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Soundbar-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Soundbar-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Soundbar-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
