
Marktübersicht
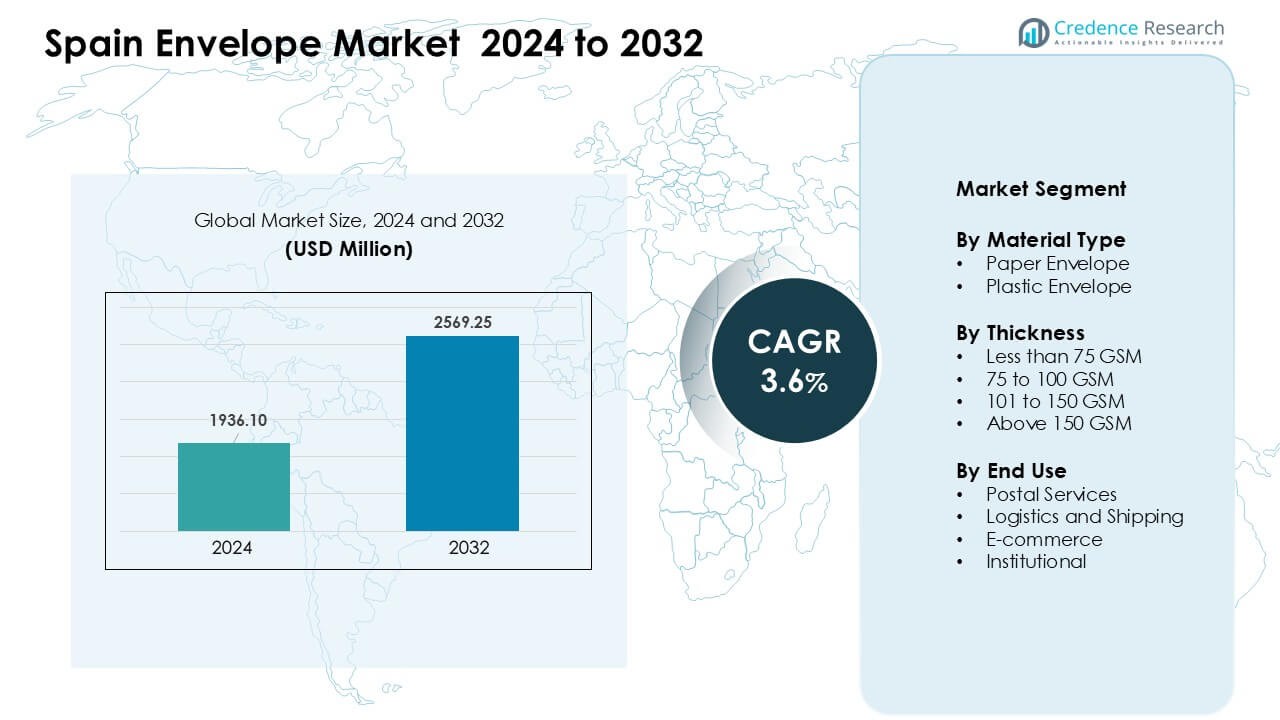
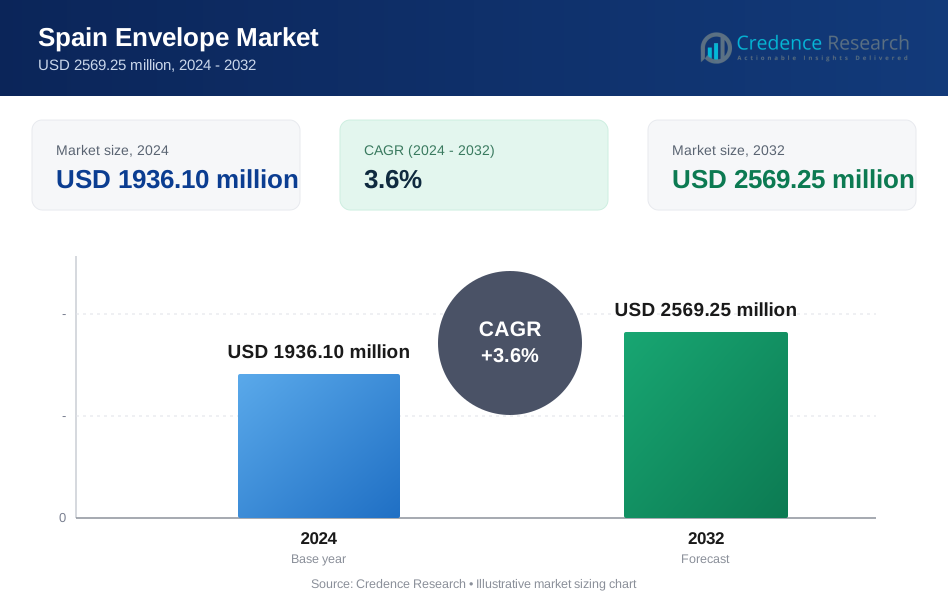
Der spanische Briefumschlagmarkt wurde 2024 mit 1936,10 Millionen USD bewertet und wird voraussichtlich bis 2032 2569,25 Millionen USD erreichen, was einem CAGR von 3,6 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des spanischen Briefumschlagmarktes 2024 | USD 1936,10 Millionen |
| Spanischer Briefumschlagmarkt, CAGR | 3,6% |
| Größe des spanischen Briefumschlagmarktes 2032 | USD 2569,25 Millionen |
Der spanische Briefumschlagmarkt wird von wichtigen Akteuren wie Fuji Seal International, Ennis, Macfarlane, 3M Company, Glatfelter, Coveris Holdings, Bong, International Paper, Blake Envelopes und Cenveo geprägt. Diese Unternehmen konkurrieren durch starke Produktportfolios, nachhaltige Papierlösungen, sichere Umschlagformate und maßgeschneiderte Druckdienstleistungen, die sowohl institutionelle als auch kommerzielle Kommunikation unterstützen. Viele Anbieter erweitern auch die Kapazitäten für digitalen Druck, um der steigenden Nachfrage von KMU und E-Commerce-Nutzern gerecht zu werden. Urbane Zentren blieben 2024 mit einem Anteil von etwa 63 % die führende Region, angetrieben durch dichte Unternehmensaktivitäten, starke Postnetzwerke und einen höheren Verbrauch von Marken- und Verwaltungsumschlägen.
Markteinblicke
- Der spanische Briefumschlagmarkt erreichte 2024 1936,10 Millionen USD und wird voraussichtlich bis 2032 2569,25 Millionen USD erreichen, was einem CAGR von 3,6 % entspricht.
- Die Nachfrage stieg aufgrund der starken Nutzung in Postdiensten, Logistik, Institutionen und E-Commerce, wobei Papierumschläge 2024 etwa 71 % des Anteils ausmachten.
- Trends umfassen eine Verschiebung hin zu anpassbaren, markenbezogenen und umweltfreundlichen Umschlägen sowie die zunehmende Einführung manipulationssicherer und sicherer Formate für regulierte Kommunikation.
- Top-Wettbewerber wie Fuji Seal International, Ennis, Macfarlane, 3M Company und International Paper erweitern ihre Fähigkeiten in nachhaltigen Materialien und digitalem Druck, obwohl Preisdruck durch Importe eine Einschränkung darstellt.
- Urbane Zentren führten den Markt mit einem Anteil von fast 63 % im Jahr 2024 an, unterstützt durch dichte Unternehmensaktivitäten, während das Segment mit einer Dicke von 75–100 GSM mit etwa 46 % dominierte, was die starke Nachfrage nach alltäglicher administrativer Kommunikation widerspiegelt.
 Marktsegmentierungsanalyse:
Nach Materialtyp
Papierumschläge hielten 2024 den dominierenden Anteil am spanischen Briefumschlagmarkt mit etwa 71 %. Die Nachfrage blieb stark aufgrund der breiten Nutzung in Büros, Regierungseinheiten und markenbezogener Kommunikation. Viele Unternehmen bevorzugen Papierformate, da sie den Druck, das Stempeln und umweltfreundliche Ziele unterstützen. Kunststoffumschläge wuchsen im Versand und E-Commerce aufgrund von Feuchtigkeitsbeständigkeit und stärkerer Reißfestigkeit. Das Wachstum im Kunststoffbereich resultierte aus steigenden Paketretouren und dem Bedarf an Schutzverpackungen. Beide Materialien verzeichneten eine stetige Nachfrage aus der wachsenden Geschäftskommunikation und den Compliance-Anforderungen in ganz Spanien.
- Zum Beispiel produziert das Mayer-Kuvert-Netzwerk, ein großer europäischer Briefumschlaghersteller, der mehrere EU-Länder beliefert, jährlich rund 15-16 Milliarden Papierumschläge in seinem Kerngeschäft und unterstreicht damit, wie die großangelegte papierbasierte Produktion weiterhin die Umschlagversorgung in Europa verankert.
Nach Dicke
Das Segment von 75 bis 100 GSM führte 2024 den spanischen Umschlagmarkt mit einem Anteil von fast 46% an. Unternehmen bevorzugten diesen Bereich für tägliche Briefe, Rechnungsdokumente und formelle Kommunikation. Diese Dicke bietet eine ausgewogene Steifigkeit, Druckklarheit und ein geeignetes Versandgewicht. Typen unter 75 GSM dienten Massenversendern mit Kostenzielen, während Umschläge von 101 bis 150 GSM in Premiumsegmenten an Bedeutung gewannen. Formate über 150 GSM wuchsen bei Geschenkkarten und im sicheren Dokumentenhandling. Das Wachstum in allen Dickenstufen resultierte aus dem steigenden institutionellen Postvolumen und markenorientierten Verpackungen.
- Zum Beispiel bieten und verwenden Verpackungs- und Umschlaglieferanten häufig Kraftpapiere im Bereich von 70 GSM bis 120 GSM für Umschläge und Versender.
Nach Endverwendung
Postdienste hielten 2024 mit etwa 39% den größten Anteil am spanischen Umschlagmarkt. Nationale und regionale Postnetze hielten die Umschlagnachfrage aufgrund von rechtlichen Mitteilungen, Regierungsschreiben und finanzieller Kommunikation stabil. Logistik und Versand erweiterten die Nutzung von Umschlägen für Dokumententaschen und Versandetiketten. Der E-Commerce trieb die verstärkte Nutzung von langlebigen Umschlägen für Rücksendungen, Rechnungen und Produktpapiere voran. Institutionelle Nutzer wie Schulen, Krankenhäuser und Anwaltskanzleien unterstützten die wiederkehrende Nachfrage. Das Wachstum in allen Endverwendungen resultierte aus Spaniens stabilen Postabläufen und expandierenden hybriden Kommunikationssystemen.
Wichtige Wachstumsfaktoren
Steigende institutionelle und administrative Kommunikation
Institutionelle Kommunikation treibt weiterhin eine starke Umschlagnachfrage in ganz Spanien an. Regierungsstellen, Banken, Versicherungsunternehmen und Bildungseinrichtungen verlassen sich auf Umschläge für regulatorische Mitteilungen, rechtliche Dokumente, Abrechnungszyklen und prüfungsbezogene Kommunikation. Viele Behörden benötigen weiterhin versiegelte physische Dokumente für die Einhaltung von Vorschriften, was ein stabiles jährliches Volumen unterstützt. Der Anstieg der hybriden Kommunikation, bei der digitale Benachrichtigungen mit Papierunterlagen kombiniert werden, stärkt diesen Treiber weiter. Schulen und Universitäten sind ebenfalls auf Umschläge für Zeugnisse, Zulassungskits und formelle Korrespondenz angewiesen. Diese breite institutionelle Basis hält den Umschlagverbrauch stabil und stärkt die langfristige Marktresilienz trotz wachsender digitaler Alternativen.
- Zum Beispiel ist Correos der staatliche nationale Träger, der für die Bereitstellung des universellen Postdienstes in ganz Spanien verantwortlich ist und die institutionellen Lieferströme untermauert; der gesamte spanische Postmarkt verzeichnete 2021 über 1.087,3 Millionen bearbeitete Post- und Paketsendungen durch alle Betreiber.
Erweiterung der Logistik-, Versand- und E-Commerce-Aktivitäten
Das expandierende Logistik- und E-Commerce-Ökosystem Spaniens steigert die Nachfrage nach langlebigen Umschlägen in den Versandabläufen. Paketnetze benötigen Umschläge für Rechnungen, Rücksendeetiketten, empfindliche Dokumententaschen und Markenverpackungen. Mit dem Anstieg der Online-Bestellungen erhöht sich auch die Rückwärtslogistik, was den Bedarf an sicheren und manipulationssicheren Umschlägen steigert. Viele Kurierunternehmen bevorzugen leichte, langlebige Formate, um die Transportkosten zu senken und gleichzeitig Dokumente während des Transports zu schützen. Das Wachstum im grenzüberschreitenden Handel stärkt diesen Trend, indem es die verstärkte Nutzung von reißfesten und wasserfesten Umschlagvarianten vorantreibt. Diese Faktoren zusammen erzeugen eine starke Nachfrage nach Umschlägen in Spaniens schnell wachsendem E-Commerce- und Liefersektor.
- Zum Beispiel eröffnete der führende globale Logistikbetreiber UPS 2024 ein neues Sortier- und Zustellzentrum in Zaragoza (Spanien), eine Anlage mit über 4.000 m², die in der Lage ist, 3.000 Pakete pro Stunde zu verarbeiten und die Kapazität der nationalen Paketströme erheblich zu steigern.
Wachsende Vorliebe für nachhaltige und recycelbare Verpackungen
Nachhaltigkeitsziele spielen eine Schlüsselrolle bei der Steigerung der Nachfrage nach Papierumschlägen. Spanische Unternehmen wechseln zunehmend zu recycelbaren und biologisch abbaubaren Verpackungen, um interne ESG-Verpflichtungen und regulatorische Erwartungen zu erfüllen. Viele Unternehmen wählen Papierumschläge als umweltfreundliche Alternative zu kunststoffbasierten Formaten. Öffentliche Ausschreibungen bevorzugen ebenfalls umweltfreundliche Materialien, was institutionelle Käufer dazu ermutigt, nachhaltige Umschlagoptionen zu übernehmen. Der Anstieg des grünen Brandings ermutigt Unternehmen, Umschläge mit zertifiziertem Recyclinganteil oder FSC-zertifiziertem Papier zu wählen. Dieser Wandel steht im Einklang mit den breiteren nationalen Nachhaltigkeitsprogrammen Spaniens und unterstützt das langfristige Wachstum umweltverantwortlicher Umschlaglösungen.
Wichtiger Trend & Gelegenheit
Wachstum von maßgeschneiderten und gebrandeten Umschlägen
Unternehmen in Spanien nutzen Umschläge zunehmend als kostengünstige Marken-Touchpoints in der kundenorientierten Kommunikation. Individuelle Drucke, Sicherheitsmerkmale und hochwertige Texturen helfen Unternehmen, ihre Markenidentität zu projizieren und Vertrauen aufzubauen. Dieser Trend eröffnet neue Möglichkeiten für Umschlaghersteller, die Kurzlauf-Digitaldruck, variablen Datendruck und hochwertige Veredelungen anbieten. E-Commerce-Verkäufer verwenden auch gebrandete Umschläge für Rechnungen, Dankesschreiben und Werbebeilagen. Der Anstieg der Marketingaktivitäten von KMU erhöht die Nachfrage nach anpassbaren Umschlagformaten. Da Unternehmen in überfüllten Märkten nach stärkerer Differenzierung suchen, wird die Produktion maßgeschneiderter Umschläge zu einem vielversprechenden Wachstumsweg.
- Zum Beispiel produziert Mayer‑Kuvert‑network, ein führender europäischer Umschlaghersteller, jährlich rund 15 Milliarden Umschläge mit seinen 136 Rollen- und 59 Bogenmaschinen.
Annahme von hochsicheren und manipulationssicheren Umschlagdesigns
Die höhere Nachfrage nach sicherem Dokumentenaustausch schafft neue Möglichkeiten für fortschrittliche Umschlaglösungen. Banken, Anwaltskanzleien, Krankenhäuser und Logistikunternehmen bevorzugen manipulationssichere, reißfeste und undurchsichtige Umschläge für sensible Dokumente. Das Wachstum von Identitätsüberprüfungsprozessen und regulierter Kommunikation fördert die Einführung von Sicherheitsmerkmalen wie Wasserzeichen, Sicherheitstönungen und verstärkten Nähten. Auch Rücksendungen im E-Commerce erhöhen den Bedarf an langlebigen Umschlägen mit verbesserten Verschlusssystemen. Da die Datenschutzbestimmungen strenger werden, hat der Markt Raum, sich in Premium-Sicherheitsumschläge zu erweitern, die darauf ausgelegt sind, vertrauliche Informationen zu schützen.
- Zum Beispiel sieht der Markt in Europa für Sicherheits-/manipulationssichere Papiere und Umschläge eine zunehmende Verbreitung. Viele Papiere enthalten jetzt reißfeste Fasern, Sicherheitsthreads oder chemisch empfindliche Beschichtungen, um Manipulationen oder Fälschungen zu verhindern, insbesondere bei Rechtsdokumenten, Diplomen und finanzieller Korrespondenz.
Wichtige Herausforderung
Steigende digitale Substitution in administrativer und unternehmerischer Kommunikation
Die digitale Transformation reduziert weiterhin den Einsatz von Umschlägen in vielen Unternehmens- und Verwaltungsfunktionen. Rechnungen, Kontoauszüge, Mitteilungen und allgemeine Kommunikation werden zunehmend auf E-Mail, App-basierte Benachrichtigungen und automatisierte digitale Mailsysteme umgestellt. Unternehmen übernehmen papierlose Arbeitsabläufe, um Kosten zu senken und die Betriebsgeschwindigkeit zu verbessern, was das Volumen routinemäßiger Umschläge verringert. Auch staatliche Digitalisierungsprogramme unterstützen diesen Wandel, indem sie E-Signaturen, Online-Portale und digitale Zertifikatsysteme fördern. Während Umschläge in compliance-intensiven Aufgaben weiterhin unverzichtbar sind, stellt die langfristige Reduzierung von Massenversand eine strukturelle Herausforderung dar, die das allgemeine Marktwachstum hemmt.
Preisdruck durch Rohstoffkosten und Importkonkurrenz
Umschlaghersteller stehen unter steigendem Kostendruck aufgrund von Schwankungen der Papierzellstoffpreise, Energiekosten und Importkonkurrenz. Lokale Produzenten kämpfen darum, ihre Margen zu halten, wenn die Rohstoffpreise schneller steigen als die Verkaufspreise. Importierte Umschläge aus kostengünstigen Produktionszentren erhöhen den Preisdruck auf dem wettbewerbsintensiven Markt in Spanien weiter. Viele institutionelle Käufer vergeben große Aufträge auf Basis des niedrigsten Angebots, was wenig Spielraum für Preisflexibilität lässt. Diese Bedingungen erschweren die Kostenkontrolle und stellen kleinere Hersteller vor Herausforderungen, die keine Größenvorteile haben. Mit wachsendem Wettbewerb wird die Aufrechterhaltung der Rentabilität zu einer großen Herausforderung für den spanischen Umschlagmarkt.
Regionale Analyse
Städtische Zentren
Städtische Zentren machten 2024 etwa 63 % des Marktanteils des spanischen Umschlagmarktes aus, angetrieben durch die starke Nachfrage von Unternehmensbüros, Regierungsbehörden, Banken und großen Dienstleistungsinstitutionen. Diese Bereiche halten hohe Volumina an administrativer Kommunikation, formalen Mitteilungen und gebrandeter Korrespondenz aufrecht. E-Commerce-Zentren in großen Städten verwenden Umschläge auch für Rechnungseinlagen, Rücksendungen und Versanddokumente. Die Präsenz gut etablierter Logistiknetzwerke unterstützt einen stetigen Umschlagumlauf. Die zunehmende Akzeptanz von maßgeschneiderten und hochwertig bedruckten Umschlägen stärkt die Nachfrage in städtischen Regionen weiter und macht sie zum führenden Beitrag zur gesamten Umschlagnutzung in Spanien.
Kleinere Städte und ländliche Gebiete
Kleinere Städte und ländliche Gebiete hielten 2024 einen Anteil von fast 37 % am spanischen Umschlagmarkt, unterstützt durch weit verbreitete Postaktivitäten und administrative Kommunikation auf Gemeindeebene. Kommunalverwaltungen, Schulen und Gesundheitseinrichtungen sind auf Umschläge für Mitteilungen, Zertifikate und wichtige Unterlagen angewiesen. Ländliche Logistikrouten verwenden weiterhin physische Dokumentationen für Transport- und Lieferbestätigungen, was eine stetige Nachfrage aufrechterhält. Viele KMUs in kleineren Städten bevorzugen weiterhin papierbasierte Kommunikation für Rechnungsstellung und Kundenansprache. Obwohl die digitale Akzeptanz zunimmt, hilft der langsamere Übergang zu papierlosen Systemen, den konstanten Umschlagverbrauch in den nicht-urbanen Regionen Spaniens aufrechtzuerhalten.
Marktsegmentierungen:
Nach Materialtyp
- Papierumschlag
- Kunststoffumschlag
Nach Dicke
- Weniger als 75 GSM
- 75 bis 100 GSM
- 101 bis 150 GSM
- Über 150 GSM
Nach Endverwendung
- Postdienste
- Logistik und Versand
- E-Commerce
- Institutionell
Nach Geografie
- Kleinere Städte und ländliche Gebiete
- Städtische Zentren
Wettbewerbslandschaft
Die Wettbewerbslandschaft des spanischen Briefumschlagmarktes zeichnet sich durch eine Mischung aus globalen Herstellern und regionalen Lieferanten aus, die durch Materialqualität, Anpassungsdienste und Vertriebsreichweite konkurrieren. Wichtige Akteure wie Fuji Seal International, Ennis, Macfarlane, 3M Company, Glatfelter, Coveris Holdings, Bong, International Paper, Blake Envelopes und Cenveo stärken den Markt, indem sie eine breite Palette von Papier- und Spezialumschlägen anbieten. Viele Unternehmen konzentrieren sich auf nachhaltige Materialien, Sicherheitsmerkmale und leichte Formate, um den steigenden institutionellen und E-Commerce-Bedürfnissen in ganz Spanien gerecht zu werden. Hersteller erweitern auch die Möglichkeiten des Digitaldrucks in kleinen Auflagen, um die Markenkommunikation für KMU und Unternehmenskunden zu unterstützen. Der Wettbewerbsdruck bleibt hoch aufgrund der Preissensibilität und der wachsenden Nachfrage nach umweltfreundlichen Verpackungen.
Analyse der Hauptakteure
- Fuji Seal International
- Ennis
- Macfarlane
- 3M Company
- Glatfelter
- Coveris Holdings
- Bong
- International Paper
- Blake Envelopes
- Cenveo
Neueste Entwicklungen
- Im Juli 2025 schloss International Paper den Verkauf von fünf Wellpappenwerken an die PALM Group ab. Der Deal umfasste ein Werk in Bilbao, Spanien, das die Verpackungskapazität neu gestaltet, die regionale Post- und Umschlagnutzer bedient.
- Im April 2025: Ennis, Inc.: Übernahme zur Erweiterung der Umschlagkapazität (indirekte Auswirkungen auf Spanien) Ennis gab im April 2025 die Übernahme von Northeastern Envelope bekannt (US-Handelshersteller). Diese Übernahme erhöht Ennis' Produktions- und Lagerbestand für Umschläge und Fenster-/Umschlag-SKUs, was die globale Lieferflexibilität des Unternehmens verbessert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Dicke, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Spanien wird eine stetige Nachfrage nach Umschlägen von Institutionen sehen, die weiterhin physische Dokumente verwenden.
- Das Wachstum des E-Commerce wird die Nutzung von strapazierfähigen Umschlägen für Rücksendungen und Versandpapiere fördern.
- Der Verbrauch von Papierumschlägen wird steigen, da mehr Unternehmen auf recycelbare und umweltfreundliche Verpackungen umsteigen.
- Der Markt für individuell bedruckte Umschläge wird wachsen, da KMUs in kostengünstige Branding-Tools investieren.
- Sicherheitsumschläge werden an Bedeutung gewinnen aufgrund strengerer Vorschriften für vertrauliche Kommunikation.
- Der digitale Druck wird zunehmen, da Käufer kurze, personalisierte Umschlagserien bevorzugen.
- Logistiknetzwerke werden die Nachfrage nach reißfesten und feuchtigkeitsgeschützten Umschlägen antreiben.
- Ländliche Regionen werden stabile Volumina beibehalten aufgrund langsamerer digitaler Ablösung.
- Der Wettbewerb wird zunehmen, da globale Anbieter günstigere nachhaltige Materialien anbieten.
- Innovationen in leichten und FSC-zertifizierten Papierqualitäten werden die zukünftige Produktentwicklung prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Briefumschläge in Spanien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der spanische Umschlagmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des spanischen Umschlagmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des spanischen Umschlagmarktes antreiben?
Wer sind die führenden Unternehmen im Briefumschlagmarkt in Spanien?
Welche Region hatte den größten Anteil am spanischen Umschlagmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spanischer Briefumschlagmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spanischer Briefumschlagmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1936.10 million → 2032: USD 2569.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spanischer Briefumschlagmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spanischer Briefumschlagmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spanischer Briefumschlagmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spanischer Briefumschlagmarkt Market Drivers
- 3.3 Spanischer Briefumschlagmarkt Market Restraints & Challenges
- 3.4 Spanischer Briefumschlagmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spanischer Briefumschlagmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spanischer Briefumschlagmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spanischer Briefumschlagmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spanischer Briefumschlagmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spanischer Briefumschlagmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spanischer Briefumschlagmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spanischer Briefumschlagmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spanischer Briefumschlagmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spanischer Briefumschlagmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spanischer Briefumschlagmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spanischer Briefumschlagmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spanischer Briefumschlagmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spanischer Briefumschlagmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spanischer Briefumschlagmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spanischer Briefumschlagmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spanischer Briefumschlagmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spanischer Briefumschlagmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spanischer Briefumschlagmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spanischer Briefumschlagmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
