
Marktübersicht:
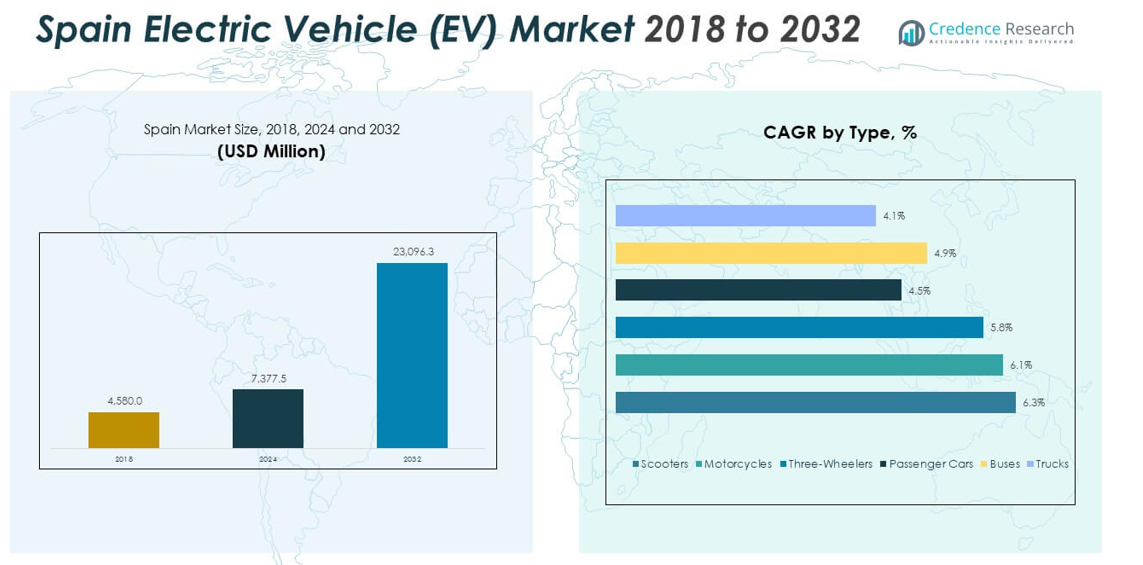
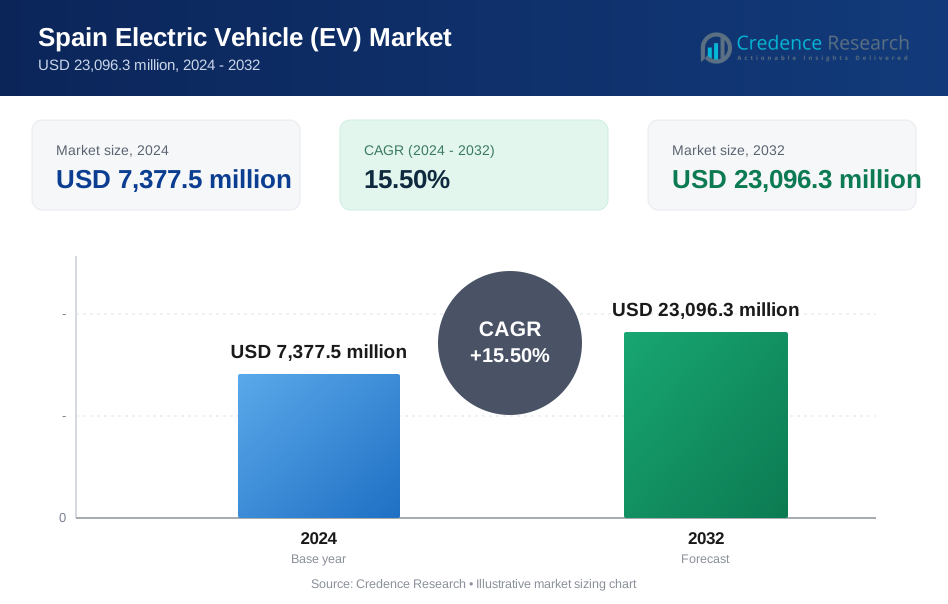
Der Markt für Elektrofahrzeuge (EV) in Spanien wurde 2018 auf 4.580,0 Millionen USD geschätzt und soll bis 2024 auf 7.377,5 Millionen USD und bis 2032 auf 23.096,3 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 15,50 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Elektrofahrzeuge (EV) in Spanien 2024 | 7.377,5 Millionen USD |
| Markt für Elektrofahrzeuge (EV) in Spanien, CAGR | 15,50% |
| Marktgröße für Elektrofahrzeuge (EV) in Spanien 2032 | 23.096,3 Millionen USD |
Spanien erlebt eine schnelle Einführung von Elektrofahrzeugen, da Käufer nach saubereren Transportmöglichkeiten und niedrigeren Betriebskosten suchen. Staatliche Anreize steigern die Nachfrage nach batteriebetriebenen Modellen in städtischen und vorstädtischen Gebieten. Automobilhersteller erweitern lokale Lieferketten, um neue Ziele zu erreichen und neue Modelle zu fördern. Ladeinfrastrukturen wachsen entlang von Autobahnen und in großen Städten, was längere Fahrten begünstigt. Flottenbesitzer setzen Elektro-Vans und -Autos ein, um Emissionsvorschriften zu erfüllen und das Markenimage zu verbessern. Ein starker Fokus auf Nachhaltigkeit trägt zur Bewusstseinsbildung bei und unterstützt die langfristige Akzeptanz.
Spanien führt die EV-Dynamik in Südeuropa an, dank des Ausbaus von Schnellladestationen, starkem Tourismusverkehr und aktiven Mobilitätspolitiken in großen Städten wie Madrid und Barcelona. Die Nachbarländer Frankreich und Portugal entwickeln sich zu unterstützenden Märkten, die den grenzüberschreitenden Ladezugang und den regionalen EV-Reiseverkehr stärken. Nordeuropäische Länder bleiben die reifen Führer, angetrieben durch Investitionen in der Frühphase, dichte Infrastruktur und fortgeschrittene Verbraucherakzeptanz. Das steigende Interesse in Mittel- und Osteuropa zeigt die nächste Expansionswelle, da neue Anreize und grüne Transportziele an Fahrt gewinnen.
Markteinblicke:
- Der Markt für Elektrofahrzeuge (EV) in Spanien wuchs von 4.580,0 Millionen USD im Jahr 2018 auf 7.377,5 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 auf 23.096,3 Millionen USD bei einer CAGR von 50 % anwachsen, angetrieben durch die Nachfrage nach sauberer Mobilität und den Ausbau der Ladeinfrastruktur.
- Zentralspanien führt mit einem Anteil von etwa 42 %, unterstützt durch dichten Ladezugang und strenge Niedrigemissionsrichtlinien; Katalonien hält fast 33 %, angetrieben durch Tourismus und städtische Akzeptanz; Süd- und Nordregionen machen 25 % aus, gestärkt durch länderübergreifende Ladekorridore.
- Die am schnellsten wachsende Region ist Andalusien, das Teil des 25 %-Anteils hält, aufgrund steigender tourismusbasierter EV-Vermietungen, neuer Autobahn-Ladecluster und wachsender Nachhaltigkeitsinitiativen in großen Städten.
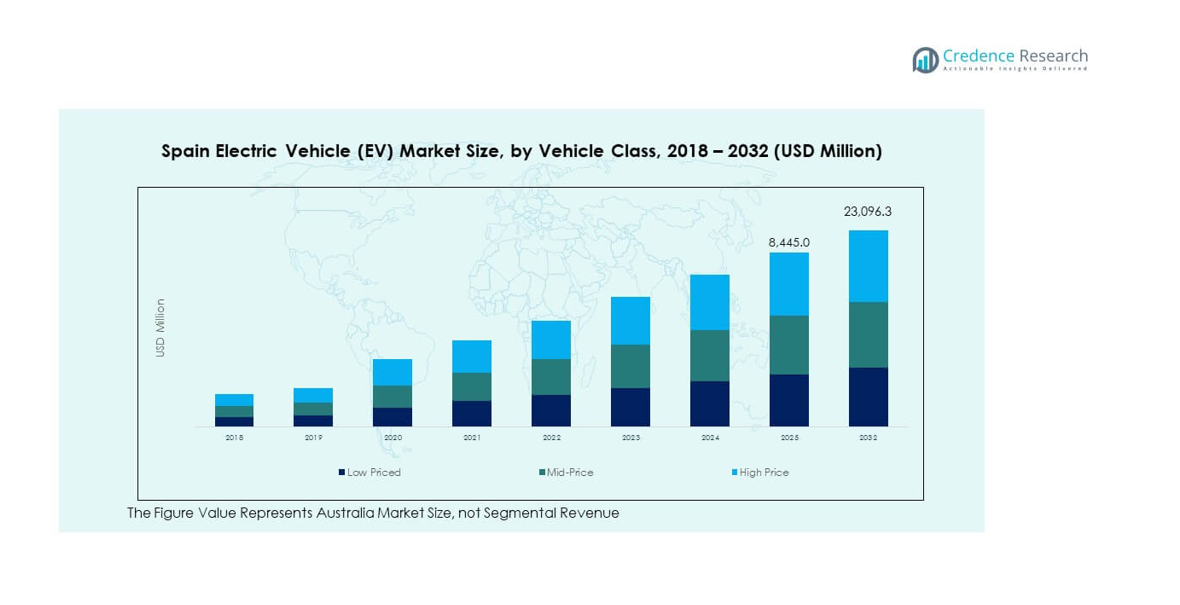
- Im Fahrzeugklassenmix für 2024 machen mittelpreisige EVs etwa 38 % des Marktes für Elektrofahrzeuge (EV) in Spanien aus, unterstützt durch starke Modellverfügbarkeit und die Nachfrage von Haushalten im Mainstream.
- Hochpreisige EVs tragen schätzungsweise 32 % bei, gefördert durch Premium-Marken und schnellere Akzeptanz in Madrid und Barcelona, während preisgünstige EVs etwa 30 % ausmachen und kostenbewusste Käufer und kleine städtische Pendler bedienen.
Markttreiber:
Starker regulatorischer Druck durch nationale und regionale Mobilitätspolitiken
Der spanische Markt für Elektrofahrzeuge (EV) gewinnt durch einen festen politischen Druck, der eine sauberere Mobilität vorantreibt, stetig an Zugkraft. Nationale Vorschriften unterstützen Kaufzuschüsse, die die Anschaffungskosten für Käufer senken. Regionale Städte fördern Niedrigemissionszonen, die ältere Autos einschränken und die Attraktivität von Elektrofahrzeugen steigern. Ladewege erweitern sich in stark frequentierten Korridoren, was breitere Reisen unterstützt. Autohersteller bringen neue Modelle mit besserer Reichweite auf den Markt, um die Compliance-Ziele zu erfüllen. Flottenbetreiber wechseln zu Elektro-Vans, um strenge Emissionsvorschriften einzuhalten. Aufklärungskampagnen heben langfristige Einsparungen für städtische Fahrer hervor. Dieser Druck hilft dem Markt, ein konsistentes Wachstum aufzubauen.
- Zum Beispiel bietet die Regierung im Rahmen des nationalen MOVES III-Programms Zuschüsse von bis zu 7.000 € für neue BEVs, die unter 45.000 € kosten, oder 4.500 € ohne Verschrottung älterer Fahrzeuge.
Steigendes Interesse an emissionsfreiem Transport in Haushalten und Unternehmen
Spanische Haushalte entscheiden sich für Elektroautos, um Kraftstoffkosten zu senken und die Umweltverschmutzung zu reduzieren. Käufer bevorzugen Elektrofahrzeuge für sanftes Fahren und geringeren Wartungsbedarf. Stadtfamilien wechseln zu kompakten Elektrofahrzeugmodellen für tägliche Fahrten. Unternehmen setzen Elektroeinheiten ein, um Nachhaltigkeitsziele zu stärken und Kundenerwartungen zu erfüllen. Der Zugang zu Ladestationen wächst in Büros und Einzelhandelsbereichen, was den Komfort der Nutzer erhöht. Der spanische Markt für Elektrofahrzeuge (EV) erhält Unterstützung durch steigende Leasingpläne für Elektrofahrzeuge. Lokale Marken erweitern Servicezentren, um Ausfallzeiten für Nutzer zu reduzieren. Starker nationaler Fokus auf sauberere Luft steigert die langfristige Nachfrage nach Elektrofahrzeugen.
- Zum Beispiel stiegen die Neuzulassungen von Elektrofahrzeugen in Spanien im ersten Quartal 2025 um 45,1 % im Vergleich zum Vorjahr und erreichten insgesamt 44.903 Einheiten.
Ausbau der Ladenetze in Städten, auf Autobahnen und in Tourismusgebieten
Der Ausbau der Ladeinfrastruktur spielt eine wichtige Rolle beim Aufstieg der Elektrofahrzeuge in Spanien. Neue öffentliche Ladegeräte erscheinen in Einkaufszentren, Tankstellen und lokalen Zentren. Autobahnen fügen Schnellladegeräte hinzu, die Langstreckenreisen unterstützen. Touristische Regionen setzen Ladegeräte ein, um Mietflotten und Hotelgäste zu bedienen. Kommunale Projekte platzieren Stationen in der Nähe von Parkplätzen, um die Benutzerfreundlichkeit zu erhöhen. Private Unternehmen installieren intelligente Ladegeräte, die das Lastmanagement unterstützen. Der spanische Markt für Elektrofahrzeuge (EV) profitiert von einer breiteren Abdeckung, die die Reichweitenangst reduziert. Dieser Netzausbau stärkt das Vertrauen neuer Käufer und unterstützt eine schnellere Akzeptanz.
Wachstum der EV-Produktion, lokale Montage und Stärkung der Lieferkette
Spanien unternimmt aktive Schritte in Richtung EV-Produktion und lokale Montage. Fabriken führen neue Linien ein, um Elektrofahrzeugmodelle mit höherer Effizienz zu produzieren. Lokale Zulieferer investieren in Batterieeinheiten und Antriebssystemteile. Logistikzentren unterstützen den schnelleren Transport von EV-Komponenten über Regionen hinweg. Schulungen der Arbeitskräfte unterstützen neue Rollen in der Elektromobilität. Der spanische Markt für Elektrofahrzeuge (EV) gewinnt durch steigende lokale Produktion an Stärke. Partnerschaften zwischen globalen Marken und spanischen Werken fördern den Technologietransfer. Dieser industrielle Ausbau hilft Spanien, die langfristige EV-Skalierung zu verbessern.
Markttrends:
Verschiebung hin zu fortschrittlichen Batteriepacks mit höherer Dichte und schnellerem Laden
Der Markt bewegt sich in Richtung Batteriepacks, die eine längere Reichweite und schnelleres Laden unterstützen. Hersteller führen neue Chemien mit besserer Haltbarkeit ein. Käufer wählen Autos, die kürzere Ladestopps bei langen Fahrten ermöglichen. Stadtflotten verlassen sich auf stabile Batterieleistung für tägliche Routen. Energieunternehmen setzen Schnellladegeräte ein, die den Anforderungen der nächsten Batteriegeneration entsprechen. Der spanische Markt für Elektrofahrzeuge (EV) gewinnt durch verbesserte Ladegeschwindigkeiten an Vertrauen. Neue Plattformen unterstützen eine sicherere thermische Kontrolle bei starker Nutzung. Diese Fortschritte helfen, das Vertrauen unter frühen und Mainstream-Käufern zu stärken.
- Zum Beispiel zeigen europaweite Daten, dass Batteriepacks mit 60–80 kWh im Jahr 2024 etwa 39,25 % des Marktes für EV-Batteriepacks eroberten, was auf einen starken Trend zu mittelgroßen Packs hinweist.
Anstieg der Smart-Mobility-Dienste im Zusammenhang mit Elektroflotten und vernetzten Tools
Smart-Mobility-Dienste expandieren in spanischen Städten. Ride-Hailing-Anbieter fügen EV-Modelle hinzu, um Emissionen zu senken. Carsharing-Unternehmen setzen kompakte EVs für Kurzstrecken ein. Vernetzte Tools unterstützen Ferndiagnosen für schnelleren Service. Flotten verfolgen den Batteriestatus, um Ausfallzeiten während der Stoßzeiten zu vermeiden. Der spanische Markt für Elektrofahrzeuge (EV) zeigt Interesse an Telematik, die effiziente Routenführung ermöglicht. Kommunale Einrichtungen nutzen vernetzte EV-Flotten für öffentliche Aufgaben. Dieser Wandel stärkt sauberere städtische Transportmöglichkeiten.
- Zum Beispiel profitieren Flottenbetreiber, die EVs nutzen, von vernetzten Tools und Ferndiagnosen, um den Batteriestatus zu überwachen und Wartungen zu planen, wodurch Ausfallzeiten reduziert werden. Flotten verfolgen Reichweite und Ladegewohnheiten, um eine Überlastung der Infrastruktur während der Stoßzeiten zu vermeiden.
Wachstum der erneuerbaren Integration mit EV-Ladezentren und Energiespeichernutzung
Die Integration erneuerbarer Energien wird in ganz Spanien zu einem zentralen Trend. Solar- und Windkraftanlagen sind mit EV-Zentren für grünes Laden verbunden. Speichereinheiten helfen, die Versorgung während der Spitzenlastzeiten zu stabilisieren. Städte planen Mikronetze, die öffentliche Ladegeräte mit sauberer Energie unterstützen. Energieunternehmen testen bidirektionale Systeme für den Einsatz zu Hause und im Netz. Der spanische Markt für Elektrofahrzeuge (EV) profitiert vom Interesse an nachhaltigen Ladesystemen. Hotels und Einkaufszentren nutzen Solarenergie auf Dächern, um EV-Stationen zu betreiben. Dieser Trend unterstützt nationale Energieziele.
Erweiterung softwaregesteuerter EV-Funktionen mit OTA-Updates und prädiktiven Funktionen
Software spielt eine größere Rolle bei der Einführung von EVs. Automobilhersteller bieten häufige Over-the-Air-Updates für neue Funktionen an. Prädiktive Tools helfen Fahrern, Routen mit nahegelegenen Ladegeräten zu planen. Virtuelle Dashboards verbessern die Energieverfolgung und Reiseplanung. Apps leiten Benutzer zu weniger überfüllten Ladepunkten. Der spanische Markt für Elektrofahrzeuge (EV) profitiert von intelligenten Funktionen, die den Benutzerkomfort erhöhen. Fernsteuerungsfunktionen helfen, die Ladezustände zu überwachen. Diese Softwareebene stärkt die Kundenzufriedenheit.
Analyse der Marktchancen:
Langsame Ladeverfügbarkeit in ländlichen Gebieten und hoher Nachfrage in städtischen Zonen
Ladeengpässe schaffen Reibungen in vielen Regionen. Ländliche Gebiete haben begrenzte Stationen, die das Reisevertrauen verringern. Städtische Zonen sehen eine hohe Nachfrage, die die Verfügbarkeit von Schnellladungen belastet. Begrenzungen des Stromnetzes verlangsamen neue Installationen in dicht besiedelten Städten. Viele Käufer verschieben EV-Pläne aufgrund von Reichweitenangst. Flottenbetreiber kämpfen während der Stoßzeiten mit langen Wartezeiten. Der spanische Markt für Elektrofahrzeuge (EV) muss Netzbereitschaftsprobleme angehen. Diese Einschränkungen verlangsamen den kurzfristigen Fortschritt.
Hohe Anschaffungskosten, begrenzte Modelloptionen und Preissensibilität bei Käufern
Die Anschaffungspreise für EVs bleiben eine wesentliche Hürde. Viele Haushalte verschieben Käufe aufgrund von Budgetbeschränkungen. Erschwingliche EV-Modelle sind in mehreren Segmenten weiterhin begrenzt. Das Angebot an gebrauchten EVs bleibt klein, was die Auswahl an kostengünstigen Optionen verringert. Die Angst vor dem Batteriewechsel beeinträchtigt weiterhin das Vertrauen der Käufer. Unternehmen stehen unter Kostendruck, wenn sie die Flottengröße erweitern. Der spanische Markt für Elektrofahrzeuge (EV) muss die Preisgestaltung mit Qualitätsverbesserungen in Einklang bringen. Eine breitere Erschwinglichkeit wird eine breitere Akzeptanz unterstützen.
Marktchancen:
Erweiterung von Schnelllade-Korridoren, tourismusorientierter Infrastruktur und Smart-Grid-Verbindungen
Spanien hat großes Potenzial bei der Entwicklung von tourismusbasierten Ladezentren. Hotels und Resorts planen EV-bereite Parkplätze, um den steigenden Reisenden gerecht zu werden. Autobahnkorridore bieten Möglichkeiten für Schnellladecluster. Energieunternehmen testen Smart-Grid-Verbindungen, die das Stromgleichgewicht verbessern. Mietflotten investieren in EV-Einheiten für Touristenrouten. Der spanische Markt für Elektrofahrzeuge (EV) kann von einem gezielten Infrastrukturausbau profitieren. Diese Maßnahmen eröffnen neue Einnahmequellen für Betreiber. Ein breiterer Zugang hilft, neue EV-Nutzer anzuziehen.
Wachstum der lokalen EV-Produktion, Batterie-Montage und Anreize für grüne Fertigung
Industriezonen bieten starkes Potenzial für EV-bezogene Produktion. Werke können Montagelinien für neue Elektromodelle erweitern. Batterieeinheiten eröffnen neue Rollen für lokale Lieferanten. Programme zur Weiterbildung der Arbeitskräfte unterstützen die fortschrittliche Fertigung. Regierungsanreize fördern sauberere Produktionsmethoden. Der spanische Markt für Elektrofahrzeuge (EV) kann von einer starken industriellen Expansion profitieren. Neue Partnerschaften helfen, globale Investitionen anzuziehen. Diese Vorteile stärken Spaniens EV-Position.
Analyse der Marktsegmentierung:
Nach Typ
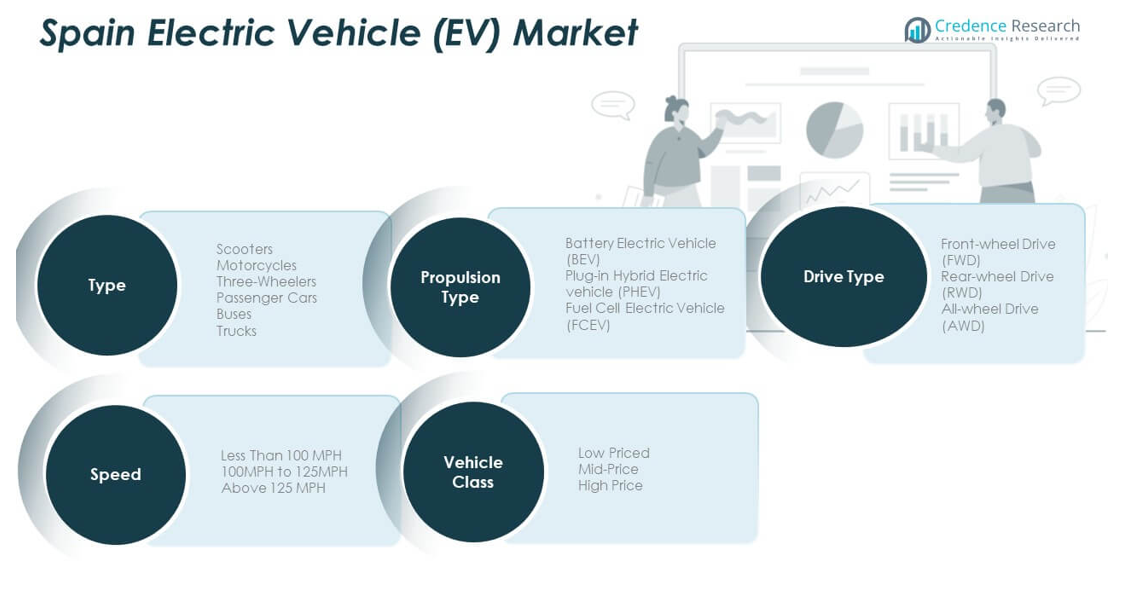
Der spanische Markt für Elektrofahrzeuge (EV) erweitert sich über Roller, Motorräder, Dreiräder, Personenkraftwagen und Busse. Personenkraftwagen haben eine starke Präferenz aufgrund der breiten Modellverfügbarkeit und des steigenden Familiengebrauchs. Roller gewinnen in dicht besiedelten Städten an Bedeutung, wo kurze Fahrten dominieren. Motorräder ziehen jüngere Pendler an, die schnelle urbane Mobilität suchen. Dreiräder bleiben begrenzt, dienen aber in ausgewählten Bereichen für Aufgaben auf der letzten Meile. Busse gewinnen durch Aufrüstungen des öffentlichen Verkehrs und Flottenelektrifizierung an Nachfrage. Diese Mischung zeigt eine vielfältige Akzeptanz über persönliche und kommerzielle Bedürfnisse.
- Zum Beispiel gewinnen kompakte elektrische Roller und Motorräder in dicht besiedelten Stadtgebieten an Bedeutung und bieten schnelle und kostengünstige Reisen auf der letzten Meile. Personenkraftwagen bleiben dominant aufgrund der breiten Modellverfügbarkeit und der Familiennutzung.
Nach Antriebsart
Batterieelektrische Fahrzeuge führen aufgrund eines breiteren Ladezugangs und starker Effizienzgewinne. Plug-in-Hybrid-Elektrofahrzeuge ziehen Nutzer an, die Flexibilität bei langen Fahrten wünschen. Brennstoffzellen-Elektrofahrzeuge bleiben Nischenprodukte, da das Infrastrukturwachstum langsam bleibt. BEVs gewinnen durch neue Modellveröffentlichungen stark an Schwung. PHEVs unterstützen Nutzer in abgelegenen Regionen, wo die Ladedichte niedrig bleibt. FCEVs könnten skalieren, wenn Wasserstoffkorridore landesweit expandieren. Diese Struktur unterstützt eine ausgewogene Käuferwahl.
Nach Antriebsart
Frontantriebsplattformen dominieren aufgrund niedrigerer Kosten und starker Eignung für Stadtfahrten. Heckantriebsmodelle sprechen Käufer an, die besseres Handling und höheres Drehmoment wünschen. Allradantrieb gewinnt Interesse bei Premium-Nutzern, die Stabilität und Leistung suchen. Es profitiert von steigenden EV-SUV-Verkäufen. Diese Vielfalt unterstützt eine breite Marktabdeckung.
Nach Geschwindigkeit und Fahrzeugklasse
Niedriggeschwindigkeits-EVs ziehen Budgetkäufer und Kurzstreckenfahrer an. Modelle mit mittlerer Geschwindigkeit eignen sich für regelmäßige Pendler. Hochgeschwindigkeits-EVs sprechen leistungsorientierte Nutzer an. Niedrigpreisige EVs unterstützen die Einführung auf Einstiegsniveau. Einheiten im mittleren Preissegment erfüllen die Bedürfnisse von Mainstream-Familien. Hochpreisige EVs gewinnen durch Luxusmarken und fortschrittliche Funktionen an Bedeutung.
Segmentierung:
Nach Typ
- Roller
- Motorräder
- Dreiräder
- Personenkraftwagen
- Busse
Nach Antriebsart
- Batterieelektrisches Fahrzeug (BEV)
- Plug-in-Hybrid-Elektrofahrzeug (PHEV)
- Brennstoffzellen-Elektrofahrzeug (FCEV)
Nach Antriebsart
- Frontantrieb (FWD)
- Hinterradantrieb (RWD)
- Allradantrieb (AWD)
Nach Geschwindigkeit
- Weniger als 100 MPH
- 100 MPH bis 125 MPH
- Über 125 MPH
Nach Fahrzeugklasse
- Niedrigpreisig
- Mittelpreisig
- Hochpreisig
Regionale Analyse:
Zentralspanien (Madrid und umliegende Provinzen)
Der spanische Markt für Elektrofahrzeuge (EV) zeigt seine stärkste Dynamik in Zentralspanien, angeführt von Madrid, das einen geschätzten Marktanteil von 42% hält. Madrid erlangt diese Führung durch dichte Ladeabdeckung, strenge Niedrigemissionszonen und hohe Elektrifizierung des öffentlichen Verkehrs. Käufer in dieser Region übernehmen EVs schneller aufgrund hoher Einkommensniveaus und starker urbaner Mobilitätspolitiken. Flottenbetreiber rüsten Fahrzeuge auf, um die sauberen Luftvorgaben im gesamten Stadtgebiet zu erfüllen. Ladebetreiber erweitern Schnellladezentren, um den Pendlerverkehr zu unterstützen. Diese Region setzt den nationalen Maßstab für die EV-Durchdringung und unterstützt das Wachstum für Frühadopter in ganz Spanien.
Katalonien und Ostspanien (Barcelona, Valencia und Küstenregionen)
Katalonien sichert sich einen geschätzten Marktanteil von 33%, angetrieben durch Barcelonas starken Fokus auf nachhaltigen Transport und aktive EV-Infrastrukturerweiterung. Die Region profitiert von starkem Tourismus, der die Nachfrage nach elektrischen Mietflotten und hotelbasierten Ladestationen erhöht. Küstenstädte setzen Lader entlang der Autobahnen und Parkzentren ein, um Langstreckenreisen zu unterstützen. Industriegebiete in der Nähe von Barcelona und Valencia integrieren EVs in Logistikrouten, um Kraftstoffkosten zu senken. Der spanische Markt für Elektrofahrzeuge (EV) erhält durch starke kommunale Unterstützung einen stetigen Beitrag aus dieser Region. Es verzeichnet auch eine konsistente Übernahme unter Familien, die nach sauberer persönlicher Mobilität suchen.
Süd- und Nordspanien (Andalusien, Baskenland, Galicien und andere)
Süd- und Nordspanien halten zusammen einen geschätzten Marktanteil von 25%, mit wachsendem Wachstumspotenzial durch expandierende Ladekorridore. Andalusien sieht ein höheres EV-Bewusstsein, da neue Lader entlang der großen Autobahnen und regionalen Hauptstädte erscheinen. Nördliche Regionen wie das Baskenland unterstützen die Nutzung von EVs durch starke industrielle Investitionen und grüne Politiken. Die Übernahme wächst moderat, da ländliche Gebiete immer noch mit einem langsameren Laderollout konfrontiert sind. Tourismuszonen im Süden helfen, die Nachfrage nach Miet-EVs während der Hochsaison anzukurbeln. Diese Region stärkt die langfristige Expansion, da Infrastrukturlücken geschlossen werden und neue Anreize kleinere Städte erreichen.
Schlüsselspieler-Analyse:
Wettbewerbsanalyse:
Der spanische Markt für Elektrofahrzeuge (EV) zeichnet sich durch starken Wettbewerb zwischen globalen und inländischen Automobilherstellern aus, die versuchen, sich frühzeitig Vorteile in einem schnell wachsenden Umfeld zu sichern. Führende Marken stärken ihre Portfolios mit kompakten, mittelgroßen und Premium-Modellen, um den unterschiedlichen Bedürfnissen der Käufer gerecht zu werden. Ladebetreiber konkurrieren durch einen breiteren Zugang zu Schnellladestationen entlang wichtiger Korridore. Die Elektrifizierung von Flotten treibt die Nachfrage nach zuverlässigen Lieferanten mit starken Servicenetzwerken an. Neue Marktteilnehmer fördern Innovationen in der Batteriereichweite und intelligenten Funktionen, um Aufmerksamkeit zu erregen. Es profitiert von steigenden Investitionen in Montagewerke und Lieferketten. Der Wettbewerbsdruck treibt kontinuierliche Verbesserungen in Leistung, Sicherheit und Software voran.
Neueste Entwicklungen:
- Im Mai 2025 kündigte SEAT S.A. kritische Produktionsmeilensteine in seiner Martorell-Anlage in Barcelona an. Das Unternehmen begann mit der Vorserienmontage von Batteriesystemen in seinem neu errichteten Euro 300 Millionen teuren Batteriewerk mit einer Fläche von 64.000 Quadratmetern, das bei voller Betriebsfähigkeit bis zu 300.000 Batteriesysteme jährlich liefern kann. Gleichzeitig begann die Vorserienproduktion von Karosserieteilen für den CUPRA Raval und den Volkswagen ID.2 unter Verwendung fortschrittlicher PXL-Pressentechnologie, um beide Modelle für den Produktionsstart in voller Größe im Jahr 2026 zu positionieren.
- Im Februar 2025 veranstaltete Kia seinen 2025 EV Day in Tarragona, Spanien, und markierte damit einen entscheidenden Moment für die europäische Elektrifizierungsstrategie der koreanischen Automobilgruppe. Das Unternehmen stellte den Kia EV4 vor, seine erste dedizierte elektrische Limousine und Schräghecklimousine, die zwei Batterieoptionen bietet: eine Standard-58,3-kWh-Variante mit einer WLTP-Reichweite von 430 km und eine Langstrecken-81,4-kWh-Variante. Das Unternehmen präsentierte auch das Concept EV2, das einen zukünftigen B-Segment vollelektrischen SUV vorschaut, und den PV5, Kias erstes dediziertes Platform Beyond Vehicle (PBV)-Modell.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Antriebsart, Antriebsart, Geschwindigkeit und Fahrzeugklasse. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die steigende Akzeptanz wird die nationalen Mobilitätsziele in Städten und auf Autobahnen stärken.
- Der Ausbau der Ladeinfrastruktur wird den breiteren Zugang für private und gewerbliche Flotten unterstützen.
- Das Wachstum der lokalen Montage wird die Lieferstabilität verbessern und die Abhängigkeit von Importen verringern.
- Neue EV-Modelle werden Reichweite und Leistung verbessern und die Nachfrage im Mainstream ankurbeln.
- Die Integration intelligenter Software wird das Interesse an vernetzten Fahrerlebnissen steigern.
- Die Elektrifizierung von Flotten wird durch unternehmerische Nachhaltigkeitsziele beschleunigt.
- Mit erneuerbaren Energien betriebene Ladezentren werden den Übergang zu saubereren Transportmitteln unterstützen.
- Die Angleichung von Anreizen in den Regionen wird helfen, Markteintrittsbarrieren zu reduzieren.
- Starker Wettbewerb unter OEMs wird die Innovation in allen EV-Kategorien vorantreiben.
- Ein breiteres Verbraucherbewusstsein wird die langfristige Akzeptanz in ganz Spanien unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Elektrofahrzeuge in Spanien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der spanische EV-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des spanischen EV-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Elektrofahrzeugmarktes in Spanien antreiben?
Wer sind die führenden Unternehmen im spanischen EV-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spanischer Markt für Elektrofahrzeuge (EV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spanischer Markt für Elektrofahrzeuge (EV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,377.5 million → 2032: USD 23,096.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spanischer Markt für Elektrofahrzeuge (EV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spanischer Markt für Elektrofahrzeuge (EV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spanischer Markt für Elektrofahrzeuge (EV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spanischer Markt für Elektrofahrzeuge (EV) Market Drivers
- 3.3 Spanischer Markt für Elektrofahrzeuge (EV) Market Restraints & Challenges
- 3.4 Spanischer Markt für Elektrofahrzeuge (EV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spanischer Markt für Elektrofahrzeuge (EV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spanischer Markt für Elektrofahrzeuge (EV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spanischer Markt für Elektrofahrzeuge (EV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spanischer Markt für Elektrofahrzeuge (EV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spanischer Markt für Elektrofahrzeuge (EV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spanischer Markt für Elektrofahrzeuge (EV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spanischer Markt für Elektrofahrzeuge (EV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spanischer Markt für Elektrofahrzeuge (EV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spanischer Markt für Elektrofahrzeuge (EV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spanischer Markt für Elektrofahrzeuge (EV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spanischer Markt für Elektrofahrzeuge (EV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spanischer Markt für Elektrofahrzeuge (EV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spanischer Markt für Elektrofahrzeuge (EV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spanischer Markt für Elektrofahrzeuge (EV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spanischer Markt für Elektrofahrzeuge (EV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spanischer Markt für Elektrofahrzeuge (EV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spanischer Markt für Elektrofahrzeuge (EV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spanischer Markt für Elektrofahrzeuge (EV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spanischer Markt für Elektrofahrzeuge (EV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
