
Marktübersicht
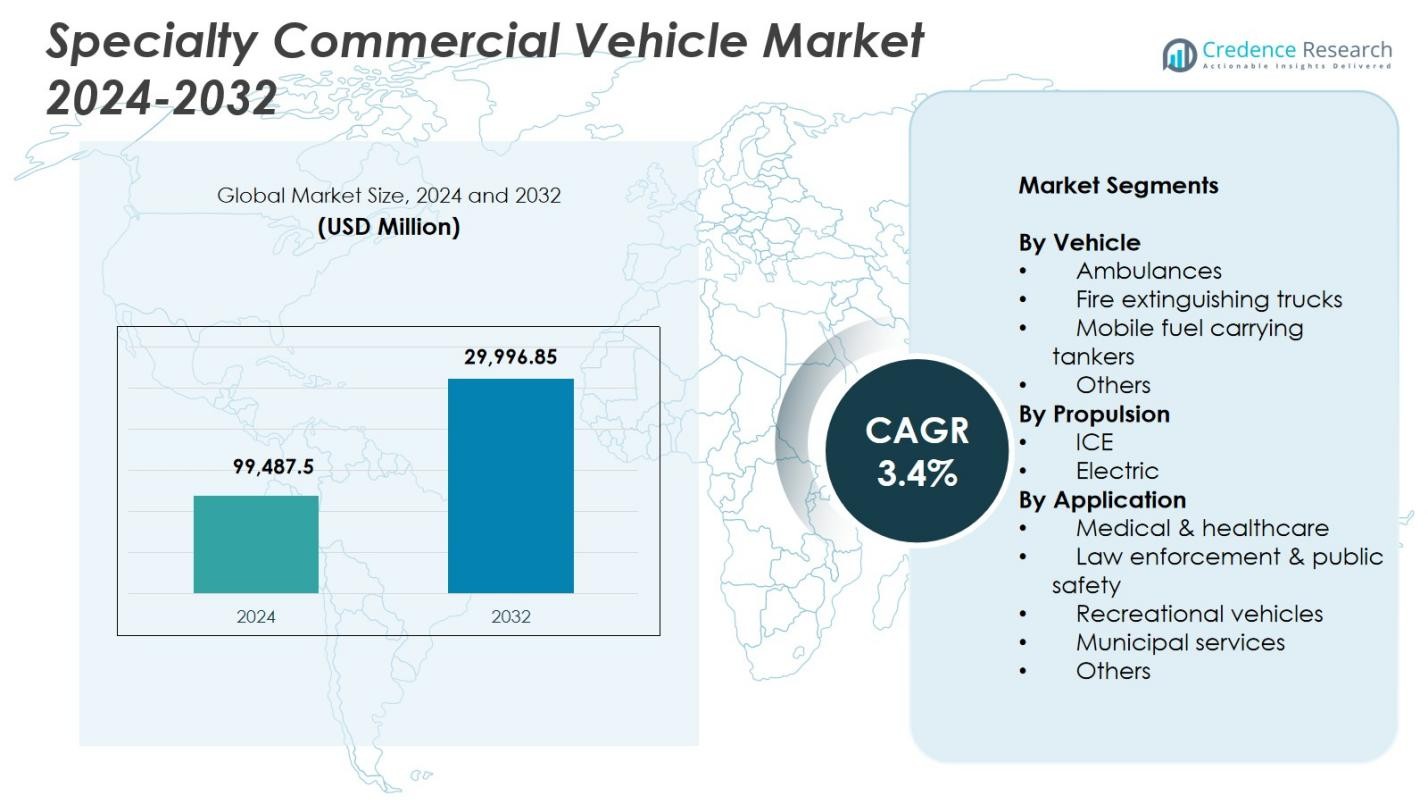
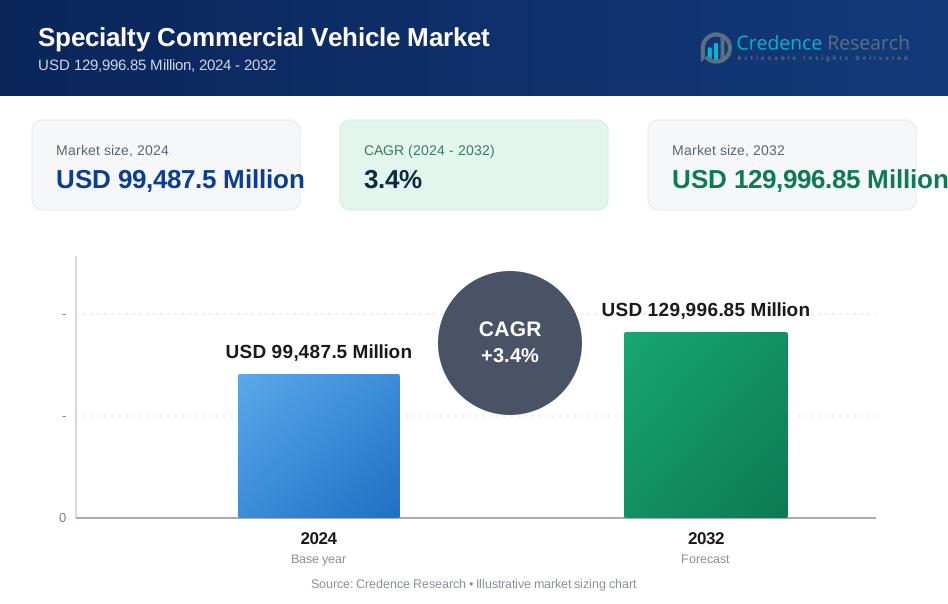
Der Markt für Spezialnutzfahrzeuge wurde im Jahr 2024 mit 99.487,5 Millionen USD bewertet und wird voraussichtlich bis 2032 129.996,85 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Spezialnutzfahrzeuge 2024 | USD 99.487,5 Millionen |
| Markt für Spezialnutzfahrzeuge, CAGR | 3,4% |
| Marktgröße für Spezialnutzfahrzeuge 2032 | USD 129.996,85 Millionen |
Der Markt für Spezialnutzfahrzeuge umfasst wichtige Akteure wie die REV Group, Oshkosh Corporation, Mercedes‑Benz Group, Farber Specialty Vehicles, Isuzu Motors, NFI Group, Traton SE, Volvo Group, LDV und Pierce Manufacturing, die jeweils zu spezialisierten Anwendungen in den Bereichen Gesundheitswesen, öffentliche Sicherheit, kommunale und industrielle Sektoren beitragen. Diese Unternehmen konzentrieren sich auf fortschrittliche Anpassungen, langlebige Plattformen und die Integration intelligenter Technologien, um den sich entwickelnden Notfall- und Versorgungsbedürfnissen gerecht zu werden. Regional führte Nordamerika den Markt mit einem Anteil von 34,2 % im Jahr 2024 an, angetrieben durch starke Investitionen in Flotten für die öffentliche Sicherheit und mobile Gesundheitsinfrastruktur, gefolgt von Europa und dem asiatisch-pazifischen Raum mit einer robusten Einführung von elektrifizierten und anwendungsspezifischen Spezialfahrzeugen.
Markteinblicke
- Der Markt für Spezialnutzfahrzeuge wurde im Jahr 2024 mit 99.487,5 Millionen USD bewertet und soll bis 2032 129.996,85 Millionen USD erreichen, mit einer Wachstumsrate (CAGR) von 3,4 %.
- Das Marktwachstum wird durch steigende Investitionen in Notfallreaktionssysteme, mobile Gesundheitsdienste und Infrastruktur für die öffentliche Sicherheit angetrieben.
- Ein zentraler Trend ist die zunehmende Einführung von elektrischen Spezialfahrzeugen, unterstützt durch Emissionsvorschriften und staatliche Subventionen in entwickelten Regionen.
- Führende Akteure wie die REV Group, Mercedes-Benz, Oshkosh und Farber Specialty Vehicles erweitern ihre Präsenz durch Anpassung, Elektrifizierung und intelligente Flottentechnologien.
- Infrastrukturdefizite für das Laden von Elektrofahrzeugen und hohe Beschaffungskosten bleiben bedeutende Einschränkungen, insbesondere in preissensiblen und ländlichen Märkten.
- Nordamerika führte mit einem Anteil von 34,2 % im Jahr 2024, gefolgt von Europa mit 28,6 % und dem asiatisch-pazifischen Raum mit 24,1 %, während Krankenwagen mit einem Anteil von 38,6 % das Fahrzeugsegment dominierten.
Marktsegmentierungsanalyse:
Nach Fahrzeug
Im Jahr 2024 traten Krankenwagen als dominierendes Segment im Markt für Spezialnutzfahrzeuge auf und machten 38,6 % des gesamten Marktanteils aus. Die Nachfrage nach Krankenwagen wird hauptsächlich durch steigende Investitionen im Gesundheitswesen, zunehmende Betonung der Infrastruktur für medizinische Notfallreaktionen und staatliche Vorgaben zu Krankenwagen-Populations-Verhältnissen angetrieben. Die COVID-19-Pandemie beschleunigte die Beschaffung sowohl im öffentlichen als auch im privaten Sektor weiter. Darüber hinaus hat die Integration von Telemedizin-Ausrüstung und mobilen Intensivpflegesystemen in das Design von Krankenwagen deren Nutzen erhöht und die Akzeptanz in aufstrebenden Volkswirtschaften gefördert. Feuerlöschfahrzeuge und mobile Kraftstofftanker folgten als wichtige Segmente aufgrund kommunaler und industrieller Einsätze.
- Zum Beispiel brachte Tata Motors den Tata Magic Express Ambulance 2100 auf den Markt, angetrieben von einem 798-ccm-4-Takt-CRDi-Turbomotor, der 44 PS und 110 Nm Drehmoment liefert, mit einem Verbrauch von 21,84 km/l für effizienten Patiententransport in städtischen und ländlichen Gebieten.
Nach Antrieb
Fahrzeuge mit Verbrennungsmotor hielten 2024 den führenden Anteil und beherrschten 78,3% des Marktes. Ihre Dominanz wird auf ausgereifte Technologie, etablierte Tankinfrastruktur und zuverlässige Leistung, insbesondere für Langstrecken- und Notdienste, zurückgeführt. Allerdings gewinnt das Elektrosegment an Bedeutung, unterstützt durch staatliche Anreize, Emissionsreduktionsziele und verbesserte Batteriereichweite. Gemeinden übernehmen allmählich elektrische Plattformen für emissionsarme Zonen, insbesondere bei Krankenwagen und leichten Spezialfahrzeugen. Wichtige OEMs erweitern ihr Elektroangebot, um sich an Dekarbonisierungsziele anzupassen, was auf eine mögliche Verschiebung des Anteils hin zu Elektrofahrzeugen im Prognosezeitraum hindeutet.
- Zum Beispiel setzte der London Ambulance Service 2024 Ford E-Transit Elektro-Krankenwagen ein, die von WAS umgebaut wurden, für 12-Stunden-Einsätze an vorderster Front, mit einer Reichweite von bis zu 317 km. Diese unterstützen die Null-Emissionsziele neben Fahrzeugen mit Verbrennungsmotor.
Nach Anwendung
Das Segment Medizin & Gesundheitswesen führte den Markt 2024 an und repräsentierte 42,7% der Gesamtnachfrage. Die Dominanz ist weitgehend auf die Ausweitung der Gesundheitsversorgung, insbesondere in ländlichen Gebieten, und den zunehmenden staatlichen Fokus auf Notfallmedizintransportsysteme zurückzuführen. Die steigende Prävalenz chronischer Krankheiten und die wachsende Nachfrage nach mobilen Diagnose- und Behandlungseinheiten fördern ebenfalls den Einsatz. Anwendungen in Strafverfolgung und öffentlicher Sicherheit, einschließlich mobiler Kommandoeinheiten und Gefangenentransportfahrzeuge, hielten den zweitgrößten Anteil aufgrund steigender städtischer Sicherheitsbudgets. In der Zwischenzeit wachsen die Segmente Freizeit- und kommunale Dienstleistungen stetig, angetrieben durch die Erholung des Tourismus und Investitionen in intelligente Städte.
Wichtige Wachstumstreiber
Erweiterung der Notfall- und öffentlichen Sicherheitsinfrastruktur
Regierungen in entwickelten und sich entwickelnden Volkswirtschaften erweitern erheblich ihre Investitionen in Notfall- und öffentliche Sicherheitsinfrastruktur, was die Nachfrage nach Spezialfahrzeugen antreibt. Der zunehmende Fokus auf die Bereitschaft im Bereich der öffentlichen Gesundheit, die Fähigkeit zur Katastrophenbewältigung und die städtische Sicherheit führt zu großflächigen Beschaffungen von Krankenwagen, Feuerwehrautos und Einsatzfahrzeugen. Dies ist besonders in Regionen mit universellem Zugang zur Gesundheitsversorgung oder der Überholung veralteter kommunaler Flotten prominent. Haushaltszuweisungen für Notfallvorsorge und steigende Zusammenarbeit mit privaten Flottenbetreibern verstärken die Nachfrage weiter und machen dies zu einem kritischen Wachstumspfeiler für den Markt.
- Zum Beispiel hat das Indian Institute of Science in Bangalore eine Ausschreibung für einen Advanced Cardiac Life Support Krankenwagen veröffentlicht, der für hochrangige Notfallversorgung während des Transports ausgestattet ist. Das Fahrzeug umfasst fortschrittliche medizinische Ausrüstung, um die schnellen Reaktionsfähigkeiten auf dem Campus zu stärken.
Elektrifizierung und Einhaltung von Emissionsvorschriften
Der globale Wandel hin zu emissionsarmer Mobilität treibt Hersteller von Spezialfahrzeugen dazu, ihre Flotten zu elektrifizieren. Regulatorische Rahmenwerke wie der EU Green Deal, die US-amerikanischen EPA-Emissionsstandards und Chinas New Energy Vehicle (NEV)-Politik drängen OEMs und öffentliche Einrichtungen dazu, elektrische Spezialnutzfahrzeuge einzuführen. Anwendungen wie städtische Krankenwagen, mobile Kliniken und kommunale Servicefahrzeuge sind aufgrund ihrer definierten Routen und begrenzten täglichen Reichweite ideale Kandidaten für die Elektrifizierung. Dieser Trend wird durch Subventionen, Steuervergünstigungen und spezielle Infrastrukturpläne gefördert, was die Einführung von Elektrofahrzeugen in diesem Segment erheblich beschleunigt.
- Zum Beispiel entwickelte Toyota 2021 das weltweit erste Brennstoffzellen-Elektrofahrzeug (FCEV) als mobile Klinik auf Basis seines Coaster-Minibusses mit dem Mirai FCEV-Brennstoffzellensystem für das Japanische Rote Kreuz Kumamoto Krankenhaus.
Wachstum im Bereich Mobile Gesundheitsversorgung und Diagnostik
Steigende Initiativen zur Gesundheitsversorgung und die Nachfrage nach zugänglichen Diagnosediensten treiben den Einsatz mobiler Gesundheitseinheiten voran. Spezialfahrzeuge, die als mobile Kliniken, Impfzentren und Diagnoselabore ausgestattet sind, werden zunehmend in ländlichen und unterversorgten Gebieten eingesetzt. Gesundheitsprogramme, gemeinnützige Organisationen und private Diagnostikketten investieren in diese mobilen Lösungen, um Lücken im Zugang zur Gesundheitsversorgung zu schließen. Darüber hinaus bleibt die Nachfrage nach Isolationsstationen und mobilen Testlaboren nach der Pandemie stabil, was die Anpassung und Innovation bei medizinischen Spezialfahrzeugen vorantreibt. Dieses Segment profitiert weiterhin von der Digitalisierung des Gesundheitswesens und integrierten Telemedizin-Funktionen.
Wichtige Trends & Chancen
Integration von Smart-Technologien und Telematik
Die Einbindung fortschrittlicher Telematik, GPS-Tracking und Echtzeit-Diagnosesysteme in Spezialnutzfahrzeuge transformiert die Betriebseffizienz. Kommunalbehörden, Gesundheitsdienstleister und Notdienste verlangen zunehmend vernetzte Fahrzeugplattformen, die Fernüberwachung, Flottenoptimierung und vorausschauende Wartung ermöglichen. KI-gestützte Routenplanung für Krankenwagen und Live-Datenübertragungen von Feuerwehrfahrzeugen oder Gefahrgut-Einsatzfahrzeugen gewinnen an Bedeutung. Diese intelligenten Funktionen reduzieren nicht nur die Reaktionszeiten, sondern verbessern auch die Servicequalität und Kosteneffizienz. OEMs, die IoT-fähige Lösungen anbieten, haben die Chance, in diesem sich entwickelnden Marktumfeld signifikante Möglichkeiten zu erschließen.
- Zum Beispiel integrierte Pierce Manufacturing sein Command Zone™-Elektroniksystem mit Wi-Fi-Diagnose- und Fernüberwachungsfunktionen, um die Diagnose und Einsatzbereitschaft von Feuerwehren zu optimieren.
Anstieg bei Anpassungen und modularen Konfigurationen
Die Kundennachfrage nach hochspezialisierten, modularen Fahrzeugkonfigurationen steigt, angetrieben durch die einzigartigen Bedürfnisse verschiedener Endnutzungssektoren. Ob mobiles Kommandozentrum, Kühleinheit für Impfstoffe oder Patientenisolationskabine, Käufer erwarten nun maßgeschneiderte Fahrzeugdesigns, die an spezifische Einsätze angepasst werden können. Dies hat Möglichkeiten für Spezialkarosseriebauer und Ausrüster eröffnet, schnelle, skalierbare und kosteneffiziente Anpassungsdienste anzubieten. Der Trend wird durch Leasingmodelle weiter beschleunigt, bei denen Flexibilität und schnelle Einsatzfähigkeit entscheidend sind. Hersteller, die maßgeschneiderte Lösungen anbieten, sind gut positioniert, um sich einen Wettbewerbsvorteil zu verschaffen.
- Zum Beispiel baut LDV mobile Kommandozentralen auf Freightliner MT-55-Chassis mit flachen Bodenauszügen und Intel-I-Touch™-Automatisierung für den schnellen Einsatz von Satellitenschüsseln, Kameramasten und HVAC-Systemen.
Wichtige Herausforderungen
Hohe Kapitalinvestitionen und lange Beschaffungszyklen
Spezialfahrzeuge erfordern oft komplexe Design-, Zertifizierungs- und Anpassungsprozesse, was zu hohen Vorabkosten und langen Beschaffungszeiten führt. Ausschreibungen im öffentlichen Sektor beinhalten typischerweise mehrstufige Ausschreibungsverfahren und Budgetgenehmigungen, während private Käufer mit Finanzierungseinschränkungen konfrontiert sind. Die hohe Kapitalintensität, gepaart mit langen Ersatzzyklen und begrenztem Wiederverkaufswert, macht es neuen Markteinsteigern oder kleinen Flottenbetreibern schwer zu investieren. Diese Herausforderung ist besonders in einkommensschwachen Regionen signifikant, wo Budgetbeschränkungen die Einführung trotz wachsender Nachfrage nach spezialisierten Dienstleistungen verlangsamen.
Infrastrukturdefizite für elektrische Spezialfahrzeuge
Obwohl die Elektrifizierung langfristige Vorteile bietet, behindern der Mangel an Ladeinfrastruktur und Reichweitenbeschränkungen die Einführung von elektrischen Spezialfahrzeugen. Notfall- und kommunale Dienste benötigen oft Fahrzeuge mit zuverlässigem, ununterbrochenem Betrieb, was mit der aktuellen Batterietechnologie nicht immer möglich ist. Zudem müssen Flottenbetreiber in Ladeeinrichtungen, Netzaufrüstungen und Techniker-Schulungen investieren, was die Übergangskosten erhöht. Inkonsistente politische Unterstützung und das Fehlen standardisierter Ladeprotokolle in verschiedenen Regionen erschweren die Einführung zusätzlich. Die Bewältigung dieser Infrastrukturdefizite bleibt entscheidend, um das volle Potenzial elektrischer Spezialflotten freizusetzen.
Regionale Analyse
Nordamerika
Nordamerika führte den Markt für Spezialfahrzeuge im Jahr 2024 mit einem Marktanteil von 34,2% an, angetrieben durch starke Nachfrage aus den Bereichen kommunale Dienste, Gesundheitswesen und Notfallmaßnahmen. Die Vereinigten Staaten dominieren die Region, unterstützt durch gut finanzierte öffentliche Sicherheitsprogramme, häufige Flottenerneuerungen und die schnelle Einführung intelligenter Flottentechnologien. Bedeutende Investitionen in die Elektrifizierung von öffentlichen Dienstfahrzeugen und die Erweiterung mobiler Gesundheitsflotten fördern den Markt zusätzlich. Darüber hinaus unterstützen Bundeszuschüsse und städtische Resilienzinitiativen das Wachstum in städtischen und ländlichen Gebieten. Kanada trägt stetig bei, insbesondere in den Bereichen Brandschutz und Nutzfahrzeuge.
Europa
Europa hielt 2024 den zweitgrößten Anteil am Markt für Spezialfahrzeuge mit 28,6%. Die Region profitiert von strengen Emissionsvorschriften, robusten Beschaffungsrahmen im öffentlichen Sektor und ausgereiften Fahrzeuganpassungsökosystemen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich investieren stark in emissionsfreie Krankenwagen, Feuerwehrautos und Polizeifahrzeuge im Rahmen von Klima- und Nachhaltigkeitsmandaten. EU-Förderprogramme und Kreislaufwirtschaftspolitiken fördern ebenfalls die Flottenelektrifizierung und Nachrüstung. Zudem trägt die hohe Nachfrage nach maßgeschneiderten medizinischen und diagnostischen Fahrzeugen in Osteuropa zur regionalen Dynamik bei, unterstützt durch Initiativen zur Modernisierung des Gesundheitswesens.
Asien-Pazifik
Der asiatisch-pazifische Raum machte 2024 24,1% des Marktes für Spezialfahrzeuge aus, angetrieben durch zunehmende Urbanisierung, öffentliche Infrastrukturverbesserungen und Programme zur Gesundheitszugänglichkeit. China und Indien sind wichtige Wachstumsmotoren mit großflächigen Investitionen in Notfallsysteme, mobile Kliniken und Feuerwehren. Die Make in India- und Smart Cities-Missionen haben die Fahrzeugbeschaffung katalysiert, während Chinas Vorstoß für neue Energiefahrzeuge die Einführung elektrischer Spezialflotten unterstützt. Südostasien und Australien verzeichnen ebenfalls eine erhöhte Einführung in kommunalen Diensten und tourismusbasierten Spezialfahrzeugen, was die diversifizierte Nachfrage in den vielfältigen Volkswirtschaften der Region antreibt.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 einen kleineren, aber wachsenden Anteil von 7,5%, unterstützt durch die Modernisierung der öffentlichen Sicherheit und den Ausbau der Gesundheitsversorgung in unterversorgten Gebieten. Brasilien und Mexiko führen in Bezug auf die Marktgröße, indem sie in Krankenwagenflotten, Feuerwehrautos und mobile Diagnosefahrzeuge investieren. Die wirtschaftliche Erholung nach COVID und die regionale Zusammenarbeit bei der Notfallvorsorge haben die Fahrzeugbeschaffung durch sowohl staatliche als auch gemeinnützige Organisationen stimuliert. Herausforderungen im Zusammenhang mit Finanzierung und Zuverlässigkeit der Lieferkette bestehen weiterhin, aber zunehmende Kooperationen mit internationalen Herstellern und durch Spenden unterstützte Gesundheitsinitiativen helfen dem Markt, sich in der Region stetig auszudehnen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika erfasste im Jahr 2024 5,6% des globalen Marktes für spezielle Nutzfahrzeuge, angetrieben durch Infrastrukturentwicklung, Katastrophenvorsorge und wachsende Investitionen in die öffentliche Gesundheit. Die Länder des Golfkooperationsrates (GCC), insbesondere Saudi-Arabien und die VAE, sind aufgrund starker Investitionen in intelligente Städte, Verteidigung und Notfallfahrzeugflotten bedeutende Beitragsleister. In Afrika wird die Nachfrage hauptsächlich durch humanitäre und Gesundheitsprogramme unterstützt, die durch internationale Hilfe und NGOs, insbesondere in den Regionen südlich der Sahara, erleichtert werden. Der Markt entwickelt sich stetig weiter, mit wachsendem Interesse an mobilen medizinischen und Versorgungsfahrzeugen angesichts verbesserter wirtschaftlicher Bedingungen.
Marktsegmentierungen:
Nach Fahrzeug
- Krankenwagen
- Feuerlöschfahrzeuge
- Mobile Kraftstofftankwagen
- Andere
Nach Antrieb
- ICE
- Elektrisch
Nach Anwendung
- Medizin & Gesundheitswesen
- Gesetzesvollzug & öffentliche Sicherheit
- Freizeitfahrzeuge
- Kommunale Dienstleistungen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für spezielle Nutzfahrzeuge umfasst prominente Akteure wie REV Group, Oshkosh Corporation, Mercedes-Benz Group AG, Farber Specialty Vehicles, Isuzu Motors, NFI Group, Traton SE, LDV Inc., Volvo Group und Pierce Manufacturing. Diese Unternehmen konzentrieren sich darauf, hochgradig angepasste Fahrzeuge für Sektoren wie Notfallhilfe, Gesundheitswesen, kommunale Dienstleistungen und Gesetzesvollzug bereitzustellen. REV Group und Pierce führen im Bereich Feuer- und Rettungswesen, während Farber Specialty Vehicles auf mobile medizinische Einheiten und Diagnosewagen spezialisiert ist. Mercedes-Benz und Volvo bieten robuste Plattformen mit hohen Sicherheits- und Leistungsstandards, die oft für Krankenwagen- und Polizeiwagenkonfigurationen gewählt werden. Traton und NFI tragen zur Elektrifizierung von öffentlichen Dienstleistungsflotten bei, indem sie emissionsfreie Spezialbusse und Nutzfahrzeuge einführen. Wettbewerbsdifferenzierung wird durch technologische Integration, Produktmodularität, Servicenetzwerke und Fähigkeiten zur Flottenelektrifizierung vorangetrieben. Strategische Kooperationen mit lokalen Umrüstern, öffentlichen Beschaffungsagenturen und Gesundheitsorganisationen prägen weiterhin die Marktpositionierung und regionalen Durchdringungsstrategien.
Analyse der Hauptakteure
Jüngste Entwicklungen
- Im November 2025 kündigte Horton Emergency Vehicles, ein Teil von REV, eine Erweiterung der Produktion in Grove City, Ohio, mit einer Investition von 2,6 Millionen USD an, um die Kapazität zu erhöhen und die Lieferung von Krankenwagen zu beschleunigen.
- Im Juli 2025 lieferte Pierce Manufacturing Inc., ein Unternehmen der Oshkosh Corporation, das erste elektrische Löschfahrzeug Pierce Volterra an die Feuerwehr von Cary in North Carolina, was das erste voll funktionsfähige elektrische Feuerwehrauto an der Ostküste der USA markiert.
- Im Dezember 2025 brachte Daimler India Commercial Vehicles den BharatBenz BB1924 auf den Markt, einen 19,5-Tonnen-Schwerlastbus, der für den interstädtischen Personentransport in Indien konzipiert ist.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fahrzeug, Antrieb, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Krankenwagen und mobilen medizinischen Einheiten wird aufgrund zunehmender Gesundheitsprogramme weiter wachsen.
- Die Einführung von elektrischen Spezialfahrzeugen wird sich beschleunigen, angetrieben durch Emissionsvorschriften und Ziele zur Elektrifizierung städtischer Flotten.
- Die Integration von Telematik- und KI-gestützten Flottenmanagementsystemen wird die Betriebseffizienz verbessern.
- Maßgeschneiderte und modulare Fahrzeugkonfigurationen werden in den Bereichen Gesundheitswesen und öffentliche Sicherheit an Beliebtheit gewinnen.
- Staatliche Investitionen in Notfallmaßnahmen und Katastrophenvorsorge werden das Marktwachstum fördern.
- Öffentlich-private Partnerschaften werden sich ausweiten, um die Beschaffung und den Einsatz von Spezialfahrzeugen in ländlichen Gebieten zu unterstützen.
- Leichtbaumaterialien und intelligente Innenräume werden zu wichtigen Designtrends für verbesserte Kraftstoffeffizienz und Nutzwert.
- Fahrzeughersteller werden die Zusammenarbeit mit Softwareanbietern für intelligente Fahrzeuganwendungen verstärken.
- Der Markt für Aftermarket-Dienstleistungen und Fahrzeugüberholung wird aufgrund budgetbewusster öffentlicher Käufer an Bedeutung gewinnen.
- Schwellenmärkte in Asien und Afrika werden ein schnelles Wachstum erleben, da sich die Infrastruktur und Gesundheitssysteme ausweiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spezial-Nutzfahrzeuge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für spezielle Nutzfahrzeuge voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Spezial-Nutzfahrzeuge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für spezialisierte Nutzfahrzeuge antreiben?
Wer sind die führenden Unternehmen im Markt für Spezial-Nutzfahrzeuge?
Welche Region hatte 2024 den größten Anteil am Markt für Spezial-Nutzfahrzeuge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spezial-Nutzfahrzeugmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spezial-Nutzfahrzeugmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 99,487.5 Million → 2032: USD 129,996.85 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spezial-Nutzfahrzeugmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spezial-Nutzfahrzeugmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spezial-Nutzfahrzeugmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spezial-Nutzfahrzeugmarkt Market Drivers
- 3.3 Spezial-Nutzfahrzeugmarkt Market Restraints & Challenges
- 3.4 Spezial-Nutzfahrzeugmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spezial-Nutzfahrzeugmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spezial-Nutzfahrzeugmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spezial-Nutzfahrzeugmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spezial-Nutzfahrzeugmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spezial-Nutzfahrzeugmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spezial-Nutzfahrzeugmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spezial-Nutzfahrzeugmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spezial-Nutzfahrzeugmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spezial-Nutzfahrzeugmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spezial-Nutzfahrzeugmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spezial-Nutzfahrzeugmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spezial-Nutzfahrzeugmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spezial-Nutzfahrzeugmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spezial-Nutzfahrzeugmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spezial-Nutzfahrzeugmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spezial-Nutzfahrzeugmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spezial-Nutzfahrzeugmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spezial-Nutzfahrzeugmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spezial-Nutzfahrzeugmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
