
Marktübersicht:
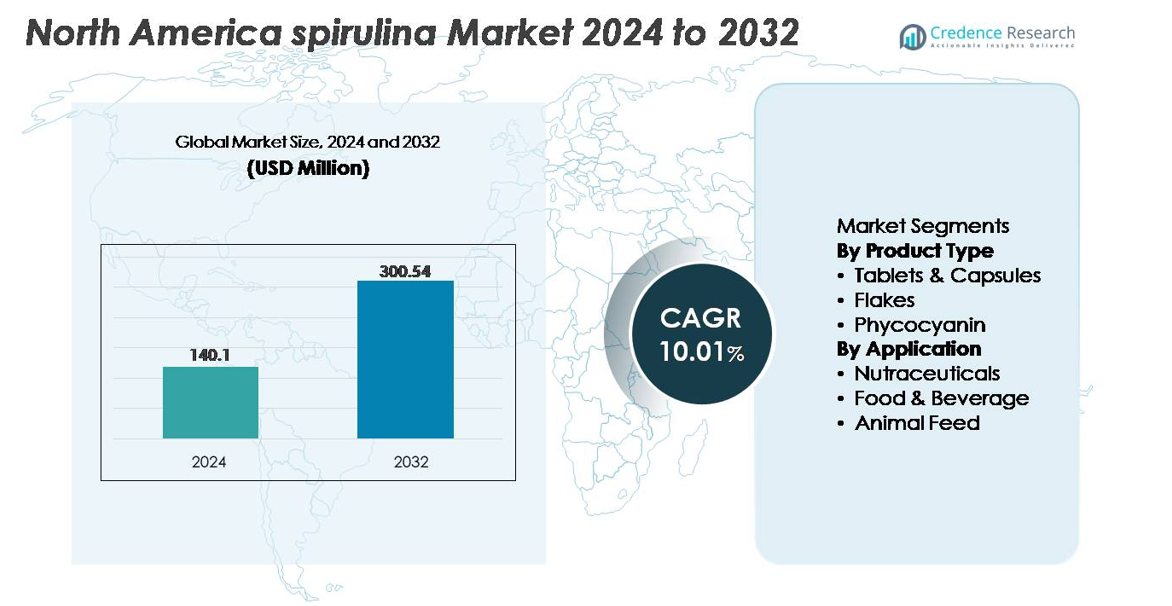
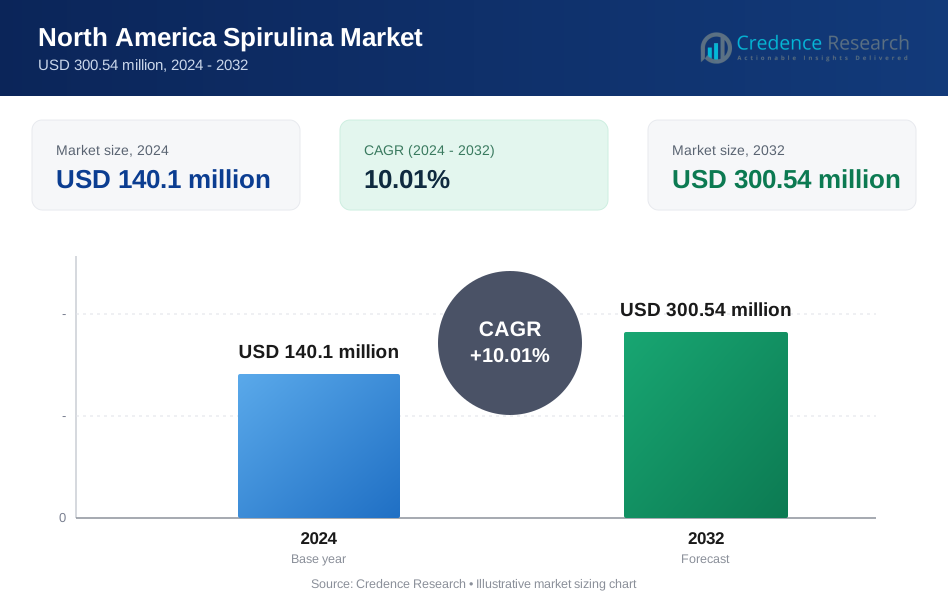
Der Spirulina-Markt in Nordamerika wurde im Jahr 2024 auf 140,1 Millionen USD geschätzt und soll bis 2032 300,54 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 10,01 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße Spirulina Nordamerika 2024 | USD 140,1 Millionen |
| Spirulina-Markt Nordamerika, CAGR | 10,01% |
| Marktgröße Spirulina Nordamerika 2032 | USD 300,54 Millionen |
Der Spirulina-Markt in Nordamerika zeichnet sich durch eine Mischung aus etablierten Zutatenherstellern und spezialisierten Mikroalgenproduzenten aus, darunter Cyanotech Corporation, DOHLER GmbH, Pond Technologies Inc., Givaudan International SA, DDW, Algenol Biofuels Inc., Prolgae Spirulina Supplies Pvt. Ltd., DIC Corporation, Cabassi & Giuriati SpA, Dongtai City Spirulina Bio-engineering Co., Ltd., Sensient Technologies Corporation, E.I.D. Parry Limited und Echlorial. Diese Unternehmen konkurrieren durch Fortschritte in der Pigmentextraktion, zertifiziertem Bio-Anbau und diversifizierten Produktportfolios, die Anwendungen in den Bereichen Nutraceuticals, Lebensmittel und Getränke sowie natürliche Farbstoffe bedienen. Die Vereinigten Staaten führen den nordamerikanischen Markt mit einem Anteil von etwa 75 % an, angetrieben durch die hohe Verbrauchernachfrage nach pflanzlichen Nahrungsergänzungsmitteln und starke Innovationsökosysteme für funktionelle Lebensmittel, was sie zum zentralen Knotenpunkt für die kommerzielle Spirulina-Entwicklung und die Integration von Folgeprodukten macht.
Markteinblicke:
- Der Spirulina-Markt in Nordamerika wurde im Jahr 2024 auf 140,1 Millionen USD geschätzt und soll bis 2032 300,54 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 10,01 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird hauptsächlich durch die steigende Akzeptanz pflanzlicher Ernährung, die zunehmende Verwendung natürlicher blauer Farbstoffe in Lebensmitteln und Getränken und die steigende Nachfrage nach immunstärkenden Zutaten in Nutraceuticals angetrieben.
- Trends zu Clean-Label-Produkten, nachhaltigkeitsorientierte Produktreformulierung und die Integration von Spirulina in trinkfertige funktionelle Getränke stellen wichtige Chancen dar, die die Produktinnovation beschleunigen.
- Der Markt bleibt moderat fragmentiert, wobei der Wettbewerb durch Produktionskapazität, Bio-Zertifizierungen, Effizienz der Pigmentextraktion, Vertriebsnetzwerke und Partnerschaften mit Herstellern von Nahrungsergänzungsmitteln und Lebensmitteln beeinflusst wird.
- Regional führen die Vereinigten Staaten mit einem Anteil von fast 75 %, während das Segment der Nutraceuticals mit dem größten Anwendungsanteil dominiert, unterstützt durch den wachsenden Konsum von algenbasierten Nahrungsergänzungsmitteln.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Spirulina-Markt in Nordamerika nach Produkttyp wird hauptsächlich durch die Dominanz von Tabletten und Kapseln angetrieben, die den größten Marktanteil aufgrund ihrer standardisierten Dosierung, der einfachen Verteilung über Einzelhandels- und E-Commerce-Kanäle und der starken Akzeptanz in der Nahrungsergänzung halten. Verbraucher, die pflanzliches Protein, Antioxidantien und Unterstützung bei der Entgiftung suchen, bevorzugen diese Formate für die tägliche Einnahme. Flocken gewinnen an Bedeutung in kulinarischen Anwendungen und Smoothies, die für Clean-Label-Nutzer ansprechend sind, während Phycocyanin sich weiterhin schnell als natürlicher Farbstoff ausbreitet, der mit dem regulatorischen Wandel weg von synthetischen Pigmenten übereinstimmt.
- Zum Beispiel produziert Cyanotech Hawaiian Spirulina Pacifica Tabletten im 500 mg Format und stellt jährlich mehr als 200 Millionen Tabletten her, um die Verteilung von Nahrungsergänzungsmitteln in großen Mengen zu unterstützen.
Nach Anwendung
Der Markt nach Anwendung wird vom Segment der Nahrungsergänzungsmittel angeführt, das den größten Anteil ausmacht, angetrieben durch die Nachfrage nach natürlichen Immunitätsboostern, veganen Protein-Alternativen und Algen-basierten Wellness-Ergänzungen. Das hohe Nährwertprofil von Spirulina unterstützt seine weit verbreitete Integration in Kapseln, Pulver und funktionelle Mischungen. Das Segment Lebensmittel und Getränke wächst, da Marken natürliche Pigmente und pflanzliche Zusätze in Snacks und Getränke integrieren, während die Verwendung in Tierfutter steigt, da nachhaltige Aquafutter- und Premium-Tiernahrungshersteller nach Alternativen suchen, die die Pigmentierung, Nährstoffaufnahme und die allgemeine Gesundheitsleistung verbessern.
- Zum Beispiel produziert Cyanotech Hawaiian Spirulina mit einem Proteingehalt von etwa 60–70 Gramm pro 100 Gramm, was eine wertvolle Integration in Nahrungsergänzungsprodukte für sportliche Leistung und Immunsystemunterstützung ermöglicht.
Wichtige Wachstumstreiber:
Steigende Akzeptanz von pflanzlicher Ernährung und funktionellen Ergänzungen
Der wachsende Trend zu pflanzlichen und veganen Ernährungsgewohnheiten in Nordamerika unterstützt die Spirulina-Nachfrage stark, da Verbraucher nach natürlichen, vollständigen Protein-Alternativen mit Immunitäts- und Antioxidationsvorteilen suchen. Spirulina enthält alle essentiellen Aminosäuren, Vitamine und Mineralien und positioniert sich als konzentrierte Superfood-Zutat für funktionelle Ergänzungen, Pulver und gebrauchsfertige Mischungen. Die starke Marktpräsenz von pflanzlichen Proteingetränken, Kollagen-Alternativen und Wellness-Shots verstärkt konsumierbare Algen-basierte Produkte. Der verstärkte Fokus auf präventive Gesundheitsversorgung und die Verbreitung personalisierter Nahrungsergänzungsmittel über E-Commerce steigern die Akzeptanz weiter. Darüber hinaus verstärkt die Verbraucherwahrnehmung, die nicht-GVO, nachhaltige und minimal verarbeitete Zutaten bevorzugt, das Wertversprechen von Spirulina im Vergleich zu traditionellen tierischen Proteinen. Hersteller nutzen dies, indem sie aromatisierte, kaubare, gummiartige und mischungsbasierte Spirulina-Formate einführen, die auf Fitness, Entgiftung und Immunsystemunterstützung abzielen. Partnerschaften zwischen Nahrungsergänzungsmarken und digitalen Gesundheitsplattformen verbessern die Produktwahrnehmung und beeinflussen Kaufentscheidungen. Dieser Trend positioniert Spirulina fest als Hauptbestandteil moderner Ernährungs- und Wellness-Ökosysteme.
- Zum Beispiel liefert Cyanotechs Hawaiianische Spirulina einen Proteingehalt von 60 bis 70 Gramm pro 100 Gramm, was sie mit konventionellen Proteinquellen hoher Dichte vergleichbar macht, während sie pflanzlichen Ursprungs bleibt.
Zunehmender Einsatz natürlicher Farbstoffe in der Lebensmittel- und Getränkeherstellung
Die Nachfrage nach natürlichen, clean-label Farbstoffen ist ein bedeutender Treiber, da Lebensmittel- und Getränkehersteller aufgrund verschärfter Vorschriften und erhöhter Verbraucherkontrolle chemischer Zusätze von synthetischen Farbstoffen abweichen. Aus Spirulina gewonnenes Phycocyanin bietet ein lebhaftes blaues Pigment, das sich für Süßwaren, Milchprodukte, Backwaren, Getränke und pflanzliche Desserts eignet und mit auf Transparenz fokussierten Markenstrategien übereinstimmt. Marken nutzen zunehmend algenbasierte Pigmente, um die Produktattraktivität zu steigern und gleichzeitig die Sicherheit der Inhaltsstoffe zu gewährleisten, insbesondere in kinderorientierten Kategorien und biologisch zertifizierten Produkten. Der Anstieg von angereicherten Snacks, Proteinriegeln und natürlich gefärbten Getränken erweitert den adressierbaren Markt. Innovationen in Stabilisierungstechniken ermöglichen es nun, dass Phycocyanin die Farbintensität unter breiteren Verarbeitungsbedingungen, einschließlich feuchtigkeitsreicher und gekühlter Produkte, beibehält. Einzelhändler, die Einfachheit der Etikettierung und allergenfreie Formulierungen priorisieren, bevorzugen Spirulina-Pigmente aufgrund ihres nicht-synthetischen Profils. Da nordamerikanische Verbraucher natürliche Alternativen mit Markentreue belohnen, beschleunigt sich die Integration von Spirulina-Farbstoffen bei Eigenmarken und großen Lebensmittelkonglomeraten, was ihre industrielle Akzeptanz stärkt.
- Zum Beispiel demonstriert Givaudans Portfolio natürlicher blauer Inhaltsstoffe die Stabilität von Phycocyanin, die das Färben von Getränken mit einem pH-Wert von bis zu 3,5 ermöglicht und somit eine breitere Anwendung in sauren Getränkekategorien erlaubt, die zuvor für algenbasierte Farbstoffe ungeeignet waren.
Nachhaltigkeitsvorteile und wachsende Rolle in der Tier- und Aquakulturfütterung
Die nachhaltigen Produktionsmerkmale von Spirulina - weniger Land, Süßwasser und Ressourcen im Vergleich zu traditionellen Proteinquellen - fördern ihre Integration in Tierfutter, insbesondere in den Premiumsegmenten der Aquakultur und Tiernahrung. Wachsende Umweltbelastungen und steigende Proteinkosten motivieren Produzenten, effiziente und klimaresistente Futterinputs zu suchen. Spirulina verbessert die Pigmentierung, Immunität und Wachstumsleistung bei Garnelen, Lachs, Zierfischen und Geflügel und ermöglicht wertsteigernde Futterformulierungen. Die Verbrauchernachfrage nach natürlichem und antibiotikafreiem Fleisch und Meeresfrüchten erhöht die Akzeptanz von algenbasiertem Futter. Tierhalter bevorzugen zunehmend superfood-angereicherte Diäten für Verdauungs- und Hautgesundheitsvorteile, was die Rolle von Spirulina in der spezialisierten Tierernährung erweitert. Zertifizierungsprogramme und Berichte über den CO2-Fußabdruck fördern weiter ihren Einsatz als verantwortungsvolle Alternative zu Fischmehl oder Soja. Während Futtermittelinnovatoren verkapselte und proteinreiche Spirulina-Varianten entwickeln, stärkt sich die kommerzielle Rentabilität. Die Ausrichtung der Zutat auf zirkuläre Landwirtschaftsmodelle und steigende Nachhaltigkeitsberichte verstärken ihre strategische Relevanz in Nordamerikas sich entwickelnden Vieh- und Aquakulturindustrien.
Wichtige Trends & Chancen:
Erweiterung von Clean-Label-Funktionslebensmitteln und trinkfertigen Wellness-Produkten
Ein bedeutender Trend, der den Spirulina-Markt umgestaltet, ist seine zunehmende Verwendung in funktionalen Getränken, Protein-Shots, angereicherten Snack-Riegeln und pflanzlichen Milchalternativen. Gesundheitsbewusste Verbraucher suchen nach Produkten mit erkennbaren, minimalen Zutaten und evidenzbasierten Vorteilen wie Immunitätsunterstützung, Entgiftungsförderung und Anti-Müdigkeitsfunktionen. Spirulina ermöglicht visuelle Differenzierung und ernährungsphysiologische Verbesserung in trinkfertigen Formaten, die durch gesundheitsorientierte Cafés und Co-Branding-Fitnessinitiativen an Bedeutung gewinnen. Neue Chancen umfassen die Integration von Spirulina in fermentierte Getränke, Energie-Tonics und präbiotische Mischungen zur Unterstützung der Darmgesundheit. Gastronomie, Schnellrestaurants und Hersteller von handwerklichen Getränken setzen Algenkomponenten ein, um der steigenden Nachfrage nach optisch ansprechenden, nährstoffreichen Superfood-Angeboten gerecht zu werden. Durch soziale Medien getriebene Wellness-Trends und von Influencern geleitete Produkteinführungen verstärken die Markenreichweite und beschleunigen die Akzeptanz im Mainstream. Die Fähigkeit, Geschmacksprofile zu diversifizieren und den Algen-Geschmack durch natürliche Extrakte zu überdecken, eröffnet weitere Möglichkeiten für eine weit verbreitete kulinarische und Getränkenutzung über Nischen-Gesundheitsgemeinschaften hinaus.
- Zum Beispiel demonstriert Givaudans natürliche Farbplattform laut technischer Dokumentation des Unternehmens die Stabilität von Phycocyanin, die in Kaltabfüllungsanwendungen bis zu 180 Tage aufrechterhalten wird, was eine verlängerte Haltbarkeit für natürlich pigmentierte Getränke ermöglicht.
Technologische Fortschritte in der Mikroalgenkultivierung und -extraktion
Technologische Durchbrüche in geschlossenen Kultivierungssystemen, kontrollierter LED-Beleuchtung, präziser Nährstoffdosierung und nachgelagerter Extraktion verbessern den Ertrag, die Reinheit und die Kosteneffizienz von Spirulina. Diese Fortschritte mindern Kontaminationsrisiken, reduzieren den Wasserverbrauch und optimieren die Pigment- und Proteinkonzentration, was eine industrielle Produktion mit gleichbleibender Qualität ermöglicht. Automatisierung und KI-gestützte Überwachungssysteme verbessern Wachstumszyklen und senken die Betriebskosten für nordamerikanische Produzenten, die mit Arbeits- und Energieeinschränkungen konfrontiert sind. Innovative Extraktionstechniken erhöhen die Stabilität von Phycocyanin und erweitern die Verwendung in sauren Getränken und hitzeintensiven Verarbeitungen. Darüber hinaus bietet die Forschung zu hybrider Algenzucht, integriert mit erneuerbaren Energien und Abwasseraufbereitung, wirtschaftliche und ökologische Vorteile. Technologiepartnerschaften zwischen Biotech-Unternehmen und Lebensmittel- sowie Nutraceutical-Herstellern beschleunigen die Kommerzialisierung von hochwertigen Spirulina-Derivaten. Das Potenzial, maßgeschneiderte Stämme und angepasste Nährstoffprofile zu produzieren, schafft Chancen in spezialisierten Therapeutika, fortschrittlicher Sporternährung und personalisierten Nahrungsergänzungsformulierungen.
- Zum Beispiel berichtet Pond Technologies, dass seine KI-verbesserten Bioreaktoren die CO₂-Nutzung optimieren können, um bis zu 2 metrische Tonnen CO₂ für jede produzierte metrische Tonne Algenbiomasse zu erfassen, was messbare Nachhaltigkeits- und Produktivitätsvorteile demonstriert.
Hauptherausforderungen:
Hohe Produktionskosten und Preissensibilität in Endverbraucherindustrien
Trotz ihrer Vorteile bleibt die Spirulina-Produktion aufgrund kontrollierter Anbaubedingungen, Energieanforderungen und fortschrittlicher Extraktionsprozesse kostenintensiv. Diese Kosten begrenzen die Preiswettbewerbsfähigkeit gegenüber herkömmlichen Proteinquellen und synthetischen Farbstoffen. Kleine und mittelgroße Marken in preissensiblen Kategorien überdenken oft die Formulierung aufgrund hoher Rohstoffpreise. Kapitalinvestitionen für Automatisierung und Systeme zur Vermeidung von Verunreinigungen schaffen Barrieren für neue Hersteller. Saisonal schwankende Energiekosten und Wartung der Anlagen wirken sich zusätzlich auf die Margen aus. Der Markt muss Kostenrationalisierungsstrategien navigieren, einschließlich der Integration erneuerbarer Energien, verbesserter Skalierbarkeit der Technologie und optimierter Lieferketten. Ohne Abwärtsbewegung der Preise könnten Hersteller zu günstigeren Zusatzstoffen wechseln oder die Spirulina-Anteile reduzieren, was das Wachstum in der nachgelagerten Wertschöpfungskette beeinträchtigt. Da die Zahlungsbereitschaft der Verbraucher je nach Produktkategorie variiert, bleiben Preisprobleme bestehen, bis Effizienzsteigerungen in der Kostenstruktur vollständig realisiert sind.
Geschmack, Haltbarkeit und Formulierungsbeschränkungen, die eine breitere Akzeptanz einschränken
Geschmacks-, Geruchs- und Löslichkeitsbeschränkungen stellen anhaltende Herausforderungen bei der Einführung von Spirulina in gängige Lebensmittelkategorien dar. Das von Natur aus erdige oder meeresähnliche Profil der Algen erfordert eine Maskierung, insbesondere in mild schmeckenden Getränken oder Süßwarenformaten, bei denen der sensorische Eindruck entscheidend ist. Stabilitätsprobleme bestehen für Phycocyanin-Pigmente, die Hitze, extremen pH-Werten oder längerer Lichteinwirkung ausgesetzt sind, was die Anwendungsvielfalt einschränkt. Die Bewältigung dieser Probleme erfordert oft zusätzliche Stabilisatoren oder Verkapselungen, was die Formulierungskomplexität und die Kosten erhöht. Die Variabilität der Haltbarkeit bei Naturprodukten stellt zudem Herausforderungen für Logistik und Markenbeständigkeit dar. Während die Forschung weiterhin die Reinheit der Extraktion und die Pigmentbeständigkeit verbessert, bleibt die Empfindlichkeit der Verbraucher gegenüber Textur und Nachgeschmack einflussreich. Hersteller müssen in Formulierungswissenschaft, Geschmacksintegration und Mikroverkapselungstechnologien investieren, um die Akzeptanz im Massenmarkt zu erreichen. Die Überwindung dieser technischen Barrieren ist entscheidend für die Expansion von Spirulina über Nischenkategorien hinaus in großvolumige, alltägliche Konsumgüter.
Regionale Analyse:
Vereinigte Staaten
Die Vereinigten Staaten machen den Löwenanteil des Spirulina-Marktes in Nordamerika aus und beanspruchen etwa 75% des regionalen Umsatzes. Diese Dominanz resultiert aus einem hohen Verbraucherbewusstsein für Gesundheit und Wellness, einer großen Basis von Nutzern von Nahrungsergänzungsmitteln und diätetischen Ergänzungen sowie gut etablierten Vertriebskanälen im Einzelhandel und E-Commerce. Starke regulatorische Unterstützung für Nahrungsergänzungsmittel, gepaart mit hohen verfügbaren Einkommen und weit verbreiteter Akzeptanz pflanzlicher Ernährung, treibt die Nachfrage nach Spirulina in Tabletten, Kapseln, Pulvern und funktionellen Lebensmittelzutaten an. US-amerikanische Hersteller und Marken führen auch in der Innovation - insbesondere in der Formulierung von spirulinareichen Nahrungsergänzungsmitteln und Clean-Label-Lebensmittel- und Getränken - und stärken so ihre Position als größter regionaler Markt.
Kanada
Kanada repräsentiert etwa 15% des Spirulina-Marktes in Nordamerika und profitiert von steigendem Verbraucherinteresse an natürlichen und biologischen Nahrungsergänzungsmitteln, Sporternährung und Produkten mit sauberem Etikett. Wachsende Gesundheitsbewusstsein, erhöhte Nachfrage nach immununterstützenden und pflanzlichen Lebensmitteln sowie ein Trend zu präventivem Wohlbefinden unter Kanadiern unterstützen eine moderate, aber stetige Spirulina-Annahme. Die regulatorischen Standards und die Erwartungen an die Produktqualität sind hoch, was die Anbieter dazu ermutigt, Spirulina-Pulver, Kapseln und Phycocyanin-Extrakte in Lebensmittelqualität anzubieten. Während das gesamte Marktvolumen kleiner bleibt als in den USA, wird das Wachstum in Kanada durch eine Verbraucherschaft gestärkt, die offen für Premium-, nachhaltige und sauber etikettierte Formulierungen ist.
Mexiko
Mexiko macht derzeit einen kleineren, aber wachsenden Anteil - wahrscheinlich 5% - des Spirulina-Marktes in Nordamerika aus. Das Wachstum wird durch steigendes Gesundheitsbewusstsein, wachsende Einkommen der Mittelschicht und die allmähliche Annahme von Nutraceuticals und funktionellen Lebensmitteln angetrieben. Da der Zugang zu Nahrungsergänzungsmitteln über Einzelhandels- und Online-Kanäle zunimmt, werden mexikanische Verbraucher empfänglicher für die Protein-, Vitamin- und Antioxidantienvorteile von Spirulina. Darüber hinaus erkunden Hersteller Möglichkeiten in erschwinglichen Ergänzungsformaten (z. B. Tabletten, Pulver), um kostenempfindliche Segmente anzusprechen. Obwohl die Spirulina-Durchdringung niedriger ist als in den USA oder Kanada, zeigt Mexiko vielversprechendes Wachstumspotenzial, da das Bewusstsein für pflanzliche Ernährung an Fahrt gewinnt.
Rest von Nordamerika (Karibik, kleinere Territorien, kleinere Märkte)
Die Region „Rest von Nordamerika“ - einschließlich der karibischen Nationen und nicht zentraler Märkte - trägt einen kleinen Anteil (wahrscheinlich unter 5%) zum gesamten regionalen Spirulina-Markt bei. Die Nachfrage wird durch geringere Kaufkraft, weniger etablierte Ergänzungsinfrastruktur und begrenztes Verbraucherbewusstsein für die Vorteile von Spirulina eingeschränkt. Nischenwachstum könnte jedoch durch Importe und spezialisierte Einzelhändler entstehen, die gesundheitsbewusste Verbraucher, Expat-Gemeinschaften und Premium-Segmente ansprechen. Mit der Ausweitung globaler Lieferketten und des E-Commerce könnten diese kleineren Märkte allmählich mehr Aufmerksamkeit erhalten - obwohl das Gesamtvolumen im Vergleich zu den Hauptmärkten der USA, Kanadas und Mexikos bescheiden bleiben wird.
Marktsegmentierungen:
Nach Produkttyp
- Tabletten & Kapseln
- Flocken
- Phycocyanin
Nach Anwendung
- Nutraceuticals
- Lebensmittel & Getränke
- Tierfutter
Nach Geographie
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Spirulina-Marktes in Nordamerika ist mäßig fragmentiert und umfasst etablierte Nutraceutical-Unternehmen, Mikroalgenanbau-Betriebe, Phycocyanin-Extraktionsspezialisten und aufstrebende Anbieter von Clean-Label-Zutaten. Wettbewerber differenzieren sich durch proprietäre Anbausysteme, Reinheitsgrade, Bio-Zertifizierungen und Verbesserungen der Pigmentstabilität, die auf Lebensmittel- und Getränkehersteller zugeschnitten sind. Produzenten in den USA profitieren von fortschrittlichen geschlossenen Anbausystemen und nachhaltigen Aquakulturmodellen, die Wasser- und Energieabhängigkeit reduzieren, während kanadische Akteure sich auf Premium, zertifiziert biologische Spirulina für Gesundheits- und Wellness-Anwendungen konzentrieren. Strategische Zusammenarbeit mit Lebensmittelherstellern, Supplementmarken und Eigenmarken treibt die gemeinsame Entwicklung maßgeschneiderter Formulierungen voran. Marketing über E-Commerce, Abonnement-Ernährungsdienste und von Influencern geführte Wellness-Initiativen erweitert die Markenpräsenz. Wettbewerbsstrategien konzentrieren sich auf die Erweiterung der Produktionskapazität, die Verbesserung der Kosteneffizienz und die Verbesserung geschmacksneutraler oder aromatisierter Spirulina-Formate. Da die Erwartungen an Nachhaltigkeit und Rückverfolgbarkeit steigen, stärken Unternehmen, die Kohlenstoffberichterstattung, saubere Extraktionsprozesse und regenerative Anbaumethoden integrieren, ihre Marktposition.
Analyse der Hauptakteure:
- Cyanotech Corporation
- DOHLER GmbH
- Pond Technologies Inc.
- Givaudan International SA
- DDW
- Algenol Biofuels Inc.
- Prolgae Spirulina Supplies Pvt. Ltd.
- DIC Corporation
- Cabassi & Giuriati SpA
- Dongtai City Spirulina Bio-engineering Co., Ltd.
Jüngste Entwicklungen:
- Im Juni 2025 berichtete Cyanotech Corporation in seiner Q4- und FY2025-Gewinnübertragung über einen 53%igen Anstieg der Spirulina-Verkäufe im Großhandel im Vergleich zum Vorjahr und hob die stärkere Nachfrage nach seinen Hawaiian Spirulina Pacifica-Produkten in Großhandelskanälen hervor. Im FY2025-Jahresbericht bestätigte das Unternehmen zudem, dass Hawaiian Spirulina Pacifica nun in drei Formaten angeboten wird - Pulver, Tabletten und Gummis - nachdem es 2024 Spirulina-Gummis eingeführt hatte, um verbraucherorientierte Formate zu erweitern.
- Im April 2025 kündigte Pond Technologies (Ontario, Kanada) Pläne an, künstliche Intelligenz in seine Algenanbausteuerungssysteme zu integrieren, um Parameter wie Licht, Nährstoffe und CO₂-Aufnahme zu optimieren.
- Im Februar 2024 kündigte Döhler Nordamerika eine bedeutende Erweiterung seines Werks in Cartersville, Georgia, an, wodurch die Kapazität verdoppelt und fortschrittliche Produktionslinien für Verbindungen, Extrakte und Sirupe hinzugefügt werden, um die Amerikas besser zu bedienen. Diese erweiterte Präsenz unterstützt das Portfolio natürlicher Farben, einschließlich der Systeme Sapphire Blue und Olivine Green, die Spirulina und Gardenie als Hauptfarbquellen für Anwendungen in Lebensmitteln und Getränken mit sauberem Etikett verwenden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Spirulina wird steigen, da Verbraucher zunehmend pflanzliche und sauber etikettierte Ernährung priorisieren.
- Die Akzeptanz wird in funktionellen Getränken, angereicherten Snacks und natürlichen Farbproduktformulierungen zunehmen.
- Technologische Fortschritte im Algenanbau werden die Produktionskosten senken und die Nährstoffkonsistenz verbessern.
- Phycocyanin wird als bevorzugter natürlicher blauer Farbstoff in Mainstream-Lebensmittelmarken mehr an Bedeutung gewinnen.
- Partnerschaften zwischen Algenproduzenten und nutraceutical Unternehmen werden die Entwicklung maßgeschneiderter Formulierungen beschleunigen.
- Premium-Tiernahrung und Aquafutteranwendungen werden sich ausweiten, da nachhaltige Proteinalternativen Akzeptanz finden.
- Regulatorische Unterstützung für natürliche Zusatzstoffe und organische Ergänzungen wird die Marktdurchdringung weiter verbessern.
- E-Commerce und Wellness-Abonnementprogramme werden den Zugang der Verbraucher erweitern und die wiederkehrende Nachfrage erhöhen.
- Geschmacksüberdeckungs- und Verkapselungstechnologien werden die Spirulina-Schmackhaftigkeit in Massenmarktlebensmitteln verbessern.
- Nachhaltigkeitsberichte und Ziele zur Reduzierung des CO₂-Fußabdrucks werden Algen-basierte Zutaten als strategische Prioritäten für Hersteller positionieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Spirulina in Nordamerika und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Spirulina-Markt in Nordamerika voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Spirulina-Segment in Nordamerika hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Spirulina-Marktes in Nordamerika antreiben?
Wer sind die führenden Unternehmen auf dem Spirulina-Markt in Nordamerika?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Spirulina-Markt in Nordamerika Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Spirulina-Markt in Nordamerika Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 140.1 million → 2032: USD 300.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Spirulina-Markt in Nordamerika Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Spirulina-Markt in Nordamerika Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Spirulina-Markt in Nordamerika Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Spirulina-Markt in Nordamerika Market Drivers
- 3.3 Spirulina-Markt in Nordamerika Market Restraints & Challenges
- 3.4 Spirulina-Markt in Nordamerika Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Spirulina-Markt in Nordamerika Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Spirulina-Markt in Nordamerika Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Spirulina-Markt in Nordamerika category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Spirulina-Markt in Nordamerika Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Spirulina-Markt in Nordamerika Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Spirulina-Markt in Nordamerika market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Spirulina-Markt in Nordamerika Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Spirulina-Markt in Nordamerika Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Spirulina-Markt in Nordamerika Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Spirulina-Markt in Nordamerika (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Spirulina-Markt in Nordamerika Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Spirulina-Markt in Nordamerika Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Spirulina-Markt in Nordamerika Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Spirulina-Markt in Nordamerika Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Spirulina-Markt in Nordamerika Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Spirulina-Markt in Nordamerika Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Spirulina-Markt in Nordamerika Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Spirulina-Markt in Nordamerika Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Spirulina-Markt in Nordamerika Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
