
Marktübersicht:
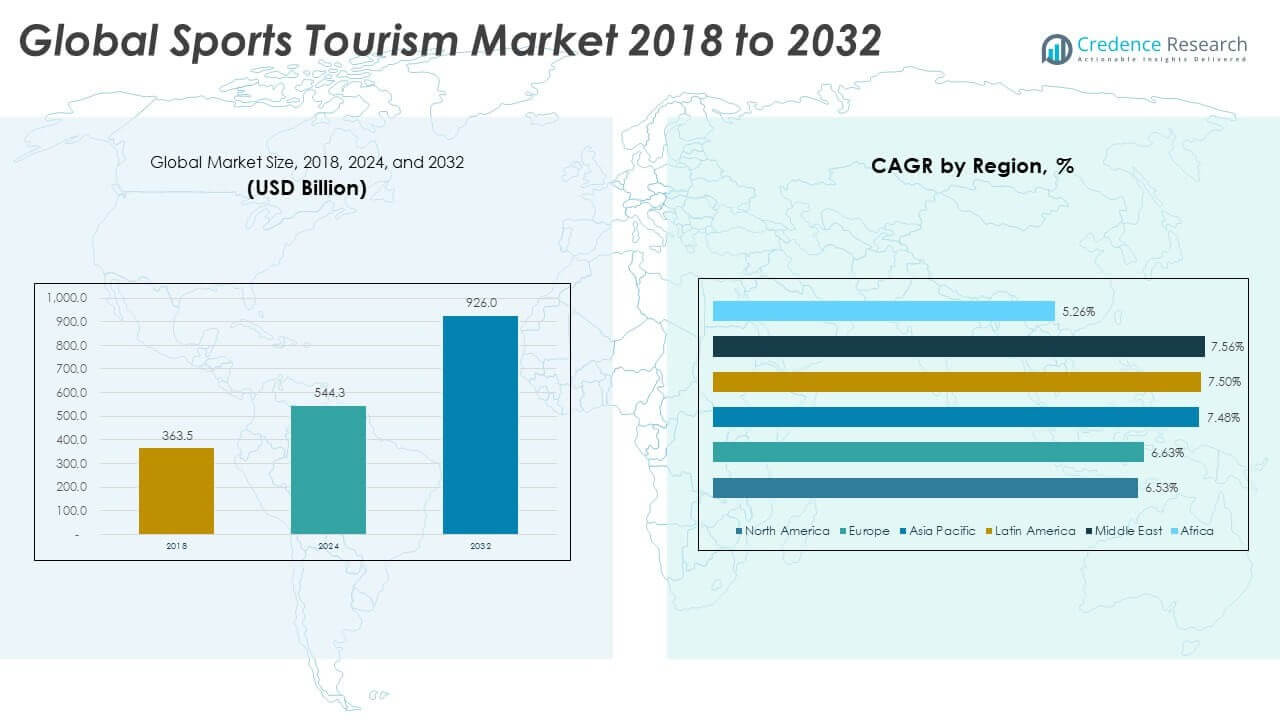
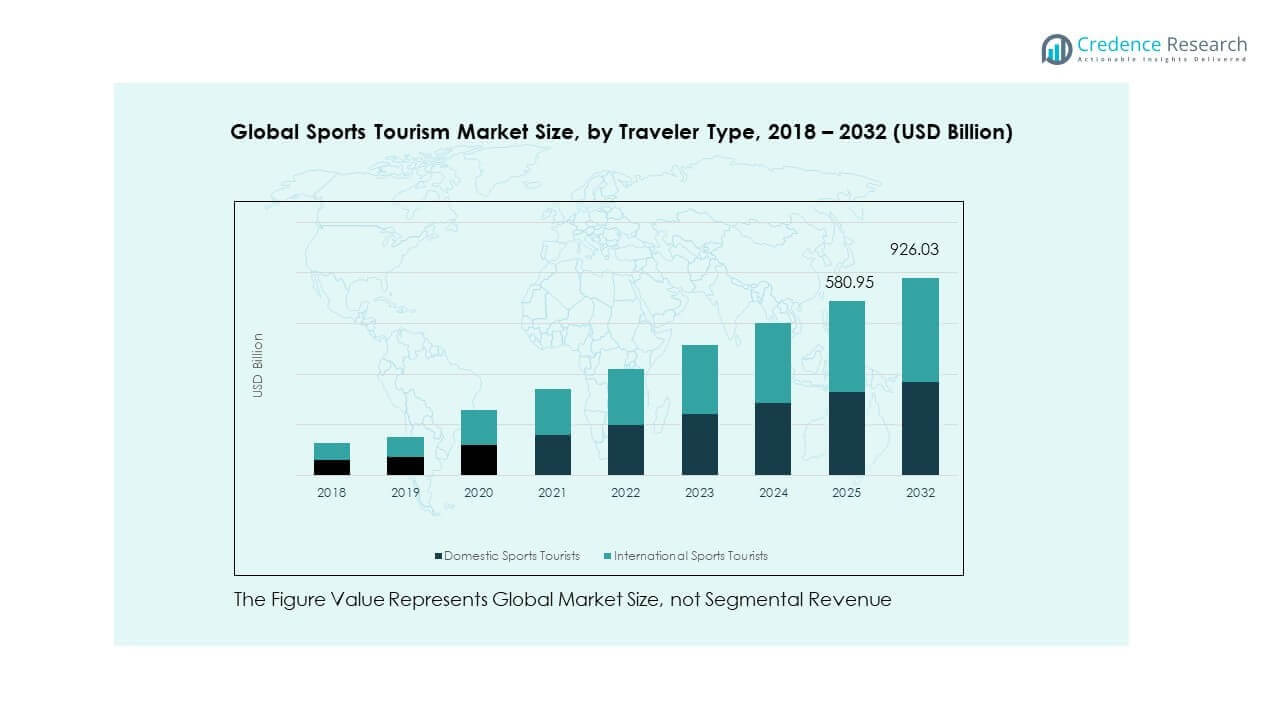
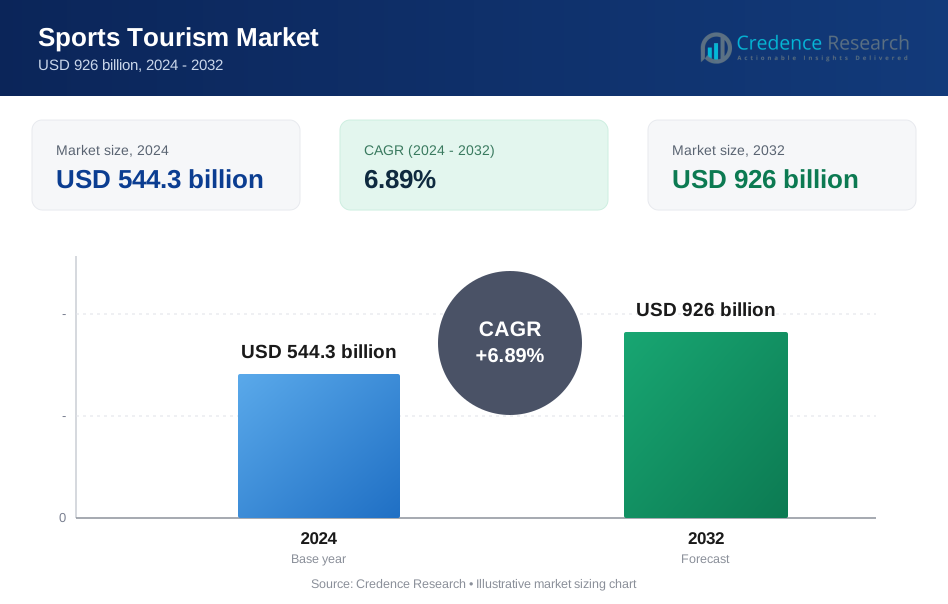
Die Größe des globalen Sporttourismusmarktes wurde 2018 auf 363,5 Milliarden USD geschätzt und soll bis 2024 auf 544,3 Milliarden USD anwachsen. Bis 2032 wird ein Wert von 926 Milliarden USD erwartet, bei einer jährlichen Wachstumsrate (CAGR) von 6,89 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2019-2022 |
| Basisjahr | 2023 |
| Prognosezeitraum | 2024-2032 |
| Größe des Sporttourismusmarktes 2023 | 544,3 Milliarden USD |
| Sporttourismusmarkt, CAGR | 6,89% |
| Größe des Sporttourismusmarktes 2032 | 926 Milliarden USD |
Das Marktwachstum wird durch das steigende Interesse an Live-Sporterlebnissen angetrieben. Fans reisen, um an globalen Turnieren und Liga-Events teilzunehmen. Abenteuer- und Fitnesstourismus ziehen aktive Reisende an, die nach Teilnahme suchen. Regierungen unterstützen die Sportinfrastruktur, um die Attraktivität des Tourismus zu steigern. Medienberichterstattung erhöht die Sichtbarkeit von Veranstaltungen und die Reisebereitschaft. Sportfranchises fördern das ganze Jahr über veranstaltungsbasierte Events. Verbesserter Zugang zu Verkehrsmitteln unterstützt grenzüberschreitendes Reisen. Digitale Ticket- und Reiseplattformen vereinfachen die Planung. Unternehmenssponsoring unterstützt ebenfalls internationale Sportveranstaltungen.
Nordamerika führt den Markt aufgrund einer starken Sportkultur und häufiger Mega-Events an. Die Vereinigten Staaten treiben die Nachfrage durch Ligen und internationale Turniere an. Europa folgt mit fußballgetriebenem Reisen zu wichtigen Zielen. Länder wie das Vereinigte Königreich, Deutschland und Spanien ziehen stetige Zuflüsse an. Der asiatisch-pazifische Raum wächst schnell aufgrund steigender Einkommen und neuer Veranstaltungsorte. China, Japan und Australien investieren in globale Events. Der Nahe Osten gewinnt durch veranstaltungsgeführte Tourismusstrategien an Bedeutung.
Markteinblicke:
- Der Markt wurde 2018 mit 363,5 Milliarden USD bewertet, erreichte 2024 544,3 Milliarden USD und wird voraussichtlich bis 2032 926,0 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,89 %.
- Nordamerika führt mit einem Anteil von etwa 31,8 %, gefolgt von Europa mit 26,6 % und dem asiatisch-pazifischen Raum mit 23,9 %. Diese Regionen dominieren aufgrund dichter Sportkalender, einer starken Reisekultur der Fans und fortschrittlicher Reiseinfrastruktur.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 23,9 %, unterstützt durch steigendes verfügbares Einkommen, große inländische Sportpublika und umfangreiche Investitionen in die Ausrichtung globaler Veranstaltungen.
- Nach Reisetyp machen inländische Sporttouristen etwa 60 % des gesamten Marktanteils aus, angetrieben durch häufige Kurzstreckenreisen und regionale Ligaveranstaltungen.
- Internationale Sporttouristen halten etwa 40 % des Anteils, unterstützt durch Mega-Events, Premium-Erlebnisse und grenzüberschreitende Fan-Mobilität.
Markttreiber:
Steigendes globales Interesse an Live-Sportveranstaltungen und Fan-Reisemobilität
Der globale Sporttourismusmarkt profitiert von der starken Nachfrage der Fans nach Live-Sporterlebnissen. Große Ligen und internationale Turniere ziehen stetige Inlands- und grenzüberschreitende Reisen an. Fans schätzen die Stadionatmosphäre, soziale Interaktion und emotionale Verbindung zu den Teams. Gastgeberstädte investieren in moderne Veranstaltungsorte, um wiederkehrende Veranstaltungen zu sichern. Sportkalender sind nun über die meisten Monate des Jahres verteilt. Reiseveranstalter bündeln Tickets, Unterkünfte und Transportdienste. Fluggesellschaften und Hotels passen ihre Angebote an den Veranstaltungskalender an. Dieser Treiber sorgt für eine konstante Besucherbewegung in wichtigen Reisezielen.
- Zum Beispiel verzeichnete die FIFA-Weltmeisterschaft Katar 2022 3,4 Millionen Stadionbesucher über 64 Spiele. Gastgeberstädte investierten schätzungsweise 220 Milliarden Dollar in die Infrastruktur, darunter sieben neue Stadien und umfangreiche Verkehrsverbindungen wie die Doha Metro.
Wachstum von partizipativen und abenteuerbasierten Sportreiseerlebnissen
Aktive Reisende suchen zunehmend nach praktischen Sporterlebnissen während ihrer Urlaubsreisen. Dies profitiert von steigendem Gesundheits-, Fitness- und Lifestyle-Bewusstsein. Veranstaltungen wie Marathons, Radtouren und Golfreisen gewinnen an Bedeutung. Reiseziele fördern Amateurwettbewerbe, um globale Teilnehmer anzuziehen. Trainingslager ziehen Jugendmannschaften und semiprofessionelle Athleten an. Sportakademien arbeiten mit Tourismusbehörden für strukturierte Programme zusammen. Längere Aufenthaltsdauern unterstützen lokale Volkswirtschaften. Dieser Treiber erweitert die Nachfrage über zuschauerorientierte Reisen hinaus.
- Zum Beispiel begrüßt der Boston-Marathon typischerweise rund 30.000 registrierte Läufer aus etwa 129 Ländern entlang seiner Strecke jedes Jahr.
Staatliche Investitionen in Sportinfrastruktur und Veranstaltungsausrichtung
Öffentliche Behörden investieren stark in Stadien und Multisportanlagen. Es stimmt die nationale Sportpolitik mit den Wachstumszielen des Tourismus ab. Regierungen bewerben sich aktiv um globale Turniere und Meisterschaften. Infrastrukturverbesserungen erhöhen den Komfort und die Sicherheit der Besucher. Visafazilitäten unterstützen kurzfristige Sportreisen. Öffentliche Ausgaben erhöhen die Glaubwürdigkeit des Reiseziels. Urbane Erneuerung folgt oft großen Sportprojekten. Dieser Treiber stärkt die langfristigen Marktgrundlagen.
Medienberichterstattung und Erweiterung der kommerziellen Sponsoren im Sport
Die globale Medienberichterstattung erhöht die Sichtbarkeit von Sportveranstaltungen in verschiedenen Regionen. Sie profitiert von Streaming-Plattformen und digitalen Übertragungen. Sponsoren verbinden Marken mit Zielgebietsexposition und Fanloyalität. Mediennarrative schaffen emotionale Bindung zu Veranstaltungen. Sporttourismus gewinnt durch Werbung an inspirierendem Wert. Athletenwerbung beeinflusst Reiseentscheidungen. Marketing erreicht jüngere Zielgruppen effektiv. Dieser Treiber beschleunigt das Interesse an internationalen Reisen.
Markttrends:
Verlagerung hin zu mehrtägigen Sportfestivals und integrierten Veranstaltungsformaten
Der globale Sporttourismusmarkt zeigt eine Verlagerung hin zu festivalartigen Veranstaltungen. Veranstalter kombinieren Sport mit Musik-, Kultur- und Essens-Erlebnissen. Besucher bevorzugen immersive, mehrtägige Formate. Städte entwerfen spezielle Veranstaltungsbezirke in der Nähe von Veranstaltungsorten. Integrierte Formate erhöhen die Ausgaben pro Besucher. Lokale Unternehmen profitieren von einer breiteren Beteiligung. Veranstaltungspläne bündeln mehrere Wettbewerbe. Dieser Trend verändert die Strategien der Zielgebietsplanung.
- Zum Beispiel zog die Formel-1-Weltmeisterschaft in der Saison 2023 über 6 Millionen Besucher an 22 Rennwochenenden weltweit an.
Steigende Nachfrage nach Premium- und VIP-Sportreiseerlebnissen
Reisende mit hohem Einkommen suchen zunehmend nach exklusiven Sportreisepaketen. Dazu gehören Premium-Sitzplätze und Zugang hinter die Kulissen. Luxushotels kooperieren mit Veranstaltern. Maßgeschneiderte Reiserouten gewinnen bei Elite-Reisenden an Beliebtheit. Private Transport- und Concierge-Dienste verzeichnen steigende Nachfrage. Marken zielen auf Nischen-Premium-Segmente ab. Die Qualität des Erlebnisses überwiegt die Preissensibilität. Dieser Trend unterstützt ein höheres Umsatzpotenzial.
- Zum Beispiel besuchten während der zweiwöchigen The Championships, Wimbledon 2024, etwa 526.455 Zuschauer den All England Club.
Digitale Plattformen unterstützen die personalisierte Sportreiseplanung
Online-Plattformen spielen eine zentrale Rolle bei der Sportreiseplanung. Sie ermöglichen Echtzeitbuchungen und die Anpassung von Reiserouten. Mobile Apps unterstützen den Zugang zu Veranstaltungsorten und Event-Updates. Datentools prognostizieren die Reisevorlieben von Fans. Reiseunternehmen übernehmen dynamische Preisstrategien. Digitaler Zugang verbessert die Planungseffizienz. Selbstgeführte Sportreisen gewinnen an Akzeptanz. Dieser Trend verbessert die Buchungstransparenz.
Erweiterung des Sporttourismus über Städte der ersten Kategorie hinaus
Die Sporttourismusaktivität erweitert sich auf sekundäre Städte. Sie reduziert die Überlastung in großen Zentren. Regionale Ziele gewinnen nationale und internationale Sichtbarkeit. Kleinere Veranstaltungsorte bieten Kosten- und Zugangs-Vorteile. Inländische Ligen ziehen regionale Touristen an. Investitionen in die Infrastruktur erstrecken sich über die Hauptstädte hinaus. Gemeinschaftliches Engagement verbessert den Veranstaltungserfolg. Dieser Trend unterstützt die geografische Diversifizierung.
Analyse der Marktchancen:
Hohe Veranstaltungskosten und Preissensibilität bei Freizeitreisenden
Der globale Sporttourismusmarkt steht vor Herausforderungen durch steigende veranstaltungsbezogene Kosten. Große Turniere treiben die Ticket- und Unterkunftspreise in die Höhe. Dies schränkt den Zugang für preissensible Reisende ein. Hohe Nachfrage belastet die lokale Infrastruktur. Kostenvolatilität beeinträchtigt das Vertrauen in die Reiseplanung. Kleinere Betreiber stehen unter Margendruck. Hohe Preise reduzieren die Wiederbesuchsrate. Erschwinglichkeit bleibt ein zentrales Anliegen.
Betriebsrisiken durch Saisonalität und Ereignisabhängigkeit
Sporttourismus ist stark von festen Veranstaltungskalendern abhängig. Er ist starken saisonalen Nachfrageschwankungen ausgesetzt. Wetterstörungen beeinflussen Outdoor-Sportveranstaltungen. Veranstaltungsabsagen wirken sich auf lokale Einnahmen aus. Saisonale Beschäftigung schafft Arbeitskräfteinstabilität. Einrichtungen bleiben in der Nebensaison ungenutzt. Risikokonzentration beeinflusst Investitionsentscheidungen. Diversifikation bleibt für Betreiber komplex.
Marktchancen:
Aufkommen des Sporttourismus in Entwicklungs- und neuen Gastgeberregionen
Der globale Sporttourismusmarkt bietet starke Chancen in aufstrebenden Regionen. Neue Gastgeberländer investieren in internationale Sichtbarkeit. Asien-Pazifik erweitert Kapazitäten für Veranstaltungsorte und Events. Nahöstliche Länder verfolgen tourismusorientierte Strategien. Afrika zieht Nischen-Abenteuersportreisende an. Regierungen unterstützen Initiativen zur Markenbildung von Reisezielen. Früher Markteintritt bietet strategische Vorteile. Diese Chance unterstützt langfristige Expansion.
Integration von Nachhaltigkeit und gemeinschaftsbasierten Sporttourismusmodellen
Nachhaltigkeit schafft neue Wachstumspfade für den Sporttourismus. Sie fördert umweltfreundliches Design und Betrieb von Veranstaltungsorten. Gemeinschaftssportprogramme ziehen verantwortungsbewusste Reisende an. Lokale Beschaffung verbessert die wirtschaftliche Inklusion. Grünes Reisen spricht jüngere Zielgruppen an. Abfallreduzierung bei Veranstaltungen gewinnt an Bedeutung. Verantwortungsvolle Praktiken stärken das Vertrauen in das Reiseziel. Diese Chance stimmt mit zukünftigen Nachfrageentwicklungen überein.
Marktsegmentierungsanalyse:
Nach Sportart
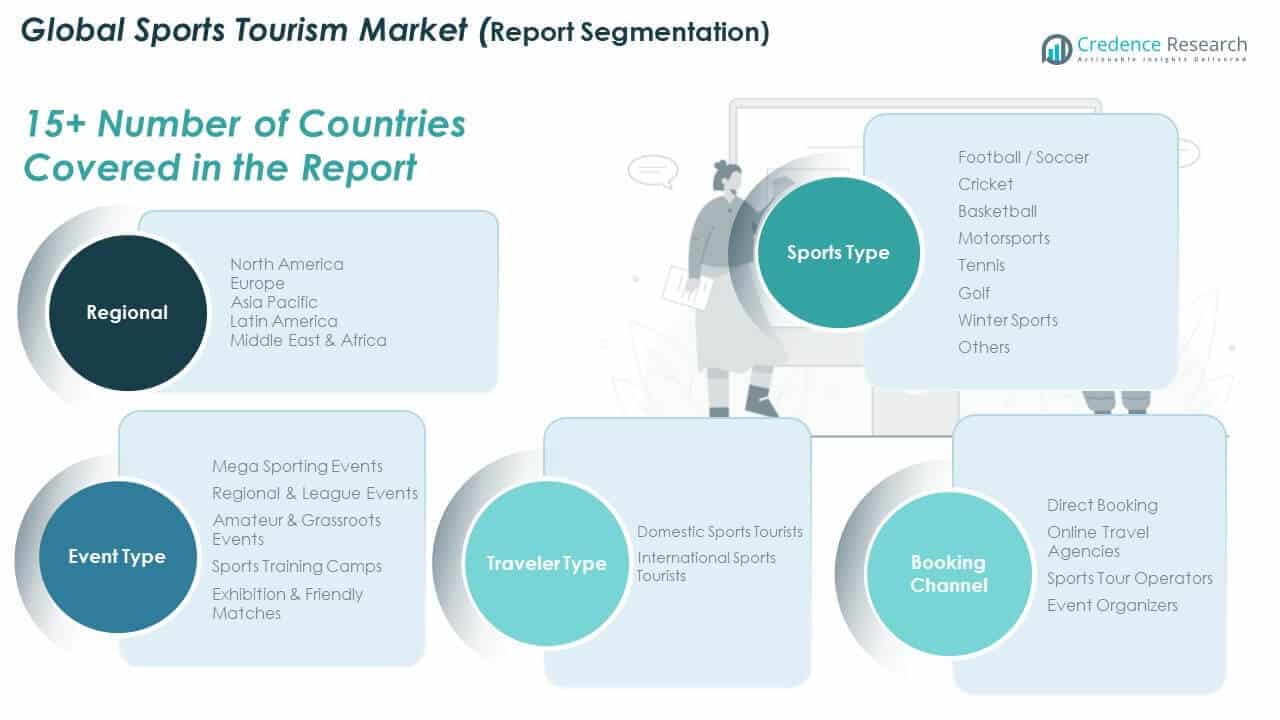
Der globale Sporttourismusmarkt zeigt starke Unterschiede zwischen den Sportkategorien. Fußball und Cricket treiben aufgrund der Ligadichte und Fanloyalität große Zuschauerreisen an. Basketball zieht städtische und Indoor-Event-Reisende an. Motorsport generiert hochpreisige Reisen, die mit Premium-Events verbunden sind. Tennis unterstützt stetige Reisen zu globalen Turnieren. Golftourismus profitiert von Reisezielresorts und saisonalen Reisen. Wintersport ist auf alpine Reiseziele und klimatische Bedingungen angewiesen. Andere Sportarten fügen Nischennachfrage und regionale Vielfalt hinzu.
- Zum Beispiel zog das britische Grand-Prix-Wochenende der Saison 2023 480.000 Zuschauer an und unterstreicht damit die Anziehungskraft des Motorsports.
Nach Veranstaltungstyp
Mega-Sportveranstaltungen schaffen kurzfristige Reisewellen und globale Sichtbarkeit. Regionale und Ligaveranstaltungen unterstützen stabile, ganzjährige Tourismusströme. Amateur- und Breitensportveranstaltungen ziehen Familien und Gemeinschaftsreisende an. Sporttrainingslager verlängern die Aufenthaltsdauer und fördern Wiederholungsbesuche. Ausstellungs- und Freundschaftsspiele unterstützen Reisen in der Nebensaison. Veranstaltungsvielfalt reduziert die Abhängigkeit von einzelnen Turnierzyklen. Gastgeberstädte profitieren von vielfältigen Besucherprofilen.
- Zum Beispiel erstreckt sich das FIFA-Weltmeisterschaftsformat über 64 Spiele mit einer kumulierten Besucherzahl von über 4 Millionen, was mehrere Reisewellen erzeugt.
Nach Reisetyp
Inländische Sporttouristen bilden die größte und häufigste Reisebasis. Kurze Reiseentfernungen unterstützen Wochenend- und Wiederholungsreisen. Internationale Sporttouristen treiben höhere Ausgaben pro Reise an. Grenzüberschreitende Reisen stehen im Zusammenhang mit Flaggschiff-Veranstaltungen und Ligen. Visazugang und Konnektivität beeinflussen das Reisevolumen. Beide Segmente unterstützen unterschiedliche Einnahmemuster.
Nach Buchungskanal
Direktbuchungen wachsen mit offiziellen Veranstaltungsplattformen. Online-Reisebüros unterstützen den Preisvergleich und die Bequemlichkeit. Sportreiseveranstalter bieten gebündelte und geführte Erlebnisse an. Veranstalter verwalten die Nachfrage nach Premium- und Gruppenreisen. Der Kanal-Mix spiegelt die Planungspräferenzen der Reisenden wider. Digitaler Zugang verbessert die Buchungseffizienz in allen Segmenten.
Segmentierung:
Nach Sportart
- Fußball
- Cricket
- Basketball
- Motorsport
- Tennis
- Golf
- Wintersport
- Andere
- Mega-Sportveranstaltungen
- Regionale & Liga-Veranstaltungen
- Amateur- & Breitensportveranstaltungen
- Sport-Trainingslager
- Ausstellungs- & Freundschaftsspiele
- Inländische Sporttouristen
- Internationale Sporttouristen
- Direktbuchung
- Online-Reisebüros
- Sportreiseveranstalter
- Veranstalter
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische globale Sporttourismusmarkt wurde 2018 mit 118,00 Milliarden USD bewertet, stieg bis 2024 auf 173,27 Milliarden USD und wird voraussichtlich bis 2032 287,07 Milliarden USD erreichen, mit einer CAGR von 6,53 im Prognosezeitraum. Nordamerika macht 2024 etwa 31,8 % des Marktanteils aus. Die Region profitiert von starken Profiligen und häufigen internationalen Veranstaltungen. Die Vereinigten Staaten treiben die Nachfrage durch ganzjährige Sportkalender an. Kanada unterstützt das Wachstum durch Hockey, Motorsport und große Turniere. Eine gut entwickelte Reiseinfrastruktur unterstützt die Mobilität der Fans. Unternehmenssponsoring stärkt das Veranstaltungsausmaß. Medienreichweite unterstützt die Sichtbarkeit der Destination. Der Markt zeigt stabile und vorhersehbare Nachfragemuster.
Europa
Die Größe des europäischen Marktes für globalen Sporttourismus wurde 2018 auf 98,16 Milliarden USD geschätzt und soll bis 2024 auf 144,86 Milliarden USD und bis 2032 auf 241,69 Milliarden USD anwachsen, mit einer CAGR von 6,63 im Prognosezeitraum. Europa hält 2024 einen Marktanteil von fast 26,6 %. Fußball dominiert die Reiseflüsse zwischen den Ländern. Das Vereinigte Königreich, Deutschland, Spanien und Italien ziehen kontinuierlich Fanreisen an. Regionale Ligen sorgen für eine stetige Tourismusaktivität. Grenzüberschreitende Reisen bleiben aufgrund der Nähe hoch. Historische Veranstaltungsorte erhöhen die Attraktivität der Reiseziele. Der öffentliche Nahverkehr unterstützt den Zugang zu Veranstaltungen. Die Region zeigt eine starke Wiederbesuchsrate.
Asien-Pazifik
Die Größe des Asien-Pazifik-Marktes für globalen Sporttourismus wurde 2018 auf 84,01 Milliarden USD geschätzt und soll bis 2024 auf 130,19 Milliarden USD und bis 2032 auf 231,51 Milliarden USD anwachsen, mit einer CAGR von 7,48 im Prognosezeitraum. Der Asien-Pazifik-Raum erfasst 2024 etwa 23,9 % Marktanteil. Schnelles Einkommenswachstum unterstützt die Reiseausgaben. China, Japan, Indien und Australien führen die Nachfrage an. Cricket, Fußball und Motorsport treiben die Reisen an. Regierungen investieren in die Ausrichtung globaler Veranstaltungen. Neue Veranstaltungsorte erhöhen die regionale Wettbewerbsfähigkeit. Der Inlandstourismus bildet eine starke Basis. Die Region zeigt eine schnelle strukturelle Expansion.
Lateinamerika
Die Größe des lateinamerikanischen Marktes für globalen Sporttourismus wurde 2018 auf 31,85 Milliarden USD geschätzt und soll bis 2024 auf 49,40 Milliarden USD und bis 2032 auf 87,97 Milliarden USD anwachsen, mit einer CAGR von 7,50 im Prognosezeitraum. Lateinamerika hält 2024 einen Marktanteil von fast 9,1 %. Fußball prägt die meiste Reisednachfrage. Brasilien und Argentinien führen die regionale Aktivität an. Die Fankultur unterstützt eine starke Veranstaltungsbeteiligung. Regionale Turniere ziehen grenzüberschreitende Besucher an. Infrastrukturdefizite begrenzen immer noch den Umfang. Öffentliche und private Investitionen verbessern den Zugang. Der Markt zeigt wachsendes internationales Interesse.
Naher Osten
Die Größe des Marktes für globalen Sporttourismus im Nahen Osten wurde 2018 auf 17,38 Milliarden USD geschätzt und soll bis 2024 auf 27,07 Milliarden USD und bis 2032 auf 48,43 Milliarden USD anwachsen, mit einer CAGR von 7,56 im Prognosezeitraum. Der Nahe Osten macht 2024 etwa 5,0 % Marktanteil aus. Regierungen verfolgen veranstaltungsorientierte Tourismusstrategien. Die GCC-Länder richten aktiv globale Turniere aus. Premium-Veranstaltungsorte unterstützen Besucher mit hohen Ausgaben. Luftverbindungen unterstützen den internationalen Zugang. Sport passt zu den nationalen Markenstrategien. Saisonale Veranstaltungen ziehen weltweite Zuschauer an. Die Region zeigt eine starke zukünftige Positionierung.
Afrika
Die Größe des afrikanischen Marktes für globalen Sporttourismus wurde 2018 auf 14,14 Milliarden USD geschätzt und soll bis 2024 auf 19,49 Milliarden USD und bis 2032 auf 29,36 Milliarden USD anwachsen, mit einer CAGR von 5,26 im Prognosezeitraum. Afrika hält 2024 einen Marktanteil von etwa 3,6 %. Südafrika führt den regionalen Sporttourismus an. Abenteuer- und Breitensportveranstaltungen unterstützen die Nachfrage. Die Infrastruktur begrenzt die Ausrichtung im großen Maßstab. Der Inlandstourismus bildet die Kernbasis. Internationale Veranstaltungen ziehen selektive Zuflüsse an. Politische Unterstützung verbessert das Marktvertrauen. Die Region zeigt allmähliches und stetiges Wachstum.
Analyse der Hauptakteure:
- TUI Group
- Endeavor Group
- Sports Travel and Hospitality Group
- Kuoni Sports Travel
- Melsh Sports Tours
- QuintEvents
- Sports Tours International Ltd.
- ATPI Ltd.
- DTB Sports Management Ltd.
Wettbewerbsanalyse:
Der globale Sporttourismusmarkt besteht aus einer Mischung aus globalen Reisegruppen, spezialisierten Sportreiseveranstaltern und eventorientierten Spezialisten. Der Wettbewerb konzentriert sich auf den Zugang zu Veranstaltungen, Partnerschaften mit Reisezielen und die Qualität gebündelter Dienstleistungen. Führende Akteure konzentrieren sich auf exklusive Ticketrechte und langfristige Verträge mit Ligen. Es zeigt eine moderate Konsolidierung, wobei größere Unternehmen durch Partnerschaften und Übernahmen expandieren. Die Differenzierung der Dienstleistungen beruht auf Premium-Erlebnissen und logistischer Zuverlässigkeit. Die digitale Buchungsfähigkeit stärkt die Wettbewerbsposition. Regionale Betreiber konkurrieren durch lokale Expertise und Preisflexibilität. Markenvertrauen und die Tiefe des Veranstaltungsportfolios bleiben entscheidende Erfolgsfaktoren.
Neueste Entwicklungen:
- Die STH Group festigte ihre Position als führender globaler Anbieter von Sportreisen durch eine hochkarätige Partnerschaft, die am 12. April 2025 bekannt gegeben wurde. New Zealand Rugby kündigte offiziell eine vierjährige exklusive Partnerschaft mit der STH Group an, um Reise- und Hospitality-Erlebnisse für Fans der All Blacks und Black Ferns weltweit zu bieten. Die Partnerschaft baut auf einer 12-jährigen Zusammenarbeit bei All Blacks Tours auf. Laut der offiziellen SportCal-Ankündigung führte STH Premium-Angebote ein, darunter "The 1905 Club", der exklusive Speisen- und Getränkepakete, Premium-Sitzplätze, Unterhaltung und Auftritte von Gastrednern bei All Black-Veranstaltungen umfasst. Die Erfolgsbilanz von STH umfasst die Durchführung von fünf Rugby-Weltmeisterschafts-Hospitality-Programmen, die Olympischen Spiele 2012 in London und die Olympischen Spiele 2020 in Tokio.
- Die Dertour Group, die Tourismusabteilung der genossenschaftlich organisierten REWE Group, schloss im Februar 2025 eine bedeutende europäische Übernahme ab. Am 12. Februar 2025 erwarb die Dertour Group die Mehrheitsbeteiligung an der Hotelplan Group vom Schweizer Mutterkonzern Migros für eine nicht genannte Summe. Die Übernahme brachte die Sammlung von Spezialreise-Marken der Hotelplan Group, darunter Hotelplan Suisse, Hotelplan UK, Inghams, Explore Worldwide, Esprit, Santa's Lapland und Inntravel, unter das Dach von Dertour. Die Übernahme wurde laut offiziellen Ankündigungen der DERTOUR Group am 28. August 2025 abgeschlossen. Die Gruppe erklärte, dass die erworbenen Marken das bestehende Portfolio von Dertour ergänzen würden, einschließlich Kuoni, Carrier, CV Villas, Journey Latin America, Jules Verne und Kirker. Dertour UK beschäftigt etwa 650 Mitarbeiter und unterhält fast 30 Einzelhandelsgeschäfte unter der Marke Kuoni.
- Liberty Media schloss die Übernahme von QuintEvents am 4. Januar 2024 ab, nachdem die endgültige Vereinbarung am 9. September 2023 bekannt gegeben wurde. Laut offiziellen Ankündigungen von Liberty Media und iSportConnect wurde QuintEvents mit 313 Millionen Dollar für einen Anteil von über 90 % bewertet. QuintEvents betreibt das F1 Experiences-Programm, das seit 2017 als offizieller Ticket- und Hospitality-Anbieter der Formel 1 dient. Das Unternehmen unterhält Partnerschaften mit der NBA, MotoGP und dem Kentucky Derby. Nach der Übernahme operieren Liberty Media und QuintEvents weiterhin als separate Unternehmen, während sie verbesserte Partnerschaftsmöglichkeiten nutzen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Sportart, Veranstaltungsart, Reisendentyp und Buchungskanal-Segmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Globale Veranstaltungskalender werden weiterhin eine stabile Reisenachfrage unterstützen.
- Premium- und Erlebnissportreisen werden stärkeren Anklang finden.
- Aufstrebende Regionen werden mehr internationale Sportveranstaltungen anziehen.
- Digitale Buchungs- und Personalisierungstools werden die Entscheidungen der Reisenden beeinflussen.
- Partnerschaften zwischen Ligen und Reiseunternehmen werden sich vertiefen.
- Der nationale Sporttourismus wird eine stabile Einnahmequelle bleiben.
- Investitionen in die Infrastruktur werden die Kapazität zur Ausrichtung von Veranstaltungen verbessern.
- Nachhaltigkeitspraktiken werden die Auswahl der Reiseziele beeinflussen.
- Sekundärstädte werden mehr regionale Turniere ausrichten.
- Markengeführte Sporterlebnisse werden die Kundenbindung stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen Sporttourismus und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Sporttourismusmarkt zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Sporttourismusmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Sporttourismusmarktes antreiben?
Wer sind die führenden Unternehmen im globalen Sporttourismusmarkt?
Welche Region hatte 2024 den größten Anteil am globalen Sporttourismusmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Sporttourismusmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Sporttourismusmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 544.3 billion → 2032: USD 926 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Sporttourismusmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Sporttourismusmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Sporttourismusmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Sporttourismusmarkt Market Drivers
- 3.3 Sporttourismusmarkt Market Restraints & Challenges
- 3.4 Sporttourismusmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Sporttourismusmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Sporttourismusmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Sporttourismusmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Sporttourismusmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Sporttourismusmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Sporttourismusmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Sporttourismusmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Sporttourismusmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Sporttourismusmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Sporttourismusmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Sporttourismusmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Sporttourismusmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Sporttourismusmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Sporttourismusmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Sporttourismusmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Sporttourismusmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Sporttourismusmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Sporttourismusmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Sporttourismusmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
