
Marktübersicht:
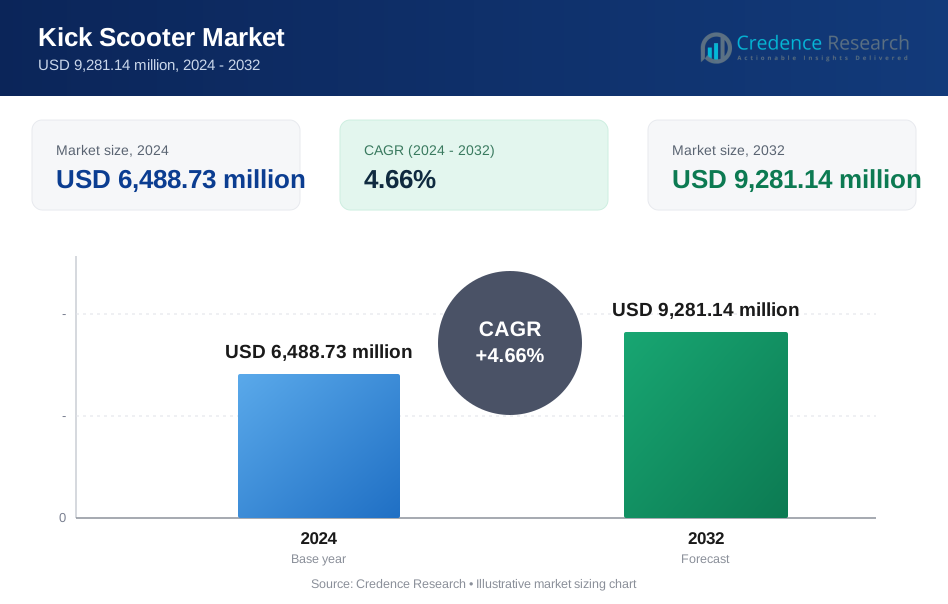
Die Größe des Tretroller-Marktes wurde 2018 mit 5.800,00 Millionen USD bewertet und soll bis 2024 auf 6.488,73 Millionen USD anwachsen und bis 2032 voraussichtlich 9.281,14 Millionen USD erreichen, bei einer CAGR von 4,66 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Tretroller-Marktes 2024 | USD 6.488,73 Millionen |
| Tretroller-Markt, CAGR | 4,66 %. |
| Größe des Tretroller-Marktes 2032 | USD 9.281,14 Millionen |
Das Marktwachstum wird durch steigende städtische Überlastung und die Nachfrage nach kompakter Mobilität angetrieben. Verbraucher suchen nach schnelleren Reisemöglichkeiten für kurze tägliche Strecken. Tretroller bieten kostengünstige und flexible Transportmöglichkeiten. Städte unterstützen Mikromobilität, um den Verkehrsdruck zu reduzieren. Plattformen für geteilte Mobilität erhöhen den Zugang und die tägliche Nutzung. Elektrische Varianten ziehen Pendler an, die nach saubereren Transportmöglichkeiten suchen. Produktverbesserungen erhöhen den Komfort und die Sicherheitsstandards. Leichte Rahmen unterstützen die Tragbarkeit über gemischte Reisemodi hinweg. Diese Faktoren fördern die stetige Akzeptanz über verschiedene Nutzergruppen hinweg.
Nordamerika führt aufgrund starker städtischer Akzeptanz und Durchdringung geteilter Mobilität. Europa folgt mit politischer Unterstützung für nachhaltige Transportlösungen. Der asiatisch-pazifische Raum entwickelt sich schnell mit hoher städtischer Dichte und lokaler Fertigungsstärke. China und Indien treiben das Volumen durch Erschwinglichkeit und Bevölkerungsgröße voran. Lateinamerika zeigt allmähliches Wachstum in großen Städten. Die Akzeptanz im Nahen Osten bleibt selektiv bei Smart-City-Projekten. Afrika befindet sich im Anfangsstadium mit Pilotprojekten in städtischen Zentren. Das regionale Wachstum spiegelt die Infrastrukturbereitschaft und den politischen Fokus wider.

Markteinblicke:
- Die Größe des Kick-Scooter-Marktes wurde 2018 auf 5.800,00 Millionen USD geschätzt, erreichte 2024 6.488,73 Millionen USD und wird voraussichtlich bis 2032 9.281,14 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,66% im Prognosezeitraum.
- Nordamerika führt mit einem Anteil von etwa 37,9% im Jahr 2024 aufgrund der starken urbanen Akzeptanz und der Nutzung von Shared Mobility, gefolgt von Europa mit 25,5%, unterstützt durch Nachhaltigkeitspolitiken, und dem asiatisch-pazifischen Raum mit 24,5%, angetrieben durch dichte Städte und lokale Fertigungsstärke.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,0% und einem Anteil von rund 24,5% im Jahr 2024, unterstützt durch schnelle Urbanisierung, Erschwinglichkeit und zunehmende Akzeptanz von Pendlern in China und Indien.
- Nach Fahrersegmenten machen Erwachsene/Pendler etwa 55% des Marktes aus, was die starke Nachfrage nach täglichem Pendeln und letzter Meile-Konnektivität in städtischen Gebieten widerspiegelt.
- Das Segment der Kinder hält etwa 45% des Anteils, unterstützt durch stetige Freizeitnutzung, elterliche Vorliebe für manuelle Roller und wachsende Akzeptanz in Wohn- und Schulumgebungen.
Markttreiber
Urbanisierung und die steigende Nachfrage nach kompakten und nachhaltigen Transportmitteln
Der Kick-Scooter-Markt wird durch die wachsende Bevölkerungsdichte in Städten und die Straßenüberlastung angetrieben. Städte erleben einen Wandel hin zu leichten, kompakten Fahrzeugen für Kurzstreckenreisen. Verbraucher suchen nach schnellen, flexiblen Alternativen, um Verkehr zu vermeiden und die tägliche Pendelzeit zu verkürzen. Kick-Scooter bieten eine umweltfreundliche Lösung, die mit grünen Stadtinitiativen übereinstimmt. Kommunalbehörden unterstützen auch den Einsatz von Shared Mobility durch Genehmigungen und ausgewiesene Parkzonen. Der geringe ökologische Fußabdruck von Scootern zieht Pendler an, die von kraftstoffbetriebenen Fahrzeugen umsteigen. Regierungen unterstützen diesen Wandel mit Anreizen und weicher Infrastrukturunterstützung. Dies spiegelt die sich ändernden Mobilitätsbedürfnisse dicht besiedelter städtischer Zonen wider.
- Zum Beispiel hat das britische Verkehrsministerium 2020 Miet-E-Scooter-Versuche in mehreren Städten genehmigt, mit laufenden regulierten Programmen, die bis 2026 unter erweiterten, von der Regierung unterstützten Sicherheits- und Nutzungsvorgaben aktiv sind.
Steigende Beliebtheit von Last-Mile-Konnektivität und Shared Micro-Mobility-Plattformen
Shared-Mobility-Anbieter erweitern ihre Flotten in städtischen Zentren, um Last-Mile-Probleme zu lösen. Der Kick-Scooter-Markt profitiert von der Integration in Verkehrsnetze und Mobility-as-a-Service (MaaS)-Plattformen. Nutzer verlassen sich auf Scooter für die erste und letzte Meile, um die Abhängigkeit von Autos und Ride-Hailing zu reduzieren. Öffentliche Verkehrsbehörden arbeiten mit Betreibern zusammen, um Abdeckungszonen zu erweitern. Dies unterstützt nahtlose Bewegungen über multimodale Systeme, insbesondere in stark frequentierten Korridoren. Die Bequemlichkeit, Erschwinglichkeit und Verfügbarkeit von docklosen Optionen fördern die wiederholte Nutzung. Pendler bevorzugen app-basierten Zugang und flexible Mietpreise. Dieser Ansatz steigert die Fahrgastzahlen und verankert Scooter als tägliche Verkehrslösungen.
- Zum Beispiel hat die Berliner Verkehrsbetriebe (BVG) Tier-E-Scooter in ihre Jelbi-Mobilitäts-App integriert, sodass Nutzer Reisen planen und bezahlen können, die Fahrräder, Scooter, öffentlichen Verkehr und Mitfahrgelegenheiten kombinieren.
Fortschritte in der Batterietechnologie, leichten Rahmen und faltbaren Designs
Technische Innovationen steigern weiterhin die Attraktivität und Akzeptanz von Produkten. Der Kick-Scooter-Markt profitiert von Lithium-Ionen-Batterien mit größerer Reichweite, schnellem Laden und verbesserter Sicherheit. Leichte Aluminium- und Carbonrahmen erhöhen die Haltbarkeit, ohne zusätzliches Gewicht hinzuzufügen. Zusammenklappbare Designs unterstützen die Portabilität für Büroangestellte und Studenten, die gemischte Verkehrsmittel nutzen. Intelligente Armaturenbretter, regeneratives Bremsen und Bluetooth-Konnektivität verbessern das Fahrerlebnis. OEMs konzentrieren sich auf ergonomische Bedienelemente und Stoßdämpfung, um den Komfort auf unebenem Gelände zu verbessern. Dies weckt Interesse bei breiteren Altersgruppen und Anwendungsfällen. Modelle mit vielen Funktionen ziehen Verbraucher an, die nach langfristigen Pendelalternativen suchen. Der Technologielebenszyklus unterstützt eine starke Ersatznachfrage.
Regierungsinitiativen, grüne Richtlinien und Mobilitätssubventionsprogramme
Die öffentliche Politik spielt eine entscheidende Rolle bei der Marktexpansion in verschiedenen Regionen. Der Kick-Scooter-Markt stimmt mit den Zielen der emissionsarmen Mobilität im Rahmen nationaler Klimapläne überein. Regierungen setzen auf Zuschussanreize, um die Akzeptanz der Elektromobilität in Städten zu fördern. Einige Städte verzichten auf Lizenz- oder Parkanforderungen für Scooter, um die Nutzung zu steigern. Stadtplanungsbehörden integrieren Scooter in Mobilitätspläne und Netto-Null-Kohlenstoffziele. Die Infrastrukturunterstützung umfasst Ladestationen und reservierte Scooterspuren. Dies erhöht die Sicherheit und Zugänglichkeit für persönliche und gemeinsame Nutzer. Bildungskampagnen fördern auch sicheres Fahrverhalten. Regulatorische Klarheit unterstützt die Entwicklung eines breiteren Ökosystems.
Markttrends
Integration mit Smart Cities durch IoT, Echtzeitüberwachung und Mobilitätsplattformen
Die Integration digitaler Infrastrukturen prägt neue Einsatzmodelle. Der Kick-Scooter-Markt zeigt eine stärkere Ausrichtung auf Smart-City-Rahmenwerke durch IoT-basierte Flottenverfolgung. Betreiber überwachen Echtzeit-Nutzungsdaten, um die Fahrzeugverteilung und Wartung zu optimieren. Städte übernehmen KI-gestützte Plattformen, um die Einhaltung von Parkvorschriften und Geofencing zu verwalten. Nutzer interagieren über mobile Apps, die Live-Scooter-Standorte, Batteriestatus und Sicherheitstipps bieten. Dies unterstützt die nahtlose Integration in öffentliche Verkehrsfahrpläne und multimodale Routenplanung. Prädiktive Analysen reduzieren Ausfallzeiten und verbessern den Kundenservice. Die intelligente Ebene erhöht die Zuverlässigkeit und operative Transparenz. Dieser technologiegetriebene Trend hebt die Standards der städtischen Mobilitätsplanung an.
- Zum Beispiel verwendet Lime IoT-Sensoren und GPS in seiner globalen Scooter-Flotte, um Echtzeit-Geofencing und ferngesteuerte Geschwindigkeitskontrolle in regulierten Zonen zu ermöglichen.
Personalisierungen und lifestyle-orientierte Angebote erweitern die Zielgruppen
Die Produktentwicklung verschiebt sich hin zu Lifestyle-Branding und personalisierter Nutzung. Der Kick-Scooter-Markt verzeichnet eine Nachfrage nach differenzierten Modellen, die auf Stil, Komfort und Markenidentität ausgerichtet sind. Jugendliche und Millennials bevorzugen Modelle mit anpassbaren Farbvarianten, LED-Beleuchtung und kabellosem Laden. Premium-Marken konzentrieren sich auf Fahrqualität, Federung und Smartphone-Kompatibilität. Eltern suchen nach Sicherheitsverriegelungen und Geschwindigkeitsbegrenzungen für Kinder-Modelle. Erwachsene Pendler schätzen Klappbarkeit, Gewicht und Reichweitenmetriken. Dies treibt OEMs dazu, ihre Portfolios mit pendler-spezifischen, freizeitorientierten und Offroad-Varianten zu erweitern. Unternehmen passen Funktionen an tägliche Routinen an und steigern das Engagement bei unterschiedlichen Verbraucherprofilen.
Abo-basierte Besitzmodelle und Pay-per-Use-Modelle gewinnen an Verbrauchernachfrage
Veränderungen in den Eigentumsvorlieben gestalten das Kaufmodell neu. Der Markt für Tretroller umfasst jetzt Abonnementpläne, Pay-per-Use-Modelle und Unternehmensleasing. Stadtbewohner bevorzugen Zugang über Eigentum aufgrund von Parkplatzbeschränkungen und Wartungsaufwand. Abonnementpakete bündeln Versicherung, Wartung und Upgrades in monatlichen Raten. Flotten bedienen sowohl private Nutzer als auch Unternehmensmitarbeiter durch dedizierte Mobilitätspartnerschaften. Es unterstützt vorhersehbare Betriebskosten und erleichtert das Budgetmanagement. Unternehmen nutzen diese Pläne, um die Flexibilität des Mitarbeiters zu verbessern. Nutzungsbasierte Abrechnung stimmt mit der Fahrhäufigkeit überein und fördert verantwortungsbewusste Nutzung. Diese Modelle senken Eintrittsbarrieren und erweitern die Marktreichweite.
Erhöhter Fokus auf Sicherheitstechnologien, Standards und Benutzerbildungsprogramme
Der Bedarf an Sicherheit treibt Produkt- und Ökosystemverbesserungen voran. Der Markt für Tretroller investiert in Doppelbremsen, breitere Decks und hochgriffige Räder. LED-Beleuchtung, Hupen und reflektierende Streifen verbessern die Sichtbarkeit bei schlechten Lichtverhältnissen. Sensorbasierte Systeme helfen, die Geschwindigkeit in der Nähe von Fußgängerbereichen oder Schulzonen zu begrenzen. Stadtregulierer setzen Geschwindigkeitsbegrenzungen und Helmpflichten für geteilte Dienste durch. Es fördert verantwortungsbewusste Nutzung und schützt Fahrer und Fußgänger. Betreiber führen In-App-Schulungen und Fahrtenverfolgung durch, um sicheres Verhalten zu fördern. Die Integration von Versicherungen bietet eine zusätzliche finanzielle Schutzschicht bei Vorfällen. Ein starker Sicherheitsfokus steigert das Vertrauen und die Akzeptanz der Nutzer.
- Zum Beispiel integriert Segway-Ninebot Doppelbremssysteme und LED-Beleuchtung vorne und hinten in seine MAX-Serie, um städtische Sicherheitsstandards zu erfüllen.
Analyse der Marktchancen
Mangel an einheitlichen Vorschriften, Verkehrssicherheitsnormen und Infrastrukturunterstützung in verschiedenen Regionen
Unterschiedliche regulatorische Rahmenbedingungen schaffen Einsatzbarrieren in vielen städtischen Märkten. Der Markt für Tretroller kämpft mit inkonsistenten Regeln zu Nutzungszonen, Helmpflichten und Altersbeschränkungen. Einige Städte verbieten Roller vollständig auf Gehwegen oder Straßen, während anderen definierte Parkbereiche fehlen. Schlechte Straßeninfrastruktur entmutigt die Nutzung weiter aufgrund von Schlaglöchern oder fehlenden speziellen Fahrspuren. Kommunale Streitigkeiten über die Haftung bei Unfällen begrenzen den Einsatz von geteilten Flotten. Es erhöht die Compliance-Komplexität für Betreiber, die über verschiedene Gerichtsbarkeiten hinweg expandieren. OEMs müssen auch die Fahrzeugspezifikationen an länderspezifische Gesetze anpassen. Ohne harmonisierte Richtlinien bleibt das Marktwachstum ungleichmäßig und fragmentiert.
Saisonale Nachfrageschwankungen, Vandalismus und Betriebskostenbelastungen für Flottenbetreiber
Nutzungsmuster schwanken je nach Saison, was zu ungenutztem Inventar und entgangenen Einnahmen führt. Der Markt für Tretroller sieht sich auch mit Vandalismus und Diebstahl von Ausrüstung konfrontiert, was die operativen Margen beeinträchtigt. Geteilte Roller erfordern häufige Batteriewechsel, Reinigung und Neuausrichtung, was die Arbeitskosten erhöht. Harte Klimabedingungen beeinflussen die Batterieleistung, Bremssysteme und den Fahrkomfort. Lager- und Wartungskosten steigen in den Nebensaisonmonaten. Es reduziert die Rentabilität, insbesondere für Startups, die in mehreren Städten tätig sind. Flottenanbieter investieren in Hardware-Dauerhaftigkeit und prädiktive Analysen, um Ausfallzeiten zu minimieren. Lange Amortisationszyklen und hohe Investitionskosten beschränken jedoch ein schnelles Wachstum.

Marktchancen
Expansion in Tier-2- und Tier-3-Städte mit wachsender städtischer Bevölkerung und Transitlücken
Das städtische Wachstum in kleineren Städten schafft neue Einsatzgebiete. Der Kick-Scooter-Markt kann diese Bereiche anvisieren, in denen der öffentliche Verkehr begrenzt ist. Lokale Pendler schätzen kostengünstige, wartungsarme Optionen für Kurzstreckenreisen. Einzelhandelspräsenz und Franchisenetzwerke ermöglichen den Markteintritt ohne hohe Investitionskosten. Es passt auch gut in städtische Nachhaltigkeitsprogramme. Roller helfen, Lücken zwischen Verkehrsknotenpunkten und Wohngebieten zu überbrücken. Lokale Regierungen könnten Pilotzonen für Mikromobilitätsmodelle anbieten. Diese Städte bieten unerschlossene Nutzerbasen und geringere Konkurrenz.
Elektrische und Hybrid-Rollermodelle unterstützen umweltfreundlichere städtische Mobilitätsziele
Umweltbewusste Verbraucher treiben das Interesse an elektrischer Mobilität in verschiedenen Regionen voran. Der Kick-Scooter-Markt profitiert von der Ausweitung elektrischer Varianten, die eine längere Reichweite und leisen Betrieb bieten. Hersteller verwenden recycelbare Materialien und modulare Batterien, um sich an ESG-Ziele anzupassen. Flottenbetreiber nutzen grüne Energiequellen, um gemeinsam genutzte Roller aufzuladen. Es hilft Städten, Fahrzeugemissionen und Lärmbelastung zu reduzieren. Die Integration in elektrische Mobilitätsprogramme eröffnet den Zugang zu Finanzierungen und öffentlich-privaten Partnerschaften. Dies schafft langfristige Nachfrage nach nachhaltigen Transportmodi.
Marktsegmentierungsanalyse:
Nach Antrieb
Der Kick-Scooter-Markt wird von elektrischen Modellen dominiert, da eine starke Nachfrage nach effizientem städtischem Transport besteht. Elektrische Roller unterstützen das tägliche Pendeln mit erweiterter Reichweite und niedrigen Betriebskosten. Städte bevorzugen elektrische Varianten im Rahmen von Zielen für saubere Mobilität und Emissionskontrollplänen. Auch Shared-Mobility-Flotten verlassen sich stark auf elektrische Roller für Skalierbarkeit. Manuelle Roller behalten ihre Relevanz unter Kindern und Einsteigern aufgrund des niedrigen Preises und der einfachen Handhabung. Eltern bevorzugen manuelle Modelle wegen der Sicherheits- und Fitnessvorteile. Sie unterstützen weiterhin die Freizeitnutzung und Kurzstreckenreisen. Produktbeständigkeit und leichte Rahmen erhalten die Nachfrage in beiden Antriebskategorien.
- Zum Beispiel bietet der elektrische Roller MAX G2 von Segway‑Ninebot eine Reichweite von bis zu 70 km mit einer einzigen Ladung und unterstützt lange tägliche Pendelstrecken.
Nach Fahrer
Erwachsene und Pendler bilden die dominierende Fahrergruppe in städtischen Regionen. Der Kick-Scooter-Markt profitiert von Berufstätigen, die schnelle Lösungen für die letzte Meile suchen. Büroangestellte schätzen Portabilität, faltbares Design und zuverlässige Bremssysteme. Es passt gut in den gemischten Verkehr mit Bussen und U-Bahn-Systemen. Kinder stellen ein stabiles, aber kleineres Segment dar, das durch Freizeit- und Schulnutzung angetrieben wird. Eltern konzentrieren sich auf Sicherheitsmerkmale, Geschwindigkeitsbegrenzungen und Bauqualität. Bildungseinrichtungen und Wohnanlagen unterstützen die kontrollierte Nutzung. Markenvertrauen und Designanreize beeinflussen Kaufentscheidungen in diesem Segment.
- Zum Beispiel wiegt das Modell One von Unagi etwa 12 kg und richtet sich an städtische Berufstätige, die kompakte tägliche Mobilität suchen.
Nach Kanal
Online-D2C-Kanäle gewinnen an Bedeutung aufgrund von Bequemlichkeit und größerer Produktpräsenz. Der Kick-Scooter-Markt nutzt E-Commerce-Plattformen für direkte Preisgestaltung und schnellere Lieferung. Verbraucher vergleichen Funktionen, Bewertungen und Garantiebedingungen vor dem Kauf. Marken nutzen Online-Kanäle, um neue Modelle einzuführen und Kundendaten zu verwalten. Einzelhandelsgeschäfte bleiben wichtig für Probefahrten und Kundendienst. Physische Geschäfte ziehen Käufer an, die fachkundige Beratung und sofortige Unterstützung suchen. Es gewährleistet eine starke Präsenz in digitalen und Offline-Vertriebsnetzen.
Segmentierung:
Nach Antrieb
- Elektrisch
- Manuell
Nach Fahrer
- Erwachsene / Pendler
- Kinder
Nach Kanal
- Online D2C
- Einzelhandel
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrika

Regionale Analyse:
Nordamerika
Die Größe des Kick-Scooter-Marktes in Nordamerika wurde 2018 auf 2.227,20 Millionen USD geschätzt und soll bis 2024 auf 2.463,08 Millionen USD und bis 2032 auf 3.518,50 Millionen USD anwachsen, mit einer CAGR von 4,7 % im Prognosezeitraum. (Marktanteil: ~37,91 % im Jahr 2024). Nordamerika führt den globalen Markt an, angetrieben durch starke Verbrauchernachfrage und weit verbreitete Akzeptanz von Elektrorollern. Es profitiert von einem ausgereiften Mikromobilitäts-Ökosystem, unterstützt von großen Städten wie New York, Los Angeles und Toronto. Geteilte Mobilitätsdienste tragen erheblich zur wiederkehrenden Nutzung bei, insbesondere unter Büroangestellten und Studenten. Der Kick-Scooter-Markt in dieser Region gewinnt durch günstige Stadtplanung und robuste Ladeinfrastruktur an Dynamik. OEMs setzen fortschrittliche Modelle ein, die auf Sicherheit und Leistung abgestimmt sind. Die USA dominieren die Region, gefolgt von Kanada, dank hoher verfügbarer Einkommen und technikaffiner Verbraucher. E-Scooter-Vorschriften entwickeln sich in Richtung sicherer, strukturierter Einsätze. Diese Dynamik unterstützt das Wachstum in B2C- und Shared-Service-Modellen.
Europa
Der Markt für Tretroller in Europa wurde 2018 mit 1.537,00 Millionen USD bewertet und soll bis 2024 auf 1.653,15 Millionen USD und bis 2032 auf 2.234,46 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,9 % im Prognosezeitraum. (Marktanteil: ~25,47 % im Jahr 2024). Europa zeigt eine hohe städtische Akzeptanz mit starker Unterstützung durch Klimaziele und nachhaltige Mobilitätsagenden. Die Region konzentriert sich darauf, den Autogebrauch durch Investitionen in Mikromobilitätsnetze zu reduzieren. Der Markt für Tretroller profitiert hier von politisch getriebenen Initiativen und Niedrigemissionszonen in Städten wie Paris, Berlin und Amsterdam. Verbraucher schätzen geräuscharme, kohlenstoffarme Fahrzeuge, was die Nachfrage nach elektrischen Varianten beschleunigt. Mietflotten expandieren weiterhin in Metropolregionen und Touristengebieten. Deutschland, Frankreich und das Vereinigte Königreich treiben die Marktkonzentration voran. Produktinnovationen sind üblich, mit vielen in der EU ansässigen Startups, die kompakte, faltbare Einheiten auf den Markt bringen. Regulatorische Rahmenbedingungen unterstützen den sicheren Betrieb und fördern gleichzeitig umweltfreundliches Pendeln.
Asien-Pazifik
Der Markt für Tretroller im Asien-Pazifik-Raum wurde 2018 mit 1.357,20 Millionen USD bewertet und soll bis 2024 auf 1.588,74 Millionen USD und bis 2032 auf 2.517,98 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,0 % im Prognosezeitraum. (Marktanteil: ~24,49 % im Jahr 2024). Asien-Pazifik ist die am schnellsten wachsende Region aufgrund hoher städtischer Dichte und steigender Mobilitätsbedürfnisse der Mittelschicht. Der Markt für Tretroller profitiert von starker inländischer Produktion und Erschwinglichkeit in Ländern wie China und Indien. Regierungen fördern die elektrische Mobilität durch Anreize, Batterielokalisierung und grüne Infrastruktur. Große Bevölkerungszentren schaffen ideale Nachfragecluster für die letzte Meile. Ride-Sharing-Unternehmen expandieren aggressiv in Metropolregionen und integrieren Tretroller in multimodale Verkehrssysteme. Japan und Südkorea betonen die Integration in Smart Cities und Sicherheitsmerkmale. Die zunehmende Durchdringung des E-Commerce treibt auch den Online-D2C-Verkauf von Rollern an. Das Wachstum setzt sich mit Innovationen in den Bereichen Batterie, Design und Abonnementmodelle fort.
Lateinamerika
Der Markt für Tretroller in Lateinamerika wurde 2018 mit 411,80 Millionen USD bewertet und soll bis 2024 auf 456,74 Millionen USD und bis 2032 auf 611,35 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,8 % im Prognosezeitraum. (Marktanteil: ~7,04 % im Jahr 2024). Lateinamerika zeigt ein stetiges Wachstum, angetrieben durch zunehmende Urbanisierung und steigende Nachfrage nach kostengünstiger persönlicher Mobilität. Der Markt für Tretroller gewinnt in Ländern wie Brasilien, Argentinien und Kolumbien durch Shared-Service-Tests und Startup-Initiativen an Dynamik. Die begrenzte Zuverlässigkeit des öffentlichen Verkehrs in einigen Städten macht Roller für kurze Pendelstrecken attraktiv. Erschwinglichkeit und Portabilität sprechen junge, arbeitende Bevölkerungsgruppen an. Herausforderungen sind unter anderem die Verkehrssicherheit und das Fehlen von speziellen Fahrspuren, aber Pilotprogramme in großen Städten helfen, Infrastrukturdefizite zu überwinden. Lokale Hersteller und Importeure bieten wettbewerbsfähige Preise in der Region. Die Integration digitaler Zahlungen unterstützt reibungslosere app-basierte Vermietungen und Abonnementdienste.
Mittlerer Osten
Die Größe des Kick-Scooter-Marktes im Nahen Osten wurde 2018 auf 167,62 Millionen USD geschätzt und soll bis 2024 auf 171,91 Millionen USD und bis 2032 auf 213,52 Millionen USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,9 % während des Prognosezeitraums. (Marktanteil: ~2,65 % im Jahr 2024). Der Markt im Nahen Osten bleibt noch in den Kinderschuhen, bietet jedoch in städtischen Zentren starke Potenzialbereiche. Der Kick-Scooter-Markt gewinnt in Städten wie Dubai und Riad an Bedeutung, die auf smarte Stadtmodelle und grüne Mobilität setzen. Hohe Temperaturen und breite Straßen stellen Herausforderungen für die ganztägige Nutzung dar, aber schattige Wege und Inneninfrastrukturen tragen dazu bei, Unannehmlichkeiten zu mildern. Der Tourismus spielt eine Rolle bei Kurzzeitmieten in der Nähe von Geschäftsvierteln und Uferpromenaden. Partnerschaften der Regierung mit globalen E-Mobilitätsunternehmen fördern kontrollierte Pilotprojekte. Die Akzeptanz wird stärker von B2C als von Flotten getrieben. Anreize für Elektrofahrzeuge und Unterstützung für die Nachhaltigkeitsziele 2030 eröffnen zukünftige Wege für die Scooter-Expansion.
Afrika
Die Größe des Kick-Scooter-Marktes in Afrika wurde 2018 auf 99,18 Millionen USD geschätzt und soll bis 2024 auf 155,11 Millionen USD und bis 2032 auf 185,34 Millionen USD anwachsen, mit einer CAGR von 1,8 % während des Prognosezeitraums. (Marktanteil: ~2,39 % im Jahr 2024). Afrika befindet sich noch in einem frühen Stadium der Akzeptanz mit sporadischen Einsätzen in urbanisierten Gebieten. Der Kick-Scooter-Markt wächst langsam aufgrund von Infrastrukturbegrenzungen und Erschwinglichkeitsproblemen. Dennoch zeigen Pilotprojekte in Städten wie Kapstadt und Nairobi Potenzial für die Ausweitung der Ecomobilität. Lokale Startups erkunden Solarladestationen und Pay-per-Use-Preismodelle. Es passt gut zu Universitätsgeländen und geschlossenen Wohnanlagen, wo Verkehr und Sicherheit besser kontrolliert werden. Importkosten und fehlender After-Sales-Support behindern die Massenakzeptanz. Bewusstsein und Zugang zu digitalen Zahlungsmethoden verbessern sich allmählich durch von Telekommunikationsunternehmen unterstützte Mobilitätspartnerschaften. Langfristige Aussichten hängen von der Stadtplanung und dem Zugang zu Finanzmitteln ab.
Analyse der Hauptakteure:
- Segway‑Ninebot
- Xiaomi
- Razor
- Yadea
- Unagi
- Micro Mobility
- Hiboy
- Apollo Scooters
Wettbewerbsanalyse:
Der Kick-Scooter-Markt zeigt einen moderaten bis hohen Wettbewerb, wobei globale Marken und regionale Akteure in den Bereichen Technologie, Preisgestaltung und Vertriebsreichweite konkurrieren. Führende Unternehmen konzentrieren sich auf elektrische Modelle mit verbesserter Akkulaufzeit, Sicherheitssystemen und vernetzten Funktionen. Es zeigt einen starken Fokus auf Produktdifferenzierung durch Design, Gewichtsreduktion und Fahrkomfort. Etablierte Akteure profitieren von Markenbekanntheit und Skalierung über Online- und Einzelhandelskanäle. Neue Marktteilnehmer zielen auf Wertsegmente mit kostenorientierten Modellen und begrenzten Funktionsumfängen ab. Strategische Partnerschaften mit Betreibern von Shared Mobility stärken den Flottenverkauf und die wiederkehrende Nachfrage. Regionale Hersteller nutzen lokale Montage, um Kosten zu kontrollieren und Vorschriften zu erfüllen. Die Wettbewerbsintensität nimmt zu, da Städte die Akzeptanz von Mikromobilität unterstützen. Ständige Innovation und Kanalerweiterung bleiben entscheidend, um die Marktposition zu halten.
Neueste Entwicklungen:
- Im Januar 2026 verstärkte Segway-Ninebot seine Präsenz auf dem Markt für Tretroller und Mikromobilität, indem es auf der CES intelligentere und leistungsstärkere Produkte vorstellte, wie die Myon- und Muxi-E-Bikes, die für verbessertes städtisches Pendeln entwickelt wurden.
- Im Januar 2026 kündigte Apollo Scooters auf der CES 2026 an, dass es fünf neue Rollermodelle für 2026 einführen werde, zusammen mit der Einführung seiner „Apollo 2.0“-Hardware-Plattform und der „Apollo Intelligence“-Software-Suite. Das Unternehmen deutete auch die Einführung einer neuen „LYNQ“-Rollerserie an.
- Im November 2025 stellte Yadea den Velax U Elektroroller auf der EICMA 2025 vor. Das Modell verfügte über herausnehmbare Doppelbatterien mit insgesamt 4 kWh und eine Spitzenmotorleistung von 4,9 kW, wie von Electrek berichtet.
- Im Januar 2024 präsentierte Gogoro Inc. sein neues Modell, den Gogoro Pulse, einen Elektroroller, der den austauschbaren Batteriestandard des Unternehmens verkörpert und als technologischer Sprung als bisher leistungsstärkster Roller gilt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Leistung, Fahrer und Kanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Städtische Infrastrukturverbesserungen und emissionsarme Vorgaben werden die Einführung von Elektrorollern in Städten beschleunigen.
- Die Nachfrage von täglichen Pendlern wird steigen, insbesondere in verkehrsreichen Metropolen mit schlechter Abdeckung der letzten Meile.
- Die Integration mit MaaS-Plattformen und Mitfahr-Apps wird die Verfügbarkeit von Rollern und den digitalen Zugang erweitern.
- Abonnementbasierte Eigentumsmodelle werden Marktanteile gewinnen, insbesondere bei jüngeren und einkommensflexiblen Gruppen.
- Produktinnovationen werden sich auf leichte Rahmen, längere Batterielebensdauer und Verbesserungen der Fahrersicherheit konzentrieren.
- Der Verkauf von Kinderrollern wird stabil bleiben, unterstützt durch saisonale Nachfrage und schulbasierte Nutzung.
- Online-D2C-Kanäle werden den Einzelhandel übertreffen, da Marken ihre direkten Verkaufs- und Logistikfähigkeiten ausbauen.
- Der asiatisch-pazifische Raum wird aufgrund der zunehmenden Urbanisierung und kostenorientierten Verbraucher die am schnellsten wachsende Region bleiben.
- Regionale Akteure werden sich auf Lokalisierungsstrategien konzentrieren, um Sicherheitsnormen einzuhalten und Importkosten zu senken.
- Flottenbetreiber werden in reifen Städten ihre Operationen konsolidieren, um die Rentabilität zu steigern und den Asset-Umschlag zu optimieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kickboards und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kick-Scooter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment des Kick-Scooter-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des E-Scooter-Marktes antreiben?
Wer sind die führenden Unternehmen im Markt für Kick-Scooter?
Welche Region hatte 2024 den größten Anteil am Markt für Kickboards?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Tretrollermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Tretrollermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,488.73 million → 2032: USD 9,281.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Tretrollermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Tretrollermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Tretrollermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Tretrollermarkt Market Drivers
- 3.3 Tretrollermarkt Market Restraints & Challenges
- 3.4 Tretrollermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Tretrollermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Tretrollermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Tretrollermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Tretrollermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Tretrollermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Tretrollermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Tretrollermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Tretrollermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Tretrollermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Tretrollermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Tretrollermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Tretrollermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Tretrollermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Tretrollermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Tretrollermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Tretrollermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Tretrollermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Tretrollermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Tretrollermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
