
Überblick über den US-amerikanischen Markt für Heimwerkerbedarf:
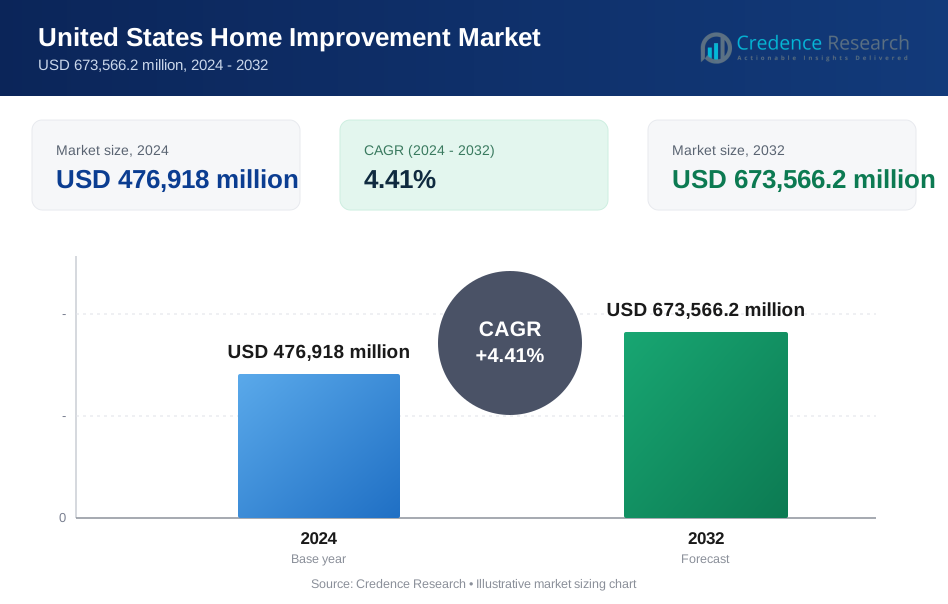
Die Größe des US-amerikanischen Marktes für Heimwerkerbedarf wurde im Jahr 2024 auf 476.918 Millionen USD geschätzt und soll bis 2032 673.566,2 Millionen USD erreichen, wobei er im Prognosezeitraum mit einer CAGR von 4,41 % wächst.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Heimwerkerbedarf in den USA 2024 | 476.918 Millionen USD |
| US-amerikanischer Markt für Heimwerkerbedarf, CAGR | 4,41 % |
| Marktgröße für Heimwerkerbedarf in den USA 2032 | 673.566,2 Millionen USD |
Einblicke in den US-amerikanischen Markt für Heimwerkerbedarf
- Das Wachstum des US-amerikanischen Marktes für Heimwerkerbedarf wird durch alternden Wohnungsbestand, steigenden Zugang zu Eigenkapital und höhere Ausgaben für Renovierungen, Reparaturen und energieeffiziente Upgrades in Wohnimmobilien angetrieben.
- Der US-amerikanische Markt für Heimwerkerbedarf zeigt starke Verschiebungen hin zu DIFM, wobei DIFM im Jahr 2024 einen Anteil von 64,8 % hielt gegenüber DIY mit 35,2 %, unterstützt durch die Nachfrage nach professioneller Handwerkskunst und komplexen Renovierungsbedürfnissen.
- Der US-amerikanische Markt für Heimwerkerbedarf wird weiterhin von großen Einzelhändlern, Herstellern und Dienstleistern angeführt, mit starkem Fokus auf Omnichannel-Handel, Auftragnehmernetzwerke, Smart-Home-Upgrades und nachhaltige Produktportfolios.
- Der US-amerikanische Markt für Heimwerkerbedarf wird regional von dem Süden mit einem Anteil von 34,6 % im Jahr 2024 angeführt, gefolgt von dem Mittleren Westen mit 23,4 %, dem Nordosten mit 21,8 % und dem Westen mit 20,2 %, was die Wohnungsaktivität, die Renovierungsintensität und die Nachfrage nach Premium-Upgrades widerspiegelt.

Analyse der Marktsegmentierung für Heimwerkerbedarf in den USA:
Nach Projekt:
Auf dem US-amerikanischen Markt für Heimwerkerbedarf dominierte das Segment DIFM (Do-It-For-Me) die Kategorie Nach Projekt und machte 2024 einen Marktanteil von 64,8 % aus, während DIY 35,2 % hielt. Die Führung von DIFM wird durch die zunehmende Komplexität der Projekte, die wachsende Vorliebe für professionelle Handwerkskunst und die erhöhten Ausgaben für großangelegte Renovierungen wie Dachdeckungen, elektrische Upgrades und Sanitärarbeiten angetrieben. Alternder Wohnungsbestand und strenge Bauvorschriften ermutigen Hausbesitzer zusätzlich, sich auf lizenzierte Auftragnehmer zu verlassen. Höheres verfügbares Einkommen bei Haushalten mit mittlerem und hohem Einkommen sowie von Dienstleistern angebotene Finanzierungsoptionen stärken weiterhin die Nachfrage nach DIFM in Wohnprojekten.
- Zum Beispiel führte DNM Plumbing & Heating vollständige Badezimmerrenovierungen durch, indem sie Grundrisse mit neuen Armaturen, Waschtischen und Rohren umgestalteten und gleichzeitig die Systeme für Wassereffizienz in älteren Wohnhäusern überarbeiteten.
Nach Endnutzung:
Im Segment Nach Endnutzung des US-amerikanischen Marktes für Heimwerkerbedarf hat sich Küchenverbesserungen & -erweiterungen als dominierendes Teilsegment herauskristallisiert und hält 2024 einen Marktanteil von 29,6%, gefolgt von Badverbesserungen & -erweiterungen mit 23,4%. Die Dominanz der Küche wird durch eine hohe Renovierungshäufigkeit, Upgrades auf Premiumgeräte, den Austausch von Schränken und den starken Fokus der Hausbesitzer auf die Wertsteigerung der Immobilie unterstützt. Trends zu offenen Grundrissen, energieeffizienten Armaturen und intelligenten Küchenintegrationen fördern die Nachfrage weiter. Steigende Aktivitäten beim Wiederverkauf von Häusern und lifestylegetriebene Renovierungsausgaben positionieren Küchenverbesserungen weiterhin als primären Umsatzträger innerhalb der Endnutzungsanwendungen.
- Zum Beispiel verwendet Samsungs Bespoke AI Family Hub Kühlschrank, der auf der CES 2025 vorgestellt wurde, AI Vision Inside Sensoren, um 37 frische Zutaten und 50 verarbeitete Lebensmittel zu erkennen, was eine Bestandsverfolgung über sein Display oder seine App für eine nahtlose Integration in die intelligente Küche ermöglicht.
Wichtige Wachstumstreiber
Alternder Wohnungsbestand und steigende Renovierungsnachfrage
Der US-amerikanische Markt für Heimwerkerbedarf wächst weiter aufgrund des alternden Wohnungsbestands, wobei ein großer Teil der Häuser strukturelle Upgrades, Systemersetzungen und ästhetische Renovierungen benötigt. Ältere Immobilien erfordern häufige Verbesserungen bei Dächern, Sanitäranlagen, elektrischen Systemen, Isolierungen und Außenmaterialien, um Sicherheitsstandards und Energieeffizienzanforderungen zu erfüllen. Hausbesitzer priorisieren zunehmend Renovierungen gegenüber Umzügen, was zu konstanten Investitionen sowohl in notwendige Reparaturen als auch in wertsteigernde Upgrades führt. Dieser Trend erhält die langfristige Nachfrage nach innen-, außen- und systemfokussierten Heimwerkerprojekten landesweit aufrecht.
- Zum Beispiel fördert Lowe's die Aufrüstung der Dachbodenisolierung mit Produkten wie InsulSafe SP eingeblasenem Glasfaser, das schwer zugängliche Bereiche ausfüllt, um R-38-Standards mit mindestens 12 Zoll Dicke für verbesserte thermische Leistung in Häusern vor 1990 zu erreichen, die Energieeffizienzverbesserungen benötigen.
Wachstum des Eigenkapitals und der Konsumausgabenkraft
Steigende Eigenkapitalniveaus und stetiges Wachstum des verfügbaren Einkommens unterstützen den US-amerikanischen Markt für Heimwerkerbedarf erheblich. Höhere Immobilienbewertungen ermöglichen es Hausbesitzern, über Eigenheimkredite und Kreditlinien Finanzierungen zu erhalten, was größere Renovierungsbudgets ermöglicht. Verbraucher investieren zunehmend in hochwertige Renovierungsprojekte wie Küchenupgrades, Badezimmenerweiterungen und Außenverbesserungen. Diese finanzielle Flexibilität fördert Ausgaben für hochwertige Materialien, fortschrittliche Armaturen und professionelle Installationsdienste und stärkt die Marktexpansion in städtischen und vorstädtischen Wohnsegmenten.
Zunehmende Präferenz für professionelle Renovierungsdienste
Der wachsende Trend zu professionellen Renovierungsdiensten ist ein wichtiger Treiber auf dem US-amerikanischen Markt für Heimwerkerbedarf. Hausbesitzer entscheiden sich zunehmend für DIFM-Lösungen aufgrund komplexer Projektanforderungen, Sicherheitsüberlegungen und begrenzter persönlicher Zeit. Professionelle Auftragnehmer bieten Fachwissen, Einhaltung von Vorschriften und durch Garantien abgesicherte Dienstleistungen, was das Vertrauen der Verbraucher erhöht. Darüber hinaus erweitern große Einzelhändler und Dienstleister integrierte Angebote, die Materialien, Installation und Unterstützung nach dem Projekt kombinieren, was zu höheren Projektwerten und einer anhaltenden Nachfrage nach professionellen Heimwerkerdiensten führt.
- Zum Beispiel arbeitet Lowe's mit lizenzierten, versicherten und überprüften unabhängigen Installateuren für Projekte wie Küchengeräte, Schränke, Arbeitsplatten, Badezimmerarmaturen einschließlich Toiletten und Waschtische, Bodenbeläge, Dächer, Verkleidungen und Außentüren zusammen, die durch eine einjährige Arbeitsgarantie abgesichert sind.
Wichtige Trends und Chancen
Steigende Akzeptanz von intelligenten und energieeffizienten Heimverbesserungen
Die Integration von Smart-Home-Technologien und energieeffizienten Upgrades stellt einen wichtigen Trend und eine Chance auf dem US-amerikanischen Markt für Heimwerkerbedarf dar. Hausbesitzer integrieren zunehmend intelligente Beleuchtung, Thermostate, Sicherheitssysteme und vernetzte Geräte in ihre Renovierungsprojekte. Die Nachfrage nach energieeffizienten Fenstern, Isolierungen, HVAC-Systemen und solartauglichen Dächern steigt aufgrund von Energiekostenbedenken und Nachhaltigkeitszielen weiter an. Anreizprogramme und Versorgungsrabatte beschleunigen die Akzeptanz weiter und schaffen langfristige Chancen für Hersteller, Auftragnehmer und technologiegetriebene Lösungsanbieter.
- Zum Beispiel optimiert Googles Nest Learning Thermostat Heizung und Kühlung, indem er Benutzergewohnheiten lernt und sich an das Wetter anpasst, was in Benutzerstudien Einsparungen von 10-15 % bei Heiz- und Kühlkosten liefert.
Erweiterung digitaler Plattformen und Omnichannel-Einzelhandelsmodelle
Die digitale Transformation und die Erweiterung von Omnichannel-Einzelhandelsmodellen bieten starke Wachstumschancen auf dem US-amerikanischen Markt für Heimwerkerbedarf. Verbraucher verlassen sich auf Online-Tools für Produktrecherche, Designvisualisierung, Kostenschätzung und die Auswahl von Auftragnehmern. Einzelhändler, die virtuelle Beratungen, Augmented-Reality-Planungstools und nahtlose Online-zu-Offline-Kauferlebnisse anbieten, erzielen eine höhere Kundenbindung. Diese digitalen Fähigkeiten reduzieren Projektunsicherheiten, verbessern das Kaufvertrauen und unterstützen höhere Konversionsraten, was das langfristige Marktwachstum stärkt.
- Zum Beispiel bietet die mobile App von Home Depot Augmented-Reality-Tools wie Project Color, mit denen Kunden Farbtöne visualisieren oder Gegenstände wie Terrassenmöbel über die Smartphone-Kamera in ihren Räumen platzieren können.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise und Störungen in der Lieferkette
Der US-amerikanische Markt für Heimwerkerbedarf steht vor anhaltenden Herausforderungen durch volatile Rohstoffpreise und Störungen in der Lieferkette. Schwankungen bei den Kosten für Holz, Metalle, Zement und Isolierung erhöhen die Gesamtkosten von Projekten und erschweren die Budgetierung für Hausbesitzer und Auftragnehmer. Materialengpässe und verzögerte Lieferungen können die Projektzeitpläne verlängern und die betriebliche Effizienz verringern. Diese Einschränkungen begrenzen die Erschwinglichkeit und können diskretionäre Renovierungsprojekte verzögern, insbesondere bei preissensiblen privaten Verbrauchern.
Fachkräftemangel und steigende Installationskosten
Fachkräftemangel bleibt eine kritische Herausforderung für den US-amerikanischen Heimwerkermarkt. Eine alternde Belegschaft, begrenzte Teilnahme an handwerklichen Berufen und steigende Nachfrage nach Renovierungsdiensten tragen zu höheren Arbeitskosten und längeren Projektfertigungszeiten bei. Engpässe sind besonders in spezialisierten Gewerken wie Elektro, Sanitär und strukturelle Umgestaltung ausgeprägt. Steigende Arbeitskosten erhöhen die Gesamtkosten von Projekten, setzen Dienstleister unter Druck und beeinflussen die Erschwinglichkeit von Renovierungen für Hausbesitzer.
Regionale Analyse
Nordosten
Der Nordosten hatte einen Marktanteil von 21,8 % im Jahr 2024 auf dem US-amerikanischen Heimwerkermarkt, angetrieben durch einen alternden Wohnungsbestand und hohe Renovierungsintensität in städtischen und vorstädtischen Gebieten. Ältere Wohnimmobilien in Staaten wie New York, Massachusetts und Pennsylvania erfordern häufige Upgrades bei Dächern, Isolierung, Sanitär- und Elektroanlagen. Starke Nachfrage nach Innenraumersatz, Küchenrenovierung und energieeffizienter Nachrüstung unterstützt das Marktwachstum. Hohe Immobilienwerte und renovierungsorientierte Wohneigentumstrends fördern Reinvestitionen statt Umzug, was zu konstanten Ausgaben für professionelle Heimwerkerdienste in der gesamten Region führt.
Mittlerer Westen
Der Mittlere Westen hatte einen Marktanteil von 23,4 % im Jahr 2024 auf dem US-amerikanischen Heimwerkermarkt, unterstützt durch weit verbreitete Einfamilienhäuser und stetige Renovierungsnachfrage. Staaten wie Illinois, Ohio, Michigan und Minnesota zeigen starke Aktivitäten bei Außenersatz, Dachdeckungen, Verkleidungen und Wetterfestmachungsprojekten aufgrund der klimatischen Bedingungen. Kostengünstige Renovierungen, DIY-Beteiligung und wesentliche Wartungs-Upgrades bleiben in der gesamten Region prominent. Steigende Investitionen in Badezimmerverbesserungen und Innenrenovierungen stärken die Nachfrage weiter, während moderate Immobilienpreise Hausbesitzer ermutigen, Budgets für funktionale und wertsteigernde Upgrades zuzuweisen.
Süden
Der Süden dominierte den US-amerikanischen Heimwerkermarkt mit einem Marktanteil von 34,6 % im Jahr 2024, was auf hohe Wohnaktivität und Bevölkerungswachstum in Staaten wie Texas, Florida, Georgia und North Carolina zurückzuführen ist. Schneller Wohnungsbau, häufige Renovierungen und starke Nachfrage nach Außen-Upgrades treiben die regionale Führung an. Klimabedingte Bedürfnisse steigern die Ausgaben für Dächer, Fenster, HVAC-Systeme und sturmresistente Materialien. Steigende Wohneigentumsraten, Vorstadterweiterung und steigendes verfügbares Einkommen beschleunigen die Renovierungsausgaben weiter und positionieren den Süden als größten und am schnellsten wachsenden regionalen Beitrag zum Markterlös.
Westen
Der Westen hatte einen Marktanteil von 20,2 % im Jahr 2024 auf dem US-amerikanischen Heimwerkermarkt, angetrieben durch Premium-Renovierungsprojekte und nachhaltigkeitsorientierte Upgrades. Staaten wie Kalifornien, Washington und Colorado legen Wert auf energieeffiziente Renovierungen, Smart-Home-Integration und moderne Innenraumersatz. Hohe Immobilienwerte ermutigen Hausbesitzer, in Küchen-Upgrades, Badezimmer-Renovierungen und Verbesserungen des Außenbereichs zu investieren. Die starke Akzeptanz von Smart-Technologien und umweltkonformen Materialien unterstützt höhere Projektwerte, während die Renovierungsnachfrage sowohl in Küsten- als auch in Binnenwohnmärkten robust bleibt.
Segmentierungen der Marktgröße des US-amerikanischen Heimwerkermarkts:
Nach Projekt
- DIY
- DIFM
Nach Endnutzung
- Küchenverbesserung & -erweiterungen
- Badezimmerverbesserung & -erweiterungen
- Außenersatz
- Innenersatz
- Andere Raumerweiterungen & -änderungen
Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Wettbewerbslandschaft
Der US-amerikanische Markt für Heimwerkerbedarf zeichnet sich durch ein vielfältiges und stark fragmentiertes Ökosystem aus, das von Schlüsselakteuren wie Lowe's Companies, The Home Depot, Masco Corporation, FirstService Corporation, Kohler, Belfor, American Exteriors, DKI Ventures und Crane Renovation Group angeführt wird. Die Marktstruktur kombiniert große Heimwerker-Einzelhändler, Hersteller und professionelle Dienstleister, was zu einem starken Wettbewerb in den Bereichen Produktlieferung, Installationsdienste und umfassende Renovierungslösungen führt. Führende Einzelhändler stärken ihre Positionen durch umfangreiche Filialnetze, Eigenmarken und integrierte DIFM-Angebote, während Hersteller sich auf Innovationen bei Armaturen, Schränken und energieeffizienten Produkten konzentrieren. Dienstleistungsorientierte Unternehmen gewinnen Marktanteile durch den Ausbau von Auftragnehmernetzwerken, Restaurationsfähigkeiten und gebündelten Servicemodellen. Strategische Übernahmen, Partnerschaften mit lokalen Auftragnehmern und digitale Serviceplattformen erweitern die Kundenreichweite und die betriebliche Effizienz. Kontinuierliche Investitionen in Omnichannel-Handel, Smart-Home-Lösungen und nachhaltige Materialien bleiben zentral für die wettbewerbsfähige Differenzierung und die langfristige Marktpositionierung.
Schlüsselspieler-Analyse
- Kohler
- Belfor
- Masco Corporation
- Crane Renovation Group
- Lowe's Companies
- DKI Ventures, LLC
- Henkel Corporation
- FirstService Corporation
- American Exteriors
- Coit Services, Inc.
Aktuelle Entwicklungen
- Im September 2025 schloss The Home Depot die Übernahme von GMS Inc. durch seine Tochtergesellschaft SRS Distribution ab, um seine Multi-Kategorie-Vertrieb von Baumaterialien für professionelle Kunden zu verbessern.
- Im August 2025 kündigte Lowe’s Companies, Inc. eine Vereinbarung zur Übernahme von Foundation Building Materials an, einem führenden nordamerikanischen Distributor von Innenausbauprodukten, um sein Geschäft mit professionellen Auftragnehmern zu stärken.
- Im Dezember 2025 startete The Home Depot das Home Depot Creator Portal, eine neue Plattform, die Influencer und Designer einbindet, um Inspiration für Heimwerkerprojekte und Kundenengagement zu fördern.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Projekt, Endnutzung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der US-amerikanische Heimwerkermarkt wird weiter expandieren, da Hausbesitzer Renovierungen dem Umzug vorziehen.
- Die Nachfrage nach professionellen DIFM-Dienstleistungen wird aufgrund steigender Projektkomplexität und Zeitdruck zunehmen.
- Energieeffiziente Upgrades werden durch Nachhaltigkeitsziele und Bedenken hinsichtlich Energiekosten stärker angenommen.
- Die Integration von Smart-Home-Technologien wird ein Standardbestandteil großer Renovierungsprojekte.
- Die alternde Wohninfrastruktur wird die langfristige Nachfrage nach strukturellen und systemischen Upgrades aufrechterhalten.
- Omnichannel-Einzelhandelsmodelle werden das Kaufverhalten und die Projektplanungsprozesse weiter umgestalten.
- Die Konsolidierung von Auftragnehmern und die Erweiterung von Servicenetzwerken werden die Verfügbarkeit und den Umfang der Dienstleistungen verbessern.
- Produktivitätssteigerungen durch Technologieeinsatz werden teilweise den Arbeitskräftemangel ausgleichen.
- Außenrenovierungen werden aufgrund von Klimaresilienz und Überlegungen zum Immobilienwert stetig wachsen.
- Innovationen in Materialien und Installationsmethoden werden die Effizienz und die Gesamtergebnisse von Projekten verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Heimwerkerprodukte in den Vereinigten Staaten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Heimwerkerbedarf in den Vereinigten Staaten zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des US-Heimwerker-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des amerikanischen Marktes für Heimwerkerbedarf antreiben?
Wer sind die führenden Unternehmen im amerikanischen Markt für Heimwerkerbedarf?
Welche Region hatte 2024 den größten Anteil am US-Heimwerkermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-amerikanischer Heimwerkermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-amerikanischer Heimwerkermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 476,918 million → 2032: USD 673,566.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-amerikanischer Heimwerkermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-amerikanischer Heimwerkermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-amerikanischer Heimwerkermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-amerikanischer Heimwerkermarkt Market Drivers
- 3.3 US-amerikanischer Heimwerkermarkt Market Restraints & Challenges
- 3.4 US-amerikanischer Heimwerkermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-amerikanischer Heimwerkermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-amerikanischer Heimwerkermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-amerikanischer Heimwerkermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-amerikanischer Heimwerkermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-amerikanischer Heimwerkermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-amerikanischer Heimwerkermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-amerikanischer Heimwerkermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-amerikanischer Heimwerkermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-amerikanischer Heimwerkermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-amerikanischer Heimwerkermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-amerikanischer Heimwerkermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-amerikanischer Heimwerkermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-amerikanischer Heimwerkermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-amerikanischer Heimwerkermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-amerikanischer Heimwerkermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-amerikanischer Heimwerkermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-amerikanischer Heimwerkermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-amerikanischer Heimwerkermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-amerikanischer Heimwerkermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
