
Marktübersicht:
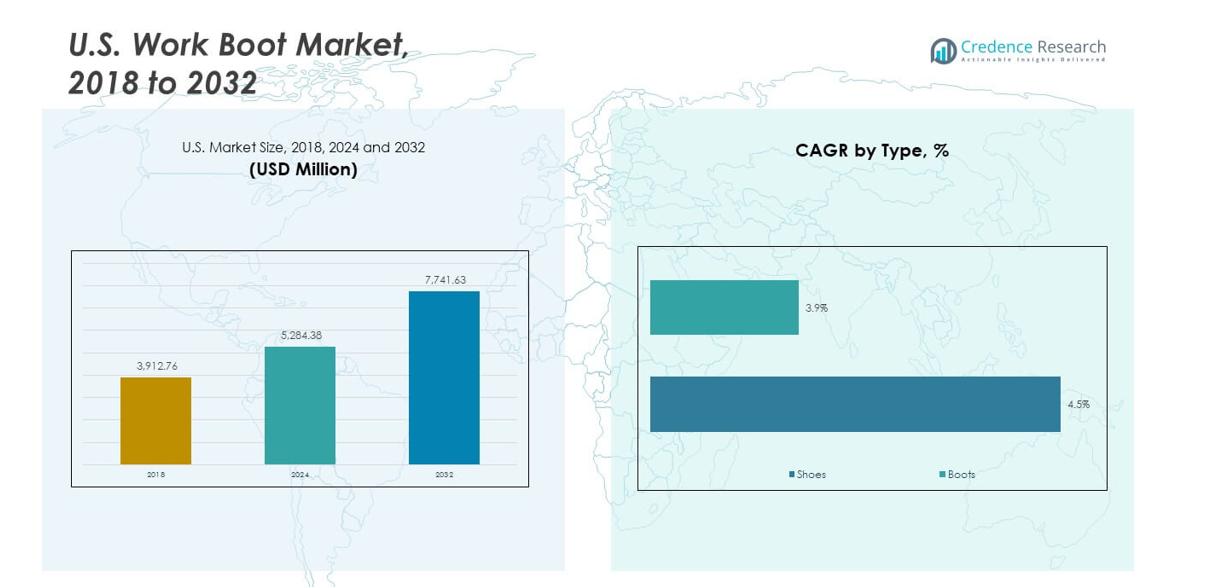
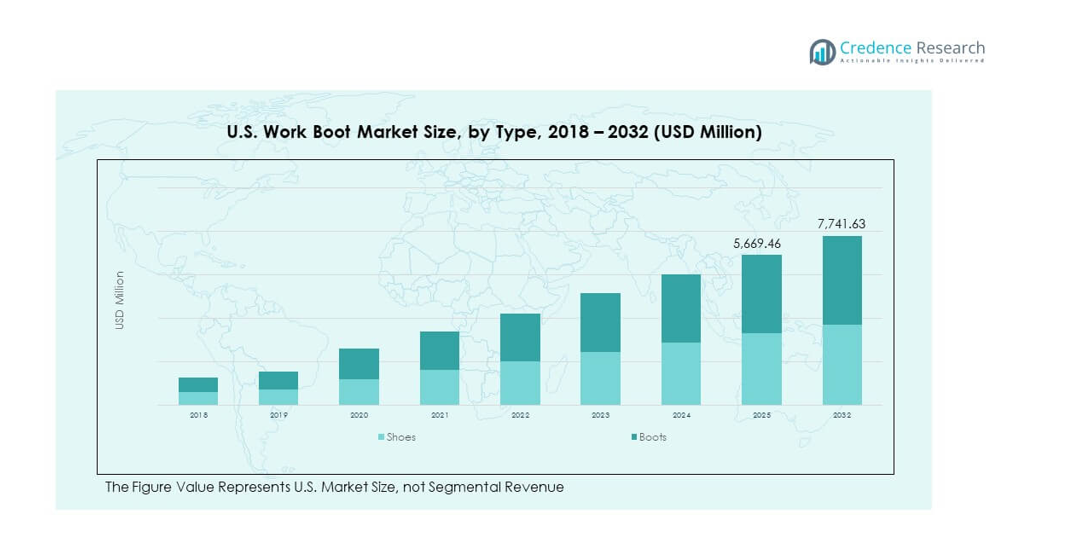
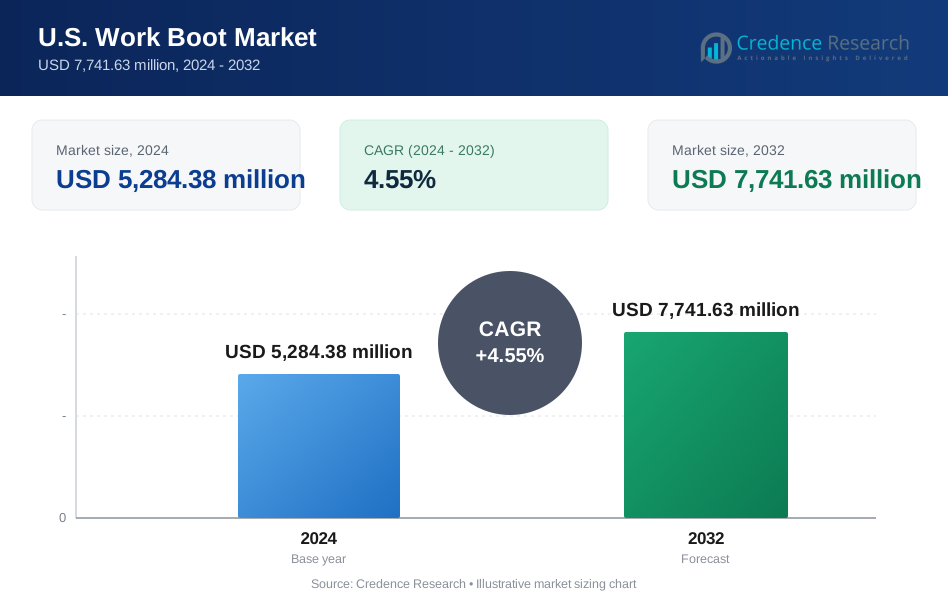
Der US-amerikanische Markt für Arbeitsschuhe wurde 2018 auf 3.912,76 Millionen USD geschätzt, erreichte 2024 5.284,38 Millionen USD und wird voraussichtlich bis 2032 7.741,63 Millionen USD erreichen, mit einer CAGR von 4,55 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| US-Marktgröße für Arbeitsschuhe 2024 | 5.284,38 Millionen USD |
| US-Markt für Arbeitsschuhe, CAGR | 4,55 % |
| US-Marktgröße für Arbeitsschuhe 2032 | 7.741,63 Millionen USD |
Wachsende Sicherheitsvorschriften führen zu einem stärkeren Interesse an Schutzschuhen in wichtigen Sektoren. Arbeitgeber rüsten die Ausrüstung auf, um strengere OSHA-Standards zu erfüllen und Arbeitsunfälle zu reduzieren. Marken fügen rutschfeste Außensohlen, Durchtrittschutzplatten und ergonomische Polsterungen hinzu, um lange Schichten zu unterstützen. Hybride Arbeitsfelder wie die letzte Meile der Logistik erhöhen die Nachfrage nach leichten, aber robusten Stiefeln. Der Markt gewinnt an Dynamik, da Unternehmen nach Schuhwerk suchen, das Haltbarkeit, Compliance und Komfort für tägliche Aufgaben in rauen Umgebungen vereint.
Die regionale Nachfrage konzentriert sich weiterhin auf Staaten mit starker Industrie- und Bautätigkeit. Der Mittlere Westen und der Süden führen aufgrund starker Infrastrukturentwicklung, Energieprojekte und Produktionscluster. Westliche Staaten zeigen steigende Dynamik durch Logistikzentren und Arbeitssektoren im Freien. Die Nachfrage im Nordosten wächst durch städtische Bauaufwertungen und den Ausbau der Versorgungsunternehmen. Aufstrebendes Wachstum zeigt sich in schnell entwickelnden Staaten mit wachsender Lager- und Transportaktivität. Jede Region profitiert von laufenden Investitionen in die industrielle Sicherheit und den Schutz der Arbeitskräfte.
Markteinblicke:
- Der US-amerikanische Arbeitsstiefelmarkt lag 2018 bei 3.912,76 Millionen USD, erreichte 2024 5.284,38 Millionen USD und soll bis 2032 7.741,63 Millionen USD erreichen, mit einer CAGR von 4,55 %, unterstützt durch stetige industrielle Expansion und Sicherheitsanforderungen.
- Der Mittlere Westen (34 %), der Süden (31 %) und der Westen (20 %) halten die größten regionalen Anteile aufgrund hoher Bauintensität, Fertigungscluster und starker Aktivitäten im Versorgungssektor, die wiederkehrende Ersatz- und sicherheitsorientierte Käufe antreiben.
- Der Nordosten, der 15 % hält, ist die am schnellsten wachsende Region, angetrieben durch dichte städtische Bauprojekte, Infrastrukturverbesserungen und höhere Akzeptanz von isolierten und rutschfesten Schuhen für unterschiedliche Klima- und Arbeitsbedingungen.
- Das Diagramm zeigt, dass Schuhe etwa 60 % der Marktstruktur ausmachen, da leichtere Konstruktionen in der Logistik und bei Innentätigkeiten bevorzugt werden.
- Stiefel machen etwa 40 % aus, unterstützt durch starken Einsatz im Bauwesen, in der Öl- und Gasindustrie und in schweren Outdoor-Umgebungen, die verstärkten Schutz erfordern.
Markttreiber:
Wachsende Compliance-Druck auf industriellen und kommerziellen Arbeitsplätzen
Der US-amerikanische Arbeitsstiefelmarkt wächst aufgrund der steigenden Durchsetzung strenger Sicherheitsvorschriften in wichtigen Sektoren. Arbeitgeber investieren in zertifiziertes Schuhwerk, um Verletzungsrisiken zu senken und Arbeiter in rauen Umgebungen zu schützen. Bauunternehmen verlangen hochgriffige Sohlen, um Ausrutschen auf unebenen Oberflächen zu reduzieren. Fertigungsanlagen übernehmen durchtrittsichere Platten für sicherere Handhabungsaufgaben. Bergbauunternehmen fordern isolierte Konstruktionen für schwierige Bodenbedingungen. Lagercluster benötigen leichtere Modelle, die lange Strecken unterstützen. Der Markt erhält Unterstützung durch stetige Aktualisierungen in bundesstaatlichen und staatlichen Compliance-Rahmenwerken. Käufer suchen nach Stiefeln, die neuen Risikobewertungen in expandierenden Arbeitsumgebungen entsprechen.
- Zum Beispiel: Für längere Zeiträume bietet Sixt wöchentliche und monatliche Mietverträge an, die als praktische, langfristige Transportlösungen für Kunden mit spezifischen, längerfristigen Bedürfnissen dienen, wie z. B. bei temporären Arbeitseinsätzen oder langen Urlauben. Dieser Service zeichnet sich durch flexible Vertragsbedingungen aus, im Gegensatz zu herkömmlichem Leasing.
Steigende Präferenz für ergonomische Designs, die den Langzeiteinsatz unterstützen
Bedenken hinsichtlich der Ermüdung von Arbeitern erhöhen das Interesse an ergonomischen Arbeitsstiefeln, die das Unterstützungsniveau verbessern. Marken entwickeln Zwischensohlen, die die Belastung der Gelenke bei längeren Aufgaben reduzieren. Käufer schätzen breitere Zehenboxen, die die Bewegung bei schnellen Aufgaben verbessern. Logistikteams wählen gepolsterte Designs für kontinuierliche Mobilität. Baugruppen bevorzugen atmungsaktive Konstruktionen für besseren Komfort in heißen Zonen. Der US-amerikanische Arbeitsstiefelmarkt profitiert von einem höheren Fokus auf komfortorientierte Upgrades. Neue Materialien verbessern die Stoßdämpfung auf unebenem Boden. Das Segment gewinnt an Fahrt, da Unternehmen den leistungsbedingten Verlust durch Ermüdung überwachen.
- Zum Beispiel verwendet die Anti-Fatigue-Technologie von Timberland PRO geometrische Kegelunterstützung, die die Energierückgabe bei längerem Stehen verbessert.
Technologieintegration, die Haltbarkeit und Leistung verbessert
Fortschritte in der Materialwissenschaft helfen Marken, stärkere und langlebigere Arbeitsstiefel zu liefern. Hersteller verwenden abriebfesten Gummi, der den Halt bei schweren Arbeitslasten beibehält. Öl- und Chemikalienbeständigkeit verbessert die Leistung in Industrieanlagen. Wasserdichte Membranen schützen Arbeiter bei gemischten Außeneinsätzen. Intelligente Fertigung verbessert die Präzision der Nähte und reduziert Produktfehler. Der US-amerikanische Arbeitsstiefelmarkt bewegt sich in Richtung verbesserter Zuverlässigkeit in verschiedenen Jobkategorien. Er unterstützt Benutzer, die in unterschiedlichen Klimazonen konsistenten Schutz benötigen. Unternehmen übernehmen fortschrittliche Polymere, die die Struktur unter Stress beibehalten.
Aufstieg von branchenspezifischen Schuhanforderungen in expandierenden Industrien
Arbeitsplätze mit einzigartigen Gefahren steigern das Interesse an spezialisierten Stiefelmerkmalen. Energieteams benötigen Schutz vor elektrischen Gefahren für risikoreiche Aufgaben. Versorgungsunternehmer wählen dielektrische Modelle bei Arbeiten an Masten und Netzen. Lebensmittelverarbeiter verlangen rutschfeste Konstruktionen für nasse Böden. Landwirte wählen verstärkte Zwischensohlen für unwegsames Gelände. Der US-amerikanische Arbeitsstiefelmarkt stärkt sich durch die Diversifizierung der Jobanforderungen. Er passt sich neuen Designs an, die zu branchenspezifischen Risiken passen. Käufer fordern Stiefel, die für eng begrenzte Umgebungen bei komplexen Aufgaben geeignet sind.
Markttrends:
Verschiebung hin zu leichten Sicherheitsschuhen für höhere tägliche Mobilität
Leichtere Schutzschuhe gewinnen bei aktiven Feldarbeitern an Bedeutung. Marken reduzieren das Gewicht, ohne das Schutzniveau zu senken. Kompositkappen ersetzen in vielen Modellen Stahlkappen. Arbeiter in Logistikzentren bevorzugen flexible Sohlen, die die Bewegung beschleunigen. Bauteams wählen leichtere Unterstützung für Kletteraufgaben. Der US-amerikanische Arbeitsstiefelmarkt spiegelt eine starke Nachfrage nach komfortorientierten leichten Konstruktionen wider. Er unterstützt die Einführung in Sektoren, die auf schnelle Aufgabenwechsel angewiesen sind. Unternehmen schätzen Stiefel, die die Leistung bei reduzierter Belastung beibehalten.
- Zum Beispiel wiegt die Kohlefaser-Sicherheitskappe von KEEN Utility 15 % weniger als Stahl, während sie die ASTM-Aufprallstandards erfüllt und schnellere Bewegungen auf dynamischen Arbeitsplätzen unterstützt.
Zunehmende Verwendung nachhaltiger Materialien im modernen Arbeitsstiefeldesign
Ökofokussierte Designtrends beeinflussen die Materialwahl großer Marken. Hersteller verwenden recycelte Fasern für Futter und unterstützende Schichten. Leder mit geringerem Umwelteinfluss verbessert die Attraktivität bei Käufern, die auf Nachhaltigkeit achten. Wasserbasierte Klebstoffe ersetzen traditionelle chemikalienreiche Verbindungen. Arbeiter suchen nach Stiefeln, die den Nachhaltigkeitszielen des Unternehmens entsprechen. Der US-amerikanische Arbeitsstiefelmarkt beobachtet ein steigendes Interesse an umweltfreundlicherer Fertigung. Er ermöglicht es Marken, sich durch Umweltverantwortung zu differenzieren. Käufer schätzen Produkte, die die langfristigen ökologischen Auswirkungen verringern.
- Zum Beispiel produziert die Merrell-Marke von Wolverine Worldwide spezielle umweltfreundliche Schuhe, wie den Merrell Gridway Mid Canvas, der 100% recyceltes Material in seinen Schnürsenkeln, Obermaterialien und Canvas-Futter verwendet, während andere spezifische Merrell-Produkte das Äquivalent von zwei recycelten Wasserflaschen im Obermaterial verwenden können. Diese Initiative unterstreicht die Bemühungen des Unternehmens, innovative und recycelte Materialien in seine Produkte zu integrieren.
Erweiterung der Direktvertriebskanäle für schnelleren Produktzugang
Online-Plattformen spielen eine stärkere Rolle im modernen Kaufverhalten. Marken verbessern digitale Stores für detaillierte Produktvergleiche. Arbeiter schätzen schnellere Lieferungen für dringende Ersatzbedarfe. Anpassungswerkzeuge verbessern die Genauigkeit bei der Größenauswahl. Drittanbieter-Marktplätze erhöhen die Sichtbarkeit in verschiedenen Regionen. Der US-amerikanische Arbeitsstiefelmarkt gewinnt durch stärkere digitale Akzeptanz an Reichweite. Es hilft Unternehmen, Käufer mit gezielten Aktionen anzusprechen. Direkter Zugang verbessert die Markentreue in großen Belegschaften.
Steigende Nachfrage nach Hybridstiefeln, die Innen- und Außeneinsätze unterstützen
Arbeitsmuster verschieben sich hin zu gemischten Umgebungen, die vielseitiges Schuhwerk erfordern. Käufer wünschen sich Sohlen, die nahtlos zwischen Oberflächen wechseln. Wasserdichte, aber atmungsaktive Obermaterialien gewinnen bei Außenteams an Aufmerksamkeit. Leichte Isolierung unterstützt die Arbeit im Freien am frühen Morgen. Rutschfeste Konstruktionen helfen Arbeitern, sich auf polierten Innenböden zu bewegen. Der US-amerikanische Arbeitsstiefelmarkt expandiert durch das Interesse an vielseitigen Modellen. Es unterstützt Mitarbeiter, die in einer Schicht unterschiedliche Aufgaben bewältigen. Unternehmen schätzen Stiefel, die sich an breite Gefahrenprofile anpassen.
Analyse der Marktchancen:
Hohe Produktionskosten und Druck, wettbewerbsfähige Preise zu halten
Produzenten stehen vor steigenden Kosten im Zusammenhang mit Leder, Polymeren und speziellen Materialien. Produktionsverbesserungen erfordern einen stetigen Kapitalfluss, um Qualitätsstandards zu erfüllen. Käufer vergleichen Preise in einem dichten Feld etablierter Marken. Günstigere Importe erhöhen den Druck auf inländische Hersteller. Der US-amerikanische Arbeitsstiefelmarkt muss Haltbarkeitserwartungen mit Erschwinglichkeit in Einklang bringen. Es ist schwierig, die Produktionskosten mit schnellen Marktveränderungen abzustimmen. Garantieansprüche verursachen zusätzliche Ausgaben für einige Unternehmen. Preisempfindliche Sektoren drängen Marken, Margen sorgfältig zu verwalten.
Komplexe Lieferketten und Veränderungen in den Erwartungen der Belegschaft
Lieferkettenverzögerungen beeinträchtigen die rechtzeitige Lieferung kritischer Komponenten. Marken passen Zeitpläne an, wenn Logistiknetzwerke langsamer werden. Die Präferenzen der Arbeiter ändern sich schneller als traditionelle Designzyklen. Außendienstmitarbeiter fordern leichtere Konstruktionen mit starken Schutzeigenschaften. Der US-amerikanische Arbeitsstiefelmarkt passt sich den sich entwickelnden Passform- und Komfortbedürfnissen an. Er steht vor Herausforderungen durch schwankende Rohstoffverfügbarkeit. Produzenten überarbeiten Beschaffungspläne, um Nachfragespitzen zu begegnen. Verzögerungen stören Vertriebspläne in regionalen Arbeitsclustern.
Marktchancen:
Wachstum von intelligentem Sicherheitsschuhwerk und vernetzten Arbeitsplatzlösungen
Digitale Integration schafft Raum für fortschrittliche Arbeitsstiefelmodelle mit Sensoren. Unternehmen erkunden Funktionen, die Ermüdungsrisiken und Umwelteinflüsse verfolgen. Arbeiter schätzen Echtzeitwarnungen bei gefährlichen Aufgaben. Die Einführung von industriellem IoT steigert das Interesse an vernetzter Ausrüstung. Der US-amerikanische Arbeitsstiefelmarkt profitiert von neuen wertschöpfenden Konzepten. Er unterstützt Unternehmen, die darauf abzielen, Vorfälle zu verhindern. Technologiegestützte Stiefel schaffen Differenzierung für Premiumsegmente. Die Nachfrage wächst an Hochrisikostandorten, die datengesteuerte Sicherheit benötigen.
Steigende Nachfrage nach geschlechtsspezifischen und maßgeschneiderten Modellen
Sicherheitsdesigns, die sich auf Frauen konzentrieren, gewinnen in expandierenden Arbeitsgruppen an Bedeutung. Marken investieren in Leisten, die auf geschlechtsspezifische Strukturen abgestimmt sind. Maßgeschneiderte Werkzeuge verbessern den Komfort bei langen Schichten. Arbeiter schätzen die bessere Ausrichtung zwischen Fußform und Schutzschichten. Der US-Arbeitsschuhmarkt gewinnt durch die Ausweitung des inklusiven Designs an Attraktivität. Es eröffnet neuen Zugang für unterversorgte Benutzergruppen. Unternehmen verbessern die Akzeptanz, indem sie verschiedene Breiten und Passformoptionen anbieten. Komfortorientierte Personalisierung steigert Wiederholungskäufe.
Marktsegmentierungsanalyse:
Nach Typ
Schuhe gewinnen bei Arbeitern an Bedeutung, die leichtere Schutzkonstruktionen für mobile Aufgaben benötigen. Stiefel bleiben aufgrund ihrer höheren Abdeckung und robusten Sohlen in anspruchsvollen Außen- und Industrieumgebungen stark im Einsatz. Käufer in der Logistik und Lagerhaltung bevorzugen Schuhe für flexible Bewegungen, während Bau- und Energieteams auf Stiefel für stärkeren Aufprallschutz setzen. Der US-Arbeitsschuhmarkt profitiert von beiden Formaten aufgrund unterschiedlicher Jobmuster.
- Zum Beispiel verbesserte das Skechers Work-Segment die Rutschfestigkeit in seiner SR Max-Außensohlenlinie, die getestet wurde, um die ASTM F1677-Standards mit hoher Traktionsleistung für Logistikarbeiter zu erfüllen.
Nach Material
Leder bleibt eine bevorzugte Wahl für Haltbarkeit und strukturelle Unterstützung in anspruchsvollen Rollen. Gummi bietet starke Rutschfestigkeit für nasse Böden in Lebensmittel- und Chemiewerken. PVC findet Verwendung in Umgebungen, die sicheres Handling von Feuchtigkeit und Chemikalien erfordern. Polyurethan bietet leichtere Konstruktionen für lange Schichten. Stoffoptionen unterstützen die Atmungsaktivität in kontrollierten Innenbereichen. Jedes Material erfüllt spezifische Leistungserwartungen über verschiedene Risikoprofile hinweg.
- Zum Beispiel verfügen die PVC-Sicherheitsstiefel von Honeywell über ein profilgestaltetes Außensohlendesign, das für 30% höhere Rutschfestigkeit auf kontaminierten Böden getestet wurde und die Stabilität für Chemie- und Lebensmittelverarbeitungsarbeiter verbessert.
Nach Sicherheits-/Leistungsmerkmalen
Modelle mit Stahlkappe und Verbundkappe bleiben Kernkategorien für Aufprallschutz. Durchstichfeste Konstruktionen unterstützen Arbeiter in Bau- und Recycling-Einheiten. Thermisch isolierte und elektrisch gefährdungsresistente Modelle helfen Teams in Energie- und Versorgungssektoren. Wasser- und chemikalienbeständige Schuhe schützen Arbeiter in gemischten Expositionszonen. Antistatische und rutschfeste Merkmale dienen Herstellungs- und Logistikeinheiten mit kontinuierlicher Bodenbewegung.
Nach Anwendung
Der Bau treibt die großflächige Nachfrage aufgrund strenger Sicherheitsvorschriften an. Die Fertigung nutzt Schutzschuhe für tägliche Betriebsrisiken. Öl- und Gasstandorte benötigen isolierte und chemikalienbeständige Modelle für raue Exposition. Chemiewerke erfordern hochbarriere Materialien, die Gefahrenstandards erfüllen. Transport-, Bergbau-, Lebensmittel- und Pharmasektoren übernehmen spezialisierte Designs, die unterschiedliche Gelände- und Regulierungsanforderungen unterstützen.
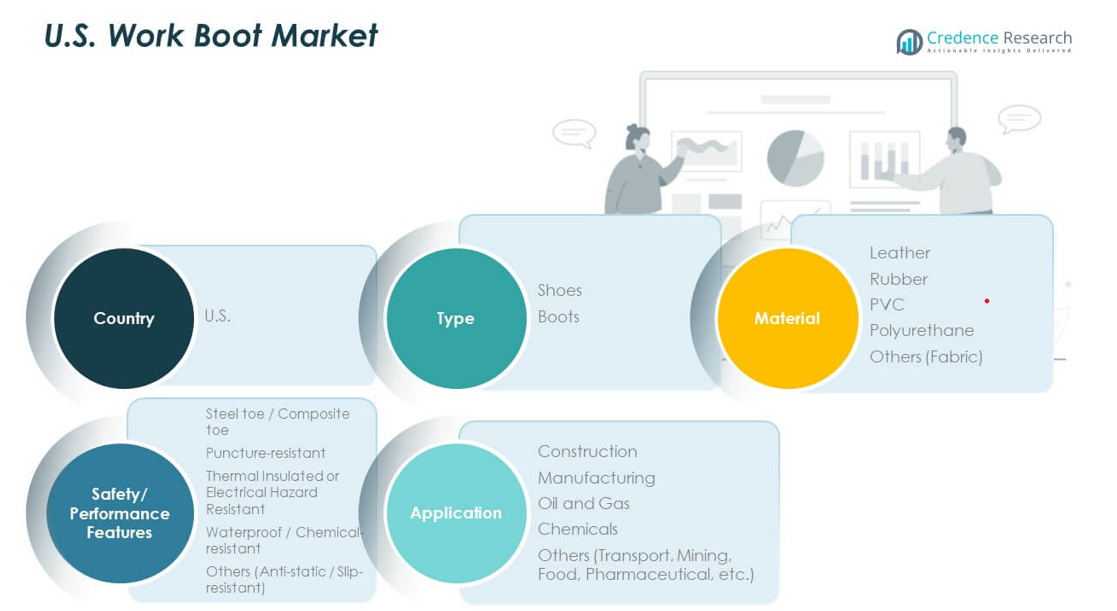
Segmentierung:
Nach Typ
- Schuhe
- Stiefel
Nach Material
- Leder
- Gummi
- PVC
- Polyurethan
- Andere (Stoff)
Nach Sicherheits-/Leistungsmerkmalen
- Stahlkappe / Verbundkappe
- Durchstichfest
- Thermisch isoliert oder elektrisch gefährdungsresistent
- Wasserfest / Chemikalienbeständig
- Andere (Antistatisch / Rutschfest)
Nach Anwendung
- Bau
- Fertigung
- Öl und Gas
- Chemikalien
- Andere (Transport, Bergbau, Lebensmittel, Pharmazeutik, etc.)
Regionale Analyse:
Mittlerer Westen
Der Mittlere Westen hält den größten Anteil am U.S. Work Boot Markt mit 34%, angetrieben durch starke Aktivitäten in der Fertigung, im Bauwesen und im Betrieb schwerer Maschinen. Industrielle Zentren in Michigan, Ohio und Illinois schaffen eine stetige Nachfrage nach verstärkten und isolierten Stiefeln. Arbeitgeber in Automobil- und Maschinenfabriken setzen auf hochspezifizierte Schuhe, um Verletzungsraten zu senken. Energie- und Versorgungsprojekte in der gesamten Region unterstützen den verstärkten Einsatz von Modellen mit elektrischem Gefährdungsschutz. Der U.S. Work Boot Markt gewinnt hier stabile Volumen aufgrund dichter Cluster von Fachkräften. Es gibt steigende Käufe von Lagerhausnetzwerken, die sich in der Nähe wichtiger Transportkorridore ausdehnen.
Südliche Region
Der Süden macht 31% des nationalen Marktes aus, unterstützt durch groß angelegte Bau-, Öl- und Gas- sowie chemische Verarbeitungsaktivitäten. Texas und Louisiana treiben den starken Verbrauch von wasserdichten, chemikalienresistenten und thermoresistenten Kategorien an. Arbeiter in Raffinerie- und Pipeline-Betrieben benötigen Schutzstiefel, die für gefährliche Exposition geeignet sind. Wachsende Logistikzentren in Georgia und Tennessee steigern die Nachfrage nach leichten Sicherheitsschuhen. Die Region unterstützt einen stetigen Produktumsatz aufgrund intensiver Outdoor-Arbeit und heißer Klimabedingungen. Sie stärkt die Akzeptanz in Sektoren, die Langlebigkeit über lange Feldstunden priorisieren.
Westliche und nordöstliche Regionen
Der Westen trägt 20% zum Marktanteil bei, angetrieben durch Lagerhaltung, Versorgungsunternehmen und Outdoor-Arbeit in Kalifornien, Arizona und Nevada. Arbeiter bevorzugen Hybrid- und rutschfeste Modelle, die für gemischte Innen- und Außeneinsätze geeignet sind. Expansive Projekte im Bereich erneuerbare Energien erhöhen die Nutzung von Stiefeln mit elektrischem Gefährdungsschutz. Der Nordosten hält 15% Anteil aufgrund von städtischem Bauwesen, öffentlichen Infrastrukturverbesserungen und transportbezogenen Aufgaben. Es gibt eine höhere Akzeptanz von isoliertem Schuhwerk für kalte Wetterbedingungen. Der U.S. Work Boot Markt hält ein ausgewogenes Wachstum in beiden Regionen durch vielfältige Arbeitsumgebungen und regulatorische Aufsicht. Er gewinnt wiederkehrende Nachfrage aus Ersatzzyklen, die mit intensiven Arbeitsmustern verbunden sind.
Analyse der Hauptakteure:
- Timberland
- Black Diamond
- Keen
- Skechers
- Red Wing Shoes
Wettbewerbsanalyse:
Der U.S. Work Boot Markt zeichnet sich durch starken Wettbewerb zwischen globalen und inländischen Marken aus, die auf unterschiedliche industrielle Bedürfnisse abzielen. Führende Unternehmen investieren in fortschrittliche Materialien, ergonomische Designs und Sicherheitsinnovationen, um die Produktdifferenzierung zu stärken. Firmen erweitern digitale Kanäle, um den Kundenzugang zu verbessern und Ersatzzyklen zu optimieren. Der Markt hält den Wettbewerbsdruck durch kontinuierliche Verbesserungen in Rutschfestigkeit, elektrischem Schutz und leichten Strukturen aufrecht. Hauptakteure konzentrieren sich auf spezialisierte Stiefel für Bau, Fertigung, Öl und Gas sowie Logistiksektoren. Produktlanglebigkeit, Komfortengineering und Zertifizierungskonformität treiben die Markenpositionierung voran. Strategische Preisgestaltung und breite Vertriebsnetze unterstützen das Volumenwachstum in mehreren Regionen.
Neueste Entwicklungen:
- Im Mai 2025 ging Skechers eine endgültige Vereinbarung ein, von 3G Capital für 9,4 Milliarden Dollar übernommen zu werden. Der Abschluss der Transaktion wird im dritten Quartal 2025 erwartet, wobei das Unternehmen privat wird und sein bestehendes Führungsteam beibehält.
- Im September 2024 kündigte Timberland PRO eine strategische Zusammenarbeit mit BOA Technology an, um eine neue Kollektion von industriellen Arbeitsstiefeln einzuführen, die das BOA Fit System für mikroverstellbare, präzise Passformen integrieren, die die Stabilität des Knöchels und die Bewegungseffizienz für Fachkräfte im Handwerk verbessern sollen.
- Im September 2024 kündigte Timberland PRO eine strategische Zusammenarbeit mit BOA Technology an, um eine neue Kollektion von industriellen Arbeitsstiefeln einzuführen, die das BOA Fit System für mikroverstellbare, präzise Passformen integrieren, die die Stabilität des Knöchels und die Bewegungseffizienz für Fachkräfte im Handwerk verbessern sollen.
- Im August 2024 brachte Skechers eine gemeinsame Kollektion mit John Deere auf den Markt, die Arbeitsstiefel umfasst, die Skechers' Komforttechnologien mit robustem Schutz kombinieren, darunter Verbundkappen, Nano-Carbon-Sicherheitsmerkmale und PORON XRD Mittelfußschutz für Bau-, Landwirtschafts- und Outdoor-Arbeiter.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Material, Sicherheitsmerkmalen und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven:
- Die Nachfrage nach leichteren und ergonomisch verbesserten Designs, die die Ermüdung der Arbeiter bei industriellen Aufgaben reduzieren, wird steigen.
- Die Verwendung nachhaltiger Materialien wird zunehmen, da sich Marken an Umweltvorgaben entlang der Produktionslinien anpassen.
- Hybride Arbeitsstiefel werden für Arbeiter, die in einer Schicht sowohl drinnen als auch draußen arbeiten, an Bedeutung gewinnen.
- Schutzmerkmale wie elektrischer Gefährdungswiderstand und durchstichfeste Platten werden höhere Aufrüstungszyklen erleben.
- Digitale Verkaufskanäle werden ihre Reichweite durch bessere Anpassungswerkzeuge und Direktbestellsysteme stärken.
- Unternehmensbeschaffungsprogramme werden standardisierte Sicherheitsschuhe für große verteilte Arbeitskräfte bevorzugen.
- Spezialisierte Stiefel für Öl und Gas, Chemikalien und Bergbau werden die Kategoriewachstum an hochriskanten Standorten unterstützen.
- Automatisierung und Lagerwachstum werden die Nachfrage nach rutschfesten und leichten Sicherheitsschuhen antreiben.
- Die Austauschhäufigkeit wird steigen, da Arbeitgeber konsequente Einhaltung von Sicherheitsvorschriften priorisieren.
- Ein starker Fokus auf Arbeitssicherheit wird Innovationen leiten, die Haltbarkeit, Komfort und Klimaanpassungsfähigkeit verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Arbeitsstiefel in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-Arbeitsstiefelmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des US-Arbeitsstiefelmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Arbeitsstiefelmarktes antreiben?
Wer sind die führenden Unternehmen auf dem US-Arbeitsstiefelmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Arbeitsstiefelmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Arbeitsstiefelmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,284.38 million → 2032: USD 7,741.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Arbeitsstiefelmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Arbeitsstiefelmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Arbeitsstiefelmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Arbeitsstiefelmarkt Market Drivers
- 3.3 US-Arbeitsstiefelmarkt Market Restraints & Challenges
- 3.4 US-Arbeitsstiefelmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Arbeitsstiefelmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Arbeitsstiefelmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Arbeitsstiefelmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Arbeitsstiefelmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Arbeitsstiefelmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Arbeitsstiefelmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Arbeitsstiefelmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Arbeitsstiefelmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Arbeitsstiefelmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Arbeitsstiefelmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Arbeitsstiefelmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Arbeitsstiefelmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Arbeitsstiefelmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Arbeitsstiefelmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Arbeitsstiefelmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Arbeitsstiefelmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Arbeitsstiefelmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Arbeitsstiefelmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Arbeitsstiefelmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
