
Markt Überblick:
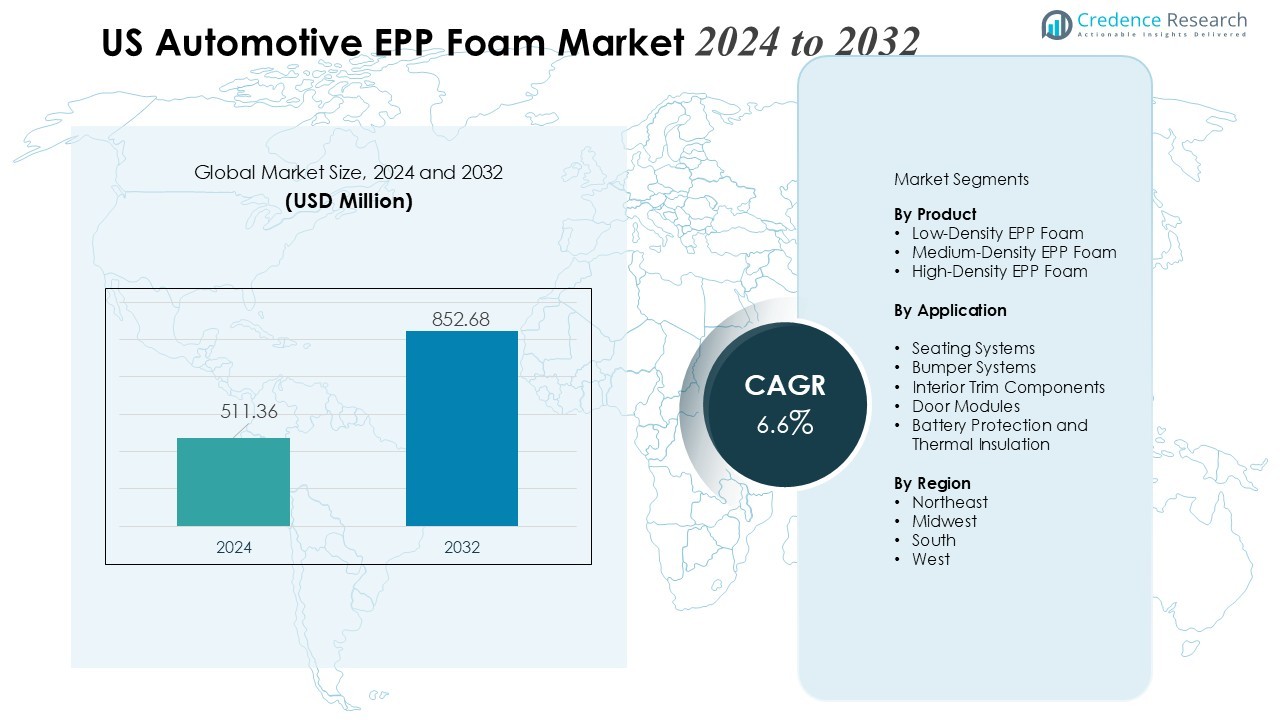
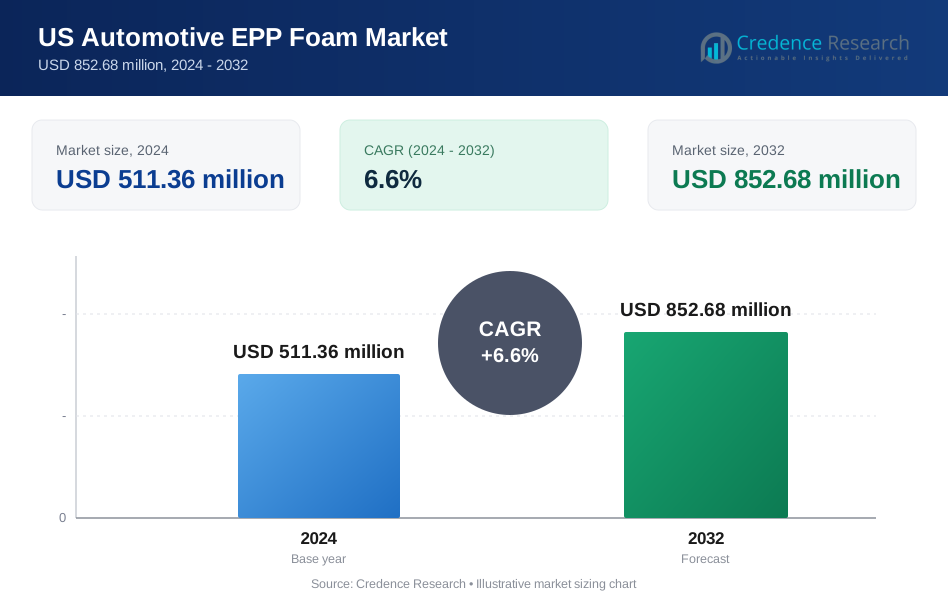
Der US-amerikanische Markt für EPP-Schaum im Automobilbereich wurde im Jahr 2024 mit 511,36 Millionen USD bewertet und wird voraussichtlich bis 2032 852,68 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,6 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| US-Marktgröße für EPP-Schaum im Automobilbereich 2024 | USD 511,36 Millionen |
| US-Markt für EPP-Schaum im Automobilbereich, CAGR | 6,6% |
| US-Marktgröße für EPP-Schaum im Automobilbereich 2032 | USD 852,68 Millionen |
Die starke Nachfrage nach Hochleistungsmaterialien treibt die Akzeptanz in Stoßfängersystemen, Sitzstrukturen, Türverkleidungen und Sicherheitseinsätzen im Innenraum voran. Automobilhersteller nutzen EPP-Schaum aufgrund seiner überlegenen Haltbarkeit, Recyclingfähigkeit, Wärmebeständigkeit und Energieabsorptionsfähigkeiten. Der steigende Fokus auf Fahrzeuggewichtsreduktion, gepaart mit strengen Standards für Kraftstoffeffizienz und Emissionsreduzierung, beschleunigt den Materialersatz von herkömmlichen Kunststoffen und Metallen hin zu EPP-Schaum. Das Wachstum der EV-Produktion stärkt den Marktschwung weiter, da OEMs und Tier-1-Lieferanten leichte Materialien priorisieren, um die Fahrzeugreichweite zu verbessern und die Batterieleistung zu optimieren.
Regional halten der Mittlere Westen und der Süden der Vereinigten Staaten dominante Anteile aufgrund der Konzentration von Automobilproduktionszentren, Komponentenlieferanten und fortschrittlichen Materialverarbeitungsanlagen. Steigende Investitionen in EV-Produktionsstätten in Staaten wie Michigan, Tennessee und Georgia unterstützen das Marktwachstum. Die Westküste verzeichnet bemerkenswerte Expansionen, angetrieben durch hohe EV-Akzeptanzraten, während die nordöstlichen Staaten durch stetige Nachfrage nach leistungsstarken, sicherheitsfördernden Automobilmaterialien beitragen.
Markt Einblicke:
- Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich wächst von 511,36 Millionen USD (2024) auf 852,68 Millionen USD (2032), angetrieben durch die starke Nachfrage nach leichten, schlagfesten Materialien.
- Automobilhersteller erhöhen den Einsatz von EPP-Schaum in Stoßfängern, Sitzen und inneren Sicherheitszonen, um Kraftstoffeffizienz- und Emissionsreduktionsstandards zu erfüllen.
- Steigende Sicherheitsanforderungen beschleunigen die Einführung von leistungsstarken, energieabsorbierenden EPP-Komponenten für Kollisionsschutz und Insassensicherheit.
- Die zunehmende Produktion von Elektro- und Hybridfahrzeugen stärkt die Nachfrage nach thermisch stabilem EPP-Schaum, der in Batterieisolierungen und Schwingungskontrollstrukturen verwendet wird.
- Nachhaltigkeitsprioritäten und Ziele für Kreislaufmaterialien unterstützen den breiteren Einsatz von recycelbarem EPP-Schaum in kritischen Automobilkomponenten.
- Hohe Materialkosten, komplexe Formgebung und der Wettbewerb mit kostengünstigeren Polymeren wie EPS und EPE bleiben bemerkenswerte Branchenhemmnisse.
- Die Regionen Mittlerer Westen, Süden und Westküste treiben das Marktwachstum durch starke OEM-Präsenz, Investitionen in Elektrofahrzeuge und die Vorliebe für hochwertige Leichtbaumaterialien voran.
 Markt Treiber:
Steigender Fokus auf Leichtbauweise zur Erfüllung von Kraftstoffeffizienz- und Emissionsstandards
Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich gewinnt durch den branchenweiten Trend zu leichten Fahrzeugen, die den bundesstaatlichen Kraftstoffeffizienzvorgaben und Emissionsreduktionszielen entsprechen, stark an Dynamik. Automobilhersteller integrieren EPP-Schaum in Stoßfänger, Sitzstrukturen, Dachhimmel und innere Stützen, um das Fahrzeuggewicht zu reduzieren, ohne die Festigkeit zu beeinträchtigen. Dies unterstützt eine verbesserte Kraftstoffeffizienz und erhöht die allgemeine strukturelle Sicherheit. Die Fähigkeit des Materials, seine Form nach einem Aufprall beizubehalten, stärkt seine Relevanz in Fahrzeugplattformen der nächsten Generation.
- Zum Beispiel entwickelte die Ford Motor Company ein Multi-Material Lightweight Concept (MMLV) Sedan, das eine Vielzahl fortschrittlicher Materialien nutzte (einschließlich Aluminium, Kohlefaserverbundstoffe, Magnesium und hochfester Stahl, mit einem gewissen Einsatz von chemisch geschäumten Kunststoffen für Innenverkleidungskomponenten). Dieses umfassende Multi-Material-Design erreichte eine Reduzierung der Fahrzeugmasse auf 1195 kg gegenüber dem ursprünglichen 1559 kg Stahl-Baseline-Fahrzeug, was einer Massenreduktion von 364 kg entspricht.
Wachsende Sicherheitsanforderungen und Nachfrage nach leistungsstarken, energieabsorbierenden Materialien
Strenge Sicherheitsvorschriften ermutigen OEMs, EPP-Schaum für energieabsorbierende Zonen zu verwenden, die Insassen bei Kollisionen schützen. Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich profitiert von der hohen Schlagfestigkeit des Materials und seiner Fähigkeit, Aufprallenergie effektiv zu verteilen. Es erfüllt die Erwartungen der OEMs hinsichtlich Haltbarkeit, Verformungsrückgewinnung und thermischer Stabilität. Die zunehmende Installation in Türverkleidungen, Kniepolstern, Kopfstützen und Stoßfänger-Kernen erweitert seine strategische Bedeutung.
- Zum Beispiel integriert Knauf Automotive EPP in Türverkleidungen für den Seitenaufprallschutz und erreicht Energieabsorption mit einstellbaren Dichten von 20 bis 180 g/l. Die zunehmende Installation in Türverkleidungen, Kniepolstern, Kopfstützen und Stoßfänger-Kernen erweitert seine strategische Bedeutung.
Ausbau der Produktion von Elektro- und Hybridfahrzeugen in den Vereinigten Staaten
Der rasante Anstieg der Produktion von Elektrofahrzeugen (EV) und Hybridfahrzeugen verstärkt die Nachfrage nach leichten, thermisch stabilen Materialien. Der US-amerikanische Markt für Automobil-EPP-Schaum reagiert auf die Anforderungen der OEMs nach verbesserter Fahrzeugreichweite, optimierter Batterieleistung und reduzierter Gesamtmasse. Er unterstützt eine effektive Wärmedämmung rund um Batteriepakete und hilft, Vibrationen innerhalb von EV-Plattformen zu managen. Wachsende Investitionen in EVs in Michigan, Tennessee, Texas und Georgia erhöhen den Verbrauch von fortschrittlichen Polymerschäumen.
Erhöhter Fokus auf Recyclingfähigkeit, Nachhaltigkeit und zirkuläre Materialnutzung im Automobildesign
Automobilhersteller wenden sich recycelbaren und umweltfreundlichen Materialien zu, um Nachhaltigkeitsverpflichtungen und Unternehmensziele im Bereich ESG zu erfüllen. Der US-amerikanische Markt für Automobil-EPP-Schaum stimmt mit diesen Initiativen überein, da EPP-Schaum mehrere Recyclingzyklen ohne Leistungsabfall unterstützt. Er ermöglicht es Herstellern, ihren ökologischen Fußabdruck zu verringern und gleichzeitig Designflexibilität zu bewahren. Der steigende Druck von Verbrauchern und Regulierungsbehörden auf nachhaltige Fahrzeugkomponenten stärkt die Akzeptanz in der Branche.
Markttrends:
Fortschritte in Leichtbaustrategien und Integration von EPP-Schaum in Fahrzeugarchitekturen der nächsten Generation
Der US-amerikanische Markt für Automobil-EPP-Schaum zeigt einen klaren Trend zu fortschrittlichen Leichtbaustrategien über OEM-Plattformen hinweg. Automobilhersteller erhöhen den Einsatz von hochbelastbarem EPP-Schaum in Stoßfängerträgern, Sitzkernen, Batteriegeäusen und Kopfschutzbereichen. Er bietet verbesserte Druckfestigkeit, Stoßabsorption und thermische Beständigkeit, was seine Eignung für strukturelle und semi-strukturelle Komponenten erhöht. Der erweiterte Einsatz in der EV-Batterieisolierung und bei Vibrationskontrolllösungen unterstreicht seine wachsende Bedeutung in der Elektromobilität. Hersteller investieren in speziell entwickelte Schaumqualitäten, die höhere Temperaturgrenzen und verbesserte Haltbarkeit unterstützen. Die steigende Akzeptanz in autonomen und vernetzten Fahrzeuginterieurs stärkt seine langfristige Relevanz.
- Zum Beispiel hat Knauf Industries EPP-Schaumkomponenten mit einem hohen Verhältnis von Festigkeit zu Gewicht entwickelt, die nach der Kompression in ihre Form zurückkehren und eine Gewichtsreduzierung von bis zu 30 % in Stoßfänger-Kernen im Vergleich zu Metallalternativen ermöglichen.
Umstellung auf nachhaltige Materialien, zirkuläre Fertigungsmodelle und recycelbare Polymerschaumlösungen
Automobilhersteller bewegen sich hin zu nachhaltigen Materialentscheidungen, die zirkuläre Designrahmen über Produktionslinien hinweg unterstützen. Der US-amerikanische Markt für Automobil-EPP-Schaum profitiert von der starken Präferenz für vollständig recycelbare Polymerschäume, die Abfall reduzieren und eine umweltfreundliche Fertigung unterstützen. Er ermöglicht es OEMs, Produktionsabfälle wiederzuverwenden und Komponenten am Ende ihrer Lebensdauer ohne Qualitätsverlust umzufunktionieren. Die steigende Verbrauchernachfrage nach umweltfreundlicheren Fahrzeugen beschleunigt den Einsatz von energieeffizienten Schäumen mit niedriger Dichte in Innen- und Sicherheitsanwendungen. Hersteller führen biobasierte und emissionsarme EPP-Formulierungen ein, um die verschärften Unternehmensziele im Bereich Nachhaltigkeit zu erfüllen. Die zunehmende Ausrichtung an ESG-fokussierten Lieferantenstandards verbessert die Gesamtentwicklung des Marktes.
- Zum Beispiel hat BASF eine neue Generation flexibler PU-Schäume entwickelt, die eine 100%ige Recyclingfähigkeit in thermoplastische Rohstoffe für neue Schäume am Ende ihrer Lebensdauer erreichen.
Markt Herausforderungen Analyse:
Hohe Materialkosten, komplexe Fertigungsanforderungen und Wettbewerbsdruck durch alternative Leichtbaupolymere
Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich steht vor Herausforderungen aufgrund schwankender Rohstoffpreise und der technischen Expertise, die für präzises Formen erforderlich ist. Hersteller tragen höhere Produktionskosten, wenn sie fortschrittliche EPP-Qualitäten für Sicherheits- und EV-Anwendungen einsetzen. Dies erzeugt Kostendruck für OEMs, die in einem preisempfindlichen Umfeld agieren. Wettbewerbsfähige Materialien wie EPS, EPE und leichte technische Kunststoffe bieten manchmal kostengünstigere Optionen für nicht-kritische Komponenten. Begrenztes Bewusstsein unter kleineren Zulieferern schränkt die breitere Akzeptanz ein. Schwankungen in der Harzverfügbarkeit beeinträchtigen auch die Produktionsstabilität.
Anforderungen an die Einhaltung von Vorschriften, Komplexität des Recyclings und Integrationsbeschränkungen in EV-Plattformen
Strenge regulatorische Erwartungen an die Recyclingfähigkeit und die Rückgewinnung von Materialien am Ende ihrer Lebensdauer schaffen betriebliche Hürden für einige Zulieferer. Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich muss sich an die sich entwickelnden Umweltvorschriften anpassen, die Rückverfolgbarkeit und verbesserte Abfallbehandlungsprozesse erfordern. Es wird schwierig für Hersteller, die über keine fortschrittlichen Recyclingsysteme oder zirkulären Lieferketten verfügen. EV-Plattformen stellen Integrationsbeschränkungen dar, wenn sich Batterieanordnungen und thermische Anforderungen zwischen den Modellen unterscheiden. Platzbeschränkungen in kompakten EV-Designs verringern das Volumen der Schaumkomponenten in bestimmten Baugruppen. Langsame Modernisierung bei Zulieferern niedriger Stufen vergrößert die Leistungsunterschiede entlang der Wertschöpfungskette.
Marktchancen:
Expansion der Elektrofahrzeugproduktion, fortschrittliche Sicherheitsmodule und Bedarf an Hochleistungs-Wärmedämmung
Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich profitiert erheblich von der raschen Expansion der EV-Produktion in großen Automobilzentren. OEMs suchen nach leichten, energieabsorbierenden und thermisch stabilen Materialien, die eine längere Batteriereichweite und verbesserte Insassensicherheit unterstützen. Dies schafft eine starke Nachfrage nach EPP-Schaum in Batteriepolstern, stoßfesten Modulen und Temperaturkontrollstrukturen. Das Wachstum bei autonomen und halbautonomen Fahrzeugen eröffnet Chancen für Sensorgehäuse und Innenkomfortsysteme. Steigende Investitionen in intelligente Kabinendesigns erhöhen die Akzeptanz in Dachhimmeln, Sitzstrukturen und Türverkleidungen. Die Vielseitigkeit von EPP-Schaum stärkt seine Position in Automobilprogrammen der nächsten Generation.
Steigende Nachhaltigkeitsziele, zirkuläre Produktionsmodelle und Nachfrage nach vollständig recycelbaren Polymerlösungen
Automobilhersteller fördern Nachhaltigkeitsinitiativen, die recycelbare und emissionsarme Materialien bevorzugen. Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich profitiert von der wachsenden Akzeptanz zirkulärer Produktionsmodelle, die Schaumstoffabfälle wiederverwenden und Abfallfußabdrücke reduzieren. Dies stimmt mit den ESG-Zielen von Unternehmen überein, die Zulieferer dazu drängen, sauberere, leistungsstarke Materialien zu liefern. Das Interesse an biobasierten EPP-Qualitäten erweitert die Beschaffungsmöglichkeiten auf grünen Fahrzeugplattformen. Leichte Komponenten, die die Kraftstoffeffizienz verbessern und die Lebenszyklusemissionen senken, steigern das Marktpotenzial. Die zunehmende Verbraucherpräferenz für umweltbewusste Automobilmaterialien stärkt die langfristigen Wachstumsaussichten.
Marktsegmentierungsanalyse:
Nach Produkt
Der US-amerikanische EPP-Schaumstoffmarkt für die Automobilindustrie zeigt eine starke Nachfrage in den Bereichen niedrigdichte, mitteldichte und hochdichte EPP-Schaumstoffqualitäten, die in strukturellen und sicherheitsrelevanten Anwendungen eingesetzt werden. Automobilhersteller bevorzugen niedrigdichte Qualitäten für Sitzkerne, Energieabsorber und Innenkomfortkomponenten, bei denen Flexibilität und geringes Gewicht wichtig sind. Mitteldichte Qualitäten unterstützen Stoßfänger-Einsätze, Ladeböden und Türverkleidungen, die ausgewogene Schlagfestigkeit und strukturelle Integrität erfordern. Hochdichte Qualitäten gewinnen an Bedeutung bei der EV-Batterieschutz, Unterbodenmodule und fortschrittliche Sicherheitsstrukturen. Dies ermöglicht es OEMs, die Anforderungen an Haltbarkeit und thermische Stabilität auf verschiedenen Fahrzeugplattformen zu erfüllen. Die zunehmende Integration fortschrittlicher Schaumstoffqualitäten unterstützt die langfristige Produktinnovation.
- Zum Beispiel liefert der niedrigdichte EPP-Schaumstoff von BASF mit einer Dichte von 20-30 kg/m³ überlegene Stoßabsorption in Fahrzeugsitzen und ermöglicht eine Gewichtsreduktion von 30% gegenüber traditionellen Materialien bei gleichzeitiger Beibehaltung der Polsterung.
Nach Anwendung
Der US-amerikanische EPP-Schaumstoffmarkt für die Automobilindustrie verzeichnet eine hohe Nutzung in Sitzsystemen, Stoßfängerbaugruppen, Innenverkleidungen, Türmodulen und Batterieschutzlösungen. Sitzstrukturen bleiben eine führende Anwendung aufgrund der starken Nachfrage nach leichten, kompressionsresistenten und komfortsteigernden Materialien. Stoßfängersysteme verwenden EPP-Schaum, um eine zuverlässige Crash-Energieabsorption und Verformungsrückgewinnung zu erreichen. Innenverkleidungen integrieren EPP für akustische Kontrolle, Wärmedämmung und verbesserten Insassenschutz. EV-Batteriesysteme schaffen neue Möglichkeiten für Hochtemperaturschaumlösungen, die Polsterung, Vibrationskontrolle und Wärmemanagement unterstützen. Dies stärkt die Akzeptanz in der nächsten Generation von Elektro- und Hybridfahrzeugen.
- Zum Beispiel verbesserten Automobilhersteller, die auf expandiertes Polypropylen (EPP) basierende Stoßfängerteile integrieren, die Crash-Sicherheitsleistung und verbesserten die Energieabsorption in Fahrzeugdesigns, insbesondere bei der Bewältigung von Aufprallkräften bei Kollisionen mit niedriger Geschwindigkeit.
Segmentierungen:
Nach Produkt
- Niedrigdichter EPP-Schaum
- Mitteldichter EPP-Schaum
- Hochdichter EPP-Schaum
Nach Anwendung
- Sitzsysteme
- Stoßfängersysteme
- Innenverkleidungskomponenten
- Türmodule
- Batterieschutz und Wärmedämmung
Nach Region
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Regionale Analyse:
Starke Automobilproduktionsbasis im Mittleren Westen treibt hohen Verbrauch von EPP-Schaumstoffkomponenten an
Der US-amerikanische EPP-Schaumstoffmarkt für die Automobilindustrie hat eine starke Präsenz im Mittleren Westen aufgrund der Konzentration großer OEMs, Tier-1-Zulieferer und fortschrittlicher Materialverarbeiter. Staaten wie Michigan, Ohio und Indiana unterstützen die Produktion von Sitzsystemen, Stoßfängerbaugruppen und strukturellen Innenkomponenten in großem Umfang. Es profitiert von etablierten Automobilclustern, die auf leichte, hochbelastbare Materialien angewiesen sind, um den sich entwickelnden Anforderungen an Kraftstoffeffizienz und Sicherheit gerecht zu werden. Investitionen in die Herstellung von EV- und Hybridfahrzeugen erhöhen die Nachfrage nach thermisch stabilem EPP-Schaum in Batteriegehäusen und energieabsorbierenden Modulen. Die Zusammenarbeit zwischen Automobilforschungsinstituten und Materialinnovatoren stärkt die Produktentwicklung. Der stetige Ausbau lokaler Lieferketten stärkt das langfristige Wachstum.
Steigende EV-Investitionen im Süden stärken die Akzeptanz in Batterie-Modulen und Innenstrukturen
Südliche Bundesstaaten verzeichnen starkes Wachstum, angetrieben durch den schnellen Ausbau von EV-Produktionsanlagen in Tennessee, Texas, Georgia und Alabama. Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich nutzt die zunehmende Akzeptanz von Leichtbaumaterialien, die für die Reichweitenoptimierung und verbesserte Fahrzeugeffizienz erforderlich sind. Er unterstützt den Einsatz in großen Mengen in Sitzkernen, Stoßfängersystemen, Türmodulen und thermischen Isolierungskomponenten. Das Wachstum neuer Produktionsstätten beschleunigt die Beschaffung von hochdichten Schaumstoffqualitäten für fortschrittliche Sicherheits- und Batterieschutzsysteme. Wettbewerbsfähige Arbeitsmärkte und günstige staatliche Richtlinien ziehen weiterhin Investitionen in die Automobilproduktion an. Die zunehmende Präsenz von Zulieferern stärkt die regionale Widerstandsfähigkeit und Produktionskapazität.
Hohe EV-Durchdringung an der Westküste unterstützt die Nachfrage nach hochwertigen, leichten und nachhaltigen Schaumstofflösungen
Westliche Bundesstaaten, angeführt von Kalifornien und Washington, zeigen eine steigende Nachfrage nach fortschrittlichen Polymer-Schaumstofflösungen, angetrieben durch hohe EV-Akzeptanzraten und auf Nachhaltigkeit ausgerichtete Vorschriften. Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich profitiert von der verstärkten Integration von recycelbaren, emissionsarmen Schaumstoffen in Fahrzeugplattformen der nächsten Generation. Er entspricht den Verbraucherpräferenzen für umweltbewusste Fahrzeuginnenräume und energieeffiziente Designs. Die starke Präsenz von EV-Herstellern und technologiegetriebenen Automobilunternehmen beschleunigt die Nachfrage nach temperaturbeständigem Schaumstoff, der in Batteriepaketen und Kabinensystemen verwendet wird. Das Wachstum in der Entwicklung autonomer und vernetzter Fahrzeuge fördert die Nutzung in Sicherheits- und Komfortmodulen im Innenraum. Der regionale Fokus auf Umweltleistung stärkt die langfristige Perspektive.
Analyse der Hauptakteure:
- BASF SE
- Sonoco Products Company
- Magna International, Inc.
- Woodbridge
- Clark Foam Products Corporation
- PDM Foam (Signode Industrial Group LLC)
- Knauf Industries
- Bradford Company
Wettbewerbsanalyse:
Die Wettbewerbslandschaft auf dem US-amerikanischen Markt für EPP-Schaumstoffe im Automobilbereich umfasst wichtige Akteure wie BASF SE, Sonoco Products Company, Magna International, Inc., Woodbridge und Clark Foam Products Corporation, die die Produktentwicklung und Lieferfähigkeiten beeinflussen. Diese Unternehmen investieren in fortschrittliche Schaumstofftechnologien, die die Schlagfestigkeit, thermische Stabilität und Recycelbarkeit verbessern, um die Anforderungen der OEMs zu unterstützen. Dies stärkt die Wettbewerbsposition, indem es den Lieferanten ermöglicht, maßgeschneiderte Lösungen für EV-Plattformen, Sicherheitsmodule und strukturelle Innenkomponenten bereitzustellen. Führende Unternehmen erweitern ihre regionalen Produktionsstätten, um eine konsistente Versorgung und schnellere Lieferung an Automobilzentren im Mittleren Westen und Süden sicherzustellen. Partnerschaften mit OEMs und Tier-1-Zulieferern fördern Innovationen in hochdichten Schaumstoffqualitäten und modularen Komponenten. Der kontinuierliche Fokus auf Materialoptimierung, Nachhaltigkeit und Kosteneffizienz prägt den langfristigen Wettbewerb.
Neueste Entwicklungen:
- Im November 2025 eröffnete BASF die Erweiterung ihrer Produktionskapazität für Alkylpolyglucoside (APGs) in Chonburi, Thailand, und stärkte damit ihre Präsenz in Asien für nachhaltige Tenside, die in der Körperpflege und in Reinigungsprodukten verwendet werden.
- Im Oktober 2025 begann BASF mit dem Bau einer neuen Anlage für elektronische Qualität von Ammoniumhydroxid in Ludwigshafen, Deutschland, um den Anforderungen der Halbleiterindustrie gerecht zu werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der US-amerikanische Markt für EPP-Schaumstoffe im Automobilbereich wird eine stärkere Akzeptanz von hochdichten Schaumstoffqualitäten erfahren, die den Schutz von EV-Batterien und Innenraummodule unterstützen.
- Es wird eine breitere Integration von recycelbaren und emissionsarmen EPP-Formulierungen verzeichnen, die mit den Nachhaltigkeitsverpflichtungen der OEMs übereinstimmen.
- Es wird durch die steigende EV-Produktion im Mittleren Westen, Süden und Westen an Dynamik gewinnen, was die Nachfrage nach leichten, wärmebeständigen Materialien erhöht.
- Es wird von der Erweiterung autonomer und vernetzter Fahrzeugprogramme profitieren, die fortschrittliche energieabsorbierende Innenkomponenten erfordern.
- Es wird größere Investitionen in speziell entwickelte Schäume sehen, die für höhere Temperaturleistung und verbesserte Verformungsrückgewinnung ausgelegt sind.
- Es wird neue Lieferanten anziehen, die kosteneffiziente Produktionstechnologien einführen, um die Preisziele der OEMs zu erreichen.
- Es wird eine stetige Ersetzung traditioneller Kunststoffe in Sitzsystemen, Stoßfängerkernen und Komfortanwendungen im Innenraum beobachten.
- Es wird durch eine tiefere Zusammenarbeit zwischen Materialinnovatoren und Tier-1-Zulieferern expandieren, die sich auf Fahrzeugplattformen der nächsten Generation konzentrieren.
- Es wird eine erhöhte Beschaffung von Schaumstofflösungen widerspiegeln, die für akustische Kontrolle und Vibrationsmanagement in EV-Kabinen optimiert sind.
- Es wird langfristiges Wachstum beibehalten, da Automobilhersteller leichte Designs, modulare Architektur und den Einsatz von Kreislaufmaterialien in allen wichtigen Fahrzeugsegmenten priorisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für EPP-Schaumstoffe im US-Automobilsektor und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der US-Markt für EPP-Schaumstoffe im Automobilbereich voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment hielt 2024 den größten Anteil am US-Markt für EPP-Schaumstoffe in der Automobilindustrie?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für EPP-Schaumstoffe in der Automobilindustrie antreiben?
Wer sind die führenden Unternehmen im US-Markt für Automobil-EPP-Schaum?
Welche Region hatte 2024 den größten Anteil am US-Markt für Automobil-EPP-Schaum?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für EPP-Schaumstoffe im Automobilbereich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für EPP-Schaumstoffe im Automobilbereich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 511.36 million → 2032: USD 852.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für EPP-Schaumstoffe im Automobilbereich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Drivers
- 3.3 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Restraints & Challenges
- 3.4 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für EPP-Schaumstoffe im Automobilbereich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für EPP-Schaumstoffe im Automobilbereich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für EPP-Schaumstoffe im Automobilbereich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für EPP-Schaumstoffe im Automobilbereich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für EPP-Schaumstoffe im Automobilbereich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für EPP-Schaumstoffe im Automobilbereich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für EPP-Schaumstoffe im Automobilbereich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für EPP-Schaumstoffe im Automobilbereich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für EPP-Schaumstoffe im Automobilbereich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für EPP-Schaumstoffe im Automobilbereich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für EPP-Schaumstoffe im Automobilbereich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für EPP-Schaumstoffe im Automobilbereich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
