
Überblick über den U.S. Golf Putters Markt:
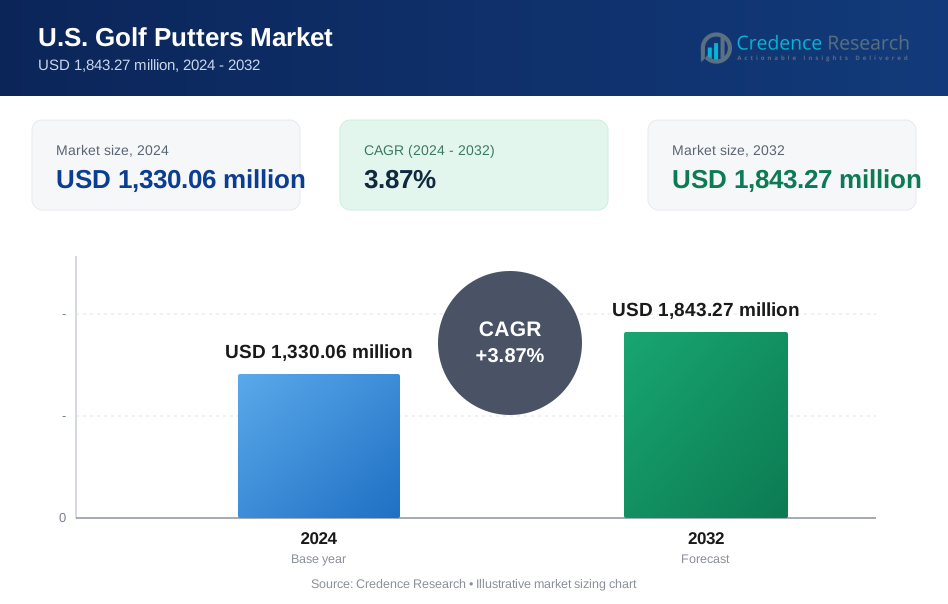
Die Größe des U.S. Golf Putters Marktes wurde 2018 auf 1.027,50 Millionen USD geschätzt, stieg bis 2024 auf 1.330,06 Millionen USD und wird voraussichtlich bis 2032 1.843,27 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,87% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des U.S. Golf Putters Marktes 2024 | 1.330,06 Millionen USD |
| U.S. Golf Putters Markt, CAGR | 3,87% |
| Größe des U.S. Golf Putters Marktes 2032 | 1.843,27 Millionen USD |
Der U.S. Golf Putters Markt wird von führenden Unternehmen wie Odyssey, Scotty Cameron, TaylorMade Golf, Ping und Cobra Golf dominiert, die 2024 jeweils zwischen 16% und 20% Marktanteil halten. Odyssey bleibt der Spitzenreiter mit einem Anteil von 20%, angetrieben durch sein umfangreiches Produktsortiment und seine starke Präsenz bei professionellen Turnieren. Scotty Cameron und TaylorMade Golf folgen dicht mit jeweils 18%, unterstützt durch Premium-Angebote und treue Kundenstämme. Regional dominiert der Süden den Markt mit einem Anteil von 34%, befeuert durch ganzjährige Golfbedingungen, hohe Platzdichte und starke Nachfrage in den Amateur- und Profisegmenten. Der Westen und Nordosten tragen ebenfalls erheblich bei, mit Anteilen von 26% bzw. 22%, angetrieben durch Premium-Käufer und starke Einzelhandelsinfrastruktur.

Einblicke in den U.S. Golf Putters Markt
- Der U.S. Golf Putters Markt wurde 2018 auf 1.027,50 Millionen USD geschätzt, erreichte 2024 1.330,06 Millionen USD und wird voraussichtlich bis 2032 1.843,27 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,87%.
- Das steigende Interesse an Golf bei jüngeren Bevölkerungsgruppen, Frauen und Freizeitspielern erweitert weiterhin die Verbraucherbasis für Mittelklasse- und Einsteiger-Putter.
- Intelligente Putter, Face-Insert-Technologien und Ausrichtungshilfen sind im Trend, wobei die Anpassung bei ernsthaften Golfern, die Leistungsverbesserungen suchen, an Bedeutung gewinnt.
- Große Akteure wie Odyssey, Scotty Cameron, TaylorMade Golf, Ping und Cobra Golf dominieren, wobei Odyssey 2024 mit einem Marktanteil von 20% führend ist.
- Die Region Süden führt mit einem Anteil von 34%, gefolgt vom Westen (26%) und Nordosten (22%); Blade-Putter dominieren nach Produkttyp mit einem Anteil von über 35% aufgrund der hohen Benutzerpräferenz für Gefühl und Kontrolle.
Analyse der Marktsegmentierung für U.S. Golf Putters:
Nach Produkttyp
Blade-Putter dominieren den US-Markt aufgrund ihrer Einfachheit und der Vorliebe erfahrener Spieler und halten im Jahr 2024 über 35 % des Marktanteils. Ihr gerades, kompaktes Design bietet besseres Feedback und Kontrolle, was für Golfer mit niedrigem Handicap attraktiv ist. Mallet-Putter gewinnen an Dynamik mit verbesserter Fehlertoleranz und Ausrichtungsmerkmalen, insbesondere für Spieler mit mittlerem bis hohem Handicap. High-MOI- und perimetergewichtete Modelle adressieren außermittige Treffer und fördern die Akzeptanz bei Gelegenheitsspielern. Maßgeschneiderte Putter sind zunehmend gefragt, unterstützt durch Golfeinzelhändler, die Anpassungen im Geschäft anbieten. Gegengewichtete und stabilitätsverbesserte Designs richten sich an ältere Golfer oder solche, die eine verbesserte Konsistenz im Schwungbogen und in der Ausrichtung suchen.
- Zum Beispiel ist der Scotty Cameron Studio Style Newport Plus Putter ein hochwertiger Blade-Putter aus 303-Edelstahl, der ein traditionelles Gefühl und präzises Feedback bietet, das für Spieler mit niedrigem Handicap attraktiv ist.
Nach Material
Edelstahl bleibt das führende Material und macht im Jahr 2024 fast 40 % des US-Marktes aus, aufgrund seiner Haltbarkeit, Erschwinglichkeit und ausgewogenen Haptik. Aluminium-Putter folgen dicht dahinter, bevorzugt wegen ihres geringen Gewichts und der Fähigkeit, sich mit Ausrichtungshilfen zu integrieren. Kohlenstoff- und Mehrmaterial-Designs expandieren unter Premium- und professionellen Nutzern und bieten Vibrationsdämpfung und optimierte Gewichtsverteilung. Diese Kombinationen verbessern die MOI-Leistung und ermöglichen eine bessere Anpassung. Der Nischengebrauch von Titan- und Wolframeinsätzen nimmt in High-End-Modellen zu, um die Gewichtskontrolle fein abzustimmen und luxuriöse Ästhetik zu bieten, was die Nachfrage nach Innovationen im Tour-Level-Segment widerspiegelt.
- Zum Beispiel integrieren Mallet-Putter oft Flugzeug-Aluminiumkörper mit Face-Einsätzen für verbesserte Stabilität und Fehlertoleranz, wie in Mid-Mallet-Modellen großer Marken zu sehen ist.
Nach Technologie
Face-balanced Putter führen den Marktanteil an, besonders beliebt bei Golfern mit geradem Rück- und Durchschwung. Die Kategorie hat eine starke Anziehungskraft in den Amateur- und Seniorensegmenten. Insert-faced Putter übertreffen im mittleren Segment die Optionen mit gefräster Schlagfläche aufgrund des weicheren Gefühls und der Erschwinglichkeit. Verstellbare Gewichtssysteme sind in Premium-Linien zunehmend verbreitet und ermöglichen es den Nutzern, die Stabilität des Schlags fein abzustimmen. Ausrichtungshilfstechnologien, einschließlich visueller Führungen und kontrastierender Schlagflächenfarben, verbessern die Genauigkeit, insbesondere für Anfänger. Intelligente oder sensorintegrierte Putter, obwohl noch eine Nische, entstehen schnell in Trainingsumgebungen und bieten Daten zu Schlagbahn, Tempo und Aufprall zur Leistungsoptimierung.
US-Golfputter-Markt Schlüsselwachstumstreiber
Erweiterte Basis von Amateur- und Freizeitgolfern
Die wachsende Zahl von Amateur- und Freizeitgolfern in den USA treibt die Nachfrage nach Golfputtern weiter an. Da Golf bei jüngeren Bevölkerungsgruppen und Frauen an Beliebtheit gewinnt, angetrieben durch die Sichtbarkeit in sozialen Medien und Golf-Unterhaltungsstätten wie Topgolf, steigen die Käufe von Ausrüstungen, insbesondere Puttern. Freizeitspieler investieren oft in Einsteiger- oder Mittelklasse-Putter, was das Volumenwachstum in Einzelhandels- und Online-Kanälen unterstützt. Golfverbände und -clubs fördern auch anfängerfreundliche Initiativen, einschließlich Gemeinschaftsturnieren und Coaching-Programmen. Diese steigende Teilnahme unterstützt direkt höhere Putter-Verkäufe, insbesondere Klingen- und Mallet-Typen, während sie indirekt Innovationen in Ausrichtungstechnologien und leichten Materialien vorantreibt. Saisonaler Golftourismus und die Expansion von Vorstadtplätzen tragen weiter zu einem stetigen Marktwachstum in den Sunbelt-Staaten bei, insbesondere in Florida, Arizona und Texas.
- Zum Beispiel ist der Sub 70 005 Wide Blade Center Shaft Putter bei Anfängern und Gelegenheitsspielern wegen seines Gleichgewichts und Gefühls beliebt, was zu höheren Putter-Käufen im Einzelhandel führt.
Steigende Nachfrage nach maßgeschneiderten und leistungsstarken Puttern
Der Trend zu Präzision und Personalisierung bei Golfausrüstungen hat die Einführung von maßgeschneiderten und hoch-MOI-Puttern erheblich vorangetrieben. Golfer suchen zunehmend nach verbesserter Kontrolle, Schlagkonsistenz und Komfort, was Hersteller dazu veranlasst, maßgeschneiderte Dienstleistungen anzubieten, die Schwungbahn, Winkel und Griffgröße messen. Diese Dienstleistungen, die mittlerweile in Pro-Shops und hochwertigen Sportgeschäften üblich sind, richten sich sowohl an fortgeschrittene Amateure als auch an professionelle Nutzer. Da immer mehr Spieler die Auswirkungen der Anpassung auf die Puttgenauigkeit erkennen, wächst die Nachfrage nach maßgeschneiderten Optionen mit einstellbaren Gewichten, Toe-Hang-Präferenzen und Gesichtstechnologien weiter. Darüber hinaus sprechen leistungsstarke Putter mit Stabilitätsverbesserungen und hochwertigen Materialien wie Wolframeinsätzen erfahrene Nutzer an, die ihr kurzes Spiel verfeinern möchten. Diese wertsteigernden Merkmale rechtfertigen höhere Preispunkte und steigern die Einnahmen in den Premium- und Luxussegmenten.
- Zum Beispiel wird der Titleist Scotty Cameron Phantom 5 Putter Golf Club von erfahrenen Spielern wegen seines erstklassigen Gleichgewichts und Gefühls gewählt.
Technologische Fortschritte im Putter-Design und bei Materialien
Innovation in der Golfputter-Technologie ist ein starker Wachstumstreiber, insbesondere da Hersteller in leichte Materialien, KI-gesteuerte Designs und intelligente Integration investieren. Fortschrittliche Face-Einsätze, Ausrichtungshilfstechnologien und vibrationsdämpfende Verbundstoffe sind mittlerweile auch in Modellen der mittleren Preisklasse üblich. Eine Mehrmaterialkonstruktion, die Kohlenstoff, Aluminium und Wolfram kombiniert, verbessert die MOI-Leistung und die Rückmeldungsreaktion. Einige Marken haben sensorbasierte Funktionen integriert, um Spielern zu helfen, Schlagbahn, Tempo und Aufpralldaten zu analysieren, und richten sich an datengetriebene Leistungsverbesserungen. Der Einsatz von 3D-Druck und KI-Modellierung in F&E beschleunigt Innovationszyklen und unterstützt die Einführung differenzierter Produkte, die den vielfältigen Nutzerpräferenzen entsprechen. Diese Innovationen erweitern den Markt über traditionelle Nutzer hinaus und ziehen technikaffine Millennials und jüngere Golfer an, die intelligente Trainingswerkzeuge suchen. Infolgedessen steigen sowohl das Volumen als auch der durchschnittliche Verkaufspreis von Golfputtern.

Wichtige Trends & Chancen im U.S.-Golfputter-Markt
Wachstum von Direktvertriebs- und Online-Vertriebskanälen
Das Aufkommen von Direct-to-Consumer (D2C)-Modellen und E-Commerce-Plattformen hat die Art und Weise, wie Golfputter vermarktet und verkauft werden, neu gestaltet. Der traditionelle Einzelhandel bleibt relevant, insbesondere für praktische Anpassungen und Tests, aber Online-Marktplätze bieten jetzt eine größere Reichweite und Kosteneffizienz. Golfmarken nutzen digitale Plattformen, um Produktdemos, Tutorials und von Influencern geleitete Werbeaktionen zu starten, die Verbraucher direkt ansprechen. Abonnementmodelle und saisonale Rabatte steigern das Käuferinteresse weiter. In die Markenwebsites integrierte Anpassungstools ermöglichen es Käufern, Griff, Schaftlänge und Kopfform von zu Hause aus auszuwählen. COVID-19 beschleunigte die Online-Adoption, und dieses Verhalten bleibt bestehen, wobei hybride Kaufreisen zur Norm werden. Für kleine und aufstrebende Marken bieten D2C-Strategien Margenvorteile und Markenkontrolle, während etablierte Akteure ihre digitalen Schaufenster mit KI-basierten Empfehlungssystemen erweitern, um Konversionen zu fördern.
- Zum Beispiel betreiben Marken wie Sub 70 und Stix Golf Direct-to-Consumer-Kanäle, die es Golfern ermöglichen, Schläger, einschließlich Putter, direkt von den Markenwebsites ohne traditionelle Einzelhandelsvermittler zu bestellen.
Nachhaltigkeit und umweltfreundliche Materialien in Golfausrüstung
Nachhaltigkeit entwickelt sich zu einem relevanten Trend auf dem US-amerikanischen Golfputter-Markt, insbesondere unter umweltbewussten Verbrauchern und Premiumkäufern. Hersteller von Golfausrüstung erkunden nachhaltige Materialien wie recyceltes Aluminium, biologisch abbaubare Verpackungen und umweltfreundliche Beschichtungen. Während Edelstahl und Carbon dominant bleiben, optimieren Hersteller die Produktionsprozesse, um Abfall und Emissionen zu reduzieren. Grüne Initiativen von Golfplätzen, einschließlich solarbetriebener Anlagen und wassereffizienter Landschaftsgestaltung, passen zu dieser Bewegung und schaffen Synergien entlang der Wertschöpfungskette. Marken, die umweltbewusste Praktiken integrieren, gewinnen Marketingvorteile und Kundenloyalität, insbesondere unter Millennials und der Generation Z. Obwohl heute noch eine Nische, bietet das Segment der nachhaltigen Putter langfristige Chancen, da die Vorschriften strenger werden und das Verbraucherverständnis zunimmt. Dieser Wandel eröffnet auch Raum für Innovationen in der Materialwissenschaft und im zirkulären Produktdesign.

Herausforderungen auf dem US-amerikanischen Golfputter-Markt
Hohe Preissensibilität in mittleren Verbrauchersegmenten
Eine der wichtigsten Herausforderungen auf dem US-amerikanischen Golfputter-Markt ist die hohe Preissensibilität unter Freizeit- und fortgeschrittenen Golfern. Während Profis und ernsthafte Amateure bereit sind, in leistungsstarke oder maßgeschneiderte Modelle zu investieren, entscheiden sich viele Freizeitspieler für erschwingliche Optionen, oft unter 150 $. Dies begrenzt die Durchdringung fortschrittlicher Technologien und Materialien in der breiteren Verbraucherbasis. Häufige Rabatte von Online-Händlern, saisonale Aktionen und Nachahmungsimporte setzen die Preisstrategien weiter unter Druck. Marken müssen Innovation mit Erschwinglichkeit in Einklang bringen, um Volumenverkäufe anzuziehen, ohne die Margen zu schmälern. Darüber hinaus könnten preisorientierte Käufer Upgrades verzögern oder Premium-Add-ons wie verstellbare Gewichte oder Sensorintegration vermeiden. Kostenmanagement ohne Leistungseinbußen bleibt ein kritisches Thema, insbesondere für Marken, die versuchen, in den mittleren und wirtschaftlichen Segmenten zu expandieren.
Begrenzte Produktdifferenzierung und Markenloyalität
Eine weitere große Herausforderung ist die Sättigung des Marktes mit ähnlichen Produktangeboten, die die Differenzierung verringert und die Markenloyalität beeinträchtigt. Viele Blade- und Mallet-Putter verschiedener Marken ähneln sich im Design und in der Materialzusammensetzung, was es den Verbrauchern erschwert, den Wert über den Markenruf oder den Preis hinaus zu erkennen. Infolgedessen wechseln Kunden häufig die Marke aufgrund von Aktionen oder ästhetischen Vorlieben anstatt aufgrund von Leistungsdaten. Diese Dynamik führt zu einem Kommodifizierungseffekt, insbesondere im mittleren Preissegment, wo Innovationen bei den Funktionen weniger sichtbar sind. Kleinere oder neuere Marken haben Schwierigkeiten, Fuß zu fassen, es sei denn, sie werden durch professionelle Empfehlungen oder erhebliche Marketingausgaben unterstützt. Um sich abzuheben, müssen Hersteller in Forschung und Entwicklung, Storytelling und erlebnisorientiertes Marketing investieren, das greifbare Leistungsverbesserungen und eine emotionale Markenbindung hervorhebt.
Regionale Analyse
Nordosten
Der Nordosten hält im Jahr 2024 etwa 22 % des US-Marktes für Golf-Putter. Staaten wie New York, Massachusetts und Pennsylvania pflegen eine reife Golfkultur mit starker Beteiligung am Club- und Freizeitsport. Hohes Haushaltseinkommen in städtischen Zentren unterstützt die Nachfrage nach Premiumprodukten, insbesondere maßgeschneiderten und markengebundenen Puttern. Saisonale Einschränkungen begrenzen das ganzjährige Spiel, aber Indoor-Golfsimulatoren und Trainingszentren helfen, die Nachfrage aufrechtzuerhalten. Die Region profitiert auch von einem dichten Netzwerk von Golfhändlern und Country Clubs, die fortschrittliche Anpassungsdienste und Werbeveranstaltungen für Profis und Hobbyspieler gleichermaßen anbieten.
Mittlerer Westen
Der Mittlere Westen macht fast 18 % des Marktes aus, angeführt von golfzentrierten Staaten wie Illinois, Ohio und Michigan. Bekannt für die Ausrichtung von Amateur- und Hochschulturnieren, unterstützt die Region ein hohes Verkaufsvolumen von mittelklassigen und maßgeschneiderten Puttern. Golfer hier bevorzugen Blade- und Face-Balanced-Putter aufgrund ihrer Schlagstilpräferenz. Trotz einer kürzeren Spielsaison bleibt die Nachfrage aufgrund einer gut entwickelten Einzelhandelsinfrastruktur und Indoor-Trainingsmöglichkeiten stabil. Gemeinschaftsorientierte Clubs und Golfprogramme auf Universitätsebene spielen ebenfalls eine entscheidende Rolle bei der Produktexposition und wiederkehrenden Käufen, insbesondere bei jungen Spielern und Trainern.
Süden
Die südliche Region führt den US-Markt für Golf-Putter mit einem Anteil von über 34 % im Jahr 2024 an, angetrieben durch ganzjährige Golfbedingungen und eine hohe Platzdichte. Staaten wie Florida, Texas und Georgia dominieren aufgrund einer Mischung aus Tourismus, Ruhestandsgemeinschaften und professionellen Golfveranstaltungen. In der Region besteht eine starke Nachfrage in allen Preisklassen, von Einsteigerputtern bis hin zu Luxusmodellen. Warmes Wetter ermöglicht eine konstante Nutzung und höhere Ersatzzyklen. Die Präsenz von Golfakademien, Privatplätzen und OEM-Distributoren unterstützt die Innovationsübernahme, während Online-Direktvertriebskanäle im Vergleich zu nördlichen Märkten eine höhere Durchdringung aufweisen.
Westen
Der Westen der USA trägt etwa 26 % zum nationalen Markt bei, wobei allein Kalifornien einen bedeutenden Anteil ausmacht. Die vielfältige Golferbasis der Region umfasst Freizeitspieler, Jugendsegmente und Spitzensportler. Hohes verfügbares Einkommen und der Fokus auf Lifestyle-Sportarten treiben die Nachfrage nach Premiumputtern an, insbesondere solchen mit intelligenten Sensoren und Mehrmaterialkonstruktionen. Golftourismus in Arizona und Nevada trägt durch Pro-Shops und Resortläden zu den Verkäufen bei. Nachhaltigkeitsbewusste Käufer im Westen zeigen auch Interesse an umweltfreundlichen Materialien, was die Produktentwicklung beeinflusst. Online-Kanäle und D2C-Verkäufe sind besonders stark in Metropolzentren wie Los Angeles und San Francisco.
Segmentierungen des U.S. Golf Putters Marktes:
Nach Produkttyp
- Blade-Putter
- Mallet-Putter
- High-MOI / Perimeter-Gewichtete Putter
- Kundenspezifisch Angepasste Putter
- Gegengewichtete & Stabilitätsverbesserte Putter
Nach Material
- Edelstahl
- Aluminium
- Kohlefaser & Multi-Material
- Andere (Titan, Wolfram-Einsätze)
Nach Technologie
- Face-balanced vs Toe-hang
- Insert vs Gefräste Schlagfläche
- Verstellbare Gewichtssysteme
- Ausrichtungshilfen
- Intelligente / Sensorintegrierte Putter
Nach Preisklasse
- Economy
- Mittleres Preissegment
- Premium
- Tour-Level / Luxus
Nach Vertriebskanal
- Golf-Fachgeschäfte
- Pro-Shops & Country Clubs
- Sportartikel-Einzelhandelsketten
- Online Direktvertrieb an Verbraucher
- Online-Marktplätze
- OEM & Private-Label-Kanäle
Nach Endverbraucher
- Amateur- / Freizeitgolfer
- Professionelle / Turnierspieler
- Golfakademien & Trainingszentren
Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen

Wettbewerbslandschaft
Der U.S. Golf Putters Markt ist moderat konsolidiert, wobei fünf führende Marken im Jahr 2024 einen bedeutenden Anteil am Gesamtumsatz ausmachen. Scotty Cameron, TaylorMade Golf, Ping und Cobra Golf halten jeweils einen geschätzten Anteil von 18–20%, während Odyssey mit etwa 20% führt, unterstützt durch kontinuierliche Produktinnovationen und Empfehlungen von PGA Tour-Profis. Markenloyalität spielt eine große Rolle bei Kaufentscheidungen, insbesondere bei erfahrenen Golfern. Wettbewerbsstrategien drehen sich um Schlagflächentechnologie, MOI-Verbesserung, Ausrichtungshilfen und Anpassungsfunktionen. Spieler differenzieren sich auch, indem sie auf aufstrebende Golfersegmente abzielen und Direktvertriebskanäle nutzen. Produktentwicklungszyklen werden kürzer, da Marken jährlich verbesserte Modelle herausbringen, um relevant zu bleiben. Kooperationen mit Golftrainern und Profispielern tragen zur Glaubwürdigkeit bei, während Anpassungsdienste und KI-gesteuerte Anpassungen eingeführt werden, um einen Wettbewerbsvorteil zu erlangen. Der Markt bevorzugt Marken, die Präzisionsingenieurwesen, Markenprestige und fortschrittliche Personalisierung kombinieren, um das Vertrauen der Nutzer zu erhalten und Premiumpreise zu rechtfertigen.
Schlüsselspieler-Analyse
- Odyssey
- Scotty Cameron
- TaylorMade Golf
- Ping
- Cobra Golf
Aktuelle Entwicklungen
- Im August 2025 kündigte PXG die Einführung seiner neuesten High-MOI-Mallet-Putter in Scottsdale, Arizona, an, die auf den nordamerikanischen Golfputter-Markt abzielen. Diese neuen Putter bieten erweiterte Anpassungsoptionen und Leistungsverbesserungen, die sowohl für Amateur- als auch für Profispieler entwickelt wurden und die anhaltende Nachfrage nach innovativer Technologie und erstklassiger Qualität im Golfequipment widerspiegeln.
- Im August 2025 brachte Breakthrough Golf Technology den Paradox-Putter auf den Markt, ein Null-Drehmoment-Modell, das mit der Swing Balance Technology entwickelt wurde, um die Distanzkontrolle zu verbessern. Der Paradox zeigte einen 20% schnelleren echten Roll und verfehlte Putts, die im Test 10% näher am Loch endeten, und wird sowohl in Blade- als auch in Fang-Designs mit einstellbaren Loft- und Lie-Optionen angeboten.
- Im Juli 2025 erlebte L.A.B. Golf eine bedeutende Entwicklung mit einer Übernahme im Wert von 200 Millionen Dollar durch L. Catterton, eine von LVMH unterstützte Private-Equity-Firma. Diese Übernahme soll die Marktpräsenz und Produktentwicklungskapazitäten von L.A.B. Golf verbessern. Bekannt für seine innovativen Putter, die das Drehmoment während des Puttens minimieren, kombiniert L.A.B. Golf traditionelle Designs mit fortschrittlicher Technologie wie ihrem LINK.1 Custom Putter, der Stabilität und Genauigkeit fördert.
- Im März 2023 diversifiziert Straumann sein Angebot durch die Übernahme der GalvoSurge Dental AG, eines Schweizer Herstellers von Medizinprodukten, um die Behandlung von Periimplantitis anzugehen. Das Galvo Surge-Gerät wird ab Juni 2023 auf dem europäischen Markt erhältlich sein und ist mit verschiedenen Zahnimplantatsystemen kompatibel, was seine branchenweite Nutzbarkeit erhöht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Material, Technologie, Preisspanne, Vertriebskanal, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Jugend-Golfprogramme und schulische Ausbildungsinitiativen werden das Segment der Anfänger erweitern.
- Professionelle Empfehlungen werden weiterhin die Markenwahl beeinflussen und das Wachstum des Premiumsegments prägen.
- Indoor-Golfsimulatoren und technologiegestützte Trainingshilfen werden das Experimentieren mit Puttern und deren Kauf fördern.
- Künstliche Intelligenz wird die Genauigkeit des Putterdesigns und die Dienstleistungen zur individuellen Anpassung verbessern.
- Die direkte Integration von Sensoren mit Golf-Apps wird zur Leistungsüberwachung an Beliebtheit gewinnen.
- Online-Produktvergleichstools werden das Kaufverhalten beeinflussen und die D2C-Konversionen erhöhen.
- Abonnementbasierte Ausrüstungsproben könnten entstehen, insbesondere in trainingsorientierten Verbrauchersegmenten.
- Multimaterial-Designs mit Kohlenstoff, Wolfram und Aluminium werden mehr zum Mainstream.
- Spieler werden nach Puttern mit verbesserten Ausrichtungstechnologien für Genauigkeit und Vertrauen suchen.
- Hersteller werden sich auf Innovationen bei leichten Schäften konzentrieren, um die Schlagkonsistenz zu unterstützen und Ermüdung zu reduzieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Golf-Putter in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Golfputter in den USA zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment der Golf-Putter in den USA hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Marktes für Golf-Putter antreiben?
Wer sind die führenden Unternehmen auf dem US-Markt für Golfputter?
Welche Region hatte 2024 den größten Anteil am Markt für Golfputter in den USA?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für Golfputter Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für Golfputter Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,330.06 million → 2032: USD 1,843.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für Golfputter Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für Golfputter Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für Golfputter Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für Golfputter Market Drivers
- 3.3 US-Markt für Golfputter Market Restraints & Challenges
- 3.4 US-Markt für Golfputter Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für Golfputter Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für Golfputter Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für Golfputter category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für Golfputter Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für Golfputter Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für Golfputter market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für Golfputter Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für Golfputter Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für Golfputter Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für Golfputter (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für Golfputter Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für Golfputter Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für Golfputter Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für Golfputter Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für Golfputter Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für Golfputter Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für Golfputter Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für Golfputter Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für Golfputter Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
