
Marktübersicht
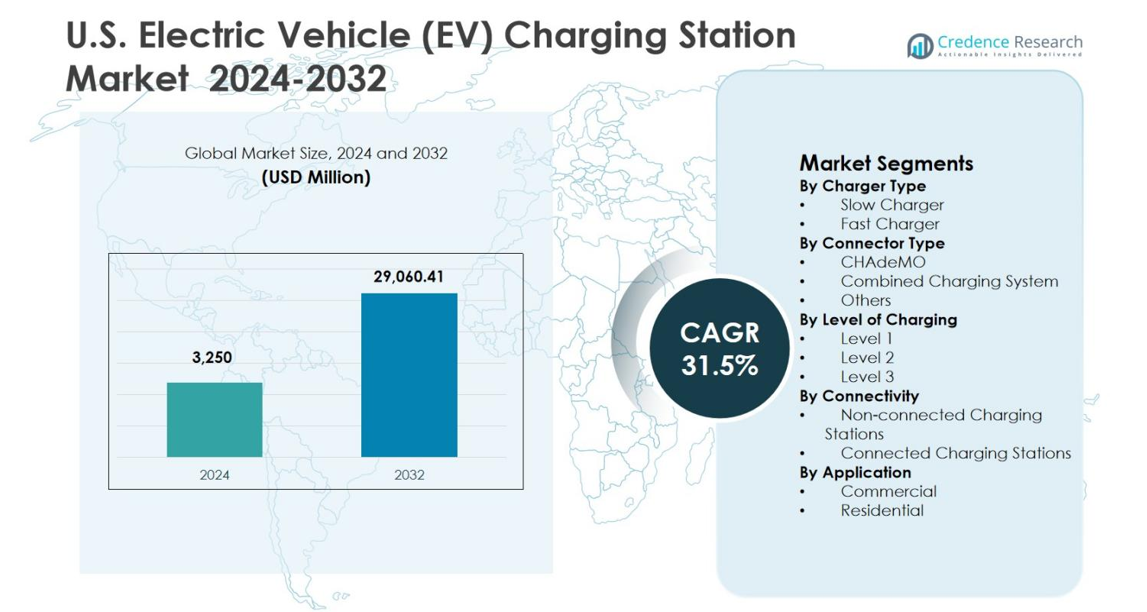
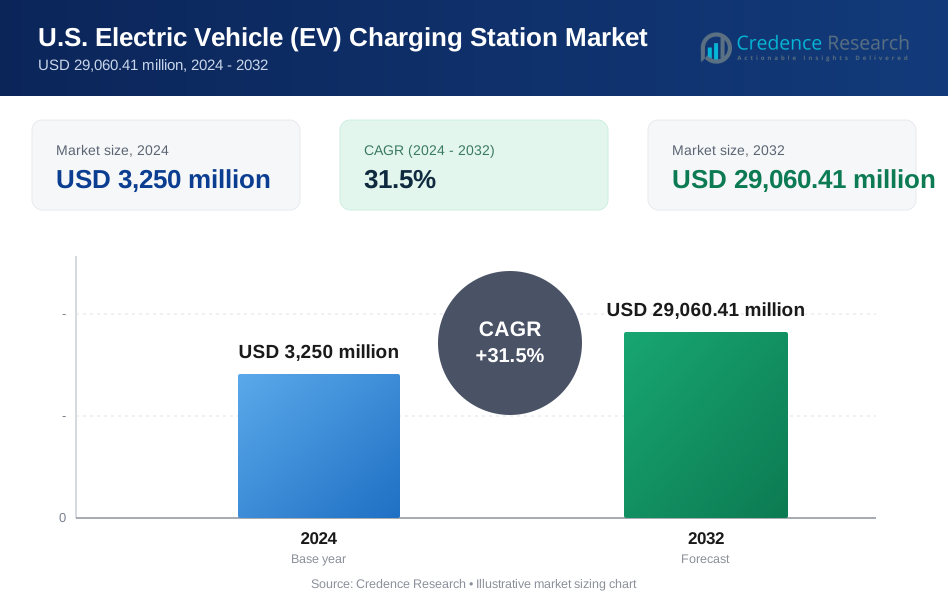
Der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA wurde 2024 auf 3.250 Millionen USD geschätzt und soll bis 2032 29.060,41 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 31,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Ladestationen für Elektrofahrzeuge (EV) in den USA 2024 | USD 3.250 Millionen |
| Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA, CAGR | 31,5 % |
| Marktgröße für Ladestationen für Elektrofahrzeuge (EV) in den USA 2032 | USD 29.060,41 Millionen |
Der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA wird durch die starke Präsenz führender Akteure wie ChargePoint, Inc., Tesla, Inc., ABB Ltd., bp pulse, General Electric Company, Delta Electronics, Inc., EVgo, Blink Charging, SemaConnect und Webasto Group geprägt, die sich aktiv auf Netzausbau, Schnellladebereitstellung und softwaregestützte Ladelösungen konzentrieren. Diese Unternehmen investieren in öffentliche, kommerzielle und flottenorientierte Infrastruktur, um die Zugänglichkeit und Zuverlässigkeit des Ladens landesweit zu verbessern. Regional dominierte die Westregion den Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA mit einem Marktanteil von 38,7 % im Jahr 2024, angetrieben durch hohe EV-Adoption, unterstützende saubere Energiepolitik und dichte Ladenetze in Staaten wie Kalifornien, Washington und Oregon, was sie als Hauptwachstumsmotor des Marktes positioniert.
Markteinblicke
- Bewertet mit 3.250 Millionen USD im Jahr 2024, wird der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA voraussichtlich 29.060,41 Millionen USD bis 2032 erreichen, mit einer CAGR von 31,5 % im Prognosezeitraum.
- Das Marktwachstum wird durch die beschleunigte Einführung von Elektrofahrzeugen, starke Anreize auf Bundes- und Landesebene und steigende Investitionen in öffentliche, private und Arbeitsplatz-Ladeinfrastruktur angetrieben.
- Bereitstellungstrends heben Schnellladegeräte als dominierendes Segment mit einem Anteil von 2 % hervor, während das Kombinierte Ladesystem bei den Steckertypen mit einem Anteil von 58,6 % führt und das Level 2 Laden einen Anteil von 46,9 % im Jahr 2024 ausmacht.
- Branchendynamiken werden durch Netzausbau und Technologie-Upgrades von ChargePoint, Tesla, ABB, bp pulse, GE, Delta Electronics, EVgo, Blink Charging, SemaConnect und Webasto Group geprägt.
- Regional führte der Westen mit einem Anteil von 7 % im Jahr 2024, gefolgt vom Süden mit 22,7 %, dem Nordosten mit 21,4 % und dem Mittleren Westen mit 17,2 %, was die ungleiche Infrastrukturreife in den USA widerspiegelt.
Marktsegmentierungsanalyse:
Nach Ladegerätetyp:
Der US-amerikanische Markt für Ladestationen für Elektrofahrzeuge (EV) wird nach Ladetyp vom Segment Schnellladegerät angeführt, das 2024 einen Marktanteil von 64,2 % ausmachte. Dies ist auf die steigende Nachfrage nach verkürzten Ladezeiten und die Erweiterung von Schnellladekorridoren auf Autobahnen und in Städten zurückzuführen. Schnellladegeräte werden zunehmend an kommerziellen Standorten, Flottendepots und öffentlichen Ladestationen eingesetzt, um Langstreckenreisen und eine hohe Fahrzeugnutzung zu unterstützen. Die zunehmende Einführung von DC-Schnellladung durch OEMs, die steigende staatliche Infrastrukturfinanzierung und die starke Präferenz der Verbraucher für Komfort stärken weiterhin die Dominanz des Schnellladegerätesegments.
- Zum Beispiel hat Amazon mehrere große US-Lieferstationen mit 70 oder mehr Ladepunkten ausgestattet, um über 100 elektrische Rivian-Transporter zu unterstützen. Dabei werden Level-2-Einheiten mit strategisch platzierten DC-Schnellladegeräten kombiniert, sodass die Transporter zwischen den Mehrschicht-Lieferzyklen in etwa 30 Minuten bis zu 80 % Ladung wiederherstellen können.
Nach Steckertyp:
Nach Steckertyp dominierte das Segment Combined Charging System (CCS) den US-amerikanischen Markt für Ladestationen für Elektrofahrzeuge (EV) mit einem Marktanteil von 58,6 % im Jahr 2024. Dies wird durch seine breite Kompatibilität mit großen nordamerikanischen und europäischen EV-Herstellern unterstützt. CCS ermöglicht sowohl AC- als auch DC-Ladung über einen einzigen Stecker, was es zu einem bevorzugten Standard für öffentliche und kommerzielle Ladeinstallationen macht. Die Dominanz von CCS wird weiter durch regulatorische Angleichung, Standardisierungsstrategien der Automobilhersteller und den großflächigen Einsatz durch Betreiber von Ladenetzwerken vorangetrieben, was Interoperabilität, Skalierbarkeit und langfristige Infrastrukturzuverlässigkeit auf dem US-Markt sicherstellt.
- Zum Beispiel setzt ChargePoint CCS-kompatible Express Plus-Stationen mit bis zu 500 kW an 125 NEVI-finanzierten Standorten ein, einschließlich der jüngsten Eröffnungen an der Interstate 95 in Rhode Island.
Nach Ladelevel:
Basierend auf dem Ladelevel hielten Level-2-Ladestationen die dominierende Position auf dem US-amerikanischen Markt für Ladestationen für Elektrofahrzeuge (EV) und erreichten 2024 einen Marktanteil von 46,9 %. Diese Dominanz ist auf die weitverbreitete Installation in Wohnanlagen, Arbeitsplätzen, Einkaufszentren und öffentlichen Parkeinrichtungen zurückzuführen. Level-2-Ladegeräte bieten eine ausgewogene Kombination aus moderater Ladegeschwindigkeit, Kosteneffizienz und einfacher Installation im Vergleich zu Level-3-Systemen. Staatliche Anreize, Versorgungsprogramme und die zunehmende Akzeptanz in Mehrfamilienhäusern treiben das anhaltende Wachstum des Level-2-Segments weiter voran.
Wichtige Wachstumstreiber
Schnelles Wachstum bei der Einführung von Elektrofahrzeugen
Der US-amerikanische Markt für Ladestationen für Elektrofahrzeuge (EV) wird stark durch die beschleunigte Einführung von Elektrofahrzeugen in den Bereichen Personen-, Nutz- und Flottenfahrzeuge angetrieben. Das steigende Verbraucherbewusstsein für Umweltverträglichkeit, sinkende Batteriekosten und die zunehmende Verfügbarkeit von EV-Modellen fördern eine höhere Fahrzeugdurchdringung. Mit zunehmendem EV-Besitz steigt der Bedarf an zuverlässiger und zugänglicher Ladeinfrastruktur in Wohn-, Arbeits- und öffentlichen Bereichen. Dieser anhaltende Anstieg des EV-Bestands treibt direkt den großflächigen Einsatz von Ladestationen zur Unterstützung des täglichen Pendelverkehrs, von Langstreckenreisen und kommerziellen Flottenoperationen an.
- Zum Beispiel betreibt Tesla 2.892 Supercharger-Stationen mit 34.980 DC-Schnellladeanschlüssen in den USA, die eine Hochgeschwindigkeitsabdeckung auf Autobahnen und in städtischen Gebieten bieten und damit Langstrecken- und Intercity-EV-Reisen unterstützen.
Starke staatliche Unterstützung und Infrastrukturfinanzierung
Initiativen auf Bundes- und Landesebene spielen eine entscheidende Rolle bei der Förderung des Marktes für Ladestationen für Elektrofahrzeuge (EV) in den USA. Programme wie öffentliche Infrastrukturzuschüsse, Steuergutschriften und von Versorgungsunternehmen unterstützte Anreize beschleunigen die Installation von Ladestationen im ganzen Land. Politische Rahmenbedingungen, die auf die Reduzierung von Kohlenstoffemissionen und die Förderung sauberer Verkehrsmittel abzielen, haben das Investitionsvertrauen bei privaten Akteuren gestärkt. Darüber hinaus treibt die für die Elektrifizierung von Autobahnkorridoren und benachteiligte Gemeinden bereitgestellte Finanzierung den weit verbreiteten Einsatz voran, gewährleistet einen gerechten Zugang zur Ladeinfrastruktur und unterstützt die langfristige Marktexpansion.
- Zum Beispiel erlaubt der Bundeszuschuss für alternative Kraftstofffahrzeug-Tankstellen (30C) nun Unternehmen und steuerbefreiten Einrichtungen, bis zu 30 Prozent der förderfähigen Kosten für EV-Ladeprojekte geltend zu machen, begrenzt auf 100.000 Dollar pro Ladeanschluss in qualifizierten einkommensschwachen oder nicht städtischen Zensusgebieten, was die Wirtschaftlichkeit privater Investitionen in öffentliche oder Arbeitsplatzladestationen erheblich verbessert.
Erweiterung von kommerziellen und Flotten-Ladenetzwerken
Die rasche Elektrifizierung kommerzieller Flotten, einschließlich Logistik, Ride-Hailing, öffentlicher Verkehrsmittel und Lieferdienste, ist ein wichtiger Wachstumsmotor für den Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA. Flottenbetreiber benötigen hochkapazitive, zuverlässige und schnelle Ladelösungen, um die Betriebseffizienz aufrechtzuerhalten und Ausfallzeiten zu minimieren. Diese Nachfrage treibt Investitionen in depotbasierte und leistungsstarke öffentliche Ladenetzwerke an. Partnerschaften zwischen Ladeanbietern, Flottenbetreibern und Energieunternehmen stärken die Skalierbarkeit der Infrastruktur und fördern ein nachhaltiges Marktwachstum.
Wichtige Trends & Chancen
Einsatz von Hochleistungs- und Ultra-Schnellladetechnologien
Der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA verzeichnet einen starken Trend zu Hochleistungs- und Ultra-Schnellladelösungen. Ladeanbieter installieren zunehmend Level-3- und DC-Schnellladegeräte, um den Verbrauchererwartungen nach kürzeren Ladezeiten gerecht zu werden. Dieser Trend schafft Chancen für Technologieanbieter, die fortschrittliche Leistungselektronik, Wärmemanagement und Netzwerkintegrationslösungen anbieten. Hochleistungs-Ladezentren entlang von Autobahnen und in städtischen Zentren verbessern den Benutzerkomfort und erschließen neue Einnahmequellen für Netzbetreiber.
- Zum Beispiel hat EVgo mit der Pilot Company und General Motors zusammengearbeitet, um bis Mitte 2025 über 200 Standorte mit 350 kW DC-Schnellladegeräten in fast 40 Bundesstaaten zu errichten, wobei mehr als 850 Stellplätze jetzt an Pilot- und Flying-J-Reisezentren entlang der Interstate-Autobahnen in Betrieb sind.
Integration von erneuerbaren Energien und intelligenten Ladelösungen
Die Integration erneuerbarer Energiequellen und intelligenter Ladetechnologien bietet erhebliche Chancen im Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA. Ladestationen werden zunehmend mit Solarenergie, Batteriespeichern und Energiemanagementsystemen kombiniert, um die Netzbelastung und Betriebskosten zu reduzieren. Intelligente Ladesoftware ermöglicht Lastenausgleich, dynamische Preisgestaltung und Teilnahme an der Nachfrageantwort. Diese Fortschritte verbessern die Netzresilienz, unterstützen Nachhaltigkeitsziele und schaffen Mehrwertdienste für Versorgungsunternehmen, Unternehmen und Endnutzer.
- Zum Beispiel setzt das EV ARC™-System von Envision Solar netzunabhängige solarbetriebene Ladestationen in den USA und Kanada in Zusammenarbeit mit ChargePoint ein. Die patentierte EnvisionTrak™-Technologie verfolgt die Sonne, um 18-25 % mehr Strom als feste Arrays zu erzeugen, was bis zu 150 Meilen tägliches EV-Fahren mit gespeicherter Energie für die nächtliche Nutzung ermöglicht.
Wichtige Herausforderungen
Hohe Installations- und Netzaufrüstungskosten
Hohe anfängliche Installationskosten bleiben eine große Herausforderung für den US-Markt für Elektrofahrzeug-Ladestationen. Ausgaben im Zusammenhang mit Grundstückserwerb, elektrischen Aufrüstungen, Genehmigungen und Netzanschluss erhöhen die Projektzeitpläne und Kapitalanforderungen erheblich. Schnell- und Ultraschnellladestationen erfordern eine erhebliche Leistungskapazität, was oft Transformatoraufrüstungen und Koordination mit Versorgungsunternehmen notwendig macht. Diese finanziellen und logistischen Hürden können die Bereitstellung verlangsamen, insbesondere in ländlichen Gebieten und kleinen Gewerbestandorten mit begrenzter Infrastrukturbereitschaft.
Netzkapazitätsbeschränkungen und Betriebssicherheit
Netzkapazitätsbeschränkungen und Betriebssicherheitsprobleme stellen Herausforderungen für den US-Markt für Elektrofahrzeug-Ladestationen dar. Der schnelle Ausbau von Ladenetzwerken erhöht die Nachfrage auf lokale Verteilungssysteme, was zu Staus und Spannungsinstabilität in bestimmten Regionen führt. Inkonsistente Betriebszeiten, Wartungsanforderungen und Interoperabilitätsprobleme beeinflussen ebenfalls die Benutzererfahrung. Die Bewältigung dieser Herausforderungen erfordert eine koordinierte Planung zwischen Versorgungsunternehmen, Ladebetreibern und Regulierungsbehörden, um eine zuverlässige Stromversorgung, Standardisierung und langfristige Infrastrukturresilienz sicherzustellen.
Regionale Analyse
Westen
Der US-Markt für Elektrofahrzeug-Ladestationen in der Westregion hielt 2024 einen Marktanteil von 38,7 %, unterstützt durch starke EV-Akzeptanz, fortschrittliche saubere Energiepolitik und dichte Ladeinfrastruktur in Bundesstaaten wie Kalifornien, Washington und Oregon. Hohe Verbraucherbewusstsein, Null-Emissions-Mandate und umfangreiche öffentliche-private Investitionen treiben weiterhin die Bereitstellung von Ladestationen voran. Die Region profitiert von weit verbreiteten Schnellladenetzwerken, starker Beteiligung von Versorgungsunternehmen und früher Einführung von Smart-Charging-Technologien, was ihre Führungsposition stärkt und den Übergang zu elektrifizierten Transportsystemen beschleunigt.
Nordosten
Der Nordosten machte 2024 einen Marktanteil von 21,4 % im US-Markt für Elektrofahrzeug-Ladestationen aus, angetrieben durch urbane Dichte, staatliche Klima-Initiativen und wachsende Elektrifizierung des öffentlichen Verkehrs. Bundesstaaten wie New York und Massachusetts fördern aktiv die EV-Akzeptanz durch Anreize und Infrastrukturfinanzierung. Die hohe Konzentration von Mehrfamilienhäusern unterstützt die Nachfrage nach Level-2- und öffentlichen Ladelösungen. Die Erweiterung von Ladeprogrammen am Arbeitsplatz und kommunale Investitionen stärken weiterhin die Ladezugänglichkeit in städtischen und vorstädtischen Gebieten.
Mittlerer Westen
Die Region Mittlerer Westen erlangte 2024 einen Marktanteil von 17,2 % im US-Markt für Elektrofahrzeug-Ladestationen, unterstützt durch zunehmende EV-Akzeptanz, die Präsenz der Automobilproduktion und die Erweiterung von Interstate-Ladekorridoren. Bundesstaaten wie Michigan, Illinois und Ohio investieren in Schnellladenetzwerke auf Autobahnen, um Langstreckenreisen und regionale Konnektivität zu unterstützen. Von Versorgungsunternehmen geführte Infrastrukturprogramme und die wachsende Elektrifizierung kommerzieller Flotten tragen zu einem stetigen Marktwachstum bei. Die Region profitiert auch von steigenden Investitionen in die ladeinfrastrukturbezogene Produktion.
Süden
Der Süden hielt 2024 einen Marktanteil von 22,7% im US-amerikanischen Markt für Ladestationen für Elektrofahrzeuge (EV), angetrieben durch die steigende EV-Akzeptanz, städtische Expansion und wachsende Investitionen in die öffentliche Ladeinfrastruktur. Staaten wie Texas, Florida und Georgia erleben eine rasche Einführung von Schnell- und Level-2-Ladestationen in Einkaufszentren, Arbeitsplätzen und Wohngebieten. Günstiges Wirtschaftswachstum, expandierende Logistikflotten und Initiativen zur Modernisierung von Versorgungsunternehmen verbessern weiterhin den Zugang zu Ladestationen und unterstützen die starke Marktdynamik im Süden der Vereinigten Staaten.
Marktsegmentierungen:
Nach Ladetyp
- Langsamlader
- Schnelllader
Nach Steckertyp
- CHAdeMO
- Kombiniertes Ladesystem
- Andere
Nach Ladeebene
- Level 1
- Level 2
- Level 3
Nach Konnektivität
- Nicht verbundene Ladestationen
- Verbundene Ladestationen
Nach Anwendung
- Gewerblich
- Wohnbereich
Nach Geografie
- Westen
- Nordosten
- Mittlerer Westen
- Süden
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des US-amerikanischen Marktes für Ladestationen für Elektrofahrzeuge (EV) hebt die starke Präsenz wichtiger Akteure wie ChargePoint, Inc., Tesla, Inc., ABB Ltd., bp pulse, General Electric Company, Delta Electronics, Inc., EVgo, Blink Charging, SemaConnect und Webasto Group hervor. Der Markt ist gekennzeichnet durch eine rasche Netzerweiterung, technologische Differenzierung und strategische Kooperationen, die darauf abzielen, die geografische Abdeckung und die Ladegeschwindigkeitsfähigkeiten zu stärken. Führende Unternehmen konzentrieren sich auf die Bereitstellung von Schnell- und Ultraschnelllade-Lösungen, die Verbesserung von Softwareplattformen und die Integration intelligenter Energiemanagementsysteme. Partnerschaften mit Versorgungsunternehmen, Flottenbetreibern und Einzelhandelsketten spielen eine entscheidende Rolle bei der Verbesserung der Zugänglichkeit und Auslastungsraten. Kontinuierliche Investitionen in Interoperabilität, Zuverlässigkeit und Benutzererfahrung prägen den Wettbewerb, während Fusionen, Übernahmen und langfristige Dienstleistungsverträge es den Akteuren ermöglichen, ihre Aktivitäten zu skalieren und eine starke Positionierung in einem zunehmend infrastrukturintensiven Markt beizubehalten.
Schlüsselspieler-Analyse
- ABB Ltd.
- SemaConnect Inc.
- Delta Electronics, Inc.
- Tesla, Inc.
- bp pulse
- General Electric Company
- Webasto Gruppe
- ChargePoint, Inc.
- ClipperCreek, Inc.
- Leviton Manufacturing Co., Inc.
Jüngste Entwicklungen
- Im Dezember 2025 ging EVgo Inc. eine Partnerschaft mit der Miller Electric Company ein, um mehr als 40 % seiner Ladestationen mit im Inland hergestellten vorgefertigten modularen Skids zu betreiben, was die Installationen beschleunigt und die Kosten senkt.
- Im November 2025 erwarb Jolt das 3.000 EV-Ladenetzwerk von Volta in den USA von Shell, um seine Aktivitäten auszubauen.
- Im April 2025 kündigte ChargePoint eine neue Produktarchitektur für AC Level 2-Ladestationen an, die bidirektionales Laden und Geschwindigkeiten bis zu doppelt so hoch wie die üblichen Raten bietet, wobei nordamerikanische Modelle bis Ende 2025 verfügbar sein sollen.
- Im Mai 2025 schlossen Eaton und ChargePoint eine Partnerschaft zur Integration von EV-Ladestationen mit Infrastrukturlösungen, um gemeinsam bidirektionale und V2X-Technologien für den Einsatz in den USA zu entwickeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Ladertyp, Steckertyp, Ladelevel, Konnektivität, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA wird weiterhin schnell wachsen, unterstützt durch das anhaltende Wachstum der Elektrofahrzeugakzeptanz in allen Fahrzeugsegmenten.
- Öffentliche und private Investitionen werden den landesweiten Ausbau der Ladeinfrastruktur beschleunigen, insbesondere entlang von Autobahnen und in städtischen Zentren.
- Schnell- und Ultraschnellladestationen werden eine breitere Akzeptanz finden, um der Verbrauchernachfrage nach verkürzten Ladezeiten gerecht zu werden.
- Installationen von Ladeeinrichtungen in Wohn- und Arbeitsstätten werden mit steigendem EV-Besitz in Mehrfamilienhäusern und Gewerbegebäuden zunehmen.
- Die Elektrifizierung von Flotten wird die Nachfrage nach Hochkapazitäts- und Depot-basierten Ladelösungen antreiben.
- Intelligentes Laden und softwaregesteuertes Energiemanagement werden die Netzwerkeffizienz und Netzstabilität verbessern.
- Die Integration erneuerbarer Energien und Energiespeicherung mit Ladestationen wird die Nachhaltigkeitsziele unterstützen.
- Standardisierung und Interoperabilität von Steckern und Bezahlsystemen werden das Benutzererlebnis verbessern.
- Die Beteiligung von Versorgungsunternehmen und Initiativen zur Netzmodernisierung werden die Zuverlässigkeit und Skalierbarkeit der Ladestationen stärken.
- Strategische Partnerschaften und Konsolidierungen unter Ladeanbietern werden die langfristige Marktstruktur prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Ladestationen für Elektrofahrzeuge (EV) in den USA zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Arten von EV-Ladestationen dominieren derzeit den US-Markt?
Wie wird das Bipartisan Infrastructure Law das Wachstum des Marktes für Elektrofahrzeug-Ladestationen in den USA beeinflussen?
Wer sind die führenden Unternehmen im US-Markt für Ladestationen für Elektrofahrzeuge (EV)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,250 million → 2032: USD 29,060.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Drivers
- 3.3 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Restraints & Challenges
- 3.4 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Markt für Ladestationen für Elektrofahrzeuge (EV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Markt für Ladestationen für Elektrofahrzeuge (EV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Markt für Ladestationen für Elektrofahrzeuge (EV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Markt für Ladestationen für Elektrofahrzeuge (EV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Markt für Ladestationen für Elektrofahrzeuge (EV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Markt für Ladestationen für Elektrofahrzeuge (EV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Markt für Ladestationen für Elektrofahrzeuge (EV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Markt für Ladestationen für Elektrofahrzeuge (EV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
