
Marktübersicht:
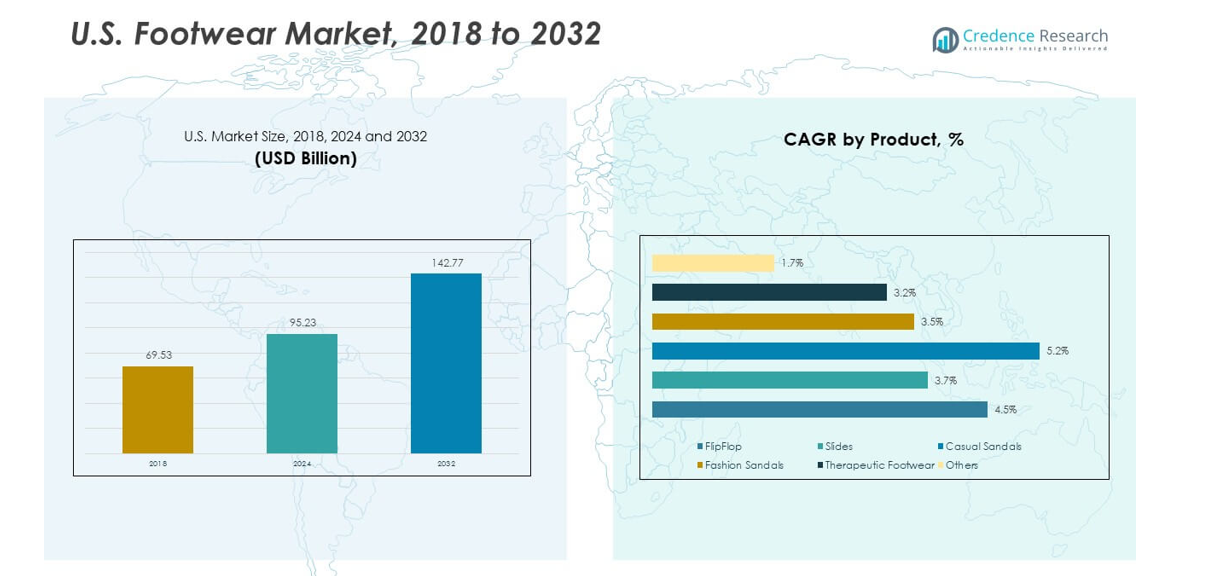
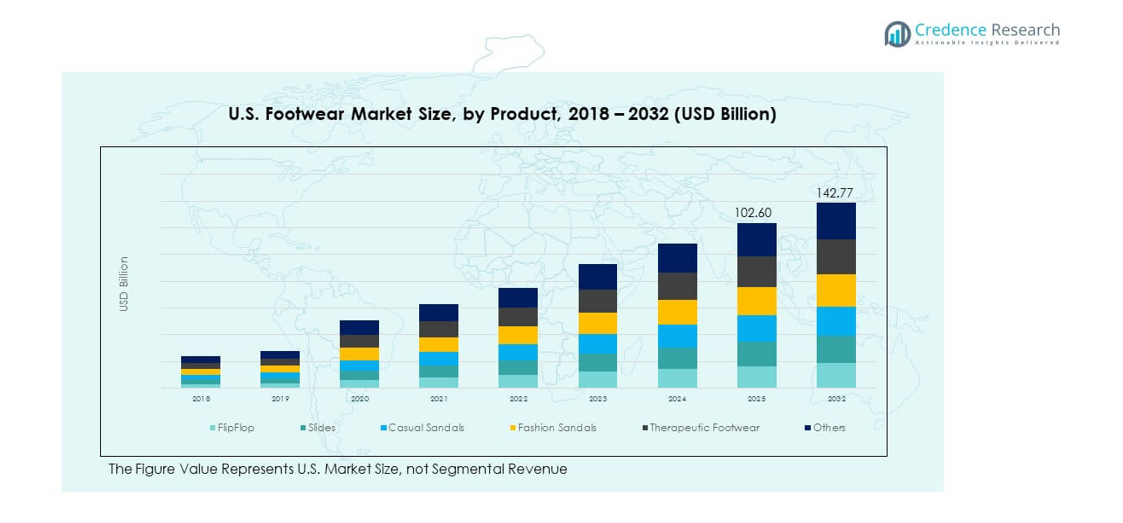
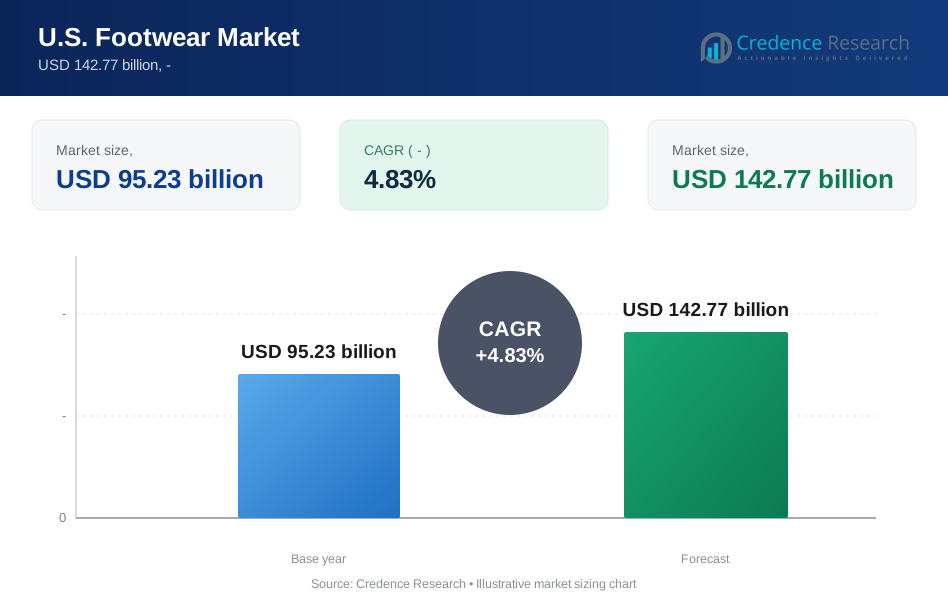
Der US-amerikanische Schuhmarkt wurde 2018 auf 69,53 Milliarden USD geschätzt und soll bis 2024 auf 95,23 Milliarden USD und bis 2032 auf 142,77 Milliarden USD anwachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,83 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| US-Schuhmarktgröße 2024 | 95,23 Milliarden USD |
| US-Schuhmarkt, CAGR | 4,83% |
| US-Schuhmarktgröße 2032 | 142,77 Milliarden USD |
Der US-amerikanische Schuhmarkt wächst aufgrund starker Verbraucherausgaben und Lebensstiländerungen. Aktive Lebensstile erhöhen die Nachfrage nach Sport- und Freizeitschuhen. Sportteilnahme und Fitnesstrends unterstützen ein stetiges Volumenwachstum. Modezyklen treiben häufigen Produktaustausch in allen Altersgruppen an. Marken investieren in Komforttechnologien und nachhaltige Materialien. E-Commerce erweitert den Produktzugang und die Markenpräsenz landesweit. Direktvertriebskanäle verbessern die Margen und die Kundenbindung. Prominente Empfehlungen beeinflussen Kaufentscheidungen. Saisonale Nachfragemuster unterstützen konsistente Verkäufe in allen Kategorien.
Der US-amerikanische Schuhmarkt zeigt starke regionale Unterschiede je nach Bevölkerung und Einkommen. Der Westen und Nordosten führen aufgrund von Modefokus und städtischer Dichte. Kalifornien treibt die Nachfrage durch Sport-, Outdoor- und Lifestyle-Schuhe an. Der Nordosten profitiert von der Übernahme von Premium- und Designermarken. Der Mittlere Westen zeigt stabile Nachfrage, die mit den Ausgabemustern von Familien verbunden ist. Südliche Staaten wachsen schneller aufgrund von Bevölkerungszuwächsen. Texas und Florida gewinnen an Bedeutung durch städtische Expansion. Klimatische Vielfalt unterstützt breite Produktmischungen in allen Regionen.
Markteinblicke:
- Der US-Schuhmarkt wuchs von 69,53 Milliarden USD im Jahr 2018 auf 95,23 Milliarden USD im Jahr 2024 und soll bis 2032 142,77 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,83 % aufgrund einer stabilen Ersatznachfrage, Lebensstiländerungen und starker Markenpenetration.
- Der Westen führt mit einem Anteil von etwa 34 %, angetrieben durch Sportkultur, Outdoor-Lebensstile und die Akzeptanz von Premium-Marken, gefolgt vom Süden mit fast 30 %, unterstützt durch Bevölkerungswachstum und Nachfrage nach warmem Klima, während der Nordosten aufgrund der städtischen Dichte und höherer modeorientierter Ausgaben etwa 22 % hält.
- Der Süden sticht als die am schnellsten wachsende Region mit einem Anteil von fast 30 % hervor, unterstützt durch starke Migration nach Texas und Florida, wachsende städtische Zentren und steigende Nachfrage nach lässigen und Sandalen-Schuhformaten.
- Nach Produkttyp machen lässige Sandalen mit etwa 32 % den größten Anteil aus, gefolgt von Slides mit etwa 24 %, was die starke Nachfrage nach alltäglichem Komfort, einfacher Tragbarkeit und vielseitig einsetzbarem Schuhwerk über alle Altersgruppen hinweg widerspiegelt.
- Mode-Sandalen und therapeutische Schuhe zusammen repräsentieren fast 30 % des Marktes, wobei Mode-Sandalen mit etwa 18 % durch Stilauffrischungszyklen und therapeutische Schuhe mit etwa 12 % durch alternde Verbraucher und Bewusstsein für Fußgesundheit unterstützt werden.
Markttreiber:
Steigender Verbraucherfokus auf Komfort, Leistung und Vielseitigkeit im täglichen Gebrauch
Der US-Schuhmarkt profitiert von einer starken Nachfrage nach komfortorientierten Produkten, die langen täglichen Gebrauch bei Arbeit und Freizeit unterstützen. Verbraucher priorisieren Dämpfung, Fußgewölbeunterstützung und leichte Konstruktion bei Kaufentscheidungen. Sportlich inspirierte Schuhe finden über sportliche Aktivitäten hinaus in alltäglichen Routinen Anklang. Marken investieren in ergonomisches Design, um Fußgesundheitsbedenken über alle Altersgruppen hinweg zu adressieren. Lebensstiländerungen erhöhen die Präferenz für lässige und hybride Schuhstile. Produktkomfort unterstützt wiederholte Käufe über Kategorien hinweg. Dieser Fokus stärkt die langfristige Markentreue landesweit.
- Zum Beispiel integriert Skechers Arch Fit-Einlegesohlen, die aus mehr als 120.000 Fußscans entwickelt wurden, die über 20 Jahre gesammelt wurden. Lebensstiländerungen erhöhen die Präferenz für lässige und hybride Schuhstile. Produktkomfort unterstützt wiederholte Käufe über Kategorien hinweg.
Erweiterung der Sport-, Fitness- und Outdoor-Teilnahme über alle Altersgruppen hinweg
Der US-Schuhmarkt gewinnt an Dynamik durch steigende Teilnahme an Sport- und Fitnessaktivitäten. Lauf-, Trainings- und Gehgewohnheiten erhöhen die Nachfrage nach leistungsorientiertem Schuhwerk. Outdoor-Aktivitäten unterstützen die stetige Aufnahme von Trail- und Wanderschuhen. Schulen und Hochschulen sorgen für einen konstanten Verbrauch von Sportschuhen. Eltern priorisieren langlebige Schuhe für Jugend-Sportprogramme. Produktinnovationen konzentrieren sich auf Grip, Stabilität und Materialstärke. Leistungsglaubwürdigkeit beeinflusst das Vertrauen der Verbraucher und die Markenauswahl.
- Zum Beispiel berichtet Brooks, dass seine DNA Loft Zwischensohlentechnologie den Druck auf die Gelenke verringert, indem sie die Aufprallkräfte gleichmäßiger über den Fuß verteilt. Outdoor-Aktivitäten unterstützen die stetige Nachfrage nach Trail- und Wanderschuhen.
Wachstum von E-Commerce und Direktvertriebsstrategien
Der US-Schuhmarkt expandiert durch die starke Nutzung digitaler Vertriebskanäle. Online-Plattformen erweitern den Zugang zu Marken und Produktangeboten landesweit. Direktvertriebsstrategien verbessern die Preiskontrolle und die Nutzung von Kundendaten. Virtuelle Anprobetools unterstützen fundierte Kaufentscheidungen. Schnelle Lieferung verbessert die Kundenzufriedenheit und Wiederholungskäufe. Marken reduzieren die Abhängigkeit von physischen Einzelhandelsnetzwerken. Digitale Reichweite unterstützt schnelle Produkteinführungen und limitierte Kollektionen.
Einfluss von Modezyklen und markengeführten Produktaktualisierungsstrategien
Der US-Schuhmarkt reagiert stark auf schnelle Modezyklen und häufige Designaktualisierungen. Saisonale Trends fördern den Produktaustausch über alle demografischen Gruppen hinweg. Markenkollaborationen schaffen Dringlichkeit und Premium-Appeal. Prominentenempfehlungen beeinflussen das Kaufverhalten in städtischen Märkten. Soziale Medien beschleunigen das Trendbewusstsein und die Akzeptanz. Designaktualisierungsstrategien halten das Verbraucherinteresse in allen Kategorien aufrecht. Stilgetriebene Nachfrage stärkt die Markenunterscheidung in wettbewerbsintensiven Segmenten.
Markttrends:
Steigende Akzeptanz nachhaltiger Materialien und verantwortungsvoller Herstellungspraktiken
Der US-Schuhmarkt zeigt wachsendes Interesse an nachhaltigen Produktangeboten. Verbraucher schätzen recycelte und biobasierte Materialien in Schuhdesigns. Marken betonen die reduzierte Umweltbelastung in der Produktpositionierung. Ethische Beschaffung beeinflusst Kaufentscheidungen bei jüngeren Käufern. Transparenz stärkt das Vertrauen über alle Vertriebskanäle hinweg. Limitierte umweltfreundliche Kollektionen testen die breitere Marktakzeptanz. Nachhaltigkeitsinitiativen unterstützen das langfristige Wachstum des Markenwerts.
- Zum Beispiel bestätigt Adidas, dass sein PRIMEBLUE-Schuhwerk Parley Ocean Plastic enthält, und ab 2025 hat die Marke erfolgreich 99 % ihres gesamten Produktsortiments von neuem Polyester auf recyceltes Material umgestellt. Marken betonen weiterhin die reduzierte Umweltbelastung in der Produktpositionierung, um der steigenden Verbrauchernachfrage nach nachhaltigen Waren gerecht zu werden.
Erhöhte Anpassung und Personalisierung durch digitale Plattformen
Der US-Schuhmarkt tendiert zu personalisierten Produkterlebnissen durch digitale Werkzeuge. Online-Plattformen ermöglichen die Anpassung von Farben, Materialien und Oberflächen. Personalisierte Designoptionen stärken die emotionale Verbindung zu Marken. Angepasste Passform verbessert die allgemeine Komfortzufriedenheit. Datenanalysen leiten gezielte Empfehlungen und Werbeaktionen. Limitierte maßgeschneiderte Serien schaffen Exklusivität und Premium-Wahrnehmung. Personalisierung verbessert die Kundenbindung über Online-Kanäle hinweg.
- Zum Beispiel ermöglicht Nike By You Kunden, mehrere Designzonen pro Schuhmodell zu personalisieren, die je nach Silhouette von etwa 10 bis über 15 Bereiche reichen, über seine digitale Plattform. Diese persönlichen Designoptionen stärken die emotionale Verbindung zur Marke, indem sie Verbraucher in aktive Schöpfer ihrer eigenen Produkte verwandeln.
Wachsende Nachfrage nach Slip-On-, Freihand- und Komfortorientierten Designs
Der US-Schuhmarkt spiegelt eine steigende Nachfrage nach benutzerfreundlichen Designs wider. Freihand-Schuhe ziehen Berufstätige und ältere Verbraucher an. Slip-On-Formate unterstützen schnelllebige Tagesabläufe. Einfache Konstruktionen erhöhen die Akzeptanzraten über alle Altersgruppen hinweg. Marken integrieren flexible Materialien, um den Tragekomfort zu verbessern. Komfortmerkmale entsprechen den Anforderungen an Pendeln und Reisen. Funktionale Einfachheit treibt das wiederholte Kaufverhalten an.
Verschiebung hin zu Mehrzweckschuhen, die Stil und Nutzen verbinden
Der US-Schuhmarkt bevorzugt vielseitige Designs, die für verschiedene Anlässe geeignet sind. Verbraucher suchen Schuhe, die zwischen Arbeit, Freizeit und sozialem Gebrauch wechseln können. Hybridschuhe reduzieren die Notwendigkeit mehrerer Paare. Städtische Lebensstile unterstützen die Nachfrage nach anpassungsfähigen Produkten. Ein ausgewogenes Design zwischen Stil und Funktion gewinnt an Bedeutung. Neutrale Ästhetik verbessert die Kompatibilität mit der Garderobe. Vielseitigkeit erhöht den wahrgenommenen Wert und die Produktlebensdauer.
Analyse der Marktchancen:
Intensiver Preiskampf und Margendruck in Massen- und Premiumsegmenten
Der US-Schuhmarkt steht vor einem intensiven Preiskampf in den Einzelhandelssegmenten. Häufige Rabatte belasten die Rentabilität der Marken. Eigenmarken fordern etablierte Marken in der Preispositionierung heraus. Aktionen verringern im Laufe der Zeit den wahrgenommenen Produktwert. Steigende Input- und Logistikkosten belasten die Margenstabilität. Einzelhandelspartner verlangen wettbewerbsfähige Großhandelspreise. Kostenkontrolle bleibt ein kritischer Fokus für langfristige Nachhaltigkeit.
Komplexität der Lieferkette und Abhängigkeit von globalen Fertigungsnetzwerken
Der US-Schuhmarkt ist stark auf globale Beschaffungs- und Produktionsnetzwerke angewiesen. Die Fertigung im Ausland erhöht die Anfälligkeit für Störungen und Verzögerungen. Logistische Herausforderungen beeinflussen die Produktverfügbarkeit über die Jahreszeiten hinweg. Änderungen der Zölle beeinflussen Beschaffungs- und Preisentscheidungen. Die Bestandsplanung wird mit Nachfrageschwankungen komplexer. Marken erkunden Nearshoring, um das Betriebsrisiko zu reduzieren. Die Widerstandsfähigkeit der Lieferkette erfordert kontinuierliche Investitionen und Koordination.
Marktchancen:
Erweiterung von Smart Footwear und technologieintegrierten Produktlinien
Der US-Schuhmarkt bietet Wachstumschancen durch technologieintegrierte Produkte. Smart Footwear enthält Sensoren zur Aktivitäts- und Leistungsüberwachung. Vernetzte Funktionen sprechen fitnessorientierte Verbraucher an. Gesundheitsüberwachungsfunktionen ziehen Nischenbenutzersegmente an. Marken kooperieren mit Technologieunternehmen, um Innovationen zu beschleunigen. Premium-Positionierung unterstützt höhere Margen. Technologische Differenzierung stärkt die Wettbewerbsposition.
Wachstumspotenzial in aufstrebenden urbanen Zentren und demografische Verschiebungen
Der US-Schuhmarkt profitiert vom Bevölkerungswachstum in aufstrebenden urbanen Zentren. Sekundärstädte zeigen eine steigende Kaufkraft der Verbraucher. Jüngere Bevölkerungsgruppen treiben die schnellere Einführung neuer Stile voran. Migrationsmuster unterstützen die regionale Nachfrageausweitung. Einzelhandelspräsenz erstreckt sich über traditionelle Küstenzentren hinaus. Lokalisierte Sortimente verbessern die regionale Relevanz. Demografische Vielfalt unterstützt langfristiges Mengenwachstum.
Marktsegmentierungsanalyse:
Nach Typ
Der US-Schuhmarkt zeigt eine klare Differenzierung der Produkttypen basierend auf Nutzung und Lebensstilbedürfnissen. FlipFlops haben eine starke Nachfrage für Freizeit- und Saisonkleidung, angetrieben durch Erschwinglichkeit und Komfort. Slides gewinnen an Beliebtheit für Zuhause, Freizeit und schnellen Außeneinsatz aufgrund der einfachen Handhabung. Lässige Sandalen halten eine konstante Nachfrage für alltägliche Aktivitäten und Reisenutzung. Modesandalen profitieren von Designaktualisierungen und markengetriebener Stilgebung, was die Wahrnehmung eines höheren Wertes unterstützt. Therapeutisches Schuhwerk adressiert Fußgesundheitsbedürfnisse, unterstützt durch eine alternde Bevölkerung und medizinische Empfehlungen. Andere umfassen Spezial- und Nischenprodukte, die Outdoor-, Sicherheits- oder berufliche Anforderungen bedienen. Dies spiegelt eine breite Produktmischung wider, die eine konsistente Kategorienachfrage unterstützt.
- Zum Beispiel entwickelt Vionic orthopädische Sandalen, die von Podologen validiert und mit den Richtlinien der American Podiatric Medical Association abgestimmt sind. Andere umfassen Spezialprodukte für den Outdoor- oder Berufseinsatz.
Nach Endverbraucher
Der US-Schuhmarkt zeigt unterschiedliche Nachfragemuster über Endverbrauchergruppen hinweg. Die Nachfrage nach Herrenschuhen konzentriert sich auf Haltbarkeit, Komfort und Mehrzweckdesigns für Arbeit und Freizeit. Damenschuhe führen in Stilvielfalt, saisonalen Erneuerungszyklen und modegetriebenen Käufen. Die Nachfrage nach Kinderschuhen bleibt stabil aufgrund häufiger Größenänderungen und schulbezogener Bedürfnisse. Eltern priorisieren Komfort, Sicherheit und Haltbarkeit für Kinder. Markentreue spielt eine starke Rolle in allen Endverbrauchersegmenten. Sie unterstützt konstante Ersatzzyklen und wiederkehrendes Kaufverhalten. Die Endverbrauchervielfalt stärkt die allgemeine Marktstabilität.
- Zum Beispiel verwendet Stride Rite Dual-Fit-Sockensysteme, um die Größenpräzision für wachsende Füße zu verbessern. Markentreue spielt eine starke Rolle in allen Endverbrauchersegmenten.
Segmentierung:
- Nach Typ
- FlipFlops
- Slides
- Lässige Sandalen
- Modesandalen
- Therapeutisches Schuhwerk
- Andere
- Nach Endverbraucher
- Männer
- Frauen
- Kinder
- Nach Region (USA)
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Regionale Analyse:
Führungsrolle der Westregion durch Lebensstil, Sport und Markenakzeptanz
Der US-Schuhmarkt sieht die Westregion mit einem Anteil von rund 34% als größten Marktanteil. Kalifornien verankert die regionale Nachfrage durch eine starke Sportkultur und Outdoor-Lifestyles. Urbane Zentren unterstützen Premium-, Sport- und Freizeitschuhkategorien. Markeninnovation und frühe Trendadoption stärken die regionale Führungsposition. Hohe Fitnessbeteiligung unterstützt den Verkauf von Leistungsschuhen. Eine starke Einzelhandelspräsenz und die Nutzung von E-Commerce verbessern den Produktzugang. Es profitiert von höheren diskretionären Ausgaben.
Expansion der Südregion unterstützt durch Bevölkerungswachstum und Klimafaktoren
Der US-Schuhmarkt positioniert den Süden als zweitgrößte Region mit einem Anteil von fast 30%. Bevölkerungszuwächse in Texas und Florida steigern den Schuhkonsum. Das warme Klima unterstützt eine stetige Nachfrage nach Sandalen, Slides und Freizeitschuhen. Wachsende urbane Gebiete vergrößern die Einzelhandelspräsenz und die Online-Durchdringung. Familienorientierte Demografien treiben konsistente Ersetzungszyklen an. Wertorientierte Marken schneiden in Vorstadtmärkten gut ab. Es zeigt starke volumengetriebene Wachstumsdynamiken.
Beitrag von Nordosten und Mittlerem Westen durch urbane Dichte und stabile Nachfrage
Der US-Schuhmarkt verzeichnet den Nordosten mit einem Marktanteil von etwa 22%. Dichte urbane Bevölkerungen unterstützen die Nachfrage nach Premium-, Mode- und Arbeitsschuhen. Höheres Markenbewusstsein beeinflusst Kaufentscheidungen. Saisonale Schwankungen unterstützen vielfältige Produktkategorien. Der Mittlere Westen macht fast 14% des Marktanteils aus mit stabilen Nachfrageverläufen. Familienhaushalte priorisieren Langlebigkeit und wertbasierte Käufe. Es hält eine stetige Nachfrage aufrecht, unterstützt durch konsistentes Verbraucherverhalten.
Analyse der Hauptakteure:
- Nike, Inc.
- Deckers Outdoor Corporation
- Skechers U.S.A., Inc.
- Crocs, Inc.
- Foot Locker, Inc.
Wettbewerbsanalyse:
Der US-Schuhmarkt bleibt hochgradig wettbewerbsfähig mit starker Präsenz globaler Marken und inländischer Spezialisten. Führende Akteure konkurrieren in Bezug auf Markenstärke, Produktinnovation und Einzelhandelsreichweite. Sport- und Lifestyle-Marken dominieren das Volumen durch breite Portfolios und starkes Marketing. Komfortorientierte Akteure gewinnen Marktanteile durch Freizeit- und therapeutische Kategorien. Eigenmarken erhöhen den Druck in Wertsegmenten über Massenhandelskanäle. Unternehmen investieren in Direktvertriebsplattformen, um Margen und Datenzugang zu stärken. Produktauffrischungszyklen unterstützen die Differenzierung über die Jahreszeiten hinweg. Es spiegelt ein Gleichgewicht zwischen Premium-Branding und preisgesteuertem Wettbewerb wider.
Aktuelle Entwicklungen:
- Im November 2025 beförderte Crocs Rupert Campbell, einen Adidas-Veteranen mit über einem Jahrzehnt Führungserfahrung, zum Präsidenten von HeyDude. Campbells Ernennung signalisiert das Engagement des Unternehmens, die angeschlagene Marke durch verbesserte kommerzielle und Marketingstrategien zu revitalisieren. Trotz dieser Bemühungen meldete HeyDude im dritten Quartal 2025 Einnahmen von 160 Millionen US-Dollar, was einem Rückgang von 22 % im Vergleich zum gleichen Zeitraum des Vorjahres entspricht, obwohl dies teilweise auf gezielte Bereinigungsmaßnahmen im Großhandelskanal zurückzuführen war.
- Ende September 2025 kündigte Crocs, Inc. eine neue Werbekampagne für seine HeyDude-Schuhlinie mit der Schauspielerin Sydney Sweeney an. Diese Prominentenzusammenarbeit stellt einen bedeutenden Marketingaufwand dar, um die Markenbekanntheit bei jüngeren Zielgruppen zu steigern und die HeyDude-Kollektion nach jüngsten Verkaufsherausforderungen zu beleben. Die Kampagne nutzt sowohl Video- als auch Printmedien, um Gen Z und Millennial-Konsumenten zu erreichen. Außerdem startete HeyDude im Januar 2025 eine nostalgische Zusammenarbeit mit Hasbro und der beliebten Spielzeugikone FURBY, die eine farbenfrohe Kollektion verspielter Schuhe mit von Furby inspirierten Designs umfasst. Die Furby-Kollektion beinhaltete zwei einzigartige Silhouetten: den Wendy Slip Furby Rainbow (69,99 USD) und den Wendy Furby (74,99 USD).
- Im Februar 2025 ging Nike, Inc. eine Partnerschaft mit Kim Kardashians Shapewear-Unternehmen Skims ein, um eine neue, auf Frauen ausgerichtete Activewear-Marke namens NikeSKIMS zu lancieren. Diese strategische Zusammenarbeit markiert einen bedeutenden Schritt für Nike, um Marktanteile zurückzugewinnen, die an aufstrebende Wettbewerber im Segment der Damen-Activewear verloren gingen. Die Partnerschaft wurde offiziell am 18. Februar 2025 angekündigt. Die neue Marke wird Trainingsbekleidung, Schuhe und Accessoires speziell für Sportlerinnen bieten, die Nikes Expertise in sportlicher Leistung mit Skims' Fokus auf Körperbewusstsein und Design kombinieren. Die erste Kollektion von NikeSKIMS wurde im Frühjahr 2025 in ausgewählten Einzelhandelsgeschäften in den USA und auf der offiziellen Website eingeführt, mit Plänen, bis 2026 in weitere Einzelhandelsgeschäfte und den Großhandelsmarkt zu expandieren. Diese Zusammenarbeit zeigt Nikes Engagement, sein Produktsortiment unter dem neuen CEO Elliott Hill zu diversifizieren, um Bedenken hinsichtlich Innovationen zu adressieren und dem Unternehmen zu helfen, mit Konkurrenten wie Lululemon, Alo Yoga und Vuori im margenstarken Damen-Activewear-Markt zu konkurrieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ-, Endbenutzer- und Regionssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Verbraucherpräferenz für komfortorientiertes Schuhwerk wird die Produktdesignstrategien prägen.
- Freizeit- und Hybridschuhe werden in allen Altersgruppen stärker akzeptiert.
- Digitale Vertriebskanäle werden eine schnellere Marken-Kunden-Interaktion fördern.
- Nachhaltigkeitsthemen werden die Materialauswahl und Beschaffungspraktiken beeinflussen.
- Anpassungsfunktionen werden die Markendifferenzierung und -loyalität verbessern.
- Slip-on- und freihändige Designs werden sich über Lifestyle-Kategorien hinweg ausweiten.
- Die regionale Nachfrage wird in städtischen Zentren mit hoher Migration wachsen.
- Kinderschuhe werden von stetigen Ersatzzyklen profitieren.
- Markenkooperationen werden Premium-Positionierungsbemühungen unterstützen.
- Technologiegestützte Schuhe werden Nischenwachstumspfade eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Mit welcher jährlichen Wachstumsrate wird der US-Schuhmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des US-Schuhmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des US-Schuhmarktes antreiben?
Wer sind die führenden Unternehmen im US-Schuhmarkt?
Welche Region hatte 2024 den größten Anteil am US-Schuhmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 US-Schuhmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global US-Schuhmarkt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 95.23 billion → forecast year: USD 142.77 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 US-Schuhmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. US-Schuhmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 US-Schuhmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 US-Schuhmarkt Market Drivers
- 3.3 US-Schuhmarkt Market Restraints & Challenges
- 3.4 US-Schuhmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 US-Schuhmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 US-Schuhmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, US-Schuhmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 US-Schuhmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. US-Schuhmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the US-Schuhmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 US-Schuhmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 US-Schuhmarkt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 US-Schuhmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in US-Schuhmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New US-Schuhmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global US-Schuhmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America US-Schuhmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe US-Schuhmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific US-Schuhmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America US-Schuhmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East US-Schuhmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa US-Schuhmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. US-Schuhmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
