
Marktübersicht:
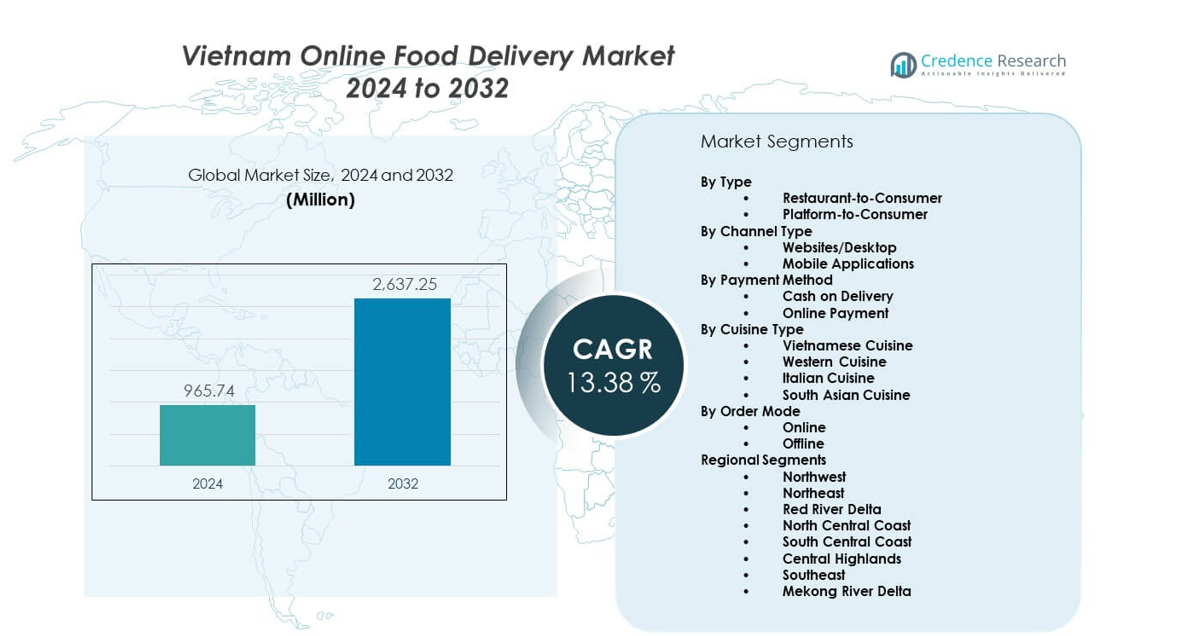
Der vietnamesische Markt für Online-Lieferungen von Lebensmitteln wird voraussichtlich von 965,74 Millionen USD im Jahr 2024 auf geschätzte 2.637,25 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,38% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Online-Lieferungen von Lebensmitteln in Vietnam 2024 | 965,74 Millionen USD |
| Markt für Online-Lieferungen von Lebensmitteln in Vietnam, CAGR | 13,38% |
| Marktgröße für Online-Lieferungen von Lebensmitteln in Vietnam 2032 | 2.637,25 Millionen USD |
Die steigende Nachfrage nach schneller Lieferung treibt das Wachstum des vietnamesischen Marktes für Online-Lieferungen von Lebensmitteln an. Hektische Lebensstile prägen die Abhängigkeit von Mahlzeiten bis zur Haustür in großen Städten. Aggregatoren verbessern die Servicegeschwindigkeit durch Routenoptimierung und stärkere Partnerschaften mit Restaurants. Verbraucher bevorzugen digitale Menüs, die flexible Preisgestaltung und breiten Zugang zu verschiedenen Küchen bieten. Junge Nutzer nehmen das Bestellen per App aufgrund der Einfachheit und Cashback-Optionen an. Restaurants erreichen durch die Sichtbarkeit auf Marktplätzen eine größere Reichweite. Der Sektor wächst mit besserer logistischer Unterstützung und steigendem Vertrauen in Online-Transaktionen.
Das regionale Wachstum zeigt starke Aktivität in großen vietnamesischen Städten, in denen dichte Bevölkerungen eine hohe Bestellfrequenz unterstützen. Ho-Chi-Minh-Stadt führt aufgrund fortschrittlicher digitaler Gewohnheiten und starker Restaurantnetzwerke. Hanoi folgt mit schneller Plattformadoption, angetrieben durch junge Verbraucher und die zunehmende Präsenz von Cloud-Küchen. Aufstrebende Städte wie Da Nang und Can Tho verzeichnen steigende Nachfrage, da Lieferflotten expandieren und lokale Restaurants Online-Plattformen beitreten. Eine breitere Internetreichweite stärkt die Akzeptanz in sich entwickelnden Regionen.
Markteinblicke:
- Der Online-Lebensmittel-Liefermarkt in Vietnam wird voraussichtlich von 965,74 Millionen USD im Jahr 2024 auf 2.637,25 Millionen USD bis 2032 wachsen, unterstützt durch eine jährliche Wachstumsrate von 38 %, angetrieben durch die zunehmende digitale Nutzung und steigende Plattformaktivität in den großen Städten.
- Südvietnam führt mit einem Anteil von 42 %, angetrieben durch die dichte Bevölkerung und starke Restaurantnetzwerke in Ho-Chi-Minh-Stadt. Nordvietnam hält 34 %, unterstützt durch hohe digitale Nutzung in Hanoi. Zentralvietnam folgt mit 14 %, gefördert durch Tourismusaktivitäten und zunehmende App-Nutzung in Da Nang und Hue.
- Zentralvietnam ist die am schnellsten wachsende Region mit einem Anteil von 18 %, unterstützt durch die schnelle Expansion von Cloud-Küchen, eine breitere Abdeckung der Lieferflotte und steigendes digitales Engagement unter jungen Verbrauchern in Städten der zweiten Kategorie.
- Der Online-Bestellmodus führt mit einem Anteil von 78 %, angetrieben durch die Verfügbarkeit von Smartphones und die Vorliebe für schnelles, app-basiertes Bestellen. Offline-Bestellungen halten 22 %, unterstützt durch lokale Restaurants, die weiterhin direkte Lieferungen verwalten.
- Innerhalb der Servicemodelle macht Platform-to-Consumer 61 % aus, aufgrund der breiten Händlerabdeckung und starken Werbeökosysteme, während Restaurant-to-Consumer 39 % hält, unterstützt durch etablierte Ketten mit treuen Kundenstämmen.
Markttreiber:
Starke digitale Nutzung und expandierendes App-Ökosystem unterstützen höhere Liefermengen
Der Online-Lebensmittel-Liefermarkt in Vietnam gewinnt durch die schnelle digitale Nutzung in großen Städten stark an Dynamik. Verbraucher wechseln aufgrund besserer Zugänglichkeit und einfacher Schnittstellen zu mobilen Bestellungen. Plattformen erweitern Menüs, die junge Nutzer anziehen, die bequeme Essensoptionen suchen. Es verbessert die Liefergeschwindigkeit durch Echtzeit-Tracking und Flottenaufrüstungen. Restaurants verlassen sich auf Apps, um die Kundenreichweite in belebten Bezirken zu erweitern. Nutzer bevorzugen gebündelte Angebote, die den Aufwand während der Stoßzeiten reduzieren. Das Wachstum wird durch Vertrauen in digitale Zahlungen gestärkt. Steigende mobile Konnektivität treibt die konsistente Bestellhäufigkeit an.
- Zum Beispiel betreibt das GrabKitchen-Modell von Grab Multi-Brand-Cloud-Küchen, die 10–25 Restaurantmarken pro Standort in ganz Südostasien beherbergen und die Erfüllungsgeschwindigkeit durch gemeinsame Kochinfrastruktur verbessern.
Wachsende Notwendigkeit für schnellen Zugang zu Mahlzeiten in dichten urbanen Lebensstilen und Arbeitsmustern
Städtische Lebensstile fördern die breitere Nutzung von Liefer-Apps in überfüllten Zonen. Büroangestellte sind auf schnelle Mahlzeiten während kurzer Pausen angewiesen. Es verbessert die Serviceabdeckung durch optimierte Lieferwege. Plattformen verzeichnen eine höhere Bindung von Nutzern, die vorhersehbare Servicequalität suchen. Restaurants verbessern die Verpackung, um Lebensmittel während des Transports sicher zu halten. Die Nachfrage steigt von Studenten, die budgetfreundliche digitale Menüs wählen. Plattformen gewinnen an Wert durch breitere Restaurant-Onboarding-Bemühungen. Die starke urbane Dichte unterstützt ein stetiges Volumenwachstum.
- Zum Beispiel priorisieren die globalen Operationen von McDonald's die Verwendung von nachhaltig bezogenen, faserbasierten Verpackungen und spezifischen Verpackungsdesigns, um Feuchtigkeitsansammlungen zu minimieren und Kontaminationen während des Transports zu verhindern, wodurch Lebensmittelsicherheit und Qualität für Kunden in Märkten wie Vietnam gewährleistet werden.
Erweiterung von Restaurantpartnerschaften und Cloud-Küchen zur Stärkung der Servicekapazität landesweit
Restaurantnetzwerke schließen sich großen Plattformen an, um die Sichtbarkeit zu verbessern. Cloud-Küchen unterstützen eine schnellere Zubereitung von Mahlzeiten in gezielten Zonen. Es verbessert die Bestellgenauigkeit durch die Integration digitaler Arbeitsabläufe. Verbraucher wählen Marken, die eine stabile Lieferleistung bieten. Plattformen erweitern die Menüvielfalt, um unterschiedliche Geschmacksprofile zu erfüllen. Das Wachstum steigt von kleinen Gaststätten, die digitale Einnahmequellen suchen. Schnellere Onboarding-Tools unterstützen die schnelle Aktivierung von Händlern. Erhöhter Wettbewerb treibt stärkere Verbesserungen der Kundenerfahrung voran.
Aufstieg digitaler Zahlungen und Treueprogramme zur Förderung wiederholter Nutzung über alle Benutzersegmente hinweg
Digitale Zahlungstools unterstützen einen reibungsloseren Bestellprozess für neue Benutzer. Wallet-Rabatte fördern eine höhere Akzeptanz bei jungen Gruppen. Es bietet Belohnungspunkte, die die Plattformloyalität stärken. Banken arbeiten mit Apps zusammen, um Cashback-Angebote für Mahlzeiten einzuführen. Restaurants profitieren von vorhersehbaren Bestellflüssen treuer Kunden. Plattformen verfolgen das Benutzerverhalten, um personalisierte Menüs zu verbessern. Das Wachstum steigt durch erweiterte Rabattabdeckung während Festivals. Ein nahtloser Zahlungsfluss verbessert die Benutzerzufriedenheit.
Markttrends:
Schnelles Wachstum von Cloud-Küchen und lieferoptimierten Lebensmittelmarken verändert urbane Mahlzeitenversorgungsmodelle
Cloud-Küchen expandieren in großen Städten, um die Nachfrage nach reiner Lieferung zu decken. Betreiber entwerfen Menüs, die gut reisen und den Geschmack bewahren. Es unterstützt chargenbasierte Kochvorgänge, die die Konsistenz verbessern. Plattformen fördern virtuelle Marken, die auf Nischengeschmacksgruppen abzielen. Restaurants nutzen Datenanalysen, um digitale Menüs zu verfeinern. Käufer reagieren gut auf stabile Preise bei Liefermarken. Das Wachstum steigt durch flexible Küchenkonfigurationen in dicht besiedelten Zonen. Schnellere Zubereitungszyklen stärken die Liefergeschwindigkeit.
Integration von KI, Automatisierung und prädiktiven Systemen zur Umgestaltung der Liefereffizienz und Kundenerfahrung
KI-Tools prognostizieren Spitzenbedarf, um die Fahrer-Verfügbarkeit zu verbessern. Prädiktive Routenführung verkürzt die Lieferzeit in stark frequentierten Gebieten. Es optimiert die Mahlzeitenzubereitung durch intelligente Bestellsequenzierung. Plattformen testen automatisierte Disposition, um manuelle Planung zu reduzieren. Restaurants übernehmen KI-Menüs, um Kombinationsmöglichkeiten zu verbessern. Verbraucher erhalten bessere Genauigkeit bei der geschätzten Lieferzeit. Flottensysteme verbessern die Kraftstoffplanung durch Datenanalysen. Technologische Upgrades unterstützen ein stärkeres Benutzervertrauen.
- Zum Beispiel verbessert Grabs KI-gesteuertes ETA-System – öffentlich von Grab Engineering detailliert – die Genauigkeit der vorhergesagten Lieferankunft durch maschinelle Lernmodelle, die auf Millionen regionaler Datenpunkte trainiert wurden.
Gesundheitsorientierte, diätgerechte und anpassbare Essensoptionen steigern die Nachfrage bei jungen Verbrauchergruppen
Verbraucher bevorzugen sauberere Mahlzeiten, die zu ihren persönlichen Ernährungszielen passen. Gesunde Marken entwerfen Menüs, die auf Liefersicherheit ausgelegt sind. Es verbessert die Bestellauswahl durch klare Sichtbarkeit der Zutaten. Plattformen erstellen Kategorien für fitnessorientierte Bereiche. Restaurants sprechen ernährungsbewusste Nutzer mit kaloriengelisteten Mahlzeiten an. Individuelle Essensschalen gewinnen in Büroclustern an Beliebtheit. Jüngere Käufer übernehmen abonnementsbasierte gesunde Pläne. Starke Lebensstiländerungen unterstützen ein stetiges Wachstum des Trends.
Steigender Einfluss von Social Commerce, Food-Influencern und App-basierten Entdeckungstools auf das Bestellverhalten
Food-Influencer erzeugen eine starke Nachfrage durch Kurzform-Inhalte. Virale Gerichte erhöhen den Traffic auf Lieferplattformen. Es verbessert die Menü-Sichtbarkeit für kleine Restaurants. Social Commerce fördert Impulsbestellungen während der Stoßzeiten. Apps heben trendige Küchen hervor, um die Benutzerwahl zu leiten. Kaufentscheidungen verlagern sich hin zu visuell beworbenen Mahlzeiten. Restaurants nutzen Influencer-Kooperationen, um den Markenwert zu steigern. Entdeckungstools schaffen höhere Engagement-Raten bei neuen Nutzern.
Analyse der Marktchancen:
Hoher Wettbewerbsdruck, Kostenbelastungen und Rentabilitätseinschränkungen, die Lieferplattformen und Restaurantpartner betreffen
Der Online-Lebensmittelliefermarkt in Vietnam steht unter starkem Preisdruck zwischen den Hauptakteuren. Plattformen geben viel aus, um Nutzer mit Aktionen zu halten. Dies führt zu Kostenherausforderungen, die die langfristige Rentabilität verringern. Fahrer fordern bessere Löhne, die die Betriebskosten erhöhen. Restaurants kämpfen mit Provisionsgebühren, die die Margen senken. Nutzer erwarten schnelle Lieferungen, die die Logistikteams belasten. Kraftstoffkosten beeinflussen die gesamten Preismodelle. Die Stabilität der Gewinne bleibt eine zentrale Herausforderung.
Betriebliche Einschränkungen, Infrastrukturengpässe und Servicequalitätsprobleme in expandierenden städtischen und aufstrebenden Regionen
Lieferteams stehen vor Verkehrsstaus, die die Bestellzyklen verlangsamen. Schlechte Straßenverhältnisse beeinträchtigen die Servicekonsistenz in äußeren Regionen. Es stellt eine Herausforderung dar, die versprochenen Lieferzeiten einzuhalten. Restaurants fehlen einheitliche Verpackungsstandards, die die Lebensmittelqualität beeinflussen. Nutzer berichten von Verzögerungen während der starken Regenzeiten. Plattformen kämpfen damit, Flotten zu skalieren, die der Spitzenlast entsprechen. Die Qualität der Händleranbindung variiert in neuen Städten. Die Zuverlässigkeit des Services erfordert nachhaltige Investitionen.
Marktchancen:
Expansion in aufstrebende Städte und unterversorgte Gemeinschaften mit skalierbarer Logistik und lokalisierten Menüstrategien
Der Online-Lebensmittelliefermarkt in Vietnam birgt großes Potenzial in aufstrebenden städtischen Clustern. Plattformen erweitern ihre Lieferflotten, um neue Bezirke zu erreichen. Es werden Partnerschaften mit lokalen Restaurants aufgebaut, um die regionale Geschmacksnachfrage zu unterstützen. Cloud-Küchen betreten kleinere Städte, um die Versorgung zu stabilisieren. Das Wachstum verbessert sich durch gezielte Aktionen für Erstnutzer. Apps stärken die Lieferabdeckung mit Mikro-Hub-Modellen. Größere Reichweite formt neue Einnahmequellen.
Wachstumspotenzial in Premium-Segmenten, gesunden Mahlzeiten, Abonnementmodellen und wertsteigernden digitalen Dienstleistungen
Premium-Mahlzeiten-Kits gewinnen bei jungen Berufstätigen an Bedeutung. Gesunde Menüs ziehen fitnessorientierte Gruppen in Städten an. Es unterstützt abonnementsbasierte Pläne, die vorhersehbare Nutzung bringen. Digitale Dienstleistungen wie bevorzugte Lieferung erhöhen die Benutzerloyalität. Restaurants führen Signature-Menüs ein, die auf digitale Käufer zugeschnitten sind. Plattformen gewinnen neuen Wert durch kuratierte Lebensmittelpakete. Steigende Lifestyle-Upgrades fördern die Nachfrage nach spezialisierten Mahlzeitenformaten.
Analyse der Marktsegmentierung:
Nach Typ
Der Online-Lebensmittelliefermarkt in Vietnam zeigt starkes Wachstum in beiden Hauptdienstmodellen. Die Restaurant-zu-Verbraucher-Lieferung expandiert durch direkte Partnerschaften mit führenden Ketten und lokalen Restaurants. Die Plattform-zu-Verbraucher-Lieferung stärkt die Marktreichweite mit breiten Menüs und schnellerer Flottenunterstützung. Es erfasst die vielfältige Nutzernachfrage durch flexible Lieferoptionen. Aggregatoren treiben höheres Engagement durch strukturierte Aktionen an. Restaurants erhalten einen stetigen Bestellfluss durch Marktplatzsichtbarkeit. Beide Segmente unterstützen die steigende digitale Adoption in Städten.
- Zum Beispiel betreibt KFC Vietnam sowohl direkte Lieferkanäle als auch Aggregator-Plattformen, mit über 140 Filialen, die integrierte Bestellsysteme nutzen, um die digitale Reichweite zu erweitern.
Nach Kanaltyp
Mobile Anwendungen dominieren die Benutzerpräferenz aufgrund einfacher Oberflächen und schneller Bestellschritte. Apps verzeichnen hohe Bindungsraten bei jungen Verbrauchern, die sich auf Smartphones für tägliche Aufgaben verlassen. Website- oder Desktop-Kanäle bleiben bei Büroangestellten in Gebrauch. Sie unterstützen strukturiertes Browsen für größere Gruppenbestellungen. Plattformen optimieren beide Kanäle, um den Verkehr zu verbessern. Wachstumstrends bevorzugen ein App-zuerst-Lieferverhalten.
- Zum Beispiel berichtet GrabFood, dass über 70% seiner Transaktionen in Südostasien über mobile Geräte erfolgen, was ein starkes App-zuerst-Verhalten in Vietnam bestätigt.
Nach Zahlungsmethode
Die Akzeptanz von Online-Zahlungen steigt aufgrund des wachsenden Vertrauens in digitale Geldbörsen und bankgebundene Optionen. Barzahlung bei Lieferung bleibt in ausgewählten Regionen aktiv, in denen Benutzer den physischen Austausch bevorzugen. Es unterstützt die Wahl für Erstnutzer, die digitale Plattformen erkunden. Aktionen, die mit Online-Zahlungen verknüpft sind, fördern höhere Konversionen. Beide Modi gewährleisten eine breite Abdeckung über Kundengruppen hinweg.
Nach Küchentyp
Die vietnamesische Küche führt aufgrund starker lokaler Vorlieben und breiter Restaurantverfügbarkeit. Westliche, italienische und südasiatische Küchen erweitern ihre Reichweite durch Markenketten und Cloud-Küchen. Es diversifiziert Menüs, um gemischte Geschmacksgruppen anzuziehen. Steigende Exposition gegenüber globalen Geschmacksrichtungen stärkt das Wachstum der Kategorie.
Nach Bestellmodus
Online-Bestellungen dominieren aufgrund von Einfachheit, Geschwindigkeit und starker Plattform-Sichtbarkeit. Offline-Bestellungen bestehen in kleinen Gaststätten, die lokale Käufer ansprechen. Es zeigt eine klare Bewegung hin zu digitaler Konsumation. Plattformen gewinnen Volumen durch breitere Online-Nutzung.
Segmentierung:
Nach Typ
- Restaurant-zu-Verbraucher
- Plattform-zu-Verbraucher
Nach Kanaltyp
- Websites/Desktop
- Mobile Anwendungen
Nach Zahlungsmethode
- Barzahlung bei Lieferung
- Online-Zahlung
Nach Küchentyp
- Vietnamesische Küche
- Westliche Küche
- Italienische Küche
- Südasiatische Küche
Nach Bestellmodus
- Online
- Offline
Regionale Segmente
- Nordwest
- Nordost
- Rotes Flussdelta
- Nord-Zentral-Küste
- Süd-Zentral-Küste
- Zentrales Hochland
- Südosten
- Mekong-Delta
Alternative regionale Ansicht
- Nördliches Vietnam (geführt von Hanoi)
- Zentrales Vietnam (einschließlich Da Nang und Hue)
- Südliches Vietnam (geführt von Ho-Chi-Minh-Stadt)
Regionale Analyse:
Nördliches Vietnam
Nördliches Vietnam hält den größten Anteil am Online-Lebensmittelliefermarkt in Vietnam aufgrund starker digitaler Gewohnheiten in Hanoi. Die Region führt mit der höchsten Bestellfrequenz, unterstützt durch dichte urbane Zonen. Sie profitiert von fortschrittlicher Plattformdurchdringung und starken Fahrernetzwerken. Restaurants übernehmen Online-Kanäle schneller in Hanoi, was den gesamten Volumenanteil in der Region erhöht. Benutzer zeigen hohes Vertrauen in App-basierte Transaktionen, was den Plattformwettbewerb stärkt. Die Region behält die Führung aufgrund stabiler Nachfrage aus Büroclustern und Studentengruppen.
Zentrales Vietnam
Zentralvietnam verzeichnet einen moderaten Anteil, angetrieben durch die zunehmende Akzeptanz in Da Nang und Hue. Die Region erweitert ihre digitale Basis, da jüngere Verbraucher auf App-Bestellungen umsteigen. Sie gewinnt an Sichtbarkeit durch Investitionen in Cloud-Küchen, die die Menüvielfalt und schnellere Lieferzyklen unterstützen. Restaurants in stark frequentierten Tourismusgebieten verlassen sich auf Plattformen, um inländische Reisende zu erreichen. Der Anteil steigt mit der tieferen Marktdurchdringung in aufstrebenden Bezirken. Zentralvietnam stärkt seine Position durch verbesserte Logistik und bessere Lieferabdeckung in Küstenstädten.
Südvietnam
Südvietnam hält einen bedeutenden Anteil, angetrieben durch Ho-Chi-Minh-Stadt, die als aktivstes Zentrum für digitalen Handel gilt. Die Region erfasst eine starke Nachfrage aufgrund der hohen Bevölkerungsdichte und der langen Betriebszeiten in Gastronomiebetrieben. Sie profitiert von der schnellen Flottenerweiterung und der starken Händlerintegration. Der Anteil wächst, da Nutzer mobile Zahlungen schneller annehmen. Sie gewinnt an Wettbewerbsstärke durch fortschrittliche Plattform-Ökosysteme und große Restaurantnetzwerke. Südvietnam bleibt ein Kernwachstumsmotor aufgrund schneller Servicezyklen und hoher Kundenbindung.
Analyse der Hauptakteure:
- ShopeeFood
- GrabFood
- BeFood
- Xanh SM Ngon
- Loship
- Baemin
- Foody Corporation
- Now
- Bach Hoa Xanh
- The Coffee House
- BeChef
- Jollibee Vietnam
- Mio
Wettbewerbsanalyse:
Der Online-Lebensmittelliefermarkt in Vietnam zeichnet sich durch starken Wettbewerb unter den großen Plattformen aus, die auf hohe Nutzerbindung und breite Händlerintegration abzielen. ShopeeFood und GrabFood führen durch starke Markenpräsenz und große Lieferflotten. Es verbessert die Servicequalität durch die Verbesserung der App-Erfahrung und die Stärkung von Restaurantpartnerschaften. BeFood hält einen kleineren Anteil, gewinnt jedoch durch lokale Positionierung an Boden. Neue Akteure erkunden kuratierte Menüs und lokalisierte Liefermodelle. Plattformen konkurrieren durch Treueprogramme, schnellere Lieferzeiten und hohe Servicezuverlässigkeit. Intensiver Wettbewerb treibt kontinuierliche Innovationen in Zahlungssystemen und Flottenmanagementtechnologien voran.
Neueste Entwicklungen:
- Im Juli 2025 festigte ShopeeFood seine Dominanz neben GrabFood, wobei die beiden Plattformen gemeinsam über 90 % des vietnamesischen Marktes kontrollierten. Um sich an das sich ändernde Verbraucherverhalten anzupassen, führte das Unternehmen eine "Solo Meal"-Kollektion ein, die auf einzelne Esser und Gen Z-Nutzer abzielt, die erschwingliche Optionen suchen. Bis November 2025 integrierte ShopeeFood künstliche Intelligenz, um sein Affiliate-Marketing und seine Livestreaming-Funktionen zu unterstützen, mit dem Ziel, die Nachfragegenerierung zu optimieren und personalisierte Benutzerempfehlungen zu bieten.
- Im Juni 2025 erreichte Bach Hoa Xanh mit 2.180 Filialen eine Rekordnetzgröße, nachdem es durch eine aggressive Expansion allein in den ersten fünf Monaten des Jahres 410 neue Standorte eröffnet hatte. Die Lebensmittelkette berichtete, dass ihr E-Commerce- und Lieferzweig in naher Zukunft einen Börsengang anstrebt, angetrieben durch verbesserte Rentabilität in den Segmenten Frischwaren und FMCG.
- Im Mai 2025 trat Xanh SM (der Elektro-Taxi-Betreiber im Besitz von GSM) offiziell in das Lebensmittel-Liefergeschäft ein, indem es Xanh SM Ngon startete. Der Dienst debütierte mit einem Netzwerk von über 2.000 geprüften Restaurants in Hanoi und legte den Schwerpunkt auf Lebensmittelsicherheit und umweltfreundliche Lieferung über seine Elektrofahrzeugflotte. Die Plattform plant eine schnelle landesweite Expansion, um das bestehende Duopol von Grab und Shopee herauszufordern.
- Im April 2025 führte GrabFood neue erschwingliche Essensoptionen ein, darunter "GrabFood for One" und "Shared Saver", um die Zugänglichkeit für preisbewusste Nutzer zu verbessern. Bis Mitte 2025 erweiterte die Plattform ihr Serviceangebot um Gruppenbestellfunktionen und In-Store-Dining-Gutscheine und nutzte ihr "Super-App"-Ökosystem, um Nutzer zu binden. Nach dem Marktaustritt von Wettbewerbern wie Baemin (und Gojek Ende 2024) konzentrierte sich GrabFood darauf, die Wirtschaftlichkeit der Einheiten zu stärken und sein Händlerpartnernetzwerk auszubauen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ, nach Kanaltyp, nach Zahlungsmethode, nach Küchentyp, nach Bestellmodus. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren. [replace all segments in report coverage]
Zukunftsausblick:
- Starke digitale Akzeptanz wird die Nutzung der Plattformen in allen großen Städten erweitern.
- Cloud-Küchen werden wachsen und eine schnellere Skalierung der Menüs unterstützen.
- Elektrische Lieferflotten werden zunehmen, um die Kosteneffizienz zu verbessern und Emissionen zu reduzieren.
- Treueprogramme werden eine stärkere Nutzerbindung in den Kernzielgruppen formen.
- KI-gesteuerte Routenplanung wird kürzere Lieferzyklen und höhere Genauigkeit fördern.
- Gesunde und Premium-Mahlzeitenkategorien werden eine breitere Nachfrage gewinnen.
- Regionale Expansion wird die Plattformpräsenz in aufstrebenden Städten stärken.
- Zahlungsinnovationen werden das Vertrauen der Nutzer und die Konversionsraten verbessern.
- Restaurants werden mehr in lieferorientierte Menüs und Verpackungsstandards investieren.
- Der Wettbewerbsdruck wird kontinuierliche Verbesserungen der Servicequalität vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Online-Lieferdienste in Vietnam und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der vietnamesische Online-Lebensmittelliefermarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des vietnamesischen Online-Liefermarktes für Lebensmittel hatte 2024 den größten Anteil?
Welches Segment der Abonnementdienste wird im Prognosezeitraum das höchste CAGR aufweisen?
Wer sind die führenden Unternehmen im vietnamesischen Online-Lebensmittelliefermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Vietnams Online-Lebensmittel-Liefermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Vietnams Online-Lebensmittel-Liefermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 965.74 million → 2032: USD 2,637.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Vietnams Online-Lebensmittel-Liefermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Vietnams Online-Lebensmittel-Liefermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Vietnams Online-Lebensmittel-Liefermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Vietnams Online-Lebensmittel-Liefermarkt Market Drivers
- 3.3 Vietnams Online-Lebensmittel-Liefermarkt Market Restraints & Challenges
- 3.4 Vietnams Online-Lebensmittel-Liefermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Vietnams Online-Lebensmittel-Liefermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Vietnams Online-Lebensmittel-Liefermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Vietnams Online-Lebensmittel-Liefermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Vietnams Online-Lebensmittel-Liefermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Vietnams Online-Lebensmittel-Liefermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Vietnams Online-Lebensmittel-Liefermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Vietnams Online-Lebensmittel-Liefermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Vietnams Online-Lebensmittel-Liefermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Vietnams Online-Lebensmittel-Liefermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Vietnams Online-Lebensmittel-Liefermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Vietnams Online-Lebensmittel-Liefermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Vietnams Online-Lebensmittel-Liefermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Vietnams Online-Lebensmittel-Liefermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Vietnams Online-Lebensmittel-Liefermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Vietnams Online-Lebensmittel-Liefermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Vietnams Online-Lebensmittel-Liefermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Vietnams Online-Lebensmittel-Liefermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Vietnams Online-Lebensmittel-Liefermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Vietnams Online-Lebensmittel-Liefermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
