
Marktübersicht
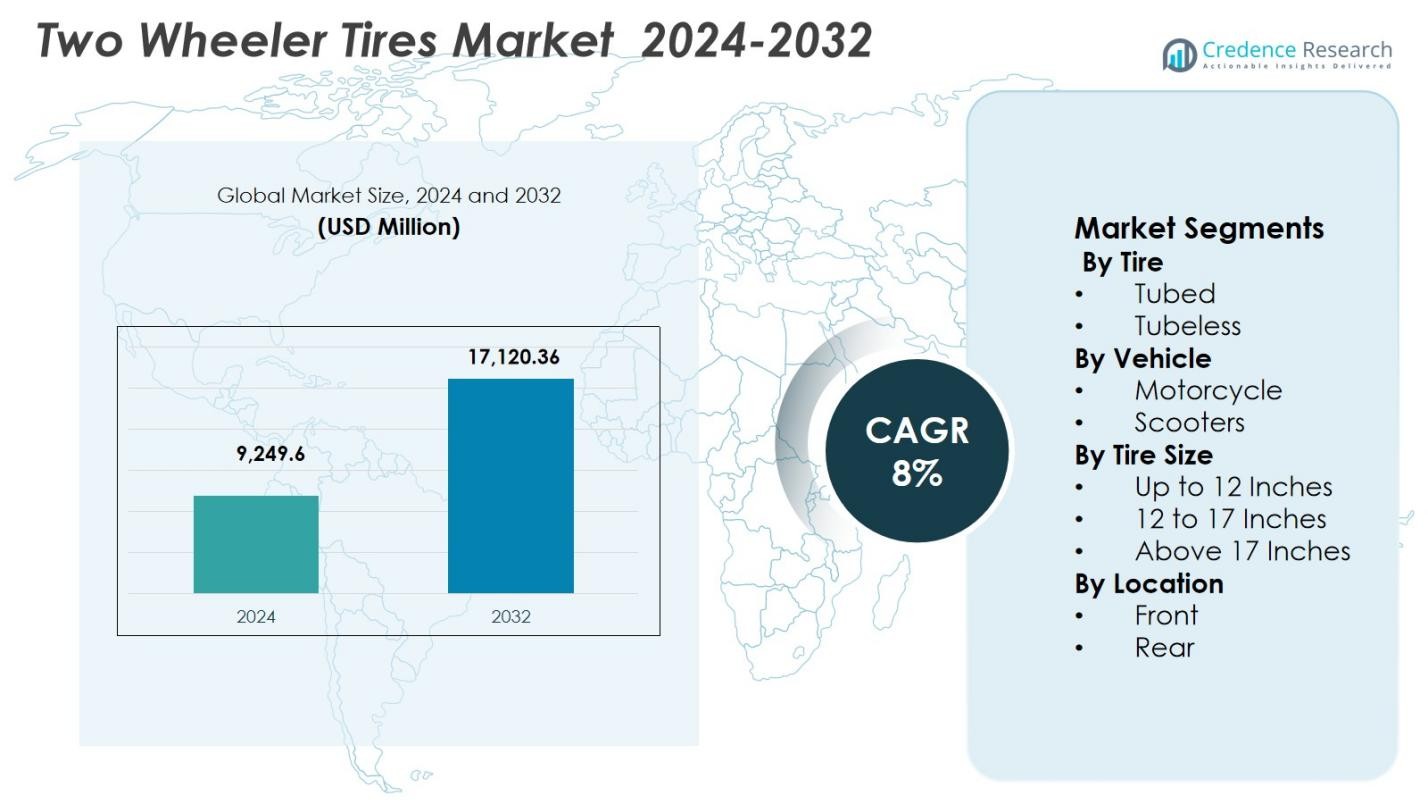
Der Markt für Zweiradreifen hatte 2024 einen Wert von 9.249,6 Millionen USD und wird voraussichtlich bis 2032 17.120,36 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8 % im Prognosezeitraum.| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Zweiradreifen 2024 | USD 2745,8 Millionen |
| Zweiradreifenmarkt, CAGR | 8% |
| Marktgröße für Zweiradreifen 2032 | USD 9509,24 Millionen |
Markteinblicke
- Der Markt für Zweiradreifen hatte 2024 einen Wert von 9.249,6 Millionen USD und wird voraussichtlich bis 2032 17.120,36 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8 %.
- Der steigende Bestand an Zweirädern, häufige Reifenwechselzyklen und die zunehmende urbane Mobilität treiben das Wachstum des Marktes für Zweiradreifen stark an
- Die zunehmende Einführung von schlauchlosen Reifen und EV-spezifischen Reifendesigns stellt einen wichtigen Trend dar, der den Markt für Zweiradreifen prägt
- Preisdruck von unorganisierten Akteuren und Volatilität der Rohstoffkosten schränken die Margenausweitung im Markt für Zweiradreifen ein
- Der asiatisch-pazifische Raum führt mit einem Marktanteil von 58,6 %, während schlauchlose Reifen nach Typ mit 68,4 % dominieren und Motorräder mit einem Anteil von 72,1 % das Fahrzeugsegment anführen
Marktsegmentierungsanalyse:
Nach Reifen: Der Markt für Zweiradreifen nach Reifentyp wird von schlauchlosen Reifen angeführt, die 2024 einen Marktanteil von 68,4 % ausmachten. Schlauchlose Reifen dominieren aufgrund ihrer überlegenen Pannenresistenz, verbesserten Fahrsicherheit, besseren Wärmeableitung und reduzierten Gefahr eines plötzlichen Luftverlusts. Die zunehmende Einführung von Leichtmetallrädern, die steigende Präferenz für wartungsarme Reifen und die zunehmende Durchdringung von Premium- und Mittelklasse-Zweirädern unterstützen die Nachfrage nach schlauchlosen Reifen stark. OEMs standardisieren zunehmend schlauchlose Konfigurationen, während Verbraucher eine längere Reifenlebensdauer und Kraftstoffeffizienz bevorzugen, was die Führungsposition des Segments sowohl im städtischen als auch im Autobahnverkehr verstärkt.- Zum Beispiel führte Royal Enfield im September 2024 schlauchlose Speichenräder für sein Himalayan 450 Motorrad ein, die als Werksoption für Neukäufer oder als Upgrade für bestehende Besitzer zu einem Preis von Rs 12.424 erhältlich sind und die Bequemlichkeit der Pannenreparatur in Abenteuergeländen verbessern.
- Zum Beispiel liefert MRF 90/90-17 Vorder- und 120/80-17 Hinterreifen als OEM-Ausrüstung für Bajaj Pulsar 150 Modelle, um die Pendlerstabilität auf 17-Zoll-Felgen zu unterstützen.
Wichtige Wachstumstreiber
Steigender Zweiradbestand und Nachfrage nach urbaner Mobilität
Der Markt für Zweiradreifen profitiert stark vom wachsenden globalen Zweiradbestand, insbesondere in Schwellenländern, in denen Motorräder und Roller als primäre Verkehrsmittel im Alltag dienen. Schnelle Urbanisierung, Verkehrsstaus und steigende Kraftstoffkosten treiben die Verbraucher weiterhin zu kosteneffizienten Zweirädern. Dies erhöht direkt die Nachfrage nach OEM-Reifen und schafft einen großen Ersatzmarkt aufgrund häufiger Abnutzung. Das Wachstum der letzten Meile Konnektivität, Ride-Hailing-Dienste und Lieferflotten beschleunigt weiter die Reifenwechselzyklen und unterstützt das anhaltende Volumenwachstum in städtischen und halb-städtischen Regionen.- Zum Beispiel liefert MRF Reifen an wichtige Zweirad-OEMs in Indien, darunter Honda Activa Electric, Bajaj Chetak und Hero MotoCorp’s Vida Elektro-Roller, um OEM-Volumina angesichts der steigenden Produktion von Elektro-Zweirädern zu unterstützen.
Wachstum der Nachfrage nach Ersatzreifen
Die Ersatznachfrage bleibt ein zentraler Wachstumstreiber für den Markt für Zweiradreifen, unterstützt durch kürzere Reifenlebensdauern im Vergleich zu Pkw-Reifen. Häufige Nutzung, unterschiedliche Straßenbedingungen und extreme Wetterbedingungen beschleunigen den Laufflächenverschleiß, was zu einer höheren Ersatzhäufigkeit führt. Verbraucher priorisieren zunehmend Sicherheit, Grip und Haltbarkeit, was die stetige Nachfrage im Aftermarket antreibt. Die Expansion organisierter Einzelhandelsnetzwerke, Händlerketten und E-Commerce-Plattformen hat die Produktverfügbarkeit und Markenpräsenz verbessert und stärkt den Ersatzverkauf von Motorrädern und Rollern in entwickelten und sich entwickelnden Märkten weiter.- Zum Beispiel erleben Lebensmittel-Liefer- und E-Commerce-Flotten in Indien, die Zweiräder wie die von MRF oder CEAT verwenden, häufige Reifenwechsel aufgrund von 24/7 Hochlastbetrieb auf städtischen Straßen, was die Nachfrage nach langlebigen Optionen fördert.
Zunehmender Fokus auf Leistung und Sicherheit
Das steigende Verbraucherbewusstsein für Fahrsicherheit und Leistung unterstützt den Markt für Zweiradreifen erheblich. Fahrer suchen zunehmend nach Reifen, die überlegenen Grip, Stabilität, Bremsleistung und Leistung auf nassen Straßen bieten. Dieser Wandel ist besonders stark bei Besitzern von Premium-Motorrädern und im Hochgeschwindigkeits-Pendlersegment. Hersteller führen weiterhin fortschrittliche Laufflächenmuster, Silica-basierte Mischungen und verstärkte Strukturen ein, um den sich entwickelnden Leistungserwartungen gerecht zu werden. Der regulatorische Fokus auf Verkehrssicherheit und Qualitätsstandards fördert zudem die Einführung hochwertigerer Reifen und unterstützt das Wertwachstum neben der Volumenausweitung.Wichtige Trends & Chancen
Verschiebung zur Einführung von schlauchlosen Reifen
Der Markt für Zweiradreifen erlebt eine klare Verschiebung hin zu schlauchlosen Reifen, die starke Wachstumschancen für Hersteller schaffen. Schlauchlose Reifen bieten verbesserte Pannenresistenz, bessere Wärmeableitung, erhöhte Kraftstoffeffizienz und einfachere Wartung im Vergleich zu schlauchgebundenen Varianten. OEMs standardisieren zunehmend schlauchlose Reifen über neue Motorrad- und Rollermodelle hinweg, was die Durchdringung beschleunigt. Dieser Trend eröffnet Chancen für Premium-Preise, technologische Differenzierung und höherwertige Produkte, insbesondere in städtischen Märkten, in denen Verbraucher Bequemlichkeit, Sicherheit und langfristige Kosteneffizienz priorisieren.- Zum Beispiel verwendet das neueste KTM 390 Adventure Modell 21-Zoll-Vorderräder (90/90-21) und 17-Zoll-Hinterräder (130/80-17) schlauchlose Speichenräder mit patentierten zentral montierten Speichen und Gummidichtungen für luftdichte Leistung.
Expansion von Elektro-Zweirädern
Die schnelle Einführung von Elektro-Zweirädern bietet eine bedeutende Chance innerhalb des Marktes für Zweiradreifen. Elektroroller und -motorräder erfordern spezialisierte Reifen, die für höheres Drehmoment, geringere Geräuschentwicklung und erhöhte Haltbarkeit ausgelegt sind. Hersteller investieren in EV-spezifische Reifendesigns, um einzigartige Leistungsanforderungen zu erfüllen. Regierungsanreize, städtische Elektrifizierungsinitiativen und Nachhaltigkeitsziele beschleunigen die EV-Durchdringung und schaffen einen neuen Nachfragepool. Dieser Trend unterstützt innovationsgetriebenes Wachstum und ermöglicht es Reifenherstellern, Partnerschaften mit aufstrebenden Elektro-Zweirad-OEMs zu stärken.- Zum Beispiel brachte TVS Eurogrip den ETorq-Reifen auf den Markt, Indiens ersten speziell für Elektro-Zweiräder entwickelten Reifen, der einen geringen Rollwiderstand bietet, um die Reichweite zu verlängern, während er überlegenen Grip bei Nässe und Trockenheit bietet, um das sofortige Drehmoment zu bewältigen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Schwankende Preise für wichtige Rohstoffe wie Naturkautschuk, synthetischen Kautschuk und Rohöl-Derivate stellen eine große Herausforderung für den Markt für Zweiradreifen dar. Die Kostenvolatilität wirkt sich direkt auf die Produktionskosten und Gewinnmargen aus und schränkt die Preisflexibilität in hochkompetitiven Märkten ein. Kleinere Hersteller stehen unter größerem Druck aufgrund begrenzter Kostenabsorptionskapazität. Anhaltende Rohstoffinflation kann Lieferketten stören und Hersteller zwingen, Formulierungen zu optimieren, Lieferantenverträge neu zu verhandeln oder Kosten zu absorbieren, was sich potenziell auf die langfristige Rentabilität und operative Stabilität auswirken kann.Intensiver Preiswettbewerb und gefälschte Produkte
Der Markt für Zweiradreifen steht unter starkem Preisdruck aufgrund der Präsenz zahlreicher regionaler und unorganisierter Akteure, die kostengünstige Alternativen anbieten. Der intensive Wettbewerb begrenzt die Margenausweitung, insbesondere in preissensiblen Märkten. Darüber hinaus untergräbt die Verbreitung von gefälschten und minderwertigen Reifen den Markenruf und wirft Sicherheitsbedenken auf. Diese Produkte ziehen oft kostenbewusste Verbraucher an und beeinträchtigen den Verkauf etablierter Marken. Die Bewältigung dieser Herausforderung erfordert eine stärkere Vertriebssteuerung, Verbraucheraufklärungsinitiativen und kontinuierliche Investitionen in Markendifferenzierung und Qualitätssicherung.Regionale Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum führt den Markt für Zweiradreifen mit einem Marktanteil von 58,6 % an, unterstützt durch eine hohe Durchdringung von Zweirädern, große Pendlerpopulationen und starke inländische Produktionsbasen. Länder wie Indien, China, Indonesien und Vietnam treiben die Volumennachfrage aufgrund täglicher Mobilitätsbedürfnisse und steigender verfügbaren Einkommen an. Die Region profitiert von einem starken Ersatzreifenzyklus, dem Ausbau der Straßeninfrastruktur und dem Wachstum von Elektro-Zweirädern, die spezialisierte Reifen erfordern. Lokale Hersteller und globale Marken investieren aktiv in Kapazitätserweiterung, Produktlokalisierung und kosteneffiziente Vertriebsnetze, um die Position des asiatisch-pazifischen Raums als größter und am schnellsten wachsender regionaler Markt zu stärken.Europa
Europa macht 17,9 % des Marktanteils im Markt für Zweiradreifen aus, angetrieben durch den Besitz von Premium-Motorrädern, strenge Sicherheitsstandards und starke Nachfrage nach Hochleistungs- und Spezialreifen. Länder wie Deutschland, Italien, Frankreich und Spanien unterstützen die konstante Nachfrage durch Freizeitmotorradfahren, Tourenkultur und urbane Mobilitätsroller. Der regulatorische Fokus auf Reifenqualität, Nassgriffleistung und Nachhaltigkeit beschleunigt die Einführung fortschrittlicher Mischungen und radialer schlauchloser Designs. Die Ersatznachfrage dominiert den Markt, während die zunehmende Einführung von Elektrorollern in städtischen Zentren die regionalen Wachstumsaussichten weiter stärkt.Nordamerika
Nordamerika hält einen Marktanteil von 12,4 % im Markt für Zweiradreifen, unterstützt durch starke Nachfrage nach schweren Motorrädern, Sportbikes und Freizeitfahrten. Die Vereinigten Staaten führen den regionalen Verbrauch aufgrund einer großen Basis von Premium-Motorradbesitzern und häufigem Reifenwechsel an, der durch Leistungsfahrten und Langstreckentouren angetrieben wird. Hohe Verbraucherpräferenzen für Markenreifen mit hoher Haltbarkeit und Leistungsorientierung kommen Premium-Herstellern zugute. Das Wachstum von urbanen Rollern und Elektro-Zweirädern in ausgewählten Städten trägt ebenfalls zur Marktdifferenzierung bei, während etablierte Aftermarket-Vertriebskanäle eine stabile Nachfrage sicherstellen.Lateinamerika
Lateinamerika repräsentiert einen Marktanteil von 7,1 % im Markt für Zweiradreifen, angetrieben durch erschwingliche Zweiräder, die für den täglichen Pendelverkehr und Lieferdienste genutzt werden. Brasilien, Mexiko, Kolumbien und Argentinien sind wichtige Beitragende aufgrund steigender städtischer Staus und wachsendem Zweiradbesitz unter mittleren Einkommensschichten. Der Markt ist weitgehend ersatzgetrieben, mit starker Nachfrage nach langlebigen, kosteneffizienten schlauchlosen Reifen, die für gemischte Straßenbedingungen geeignet sind. Die Expansion von E-Commerce, Lebensmittel-Lieferplattformen und Logistik der letzten Meile erhöhen weiterhin die Reifenverschleißraten und unterstützen das stetige regionale Nachfragewachstum.Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht 3,9 % des Marktanteils im Markt für Zweiradreifen aus, unterstützt durch die wachsende Zweiradnutzung in Afrika und selektive Nachfrage nach Premium-Motorrädern im Mittleren Osten. In Afrika werden Motorräder weit verbreitet für erschwinglichen Transport und kommerzielle Taxidienste genutzt, was eine hohe Ersatzreifennachfrage antreibt. Länder wie Nigeria, Kenia und Tansania bleiben wichtige Volumenmärkte. Im Mittleren Osten unterstützen Freizeit- und Leistungs-Motorräder die Nachfrage nach Premium-Reifensegmenten, während schrittweise Infrastrukturverbesserungen und urbane Mobilitätsinitiativen die Marktexpansion unterstützen.Marktsegmentierungen:
Nach Reifen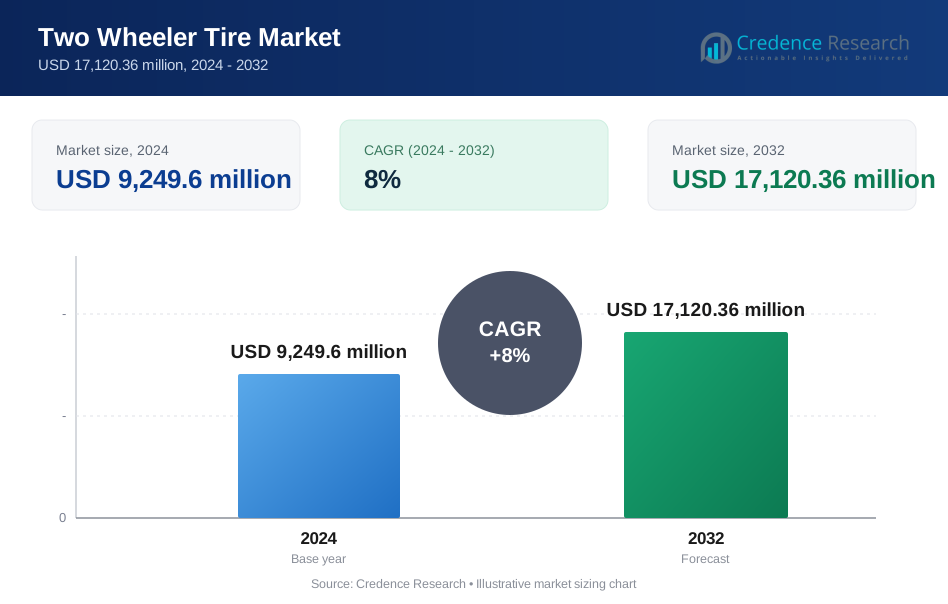
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zweiradreifen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Zweiradreifen voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Zweiradreifen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Zweiradreifen antreiben?
Wer sind die führenden Unternehmen im Markt für Zweiradreifen?
Welche Region hatte 2024 den größten Anteil am Markt für Zweiradreifen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zweiradreifenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zweiradreifenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,249.6 million → 2032: USD 17,120.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zweiradreifenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zweiradreifenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zweiradreifenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zweiradreifenmarkt Market Drivers
- 3.3 Zweiradreifenmarkt Market Restraints & Challenges
- 3.4 Zweiradreifenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zweiradreifenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zweiradreifenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zweiradreifenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zweiradreifenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zweiradreifenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zweiradreifenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zweiradreifenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zweiradreifenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zweiradreifenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zweiradreifenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zweiradreifenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zweiradreifenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zweiradreifenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zweiradreifenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zweiradreifenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zweiradreifenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zweiradreifenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zweiradreifenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zweiradreifenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
