
Marktübersicht
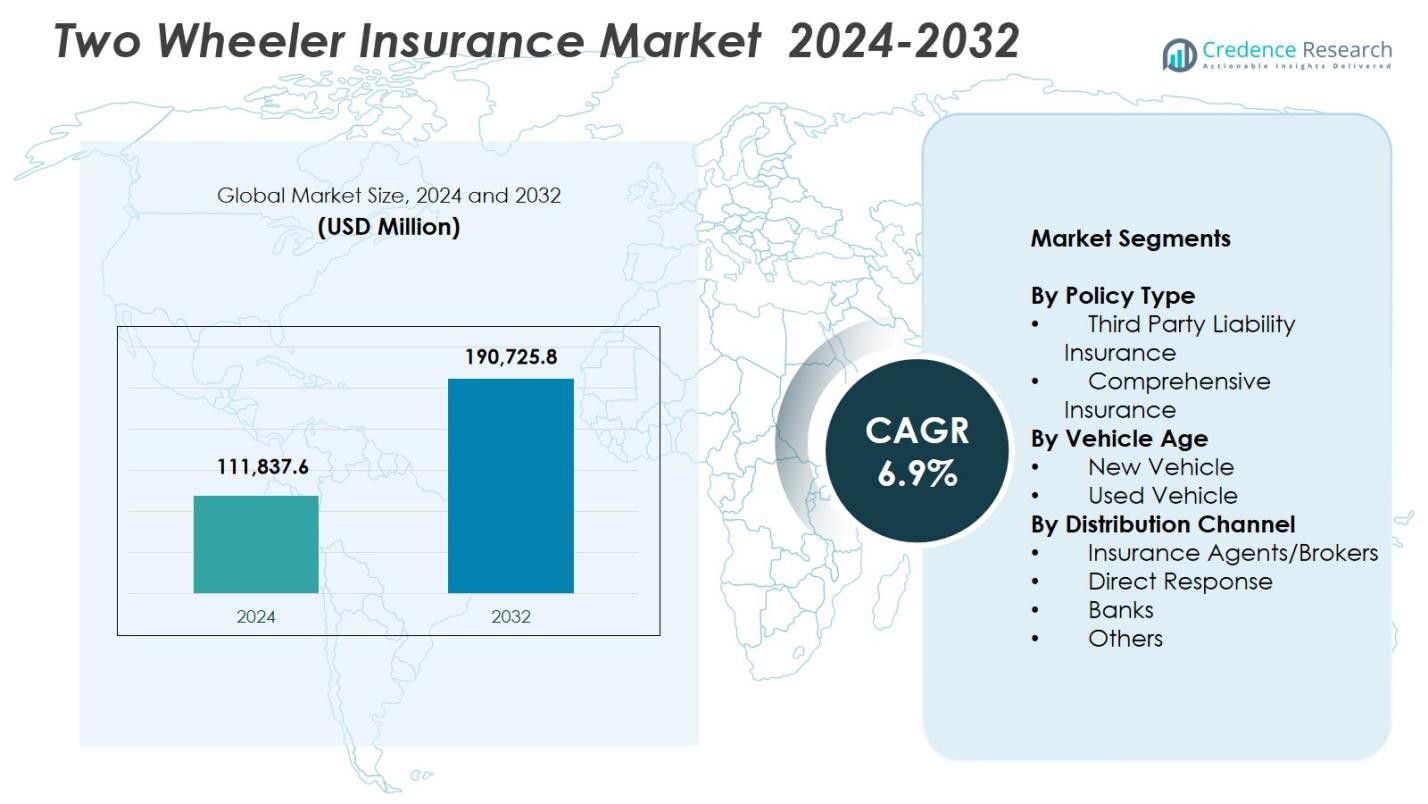
Der Markt für Zweiradversicherungen wurde im Jahr 2024 auf 111.837,6 Millionen USD geschätzt und soll bis 2032 190.725,8 Millionen USD erreichen, mit einer CAGR von 6,9 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Zweiradversicherungen 2024 | 111.837,6 Millionen USD |
| Markt für Zweiradversicherungen, CAGR | 6,9% |
| Marktgröße für Zweiradversicherungen 2032 | 190.725,8 Millionen USD |
Der Markt für Zweiradversicherungen wird von führenden Versicherern wie State Farm Mutual Automobile Insurance, GEICO, Allstate Insurance Company, Bajaj Allianz General Insurance, Farmers, Dairyland, Liberty General Insurance Ltd., ACKO General Insurance Limited, Progressive Casualty Insurance Company und USAA geprägt, die ihre Präsenz durch Produktinnovation, digitalen Service und erweiterte Vertriebsnetze stärken. Der asiatisch-pazifische Raum blieb 2024 mit einem Anteil von 71,6 % die dominierende Region, angetrieben durch hohe Zweiraddichte, starke regulatorische Durchsetzung und zunehmende Akzeptanz umfassender Policen. Europa und Nordamerika folgten, unterstützt durch steigende Motorradnutzung und starke Versicherer-OEM-Kooperationen, die die regionale Marktexpansion verstärken.
Markteinblicke
- Die Marktgröße für Zweiradversicherungen erreichte 2024 111.837,6 Millionen USD und wird bis 2032 auf 190.725,8 Millionen USD bei einer CAGR von 6,9 % wachsen.
- Steigender Zweiradbesitz und obligatorische Versicherungsbestimmungen treiben die Marktexpansion stark voran, wobei die umfassende Versicherung 2024 einen Anteil von 62,4 % hält, bedingt durch die höhere Nachfrage nach Schutz.
- Digitale Adoption, telematikbasierte Preisgestaltung und anpassbare Zusatzdeckungen stellen wichtige Trends dar, die Produktinnovation umgestalten und das Kundenengagement verbessern.
- Führende Versicherer stärken ihre Präsenz durch KI-basierte Risikobewertung, schnellere Schadensbearbeitung und starke OEM-Partnerschaften, was die Policendurchdringung in neuen und gebrauchten Fahrzeugsegmenten verbessert.
- Der asiatisch-pazifische Raum dominierte mit einem regionalen Anteil von 71,6 %, gefolgt von Europa mit 9,8 % und Nordamerika mit 7,9 %, was starke Mobilitätsmuster und unterschiedliche Versicherungsreife auf globalen Märkten widerspiegelt.
 Marktsegmentierungsanalyse:
Nach Policentyp
Der Zweiradversicherungsmarkt wird von der Vollkaskoversicherung angeführt, die 2024 einen Anteil von 62,4 % hält, angetrieben durch steigende Unfallraten, zunehmendes Verbraucherbewusstsein für umfassenden finanziellen Schutz und das Wachstum bei hochpreisigen Motorrädern, die einen breiteren Versicherungsschutz erfordern. Vollkaskopolicen ziehen Kunden mit Zusatzleistungen wie Null-Abschreibung, Pannenhilfe und Motorschutz an und stärken die Akzeptanz sowohl in städtischen als auch in halb-städtischen Märkten. Die Haftpflichtversicherung, obwohl obligatorisch, macht den verbleibenden Marktanteil aus, da kostenbewusste Fahrer die grundlegende gesetzliche Einhaltung bevorzugen; Versicherer drängen jedoch weiterhin auf umfassende Pläne durch gebündelte Funktionen und digitale Werbeaktionen.
- Zum Beispiel bietet Tata AIG seine Auto Secure Two Wheeler Package Policy an, die den Eigenschaden-Schutz mit der Haftpflichtversicherung bündelt und eine persönliche Unfallversicherung von ₹15 Lakh für den Eigentümer-Fahrer einschließt.
Nach Fahrzeugalter
Neue Fahrzeuge dominierten das Fahrzeugaltersegment mit einem Anteil von 58,7 % im Jahr 2024, unterstützt durch gesetzliche Anforderungen, die mehrjährige Policen für neue Zweiräder vorschreiben, und eine erhöhte Präferenz für umfassenden Schutz beim Fahrzeugkauf. OEM-Versicherungspartnerschaften und Bündelungen auf Händlerebene beeinflussen stark die Kaufentscheidungen und sorgen für eine höhere Durchdringung in der Kategorie der Neufahrzeuge. Das Segment Gebrauchtfahrzeuge, das den Rest des Anteils hält, wächst stetig, da digitale Verifizierungstools, telematikbasierte Risikobewertungen und vereinfachte Erneuerungsprozesse das Vertrauen und die Erschwinglichkeit für zuvor besessene Zweiräder verbessern.
- Zum Beispiel hat Roadzen mit einem führenden globalen Zweirad-OEM, der über 60 Millionen Zweiräder in Indien bedient, zusammengearbeitet, um eine KI-gestützte vernetzte Pannenhilfe für neue Elektrofahrzeuge zu starten, die über das Armaturenbrett oder die App für nahtlose Unterstützung zugänglich ist.
Nach Vertriebskanal
Versicherungsagenten/-makler hielten 2024 mit einem Anteil von 46,3 % die dominierende Position, angetrieben durch starke Offline-Netzwerke, personalisierte Beratung und höhere Abschlussquoten bei Erstkäufern. Ihr Einfluss bleibt stark in ländlichen und halb-städtischen Regionen, wo persönliche Unterstützung bevorzugt wird. Direktvertriebskanäle folgen dicht dahinter, unterstützt durch die rasche Expansion digitaler Plattformen, sofortige Policenausstellung und wettbewerbsfähige Preise. Banken und andere tragen den verbleibenden Segmentanteil bei, da Bancassurance-Partnerschaften wachsen und E-Commerce-, Fintech-Plattformen und OEM-integrierte Versicherungslösungen jüngere, digital aktive Kunden anziehen.
Wichtige Wachstumstreiber
Steigender Zweiradbesitz in städtischen und halb-städtischen Regionen
Das schnelle Wachstum der Zweiradverkäufe, insbesondere in dicht besiedelten städtischen und expandierenden halb-städtischen Regionen, treibt den Zweiradversicherungsmarkt erheblich an. Steigende Erschwinglichkeit, bequeme Finanzierung und staufreundliche Mobilitätslösungen fördern die Akzeptanz von Motorrädern und Rollern. Obligatorische Versicherungsbestimmungen unterstützen weiter die Policenaufnahme, da neue Fahrzeugbesitzer sofortigen Schutz priorisieren. Der Anstieg der Liefer- und Gig-Economy-Fahrer verstärkt auch die Nachfrage nach umfassenderen Schutzplänen. Zusammen stärken diese Dynamiken die allgemeine Marktexpansion und ermutigen Versicherer, maßgeschneiderte Angebote für unterschiedliche Fahrerprofile zu entwickeln.
- Zum Beispiel überschritt die Honda Activa bis 2025 in Indien 35 Millionen kumulative Verkäufe und revolutionierte seit 2001 die urbane Mobilität von Rollern mit Meilensteinen von 10 Millionen bis 2015 und 20 Millionen bis 2018. Sie trägt über 50 % zu Hondas Zweiradverkäufen bei.
Stärkung der Marktdurchdringung durch obligatorische Kfz-Versicherungsvorschriften
Regierungsrichtlinien, die eine Haftpflichtversicherung vorschreiben und langfristige Deckung für Neufahrzeuge fördern, bleiben ein wichtiger Wachstumskatalysator. Durchsetzungsmaßnahmen, digitale Verifizierungssysteme und Strafen für nicht versicherte Fahrzeuge haben die Einhaltung in allen Regionen erhöht. Regulatorische Vorstöße in Richtung mehrjähriger Policen verbessern die Erneuerungsstabilität und reduzieren Deckungslücken. Darüber hinaus fördern die Behörden die digitale Policenausstellung, was die Zugänglichkeit und Compliance verbessert. Da sich die regulatorischen Rahmenbedingungen weiterentwickeln, um die Verkehrssicherheit und das Unfallrisiko anzugehen, erleben Versicherer eine anhaltende Nachfrage, die eine widerstandsfähige Grundlage für Wachstum sowohl bei Basis- als auch bei umfassenden Policen schafft.
- Zum Beispiel sehen sich Ersttäter, die ohne gültige Versicherung fahren, gemäß dem Motor Vehicles (Amendment) Act 2019 mit einer Geldstrafe von ₹2.000 und/oder bis zu drei Monaten Gefängnis konfrontiert, wobei sich die Strafen bei wiederholten Verstößen auf ₹4.000 und/oder die gleiche Gefängnisstrafe erhöhen.
Erweiterung der digitalen Distribution und Insurtech-Innovation
Die rasche Einführung digitaler Kanäle, KI-basierter Underwriting-Prozesse und nahtloser Online-Policenausstellung treibt das erhebliche Wachstum des Zweiradversicherungsmarktes voran. Insurtech-Plattformen vereinfachen den Vergleich, die Anpassung und die sofortige Schadensmeldung und sprechen technikaffine Verbraucher an. Datenanalysen, Telematik und automatisierte Risikobewertung verbessern die Preisgenauigkeit und steigern die Kundenzufriedenheit. Abonnementbasierte Erneuerungen, mobile-first-Erlebnisse und digitale KYC-Prozesse beschleunigen die Marktdurchdringung weiter. Diese Transformation verbessert die operative Effizienz der Versicherer und ermöglicht es den Kunden, auf transparentere, erschwinglichere und personalisierte Deckungen zuzugreifen.
Wichtige Trends & Chancen
Steigende Nachfrage nach Zusatzdeckungen und anpassbaren Versicherungsprodukten
Ein wachsender Trend zu personalisierten Versicherungslösungen bietet den Marktteilnehmern eine große Chance. Fahrer entscheiden sich zunehmend für Zusatzleistungen wie Nullabschreibung, Pannenhilfe, persönliche Unfallversicherung und Motorschutz, um die finanzielle Sicherheit zu erhöhen. Besitzer von Premium-Zweirädern, Lieferfahrer und häufige Pendler treiben die Nachfrage nach erweiterten Fahrerschutzmaßnahmen an. Versicherer reagieren darauf, indem sie modulare, anpassbare Pläne anbieten, die auf Fahrgewohnheiten und Fahrzeugtypen zugeschnitten sind. Dieser Trend unterstützt die Marktpremiumisierung und ermutigt Versicherer, durch flexible, wertsteigernde Funktionen und abonnementbasierte Zusatzmodelle zu innovieren.
- Zum Beispiel bietet HDFC ERGO in seinen umfassenden Plänen eine optionale persönliche Unfallversicherung bis zu ₹15 Lakh und Nullabschreibungs-Zusatzleistungen an, mit Pannenhilfe für Reparaturen überall.
Telematik-Einführung ermöglicht nutzungsbasierte und verhaltensbasierte Versicherungsmodelle
Die Integration von Telematikgeräten und smartphonebasierter Überwachung eröffnet bedeutende Möglichkeiten für nutzungsbasierte und verhaltensbasierte Versicherungsmodelle. Echtzeit-Fahrdaten helfen Versicherern, sichere Fahrer mit niedrigeren Prämien zu belohnen und risikobezogene Verluste zu reduzieren. Lieferflotten und kommerzielle Zweiradbetreiber übernehmen zunehmend telematikgesteuerte Policen, um Kosten und Sicherheit zu optimieren. Mit dem Wachstum der vernetzten Mobilität können Versicherer dynamische Preisgestaltung, automatisierte Schadensvalidierung und proaktive Risikoalarme implementieren. Diese Entwicklung positioniert Telematik als einen transformativen Trend, der die Zukunft der Zweiradversicherungsangebote prägt.
- Zum Beispiel nutzt Zurich Kotak General Insurance Telematikgeräte in seinen Motorradversicherungen, um Echtzeitdaten wie zurückgelegte Strecke, Geschwindigkeit, Bremsmuster und Fahrzeiten zu verfolgen. Die Daten unterstützen personalisierte Prämien und fördern sicherere Fahrgewohnheiten unter den Versicherungsnehmern.
Wichtige Herausforderungen
Hohe Betrugsfälle bei Schadensansprüchen und begrenzte Risikotransparenz
Der Markt für Zweiradversicherungen steht vor anhaltenden Herausforderungen durch betrügerische Ansprüche, inszenierte Unfälle und manipulierte Reparaturkosten, die die Verluste der Versicherer erhöhen. Der begrenzte Zugang zu verifizierten Kunden- und Fahrzeugdaten erschwert zudem die genaue Risikobewertung. Kleine Werkstätten und unorganisierte Reparaturnetzwerke verstärken die Inkonsistenzen bei Schadensschätzungen. Obwohl digitale Werkzeuge und KI-gestützte Betrugserkennungssysteme helfen, Risiken zu mindern, bleiben Durchsetzungslücken bestehen. Diese Herausforderungen erhöhen die betrieblichen Belastungen für Versicherer und tragen zu höheren Prämien für echte Versicherungsnehmer bei.
Niedrige Versicherungsdurchdringung in ländlichen Märkten und Erneuerungsausfälle
Trotz regulatorischer Anforderungen bleibt die Versicherungsdurchdringung in ländlichen Regionen aufgrund begrenzter Bekanntheit, Bedenken hinsichtlich der Erschwinglichkeit und der Abhängigkeit von informellen Transportpraktiken gering. Viele Fahrer lassen ihre Policen nach dem ersten Jahr auslaufen, was die langfristige Marktstabilität verringert. Mangelnde digitale Kompetenz und begrenzte Vertriebskanäle behindern die ländliche Akzeptanz weiter. Versicherer kämpfen darum, die Erneuerungsraten ohne gezielte Maßnahmen aufrechtzuerhalten. Die Ausweitung von Mikroversicherungsprodukten, vereinfachten digitalen Prozessen und ländlichen Agentennetzwerken ist entscheidend, um diese Barriere zu überwinden und ungenutztes Wachstumspotenzial freizusetzen.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum führte den Markt für Zweiradversicherungen mit einem Anteil von 71,6 % im Jahr 2024 an, angetrieben durch hohen Zweiradbesitz, wachsende urbane Mobilität und starke regulatorische Durchsetzung in Ländern wie Indien, China, Indonesien und Vietnam. Der Anstieg der Lieferdienste und steigende verfügbare Einkommen steigern die Nachfrage nach umfassenden Versicherungsplänen weiter. Regierungsinitiativen zur Förderung der digitalen Versicherungsakzeptanz und mehrjähriger Policen stärken die Marktdurchdringung. Zunehmende Partnerschaften zwischen OEMs und Versicherern auf Händlerebene prägen weiterhin die Kundenpräferenzen. Das schnelle Wirtschaftswachstum der Region und die große Pendlerbasis positionieren den Asien-Pazifik-Raum als den zentralen Umsatzgenerator im gesamten Prognosezeitraum.
Europa
Europa hatte einen Anteil von 9,8 % im Jahr 2024, unterstützt durch die steigende Nutzung von Motorrädern für Freizeit und städtisches Pendeln, insbesondere in Italien, Spanien, Deutschland und Frankreich. Starke Straßenverkehrssicherheitsvorschriften, höhere Fahrzeugwartungsstandards und gut etablierte Versicherungsrahmen tragen zu einem stetigen Marktwachstum bei. Die Region zeigt eine zunehmende Nachfrage nach hochwertigen umfassenden Policen, was die Beliebtheit von High-End-Motorrädern widerspiegelt. Die Digitalisierung von Versicherungsdienstleistungen und das Aufkommen von Telematik-basierten Preismodellen verbessern das Verbraucherverhalten. Das Wachstum wird weiter durch Initiativen von Versicherern gefördert, die personalisierte Produkte fördern, die auf das Pendlerverhalten und sich entwickelnde Mobilitätstrends zugeschnitten sind.
Nordamerika
Nordamerika hielt einen Anteil von 7,9 % im Jahr 2024, angetrieben durch einen stabilen Markt für Motorräder, die für Freizeit, Sport und Abenteuertouren genutzt werden. Die Vereinigten Staaten dominieren die regionale Landschaft aufgrund der starken Verbreitung umfassender Versicherungsprodukte und einer ausgereiften regulatorischen Struktur. Die Verbraucherpräferenz für hochwertige Motorräder unterstützt die Generierung höherer Prämien. Darüber hinaus verbessern die Einführung digitaler Versicherungen, verbesserte Risikobewertungstools und das steigende Interesse an Zusatzschutzfunktionen die Policenaufnahme. Das Marktwachstum setzt sich fort, da Versicherer telematikbasierte Angebote ausbauen und Partnerschaften mit Motorradherstellern und Händlern stärken, um den Kauf von Versicherungen zu vereinfachen.
Lateinamerika
Lateinamerika erfasste einen Anteil von 6,3 % im Jahr 2024, wobei Länder wie Brasilien, Argentinien, Kolumbien und Mexiko erheblich zur Nachfrage beitrugen. Wachsende städtische Staus treiben die Motorradnutzung als kostengünstige Mobilitätslösung voran, was direkt den Versicherungsbedarf erhöht. Regulierungsbehörden setzen zunehmend obligatorische Haftpflichtversicherungen durch, was die Marktdurchdringung verbessert. Wirtschaftliche Schwankungen beeinflussen die Prämienerschwinglichkeit, dennoch erweitern digitale Kanäle und Mikroversicherungsangebote den Zugang. Die Region profitiert auch von der steigenden Nutzung von Lieferdiensten und der Verbesserung der finanziellen Inklusion. Der verstärkte Fokus der Versicherer auf lokal angepasste Vertriebsstrategien stärkt weiterhin die Marktpräsenz in ganz Lateinamerika.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt einen Anteil von 4,4 % im Jahr 2024, angetrieben durch die steigende Motorradnutzung in Afrika für essenzielle Mobilität und die zunehmende Akzeptanz in städtischen Zentren des Nahen Ostens. Allmähliche Verbesserungen in den Versicherungsbestimmungen und das Bewusstsein für Verkehrssicherheit unterstützen ein moderates Marktwachstum. Erschwinglichkeitsprobleme und geringe Bekanntheit bleiben Einschränkungen, insbesondere in ländlichen Gebieten. Dennoch verbessern digitale Vertriebskanäle, mobilbasierte Policenerneuerungen und von der Regierung geführte Compliance-Maßnahmen die Zugänglichkeit. Das Wachstum wird durch die Expansion der Gig-Economy-Transportdienste und die Bemühungen der Versicherer unterstützt, kostengünstige, vereinfachte Pläne einzuführen, die auf einkommenssensible Fahrer in der Region zugeschnitten sind.
Marktsegmentierungen:
Nach Versicherungsart
- Haftpflichtversicherung
- Vollkaskoversicherung
Nach Fahrzeugalter
- Neufahrzeug
- Gebrauchtfahrzeug
Nach Vertriebskanal
- Versicherungsagenten/-makler
- Direktvertrieb
- Banken
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Zweiradversicherungsmarktes wird von führenden Versicherern wie STATE FARM MUTUAL AUTOMOBILE INSURANCE, GEICO, ALLSTATE INSURANCE COMPANY, Bajaj Allianz General Insurance, Farmers, Dairyland, Liberty General Insurance Ltd., ACKO General Insurance Limited, Progressive Casualty Insurance Company und USAA geprägt. Marktteilnehmer konzentrieren sich auf Produktdifferenzierung durch maßgeschneiderte Zusatzdeckungen, digitale Erstpolicenausstellung und telematikgesteuerte Prämienmodelle, um die Kundenbindung zu stärken. Versicherer investieren zunehmend in KI-basierte Underwriting, automatisierte Schadensabwicklung und Betrugserkennung, um die Betriebseffizienz und Servicegenauigkeit zu verbessern. Strategische Partnerschaften mit OEMs, Fintech-Plattformen und Händlernetzwerken erweitern die Kundenreichweite erheblich, insbesondere in aufstrebenden Märkten mit steigender Zweiradbesitzquote. Unternehmen intensivieren auch ihre Bemühungen, die Erneuerungsraten durch abonnementbasierte Modelle, Belohnungsprogramme für sicheres Fahren und mobile Engagement-Tools zu verbessern. Da der Wettbewerb zunimmt, priorisieren Versicherer Kundenerfahrung, wettbewerbsfähige Preisstrategien und Innovation, um Marktanteile in einer sich schnell entwickelnden Mobilitätslandschaft zu gewinnen.
Analyse der Hauptakteure
- Liberty General Insurance Ltd.
- GEICO
- Progressive Casualty Insurance Company
- Bajaj Allianz General Insurance
- Farmers
- USAA
- ALLSTATE INSURANCE COMPANY
- Dairyland
- ACKO General Insurance Limited
- STATE FARM MUTUAL AUTOMOBILE INSURANCE
Neueste Entwicklungen
- Im März 2025 brachte PhonePe ein neues Fahrzeugversicherungsangebot speziell für Zweiräder und Vierräder auf den Markt, das es Nutzern ermöglicht, Policen digital zu vergleichen und bis zu ₹4.000 im Vergleich zu Händlerpreisen zu sparen.
- Im Januar 2025 erwarb Sentry Insurance The General für 1,7 Milliarden USD und stärkte damit sein Segment der nicht standardisierten Kfz-Versicherung, das auch Zweiradversicherungen für risikoreichere Fahrer umfasst.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Policentyp, Fahrzeugalter, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein stetiges Wachstum verzeichnen, da der steigende Besitz von Zweirädern die Nachfrage nach langfristigen Versicherungen stärkt.
- Die Einführung digitaler Versicherungen wird sich rasant ausweiten, angetrieben durch mobile-first Policenausstellung und automatisierte Schadensabwicklung.
- Telematikgestützte, verhaltensbasierte Prämienmodelle werden bei Versicherern und Kunden breitere Akzeptanz finden.
- Individuell angepasste Zusatzdeckungen werden unverzichtbar, da Verbraucher nach persönlicheren Schutzlösungen suchen.
- Partnerschaften zwischen OEMs und Versicherern werden sich intensivieren, wodurch gebündelte Versicherungen ein Standardbestandteil von Neufahrzeugkäufen werden.
- KI-gesteuertes Underwriting und Betrugserkennung werden die Genauigkeit der Risikobewertung erheblich verbessern.
- Die Durchdringung in ländlichen und halb-städtischen Gebieten wird zunehmen, da Versicherer kostengünstige Mikroversicherungsprodukte einführen.
- Erneuerungsraten werden sich verbessern, da abonnementbasierte Modelle und digitale Erinnerungen die Kundenbindung erhöhen.
- Insurtech-Plattformen werden den zukünftigen Wettbewerb gestalten, indem sie nahtlose Vergleiche und maßgeschneiderte Policenoptionen bieten.
- Nachhaltigkeitsinitiativen werden Versicherer dazu veranlassen, umweltfreundliche Produkte zu entwickeln, die mit der Einführung von elektrischen Zweirädern im Einklang stehen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Zweiradversicherungen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Zweiradversicherungen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Zweiradversicherungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Zweiradversicherungen antreiben?
Wer sind die führenden Unternehmen im Markt für Zweiradversicherungen?
Welche Region hatte 2024 den größten Anteil am Markt für Zweiradversicherungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zweiradversicherungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zweiradversicherungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 111,837.6 Million → 2032: USD 190,725.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zweiradversicherungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zweiradversicherungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zweiradversicherungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zweiradversicherungsmarkt Market Drivers
- 3.3 Zweiradversicherungsmarkt Market Restraints & Challenges
- 3.4 Zweiradversicherungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zweiradversicherungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zweiradversicherungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zweiradversicherungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zweiradversicherungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zweiradversicherungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zweiradversicherungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zweiradversicherungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zweiradversicherungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zweiradversicherungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zweiradversicherungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zweiradversicherungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zweiradversicherungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zweiradversicherungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zweiradversicherungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zweiradversicherungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zweiradversicherungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zweiradversicherungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zweiradversicherungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zweiradversicherungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
