
Marktübersicht:
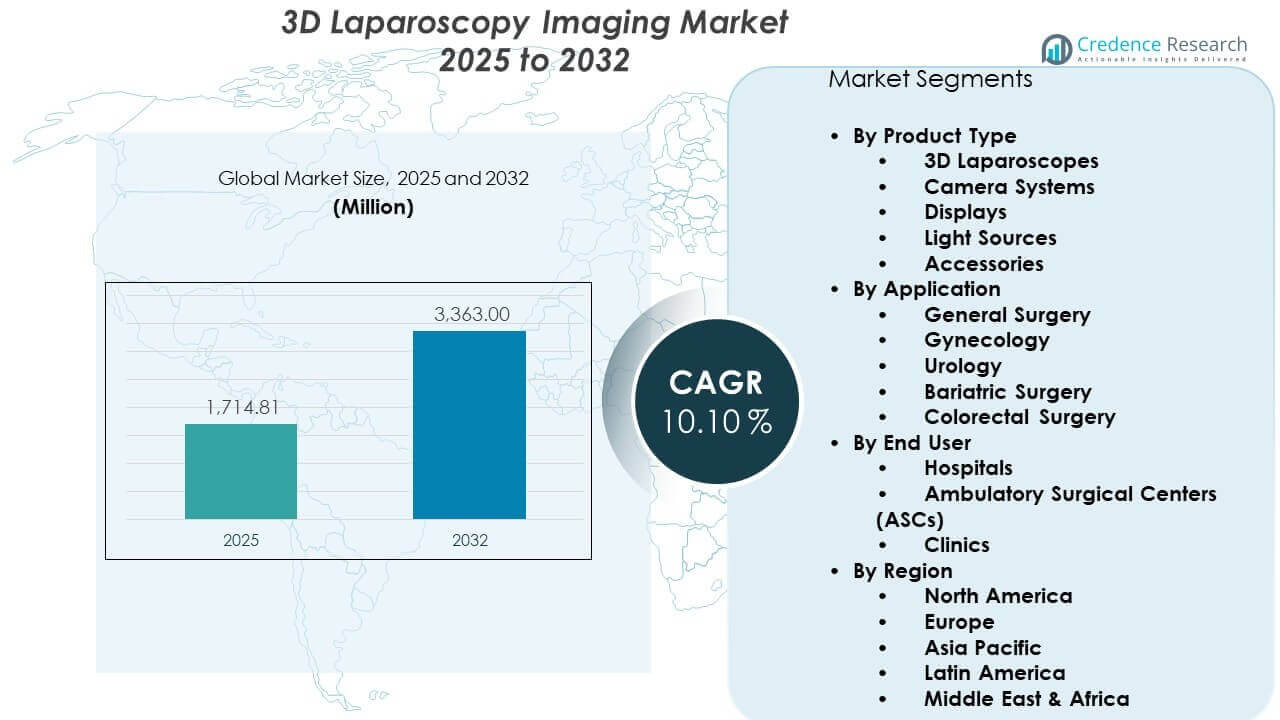
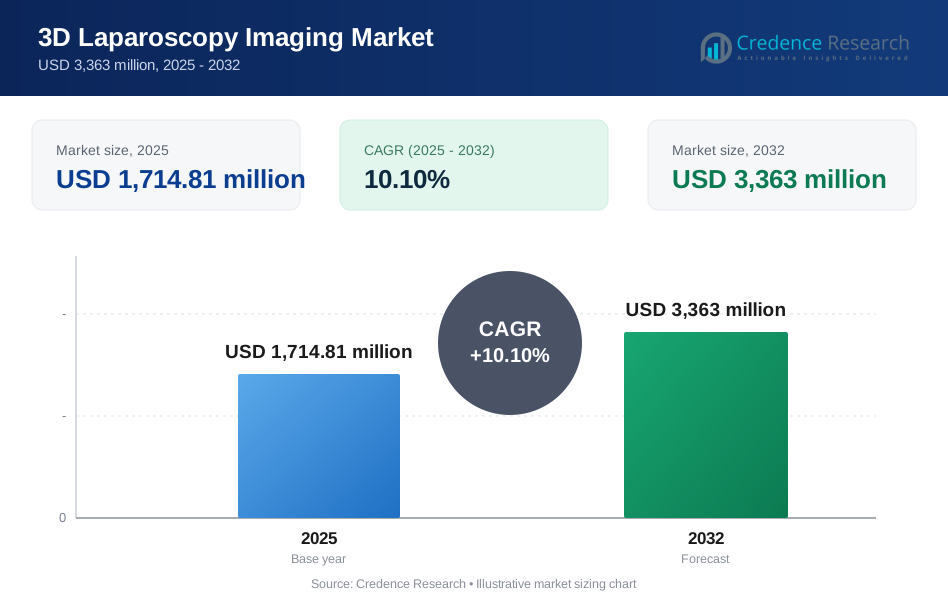
Der Markt für 3D-Laparoskopie-Bildgebung wird voraussichtlich von 1.714,81 Millionen USD im Jahr 2025 auf geschätzte 3.363 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,10 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für 3D-Laparoskopie-Bildgebung 2025 | 1.714,81 Millionen USD |
| 3D-Laparoskopie-Bildgebungsmarkt, CAGR | 10,10% |
| Marktgröße für 3D-Laparoskopie-Bildgebung 2032 | 3.363 Millionen USD |
Der Schwung des Marktes wird hauptsächlich durch die steigende Nachfrage nach hochauflösender chirurgischer Bildgebung in der Allgemeinchirurgie, Urologie und Gynäkologie angetrieben. Krankenhäuser übernehmen 3D-laparoskopische Systeme, um die Tiefenwahrnehmung und räumliche Orientierung während Operationen zu verbessern. Zunehmende Fälle von kolorektalen und bariatrischen Operationen sowie technologische Fortschritte in der medizinischen Optik beschleunigen die Installationen in entwickelten und sich entwickelnden Gesundheitseinrichtungen. Darüber hinaus fördern schnellere Erholungszeiten und reduzierte postoperative Komplikationen die Einführung in ambulanten chirurgischen Zentren und Fachkliniken.
Nordamerika führt den Markt für 3D-Laparoskopie-Bildgebung aufgrund seiner fortschrittlichen chirurgischen Infrastruktur, frühen Technologieübernahme und einer steigenden Anzahl robotergestützter Verfahren an. Europa folgt mit starker Nachfrage aus Deutschland, Frankreich und dem Vereinigten Königreich, unterstützt durch strukturierte chirurgische Ausbildungsprogramme und öffentliche Gesundheitsausgaben. Der asiatisch-pazifische Raum entwickelt sich schnell, insbesondere in China, Indien und Südkorea, wo steigende Gesundheitsinvestitionen und Medizintourismus die Installationen erhöhen. Lateinamerika und der Nahe Osten holen allmählich auf, unterstützt durch expandierende private Krankenhausketten und ein größeres Bewusstsein für minimalinvasive Optionen.
Markteinblicke:
- Der Markt für 3D-Laparoskopie-Bildgebung wurde 2025 auf 1.714,81 Millionen USD geschätzt und soll bis 2032 3.363 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 10,10 %.
- Nordamerika führt mit einem Marktanteil von 35 %, angetrieben durch die frühe Einführung von Technologien und fortschrittliche chirurgische Infrastruktur; Europa folgt mit 28 %, unterstützt durch öffentliche Gesundheitssysteme und strukturiertes Training; der asiatisch-pazifische Raum hält 22 %, gestützt durch wachsende Investitionen in Krankenhäuser und Verfahrensvolumina.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Marktanteil von 22 %, wobei die steigende Nachfrage aus China, Indien und Südkorea durch Medizintourismus und den Ausbau der chirurgischen Infrastruktur angeheizt wird.
- Nach Produkttyp machen 3D-Laparoskope und Kamerasysteme zusammen über 60 % des Marktes aus, da sie eine entscheidende Rolle bei der Verbesserung der chirurgischen Visualisierung und Genauigkeit spielen.
- Unter den Endnutzern repräsentieren Krankenhäuser mehr als 65 % des Marktanteils aufgrund höherer chirurgischer Volumina, Kapitalverfügbarkeit und der Präferenz für integrierte Bildgebungsplattformen.
Markttreiber:
Steigende Nachfrage nach minimalinvasiven Operationen in allgemeinen und spezialisierten Verfahren
Patienten und Chirurgen bevorzugen zunehmend minimalinvasive Verfahren, um Trauma, Erholungszeit und Krankenhausaufenthalte zu reduzieren. Der Markt für 3D-Laparoskopie-Bildgebung profitiert von diesem Wandel, insbesondere in der Gynäkologie, Urologie und Kolorektalchirurgie. Krankenhäuser verwenden 3D-Systeme, um die chirurgische Visualisierung und Genauigkeit bei komplexen Eingriffen zu verbessern. Eine bessere Tiefenwahrnehmung ermöglicht es Chirurgen, Gewebeebenen zu identifizieren und Fehler zu reduzieren. Die Operationszeiten neigen dazu, sich zu verkürzen, wenn Chirurgen mit verbesserter räumlicher Wahrnehmung arbeiten. Weniger Komplikationen führen zu einem geringeren Bedarf an postoperativer Pflege, was die Akzeptanz in chirurgischen Zentren mit hohem Volumen unterstützt. Das wachsende Patientenbewusstsein treibt die Nachfrage nach modernen Behandlungstechniken an. Dieser Trend unterstützt ein stetiges Wachstum in entwickelten und aufstrebenden Gesundheitsmärkten.
- Zum Beispiel berichtete Olympus, dass sein ENDOEYE FLEX 3D-Laparoskop eine Full-HD-Auflösung von 1920×1080 pro Auge liefert, was die Tiefenwahrnehmung bei Beckenoperationen verbessert. Eine bessere räumliche Wahrnehmung hilft Chirurgen, Gewebeebenen klarer zu identifizieren.
Integration fortschrittlicher Bildgebungstechnologien zur Verbesserung der chirurgischen Präzision und des Workflows
3D-laparoskopische Plattformen kombinieren jetzt hochauflösende Optiken mit bildgeführten Navigationssystemen. Diese Integrationen verbessern die intraoperative Entscheidungsfindung und reduzieren die Abhängigkeit von 2D-Bildgebung. Chirurgen nutzen diese Plattformen, um anatomische Details mit größerer Klarheit und Kontrolle zu identifizieren. Die Systeme reduzieren die geistige Ermüdung während längerer Verfahren, indem sie natürliches visuelles Feedback bieten. Neue Displays, Kameraköpfe und Lichtquellen verbessern die Helligkeit und den Kontrast in chirurgischen Feldern. Die Workflow-Integration mit Krankenhaus-IT-Systemen steigert die Effizienz weiter. Der Markt für 3D-Laparoskopie-Bildgebung gewinnt an Bedeutung, wo chirurgische Teams darauf abzielen, Sicherheit und Präzision zu erhöhen. Es passt gut zu den Zielen der Krankenhäuser, Fehler zu minimieren und Ergebnisse zu maximieren.
- Zum Beispiel führte KARL STORZ die IMAGE1 S™ 3D-Technologie mit spektralen Farbverstärkungsmodi ein, die den Gewebekontrast während minimalinvasiver Operationen verbessern. Chirurgen berichten von einer klareren Unterscheidung zwischen Gefäßen und Weichgewebe.
Zunehmende Prävalenz chronischer Erkrankungen, die chirurgische Eingriffe erfordern
Ein stetiger Anstieg chronischer Krankheiten führt zu mehr Operationen, insbesondere in den Bereichen Gastroenterologie, Stoffwechsel und Onkologie. Patienten mit Adipositas oder Krebs benötigen häufig laparoskopische Eingriffe zur Diagnose oder Behandlung. Chirurgen verwenden 3D-Systeme, um diese Eingriffe mit größerer Kontrolle und weniger Komplikationen durchzuführen. Es unterstützt ein besseres Management von Hochrisikopatienten, die wiederholte Eingriffe oder Nachsorge benötigen. Gesundheitsdienstleister investieren in diese Systeme, um chirurgische Risiken zu reduzieren und langfristige Ergebnisse zu verbessern. Die Nachfrage nach Präzisionswerkzeugen steigt bei der Betreuung fragiler Patientengruppen. Der Markt für 3D-Laparoskopie-Bildgebung expandiert dort, wo das Operationsvolumen aufgrund von Lebensstil- und altersbedingten Krankheiten steigt. Krankenhäuser in städtischen Zentren führen häufig diese Einführung an.
Wachsende Unterstützung durch Regulierungsbehörden und günstige Erstattungen in entwickelten Märkten
Regierungen und Versicherungssysteme in Schlüsselregionen unterstützen fortschrittliche laparoskopische Werkzeuge. Regulatorische Zulassungen für 3D-laparoskopische Plattformen werden in reifen Gesundheitsmärkten zunehmend vereinfacht. Erstattungsstrukturen decken zunehmend fortschrittliche chirurgische Bildgebung ab, was zu einer schnelleren Installation führt. Krankenhäuser stehen vor einer geringeren finanziellen Belastung beim Upgrade von 2D- auf 3D-Systeme. Gesundheitsbehörden befürworten Innovationen, um stationäre Pflegekosten zu senken und die Genesung zu verbessern. Dieser Vorstoß fördert die Beschaffung zuverlässiger Bildgebungstools für alltägliche und komplexe Operationen. Der Markt für 3D-Laparoskopie-Bildgebung wächst schnell in Ländern, in denen Erstattungspolitiken wertorientierte chirurgische Ergebnisse begünstigen. Er gewinnt sowohl in öffentlichen als auch in privaten Gesundheitseinrichtungen an Stärke.
Markttrends:
Breitere Einführung von robotergestützten chirurgischen Systemen, die mit 3D-Laparoskopie-Plattformen kompatibel sind
Krankenhäuser übernehmen robotergestützte Technologien, um die chirurgische Präzision zu erhöhen und die manuelle Belastung zu reduzieren. Diese Systeme stützen sich stark auf die 3D-Laparoskopie-Bildgebung, um automatisierte Bewegungen zu leiten. Verbesserte Kompatibilität zwischen Roboterarmen und Bildgebungsplattformen unterstützt nahtlose Arbeitsabläufe. Chirurgen profitieren von überlegener Ergonomie und klareren Visualisierungen in engen Operationsräumen. Die Integration mit KI-basierten Führungstools schafft neue Anwendungsfälle in komplexen Verfahren. Diese Trends treiben die Nachfrage über traditionelle Laparoskopie-Werkzeuge hinaus. Der Markt für 3D-Laparoskopie-Bildgebung gewinnt an Bedeutung in Zentren, die auf Robotik setzen. Er profitiert von dieser Konvergenz in großen chirurgischen Abteilungen.
- Zum Beispiel integriert Intuitive Surgical eine duale 3D-HD-Vision in seine Robotikplattformen, die es Chirurgen ermöglicht, mit echtem Tiefenwahrnehmung an der Konsole zu operieren.
Erhöhter Einsatz von 3D-Trainingsmodulen für die chirurgische Ausbildung und den Aufbau von Fähigkeiten bei Assistenzärzten
Medizinische Einrichtungen nutzen 3D-Bildgebungsplattformen, um neuen Chirurgen laparoskopische Fähigkeiten beizubringen. Simulierte Operationen mit Echtzeit-Feedback verbessern die Ausbildungsergebnisse und das Vertrauen. Studenten visualisieren anatomische Strukturen klarer mit 3D-Perspektiven. Diese Module unterstützen wiederholtes Üben mit hoher Realitätsnähe und minimalem Patientenrisiko. Akademische Krankenhäuser investieren in diese Systeme, um Lernkurven zu beschleunigen. Strukturierte Ausbildungsprogramme verlangen praktische Erfahrung mit 3D-Systemen. Der Markt für 3D-Laparoskopie-Bildgebung expandiert, da sich die Ausbildung hin zu immersiven, bildgeführten Werkzeugen verlagert. Es ermöglicht besser ausgebildeten Chirurgen, Krankenhäuser in verschiedenen Regionen zu betreten.
- Zum Beispiel bietet Stryker 3D-Visualisierungssysteme in Kombination mit Schulungsmodulen an, die die stereoskopische Tiefenwahrnehmung während Simulationslabors unterstützen. Studien in der chirurgischen Ausbildung zeigen eine höhere Genauigkeit bei der Aufgabenbewältigung, wenn Auszubildende 3D-Visualisierung anstelle von 2D verwenden.
Wachsende Verbreitung mobiler und kompakter 3D-Bildgebungslösungen für ambulante Einrichtungen
Hersteller entwickeln kleinere, tragbare 3D-Laparoskopiesysteme, die für ambulante Pflegezentren geeignet sind. Diese Einheiten benötigen weniger Platz, schnellere Einrichtung und geringere Investitionskosten. Tageskliniken nutzen kompakte Plattformen, um fortschrittliche Verfahren ohne voll ausgestattete Operationssäle anzubieten. Chirurgen behalten die Bildqualität und Tiefenwahrnehmung auch in begrenzten Umgebungen bei. Es eröffnet neue Marktsegmente jenseits großer tertiärer Krankenhäuser. Kleinere Zentren ziehen mehr Patienten mit minimalinvasiven Optionen an, die durch 3D-Führung unterstützt werden. Der Markt für 3D-Laparoskopie-Bildgebung profitiert von dieser Dezentralisierung der Versorgung. Es treibt die Nachfrage in mittelgroßen und ländlichen Gesundheitseinrichtungen an.
Integration von Augmented Reality und KI-gesteuerter Analytik in 3D-Laparoskopie-Bildgebungssysteme
Technologieanbieter integrieren KI-Algorithmen und AR-Overlays in laparoskopische Displays. Diese Funktionen unterstützen die Echtzeitnavigation, Blutgefäßkartierung und Risikoidentifikation. Chirurgen erhalten während kritischer Schritte prädiktive Vorschläge, was die Abhängigkeit von manuellen Entscheidungen verringert. AR verbessert das Verständnis der verborgenen Anatomie hinter sichtbaren Strukturen. Krankenhäuser, die intelligente Operationssäle einführen, priorisieren Systeme mit diesen Fähigkeiten. Es entspricht dem globalen Trend zur digitalen Chirurgie. Der Markt für 3D-Laparoskopie-Bildgebung reagiert auf dieses Bedürfnis, indem er sich zu intelligenten Plattformen entwickelt. Es schafft neue Möglichkeiten in KI-gesteuerten chirurgischen Ökosystemen.
Analyse der Marktchancen:
Hohe Investitions- und Betriebskosten schaffen Barrieren für kleine und mittelgroße Krankenhäuser
Fortschrittliche 3D-Laparoskopiesysteme erfordern erhebliche Anfangskosten, einschließlich Displays, Endoskopen und Prozessoren. Wartung, Kalibrierung und Schulung des Personals fügen ebenfalls wiederkehrende Kosten hinzu. Kleinere Krankenhäuser oder solche in ländlichen Gebieten haben Schwierigkeiten, die Investition ohne hohe Operationsvolumina zu rechtfertigen. Begrenzte Erstattungen in einigen Ländern beeinflussen die Rentabilität zusätzlich. Entscheidungsträger verschieben oft Upgrades aufgrund knapper Budgets und konkurrierender Prioritäten. Der Markt für 3D-Laparoskopie-Bildgebung steht in diesen Segmenten vor Akzeptanzhürden. Er hängt stark von Großeinkäufen und Finanzierung in institutionellen Gesundheitsmodellen ab. Kostengünstige Alternativen oder Shared-Service-Modelle entwickeln sich noch langsam.
Mangel an qualifiziertem Personal und Lernkurve im Umgang mit 3D-Systemen
Chirurgen und OP-Personal benötigen eine ordnungsgemäße Schulung, um 3D-Systeme effizient zu nutzen. Ohne ausreichende Erfahrung können Benutzer während der Eingriffe Desorientierung oder visuelle Ermüdung erleben. Der Übergang von 2D zu 3D erfordert eine Anpassung der Hand-Auge-Koordination und Technik. Krankenhäuser ohne formale Schulungsprogramme stoßen auf Widerstand bei erfahrenem chirurgischem Personal. Die Unterstützung durch Anbieter beim Onboarding variiert je nach Region, was Wissenslücken schafft. Der Markt für 3D-Laparoskopie-Bildgebung erfordert standardisierte Schulungen, um eine reibungslosere Implementierung zu gewährleisten. Es bleibt eine Herausforderung, eine konsistente Benutzerleistung in allen Einrichtungen sicherzustellen.
Marktchancen:
Erweiterung der chirurgischen Infrastruktur in aufstrebenden Volkswirtschaften schafft Nachfrage nach fortschrittlichen Bildgebungstools
Regierungen und private Investoren erhöhen die Finanzierung für moderne chirurgische Einheiten in Asien, Lateinamerika und Afrika. Neue Krankenhäuser und Spezialzentren streben danach, Einrichtungen mit modernster Technologie auszustatten. Der Markt für 3D-Laparoskopie-Bildgebung profitiert von dieser Welle von Infrastrukturverbesserungen. Er betritt Märkte, in denen die Einführung zuvor aufgrund von Kosten und Bewusstsein begrenzt war. Die Nachfrage wächst sowohl in öffentlichen Beschaffungsprogrammen als auch in privaten Multispezialität-Krankenhäusern. Steigende chirurgische Fallzahlen machen 3D-Systeme zu einer praktischen Wahl in Zentren mit hohem Durchsatz.
Wachsender Medizintourismus in Asien und dem Nahen Osten treibt die Nachfrage nach hochpräzisen chirurgischen Geräten an
Länder wie Indien, Thailand und die VAE ziehen internationale Patienten an, die nach erschwinglicher, aber fortschrittlicher chirurgischer Versorgung suchen. Krankenhäuser nutzen 3D-Laparoskopie, um bessere Ergebnisse zu bieten und Krankenhausaufenthalte zu verkürzen. Diese Einrichtungen investieren in hochauflösende Geräte, um global wettbewerbsfähig zu bleiben. Der Markt für 3D-Laparoskopie-Bildgebung sieht neue Chancen in Regionen, die sich auf elektive Operationen für ausländische Patienten konzentrieren. Dieser Trend stärkt den Systemverkauf und das Verfahrensvolumen in Zentren des Medizintourismus.
Marktsegmentierungsanalyse:
Nach Produkttyp
3D-Laparoskope führen das Segment an, da sie eine zentrale Rolle bei der Bereitstellung von Echtzeit-Tiefenwahrnehmung während Operationen spielen. Kamerasysteme folgen dicht dahinter, angetrieben von Innovationen in Auflösung und Kompatibilität mit robotischen Werkzeugen. Displays verzeichnen eine stetige Nachfrage in Operationssälen, insbesondere mit dem Wechsel zu hochauflösenden und 4K-Monitoren. Lichtquellen gewinnen weiterhin an Bedeutung, um die visuelle Klarheit bei minimalinvasiven Eingriffen zu verbessern. Zubehör, einschließlich Trokare und Insufflationsgeräte, unterstützt integrierte Arbeitsabläufe und trägt zu Systemaufrüstungen bei.
- Zum Beispiel ermöglicht Richard Wolfs ENDOCAM Logic 4K-Plattform nahtloses Umschalten zwischen 2D 4K und 3D Full HD und bietet 80% hellere Bilder. Klinische Studien zeigten, dass sie Tiefenwahrnehmungsfehler bei komplexen laparoskopischen Eingriffen um 30% reduzierte und das räumliche Bewusstsein verbesserte.
Nach Anwendung
Die Allgemeinchirurgie dominiert das Anwendungssegment aufgrund ihres breiten Verfahrensvolumens. Der Markt für 3D-Laparoskopie-Bildgebung verzeichnet auch eine starke Nachfrage aus der Gynäkologie, mit zunehmendem Einsatz bei Hysterektomie- und Endometriosefällen. Urologische Anwendungen wachsen aufgrund komplexer Nieren- und Prostataverfahren, die Präzision erfordern. Die Akzeptanz der bariatrischen Chirurgie steigt mit globalen Adipositas-Trends, die verbesserte Bildgebung für anatomische Navigation erfordern. Die Kolorektalchirurgie profitiert von der 3D-Visualisierung, insbesondere in engen Beckenräumen, wo die Gewebedifferenzierung entscheidend ist.
- Zum Beispiel wird CONMEDs Looking Glass® 4K Integrated Visualization System in der fortgeschrittenen gynäkologischen Laparoskopie eingesetzt, um ultra-hochauflösende Klarheit zu bieten, die traditionelle Herausforderungen der Tiefenwahrnehmung ausgleicht und präzises Nähen und Gewebemanagement unterstützt.
Nach Endbenutzer
Krankenhäuser stellen den größten Anteil dar, angetrieben durch höhere Budgets, chirurgische Volumina und Multispezialitätsabteilungen, die 3D-Technologie übernehmen. Ambulante chirurgische Zentren (ASCs) wachsen schnell aufgrund des steigenden Trends zu ambulanter Versorgung und kosteneffizienten Verfahren. Kliniken spielen eine kleinere, aber aufkommende Rolle, insbesondere in städtischen Gebieten, wo spezialisierte Dienstleistungen kompakte 3D-Systeme nutzen. Der Markt für 3D-Laparoskopie-Bildgebung expandiert weiterhin über alle Einrichtungstypen hinweg, da die Nachfrage nach Präzision und Effizienz in der minimalinvasiven Chirurgie wächst.
Segmentierung:
Nach Produkttyp
- 3D-Laparoskope
- Kamerasysteme
- Displays
- Lichtquellen
- Zubehör
Nach Anwendung
- Allgemeinchirurgie
- Gynäkologie
- Urologie
- Adipositaschirurgie
- Kolorektalchirurgie
Nach Endverbraucher
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Kliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am 3D-Laparoskopie-Bildgebungsmarkt und macht über 35% des weltweiten Umsatzes aus. Die hohe Akzeptanz fortschrittlicher chirurgischer Technologien, starke Erstattungsrahmen und die Präsenz wichtiger Hersteller treiben die regionale Dominanz voran. Krankenhäuser und ambulante Operationszentren in den USA investieren stark in hochauflösende und 3D-Bildgebungssysteme. Ausbildungsinfrastruktur und regulatorische Unterstützung beschleunigen die Integration neuer Technologien. Kanada trägt durch öffentliche Gesundheitsinitiativen zur Unterstützung minimalinvasiver Verfahren bei. Die steigende Patientennachfrage nach schnellerer Genesung stärkt den Einsatz von 3D-Laparoskopie in wichtigen Bundesstaaten und Provinzen.
Europa
Europa erfasst rund 28% des globalen 3D-Laparoskopie-Bildgebungsmarktes, angeführt von Ländern wie Deutschland, Frankreich und dem Vereinigten Königreich. Es profitiert von strukturierten chirurgischen Ausbildungsprogrammen und einer starken Gesundheitsinfrastruktur. Öffentliche und private Krankenhäuser in der Region rüsten ihre Bildgebungssysteme auf, um sich an die sich entwickelnden chirurgischen Standards anzupassen. Die Nachfrage nach laparoskopischen Verfahren steigt in der Urologie und Gynäkologie aufgrund einer alternden Bevölkerung und Lebensstilkrankheiten. Regulatorische Zulassungen unterstützen die stetige Einführung neuer Plattformen sowohl in staatlichen als auch in Spezialkliniken. Investitionen in chirurgische Robotik treiben die Installation von 3D-Bildgebungssystemen weiter voran.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von fast 22% und entwickelt sich zur am schnellsten wachsenden Region im 3D-Laparoskopie-Bildgebungsmarkt. China, Indien, Japan und Südkorea führen das Wachstum aufgrund steigender Gesundheitsinvestitionen und wachsender chirurgischer Volumina an. Medizintourismuszentren wie Thailand und Malaysia übernehmen fortschrittliche Bildgebung, um die Ergebnisse von Verfahren zu verbessern und ausländische Patienten anzuziehen. Private Krankenhäuser und Spezialkliniken in städtischen Gebieten beschleunigen die Einführung kompakter, tragbarer 3D-Systeme. Regierungsinitiativen zur Unterstützung der Entwicklung chirurgischer Infrastrukturen schaffen langfristige Nachfrage. Die preissensitiven Märkte der Region drängen Anbieter dazu, skalierbare und kosteneffiziente Lösungen einzuführen.
Analyse der Hauptakteure:
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- CONMED Corporation
- Richard Wolf GmbH
Wettbewerbsanalyse:
Der 3D-Laparoskopie-Bildgebungsmarkt zeichnet sich durch eine wettbewerbsintensive Landschaft aus, die von globalen Medizintechnikunternehmen mit starken chirurgischen Portfolios angeführt wird. Marktführer konzentrieren sich auf Produktdifferenzierung durch optische Klarheit, ergonomisches Design und Systemintegration. Unternehmen konkurrieren um die Präferenz der Chirurgen, Servicenetzwerke und langfristige Krankenhausverträge. Ständige Verbesserungen in Kameraauflösung, Anzeigequalität und Lichtsteuerung stärken die Markenpositionierung. Strategische Kooperationen mit Krankenhäusern und Ausbildungsinstituten unterstützen die Produktdurchdringung. Es gibt moderate Markteintrittsbarrieren aufgrund hoher F&E- und regulatorischer Anforderungen. Die Wettbewerbsintensität bleibt hoch, da die Akteure ihre Portfolios erweitern, um sowohl Premium- als auch Mittelklassesysteme abzudecken.
Jüngste Entwicklungen:
- Im März 2025 kündigte die Olympus Corporation die Einführung ihres ersten KI-gestützten klinischen Entscheidungstools an, das in Zusammenarbeit mit Ziosoft entwickelt wurde. Diese Plattform integriert fortschrittliche Bildanalyse und maschinelles Lernen, um die präoperative Planung zu unterstützen und die chirurgische Präzision zu verbessern. Sie erweitert die digitalen Fähigkeiten des Unternehmens in der chirurgischen Bildgebung und Entscheidungsunterstützung für komplexe Verfahren.
- Im August 2024 schloss KARL STORZ SE & Co. KG die Übernahme von Asensus Surgical Inc., einem US-amerikanischen Unternehmen für robotergestützte und digitale Chirurgietechnologie, ab. Dieser strategische Schritt stärkte die Robotikabteilung des Unternehmens und erweiterte sein Angebot in digitaler Laparoskopie und leistungsgeführter Chirurgie, wodurch KARL STORZ in die Lage versetzt wird, mehr automatisierte und datengetriebene minimalinvasive Eingriffe zu unterstützen.
- Im Juni 2024 erweiterte die Stryker Corporation ihr chirurgisches Portfolio durch die Übernahme eines spezialisierten Unternehmens für Single-Port-Zugangstechnologie. Diese Übernahme verbessert Strykers laparoskopische und minimalinvasive Systeme und unterstützt fortschrittliche Visualisierungs- und Zugangslösungen, die in 3D-unterstützten chirurgischen Verfahren bevorzugt werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Endverbrauchersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Krankenhäuser und chirurgische Zentren werden weiterhin von 2D- auf 3D-Visualisierungssysteme umsteigen, um die Ergebnisse von Eingriffen zu verbessern und die Fehlerquoten bei Operationen zu reduzieren.
- Hochauflösende und 4K-kompatible 3D-Displays werden eine starke Nachfrage erfahren, da sie eine klarere anatomische Detaildarstellung bei minimal-invasiven Eingriffen ermöglichen.
- Die Einführung der 3D-Laparoskopie in der robotergestützten Chirurgie wird sich ausweiten, mit einer verstärkten Integration von KI und Echtzeit-Bildanalysen in hybriden Operationssälen.
- Kompakte, mobile 3D-Systeme werden in ambulante chirurgische Einrichtungen und ambulante Operationszentren vordringen und kostengünstige Lösungen für Routineeingriffe bieten.
- Die chirurgische Ausbildung wird mehr 3D-Simulations- und Trainingsmodule integrieren, um die Leistung der Assistenzärzte zu verbessern und die Zeit bis zur Beherrschung komplexer Verfahren zu verkürzen.
- Der asiatisch-pazifische Raum wird das schnellste Wachstum bei Installationen verzeichnen, bedingt durch den Ausbau der Gesundheitsinfrastruktur, den Medizintourismus und die Nachfrage der Chirurgen nach fortschrittlichen Werkzeugen.
- Unternehmen werden sich auf benutzerzentrierte Designverbesserungen konzentrieren, wie z. B. leichte Endoskope, bessere Ergonomie und integrierte berührungslose Schnittstellen für sterile Handhabung.
- Strategische Partnerschaften zwischen Geräteherstellern und Gesundheitsnetzwerken werden die Produktreichweite in unterversorgten und preissensiblen Regionen stärken.
- Investitionen in AR und digitale Überlagerungen werden die intraoperative Führung verbessern und 3D-Systeme nützlicher für präzisionsgeführte Eingriffe und Risikominderung machen.
- Der Wettbewerb unter den Anbietern wird sich hinsichtlich Plattformkompatibilität, Serviceunterstützung und gebündelten Bildgebungspaketen, die auf spezialisierte chirurgische Abteilungen zugeschnitten sind, verschärfen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für 3D-Laparoskopie-Bildgebung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für 3D-Laparoskopie-Bildgebung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für 3D-Laparoskopie-Bildgebung hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für 3D-Laparoskopie-Bildgebung antreiben?
Welche Region hatte 2025 den größten Anteil am Markt für 3D-Laparoskopie-Bildgebung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 3D-Laparoskopie-Bildgebungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global 3D-Laparoskopie-Bildgebungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,714.81 million → 2032: USD 3,363 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 3D-Laparoskopie-Bildgebungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. 3D-Laparoskopie-Bildgebungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 3D-Laparoskopie-Bildgebungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 3D-Laparoskopie-Bildgebungsmarkt Market Drivers
- 3.3 3D-Laparoskopie-Bildgebungsmarkt Market Restraints & Challenges
- 3.4 3D-Laparoskopie-Bildgebungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 3D-Laparoskopie-Bildgebungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 3D-Laparoskopie-Bildgebungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, 3D-Laparoskopie-Bildgebungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 3D-Laparoskopie-Bildgebungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. 3D-Laparoskopie-Bildgebungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the 3D-Laparoskopie-Bildgebungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 3D-Laparoskopie-Bildgebungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 3D-Laparoskopie-Bildgebungsmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 3D-Laparoskopie-Bildgebungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in 3D-Laparoskopie-Bildgebungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New 3D-Laparoskopie-Bildgebungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global 3D-Laparoskopie-Bildgebungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America 3D-Laparoskopie-Bildgebungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe 3D-Laparoskopie-Bildgebungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific 3D-Laparoskopie-Bildgebungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America 3D-Laparoskopie-Bildgebungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East 3D-Laparoskopie-Bildgebungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa 3D-Laparoskopie-Bildgebungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. 3D-Laparoskopie-Bildgebungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
