
Marktübersicht zur Wangenvergrößerung:
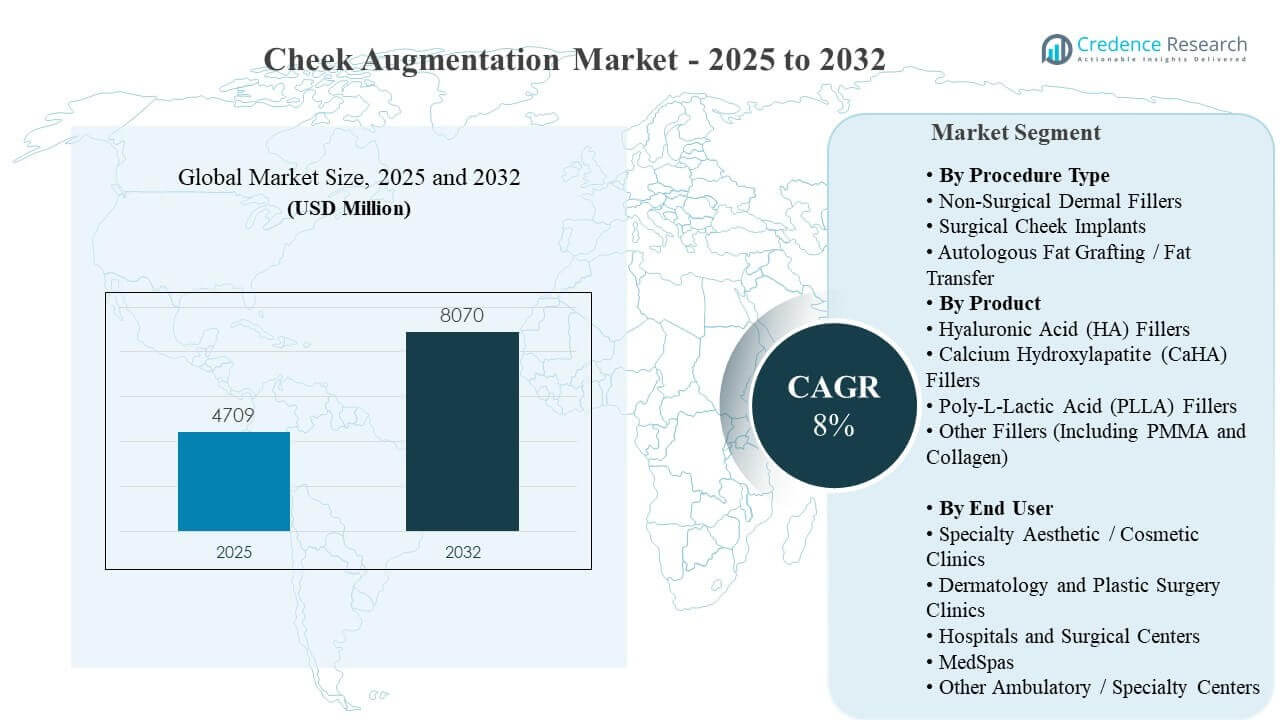
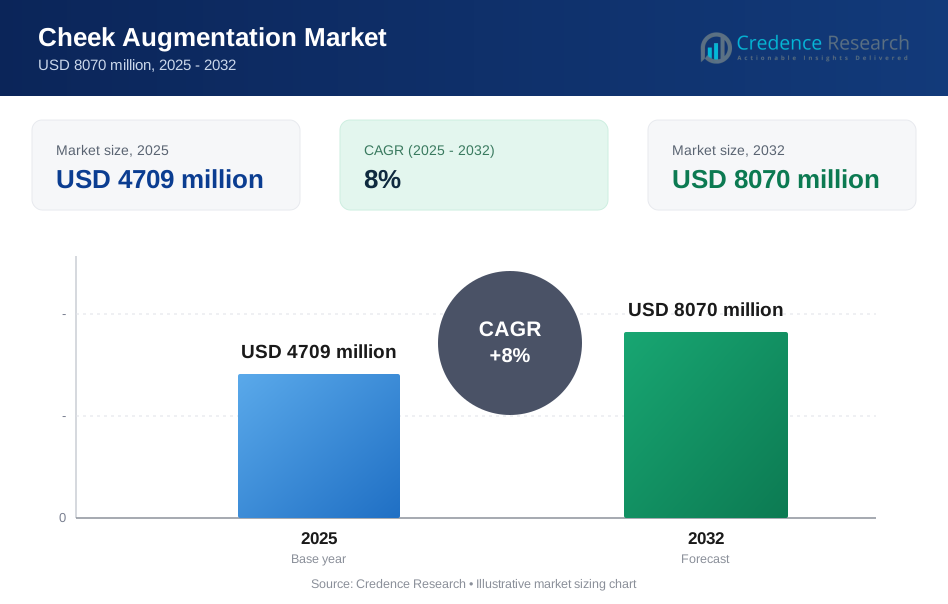
Die globale Marktgröße für Wangenvergrößerung wurde für 2025 auf 4709 Millionen USD geschätzt und soll bis 2032 8070 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 8% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch das anhaltende Verbraucherinteresse an minimalinvasiven Gesichtsverschönerungen getrieben, die sichtbare Konturverbesserungen mit begrenzter Ausfallzeit und hoher Wiederholbarkeit in Behandlungsplänen bieten. Der erweiterte Zugang durch spezialisierte ästhetische Kliniken und Medspas verbreitert ebenfalls die Verfügbarkeit von Verfahren und unterstützt konstante Verfahrensvolumina in großen städtischen Märkten.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Wangenvergrößerung 2025 | 4709 Millionen USD |
| Markt für Wangenvergrößerung, CAGR | 8% |
| Marktgröße für Wangenvergrößerung 2032 | 8070 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Markt für Wangenvergrößerung soll von 4709 Millionen USD (2025) auf 8070 Millionen USD (2032) mit einer CAGR von 8% (2025–2032) wachsen.
- Nicht-chirurgische Dermalfüller machten 2025 den größten Anteil von 58,7% aus, unterstützt durch die Patientenpräferenz für schnelle Erholung und anpassbare Ergebnisse.
- Hyaluronsäure (HA) Füllstoffe hielten 2025 den führenden Produktanteil von 44,9%, was die starke Vertrautheit der Injektoren und die durch Reversibilität getriebene Akzeptanz widerspiegelt.
- Spezialisierte ästhetische/kosmetische Kliniken führten die Endnutzernachfrage mit einem Anteil von 46,2% im Jahr 2025 an, was einen hohen Durchsatz und dedizierte Injektor-Workflows widerspiegelt.
- Nordamerika stellte 2025 den größten regionalen Anteil mit 34,1% dar, was eine höhere Verfahrensdurchdringung und dichte Anbieternetzwerke widerspiegelt.
Segmentanalyse
Die Nachfrage nach Wangenvergrößerung wird zunehmend von der Verbraucherpräferenz für ästhetische Ergebnisse geprägt, die natürlich erscheinen, anpassbar sind und durch wiederholte Besuche aufrechterhalten werden können. Die globalen Verfahrensvolumina für Injektionsmittel bleiben groß, was eine stabile Klinikauslastung verstärkt und eine stetige Nachfrage nach Nachfüllungen in führenden Füllstoffkategorien unterstützt. In Praxiseinstellungen wird die Umwandlung von Beratung zu Verfahren durch kurze Terminzeiten und vorhersehbare Erholungswege gestärkt, was die Erstannahme und wiederholte Behandlungen fördert.
Der Markt profitiert auch von der Kanalerweiterung über spezialisierte ästhetische Kliniken, dermatologische und plastische Chirurgie-Praxen sowie einer wachsenden Medspa-Präsenz. Diese Umgebungen unterstützen standardisierte Protokolle, gebündelte Behandlungsplanung und häufige Patientenkontaktpunkte. Die Produktauswahl wird durch das Sicherheitsprofil, die Reversibilität und den Komfort der Ärzte mit etablierten Marken beeinflusst, was die Führungsposition für HA-Füllstoffe aufrechterhält, während Biostimulatoren und länger anhaltende Optionen für wartungsbasierte Programme an Aufmerksamkeit gewinnen.
Nach Verfahrenstyp Einblicke
Nicht-chirurgische Dermalfüller machten den größten Anteil von 58,7% im Jahr 2025 aus. Die Führung wird durch die Präferenz für minimalinvasive Verbesserungen mit begrenzter Ausfallzeit und vorhersehbaren Konturierungsergebnissen unterstützt. Der Ansatz profitiert von einer schrittweisen Korrektur, die es Anbietern ermöglicht, die Projektion und Symmetrie des Mittelgesichts über Nachsorgetermine hinweg fein abzustimmen. Die breite Zugänglichkeit durch ambulante Kliniken und Medspas unterstützt weiterhin das Volumen der Verfahren im Vergleich zu alternativen, operationsabhängigen Methoden.
Nach Produkteinblicken
Hyaluronsäure (HA) Füllstoffe machten den größten Anteil von 44,9% im Jahr 2025 aus. Die Führung von HA wird durch ein gut etabliertes Sicherheitsprofil und die Vertrautheit mit dem Arbeitsablauf unter Injektoren in Klinikumgebungen gestärkt. Die Reversibilität unterstützt das Vertrauen der Patienten und ermöglicht eine konservative Behandlungsplanung für Erstbenutzer. Die breite Verfügbarkeit über differenzierte Viskositäten und Formulierungen unterstützt die Hebe- und Konturziele des Mittelgesichts und erhält die starke Präferenz für HA bei routinemäßiger Wangenaugmentation.
Nach Endnutzereinblicken
Spezialisierte ästhetische/kosmetische Kliniken machten den größten Anteil von 46,2% im Jahr 2025 aus. Diese Kliniken profitieren von einem hohen Durchsatz an Verfahren, spezialisierter Injektorexpertise und standardisierten ästhetischen Bewertungsabläufen. Die Konzentration der Nachfrage wird durch konsultationsbasierte Behandlungsplanung und Nachsorgeplanung unterstützt, die wiederholte Besuche fördern. Spezialisierte Kliniken halten in der Regel auch breitere Produktinventare und Schulungswege aufrecht, was hilft, konsistente Ergebnisse und Patientenbindung zu gewährleisten.
Markttreiber für Wangenaugmentation
Steigende Präferenz für minimalinvasive Gesichtskonturierung
Die Nachfrage wird stark durch die Präferenz der Patienten für Verfahren unterstützt, die eine sichtbare Verbesserung des Mittelgesichts mit begrenzter Ausfallzeit und schneller Rückkehr zur täglichen Aktivität bieten. Nicht-chirurgische Wangenaugmentation ermöglicht auch eine gestufte Korrektur, die den Patientenkomfort verbessert und konservative Anfangsdosen für Erstkonsumenten unterstützt. Modelle zur Wartung bei wiederholten Besuchen passen gut zu den Arbeitsabläufen in Kliniken und unterstützen die wiederkehrende Nutzung. Da die Behandlungsplanung zunehmend ergebnisorientiert wird, wird die Wangenkonturierung zunehmend als Teil eines ganzheitlichen Ansatzes für die Harmonie des gesamten Gesichts positioniert, anstatt als eigenständiges Verfahren.
Erweiterter Zugang zu Kliniken und Medspas verbessert die Verfügbarkeit von Verfahren
Die breitere Verfügbarkeit von ambulanten ästhetischen Einrichtungen erhöht den Zugang zu Wangenaugmentationsdiensten und verbessert die Terminverfügbarkeit. Spezialisierte ästhetische Kliniken, dermatologische Praxen und Medspas haben die Beratungskapazität und den Durchsatz von Verfahren erhöht, was höhere Patientenvolumina unterstützt. Das Wachstum der Anbieternetzwerke verbessert auch die geografische Abdeckung über die großen Metropolregionen hinaus und unterstützt die Akzeptanz bei jüngeren demografischen Gruppen. Die Expansion der Kanäle verstärkt die stetige Nachfrage nach Verbrauchsmaterialien und stärkt den Wettbewerbsfokus auf Schulung, Protokolle und Kundenerfahrung.
- Zum Beispiel wuchsen laut dem 2024 Medical Spa State of the Industry Report der American Med Spa Association die Standorte von medizinischen Spas in den USA von 8.899 im Jahr 2022 auf 10.488 im Jahr 2023, was einem Nettozuwachs von ~1.589 Standorten (~18% Wachstum in einem einzigen Jahr) entspricht. 84% der Eigentümer erwarten ein Umsatzwachstum im Jahr 2024, und 54% prognostizieren Steigerungen von mindestens 10%.
Produktportfolio-Innovation stärkt Akzeptanz und Vertrauen
Der Markt profitiert von kontinuierlichen Verbesserungen im Filler-Design, der Ergonomie der Anwendung und der Erweiterung der Indikationen, die die Benutzerfreundlichkeit und Vorhersagbarkeit der Behandlung verbessern. Anbieter bevorzugen Produkte, die eine konsistente Formgebung, reduzierte Tastbarkeit und kontrollierte Integration in Gewebeebenen unterstützen. Von Marken unterstützte Bildung und Injektor-Trainingsökosysteme erhöhen das Vertrauen in fortgeschrittene Injektionsmuster und reduzieren das wahrgenommene Risiko. Produktdifferenzierung unterstützt auch die Premium-Positionierung, insbesondere dort, wo Ergebnisse und Sicherheitsgarantien die Verbraucherentscheidungen beeinflussen.
- Zum Beispiel erhielt Galdermas Restylane-Portfolio im Februar 2026, das vier proprietäre Geltechnologien (NASHA®, NASHA HD™, OBT™ und SB-NASHA™) umfasst, gleichzeitig regulatorische Zulassungen von der U.S. FDA, der Europäischen Union und Health Canada für ein neu entwickeltes Spritzensystem innerhalb seines NASHA®-Lidocain-Sortiments, das Wangen-, Kinn-, Kieferlinien- und Nasenindikationen abdeckt.
Wachsende Fokussierung auf ganzheitliche Gesichtsästhetik und natürliche Ergebnisse
Die Wangenaugmentation wird zunehmend genutzt, um das Volumen und die Kontur des Mittelgesichts im Rahmen umfassenderer Gesichtsbalancierungspläne wiederherzustellen. Verbraucher priorisieren oft Ergebnisse, die natürlich erscheinen und mit den gesamten Gesichtsproportionen übereinstimmen, was die Nachfrage nach präzisen, anpassbaren Volumisierungsmethoden unterstützt. Konsultationen werden häufiger durch strukturierte ästhetische Bewertungen unterstützt, was die Umwandlung von Verfahren stärkt. Soziale Sichtbarkeit und routinemäßige professionelle Fotografie verstärken ebenfalls die Aufmerksamkeit auf die Konturen des Mittelgesichts und erhalten das anhaltende Interesse an der Wangenaugmentation.
Herausforderungen des Wangenaugmentationsmarktes
Die Nachfrage nach Wangenaugmentation steht vor einer anhaltenden Sensibilität gegenüber wahrgenommenen Sicherheitsrisiken und Ergebnisvariabilität, insbesondere bei Erstkonsumenten. Bedenken hinsichtlich Überkorrektur, Asymmetrie und der Notwendigkeit von Korrekturverfahren können die Akzeptanz verzögern und die Vorbereitungszeit für Konsultationen verlängern. Die Variabilität der Fähigkeiten der Anbieter in verschiedenen Umgebungen kann das Patientenerlebnis beeinflussen und erhöht die Notwendigkeit für standardisierte Protokolle und Schulungen. Negative soziale Stimmung nach sichtbaren unerwünschten Ergebnissen kann die Nachfrage in bestimmten geografischen oder demografischen Gruppen vorübergehend dämpfen.
- Zum Beispiel verwendet Allergans JUVÉDERM VOLUMA XC eine Formulierung mit 20 mg/mL quervernetzter Hyaluronsäure und 0,3% Lidocain. In seiner entscheidenden FDA-Studie erreichten 85,6% der behandelten Patienten die Responder-Schwelle nach 6 Monaten; jedoch unterzogen sich 82% einer Nachbehandlung und 98,1% berichteten nach der Erstbehandlung von mindestens einer lokalen Reaktion an der Behandlungsstelle, was unterstreicht, warum die Technik des Anbieters, die Standardisierung von Protokollen und das Management von Komplikationen zentral für das Vertrauen der Patienten bleiben.
Der Markt steht auch unter Wettbewerbsdruck durch eine Vielzahl von ästhetischen Angeboten, die um denselben Anteil am Verbrauchergeldbeutel konkurrieren. Patienten könnten die Wangenvergrößerung durch alternative Optionen zur Gesichtsverjüngung ersetzen und ihre Ausgaben je nach Trends und Empfehlungen der Praktiker zwischen den Modalitäten verschieben. Regulatorische Überprüfungen und Kennzeichnungsbeschränkungen können die Produktpositionierung, Marketingansprüche und Expansionsgeschwindigkeit in bestimmten Regionen beeinflussen. In preissensiblen Märkten können Rabatte und Aktionspakete die Margen komprimieren und den Wettbewerb unter den Dienstleistern verschärfen.
Trends und Chancen im Markt für Wangenvergrößerung
Ein wichtiger Trend ist die zunehmende Akzeptanz von Kombinationsbehandlungsplänen, bei denen die Wangenvergrößerung zusammen mit ergänzenden Gesichtsverschönerungen durchgeführt wird, um die Harmonie des gesamten Gesichts zu optimieren. Dies unterstützt den Cross-Selling innerhalb von Kliniken und erhöht den Wert pro Besuch durch strukturierte ästhetische Programme. Der Ansatz fördert auch wartungsbasierte Pläne, die die Bindung und die wiederkehrende Nachfrage verbessern. Die Gelegenheit wird durch Anbieter gestärkt, die standardisierte Wege entwickeln, die die Produktauswahl an Konturierungsziele und Patientenanatomie anpassen.
- Zum Beispiel teilt Allergans mit Juvéderm verbundenes MD Codes-System die Wange in fünf anatomische Untereinheiten, spezifiziert die Injektionstiefe und das Lieferwerkzeug für jeden Standort und weist aktive Volumina wie 0,2 mL bei Ck2 und 0,5 mL bei Ck4/Ck5 zu, während ein vollständiges Gesichtsprotokoll für den "müden Look" insgesamt 4,0 mL für beide Seiten beträgt, wenn Wangen-, Schläfen- und Tränensack-Codes kombiniert werden.
Ein weiterer Trend ist der stärkere Fokus auf Workflow-Effizienz und Benutzerfreundlichkeit für Praktiker, einschließlich Verfeinerungen in Liefersystemen und Technikleitlinien. Verbesserungen, die die Prozedurzeit verkürzen und eine konsistente Platzierung unterstützen, können den täglichen Durchsatz in hochfrequentierten Kliniken erhöhen. Der Ausbau von Premium-Injektor-Ausbildungssystemen schafft zusätzliche Chancen für Marken, die Schulungen und Unterstützung nach der Behandlung skalieren können. Aufstrebende urbane Zentren in Asien-Pazifik und Lateinamerika bieten ebenfalls Wachstumspotenzial, da die ästhetische Infrastruktur expandiert.
Regionale Einblicke
Nordamerika
Nordamerika führte den Markt mit einem 34,1% Anteil im Jahr 2025 an, unterstützt durch eine hohe Verfahrensdurchdringung und etablierte Netzwerke ästhetischer Kliniken. Die Nachfrage wird durch die starke Bereitschaft der Verbraucher, für elektive Ästhetik auszugeben, und die Verfügbarkeit erfahrener Injektoren in Metropolregionen gestärkt. Ein ausgereiftes Produktökosystem unterstützt den breiten Zugang zu differenzierten Filler-Portfolios und die Standardisierung von Verfahren. Anbieter-geführte Ausbildung und ergebnisorientierte Behandlungsplanung tragen zur nachhaltigen Akzeptanz bei wiederkehrenden Patientenkohorten bei.
Europa
Europa machte 28,4 % Anteil im Jahr 2025 aus, unterstützt durch die starke Akzeptanz ästhetischer Medizin und gut etablierte Netzwerke in der Dermatologie und plastischen Chirurgie. Die Nachfrage wird durch die Präferenz für natürlich aussehende Ergebnisse und strukturierte, beratungsgeführte Pflegewege gestärkt. Hohe Standards für Ausbildung und klinische Governance fördern konsistente Patientenerfahrungen in führenden Märkten. Die Region bleibt eine wichtige Basis für Premium-Klinikangebote und markenorientierte professionelle Bildung.
Asien-Pazifik
Asien-Pazifik hielt 22,7 % Anteil im Jahr 2025, unterstützt durch den Ausbau der ästhetischen Infrastruktur, steigendes verfügbares Einkommen in wichtigen Städten und die zunehmende Akzeptanz minimal-invasiver Verfahren. Die Nachfrage wird durch eine wachsende Basis ausgebildeter Praktiker und die schnellere Expansion spezialisierter ambulanter Einrichtungen unterstützt. Soziale Sichtbarkeit und bildzentriertes Verbraucherverhalten verstärken das Interesse an Mittelgesichtskonturierung und Gesichtsbalance. Die Region bietet auch Skalierungsmöglichkeiten, da sich Anbieternetzwerke auf Städte der zweiten Ebene ausweiten.
Lateinamerika
Lateinamerika repräsentierte 8,2 % Anteil im Jahr 2025, unterstützt durch die wachsende Nachfrage nach urbaner Ästhetik und die zunehmende Verfügbarkeit ambulanter Behandlungseinrichtungen. Die Nachfrage wird durch die Expansion privater Kliniken, steigendes Verbraucherbewusstsein und breiteren Zugang zu Injektionsmitteln in großen Städten angetrieben. Wettbewerbsfähige Preise und Werbepakete fördern die Akzeptanz bei Erstverbrauchern in ausgewählten Märkten. Weiteres Wachstum hängt von der Verfügbarkeit von Schulungen und der Konsistenz der Servicequalität in den Anbieternetzwerken ab.
Naher Osten & Afrika
Naher Osten & Afrika machte 6,6 % Anteil im Jahr 2025 aus, unterstützt durch konzentrierte Nachfrage in Premium-Privatkliniken und medizinischen Tourismushubs. Hoch einkommensstarke Patientensegmente und expandierende spezialisierte ästhetische Zentren tragen zu den Verfahrensvolumina in führenden städtischen Märkten bei. Investitionen der Anbieter in Premium-Marken und technikgeleitete Differenzierung unterstützen die Akzeptanz, wo Qualitätssicherung Priorität hat. Wachstum ist mit der kontinuierlichen Expansion der privaten Gesundheitskapazitäten und der Verfügbarkeit von Spezialisten verbunden.
Wettbewerbslandschaft
Der Wettbewerb wird durch markengebundene Injektionsportfolios, Ausbildungssysteme für Praktiker und starke Kanalpenetration in Spezialkliniken, dermatologischen Praxen und Medspas geprägt. Unternehmen konkurrieren in Bezug auf Produktleistung, Sicherheitsvertrauen und Benutzerfreundlichkeit, mit zunehmendem Schwerpunkt auf standardisierten Protokollen, die die Konsistenz der Ergebnisse verbessern. Die kommerzielle Umsetzung stützt sich zunehmend auf bildungsgeleitete Nachfragegenerierung, Unterstützung durch klinische Evidenz und skalierbare Servicenetzwerke, die die Loyalität der Kliniken verbessern. Implantat- und chirurgische Akteure konkurrieren, indem sie strukturelle Haltbarkeit und Operationssaalfähigkeiten in geeigneten Patientensegmenten betonen.
AbbVie (Allergan Aesthetics) bleibt durch umfassende Abdeckung der injizierbaren Ästhetik und skalierbare Marktstrategien einflussreich. Expansionsinitiativen, einschließlich der Einführung in 35 zusätzliche Märkte, stärken die Verfügbarkeit und fördern die Vertrautheit der Kliniken mit dem Portfolio. Die Positionierung des Unternehmens profitiert auch von verbraucherorientierten Botschaften, die Hautqualität und ästhetische Ziele betonen, was die Beratungskonversion in hochvolumigen Praxen unterstützt. Laufende Schulungen und die Tiefe des Produktökosystems helfen, den Wettbewerbsvorteil in Kategorien mit wiederholter Verwendung von Injektionsmitteln aufrechtzuerhalten.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- AbbVie (Allergan Aesthetics)
- Galderma SA
- Merz Aesthetics
- Stryker Corporation
- Implantech Associates
- Sientra
- Sinclair
- Johnson & Johnson Services
- Anika Therapeutics
- Hanson Medical
- Zimmer Biomet
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, Kategorie-fokussiert, Branchen-fokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren. '
Neueste Entwicklungen
- Im Februar 2025 schloss Crown Laboratories die Übernahme von Revance Therapeutics ab. Crown erklärte, dass die Unternehmensfusion seine Position im Bereich Ästhetik und Hautpflege stärkt und die innovativen ästhetischen und therapeutischen Angebote von Revance in das kombinierte Unternehmen einbringt.
- Im Januar 2025 präsentierte Galderma neue Daten zu kürzlich eingeführten Produkten auf der IMCAS 2025, darunter Restylane SHAYPE, das als neueste Ergänzung seines injizierbaren Hyaluronsäure-Portfolios beschrieben wurde. Galderma erklärte, dass die Gel-Daten zeigten, dass Restylane SHAYPE den höchsten G-Prime unter den häufig verwendeten HA-Füllern hatte, was auf überlegene Gelstärke und Festigkeit für Formungsanwendungen hinweist.
- Im Januar 2025 führte Allergan Aesthetics sein neues AA Signature Program international auf dem IMCAS World Congress 2025 ein. Das Unternehmen erklärte, dass sich das Programm auf die wichtigsten Patientenbedürfnisse in der klinischen Praxis konzentriert, einschließlich eines „Lift“-Ansatzes, der für zusätzlichen Lift, Struktur und Hautfestigkeit entwickelt wurde, und merkte an, dass weltweit weitere Signature-Looks und Ansätze für verschiedene Gesichtsbereiche eingeführt werden.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 4709 Millionen |
| Umsatzprognose für 2032 | USD 8070 Millionen |
| Wachstumsrate (CAGR) | 8% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Verfahrenstyp-Ausblick: Nicht-chirurgische Dermalfüller, Chirurgische Wangenimplantate, Autologe Fetttransplantation / Fetttransfer; Nach Produktausblick: Hyaluronsäure (HA)-Füller, Calciumhydroxylapatit (CaHA)-Füller, Poly-L-Milchsäure (PLLA)-Füller, Andere Füller (einschließlich PMMA und Kollagen); Nach Endbenutzer-Ausblick: Spezialästhetik / Kosmetikkliniken, Dermatologie- und plastische Chirurgiekliniken, Krankenhäuser und chirurgische Zentren, MedSpas, Andere ambulante / Spezialzentren |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | AbbVie (Allergan Aesthetics), Galderma SA, Merz Aesthetics, Stryker Corporation, Implantech Associates, Sientra, Sinclair, Johnson & Johnson Services, Anika Therapeutics, Hanson Medical, Zimmer Biomet |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Verfahrenstyp
- Nicht-chirurgische Dermalfüller
- Chirurgische Wangenimplantate
- Autologe Fetttransplantation / Fetttransfer
Nach Produkt
- Hyaluronsäure (HA) Filler
- Calciumhydroxylapatit (CaHA) Filler
- Poly-L-Milchsäure (PLLA) Filler
- Andere Filler (einschließlich PMMA und Kollagen)
Nach Endverbraucher
- Spezialisierte ästhetische / kosmetische Kliniken
- Dermatologie- und plastische Chirurgiekliniken
- Krankenhäuser und chirurgische Zentren
- MedSpas
- Andere ambulante / spezialisierte Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Wangenaugmentation-Markt?
Was ist die CAGR für den Markt für Wangenaugmentation?
Was ist das größte Segment im Markt für Wangenaugmentation?
Welche Faktoren treiben das Wachstum im Markt für Wangenaugmentation an?
Wer sind die führenden Unternehmen im Markt für Wangenaugmentation?
Welche Region führt den Markt für Wangenaugmentation?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Wangenaugmentation Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Wangenaugmentation Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4709 million → 2032: USD 8070 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Wangenaugmentation Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Wangenaugmentation Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Wangenaugmentation Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Wangenaugmentation Market Drivers
- 3.3 Markt für Wangenaugmentation Market Restraints & Challenges
- 3.4 Markt für Wangenaugmentation Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Wangenaugmentation Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Wangenaugmentation Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Wangenaugmentation category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Wangenaugmentation Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Wangenaugmentation Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Wangenaugmentation market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Wangenaugmentation Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Wangenaugmentation Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Wangenaugmentation Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Wangenaugmentation (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Wangenaugmentation Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Wangenaugmentation Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Wangenaugmentation Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Wangenaugmentation Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Wangenaugmentation Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Wangenaugmentation Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Wangenaugmentation Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Wangenaugmentation Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Wangenaugmentation Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
