
Marktübersicht für Chromoendoskopie-Agenten:
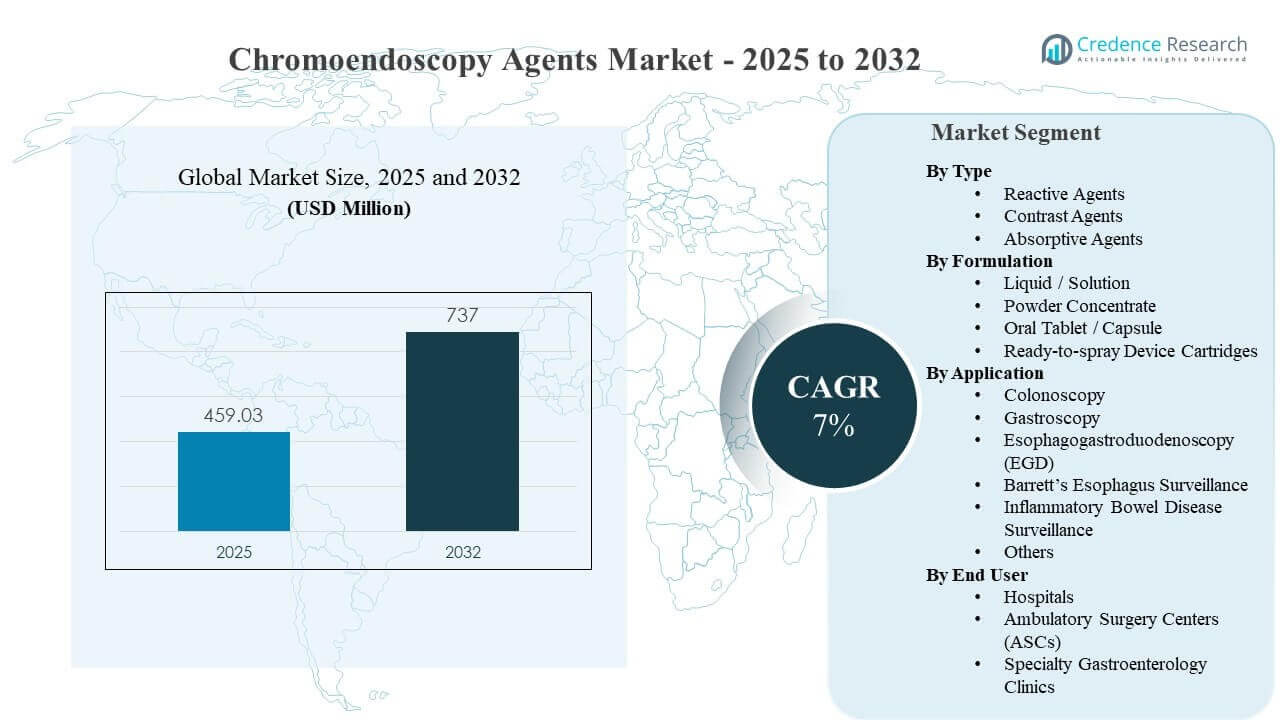
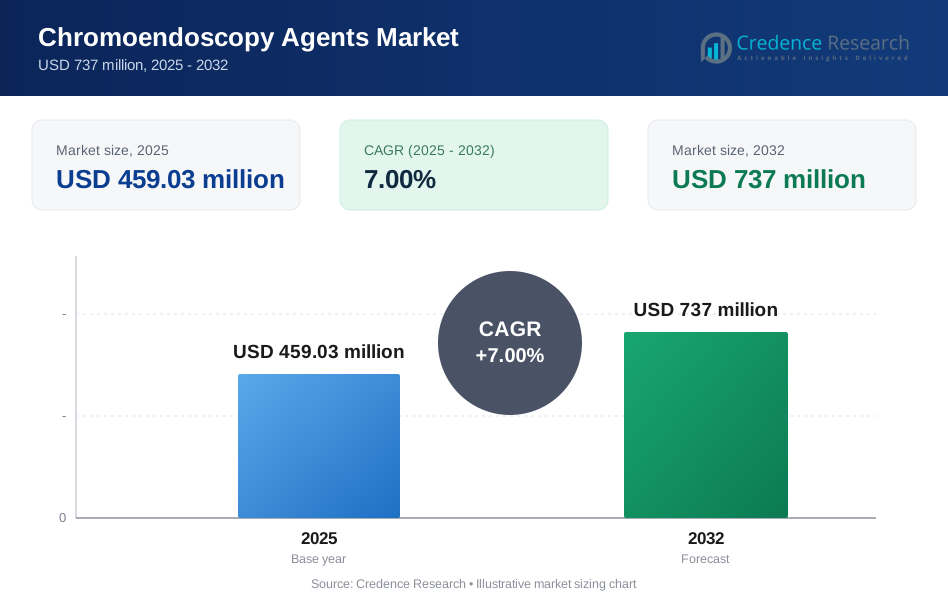
Die globale Marktgröße für Chromoendoskopie-Agenten wurde 2025 auf 459,03 Millionen USD geschätzt und soll bis 2032 737 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch den steigenden klinischen und qualitativen Fokus auf die Verbesserung der Schleimhautvisualisierung während endoskopischer Untersuchungen und Überwachungen angetrieben, was die Nutzung von farbstoffbasierten oder kontrastverstärkenden Techniken in den Routineabläufen erhöht. Der Ausbau der Kapazitäten für ambulante Endoskopien und die Modernisierung von Endoskopie-Einheiten in wichtigen Regionen unterstützt weiter die Einführung von Chromoendoskopie-Agenten in hochvolumigen GI-Verfahren.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Chromoendoskopie-Agenten 2025 | 459,03 Millionen USD |
| Markt für Chromoendoskopie-Agenten, CAGR | 7% |
| Marktgröße für Chromoendoskopie-Agenten 2032 | 737 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika machte 35,9% des Umsatzes 2025 aus, unterstützt durch hohe Screening-Durchdringung und fortschrittliche Endoskopie-Infrastruktur.
- Asien-Pazifik repräsentierte 27,8% des Umsatzes 2025, profitierend von der Erweiterung der Verfahrenskapazität und der steigenden Nachfrage nach früher GI-Krebsfrüherkennung.
- Flüssigkeit / Lösung führte die Formulierung mit einem Anteil von 51,2% im Jahr 2025 an, was die Vertrautheit mit dem Verfahren und die einfache Titration während der Endoskopie widerspiegelt.
- Die Koloskopie hielt 49,3% des Anteils im Jahr 2025, da das kolorektale Screening der volumenstärkste Anwendungsfall für Kontrastverstärkung bleibt.
- Krankenhäuser machten 47,1% des Anteils im Jahr 2025 aus, aufgrund des komplexen Fallmixes, der höheren Durchsatz-Endoskopie-Einheiten und der integrierten Pathologie-Pfade.
Segmentanalyse
Die Nachfrage nach Chromoendoskopie-Agenten wird durch die Standardisierung von Verfahren in GI-Einheiten und das klinische Ziel, die Sichtbarkeit von Läsionen während der Untersuchung und Überwachung zu verbessern, geprägt. Die Akzeptanz ist am stärksten dort, wo Qualitätsmetriken die Erkennung priorisieren und wo Einrichtungen über eine konsistente Schulung des Personals für die Farbstoffvorbereitung und -anwendung verfügen. Die Wahl der Formulierung richtet sich zunehmend nach der Effizienz des Workflows, einschließlich reduzierter Einrichtungsschritte und standardisierter Dosierung. Käuferpräferenzen favorisieren typischerweise Produkte, die einfach zu lagern, vorzubereiten und zu verabreichen sind, ohne die Verfahrenszeit zu unterbrechen.
Die Dynamik der Anwendungen wird von kolorektalen Verfahren bestimmt, aber Überwachungsindikationen in chronischen Krankheitsverläufen unterstützen ein inkrementelles Volumenwachstum. Standorte suchen nach Lösungen, die die Konsistenz der Visualisierung über verschiedene Bediener hinweg verbessern, die Variabilität reduzieren und eine gezielte Beurteilung verdächtiger Schleimhäute unterstützen. Die Ausweitung der Endnutzer auf ambulante Einrichtungen erhöht die Nachfrage nach vereinfachten Formaten, vorhersehbarer Versorgung und benutzerfreundlichen Lieferoptionen. Der gesamte Segmentschwung wird durch steigende Endoskopievolumina und den Übergang zu strukturierten Überwachungsprogrammen verstärkt.
Einblicke nach Typ
Kontrastmittel machten den größten Anteil von 34,6% im Jahr 2025 aus. Die Nachfrage wird durch breite Verfahrensvertrautheit und den etablierten Einsatz zur Verbesserung des Schleimhautkontrasts während routinemäßiger GI-Untersuchungen unterstützt. Klinische Teams schätzen das vorhersehbare Färbeverhalten, das sich reibungslos in standardisierte Arbeitsabläufe integriert, ohne umfangreiche zusätzliche Schulungen. Die Nutzung wird weiter durch hohe Screening-Volumina verstärkt, bei denen inkrementelle Sichtbarkeitsverbesserungen die konsistente Identifizierung von Läsionen unterstützen können.
Einblicke nach Formulierung
Flüssigkeit / Lösung machte den größten Anteil von 51,2% im Jahr 2025 aus. Dieses Format bleibt bevorzugt, da es eine Echtzeitkontrolle der Konzentration und Abdeckung während der Verfahren ermöglicht. Der Umgang mit Flüssigkeiten ist fest in die Vorbereitungsroutinen des Endoskopieraums eingebettet, was eine schnelle Einführung und wiederholte Käufe unterstützt. Beschaffungsentscheidungen bevorzugen auch eine stabile Versorgung und Verpackung, die Abfall reduziert, das Regalmangement verbessert und eine konsistente Leistung unterstützt.
Einblicke nach Anwendung
Koloskopie machte den größten Anteil von 49,3% im Jahr 2025 aus. Hohes Verfahrensvolumen und screeninggesteuerte Nachfrage machen die Koloskopie zum beständigsten Treiber für die Nutzung von Chromoendoskopie-Mitteln. Anbieter priorisieren die Verbesserung der Sichtbarkeit, um die Identifizierung subtiler Läsionen zu unterstützen, insbesondere in Überwachungs- und Hochrisikogruppen. Standardisierte Praxisabläufe, starke Überweisungsketten und Qualitätsinitiativen helfen, die wiederholte Nachfrage aufrechtzuerhalten und die routinemäßige Nutzung in GI-Zentren zu erweitern.
Einblicke nach Endnutzer
Krankenhäuser machten den größten Anteil von 47,1% im Jahr 2025 aus. Große Einrichtungen betreiben typischerweise hochfrequentierte Endoskopieeinheiten und verwalten komplexere diagnostische Pfade, die den Einsatz von visualisierungsverbessernden Mitteln erhöhen können. Der Einkauf von Krankenhäusern profitiert auch von etablierten Formularien, zentralisierter Beschaffung und integrierten Pathologie-Arbeitsabläufen. Gleichzeitig ermutigt die Verlagerung von Verfahren zu kostengünstigeren Standorten Krankenhäuser, bei den Auswahlkriterien auf Effizienz, Konsistenz und klinische Leistung zu setzen.
Markttreiber
Steigende Endoskopie-Screening- und Überwachungsvolumina
Screening-Programme für kolorektale Erkrankungen und strukturierte Überwachungspfade erweitern die Gesamtzahl der Endoskopieverfahren und erhöhen die adressierbare Nachfrage nach Chromoendoskopie-Mitteln. Höhere Durchsatzraten in GI-Suiten stärken die routinemäßige Nutzung von Visualisierungsverbesserungswerkzeugen, die in standardisierte Arbeitsabläufe passen. Anbieter stimmen zunehmend Verfahrensprotokolle mit Qualitätserwartungen ab, was den konsistenten Verbrauch unterstützt. Da Einrichtungen ihre Kapazitäten erweitern, bevorzugen Beschaffungsentscheidungen Produkte, die einfach vorzubereiten, vorhersehbar in der Anwendung und zuverlässig in der Versorgung sind.
Qualitätsfokus auf Läsionsdetektion und Konsistenz der Visualisierung
Der klinische Schwerpunkt auf der Verbesserung der Schleimhautvisualisierung unterstützt die Einführung von Farbstoffen und Kontrastansätzen, die die Variabilität des Bedieners reduzieren. Einrichtungen, die konsistentere Detektionsergebnisse anstreben, bevorzugen Lösungen, die sich nahtlos in die Standard-Endoskopiepraxis integrieren. Dieser qualitätsorientierte Ansatz unterstützt auch die Ausbildung und die Entwicklung von Protokollen, was die wiederholte Nutzung erhöht. Anbieter, die vorhersehbares Färbeverhalten und einfache Bedienung bieten, profitieren davon, dass Käufer Leistungsbeständigkeit über verschiedene Bediener und Standorte hinweg priorisieren.
- Zum Beispiel liefert das ELUXEO 8000 Endoskopie-Bildgebungssystem von Fujifilm 4K-Auflösung und dreifache Rauschreduzierung (3NR), während es Klinikern ermöglicht, zwischen drei erweiterten Bildgebungsmodi LCI, BLI und dem neu eingeführten ACI-Modus zu wechseln, um eine konsistentere Läsionsvisualisierung und -charakterisierung über verschiedene Bediener hinweg zu unterstützen.
Erweiterung der ambulanten Endoskopie und kosteneffizienten Versorgungseinrichtungen
Das Wachstum in ambulanten Verfahrenseinrichtungen erhöht die Nachfrage nach Produkten, die die Vorbereitungszeit verkürzen und die Lieferung vereinfachen. Ambulante Zentren konzentrieren sich typischerweise auf Durchsatz und Reproduzierbarkeit, was die Einführung standardisierter Formate und einfacher Handhabung fördert. Dieser Wandel der Umgebung erweitert auch die Beschaffung unter spezialisierten GI-Kliniken und ASCs, die hohe Verfahrensvolumina durchführen. Mit dem Wachstum der ambulanten Infrastruktur werden Zuverlässigkeit der Versorgung und praktische Verpackung zu wichtigeren Kaufkriterien.
- Zum Beispiel berichtete PENTAX Medical, dass das I-DEC-Duodenoskop-Design die anhaltende mikrobielle Kontamination von 11,2% auf 3,8% reduzierte, was einer 66%igen Reduzierung des Kontaminationsrisikos entspricht, während der technische ERCP-Erfolg bei 94,6% im Vergleich zu 90,7% für Standardendoskope gehalten wurde, was den Wert reproduzierbarer und sicherheitsorientierter Endoskopietechnologie in effizienten Versorgungseinrichtungen unterstreicht.
Breiterer Zugang zu moderner Endoskopie-Infrastruktur und Workflow-Verbesserungen
Investitionen in moderne Endoskopie-Suiten und unterstützende Infrastruktur verbessern die Verfahrensfähigkeit in verschiedenen Regionen und ermöglichen eine breitere Einführung verbesserter Visualisierungstechniken. Workflow-Verbesserungen betonen Geschwindigkeit, Standardisierung und konsistente Ergebnisse, was die Nachfrage nach Chromoendoskopie-Mitteln unterstützt. Einrichtungen suchen auch nach Lösungen, die mit routinemäßigen Desinfektions-, Lager- und Handhabungspraktiken kompatibel sind. Der erweiterte Zugang zu geschultem Personal und Endoskopiediensten stärkt die Marktdurchdringung, insbesondere in sich schnell entwickelnden Gesundheitssystemen.
Marktherausforderungen
Die klinische Einführung kann durch Workflow-Reibungen begrenzt sein, einschließlich zusätzlicher Vorbereitungsschritte, Variabilität in der Färbetechnik und inkonsistenter Bedienerschulung. In Umgebungen mit hohem Durchsatz können inkrementelle Schritte als störend wahrgenommen werden, es sei denn, die Protokolle sind standardisiert und das Personal ist gut geschult. Beschaffungsteams können auch Einschränkungen gegenüberstehen, wenn Produkte spezielle Handhabung, Lagerung oder Lieferzubehör erfordern. Diese betrieblichen Barrieren können die Aufnahme außerhalb führender GI-Zentren und großer Krankenhäuser verlangsamen.
- Zum Beispiel wurde in einer multizentrischen Real-Life-Chromoendoskopie-Studie, die den PW-5V1 Farbsprühkatheter von Olympus für die Abgabe von 0,4% Indigo-Karmin verwendete, ein Protokoll mit segmentweiser Pancolon-Sprühung und zeitgesteuertem Rückzug aus dem Zäkum gefordert, was zeigt, wie die farbbasierte Visualisierung definierte Arbeitsablaufschritte hinzufügt, die von der Konsistenz des Bedieners abhängen.
Preisdruck und Sensibilität für Erstattungen können die Premiumisierung einschränken, insbesondere in kostenorientierten ambulanten Einrichtungen und in Regionen mit ungleicher Finanzierung von Screening-Programmen. Einrichtungen könnten kostengünstigere Alternativen priorisieren oder die routinemäßige Nutzung reduzieren, wenn der zusätzliche klinische Wert nicht durchgehend bei allen Bedienern nachgewiesen wird. Konsistenz der Versorgung und Qualitätssicherung sind ebenfalls wichtig, da Engpässe oder Variabilität standardisierte Protokolle stören können. Der Wettbewerb durch alternative Visualisierungstechniken kann die nachhaltige Einführung in einigen Segmenten weiter herausfordern.
Markttrends und Chancen
Die Nachfrage tendiert zu Formaten und Verpackungen, die die Raumvorbereitung vereinfachen und die Variabilität reduzieren, was eine breitere Einführung in ambulanten Einrichtungen unterstützt. Anbieter bevorzugen zunehmend standardisierte Dosierungen, einfache Lagerung und schnellen Aufbau, um den Durchsatz der Verfahren zu schützen. Dies schafft Chancen für Lieferformate, die die Handhabungsschritte minimieren und eine konsistente Anwendung bei verschiedenen Bedienern unterstützen. Unternehmen, die das Produktdesign an die Einschränkungen des GI-Suite-Arbeitsablaufs anpassen, können die Platzierung und den Wiederkauf stärken.
- Zum Beispiel verwendet das Nexpowder endoskopische Hämostase-System von Medtronic eine batteriebetriebene Lieferplattform anstelle von CO2-Antrieb, wird mit einem 220 cm Katheter geliefert und wurde in FDA-geprüften Dokumentationen durch 3-jährige beschleunigte Alterungstests für das Pulver und die Lieferkomponenten unterstützt; dieselbe Einreichung berichtete auch über sofortige Hämostase-Raten von 94% bis 100% in den zitierten klinischen Datensätzen, was direkt die Behauptungen über standardisierte Einrichtung, Lagerungspraktikabilität und konsistente Verfahrensnutzung unterstützt.
Eine weitere Chance liegt in der erweiterten Nutzung bei Überwachungsindikationen, bei denen eine verbesserte Visualisierung eine strukturiertere Entscheidungsfindung und gezielte Beurteilung unterstützen kann. Das Wachstum in spezialisierten GI-Kliniken und ambulanten Netzwerken erhöht die Anzahl der Beschaffungspunkte und fördert die Portfoliostandardisierung über multi-site Systeme hinweg. Schulungsunterstützung, Protokollkompatibilität und Versorgungssicherheit werden in diesen Netzwerken zu Unterscheidungsmerkmalen. Anbieter, die starke klinische Einführungswege und zuverlässige Distribution aufbauen, können Marktanteile gewinnen, wenn die Volumina steigen.
Regionale Einblicke
Nordamerika
Nordamerika hielt 35,9% des Umsatzes 2025, unterstützt durch eine hohe Screening-Durchdringung, hohe Endoskopiekapazität und breite Verfügbarkeit spezialisierter GI-Dienste. Die Einführung wird durch Krankenhausnetzwerke und Spezialkliniken verstärkt, die Protokolle über Einrichtungen hinweg standardisieren. Käufer priorisieren typischerweise Produktzuverlässigkeit, Benutzerfreundlichkeit und konsistente Visualisierungsleistung, um den Durchsatz zu schützen. Die Wettbewerbsintensität ist höher aufgrund etablierter Beschaffungsprozesse und der Präferenz für bewährte klinische Arbeitsabläufe.
Europa
Europa machte 23,4% des Umsatzes 2025 aus, unterstützt durch ausgereifte Gesundheitssysteme und etablierte GI-Überwachungspfade. Die Nachfrage wird durch strukturierte Überweisungsmuster und den Schwerpunkt der Anbieter auf konsistenter diagnostischer Qualität gestärkt. Beschaffungsentscheidungen konzentrieren sich oft auf Standardisierung, Schulungsausrichtung und konsistente Versorgung, insbesondere in größeren Krankenhaussystemen. Die Akzeptanz ist in Ländern mit hohem Endoskopievolumen und gut entwickelten Screening-Initiativen am stärksten.
Asien-Pazifik
Asien-Pazifik repräsentierte 27,8% des Umsatzes 2025, angetrieben durch den Ausbau der Endoskopie-Infrastruktur und den steigenden Fokus auf die frühere Erkennung von GI-Erkrankungen. Das Wachstum wird durch Kapazitätserweiterungen in städtischen Krankenhaussystemen und die zunehmende Durchdringung von spezialisierten GI-Diensten unterstützt. Käufer balancieren oft Leistungsziele mit Kosteneffizienz aus und bevorzugen Formate, die die Vorbereitungszeit und Abfall reduzieren. Mit der Expansion von ambulanten Netzwerken steigt die Nachfrage nach vereinfachten, standardisierten Nutzungsprotokollen weiter an.
Lateinamerika
Lateinamerika hielt 8,6% des Umsatzes 2025, wobei die Nachfrage in großen privaten Krankenhäusern und leistungsfähigeren städtischen Zentren konzentriert ist. Die Durchdringung von Screening und die Endoskopiekapazität verbessern sich, aber der Zugang bleibt ungleichmäßig, was die Einkaufsvolumina beeinflusst. Einrichtungen neigen dazu, Verfügbarkeit und kosteneffiziente Lösungen zu priorisieren, die in bestehende Arbeitsabläufe passen. Die Expansion privater Pflegenetzwerke und die Modernisierung von GI-Diensten können die Akzeptanz im Prognosezeitraum allmählich erhöhen.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 4,3% des Umsatzes 2025 aus, wobei die Nachfrage in Ländern konzentriert ist, die in fortschrittliche Krankenhausinfrastruktur investieren. Die Akzeptanz ist am stärksten dort, wo spezialisierte GI-Dienste und die Endoskopiekapazität ausgebaut werden. Die Beschaffung betont oft die Zuverlässigkeit der Versorgung und die einfache Implementierung aufgrund der Variabilität in der Dienstleistungsreife in der Region. Eine breitere Akzeptanz hängt von der fortgesetzten Infrastrukturentwicklung und einem breiteren Zugang zu Endoskopiediensten ab.
Wettbewerbslandschaft
Der Markt für Chromoendoskopie-Agenten ist durch einen Wettbewerb gekennzeichnet, der sich auf Produktzuverlässigkeit, Vorteile bei der Handhabung von Formulierungen und die Passform in Endoskopie-Workflow-Suiten konzentriert. Lieferanten differenzieren sich durch konsistente Leistung, Verpackungs- und Lieferkomfort sowie die Fähigkeit, die Protokollstandardisierung über Netzwerke von Anbietern mit mehreren Standorten zu unterstützen. Vertriebsstärke und zuverlässige Lieferketten sind entscheidende Faktoren, da die Zeitpläne für Verfahren von einer ununterbrochenen Verfügbarkeit abhängen. Die Wettbewerbspositionierung profitiert auch von klinischer Bildung und operativer Unterstützung, die die Variabilität in der Nutzung reduzieren und die Akzeptanz in Einrichtungen verbessern.
Cosmo Pharmaceuticals N.V. ist auf spezialisierte Diagnoselösungen ausgerichtet, die die Workflow-Kompatibilität und die Unterstützung der Akzeptanz in routinemäßigen Endoskopie-Einstellungen betonen. Der Fokus des Unternehmens auf die Ermöglichung praktischer Implementierung neben klinischen Bedürfnissen unterstützt die Bereitstellung über Screening- und Überwachungspfade hinweg. Der Marktzugang wird gestärkt, wenn Produkte die Verfahrensreibung reduzieren und mit den Prioritäten der Anbieter wie Geschwindigkeit, Konsistenz und Benutzerfreundlichkeit übereinstimmen. Eine starke kommerzielle Umsetzung in den Regionen kann die Akzeptanztiefe in volumenstarken GI-Umgebungen weiter verbessern.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Cosmo Pharmaceuticals N.V.
- American Regent, Inc.
- Provepharm Life Solutions
- Daiichi Sankyo Co., Ltd.
- Macsen Laboratories
- Bracco Diagnostics Inc.
- FUJIFILM Wako Pure Chemical Corporation
- Thermo Fisher Scientific Inc.
- Merck KGaA
- BD (Becton, Dickinson and Company)
- C2 Pharma
- Otsuka Pharmaceutical Co., Ltd.
Qualitative und quantitative Analyse von Unternehmen wurde durchgeführt, um den Kunden zu helfen, das breitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, Kategorie-fokussiert, Branchen-fokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, unsicher und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Mai 2025 gab Cosmo bekannt, dass Endovision Limited die EU-MDR-Zertifizierung für Cerebro, einen KI-gestützten Echtzeit-Leitfaden für die Ösophagogastroduodenoskopie, erhalten hat, und Cosmo beschrieb diesen Schritt als Teil seines fortschrittlichen Echtzeit-KI-Ökosystems in der Endoskopie.
- Im Februar 2025 ging FUJIFILM Healthcare Americas eine Partnerschaft mit EndoSim ein, um den Zugang zu EndoGel, einem Endoskopie-Trainingsmodell für fortgeschrittene Verfahren wie ESD und POEM, zu erweitern, wobei Fujifilm den exklusiven US-Vertrieb des Produkts an EndoSim übertrug.
Berichtsumfang
| Berichtsattribut | Details |
| Marktwert im Jahr 2025 | USD 459,03 Millionen |
| Umsatzprognose im Jahr 2032 | USD 737 Millionen |
| Wachstumsrate (CAGR) | 7% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typ-Ausblick; Nach Formulierungs-Ausblick; Nach Anwendungs-Ausblick; Nach Endbenutzer-Ausblick |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Cosmo Pharmaceuticals N.V.; American Regent, Inc.; Provepharm Life Solutions; Daiichi Sankyo Co., Ltd.; Macsen Laboratories; Bracco Diagnostics Inc.; FUJIFILM Wako Pure Chemical Corporation; Thermo Fisher Scientific Inc.; Merck KGaA; BD (Becton, Dickinson and Company); C2 Pharma; Otsuka Pharmaceutical Co., Ltd. |
| Anzahl der Seiten | 328 |
Segmentierung
NACH TYP
- Reaktive Mittel
- Kontrastmittel
- Absorptive Mittel
NACH FORMULIERUNG
- Flüssigkeit / Lösung
- Pulverkonzentrat
- Orale Tablette / Kapsel
- Gebrauchsfertige Sprühgerätepatronen
NACH ANWENDUNG
- Koloskopie
- Gastroskopie
- Ösophagogastroduodenoskopie (ÖGD)
- Überwachung des Barrett-Ösophagus
- Überwachung entzündlicher Darmerkrankungen
- Andere
NACH ENDVERBRAUCHER
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Spezialkliniken für Gastroenterologie
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Chromoendoskopie-Agentien im Jahr 2025 und wie ist die Prognose für 2032?
Wie hoch ist die CAGR des Marktes für Chromoendoskopie-Agentien im Zeitraum von 2025 bis 2032?
Welches Segment hat im Jahr 2025 den größten Anteil?
Welche Faktoren treiben das Wachstum des Marktes für Chromoendoskopie-Agentien voran?
Wer sind die führenden Unternehmen im Markt für Chromoendoskopie-Agentien?
Welche Region führt den Markt im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Chromoendoskopie-Agenten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Chromoendoskopie-Agenten Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 459.03 million → 2032: USD 737 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Chromoendoskopie-Agenten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Chromoendoskopie-Agenten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Chromoendoskopie-Agenten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Chromoendoskopie-Agenten Market Drivers
- 3.3 Markt für Chromoendoskopie-Agenten Market Restraints & Challenges
- 3.4 Markt für Chromoendoskopie-Agenten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Chromoendoskopie-Agenten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Chromoendoskopie-Agenten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Chromoendoskopie-Agenten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Chromoendoskopie-Agenten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Chromoendoskopie-Agenten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Chromoendoskopie-Agenten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Chromoendoskopie-Agenten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Chromoendoskopie-Agenten Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Chromoendoskopie-Agenten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Chromoendoskopie-Agenten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Chromoendoskopie-Agenten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Chromoendoskopie-Agenten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Chromoendoskopie-Agenten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Chromoendoskopie-Agenten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Chromoendoskopie-Agenten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Chromoendoskopie-Agenten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Chromoendoskopie-Agenten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Chromoendoskopie-Agenten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Chromoendoskopie-Agenten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
