
Marktübersicht für Neugeborenen-Hörscreening-Geräte:
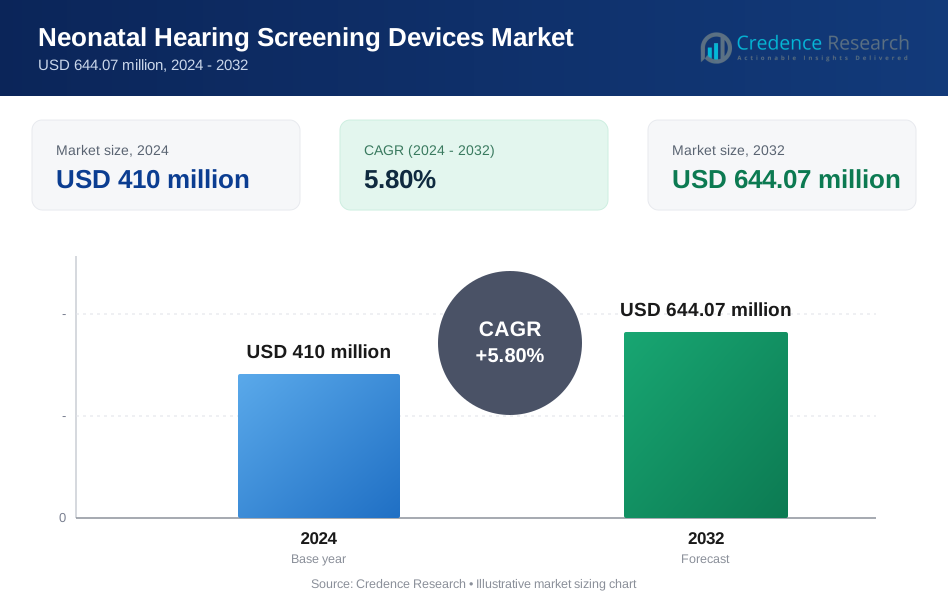
Die Marktgröße für Neugeborenen-Hörscreening-Geräte wurde 2024 auf 410 Millionen USD geschätzt und soll bis 2032 644,07 Millionen USD erreichen, mit einer CAGR von 5,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Neugeborenen-Hörscreening-Geräte 2024 | 410 Millionen USD |
| Markt, CAGR für Neugeborenen-Hörscreening-Geräte | 5,8 % |
| Marktgröße für Neugeborenen-Hörscreening-Geräte 2032 | 644,07 Millionen USD |
Markteinblicke für Neugeborenen-Hörscreening-Geräte:
- Nordamerika hält mit 38,5 % den größten Anteil, angetrieben durch obligatorische Neugeborenen-Screening-Gesetze, hohe Gesundheitsausgaben und starke Erstattungssysteme, während Europa 29,4 % aufgrund national koordinierter Screening-Programme ausmacht und Asien-Pazifik 21,8 % durch den Ausbau der Krankenhausinfrastruktur unterstützt wird.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 21,8 %, angetrieben durch hohe Geburtenraten, steigende Investitionen in die öffentliche Gesundheit, zunehmendes Bewusstsein für die Früherkennung von Hörverlust und den schnellen Ausbau privater Entbindungsnetzwerke.
- Nach Produkttyp dominieren Screening-Geräte mit einem Anteil von 62,6 % aufgrund routinemäßiger Geräteersatz und weitverbreiteter Einsatz in Krankenhäusern, während Zubehör und Verbrauchsmaterialien zusammen 37,4 % ausmachen, angetrieben durch wiederkehrende Nutzungsvolumina.
- Nach Modalität führen otoakustische Emissionssysteme mit einem Anteil von 58,9 % aufgrund von Kosteneffizienz und schneller Testung, während automatisierte auditive Hirnstammreaktionssysteme 41,1 % halten, unterstützt durch den Einsatz in der Neonatalintensivpflege und Hochrisiko-Screening.

Markttreiber für Neugeborenen-Hörscreening-Geräte:
Von der Regierung vorgeschriebene Neugeborenen-Screening-Richtlinien und Anforderungen an die Einhaltung der öffentlichen Gesundheit
Der Markt für Neugeborenen-Hörscreening-Geräte profitiert von nationalen Vorgaben, die universelles Screening vor der Entlassung aus dem Krankenhaus vorschreiben. Gesundheitsbehörden priorisieren die Früherkennung, um lebenslange Kommunikationsbeeinträchtigungen und Bildungsbelastungen zu reduzieren. Einhaltungsvorgaben drängen Krankenhäuser dazu, standardisierte Screening-Protokolle in großem Maßstab zu übernehmen. Dies unterstützt vorhersehbare Beschaffungszyklen in öffentlichen Entbindungszentren. Die Durchsetzung von Richtlinien sichert eine langfristige Nachfragebeständigkeit.
- Zum Beispiel nutzt die Screening-Technologie von Natus Medical, einschließlich der Echo-Screen- und ALGO-Serien, einen proprietären binomialen statistischen Erkennungsalgorithmus, der ein statistisches Vertrauensniveau von 99,9 % erfordert, um ein 'PASS'-Ergebnis auszugeben.
Klinischer Schwerpunkt auf frühzeitiger Diagnose zur Verbesserung der Entwicklungs- und Sprachfähigkeiten
Der Markt für Neugeborenen-Hörscreening-Geräte gewinnt an Bedeutung durch starke klinische Beweise, dass eine frühzeitige Identifizierung die Sprach- und kognitive Entwicklung verbessert. Pädiatrische und audiologische Verbände fördern das Screening in den ersten Lebenstagen. Versorgungspfade integrieren nun das Screening mit Überweisungs- und Interventionsabläufen. Dies stärkt das klinische Wertversprechen für Krankenhäuser und Entbindungszentren.
- Zum Beispiel erkannte der ALGO-Screener von Natus Medical bei 99,9 % der Fälle während des Neugeborenen-Screenings einen Hörverlust, was rechtzeitige Interventionen ermöglichte, die die Sprachwerte bei behandelten Säuglingen um 25 Perzentile verbesserten.
Technologische Fortschritte, die Genauigkeit, Geschwindigkeit und Benutzerfreundlichkeit in der Neugeborenenpflege verbessern
Der Markt für Neugeborenen-Hörscreening-Geräte entwickelt sich durch Innovationen weiter, die objektive, schnelle und bedienerunabhängige Tests liefern. Automatisierte Systeme reduzieren die Variabilität und verkürzen die Testdauer in stark frequentierten Neugeboreneneinheiten. Kompakte und tragbare Designs passen in platzbeschränkte Entbindungsstationen. Dies verringert die Schulungsbelastung und unterstützt eine konsistente Screening-Qualität.
Ausbau der Infrastruktur für Mütter- und Neugeborenengesundheit in Schwellenländern
Der Markt für Neugeborenen-Hörscreening-Geräte wächst mit Investitionen in Krankenhauskapazitäten und Neugeborenenpflegeprogramme in Entwicklungsländern. Regierungen stellen Mittel bereit, um die Säuglingsmorbidität und -behinderung zu reduzieren. Private Gesundheitsnetzwerke erweitern die Entbindungsdienste mit standardisierten Screening-Angeboten. Dies beschleunigt die Einführung von Geräten über tertiäre Krankenhäuser hinaus in sekundäre Versorgungseinrichtungen.
Markt für Neugeborenen-Hörscreening-Geräte Trends:
Steigende Akzeptanz automatisierter und objektiver Screening-Technologien in Entbindungs- und Neugeboreneneinheiten
Der Markt für Neugeborenen-Hörscreening-Geräte zeigt einen starken Trend zu automatisierten Screening-Systemen, die konsistente und bedienerunabhängige Ergebnisse liefern. Gesundheitsdienstleister bevorzugen objektive Technologien, die Subjektivität minimieren und Wiederholungstests reduzieren. Gerätedesigns betonen nun schnelle Testzyklen, die mit frühen Entlassungszeiträumen in Entbindungskrankenhäusern übereinstimmen. Hersteller integrieren vereinfachte Benutzeroberflächen, um die Nutzung durch Pflegepersonal zu unterstützen. Dies verbessert die Workflow-Effizienz in stark frequentierten Geburtszentren. Die Integration mit elektronischen Gesundheitsakten gewinnt an Bedeutung, um Rückverfolgbarkeit und Nachverfolgung zu unterstützen. Die Technologiestandardisierung über Krankenhausnetzwerke hinweg stärkt einheitliche Screening-Praktiken.
- Zum Beispiel schließen die automatisierten ABR-Systeme von Interacoustics Screenings in weniger als 30 Sekunden pro Ohr ab, was eine effiziente Nutzung in stark frequentierten Neugeboreneneinheiten mit minimalem Schulungsaufwand ermöglicht.
Steigender Fokus auf Datenkonnektivität, Portabilität und dezentralisierte Screening-Modelle
Der Markt für Neugeborenen-Hörscreening-Geräte zeigt eine wachsende Nachfrage nach tragbaren Geräten, die Programme für das Screening am Bett und in der Außenstelle unterstützen. Kompakte Systeme ermöglichen den Einsatz in neonatologischen Intensivstationen und in der Gemeinschaftsgesundheit. Funktionen zur Datenspeicherung und drahtlosen Übertragung unterstützen die zentrale Überwachung und Qualitätsprüfungen. Anbieter schätzen Systeme, die die Verfolgung von Überweisungen und die Bewertung langfristiger Ergebnisse erleichtern. Es verbessert die Kontinuität der Versorgung zwischen Screening und Frühinterventionsdiensten. Hersteller reagieren mit modularen Plattformen, die sich über verschiedene Versorgungsstufen skalieren lassen. Dezentralisiertes Screening erweitert den Zugang in Regionen mit begrenzter Verfügbarkeit von Spezialisten.
- Zum Beispiel bietet Vivosonics Integrity V500 VivoLink drahtlose Aufzeichnungen bis zu 30 Fuß (10 Meter) für eine ungebundene ABR-Datenübertragung in NICUs.
Markt für Neugeborenen-Hörscreening-Geräte Herausforderungsanalyse:
Hohe Anschaffungskosten für Geräte und Budgetbeschränkungen im öffentlichen Gesundheitswesen
Der Markt für Neugeborenen-Hörscreening-Geräte steht vor Herausforderungen aufgrund der hohen Investitionskosten für Screening-Ausrüstung und Wartungsanforderungen. Öffentliche Krankenhäuser arbeiten oft mit festen Budgets, die Technologie-Upgrades einschränken. Beschaffungszyklen bleiben in staatlich finanzierten Einrichtungen langwierig. Dies verzögert den Austausch alternder Systeme und verlangsamt die Einführung in sekundären Versorgungszentren. Kostenempfindlichkeit beeinflusst Kaufentscheidungen in aufstrebenden Volkswirtschaften. Der begrenzte Zugang zu Finanzierungsmöglichkeiten schränkt die Durchdringung über städtische Krankenhäuser hinaus weiter ein.
Betriebliche Lücken im Zusammenhang mit Schulung des Personals, Einhaltung der Nachverfolgung und Programmkonsistenz
Der Markt für Neugeborenen-Hörscreening-Geräte stößt auf Hindernisse, die mit inkonsistenter Screening-Durchführung und Nachtest-Nachverfolgung verbunden sind. Engpässe bei geschultem Personal beeinträchtigen die Testqualität in Umgebungen mit hohem Geburtenaufkommen. Die Verfolgung von Überweisungen bleibt in fragmentierten Gesundheitssystemen schwach. Dies reduziert die Raten der Frühintervention trotz verfügbarer Screening-Möglichkeiten. Variabilität in nationalen Richtlinien führt zu ungleichmäßiger Umsetzung in verschiedenen Regionen. Einschränkungen im Datenmanagement begrenzen auch die langfristige Ergebnisüberwachung.
Markt für Neugeborenen-Hörscreening-Geräte Chancen:
Erweiterung der universellen Neugeborenen-Screening-Abdeckung in unterversorgten und aufstrebenden Regionen
Der Markt für Neugeborenen-Hörscreening-Geräte bietet starke Chancen durch die Erweiterung von Screening-Programmen in unterversorgten geografischen Gebieten. Viele Länder skalieren weiterhin nationale Initiativen für die Gesundheit von Müttern und Kindern. Öffentliche Gesundheitsbehörden priorisieren die frühzeitige Prävention von Behinderungen im Rahmen der Neugeborenenversorgung. Dies schafft eine anhaltende Nachfrage nach kosteneffizienten und skalierbaren Screening-Lösungen. Partnerschaften zwischen Regierungen und privaten Anbietern unterstützen die Programmeinführung. Lokale Fertigungs- und Beschaffungsreformen verbessern die Marktzugänglichkeit. Der Einsatz in ländlichen und halb-urbanen Gebieten bleibt ein wichtiger Wachstumsbereich.
Produktinnovation mit Fokus auf Tragbarkeit, Erschwinglichkeit und integrierte Versorgungswege
Der Markt für Neugeborenen-Hörscreening-Geräte profitiert von Chancen, die mit Innovationen in kompakten und erschwinglichen Geräteplattformen verbunden sind. Hersteller entwickeln Lösungen, die für dezentralisierte und am Bett durchgeführte Screenings geeignet sind. Integrierte Software unterstützt das Überweisungsmanagement und die Nachverfolgung von Ergebnissen. Sie erhöht den klinischen Wert über das anfängliche Screening hinaus. Abonnementbasierte Servicemodelle ziehen ressourcenbeschränkte Krankenhäuser an. Die digitale Integration verbindet Geräte mit breiteren Ökosystemen der Neugeborenenpflege.
Markt für Neugeborenen-Hörscreening-Geräte Segmentierungsanalyse:
Nach Produkttyp
Der Markt für Neugeborenen-Hörscreening-Geräte nach Produkttyp umfasst Screening-Geräte, Zubehör und Verbrauchsmaterialien. Screening-Geräte machen den dominanten Anteil aus, aufgrund routinemäßiger Ersatzzyklen und Technologie-Upgrades in Entbindungs- und Neugeboreneneinheiten. Zubehör und Verbrauchsmaterialien unterstützen wiederkehrende Einnahmen durch regelmäßige Nutzung in Screening-Programmen mit hohem Volumen. Es profitiert von standardisierten Testprotokollen, die Einwegkomponenten erfordern. Die Produktdifferenzierung konzentriert sich auf Haltbarkeit, Genauigkeit und einfache Wartung.
- Zum Beispiel verfügt das Echo-Screen III von Natus Medical (die neueste Generation der Serie) über ein All-in-One-Handheld-Design für automatisierte ABR-, TEOAE- und DPOAE-Tests. Während TEOAE-Screenings im Durchschnitt in 20 Sekunden und DPOAE in etwa 30 Sekunden abgeschlossen werden können, erfordert die AABR-Technologie (Automatisierte Auditive Hirnstammantwort) typischerweise durchschnittlich 2 Minuten pro Ohr für ein vollständiges Screening.
Nach Modalität
Der Markt für Neugeborenen-Hörscreening-Geräte nach Modalität umfasst otoakustische Emissionen und automatisierte auditive Hirnstammantwortsysteme. Geräte für otoakustische Emissionen erreichen aufgrund schneller Tests und Kosteneffizienz eine breite Akzeptanz. Automatisierte auditive Hirnstammantwortsysteme gewinnen in Neugeborenen-Intensivstationen und bei Hochrisiko-Babyscreenings an Bedeutung. Es spiegelt die klinische Präferenz für objektive und zuverlässige Modalitäten wider. Krankenhäuser setzen oft beide Modalitäten ein, um gestufte Screening-Workflows zu unterstützen.
- Zum Beispiel wurden die Neugeborenen-Hörscreening-Systeme von Natus Medical, wie die ALGO-Geräte, in groß angelegten klinischen Einsätzen verwendet und erreichen konstant eine Entlassungsüberweisungsrate von unter 4%.
Nach Endbenutzer
Der Markt für Neugeborenen-Hörscreening-Geräte nach Endbenutzer umfasst Krankenhäuser, Entbindungszentren und Diagnosekliniken. Krankenhäuser stellen den größten Anteil dar, aufgrund universeller Neugeborenen-Screening-Vorgaben und integrierter Neugeborenendienste. Entbindungszentren erhöhen die Akzeptanz, um frühe Entlassungsprotokolle zu unterstützen. Diagnosekliniken unterstützen Überweisungstests und Nachsorge. Es stärkt die Nachfrage in sowohl öffentlichen als auch privaten Gesundheitseinrichtungen.
Segmentierungen:
Nach Produkttyp
- Screening-Geräte
- Zubehör
- Verbrauchsmaterialien
Nach Modalität
- Otoakustische Emissionen
- Automatisierte Auditive Hirnstammantwort
Nach Endbenutzer
- Krankenhäuser
- Entbindungszentren
- Diagnosekliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Starke institutionelle Akzeptanz und politikgetriebene Abdeckung in Nordamerika
Der Markt für neonatale Hörscreening-Geräte zeigt in Nordamerika aufgrund gut etablierter universeller Neugeborenen-Screening-Programme eine reife Leistung. Bundes- und Landesvorgaben unterstützen ein konsistentes Screening vor der Entlassung aus dem Krankenhaus. Krankenhäuser halten durch standardisierte klinische Pfade eine hohe Compliance aufrecht. Es profitiert von starken Erstattungsstrukturen und fortschrittlicher neonatologischer Infrastruktur. Die Nachfrage nach Geräteersatz bleibt in öffentlichen und privaten Einrichtungen stabil. Hersteller konzentrieren sich auf Workflow-Effizienz und Datenintegration, um den Erwartungen der Anbieter gerecht zu werden. Hohe Bewusstseinsbildung bei Klinikern und Eltern sichert die langfristige Akzeptanz.
Strukturierte nationale Programme und regulatorische Angleichung in Europa
Der Markt für neonatale Hörscreening-Geräte verzeichnet in Europa ein stabiles Wachstum, unterstützt durch national koordinierte Screening-Initiativen. Viele Länder integrieren Hörtests in routinemäßige Neugeborenenuntersuchungen. Öffentliche Gesundheitssysteme treiben die zentrale Beschaffung und Protokollstandardisierung voran. Es unterstützt den breiten Zugang in städtischen und regionalen Krankenhäusern. Der regulatorische Fokus auf Qualitätssicherung stärkt die Nachfrage nach zuverlässigen und validierten Geräten. Technologische Upgrades konzentrieren sich auf Genauigkeit und Interoperabilität. Konsistente Nachverfolgungsrahmen verbessern die Effektivität des Screenings.
Schnelle Expansion unterstützt durch Gesundheitsinvestitionen im asiatisch-pazifischen Raum
Der Markt für neonatale Hörscreening-Geräte verzeichnet die schnellste Expansion im asiatisch-pazifischen Raum aufgrund steigender Geburtenzahlen und Gesundheitsausgaben. Regierungen legen vermehrt den Fokus auf Früherkennung und Prävention von Behinderungen. Städtische Krankenhäuser führen die Akzeptanz durch moderne Entbindungs- und Neugeboreneneinheiten an. Es gewinnt an Dynamik, da private Gesundheitsnetzwerke standardisierte Screening-Dienste ausbauen. Aufklärungskampagnen verbessern die Akzeptanz bei Eltern und Anbietern. Lokale Fertigung und kostenbewusste Lösungen unterstützen eine breitere Bereitstellung. Regionale Unterschiede bestehen fort, zeigen jedoch eine stetige Verbesserung.
Analyse der Hauptakteure:
- Draeger India Private Limited
- Echodia S.A.S
- Grason-Stadler, Inc.
- Guangzhou Melison Medical Instrument Co., Ltd.
- iClear Healthcare
- Intelligent Hearing Systems Corp.
- Interacoustics A/S
- MAICO Diagnostics GmbH
- Natus Medical Incorporated
- Neurosoft
- Otodynamics Ltd
- Path Medical GmbH
Wettbewerbsanalyse:
Der Markt für Neugeborenen-Hörscreening-Geräte weist eine moderat konsolidierte Wettbewerbsstruktur auf, wobei globale und regionale Hersteller in den Bereichen Technologiezuverlässigkeit, Workflow-Effizienz und Serviceunterstützung konkurrieren. Er begünstigt Unternehmen, die validierte Screening-Genauigkeit, langlebige Hardware und integrierte Datenmanagement-Fähigkeiten bieten. Führende Teilnehmer investieren in Produktverbesserungen, die die Testzeit und die Abhängigkeit vom Bediener reduzieren. Ein breites Portfolio an otoakustischen Emissionen und automatisierten auditiven Hirnstammreaktionssystemen stärkt die Wettbewerbsposition. Natus Medical behält durch umfassende Lösungen für die Neugeborenenpflege und Krankenhausbeziehungen eine starke Sichtbarkeit. Otometrics und Interacoustics konkurrieren durch fortschrittliche Signalverarbeitung und klinikerorientierte Schnittstellen. Maico Diagnostics betont die Portabilität und kosteneffiziente Systeme für dezentrales Screening. Es belohnt Anbieter, die regulatorische Compliance, Schulungsunterstützung und reaktionsschnellen After-Sales-Service kombinieren. Die Wettbewerbsintensität nimmt in aufstrebenden Märkten zu, wo Preisgestaltung und lokale Partnerschaften die Beschaffungsentscheidungen beeinflussen.
Aktuelle Entwicklungen:
- Im April 2024 stellte Draeger India Private Limited das Vista 300, ein neues Patientenüberwachungssystem, vor.
- Im Oktober 2025 meldete Drägerwerk AG & Co. KGaA vorläufige Zahlen für das dritte Quartal 2025, die einen Anstieg des Nettoumsatzes um 10,1 % zeigten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Modalität, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt für Neugeborenen-Hörscreening-Geräte wird durch die verstärkte Durchsetzung universeller Neugeborenen-Screening-Richtlinien in öffentlichen und privaten Gesundheitssystemen voranschreiten.
- Hersteller werden automatisierte, objektive Technologien priorisieren, die in Umgebungen mit hohem Geburtsaufkommen eine gleichbleibende Genauigkeit mit minimaler Bedienerabhängigkeit liefern.
- Tragbare und kompakte Geräteformate werden bevorzugt, um Tests am Krankenbett, in neonatologischen Intensivstationen und in Gemeindeprogrammen zu unterstützen.
- Die Integration mit digitalen Gesundheitsakten wird die Rückverfolgbarkeit von Screenings, das Überweisungsmanagement und die Langzeitüberwachung der Ergebnisse stärken.
- Gesundheitsdienstleister werden nach Lösungen suchen, die die Testdauer verkürzen und mit den frühen Entlassungsprotokollen in Entbindungskrankenhäusern übereinstimmen.
- In Schwellenländern wird eine stärkere Akzeptanz durch Investitionen in die Gesundheitsversorgung von Müttern und Kindern sowie den Ausbau der Krankenhausinfrastruktur unterstützt.
- Kosteneffiziente Plattformen werden mittlere und sekundäre Versorgungseinrichtungen anziehen, die eine standardisierte Screening-Fähigkeit suchen.
- Anbieter werden Schulungsunterstützung und Servicezuverlässigkeit betonen, um die Programmkonstanz und das Vertrauen der Benutzer zu verbessern.
- Öffentlich-private Partnerschaften werden eine größere Rolle bei der Ausweitung der Screening-Abdeckung über städtische Gesundheitszentren hinaus spielen.
- Technologievalidierung und regulatorische Compliance bleiben entscheidende Faktoren, die Beschaffungsentscheidungen und die Differenzierung von Anbietern prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Neugeborenen-Hörscreening-Geräte und welcher Wert wird bis 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Neugeborenen-Hörscreening-Geräte voraussichtlich im Prognosezeitraum wachsen?
Welches Segment hielt 2024 den größten Anteil am Markt für Neugeborenen-Hörscreening-Geräte?
Was sind die Schlüsselfaktoren, die das Wachstum des Marktes für Neugeborenen-Hörscreening-Geräte vorantreiben?
Wer sind die führenden Unternehmen, die im Markt für Neugeborenen-Hörscreening-Geräte tätig sind?
Welche Region dominierte den Markt für Neugeborenen-Hörscreening-Geräte im Jahr 2024?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Geräte zur Neugeborenen-Hörscreening Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Geräte zur Neugeborenen-Hörscreening Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 410 million → 2032: USD 644.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Geräte zur Neugeborenen-Hörscreening Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Geräte zur Neugeborenen-Hörscreening Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Geräte zur Neugeborenen-Hörscreening Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Geräte zur Neugeborenen-Hörscreening Market Drivers
- 3.3 Markt für Geräte zur Neugeborenen-Hörscreening Market Restraints & Challenges
- 3.4 Markt für Geräte zur Neugeborenen-Hörscreening Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Geräte zur Neugeborenen-Hörscreening Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Geräte zur Neugeborenen-Hörscreening Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Geräte zur Neugeborenen-Hörscreening category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Geräte zur Neugeborenen-Hörscreening Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Geräte zur Neugeborenen-Hörscreening Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Geräte zur Neugeborenen-Hörscreening market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Geräte zur Neugeborenen-Hörscreening Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Geräte zur Neugeborenen-Hörscreening Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Geräte zur Neugeborenen-Hörscreening Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Geräte zur Neugeborenen-Hörscreening (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Geräte zur Neugeborenen-Hörscreening Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Geräte zur Neugeborenen-Hörscreening Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Geräte zur Neugeborenen-Hörscreening Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Geräte zur Neugeborenen-Hörscreening Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Geräte zur Neugeborenen-Hörscreening Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Geräte zur Neugeborenen-Hörscreening Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Geräte zur Neugeborenen-Hörscreening Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Geräte zur Neugeborenen-Hörscreening Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Geräte zur Neugeborenen-Hörscreening Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
