
Marktübersicht für Herznahtmaterialien:
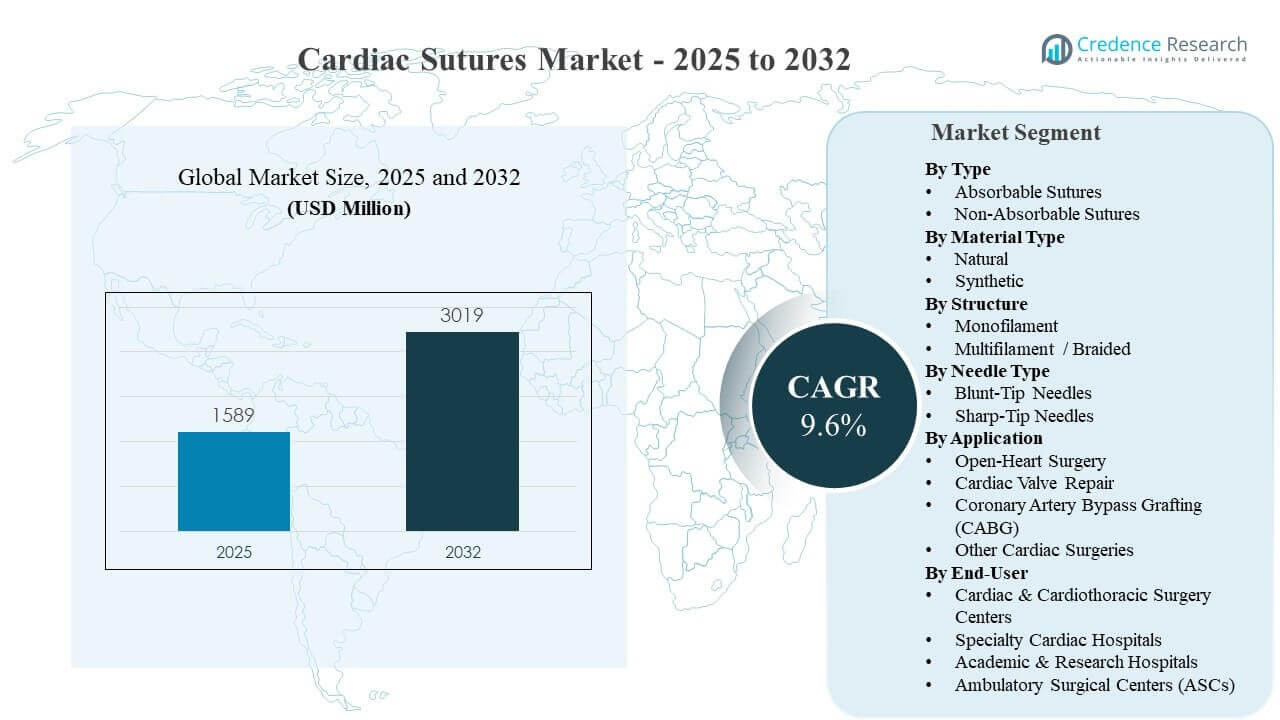
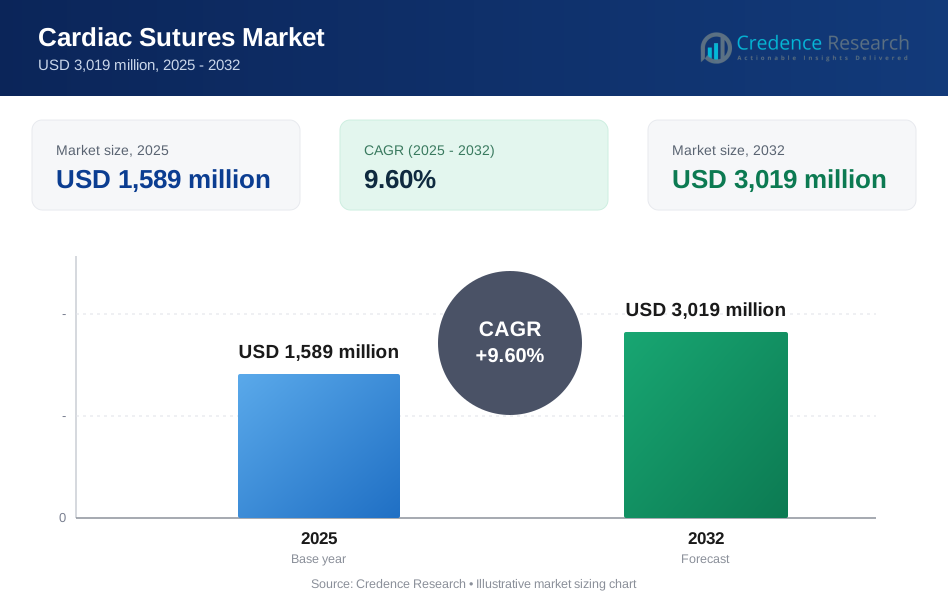
Die globale Marktgröße für Herznahtmaterialien wurde im Jahr 2025 auf 1.589 Millionen USD geschätzt und soll bis 2032 3.019 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,6% von 2025 bis 2032. Das Wachstum wird hauptsächlich durch steigende Volumina von Koronararterien-Bypass-Operationen und Herzklappenreparaturen unterstützt, die einen hochzuverlässigen Verschluss in empfindlichen Gewebeebenen erfordern. Die Nachfrage nach Herznahtmaterialien wird auch durch die Erweiterung der Kapazitäten für Herzchirurgie in Schwellenländern und den anhaltenden Trend zu hochwertigen Materialien und Nadel-Faden-Kombinationen, die für präzises Handling entwickelt wurden, verstärkt.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Herznahtmaterialien 2025 | 1.589 Millionen USD |
| Markt für Herznahtmaterialien, CAGR | 9,6% |
| Marktgröße für Herznahtmaterialien 2032 | 3.019 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika machte 2025 46,2% des Umsatzes mit Herznahtmaterialien aus, was auf eine höhere Verfahrensintensität und ein hochwertiges Produktmix zurückzuführen ist.
- Absorbierbare Nähte erlangten 2025 einen Anteil von 62,9%, unterstützt durch die Vorliebe der Chirurgen für vorhersehbare Absorption und reduzierte Nachsorgebelastung.
- Koronararterien-Bypass-Operationen (CABG) machten 2025 einen Anteil von 33,1% aus, was die Nachfrage nach konsistenter Zugfestigkeit und Knotensicherheit aufrechterhält.
- Spezialkliniken für Herzchirurgie machten 2025 77,6% des Anteils aus, angetrieben durch die Konzentration von Hochrisikofällen und standardisierte Beschaffungspfade.
- Der asiatisch-pazifische Raum erreichte 2025 einen Anteil von 21,1%, unterstützt durch den erweiterten Zugang zur Herzchirurgie und die zunehmende Akzeptanz fortschrittlicher Nahtmaterialien.
Segmentanalyse
Die Segmentierung des Marktes für Herznahtmaterialien spiegelt die klinischen Anforderungen über die verschiedenen Arten von Herzverfahren, die Komplexität des Verschlusses und die institutionellen Einkaufsmuster wider. Die Nachfrage nach Herznahtmaterialien ist eng mit den Verfahrensvolumina bei CABG, Klappenreparaturen und offenen Herzoperationen verbunden, bei denen die Leistungsanforderungen eine kontrollierte Nadeleindringung, zuverlässige Knotenzugfestigkeit und geringe Gewebetrauma betonen. Beschaffungsentscheidungen im Markt für Herznahtmaterialien werden durch die Vertrautheit der Chirurgen, die Standardisierung der Krankenhausverfahren und die Anforderungen an die Qualitätssicherung für Hochrisiko-Herzpatienten beeinflusst.
Der Markt für Herznahtmaterialien zeigt auch Unterschiede durch die Materialauswahl und die Fadenstruktur, wobei klinische Teams die Handhabungspräferenzen gegen Infektionskontrolle und Gewebereaktion abwägen. Der Einkauf im Markt für Herznahtmaterialien bevorzugt zunehmend Produktkonsistenz, Sterilitätssicherung und Kompatibilität mit fortschrittlichen chirurgischen Ansätzen, einschließlich minimalinvasiver und roboterassistierter Herzverfahren. Das Wachstum des Marktes für Herznahtmaterialien wird weiter durch die breitere Ausweitung der Herzversorgung in Fachkliniken und kardiothorakalen Zentren geprägt, die die primären Verbrauchszentren bleiben.
Nach Typ-Einblicken
Absorbierbare Nähte machten 2025 den größten Anteil von 62,9% aus. Die Führungsposition der absorbierbaren Nähte im Markt für Herznahtmaterialien wird durch vorhersehbare Resorptionsprofile unterstützt, die mit den postoperativen Heilungszeitleisten bei Herzverschlüssen übereinstimmen. Absorbierbare Nähte reduzieren auch die klinische Belastung, die mit der Entfernung verbunden ist, und unterstützen optimierte postchirurgische Pflegewege in Hochrisikosituationen. Die Einführung absorbierbarer Nähte profitiert von kontinuierlichen Produktverbesserungen wie verbesserter Handhabung, reduziertem Gewebewiderstand und fortschrittlichen Beschichtungsoptionen, die für eine sicherere Heilungsreaktion entwickelt wurden.
Nach Materialtyp-Einblicken
Synthetische Materialien werden im Markt für Herznahtmaterialien aufgrund konsistenter Zugfestigkeitseigenschaften, vorhersehbarer Handhabung und Sterilisationskompatibilität, die für kardiovaskuläre Anwendungen erforderlich sind, weitgehend bevorzugt. Die Auswahl synthetischer Materialien unterstützt die Knotensicherheit und gleichmäßige Leistung bei anspruchsvollen Verfahren wie CABG und Klappenreparatur. Synthetische Formate ermöglichen auch konstruierte Beschichtungen und präzise Filamentdesigns, die den Durchgang durch empfindliche Gewebeebenen verbessern. Natürliche Materialien bleiben in begrenzten Anwendungsfällen relevant, aber die Einführungstrends im Markt für Herznahtmaterialien bevorzugen im Allgemeinen synthetische Materialien für Reproduzierbarkeit und Verfahrensstandardisierung.
Nach Struktur-Einblicken
Monofilamentstrukturen werden im Markt für Herznahtmaterialien häufig ausgewählt, wenn ein geringerer Gewebewiderstand und ein reduziertes Dochtwirkung-Risiko priorisiert werden. Monofilamentformate unterstützen einen reibungslosen Durchgang und eine gleichmäßige Leistung bei feinen vaskulären und kardialen Gewebeverschlüssen. Multifilament-/Geflochtene Strukturen bleiben wichtig, wo eine verbesserte Handhabung und Knotensicherheit für spezifische Schritte innerhalb komplexer Reparaturen erforderlich sind. Der Einkauf im Markt für Herznahtmaterialien umfasst oft beide Strukturen als komplementäre Optionen, wobei der Einsatz von Monofilamenten durch die Einführung minimalinvasiver Techniken gestärkt wird.
Nach Nadeltyp-Einblicken
Die Auswahl des Nadeltyps im Markt für Herznahtmaterialien wird hauptsächlich durch den Gewebetyp, den Zugangsweg und die Anforderungen der Verfahrensschritte bestimmt. Scharfe Nadeln werden typischerweise verwendet, wo eine kontrollierte Penetration in härteren Gewebeebenen und vaskulären Strukturen notwendig ist. Stumpfe Nadeln werden ausgewählt, wenn die Minimierung von versehentlichen Gewebeverletzungen und Nadelstichrisiken priorisiert wird, insbesondere in ausgewählten Szenarien der Weichgewebehandhabung. Der Einkauf im Markt für Herznahtmaterialien standardisiert häufig Nadel-Faden-Kombinationen nach Verfahrenssatz, um konsistente Arbeitsabläufe im Operationssaal zu unterstützen.
Nach Anwendungseinblicken
Koronare Bypass-Operationen (CABG) machten im Jahr 2025 den größten Anteil von 33,1% aus. Die Führungsposition von CABG im Markt für Herznahtmaterialien wird durch hohe Verfahrensvolumina und wiederholte Schließungsanforderungen bei Anastomosen und Transplantatfixierungsschritten unterstützt. Die Nachfrage nach CABG betont die konsistente Zugfestigkeit, zuverlässige Knotensicherheit und präzise Nadelleistung bei Gefäßverschlüssen. Der Verbrauch von Herznahtmaterialien innerhalb von CABG wird weiter durch die prozedurale Komplexität bei Mehrgefäßerkrankungen und die anhaltende Belastung durch koronare Herzkrankheiten in alternden Bevölkerungen gestärkt.
Nach Endnutzer-Einblicken
Spezialisierte Herzzentren machten im Jahr 2025 den größten Anteil von 77,6% aus. Die Dominanz der spezialisierten Herzzentren im Markt für Herznahtmaterialien wird durch die Konzentration von hochkomplexen chirurgischen Volumina und fortschrittlichen Herzteams unterstützt, die CABG, Klappenreparaturen und offene Herzoperationen durchführen. Spezialisierte Herzzentren pflegen in der Regel standardisierte Einkaufskontrakte und Verfahrenskits, die den wiederkehrenden Verbrauch von Herznahtmaterialien erhöhen. Akademische und Forschungskrankenhäuser tragen durch komplexe Fallbearbeitung und die Einführung fortschrittlicher Verschlussformate bei, während ambulante chirurgische Zentren selektiv expandieren, wenn sich ambulante Herzwege entwickeln.
Markttreiber für Herznahtmaterialien
Zunehmende Volumina von Herzoperationen bei Koronar- und Klappenindikationen
Das Wachstum des Marktes für Herznahtmaterialien wird durch anhaltende Volumina bei CABG, Klappenreparaturen und offenen Herzoperationen in hochkomplexen Herzzentren angetrieben. Die Nachfrage nach Herznahtmaterialien steigt, da alternde Bevölkerungen die Prävalenz von koronarer Herzkrankheit und degenerativen Klappenerkrankungen erhöhen. Der Verbrauch von Herznahtmaterialien steigt mit komplexen Mehrschrittverschlüssen, die mehrere Nahtfäden und spezialisierte Nadeln erfordern. Der Einkauf von Herznahtmaterialien profitiert auch von einem breiteren Zugang zu chirurgischer Herzversorgung in aufstrebenden Märkten durch erweiterte Krankenhauskapazitäten.
- Zum Beispiel berichtete die Cleveland Clinic, dass sie im Jahr 2023 über 5.600 Herzoperationen durchgeführt hat, was die hochdurchsatzigen chirurgischen Umgebungen unterstreicht, in denen Herznahtmaterialien in großem Maßstab verbraucht werden.
Präferenz für fortschrittliche Verschlussleistung in empfindlichen kardiovaskulären Geweben
Die Nachfrage nach Herznahtmaterialien steigt, da chirurgische Teams zuverlässige Knotensicherheit, kontrollierte Handhabung und geringes Gewebetrauma bei kardiovaskulären Verschlüssen priorisieren. Die Einführung von konstruierten Nahtmaterialien im Markt für Herznahtmaterialien verbessert das prozedurale Vertrauen bei Gefäß- und Klappenreparaturen. Der Markt für Herznahtmaterialien profitiert auch von Produktdesigns, die den Gewebewiderstand reduzieren und einen reibungsloseren Durchgang durch fragile Gewebeebenen unterstützen. Der Einkauf von Herznahtmaterialien betont zunehmend Konsistenz, Sterilitätssicherung und vorhersehbare klinische Leistung bei Hochrisikopatienten.
Standardisierung von Krankenhäusern und Einführung von Verfahrenskits in Herzoperationssälen
Die Expansion des Marktes für Herznahtmaterialien wird durch Krankenhausbeschaffungsmodelle unterstützt, die Nahtsets nach Verfahren und Präferenzen der Chirurgen standardisieren. Die Volumina des Marktes für Herznahtmaterialien steigen, wenn Herzzentren gebündelte Einkäufe für Effizienz im Operationssaal übernehmen. Die Anbieter im Markt für Herznahtmaterialien konkurrieren mit der Breite kompatibler Nadel-Naht-Kombinationen und der Portfolioabdeckung für CABG- und Klappenabläufe. Die Nachfrage nach Herznahtmaterialien steigt auch, wenn kardiothorakale Zentren den Durchsatz skalieren und eine zuverlässige Lieferkontinuität erfordern.
- Zum Beispiel spezifiziert die technische Dokumentation der GORE-TEX® Naht von W. L. Gore durchschnittliche Knoten-Zugfestigkeitsgrenzen, die von 0,075 kg (CV-8) bis zu 2,7 kg (CV-0) reichen, was es Krankenhäusern ermöglicht, die Nahtauswahl nach Größen-/Festigkeitsanforderungen für kardiovaskuläre Reparaturabläufe zu standardisieren.
Wachstum bei minimal-invasiven und präzisen Herzoperationstechniken
Die Nachfrage auf dem Markt für Herznahtmaterialien wird durch das Wachstum bei minimal-invasiven und roboterassistierten Herzoperationen unterstützt, die eine präzise Handhabung erfordern. Die Produktauswahl auf dem Markt für Herznahtmaterialien verlagert sich hin zu Nähten, die zuverlässig durch kleinere Zugangsöffnungen und spezialisierte Nadelhalter funktionieren. Anbieter auf dem Markt für Herznahtmaterialien konzentrieren sich auf Filamentkonsistenz, verbesserte Beschichtungen und Nadelgeometrie, die für fortschrittliche Ansätze geeignet sind. Der Markt für Herznahtmaterialien profitiert, da präzise Chirurgie in Zentren mit hohem Volumen expandiert und die Einführung von hochwertigen Verschlussprodukten vorantreibt.
Herausforderungen auf dem Markt für Herznahtmaterialien
Der Markt für Herznahtmaterialien steht unter Substitutionsdruck in bestimmten Verfahrensschritten, in denen gerätebasierte Verschlussmethoden und transkatheterbasierte Ansätze die Nahtanforderungen reduzieren. Die Nachfrage auf dem Markt für Herznahtmaterialien kann durch die Verlagerung von Verfahren von der offenen Chirurgie zu katheterbasierten Klappeninterventionen für geeignete Patienten eingeschränkt werden. Der Einkauf auf dem Markt für Herznahtmaterialien kann auch von strengen Krankenhauskostenkontrollen und ausschreibungsbasierten Beschaffungen beeinflusst werden, insbesondere in preissensiblen Regionen. Anbieter auf dem Markt für Herznahtmaterialien müssen Premium-Innovation mit wettbewerbsfähigen Preisen in Einklang bringen, um den Marktanteil in verschiedenen Gesundheitssystemen zu halten.
- Zum Beispiel berichtet Medtronic, dass weltweit mehr als 575.000 Menschen ein Medtronic TAVR-Verfahren durchlaufen haben, was zeigt, wie die Skalierung der katheterbasierten Klappentherapie Behandlungswege verändern und den Nahtbedarf in einigen Klappenabläufen reduzieren kann.
Der Markt für Herznahtmaterialien steht auch vor betrieblichen Herausforderungen im Zusammenhang mit der Variabilität der Chirurgenpräferenzen und langen Validierungszyklen für neue Materialien in kardiologischen Umgebungen. Produktänderungen auf dem Markt für Herznahtmaterialien erfordern oft Schulungen der Chirurgen, den Aufbau klinischen Vertrauens und die Genehmigung durch Krankenhauskomitees. Die Zuverlässigkeit der Versorgung auf dem Markt für Herznahtmaterialien bleibt entscheidend, da kardiologische Zentren Unterbrechungen bei Verschlussverbrauchsmaterialien nicht tolerieren können. Die Qualitätserwartungen auf dem Markt für Herznahtmaterialien sind streng, was die regulatorische und herstellungstechnische Komplexität für fortschrittliche Materialformate erhöht.
Trends und Chancen auf dem Markt für Herznahtmaterialien
Der Markt für Herznahtmaterialien zeigt Chancen in hochwertigen resorbierbaren Formaten und spezialisierten Nadel-Naht-Kombinationen, die für hochpräzise Verschlüsse entwickelt wurden. Die Innovation auf dem Markt für Herznahtmaterialien zielt zunehmend auf geringeren Gewebewiderstand, verbesserte Handhabung und erhöhte Sichtbarkeit während der kardiovaskulären Naht ab. Anbieter auf dem Markt für Herznahtmaterialien verfolgen auch beschichtete und antimikrobielle Positionierungen, um sicherere Heilungswege bei Hochrisikopatienten zu unterstützen. Das Wachstum auf dem Markt für Herznahtmaterialien profitiert von der Anpassung von Verfahrenssets, die Produktsätze mit CABG- und Klappenreparaturabläufen in Einklang bringen.
- Zum Beispiel berichtete Meril über die Verwendung von LASER-Schweißen, um Nahtnadeln anzubringen, und zeigte eine höhere Nadelzugleistung im Vergleich zu einem kanalgepressten Benchmark, mit einem durchschnittlichen Nadelzug von 42,281 kgf (min 43,307; max 45,328) im Vergleich zu 38,038 kgf (min 38,742; max 39,799) in der zitierten Vergleichstabelle (Größe 6).
Der Markt für Herznahtmaterialien bietet auch Chancen in der Expansion auf Schwellenmärkten durch lokale Fertigung, Vertriebspartnerschaften und die Durchdringung von Krankenhausnetzwerken. Die Nachfrage nach Herznahtmaterialien steigt, da spezialisierte Herzkrankenhäuser in der Asien-Pazifik-Region und Teilen Lateinamerikas wachsen. Anbieter von Herznahtmaterialien können Marktanteile gewinnen, indem sie kostengünstige Produktstufen anbieten und gleichzeitig die Qualitätssicherungserwartungen erfüllen. Die Akzeptanz von Herznahtmaterialien kann durch die Ausbildung von Chirurgen und klinische Unterstützungsprogramme, die mit fortschrittlichem Nahtmaterialhandling verbunden sind, beschleunigt werden.
Regionale Einblicke
Nordamerika
Nordamerika machte 46,2% des Umsatzes auf dem Markt für Herznahtmaterialien im Jahr 2025 aus. Die Nachfrage nach Herznahtmaterialien in Nordamerika wird durch hohe Volumina von Herzoperationen, fortschrittliche Krankenhausinfrastruktur und die Akzeptanz von Premium-Verschlussmaterialien unterstützt. Der Einkauf von Herznahtmaterialien wird durch standardisierte Operationssaalprotokolle und eine starke Verfügbarkeit von Lieferanten in großen Herzzentren verstärkt. Der Markt für Herznahtmaterialien profitiert auch von fortschrittlichen Ausbildungssystemen, die die Einführung spezialisierter Nadel-Naht-Kombinationen beschleunigen.
Europa
Europa repräsentierte 24,4% des Umsatzes auf dem Markt für Herznahtmaterialien im Jahr 2025. Die Nachfrage nach Herznahtmaterialien in Europa wird durch eine etablierte Kapazität für kardiothorakale Chirurgie und strukturierte Gesundheitssysteme unterstützt, die den Verfahrensdurchsatz aufrechterhalten. Der Einkauf von Herznahtmaterialien wird durch zentralisierte Beschaffung und wertbasierte Bewertung geprägt, was eine stetige Nachfrage in den großen Märkten unterstützt. Das Wachstum des Marktes für Herznahtmaterialien wird durch laufende Klappen- und Koronarinterventionen in tertiären Krankenhäusern und spezialisierten Zentren verstärkt.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 21,1% des Umsatzes auf dem Markt für Herznahtmaterialien im Jahr 2025 aus. Die Expansion des Marktes für Herznahtmaterialien im Asien-Pazifik-Raum wird durch den zunehmenden Zugang zu Herzoperationen, erhöhte Investitionen in Spezialkrankenhäuser und die steigende Belastung durch Herz-Kreislauf-Erkrankungen unterstützt. Der Produktmix auf dem Markt für Herznahtmaterialien balanciert Erschwinglichkeit mit der steigenden Nachfrage nach leistungsstärkeren Nähten in erstklassigen Zentren. Das Wachstum des Marktes für Herznahtmaterialien wird durch den Ausbau der kardiothorakalen Kapazität und die Erweiterung der Abdeckung in großen bevölkerungsreichen Ländern gestärkt.
Lateinamerika
Lateinamerika hielt 5,4% des Umsatzes auf dem Markt für Herznahtmaterialien im Jahr 2025. Die Nachfrage nach Herznahtmaterialien in Lateinamerika konzentriert sich auf große städtische Krankenhausnetzwerke und private Spezialkliniken. Der Einkauf von Herznahtmaterialien wird durch Erstattungsbeschränkungen und ungleichen Zugang zu fortschrittlichen Herzoperationen in bestimmten Regionen beeinflusst. Das Wachstum des Marktes für Herznahtmaterialien wird durch die Modernisierung der Krankenhausinfrastruktur und die schrittweise Erweiterung der spezialisierten Herzversorgung unterstützt.
Mittlerer Osten & Afrika
Naher Osten & Afrika machten im Jahr 2025 2,9% des Umsatzes des Marktes für Herznahtmaterialien aus. Die Nachfrage nach Herznahtmaterialien wird durch spezialisierte Herzkliniken in den GCC-Ländern und ausgewählte südafrikanische Institutionen unterstützt. Das Wachstum des Marktes für Herznahtmaterialien wird durch die ungleichmäßige Verfügbarkeit von Herzoperationen in den breiteren regionalen Gesundheitssystemen eingeschränkt. Lieferanten von Herznahtmaterialien adressieren die Region typischerweise durch distributorgesteuerte Modelle und gezielte Krankenhausnetzwerke.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Herznahtmaterialien wird durch die Breite des Produktportfolios, die Konsistenz der klinischen Leistung und die Fähigkeit, verfahrensspezifische Bedürfnisse für CABG und Klappenreparatur zu unterstützen, geprägt. Marktführer im Bereich Herznahtmaterialien differenzieren sich durch fortschrittliche Materialien, Beschichtungen und entwickelte Nadel-Faden-Kombinationen, die das Handling und die Zuverlässigkeit in empfindlichen kardiovaskulären Geweben verbessern. Die Beschaffung von Herznahtmaterialien bevorzugt zunehmend Lieferanten, die Kontinuität der Versorgung, standardisierte Kits und Unterstützung in der klinischen Ausbildung gewährleisten können. Teilnehmer am Markt für Herznahtmaterialien konkurrieren auch in Preiskategorien, um sowohl Premium- als auch Wertsegmente in verschiedenen Regionen anzusprechen.
Johnson & Johnson (Ethicon) positioniert sich im Markt für Herznahtmaterialien durch breite chirurgische Verschlussportfolios, starke Krankenhausbeziehungen und die Fähigkeit, Nahtangebote in standardisierte Operationssaal-Workflows zu integrieren. Die Differenzierung von Johnson & Johnson (Ethicon) im Markt für Herznahtmaterialien wird durch die Tiefe des Portfolios in absorbierbaren und nicht-absorbierbaren Formaten und die kontinuierliche Betonung auf leistungsorientierte Produktvarianten verstärkt. Johnson & Johnson (Ethicon) profitiert auch von der Skalierung in Fertigung und Vertrieb, was eine konsistente Verfügbarkeit für hochvolumige Herzkliniken unterstützt. Die Fähigkeiten von Johnson & Johnson (Ethicon) können die Einführung in komplexe Herzverfahren durch Schulungsressourcen und klinische Unterstützungsprogramme unterstützen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Johnson & Johnson (Ethicon)
- Medtronic plc
- B. Braun Melsungen AG
- Teleflex Incorporated
- W. L. Gore & Associates
- Smith & Nephew plc
- DemeTECH Corporation
- Meril Life Sciences
- Healthium Medtech
- Peters Surgical
- Sutures India
- Gunze Limited
- Lotus Surgicals
- Dolphin Sutures
- SMI AG
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Januar 2024 erweiterte Johnson & Johnson (Ethicon) die Sichtbarkeit rund um fortschrittliche Nahtvarianten, die für verbesserte Ergebnisse an chirurgischen Stellen positioniert sind, und unterstützte differenzierte Verschlussportfolios bei hochkomplexen Verfahren.
- Im Februar 2025 stellte Meril Life Sciences (Indien) ein erweitertes kardiovaskuläres chirurgisches Portfolio vor, das fortschrittliche Herznahtnadeln und spezialisierte Nähte umfasst, die entwickelt wurden, um die Präzision bei Herzverfahren zu verbessern. Die Einführung umfasste Hemovas-Nadeln (entwickelt, um den Blutverlust bei der Gefäßentnahme zu minimieren), V-Black-Nadeln (mit Gewebe- und Plexiglas-Penetratoren zur Reduzierung von Traumata) und C2-verkalkte Koronarnadeln (optimiert für das Durchdringen verkalkter Gefäße).
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 1589 Millionen |
| Umsatzprognose im Jahr 2032 | USD 3019 Millionen |
| Wachstumsrate (CAGR) | 9,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typausblick: Resorbierbare Nähte, Nicht-resorbierbare Nähte; Nach Materialtypausblick: Natürlich, Synthetisch; Nach Strukturansicht: Monofilament, Multifilament / Geflochten; Nach Nadeltypausblick: Stumpfspitzennadeln, Scharfspitzennadeln; Nach Anwendungsansicht: Offene Herzchirurgie, Herzklappenreparatur, Koronare Bypass-Operation (CABG), Andere Herzoperationen; Nach Endverbraucherausblick: Herz- & Kardiothorakale Chirurgiezentren, Spezialisierte Herzkrankenhäuser, Akademische & Forschungskrankenhäuser, Ambulante Chirurgiezentren (ASCs) |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Johnson & Johnson (Ethicon); Medtronic plc; B. Braun Melsungen AG; Teleflex Incorporated; W. L. Gore & Associates; Smith & Nephew plc; DemeTECH Corporation; Meril Life Sciences; Healthium Medtech; Peters Surgical; Sutures India; Gunze Limited; Lotus Surgicals; Dolphin Sutures; SMI AG |
| Anzahl der Seiten | 342 |
Segmentierung
Nach Typ
- Resorbierbare Nähte
- Nicht-resorbierbare Nähte
Nach Materialtyp
- Natürlich
- Synthetisch
Nach Struktur
- Monofilament
- Multifilament / Geflochten
Nach Nadeltyp
- Stumpfnadel
- Scharfnadel
Nach Anwendung
- Offene Herzchirurgie
- Reparatur von Herzklappen
- Koronare Bypass-Operation (CABG)
- Andere Herzoperationen
Nach Endnutzer
- Zentren für Herz- und Thoraxchirurgie
- Spezialkliniken für Herzkrankheiten
- Akademische und Forschungskrankenhäuser
- Ambulante Operationszentren (ASCs)
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Herznahtmaterialien im Jahr 2025 und wie lautet die Prognose für 2032?
Was ist die CAGR für den Markt für Herzschnüre im Zeitraum 2025–2032?
Welches Segment ist das größte im Markt für Herznahtmaterial?
Welche Faktoren treiben das Wachstum des Marktes für Herzschnüre an?
Wer sind die führenden Unternehmen im Markt für Herznahtmaterial?
Welche Region führt den Markt für Herznahtmaterialien im Jahr 2025 an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Herznahtmaterialien Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Herznahtmaterialien Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,589 million → 2032: USD 3,019 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Herznahtmaterialien Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Herznahtmaterialien Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Herznahtmaterialien Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Herznahtmaterialien Market Drivers
- 3.3 Markt für Herznahtmaterialien Market Restraints & Challenges
- 3.4 Markt für Herznahtmaterialien Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Herznahtmaterialien Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Herznahtmaterialien Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Herznahtmaterialien category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Herznahtmaterialien Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Herznahtmaterialien Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Herznahtmaterialien market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Herznahtmaterialien Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Herznahtmaterialien Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Herznahtmaterialien Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Herznahtmaterialien (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Herznahtmaterialien Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Herznahtmaterialien Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Herznahtmaterialien Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Herznahtmaterialien Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Herznahtmaterialien Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Herznahtmaterialien Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Herznahtmaterialien Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Herznahtmaterialien Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Herznahtmaterialien Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
