
Marktübersicht
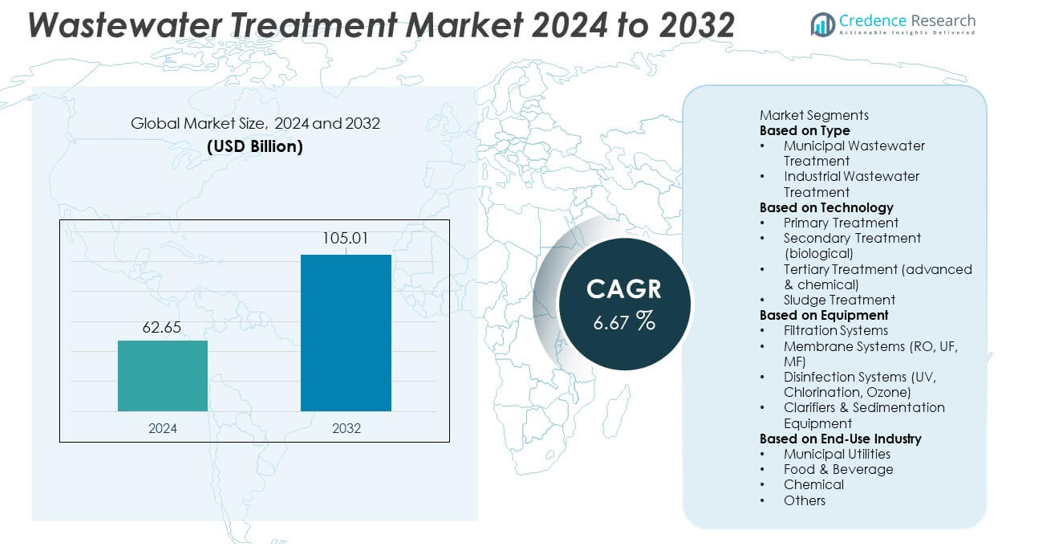
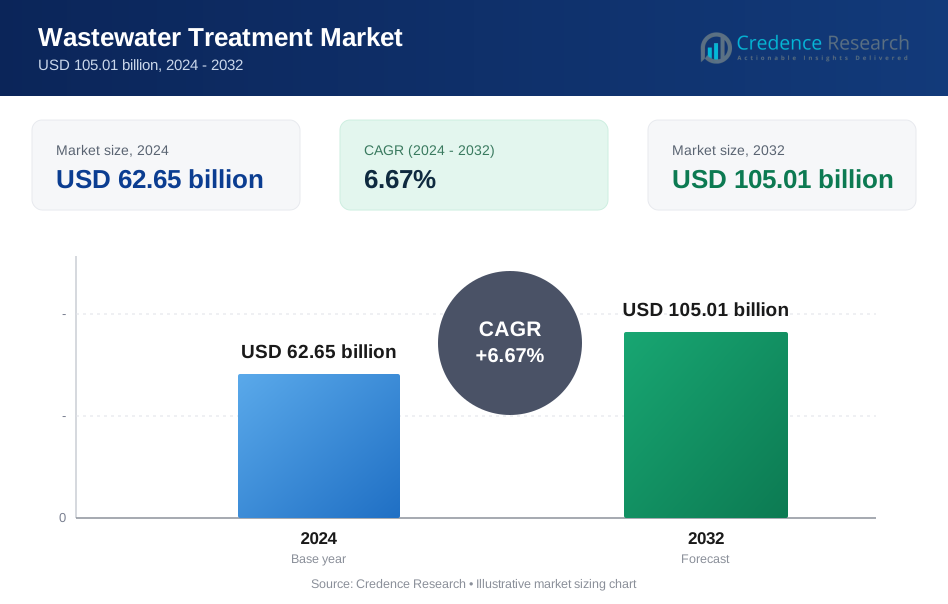
Die Größe des Marktes für Abwasserbehandlung erreichte im Jahr 2024 62,65 Milliarden USD und wird voraussichtlich bis 2032 105,01 Milliarden USD erreichen, unterstützt durch eine CAGR von 6,67 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Abwasserbehandlung 2024 | 62,65 Milliarden USD |
| Markt für Abwasserbehandlung, CAGR | 6,67 % |
| Marktgröße für Abwasserbehandlung 2032 | 105,01 Milliarden USD |
Zu den führenden Akteuren auf dem Markt für Abwasserbehandlung gehören weltweit führende Anbieter, die sich auf Membransysteme, biologische Behandlungstechnologien und fortschrittliche Schlammmanagementlösungen konzentrieren. Diese Unternehmen stärken ihre Präsenz durch große kommunale Verträge, industrielle Partnerschaften und Investitionen in intelligente Überwachungsplattformen, die die Energieeffizienz und die Einhaltung von Vorschriften verbessern. Nordamerika führt den Markt mit einem Anteil von 34 % an, angetrieben durch strenge Entsorgungsnormen und die Modernisierung alternder Kläranlagen. Europa folgt mit einem Anteil von 30 %, unterstützt durch starke Nachhaltigkeitsmandate und fortschrittliche Nährstoffentfernungssysteme. Der asiatisch-pazifische Raum hält einen Anteil von 28 % und expandiert schnell aufgrund steigender Urbanisierung, industriellen Wachstums und großer, von der Regierung unterstützter Abwasserinfrastrukturprojekte.
Markteinblicke
- Der Markt für Abwasserbehandlung erreichte 2024 62,65 Milliarden USD und soll mit einer CAGR von 6,67 % wachsen, angetrieben durch die steigende globale Nachfrage nach effizientem Wassermanagement.
- Starkes Marktwachstum resultiert aus dem steigenden kommunalen Abwasserbedarf und den industriellen Compliance-Anforderungen, die die Einführung fortschrittlicher biologischer, Membran- und tertiärer Behandlungssysteme vorantreiben.
- Zu den wichtigsten Trends gehören intelligente Überwachung, digitale Automatisierung und steigende Investitionen in Membrantechnologien, wobei die Sekundärbehandlung mit einem Anteil von 48 % das Technologiesegment anführt.
- Der Wettbewerb intensiviert sich, da große Akteure in energieeffiziente Systeme, Schlamm-zu-Ressource-Lösungen und langfristige Serviceverträge investieren, um die Betriebssicherheit in großen Versorgungsunternehmen zu unterstützen.
- Nordamerika führt mit einem Anteil von 34 %, gefolgt von Europa mit 30 % und dem asiatisch-pazifischen Raum mit 28 %, während Membransysteme das Ausrüstungssegment mit einem Anteil von 39 % dominieren, unterstützt durch die wachsende Nachfrage nach Wasserwiederverwendung und hochreiner Behandlung.
Marktsegmentierungsanalyse:
Nach Typ
Die kommunale Abwasserbehandlung führt das Segment mit einem Anteil von 61% an, angetrieben durch wachsende städtische Bevölkerungen, strengere Entsorgungsnormen und den Ausbau der öffentlichen Infrastruktur. Regierungen investieren stark in Kläranlagen, um häusliches Abwasser zu bewältigen und die Verschmutzung von Oberflächen- und Grundwasserquellen zu verhindern. Alternde kommunale Netze in entwickelten Regionen schaffen eine starke Nachfrage nach Modernisierungen, während sich Entwicklungsländer bemühen, neue Kapazitäten zu schaffen, um die Ziele der Sanitärversorgung zu erreichen. Die industrielle Abwasserbehandlung hält den verbleibenden Anteil, unterstützt durch wachsende Abwassermengen aus der Chemie-, Lebensmittelverarbeitungs-, Pharma- und Kraftwerksindustrie. Steigender Druck zur Einhaltung von Vorschriften und Initiativen zur Null-Flüssigkeits-Entladung fördern weiterhin Investitionen in Industrieanlagen.
- Zum Beispiel hat Veolia ein biologisches Behandlungs-Upgrade mit einem System mit einer Kapazität von 245.000 m³/Tag in der Anlage Doha South (oder einem ähnlichen Veolia-Projektstandort) oder genauer gesagt in den Doha North Sewage Treatment Works (STW) eingesetzt, die eine Spitzenentwurfskapazität von 439.000 m³/Tag haben und von Keppel Seghers für die öffentliche Bauaufsichtsbehörde in Katar entwickelt wurden.
Nach Technologie
Die Sekundärbehandlung dominiert das Technologiesegment mit einem Anteil von 48%, unterstützt durch ihre wesentliche Rolle beim biologischen Abbau organischer Schadstoffe in kommunalen und industriellen Systemen. Die wachsende Akzeptanz von Belebtschlamm, MBBR und Sequenz-Batch-Reaktoren stärkt ihre Position. Die Primärbehandlung bleibt wichtig für die Feststoffentfernung und Sedimentation, hält jedoch einen kleineren Anteil, da Vorschriften die Anlagen zu fortgeschrittenen Reinigungsstufen drängen. Die tertiäre Behandlung wächst stetig aufgrund der steigenden Nachfrage nach Nährstoffentfernung, Desinfektion und Wasserwiederverwendung. Die Schlammbehandlung gewinnt an Bedeutung, da Betreiber effiziente Entwässerung und anaerobe Vergärung übernehmen, um Entsorgungsrisiken zu reduzieren.
- Zum Beispiel ist die Brightwater Abwasserbehandlungsanlage in King County, Washington, eine große Betriebsanlage, die Membranbioreaktor (MBR)-Technologie in Nordamerika nutzt, mit einer durchschnittlichen Entwurfskapazität von 36 mgd (Millionen Gallonen pro Tag).
Nach Ausrüstung
Membransysteme führen das Ausrüstungssegment mit einem Anteil von 39% an, angetrieben durch starke Nachfrage nach RO-, UF- und MF-Technologien, die in der Wasserwiederverwendung, Entsalzung und hochreinen industriellen Prozessen eingesetzt werden. Ihre Fähigkeit, feine Partikel, Krankheitserreger und gelöste Feststoffe zu entfernen, unterstützt die weitverbreitete Akzeptanz. Filtrationssysteme halten einen stabilen Anteil, da sie wesentliche primäre und sekundäre Klärfunktionen bieten. Desinfektionssysteme wachsen aufgrund der zunehmenden Abhängigkeit von UV-, Ozon- und Chlorierung für die sichere Abwasserentsorgung. Klär- und Sedimentationsausrüstungen bleiben in den frühen Behandlungsstufen entscheidend. Der steigende Fokus auf wiedergewonnenes Wasser und fortschrittliche Reinigung fördert weiterhin den Einsatz von Membransystemen.
Wichtige Wachstumstreiber
Steigende Urbanisierung und wachsender Bedarf an kommunaler Abwasserbehandlung
Die rasche städtische Expansion erhöht die Abwassererzeugung und übt größeren Druck auf kommunale Versorgungsunternehmen aus, was eine starke Nachfrage nach fortschrittlichen Abwasserbehandlungssystemen antreibt. Städte investieren in moderne Anlagen, um steigende Lasten zu bewältigen, alternde Netze zu modernisieren und strengere Umweltvorschriften einzuhalten. Bevölkerungswachstum und neue Wohnsiedlungen erfordern zusätzliche Behandlungskapazitäten und verbesserte Sanitärinfrastruktur. Regierungen priorisieren auch nachhaltiges Wassermanagement und fördern Recycling- und Wiederverwendungsprogramme. Diese Faktoren stärken zusammen die Notwendigkeit zuverlässiger kommunaler Abwasserbehandlungslösungen in entwickelten und sich entwickelnden Regionen.
- Zum Beispiel liefert SUEZ Ausrüstung für die neue Wasseraufbereitungsanlage Buaran III in Jakarta, die für eine zusätzliche Versorgung mit 260.000 m³/Tag sauberem Wasser ausgelegt ist.
Strenge Umweltvorschriften und industrielle Compliance-Anforderungen
Verschärfte Abwasserstandards zwingen Industrien dazu, fortschrittliche Abwasserbehandlungstechnologien zu übernehmen, die Schadstoffe reduzieren, Compliance-Ziele erreichen und eine sicherere Ableitung unterstützen. Branchen wie Chemie, Pharmazie, Lebensmittelverarbeitung sowie Öl und Gas stehen vor strengen Überwachungsanforderungen, die robuste Behandlungssysteme erfordern. Regulierungsbehörden verhängen Strafen bei Nichteinhaltung, was Unternehmen dazu zwingt, veraltete Anlagen aufzurüsten. Initiativen zur Null-Liquid-Abgabe und Nachhaltigkeitsverpflichtungen motivieren die Industrie zusätzlich, in moderne Behandlungslösungen zu investieren. Dieser anhaltende Druck zur Einhaltung von Vorschriften treibt die kontinuierliche Einführung effizienter und leistungsstarker Abwasserbehandlungstechnologien voran.
- Zum Beispiel installierte Aquatech ein ZLD-System zur Verarbeitung von 22.000 m³/Tag für einen großen petrochemischen Komplex.
Wachsende Fokussierung auf Wasserwiederverwendung und Ressourcenrückgewinnung
Die zunehmende Wasserknappheit ermutigt Industrien und Gemeinden, in Systeme zu investieren, die die Wiederverwendung von Abwasser für Bewässerung, Kühlung und industrielle Prozesse ermöglichen. Fortschrittliche Technologien wie Membranfiltration, UV-Desinfektion und tertiäre Behandlung unterstützen hochwertiges wiedergewonnenes Wasser. Einrichtungen erforschen auch die Ressourcenrückgewinnung durch Schlamm-zu-Energie-Prozesse, Nährstoffextraktion und Biogasproduktion, was die Betriebskosten senkt und die Nachhaltigkeit verbessert. Der Übergang zu einem zirkulären Wassermanagement stärkt die Nachfrage nach effizienten Behandlungslösungen, die die Wasserwiederverwendung maximieren und Abfall minimieren. Dieser Trend fördert das langfristige Marktwachstum erheblich.
Wichtige Trends & Chancen
Einführung von intelligenten Überwachungs- und Automatisierungstechnologien
Die digitale Transformation beschleunigt den Einsatz von Automatisierung, Sensoren und Echtzeit-Überwachungssystemen in Abwasserbehandlungsanlagen. Intelligente Steuerungen verbessern die Prozessgenauigkeit, reduzieren den Energieverbrauch und unterstützen die vorausschauende Wartung. IoT-fähige Plattformen ermöglichen es Betreibern, Leistungsprobleme frühzeitig zu erkennen und die chemische Dosierung, Belüftung und Filtration zu optimieren. Diese Fortschritte senken die Betriebskosten und verbessern die Behandlungseffizienz. Während Wasserversorger modernisieren und Industrieanlagen die Digitalisierung annehmen, schaffen intelligente Abwasserlösungen starke Chancen für Anbieter fortschrittlicher Technologien.
- Zum Beispiel erwarb Xylem Sensus, ein Unternehmen, dessen intelligente Messgeräte die digitale Überwachung in Versorgungsnetzen unterstützen und weltweit millionenfach installiert sind.
Ausbau von fortschrittlichen Behandlungs- und membranbasierten Lösungen
Die wachsende Nachfrage nach hochwertigem Abwasser und Wasserwiederverwendung treibt Einrichtungen zu fortschrittlichen Behandlungssystemen, einschließlich RO, UF, MF und tertiären Reinigungstechnologien. Membransysteme gewinnen an Bedeutung aufgrund verbesserter Haltbarkeit, geringerer Wartungsanforderungen und besserer Schadstoffentfernung. Industrien, die Strategien zur Null-Liquid-Abgabe verfolgen, verlassen sich stark auf fortschrittliche Filtrations- und Verdampfungstechniken. Diese Innovationen eröffnen neue Möglichkeiten in Industrieclustern, an Entsalzungsanlagen angeschlossenen Einrichtungen und Gemeinden, die die Wasserwiedergewinnungsraten verbessern möchten. Fortgesetzte F&E in Membraneffizienz und Fouling-Resistenz fördern diesen Trend weiter.
- Zum Beispiel bietet DuPont Water Solutions viele RO- und UF-Membranelemente für die Wiederverwendung und ZLD-Betriebe weltweit an. Sie haben an bedeutenden Projekten gearbeitet, darunter eine Anlage für Reliance Industries mit bis zu 20.000 Elementen und eine große Entsalzungsanlage in Israel mit 40.000 Elementen.
Hauptherausforderungen
Hohe Investitions- und Betriebskosten
Abwasserbehandlungsanlagen erfordern oft erhebliche Anfangsinvestitionen in Ausrüstung, Bau und Integration fortschrittlicher Technologien. Die Betriebskosten bleiben hoch aufgrund energieintensiver Prozesse, des Bedarfs an spezialisiertem Personal und laufender Wartungsanforderungen. Kleinere Gemeinden und Industrien stehen vor finanziellen Hürden, die Upgrades verzögern oder die Einführung moderner Systeme einschränken. Budgetbeschränkungen beeinflussen auch die langfristige Nachhaltigkeit der Behandlungsoperationen. Diese kostenbezogenen Herausforderungen verlangsamen die Einführung, insbesondere in Entwicklungsländern mit begrenzten Infrastrukturausgaben.
Komplexe Schlammbehandlung und Entsorgungsprobleme
Der während der Abwasserbehandlung erzeugte Schlamm stellt Herausforderungen bei der Handhabung, dem Transport und der Entsorgung dar, die die Betriebskomplexität erhöhen. Umweltvorschriften schränken die Deponierung ein und fördern sichere Entsorgungsmethoden, was die Einrichtungen zwingt, kostspielige Entwässerungs-, Verdauungs- oder thermische Behandlungstechnologien zu übernehmen. Industrieller Schlamm, der gefährliche Substanzen enthält, erschwert die Behandlung zusätzlich. Geruchskontrolle, Lagerung und die Einhaltung von Entsorgungsstandards erfordern laufende Investitionen. Eine effektive Schlammbehandlung bleibt eine der anspruchsvollsten Aufgaben für Betreiber von Behandlungsanlagen und beeinflusst sowohl die Kosten als auch die Betriebsleistung.
Regionale Analyse
Nordamerika
Nordamerika hält einen Anteil von 34 % am Markt für Abwasserbehandlung, angetrieben durch strenge regulatorische Rahmenbedingungen, fortschrittliche kommunale Infrastrukturen und laufende Investitionen in die Modernisierung alternder Behandlungsanlagen. Die Vereinigten Staaten führen aufgrund der starken Durchsetzung des Clean Water Act und der steigenden Nachfrage nach Technologien zur Nährstoffentfernung. Industrielle Sektoren wie Chemie, Pharmazie und Lebensmittelverarbeitung investieren stark in compliance-orientierte Behandlungssysteme. Wachstum in Wasserwiederverwendungsprojekten und intelligenten Überwachungstechnologien stärkt die Marktexpansion. Kanada trägt durch die Modernisierung kommunaler Einrichtungen und die zunehmende Einführung von Membranfiltrations- und Desinfektionssystemen in städtischen Regionen bei.
Europa
Europa hat einen Anteil von 30 %, unterstützt durch strenge Abwasserrichtlinien, starke Nachhaltigkeitsziele und eine hohe Akzeptanz fortschrittlicher Behandlungstechnologien. Länder wie Deutschland, Frankreich und die Niederlande investieren in Nährstoffentfernung, tertiäre Behandlung und groß angelegte Wiederverwendungsinitiativen. Die Region profitiert von robusten industriellen Abwasservorschriften, die die Einführung leistungsstarker biologischer und chemischer Behandlungssysteme vorantreiben. EU-Förderprogramme unterstützen die Modernisierung von Kanalisationsnetzen und Behandlungsinfrastrukturen in Osteuropa. Ein starker Fokus auf zirkuläres Wassermanagement und Ressourcengewinnung verstärkt Europas Führungsrolle bei fortschrittlichen Abwasserbehandlungslösungen.
Asien-Pazifik
Asien-Pazifik hält einen Anteil von 28 %, angetrieben durch schnelle Urbanisierung, Industrialisierung und staatlich geführte Investitionen in die Infrastruktur zur Behandlung kommunaler Abwässer. China und Indien führen mit dem großflächigen Bau von Kläranlagen, um Verschmutzung zu bekämpfen und die Wassersicherheit zu verbessern. ASEAN-Länder erweitern ihre Kapazitäten, um das industrielle Wachstum in Textilien, Chemikalien und Lebensmittelverarbeitung zu unterstützen. Das steigende Bewusstsein für die Wiederverwendung von Wasser und die Einführung membranbasierter Technologien stärken die Marktdynamik. Wachsende Bevölkerungsdichte und expandierende Megastädte erhöhen weiterhin die Abwassermengen und treiben die Region zu höheren Investitionen in moderne Behandlungs- und Schlammmanagementsysteme.
Lateinamerika
Lateinamerika repräsentiert einen Anteil von 5 %, angetrieben durch steigende städtische Wassernachfrage, wachsende Umweltverschmutzungsbedenken und Regierungsinitiativen zur Ausweitung der Abwasserbehandlungsabdeckung. Brasilien und Mexiko führen die Einführung an, da Städte Kanalnetze modernisieren und Industrien ihre Abwasserbehandlungssysteme aufrüsten, um strengere Vorschriften zu erfüllen. Bergbau, Lebensmittelverarbeitung sowie Öl- und Gassektoren tragen erheblich zu den Bedürfnissen der industriellen Abwasserbehandlung bei. Begrenzte Infrastruktur in ländlichen Gebieten stellt Herausforderungen dar, eröffnet jedoch auch Chancen für dezentrale Behandlungslösungen. Anhaltende Investitionen in die Verbesserung der Wasserqualität und Gesundheitsinitiativen unterstützen ein stetiges Marktwachstum in der gesamten Region.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika macht einen Anteil von 3 % aus, unterstützt durch den zunehmenden Fokus auf Wasserknappheit, die Wiederverwendung von Abwasser im Zusammenhang mit Entsalzung und industrielle Entwicklung. Golfstaaten wie die VAE und Saudi-Arabien investieren in fortgeschrittene tertiäre Behandlungen und Membrantechnologien, um Bewässerungs- und Nicht-Trinkwasser-Wiederverwendungsprogramme zu unterstützen. Afrika verzeichnet eine steigende Nachfrage aufgrund der städtischen Expansion und der Notwendigkeit, die Sanitärinfrastruktur zu verbessern, insbesondere in Südafrika, Kenia und Nigeria. Industriegebiete übernehmen moderne Behandlungssysteme, um Umweltstandards zu erfüllen. Steigende Investitionen in Wasserrecycling und nachhaltiges Ressourcenmanagement prägen weiterhin das langfristige Wachstum.
Marktsegmentierungen:
Nach Typ
- Kommunale Abwasserbehandlung
- Industrielle Abwasserbehandlung
Nach Technologie
- Primärbehandlung
- Sekundärbehandlung (biologisch)
- Tertiärbehandlung (fortgeschritten & chemisch)
- Schlammbehandlung
Nach Ausrüstung
- Filtrationssysteme
- Membransysteme (RO, UF, MF)
- Desinfektionssysteme (UV, Chlorierung, Ozon)
- Klär- & Sedimentationsausrüstung
Nach Endverbrauchsindustrie
- Kommunale Versorgungsunternehmen
- Lebensmittel & Getränke
- Chemie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Zu den Hauptakteuren auf dem Markt für Abwasserbehandlung gehören Veolia, SUEZ, Xylem, Ecolab, Pentair, DuPont Water Solutions, Aquatech International, Evoqua Water Technologies, Toshiba Water Solutions und Kurita Water Industries. Diese Unternehmen stärken ihre Wettbewerbspositionen durch fortschrittliche Membrantechnologien, hocheffiziente biologische Systeme und intelligente Überwachungslösungen, die der steigenden Nachfrage von Kommunen und Industrie gerecht werden. Viele investieren in Forschung und Entwicklung, um die Nährstoffentfernung, das Schlammmanagement und die Wasserwiederverwendung zu verbessern. Strategische Partnerschaften mit Regierungen und Industriekunden unterstützen langfristige Serviceverträge und großangelegte EPC-Projekte. Die Akteure erweitern auch ihre globale Präsenz durch Übernahmen, digitale Optimierungsplattformen und energieeffiziente Behandlungslösungen. Da die Vorschriften strenger werden und die Wasserknappheit zunimmt, konzentrieren sich führende Unternehmen auf nachhaltige Designs, modulare Systeme und dezentrale Behandlungseinheiten, um den sich wandelnden Kundenbedürfnissen gerecht zu werden. Ständige Innovationen und dienstleistungsorientierte Geschäftsmodelle prägen den Wettbewerb auf den globalen Märkten.
Analyse der Hauptakteure
- Veolia
- SUEZ
- Xylem
- Ecolab
- Pentair
- DuPont Water Solutions
- Aquatech International
- Evoqua Water Technologies
- Toshiba Water Solutions
- Kurita Water Industries
Jüngste Entwicklungen
- Im November 2025 wurde Xylem (zusammen mit Mitbewerbern wie Veolia) in einem Marktbericht als führendes Unternehmen im Zusammenhang mit der Expansion des Marktes für mobile Wasseraufbereitung und dem Fortschritt der Membrantechnologie identifiziert.
- Im Mai 2025 wurde Aquatech International beim Global Water Summit, Teil der Global Water Awards, als „Wassertechnologieunternehmen des Jahres“ ausgezeichnet für seine verschiedenen Innovationen, darunter BioMOD (modulare, biologische Behandlungslösung), BioCon (integrierte Festfilmaktivierte Schlamm-Systeme) und die Entwicklung von AquaODA (hochreine Wasserlösungen für die Halbleiterindustrie).
- Im Juni 2024 unterzeichnete Veolia Water Technologies & Solutions eine globale Zusammenarbeit mit Capture6, um die Entfernung von Kohlendioxid neben Abwasser- und industriellen Wasseraufbereitungsprozessen einzusetzen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Technologie, Ausrüstung, Endverbraucherindustrie und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach fortschrittlichen Behandlungstechnologien wird steigen, da die Wasserknappheit weltweit zunimmt.
- Kommunale Versorgungsunternehmen werden mehr in moderne Anlagen und aufgerüstete Kanalnetze investieren.
- Die Einführung von Membranfiltration und tertiärer Behandlung wird aufgrund steigender Wiederverwendungsbedarfe zunehmen.
- Industrielle Sektoren werden Hochleistungssysteme einsetzen, um strengere Abflussvorschriften zu erfüllen.
- Intelligente Überwachung und Automatisierung werden ausgeweitet, um die Betriebseffizienz zu verbessern und Ausfallzeiten zu reduzieren.
- Dezentrale und modulare Behandlungseinheiten werden in Entwicklungsregionen an Popularität gewinnen.
- Schlamm-zu-Energie- und Ressourcengewinnungslösungen werden in Anlagen breiter angenommen.
- Energieeffiziente Behandlungstechnologien werden wachsen, da Versorgungsunternehmen die Betriebskosten senken wollen.
- Öffentlich-private Partnerschaften werden zunehmen, um große Infrastrukturprojekte zu unterstützen.
- Klimawiderstandsprogramme werden den Bedarf an robusten und zukunftsfähigen Abwassersystemen beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Abwasserbehandlung und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Abwasserbehandlung voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment führt den Marktanteil in Bezug auf die Art des Abwassers an?
Welche Region hatte 2024 den größten Anteil am Markt für Abwasserbehandlung?
Wer sind die führenden Unternehmen im Markt für Abwasserbehandlung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Abwasserbehandlungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Abwasserbehandlungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 62.65 billion → 2032: USD 105.01 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Abwasserbehandlungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Abwasserbehandlungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Abwasserbehandlungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Abwasserbehandlungsmarkt Market Drivers
- 3.3 Abwasserbehandlungsmarkt Market Restraints & Challenges
- 3.4 Abwasserbehandlungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Abwasserbehandlungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Abwasserbehandlungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Abwasserbehandlungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Abwasserbehandlungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Abwasserbehandlungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Abwasserbehandlungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Abwasserbehandlungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Abwasserbehandlungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Abwasserbehandlungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Abwasserbehandlungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Abwasserbehandlungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Abwasserbehandlungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Abwasserbehandlungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Abwasserbehandlungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Abwasserbehandlungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Abwasserbehandlungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Abwasserbehandlungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Abwasserbehandlungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Abwasserbehandlungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
