
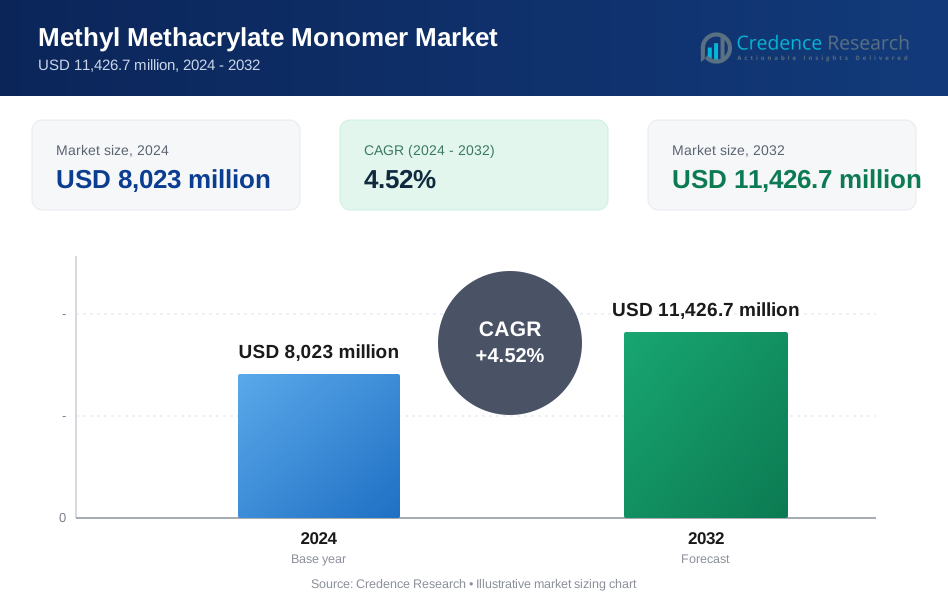
Übersicht zur Marktgröße von Methylmethacrylat-Monomer:
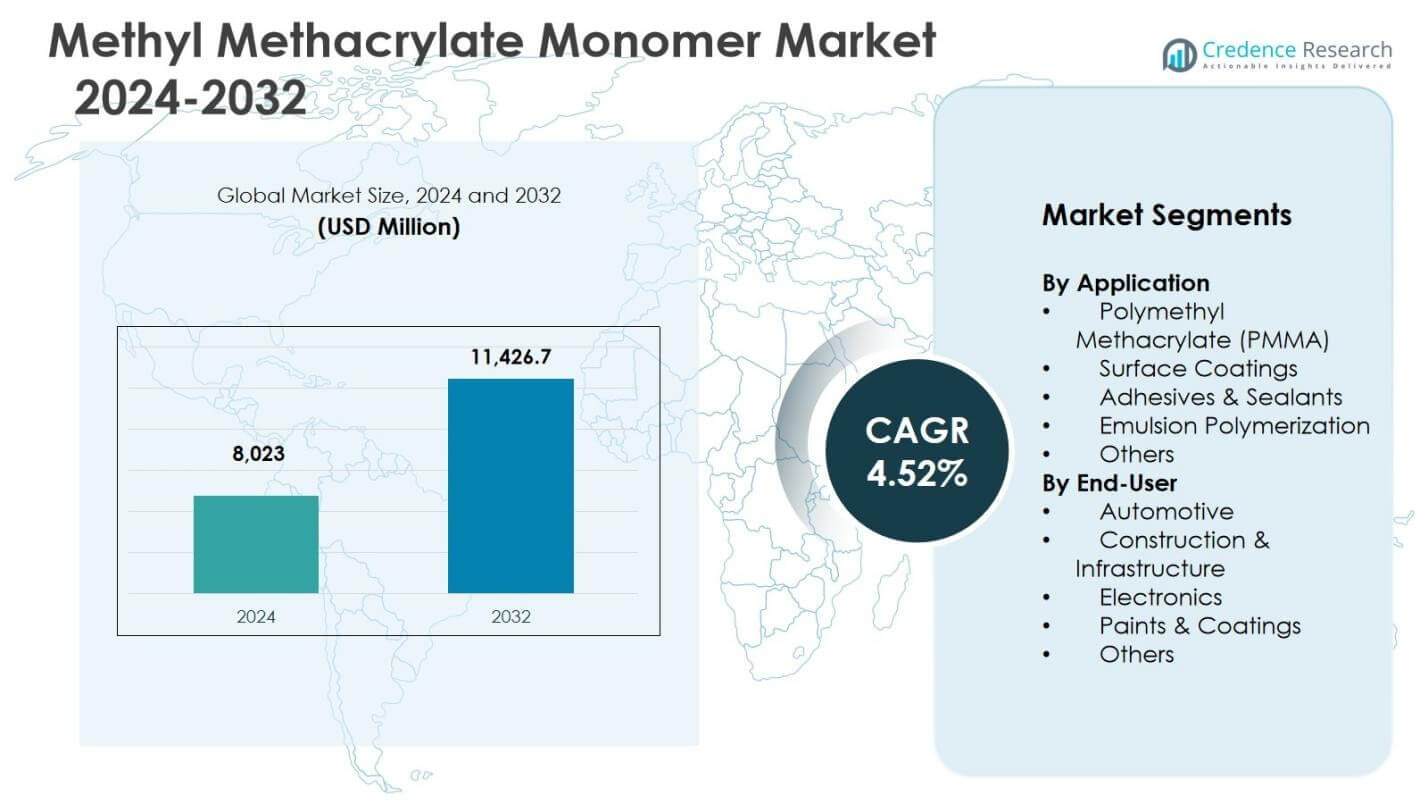
Die Marktgröße von Methylmethacrylat-Monomer wurde im Jahr 2024 auf 8.023 Millionen USD geschätzt und soll bis 2032 voraussichtlich 11.426,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,52 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße von Methylmethacrylat-Monomer 2024 | 8.023 Millionen USD |
| Methylmethacrylat-Monomer Markt, CAGR | 4,52% |
| Marktgröße von Methylmethacrylat-Monomer 2032 | 11.426,7 Millionen USD |
Markteinblicke
- Das Marktwachstum wird durch die steigende Nachfrage nach leichten, transparenten und langlebigen Materialien in den Bereichen Bauwesen, Automobil und Elektronik angetrieben, wobei PMMA im Jahr 2024 einen dominanten Segmentanteil von 58,4 % aufgrund der umfangreichen Verwendung in Verglasungen, Paneelen und Beschilderungen hält.
- Laufende Trends umfassen die zunehmende Einführung von MMA in Hochleistungsbeschichtungen, Automobilbeleuchtung und Elektronikkomponenten sowie wachsende Investitionen in nachhaltige und emissionsarme MMA-Produktions-technologien.
- Die Marktexpansion steht vor Herausforderungen durch die Volatilität der Rohstoffpreise und strenge Umweltvorschriften, die die Produktionskosten erhöhen und kontinuierliche Investitionen in sauberere Herstellungsprozesse erfordern.
- Der asiatisch-pazifische Raum führte den Markt mit einem regionalen Anteil von 8 % im Jahr 2024 an, gefolgt von Nordamerika mit 22,4 % und Europa mit 20,1 %, unterstützt durch starke Fertigungsaktivitäten, Infrastrukturentwicklung und stetige Nachfrage nach fortschrittlichen Materialien.
Analyse der Marktgrößensegmentierung von Methylmethacrylat-Monomer:
Nach Anwendung:
Der Markt für Methylmethacrylat-Monomer nach Anwendung wird von Polymethylmethacrylat (PMMA) angeführt, das im Jahr 2024 einen Marktanteil von 58,4 % ausmachte, angetrieben durch seine umfangreiche Verwendung in Automobilverglasungen, Baupaneelen, Beschilderungen und medizinischen Geräten aufgrund seiner hohen Transparenz, Schlagfestigkeit und Wetterbeständigkeit. Die Nachfrage nach PMMA steigt weiter mit der zunehmenden Einführung von leichten Materialien und dem Ersatz von Glas in Endverbrauchsindustrien. Oberflächenbeschichtungen halten einen bedeutenden Anteil, unterstützt durch die Infrastrukturentwicklung, während Klebstoffe & Dichtstoffe und Emulsionspolymerisation von der wachsenden industriellen und Verpackungsanwendung in aufstrebenden Volkswirtschaften profitieren.
- Zum Beispiel entwickelte Evonik Industries PLEXIGLAS® für die erste Autoscheibe, die vollständig aus PMMA besteht und im Rennsport debütierte, mit 40-50% Gewichtsersparnis gegenüber Glas, während es überlegene Steifigkeit, Transparenz, UV-Beständigkeit und geringere Infrarotübertragung bietet, um das Innere kühler zu halten.
Nach Endverbraucher:
Nach Endverbraucher dominierte das Bau- & Infrastruktursegment mit einem Marktanteil von 36,7% im Jahr 2024, unterstützt durch steigende Investitionen in Gewerbegebäude, Wohnungsbau und städtische Infrastruktur unter Verwendung von PMMA-basierten Platten, Paneelen und Beschichtungen. Das Wachstum wird durch die Haltbarkeit, UV-Beständigkeit und ästhetischen Vorteile von MMA-abgeleiteten Materialien angetrieben. Das Automobilsegment folgt aufgrund von leichten Fahrzeugkomponenten und Kraftstoffeffizienzvorschriften, während die Elektronik von optischen und Isolierungseigenschaften profitiert. Farben & Beschichtungen halten eine stetige Nachfrage aufrecht, unterstützt durch Renovierungsaktivitäten und Anforderungen an den industriellen Oberflächenschutz.
- Zum Beispiel kommen die PLEXIGLAS® Formmassen der Röhm GmbH in langlebigen Fassadenpaneelen und Strukturelementen zum Einsatz, die Wetterbeständigkeit und hohe optische Klarheit für den langfristigen Infrastruktureinsatz bieten.
Wichtige Wachstumsfaktoren
Wachsende Nachfrage nach leichten und transparenten Materialien
Der Markt für Methylmethacrylat-Monomer profitiert stark von der steigenden Nachfrage nach leichten, transparenten und langlebigen Materialien in der Automobil-, Bau- und Elektronikindustrie. MMA-basiertes PMMA bietet überlegene optische Klarheit, hohe Schlagfestigkeit und Wetterbeständigkeit, was es zu einer bevorzugten Alternative zu Glas und schwereren Kunststoffen macht. Automobilhersteller übernehmen zunehmend PMMA-Komponenten, um die Fahrzeuggewichtsreduzierung und Kraftstoffeffizienzziele zu unterstützen, während Bauanwendungen von ästhetischer Flexibilität und langer Lebensdauer profitieren. Diese Vorteile beschleunigen gemeinsam den MMA-Verbrauch in entwickelten und aufstrebenden Märkten.
- Zum Beispiel hat LG Display Co., Ltd. das chemisch recycelte PMMA von Sumitomo Chemical als Rohmaterial für Lichtleitplatten in Hintergrundbeleuchtungseinheiten für Flüssigkristallanzeigen übernommen, um leistungsstarke Elektronikanwendungen zu unterstützen.
Wachstum im Bau- und Infrastrukturausbau
Schnelle Urbanisierung und groß angelegte Infrastrukturinvestitionen treiben die MMA-Nachfrage weiter an, insbesondere in architektonischen Paneelen, Dachplatten, Verglasungen und Oberflächenbeschichtungen. MMA-abgeleitete Materialien bieten UV-Beständigkeit, Korrosionsschutz und Designflexibilität, die gut zu modernen Bauanforderungen passen. Die Expansion von Gewerbeimmobilien, Wohnungsbauprojekten und der öffentlichen Infrastrukturentwicklung im asiatisch-pazifischen Raum und im Nahen Osten verstärkt das Marktwachstum weiter. Die Renovierung und Sanierung alternder Gebäude unterstützt ebenfalls die anhaltende Nachfrage nach MMA-basierten Beschichtungen und Baumaterialien.
- Zum Beispiel nahm die Saudi Methacrylates Company (SAMAC) von Mitsubishi Chemical eine MMA-Monomeranlage mit einer Kapazität von 250.000 Tonnen pro Jahr in Jubail, Saudi-Arabien, in Betrieb, die Materialien für PMMA liefert, das in regionalen Dächern und Architekturplatten verwendet wird.
Steigende Automobil- und Elektronikfertigung
Die zunehmende Produktion von Automobilen und elektronischen Geräten unterstützt den Markt für Methylmethacrylat-Monomer erheblich. In Automobilanwendungen wird MMA in Beleuchtungssystemen, Innenkomponenten und Außenverkleidungen aufgrund seiner Vorteile im Verhältnis von Stärke zu Gewicht verwendet. In der Elektronik ermöglichen MMA-basierte Materialien präzises Formen, Isolierung und optische Leistung für Displays und Komponenten. Der anhaltende Wandel hin zu Elektrofahrzeugen, fortschrittlichen Infotainmentsystemen und intelligenter Elektronik steigert den MMA-Verbrauch, insbesondere in Hochleistungs- und Spezialanwendungen.
Wichtige Trends & Chancen
Übergang zu nachhaltiger und biobasierter MMA-Produktion
Nachhaltigkeit hat sich als wichtiger Trend herauskristallisiert und schafft Chancen für biobasierte und kohlenstoffarme MMA-Produktionstechnologien. Hersteller investieren zunehmend in alternative Rohstoffe und fortschrittliche katalytische Prozesse, um die Abhängigkeit von fossilen Brennstoffen zu verringern und die Kohlenstoffemissionen zu senken. Biobasiertes MMA steht im Einklang mit strengeren Umweltvorschriften und Nachhaltigkeitsverpflichtungen in den Endverbrauchsindustrien. Die Einführung von Kreislaufwirtschaftspraktiken, einschließlich des Recyclings von PMMA-Produkten, stärkt die Wachstumschancen weiter, insbesondere bei Automobil- und Baukunden, die sich auf Umweltkonformität konzentrieren.
- Zum Beispiel entwickelte Mitsubishi Chemical Methacrylates (Lucite International) biobasierte Methacrylsäure aus Bio-Isobutanol durch Partnerschaften mit Genomatica und Novomer und skalierte die Pilotproduktion von 2016-2019 für die Integration in seine Alpha-MMA-Technologie.
Zunehmende Verwendung von MMA in Hochleistungsbeschichtungen
Die steigende Nachfrage nach Hochleistungsbeschichtungen bietet erhebliche Chancen für den Markt für Methylmethacrylat-Monomer. MMA verbessert die Härte der Beschichtung, die chemische Beständigkeit, die Glanzbeständigkeit und die Witterungsbeständigkeit, was es für industrielle, automobile und schützende Beschichtungen geeignet macht. Steigende Infrastrukturwartungsaktivitäten, industrielle Expansion sowie marine und Luft- und Raumfahrtanwendungen treiben die Nachfrage nach langlebigen Beschichtungen an. Technologische Fortschritte, die eine verbesserte Haftung und schnellere Aushärtung ermöglichen, erweitern die MMA-Anwendung in fortschrittlichen Beschichtungsformulierungen weltweit weiter.
- Zum Beispiel integriert Evonik VISIOMER® Terra IBOMA, ein Methacrylat-Monomer mit hohem Biogehalt, in OEM- und Nachlackierungs-Automobilbeschichtungen, um hochfeste, VOC-arme Formulierungen mit überlegener Haltbarkeit und langanhaltendem Hochglanzfinish zu erreichen.
Wichtige Herausforderungen
Volatilität der Rohstoffpreise
Der Markt für Methylmethacrylat-Monomer steht vor Herausforderungen durch schwankende Rohstoffpreise, insbesondere Aceton- und Methanolderivate, die in der MMA-Produktion verwendet werden. Die Preisvolatilität wirkt sich direkt auf Produktionskosten, Gewinnspannen und Preisstrategien der Hersteller aus. Störungen in der Lieferkette, geopolitische Spannungen und Änderungen der Energiepreise verschärfen diese Herausforderung. Kleinere Produzenten sind besonders anfällig, da sie nur begrenzte Kapazitäten haben, um Kostenfluktuationen aufzufangen, was potenziell die allgemeine Marktstabilität und Investitionsentscheidungen beeinflussen kann.
Umwelt- und regulatorische Einschränkungen
Strenge Umweltvorschriften in Bezug auf Emissionen, gefährliche Chemikalien und Abfallmanagement stellen eine große Herausforderung für MMA-Produzenten dar. Die Einhaltung erfordert kontinuierliche Investitionen in sauberere Produktionstechnologien, Emissionskontrollsysteme und regulatorische Zertifizierungen. Die zunehmende Überprüfung flüchtiger organischer Verbindungen in Beschichtungen und Kunststoffen erhöht den Druck auf Hersteller, Produkte neu zu formulieren. Während diese Vorschriften Innovationen fördern, erhöhen sie auch die Betriebskosten und die Komplexität, insbesondere für Hersteller, die in mehreren regulatorischen Jurisdiktionen tätig sind.
Regionale Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Methylmethacrylat-Monomer mit einem Marktanteil von 46,8 % im Jahr 2024, unterstützt durch starke Fertigungsaktivitäten, schnelle Urbanisierung und expandierende Automobil- und Bausektoren. China, Japan, Südkorea und Indien treiben die regionale Nachfrage durch großflächige PMMA-Produktion und -Verbrauch in Verglasungen, Elektronik und Oberflächenbeschichtungen an. Das Wachstum wird durch steigende Infrastrukturinvestitionen, zunehmende Fahrzeugproduktion und expandierende Elektronikfertigungsbasen verstärkt. Günstige Industriepolitiken, Verfügbarkeit von Rohstoffen und kosteneffiziente Produktion stärken weiter die Position des Asien-Pazifik-Raums als führende MMA-produzierende und -verbrauchende Region weltweit.
Nordamerika
Nordamerika hatte einen Marktanteil von 22,4 % im Jahr 2024, angetrieben durch eine stabile Nachfrage aus den Bereichen Automobil, Bauwesen und Hochleistungsbeschichtungen. Die Vereinigten Staaten bleiben der Hauptbeitragende, unterstützt durch die starke Einführung von Leichtbaumaterialien, die Renovierung von kommerzieller Infrastruktur und fortschrittliche Automobilfertigung. Der zunehmende Einsatz von MMA in Spezialbeschichtungen, Beschilderungen und medizinischen Anwendungen unterstützt die Marktstabilität. Technologische Fortschritte und der wachsende Fokus auf nachhaltige und emissionsarme MMA-Produktion steigern die regionale Nachfrage weiter, während etablierte Vertriebsnetze eine konstante Versorgung über Endverbrauchsindustrien hinweg sicherstellen.
Europa
Europa erfasste einen Marktanteil von 20,1 % im Jahr 2024, unterstützt durch starke Nachfrage aus den Bereichen Bauwesen, Automobil und Industrieanstriche. Deutschland, Frankreich und Italien führen den regionalen Verbrauch an, angetrieben durch fortschrittliche Fertigungskapazitäten und den Fokus auf hochwertige Materialien. Strenge Umweltvorschriften fördern die Einführung langlebiger, langlebiger MMA-basierter Produkte in Bau- und Automobilanwendungen. Die Region profitiert auch von steigenden Investitionen in nachhaltige Bau- und Renovierungsprojekte. Das Wachstum wird weiter unterstützt durch die steigende Nachfrage nach PMMA in Elektronik-, Beleuchtungs- und Architekturdesignanwendungen in West- und Mitteleuropa.
Lateinamerika
Lateinamerika repräsentierte einen Marktanteil von 6,3 % im Jahr 2024, angetrieben durch allmähliches Wachstum im Bauwesen, in der Automobilmontage und in der Konsumgüterproduktion. Brasilien und Mexiko bleiben wichtige Beitragsleister aufgrund der expandierenden Infrastrukturentwicklung und der steigenden Nachfrage nach Beschichtungen und Kunststoffkomponenten. Der MMA-Verbrauch profitiert von steigenden städtischen Wohnungsbauprojekten und verbesserter industrieller Aktivität. Während das Marktwachstum im Vergleich zu entwickelten Regionen moderat bleibt, unterstützen steigende Auslandsinvestitionen und Initiativen zur industriellen Modernisierung die breitere Einführung von MMA-basierten Materialien in Bau-, Automobil- und Verpackungsanwendungen in der Region.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika hielten einen Marktanteil von 4,4 % im Jahr 2024, unterstützt durch den Ausbau der Infrastruktur, den gewerblichen Bau und die Nachfrage nach industriellen Beschichtungen. Golfstaaten treiben das regionale Wachstum durch groß angelegte Immobilienprojekte, Verkehrsinfrastruktur und energiebezogene Entwicklungen voran. MMA-basierte Materialien werden zunehmend für architektonische Paneele, Schutzbeschichtungen und industrielle Anwendungen aufgrund ihrer Haltbarkeit und Wetterbeständigkeit eingesetzt. Afrika zeigt eine aufkommende Nachfrage, unterstützt durch Urbanisierung und Infrastrukturentwicklung. Von der Regierung unterstützte Bauinitiativen und die Diversifizierung der Industriesektoren tragen weiterhin zur schrittweisen Marktexpansion in der gesamten Region bei.
Methylmethacrylat-Monomer Marktgrößensegmentierungen:
Nach Anwendung
- Polymethylmethacrylat (PMMA)
- Oberflächenbeschichtungen
- Klebstoffe & Dichtstoffe
- Emulsionspolymerisation
- Andere
Nach Endverbraucher
- Automobil
- Bau & Infrastruktur
- Elektronik
- Farben & Beschichtungen
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Arkema, Mitsubishi Chemical Corporation, Evonik Industries, Sumitomo Chemical Company, Asahi Kasei Corporation, Dow Chemical Company, Huntsman Corporation, Kuraray Group, Saudi Methacrylates Company und Dhalop Chemicals führen den Methylmethacrylat-Monomer-Markt an. Der Markt bleibt moderat konsolidiert, wobei führende Hersteller integrierte Produktionskapazitäten, proprietäre Technologien und langfristige Lieferverträge nutzen, um ihre Positionen zu stärken. Unternehmen konzentrieren sich auf Kapazitätserweiterungen, Effizienzverbesserungen in den Prozessen und die Optimierung des Produktportfolios, um der steigenden Nachfrage aus den Bereichen Bauwesen, Automobil und Elektronik gerecht zu werden. Strategische Investitionen in kohlenstoffarme und biobasierte MMA-Technologien prägen zunehmend den Wettbewerb, da regulatorische Compliance und Nachhaltigkeit zu entscheidenden Unterscheidungsmerkmalen werden. Asien-Pazifik bleibt das Hauptschlachtfeld für Expansion aufgrund des hohen Verbrauchswachstums, während Nordamerika und Europa auf wertschöpfende Qualitäten und Spezialanwendungen setzen. Partnerschaften mit nachgelagerten PMMA-Herstellern und Beschichtungsformulierern verbessern die Wettbewerbsposition weiter.
Analyse der Hauptakteure
- Arkema
- Sumitomo Chemical Company
- Kuraray Gruppe
- Dhalop Chemicals
- Saudi Methacrylates Company (SAMAC)
- Asahi Kasei Corporation
- Huntsman Corporation
- Dow Chemical Company
- Mitsubishi Chemical Corporation
- Evonik Industries
Neueste Entwicklungen
- Im März 2025 begann Sumitomo Chemical mit dem Verkauf von chemisch recyceltem Acrylharz (PMMA), das aus Methylmethacrylat (MMA)-Monomer gewonnen wird, an große Elektronik- und Automobilunternehmen, darunter LG Display und Nissan Motor.
- Im März 2025 gab Röhm den erfolgreichen Produktionsstart in seiner neuen Methylmethacrylat (MMA)-Monomeranlage in Bay City (Texas, USA) bekannt, die mit der firmeneigenen LiMA („Leading in Methacrylates“) C2-Technologie arbeitet und 250.000 Tonnen pro Jahr produzieren kann, was die Versorgungssicherheit und Nachhaltigkeit verbessert.
- Im Juli 2025 eröffnete Röhm America LLC seine neue MMA-Rohstoffanlage in Bay City, Texas, und schloss gleichzeitig seine Anlage in Westwego, Louisiana, wodurch die Produktion an dem größeren, effizienteren Standort in Texas mit fortschrittlicher Technologie konsolidiert wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird stetig steigen, unterstützt durch wachsende Anwendungen in Bauwesen, Automobil- und Elektronikbranchen.
- PMMA wird der primäre Verbrauchskanal bleiben, angetrieben durch Anforderungen an leichte, transparente und langlebige Materialien.
- Der asiatisch-pazifische Raum wird aufgrund starker Fertigungsaktivitäten und Investitionen in die Infrastruktur weiterhin das Wachstum anführen.
- Die Akzeptanz im Automobilbereich wird weiter zunehmen, da der Fokus auf leichten Fahrzeugen und elektrischer Mobilität steigt.
- Hochleistungslacke werden in den Industrie-, Marine- und Infrastruktursektoren an Bedeutung gewinnen.
- Nachhaltigkeitsinitiativen werden die Entwicklung von biobasierten und emissionsarmen MMA-Produktionstechnologien beschleunigen.
- Technologische Fortschritte werden die Produktionseffizienz verbessern und die Umweltbelastung reduzieren.
- Strategische Kapazitätserweiterungen werden sich auf Regionen mit hohem Endverbrauchsnachfragewachstum konzentrieren.
- Partnerschaften entlang der Wertschöpfungskette werden die Versorgungssicherheit und Produktinnovation stärken.
- Regulatorische Compliance und Umweltstandards werden zunehmend die Produktentwicklungsstrategien beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Methylmethacrylatmonomer und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Methylmethacrylatmonomer zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Methylmethacrylat-Monomermarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Methylmethacrylatmonomer antreiben?
Wer sind die führenden Unternehmen im Markt für Methylmethacrylatmonomer?
Welche Region hatte 2024 den größten Anteil am Markt für Methylmethacrylatmonomer?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Methylmethacrylat-Monomer Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Methylmethacrylat-Monomer Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,023 million → 2032: USD 11,426.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Methylmethacrylat-Monomer Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Methylmethacrylat-Monomer Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Methylmethacrylat-Monomer Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Methylmethacrylat-Monomer Market Drivers
- 3.3 Markt für Methylmethacrylat-Monomer Market Restraints & Challenges
- 3.4 Markt für Methylmethacrylat-Monomer Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Methylmethacrylat-Monomer Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Methylmethacrylat-Monomer Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Methylmethacrylat-Monomer category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Methylmethacrylat-Monomer Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Methylmethacrylat-Monomer Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Methylmethacrylat-Monomer market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Methylmethacrylat-Monomer Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Methylmethacrylat-Monomer Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Methylmethacrylat-Monomer Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Methylmethacrylat-Monomer (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Methylmethacrylat-Monomer Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Methylmethacrylat-Monomer Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Methylmethacrylat-Monomer Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Methylmethacrylat-Monomer Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Methylmethacrylat-Monomer Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Methylmethacrylat-Monomer Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Methylmethacrylat-Monomer Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Methylmethacrylat-Monomer Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Methylmethacrylat-Monomer Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
