
Übersicht über den Lachgas-Markt:
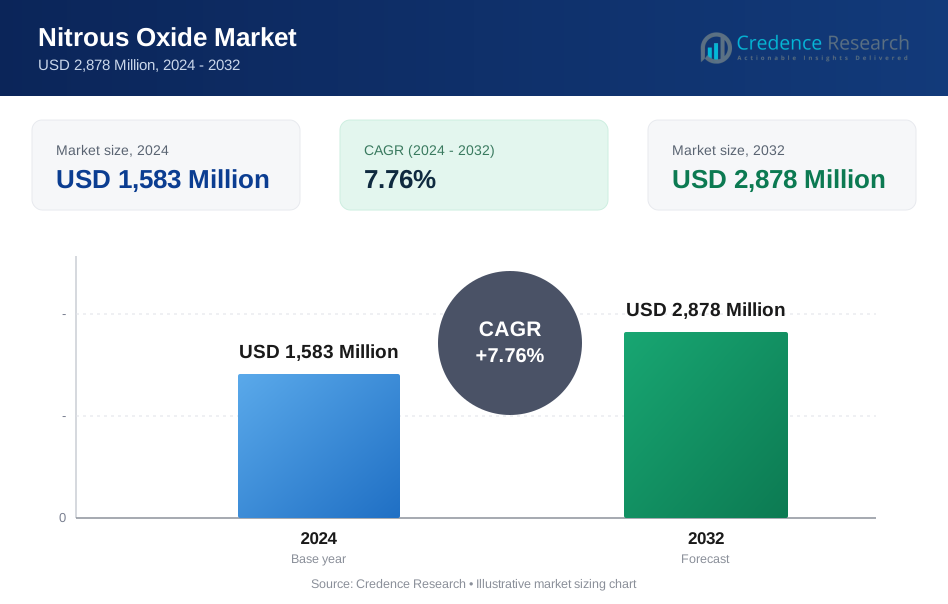
Die Größe des Lachgas-Marktes wurde im Jahr 2024 auf 1.583 Millionen USD geschätzt und soll bis 2032 2.878 Millionen USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,76 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Lachgas-Marktgröße 2024 | 1.583 Millionen USD |
| Lachgas-Markt, CAGR | 7,76 % |
| Lachgas-Marktgröße 2032 | 2.878 Millionen USD |
Einblicke in den Lachgas-Markt
- Das Marktwachstum wird durch die zunehmende Anwendung in der medizinischen und zahnärztlichen Anästhesie, steigende chirurgische Volumina, erweiterte industrielle und elektronische Anwendungen sowie den wachsenden Einsatz von lebensmitteltauglichem Lachgas in Verarbeitungs- und Verpackungsaktivitäten angetrieben.
- Markttrends spiegeln zunehmende Investitionen in Großspeicher- und Versorgungsnetze wider, einen stärkeren Fokus auf Reinheits- und Qualitätsstandards und eine stärkere Präsenz führender Gashersteller durch Kapazitätserweiterung und langfristige Kundenpartnerschaften.
- Der Markt steht vor Herausforderungen wie strengen regulatorischen Compliance-Anforderungen, Sicherheits- und Handhabungsrisiken, hohen Produktions- und Transportkosten sowie Schwankungen in der Lieferkette, die die Verfügbarkeit in aufstrebenden und sich entwickelnden Regionen beeinflussen.
- Die regionale Analyse zeigt, dass Nordamerika mit einem Anteil von 34,8 % im Jahr 2024 führend ist, gefolgt von Europa mit 28,6 % und dem asiatisch-pazifischen Raum mit 24,9 %, während das Segment Medizin & Gesundheitswesen den Markt mit einem Anteil von 52,3 % im Jahr 2024 aufgrund umfangreicher klinischer Nutzung dominierte.

Analyse der Marktsegmentierung für Lachgas:
Nach Anwendung
Der Lachgas-Markt wird hauptsächlich durch seine vielfältige Anwendungsbasis angetrieben, wobei Medizin & Gesundheitswesen als dominierendes Teilsegment mit einem Marktanteil von 52,3 % im Jahr 2024 hervorgeht. Seine Führungsposition ergibt sich aus der weit verbreiteten Verwendung von Lachgas in Anästhesie, Sedierung und Schmerzmanagement bei chirurgischen und zahnärztlichen Eingriffen. Wachsende chirurgische Volumina, die Erweiterung ambulanter Pflegedienste und die starke regulatorische Akzeptanz verstärken die Nachfrage in diesem Segment. Automobil & Elektronik, Lebensmittel & Getränke und industrielle Anwendungen tragen gemeinsam zum verbleibenden Anteil bei, unterstützt durch den Einsatz in Motorentests, Halbleiterverarbeitung, Schlagmittel, Schweißen und chemische Herstellung.
- Zum Beispiel hat INOX Air Products Indiens erste ultra-hochreine (6N, 99,9999 %) elektronische Lachgas-Anlage in Chennai mit einer Kapazität von 1700 TPA in Betrieb genommen, die Halbleiteroxidationsprozesse und die Abscheidung von Oxidfilmen unterstützt.
Nach Endverbraucher
In den Endnutzerkategorien machten Krankenhäuser & Kliniken im Jahr 2024 mit 58,7% den größten Anteil aus, angetrieben durch ihre hohe Abhängigkeit von Lachgas für Operationssäle, Notfallversorgung und zahnärztliche Behandlungsumgebungen. Der Ausbau der Krankenhausinfrastruktur, das Wachstum bei elektiven Operationen und ein stärkerer Fokus auf patientenzentrierte Schmerztherapie stärken die Führungsposition dieses Segments. Ambulante Operationszentren, Lebensmittel- & Getränkeunternehmen, industrielle Fertigungsunternehmen und Forschungs- & Bildungseinrichtungen tragen gemeinsam zum Rest des Marktes bei, unterstützt durch die zunehmende Einführung ambulanter Pflege, die Nachfrage nach Lebensmittelantriebsmitteln, industrielle Verarbeitungsbedarfe und Laborforschungsanwendungen.
- Zum Beispiel setzt die Stanford University Lachgas als Tracergas bei der Prüfung von Laborabzugshauben ein, um die Luftströmungsleistung zu validieren. Linde unterstützt die Forschung mit Lachgas in Ultra-Hochreinheit für Anwendungen wie Umweltüberwachung und Kalibriergasgemische.
Nach Vertriebskanal
Im Vertriebsstrukturkanal blieben Direktverkäufe mit einem Marktanteil von 46,2% im Jahr 2024 das dominierende Teilsegment, da große Gashersteller langfristige Lieferverträge mit Krankenhäusern, industriellen Nutzern und großen Verarbeitungsanlagen priorisieren. Dieser Kanal profitiert von gesicherter Produktqualität, Rückverfolgbarkeit der Compliance und kosteneffizienten Modellen für die Lieferung in großen Mengen. Händler & Vertriebspartner, Online-Beschaffungsplattformen und Gaslieferanten & Spezialchemikalienanbieter bedienen den verbleibenden Anteil und gewinnen durch regionale Vertriebsnetze, digitalen Einkaufskomfort und spezialisierte Lieferlösungen für KMU, Labore und aufstrebende industrielle Nutzer an Bedeutung.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Lachgas in medizinischen und zahnärztlichen Verfahren
Der Lachgasmarkt erlebt ein starkes Wachstum aufgrund seiner zunehmenden Verwendung in Anästhesie, Sedierung und Schmerztherapie in Krankenhäusern, Zahnkliniken und ambulanten Pflegezentren. Steigende Operationszahlen, das Wachstum minimalinvasiver Verfahren und die breitere Integration der bewussten Sedierung in der Zahnmedizin stärken die Nachfrage. Gesundheitsdienstleister bevorzugen Lachgas, da es einen schnellen Wirkungseintritt, kontrollierbare Effekte und erhöhten Patientenkomfort während der Behandlung bietet. Steigende Investitionen in die Gesundheitsinfrastruktur, gepaart mit der wachsenden Belastung durch chronische und lebensstilbedingte Krankheiten, die chirurgische Eingriffe erfordern, beschleunigen weiterhin die Nutzung. Darüber hinaus unterstützt die Erweiterung der Ausbildung unter Anästhesisten und Zahnärzten die anhaltende Marktakzeptanz in klinischen Umgebungen.
- Zum Beispiel bietet Linde's LIVOPAN®, ein 50%iges Lachgas/Sauerstoff-Gemisch, eine schnell einsetzende Analgesie in der Geburtshilfe bei Wehenschmerzen. Die geringe Löslichkeit sorgt für eine schnelle Ausscheidung und erhält die spontane Atmung, wenn es mit anderen Anästhetika kombiniert wird.
Erweiterung der industriellen und elektronischen Anwendungen
Industrielle und elektronische Anwendungen tragen erheblich zur Marktexpansion bei, da Lachgas zunehmend in der Halbleiterfertigung, Motorenprüfung und Spezialchemikalienverarbeitung eingesetzt wird. Das Wachstum bei Elektrofahrzeugen, Unterhaltungselektronik und Mikrochipproduktion treibt den stetigen Verbrauch in Fertigungsumgebungen voran. Das Gas spielt eine entscheidende Rolle als Oxidations- und Verarbeitungsmittel und unterstützt die präzise Leistung in fortschrittlichen Fertigungstechnologien. Die rasche Industrialisierung in aufstrebenden Volkswirtschaften, gepaart mit Kapazitätserweiterungen von Fertigungsanlagen, stärkt langfristige Verbrauchsmuster. Kontinuierliche Forschung zu alternativen Industriegasen und Leistungsoptimierung fördert auch den technologischen Fortschritt und ermöglicht eine breitere Integration von Lachgas in hochwertige industrielle Prozesse.
- Zum Beispiel testete Firehawk Aerospace 2021 seinen Armstrong 1K Hybridraketenmotor mit Lachgas als Oxidationsmittel im Stennis Space Center der NASA. Das Unternehmen führte etwa 100 Kaltfluss- und Heißfeuertests auf einem mobilen Stand durch und validierte die 3D-gedruckte Hybridtreibstofftechnologie für Antriebsvorteile.
Steigende Nachfrage aus der Lebensmittel- und Getränkeverarbeitung
Das Wachstum in der globalen Lebensmittel- und Getränkeindustrie treibt die steigende Nachfrage nach Lachgas als Schlag- und Schaummittel in verpackten Dessertcremes, kulinarischen Anwendungen und Spezialgetränken an. Die Expansion der Back- und Süßwarenproduktion zusammen mit dem Wachstum von Café- und Fertiggerichtketten stärkt die Produktaufnahme. Hersteller bevorzugen Lachgas, da es eine gleichbleibende Textur, längere Haltbarkeit und kontrollierte Belüftung in Lebensmittelverarbeitungsumgebungen bietet. Steigende urbane Konsumtrends, Wachstum in kommerziellen Küchen und die steigende Nachfrage nach Convenience-Foods stimulieren die Nutzung weiter. Verbesserungen der regulatorischen Compliance und Investitionen in Technologien zur Verpackung von lebensmitteltauglichem Gas stärken weiterhin das Marktwachstum in diesem Segment.
Wichtige Trends & Chancen
Wachsende Verschiebung hin zu fortschrittlichen Gasversorgungs- und Vertriebslösungen
Ein wichtiger Trend, der den Lachgasmarkt prägt, ist der Übergang zu fortschrittlichen Vertriebsinfrastrukturen, einschließlich Großspeichersystemen, zentralisierten Gasleitungen und automatisierten Zylinderverfolgungstechnologien. Gesundheitseinrichtungen und Industrieanlagen investieren zunehmend in integrierte Liefernetzwerke, die Sicherheit, Qualitätssicherung und Lieferzuverlässigkeit verbessern. Dieser Wandel schafft Möglichkeiten für Gashersteller, dienstleistungsbasierte Angebote wie vor Ort Gasmanagement, langfristige Lieferverträge und maßgeschneiderte Lieferprogramme auszuweiten. Digitale Beschaffungsplattformen und Fernüberwachungsfunktionen unterstützen zudem die betriebliche Effizienz, indem sie Endnutzern ermöglichen, den Verbrauch zu optimieren und logistische Risiken zu reduzieren, während sie die Partnerschaften zwischen Lieferanten und Kunden in verschiedenen Regionen stärken.
- Zum Beispiel liefert Air Liquide Healthcare medizinisches Distickstoffmonoxid in medizinischer Qualität über Flüssiglagertanks in vakuumisolierten Behältern mit Kapazitäten von 1.000 bis 65.000 Litern, die integrierte Gasverteilungssysteme in Gesundheitseinrichtungen unterstützen.
Expansionsmöglichkeiten in aufstrebenden Volkswirtschaften und Forschungseinrichtungen
Rasches industrielles Wachstum, Modernisierung des Gesundheitswesens und staatliche Investitionen in die Forschungsinfrastruktur in aufstrebenden Volkswirtschaften bieten starke Möglichkeiten für Marktexpansion. Krankenhäuser, Labore und Produktionseinheiten in Entwicklungsländern nutzen weiterhin Distickstoffmonoxid für die klinische Versorgung, industrielle Verarbeitung und experimentelle Anwendungen. Akademische Institutionen und F&E-Einrichtungen integrieren zunehmend Spezialgase in die Biotechnologie, Materialwissenschaften und pharmazeutische Forschung, was zur Erweiterung des Anwendungsspektrums beiträgt. Günstige politische Reformen, zunehmende ausländische Direktinvestitionen und die Errichtung neuer Produktionscluster schaffen zusätzliche Nachfragepotenziale. Marktteilnehmer profitieren von lokalen Produktionspartnerschaften, Kapazitätserweiterungsstrategien und regionalen Vertriebsnetzen, die die Zugänglichkeit verbessern und die Wettbewerbsposition stärken.
- Zum Beispiel hat INOX Air Products Indiens erste Anlage für ultra-reines elektronisches Distickstoffmonoxid in Manali, Chennai, mit einer Kapazität von 1.700 Tonnen pro Jahr bei 6N (99,9999%) Reinheit in Betrieb genommen.
Wichtige Herausforderungen
Regulatorische Compliance, Sicherheitsrisiken und Umweltbedenken
Strenge regulatorische Rahmenbedingungen im Umgang mit medizinischen Gasen, Lagersicherheit und Emissionskontrolle stellen erhebliche Herausforderungen für Branchenakteure dar. Gesundheits- und Industrieeinrichtungen müssen strenge Qualitätsstandards, Zertifizierungsanforderungen und Arbeitssicherheitsprotokolle einhalten, was die betriebliche Komplexität und die Compliance-Kosten erhöht. Umweltbedenken im Zusammenhang mit Distickstoffmonoxidemissionen, insbesondere in Industrie- und Agrarsektoren, haben die Aufmerksamkeit von Regulierungsbehörden und Nachhaltigkeitsorganisationen verstärkt. Marktteilnehmer stehen unter Druck, Überwachungstechnologien, Emissionsreduktionspraktiken und umweltverantwortliche Produktionsprozesse zu übernehmen. Das Gleichgewicht zwischen Nachfragewachstum und regulatorischer Verantwortung bleibt eine kritische Herausforderung, die Betriebsstrategien und das Produktlebenszyklusmanagement beeinflusst.
Volatilität der Lieferkette und hohe Produktions- und Transportkosten
Der Distickstoffmonoxidmarkt steht vor Herausforderungen durch Schwankungen in der Lieferkette, hohe Produktionskosten und logistikintensive Vertriebsnetze. Die Abhängigkeit von spezialisierten Produktionsanlagen, reinheitskontrollierten Verarbeitungssystemen und Zylinderhandhabungsinfrastrukturen erhöht die Kapital- und Betriebskosten für Lieferanten. Schwankungen der Kraftstoffpreise, Transportbeschränkungen und begrenzte Verfügbarkeit von qualifiziertem Personal für die Handhabung beeinflussen die Marktstabilität weiter. Regionale Ungleichgewichte in der Produktionskapazität können zu inkonsistenter Lieferverfügbarkeit führen, insbesondere in aufstrebenden Märkten. Hersteller versuchen, diese Herausforderungen durch lokale Produktionserweiterung, strategische Beschaffungspartnerschaften und effiziente Logistikplanung zu bewältigen; jedoch beeinflussen Kostendruck weiterhin die Preisstrategien und die Marktzugänglichkeit für Endverbraucher.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine führende Position auf dem Lachgasmarkt ein, unterstützt durch eine starke Akzeptanz in Krankenhäusern, Zahnarztpraxen und fortschrittlichen Fertigungssektoren. Die Region machte 34,8 % Marktanteil im Jahr 2024 aus, angetrieben durch den umfangreichen Einsatz von Lachgas in der Anästhesie, der ambulanten chirurgischen Versorgung, der Halbleiterfertigung und der Lebensmittelverarbeitung. Die Vereinigten Staaten bleiben der Hauptumsatzträger aufgrund eines ausgereiften Gesundheitsökosystems, eines hohen Operationsvolumens und einer starken Präsenz von Industriegaslieferanten. Das Wachstum wird weiter durch steigende Investitionen in die Modernisierung der Gesundheitsinfrastruktur, den Ausbau von medizinischen Gasleitungssystemen und die zunehmende Verbreitung ambulanter Operationszentren in städtischen und vorstädtischen Regionen gestärkt.
Europa
Europa stellt einen bedeutenden Anteil des Lachgasmarktes dar, mit starker Nachfrage aus medizinischen, pharmazeutischen, Lebensmittel- und Getränke- sowie Automobiltestanwendungen. Die Region erfasste 28,6 % Marktanteil im Jahr 2024, unterstützt durch strenge Gesundheitsqualitätsstandards und gut etablierte Industriegasverteilungsnetze. Länder wie Deutschland, Frankreich und das Vereinigte Königreich tragen erheblich bei, aufgrund der hohen Akzeptanz von krankenhausbasierten Anästhesielösungen und der expandierenden Elektronikfertigungsaktivitäten. Der anhaltende Fokus auf regulatorische Compliance, Nachhaltigkeitsinitiativen und technologische Upgrades in industriellen Produktionsumgebungen stärkt langfristige Verbrauchsmuster, während fortgesetzte Investitionen in Forschungslabore und Zahnpflegeeinrichtungen das regionale Marktwachstum weiter verbessern.
Asien-Pazifik
Asien-Pazifik entwickelt sich als der am schnellsten wachsende regionale Markt, unterstützt durch rasche Industrialisierung, steigende Gesundheitsausgaben und den Ausbau von Halbleiter- und Elektronikfertigungsökosystemen. Die Region machte 24,9 % Marktanteil im Jahr 2024 aus, wobei China, Indien, Japan und Südkorea eine Schlüsselrolle bei der Nachfrage in den medizinischen, industriellen und Lebensmittelverarbeitungsindustrien spielen. Das Wachstum der Krankenhausinfrastruktur, die steigenden Operationsraten und die Skalierung der Fertigungskapazitäten verstärken die Marktexpansion. Darüber hinaus verbessern der starke staatliche Fokus auf den Ausbau der Gesundheitskapazitäten, steigende Investitionen in Spezialgasproduktionsanlagen und die zunehmende Präsenz multinationaler Industriegaslieferanten die Zugänglichkeit und stärken sowohl den inländischen Verbrauch als auch exportorientierte Anwendungssegmente.
Lateinamerika
Lateinamerika entwickelt sich weiterhin als stetig wachsender Markt für Lachgas, unterstützt durch verbesserte Gesundheitssysteme, steigendes Bewusstsein für Schmerzmanagementpraktiken und schrittweise industrielle Modernisierung. Die Region verzeichnete 6,9 % Marktanteil im Jahr 2024, wobei Brasilien, Mexiko und Argentinien erheblich durch Krankenhausmodernisierungen, den Ausbau der Zahnpflege und die zunehmende Integration von Spezialgasen in der Lebensmittelverarbeitung und Fertigung beitragen. Öffentliche und private Investitionen in chirurgische Infrastruktur und klinische Einrichtungen stärken die Nachfrage, während industrielle Anwendungen vom Wachstum der Automobil- und Verpackungssektoren profitieren. Allerdings prägen Lieferkettenbeschränkungen und begrenzte lokale Produktionskapazitäten weiterhin die Beschaffungsdynamik in der Region.
Naher Osten & Afrika
Die Region Naher Osten & Afrika zeigt ein progressives Wachstumsmomentum im Lachgas-Markt, unterstützt durch den Ausbau von Gesundheitsnetzwerken, aufstrebende medizinische Tourismuszentren und zunehmende industrielle Entwicklungsinitiativen. Die Region machte 2024 einen Marktanteil von 4,8 % aus, wobei die Golfstaaten durch Investitionen in Krankenhausinfrastruktur, Fachkliniken und moderne chirurgische Einrichtungen die Einführung anführen. Industrielle und forschungsbasierte Anwendungen gewinnen an Bedeutung, da Strategien zur Diversifizierung der Produktion in wichtigen Volkswirtschaften voranschreiten. Die zunehmende Beteiligung internationaler Gaslieferanten, die Kapazitätserweiterung in regionalen Vertriebsnetzen und die schrittweise Verbesserung der regulatorischen Rahmenbedingungen unterstützen gemeinsam eine breitere Marktdurchdringung und stärken das langfristige Nachfragepotenzial in medizinischen und industriellen Umgebungen.
Lachgas-Marktsegmentierungen:
Nach Anwendung
- Medizin & Gesundheitswesen
- Automobil & Elektronik
- Lebensmittel & Getränke
- Industrielle Anwendungen
Nach Endnutzer
- Krankenhäuser & Kliniken
- Ambulante Operationszentren
- Lebensmittel- & Getränkeunternehmen
- Industrielle Fertigungsunternehmen
- Forschungs- & Bildungseinrichtungen
Nach Vertriebskanal
- Direktverkauf
- Vertriebshändler & Händler
- Online-Beschaffungsplattformen
- Gaslieferanten & Spezialchemikalienlieferanten
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Lachgas-Markt umfasst führende Akteure wie Linde plc, Air Liquide S.A., Air Products and Chemicals Inc., Praxair Technology Inc., MATHESON TRI-GAS Inc., SOL Group, Merck KGaA, Nippon Sanso Holdings Co. Ltd., Ellenbarrie Industrial Gases Ltd. und Airgas Inc. Der Markt operiert in einer mäßig konsolidierten Struktur, in der globale Industriegasunternehmen große Produktionskapazitäten, langfristige Lieferverträge und starke Vertriebsnetze nutzen, um ihre Marktpräsenz zu erhalten. Die Akteure konzentrieren sich darauf, medizinische und lebensmitteltaugliche Gasportfolios zu erweitern, Reinheitsstandards zu verbessern und die Einhaltung von Sicherheits- und Umweltvorschriften zu stärken. Strategische Initiativen wie Kapazitätserweiterungen, regionale Fertigungspartnerschaften und Investitionen in automatisiertes Zylindermanagement und Bulk-Liefersysteme unterstützen die betriebliche Effizienz und Servicezuverlässigkeit. Der zunehmende Fokus auf den Ausbau der Gesundheitsinfrastruktur, die Halbleiterfertigung und die industrielle Verarbeitung ermutigt Unternehmen, Liefermodelle zu innovieren und die Kundenbindung zu vertiefen, während Fusionen, Übernahmen und technologiegetriebene Logistiklösungen weiterhin die Wettbewerbspositionierung auf globalen und aufstrebenden Märkten prägen.
Analyse der Hauptakteure
- Linde plc
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Praxair Technology, Inc.
- MATHESON TRI-GAS, INC.
- SOL Group (SOL Spa)
- Merck KGaA
- Nippon Sanso Holdings Co., Ltd.
- Ellenbarrie Industrial Gases Ltd.
- Airgas, Inc.
Jüngste Entwicklungen
- Im November 2025 unterzeichnete INOX Air Products eine langfristige Partnerschaft mit ReNew zur Lieferung von ultrareinem Stickstoff über eine neue Luftzerlegungsanlage für die Herstellung von Solarzellen, basierend auf ihren bestehenden Lachgaslieferungen.
- Im Februar 2025 reichte Linde Gas & Equipment Inc. eine 510(k)-Vormarktbenachrichtigung bei der US-amerikanischen FDA für NOXBOX I PLUS ein, ein verbessertes Stickstoffoxidliefersystem, das mit NOXIVENT-Gas kompatibel ist.
- Im Januar 2025 nahm INOX Air Products Indiens erste Ultra High Purity (UHP) Electronic Grade Lachgas-Anlage mit einer Reinheitskapazität von 99,9999% in Betrieb, um die Versorgung für fortschrittliche Elektronik- und Halbleiteranwendungen zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Endverbraucher, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein anhaltendes Nachfragewachstum verzeichnen, angetrieben durch die zunehmende Verwendung von Lachgas in der medizinischen und zahnärztlichen Anästhesie und Sedierungsdiensten.
- Der Ausbau der Gesundheitsinfrastruktur und höhere Volumina chirurgischer Eingriffe werden den Verbrauch in Krankenhäusern und ambulanten Pflegezentren stärken.
- Industrielle und elektronische Fertigungsanwendungen werden sich weiter ausdehnen, unterstützt durch das Wachstum in der Halbleiter- und Präzisionstechnik.
- Die Lebensmittel- und Getränkeverarbeitung wird aufgrund des steigenden Einsatzes in Schlagmitteln und verpackten Dessertanwendungen eine stabile Nachfragequelle bleiben.
- Marktteilnehmer werden in fortschrittliche Vertriebsnetze, Massenspeichersysteme und automatisierte Zylindermanagementlösungen investieren.
- Schwellenländer werden durch die Modernisierung des Gesundheitswesens und den Ausbau der Fertigungskapazitäten starke Wachstumschancen bieten.
- Regulatorische Compliance, Qualitätssicherung und Sicherheitsstandards werden zunehmend die Produktentwicklung und Betriebsstrategien beeinflussen.
- Strategische Partnerschaften, Kapazitätserweiterungen und regionale Produktionsstätten werden Unternehmen helfen, Risiken in der Lieferkette zu reduzieren.
- Nachhaltigkeitsinitiativen und Emissionskontrollbemühungen werden technologische Verbesserungen in Produktions- und Handhabungsprozessen fördern.
- Digitale Beschaffungsplattformen und dienstleistungsbasierte Liefermodelle werden die Kundenzugänglichkeit und langfristige Lieferantenbeziehungen verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lachgas und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lachgas voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Lachgasmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Stickstoffmonoxid-Marktes antreiben?
Wer sind die führenden Unternehmen im Stickstoffmonoxid-Markt?
Welche Region hatte 2024 den größten Anteil am Stickstoffmonoxidmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Distickstoffoxidmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Distickstoffoxidmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,583 Million → 2032: USD 2,878 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Distickstoffoxidmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Distickstoffoxidmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Distickstoffoxidmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Distickstoffoxidmarkt Market Drivers
- 3.3 Distickstoffoxidmarkt Market Restraints & Challenges
- 3.4 Distickstoffoxidmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Distickstoffoxidmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Distickstoffoxidmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Distickstoffoxidmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Distickstoffoxidmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Distickstoffoxidmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Distickstoffoxidmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Distickstoffoxidmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Distickstoffoxidmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Distickstoffoxidmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Distickstoffoxidmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Distickstoffoxidmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Distickstoffoxidmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Distickstoffoxidmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Distickstoffoxidmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Distickstoffoxidmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Distickstoffoxidmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Distickstoffoxidmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Distickstoffoxidmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Distickstoffoxidmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
