
Marktübersicht für Materialien für PEM-Brennstoffzellen:
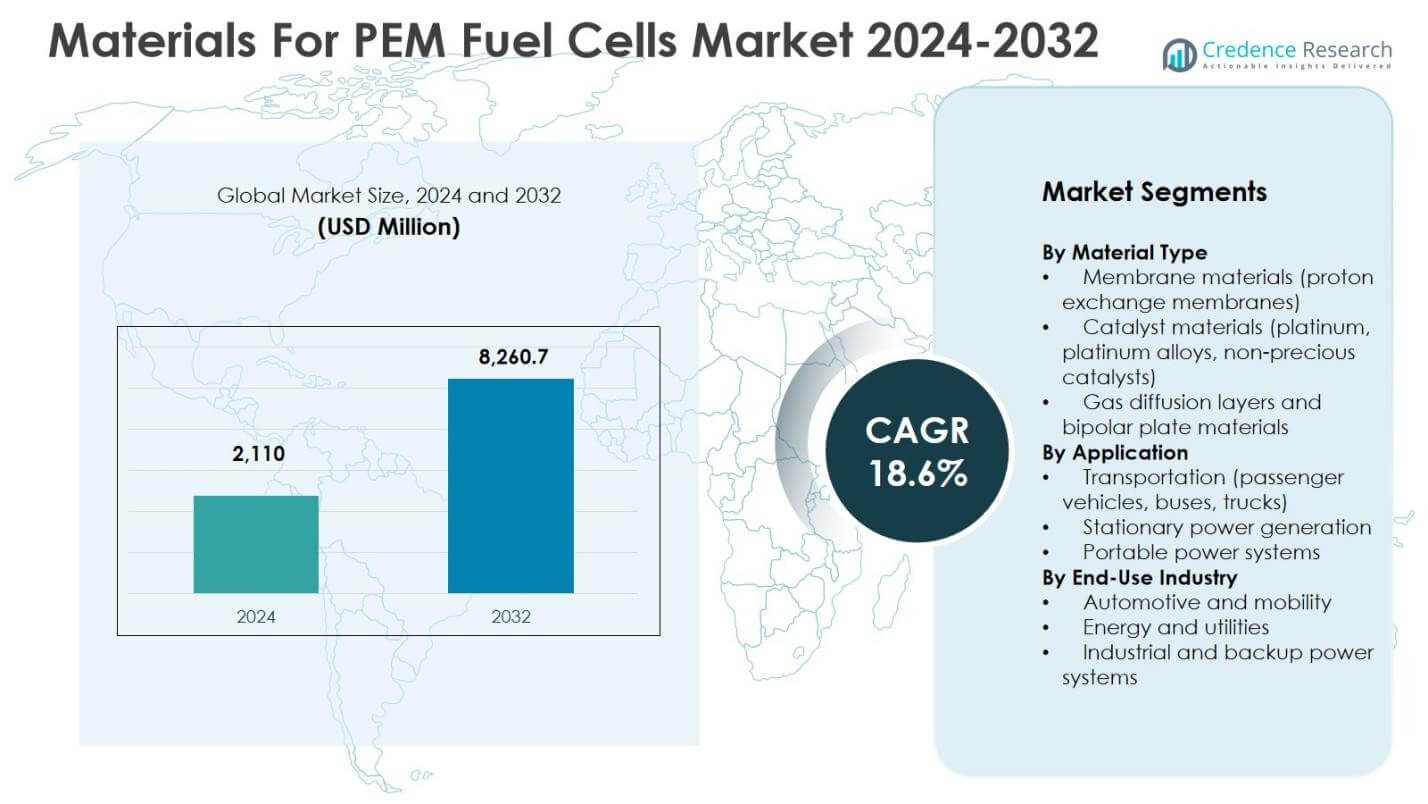
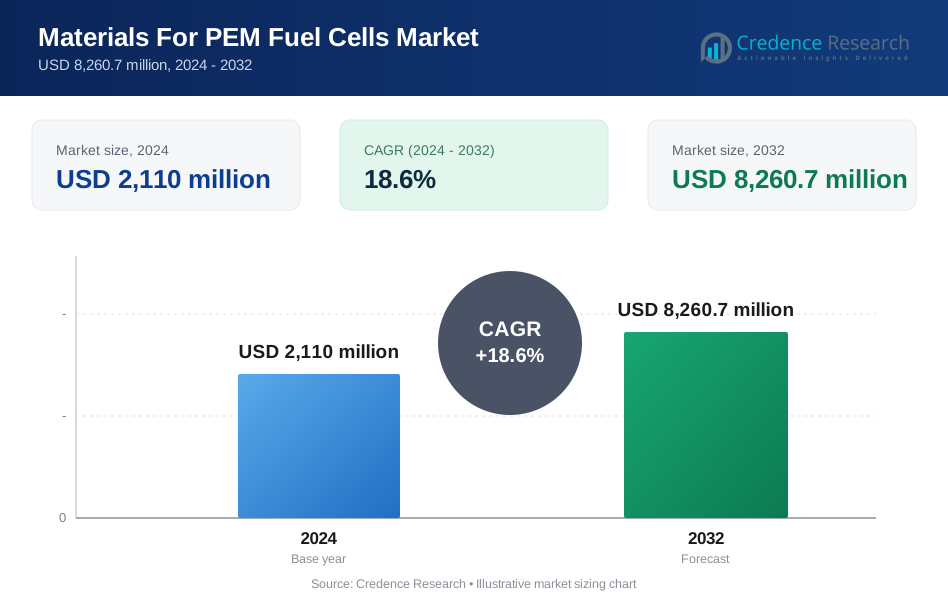
Die Marktgröße für Materialien für PEM-Brennstoffzellen wurde im Jahr 2024 auf 2.110 Millionen USD geschätzt und soll bis 2032 8.260,7 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 18,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Materialien für PEM-Brennstoffzellen 2024 | 2.110 Millionen USD |
| Markt, CAGR für Materialien für PEM-Brennstoffzellen | 18,6% |
| Marktgröße für Materialien für PEM-Brennstoffzellen 2032 | 8.260,7 Millionen USD |
Einblicke in den Markt für Materialien für PEM-Brennstoffzellen
- Das Marktwachstum wird durch die steigende Akzeptanz von Wasserstoff-Brennstoffzellenfahrzeugen, starke staatliche Dekarbonisierungspolitiken und zunehmende Investitionen in Wasserstoffinfrastruktur angetrieben, wobei Membranmaterialien den Markt mit einem Segmentanteil von 42,6 % im Jahr 2024 anführen.
- Wichtige Markttrends umfassen eine reduzierte Platin-Katalysatorbeladung, die Entwicklung von hochbelastbaren Protonenaustauschmembranen und eine steigende Nachfrage aus stationären und Backup-Stromanwendungen, wobei der Transport einen Anwendungsanteil von 51,3 % hält.
- Marktbeschränkungen umfassen hohe Materialkosten, Abhängigkeit von Edelmetallen, Haltbarkeitsherausforderungen unter realen Betriebsbedingungen und begrenzte Infrastruktur in aufstrebenden Volkswirtschaften.
- Regional führte Nordamerika den Markt mit einem Anteil von 34,2 % im Jahr 2024 an, gefolgt von Asien-Pazifik mit 29,5 % und Europa mit 28,7 %, unterstützt durch starke Wasserstoffpolitiken, Fertigungskapazitäten und expandierende Brennstoffzelleneinsätze.
Analyse der Marktsegmentierung für Materialien für PEM-Brennstoffzellen:
Nach Materialtyp:
Im Markt für Materialien für PEM-Brennstoffzellen stellten Membranmaterialien (Protonenaustauschmembranen) das dominierende Teilsegment mit einem Marktanteil von 42,6 % im Jahr 2024 dar, angetrieben durch ihre entscheidende Rolle in der Protonenleitfähigkeit, Haltbarkeit und Gesamteffizienz der Brennstoffzelle. Die steigende Akzeptanz von Hochleistungsmembranen wie PFSA-basierten und verstärkten Verbundmembranen stärkt dieses Segment weiterhin. Katalysatormaterialien machten 34,8 % aus, unterstützt durch Fortschritte in Platinlegierungen und Katalysatoren mit niedriger Beladung zur Verbesserung der Kosteneffizienz. Gasdiffusionsschichten und Bipolarplattenmaterialien hielten 22,6 %, profitieren von steigenden Anforderungen an die Stapelhaltbarkeit und der Skalierung kommerzieller PEM-Systeme.
- Zum Beispiel liefert TANAKA Precious Metals hochaktive Platinlegierungs-Elektrokatalysatoren, die für PEM-Brennstoffzellen entwickelt wurden und sich auf verbesserte Haltbarkeit und Leistung in globalen Kommerzialisierungsbemühungen konzentrieren.
Nach Anwendung:
Nach Anwendung war der Transport das führende Segment und hielt einen Marktanteil von 51,3% im Jahr 2024, hauptsächlich getrieben durch den wachsenden Einsatz von PEM-Brennstoffzellen in Personenkraftwagen, Bussen und schweren Lastkraftwagen. Strenge Emissionsvorschriften und staatlich unterstützte Wasserstoffmobilitätsprogramme unterstützen diese Dominanz erheblich. Die stationäre Stromerzeugung folgte mit einem Anteil von 31,2%, angetrieben durch die Nachfrage nach sauberen Backup- und verteilten Energielösungen in Rechenzentren und Mikronetzen. Tragbare Energiesysteme machten 17,5% aus, unterstützt durch den zunehmenden Einsatz in Verteidigung, Fernbetrieb und netzunabhängigen tragbaren Energieanwendungen.
- Zum Beispiel verwendet Toyotas Mirai-Personenkraftwagen einen PEM-Brennstoffzellenstapel mit einer Leistungsdichte von 3,1 kW/L und einer maximalen Leistung von 114 kW, was eine Reichweite von 502 km mit einem vollen Wasserstofftank ermöglicht.
Nach Endverbrauchsindustrie:
Das Segment Automobil und Mobilität dominierte den Markt für Materialien für PEM-Brennstoffzellen mit einem Marktanteil von 49,8% im Jahr 2024, angetrieben durch starke OEM-Investitionen in Wasserstoff-Brennstoffzellen-Elektrofahrzeuge und den Ausbau der Betankungsinfrastruktur. Energie und Versorgungsunternehmen erfassten 30,7%, unterstützt durch Initiativen zur Dekarbonisierung des Netzes und die Integration von Brennstoffzellen in stationäre und hybride Energiesysteme. Industrie- und Backup-Energiesysteme machten 19,5% aus und profitierten von der steigenden Nachfrage nach zuverlässigen, emissionsarmen Energielösungen in Industrieanlagen, Telekommunikationstürmen und kritischer Infrastruktur, die eine unterbrechungsfreie Stromversorgung erfordert.
Wichtige Wachstumsfaktoren
Steigende Akzeptanz von Wasserstoffmobilität und Brennstoffzellenfahrzeugen
Der Markt für Materialien für PEM-Brennstoffzellen wird stark durch die beschleunigte Akzeptanz von wasserstoffbetriebenen Mobilitätslösungen in Personenkraftwagen, Bussen und schweren Lastkraftwagen angetrieben. Regierungen weltweit setzen strenge Emissionsvorschriften um und bieten finanzielle Anreize zur Förderung des emissionsfreien Transports, was die Nachfrage nach PEM-Brennstoffzellenstapeln und deren Kernmaterialien direkt steigert. Automobilhersteller und Hersteller von Nutzfahrzeugen erhöhen ihre Investitionen in Brennstoffzellen-Elektrofahrzeuge, was den Verbrauch von Membranen, Katalysatoren, Gasdiffusionsschichten und Bipolarplatten erheblich steigert. Der Ausbau der Wasserstoffbetankungsinfrastruktur unterstützt zudem die langfristige Materialnachfrage und verstärkt das Marktwachstum.
- Zum Beispiel entwickelt die Hyundai Motor Company in Zusammenarbeit mit Kia und Gore fortschrittliche Polymerelektrolytmembranen (PEM) für Brennstoffzellen-Elektrofahrzeuge der nächsten Generation, mit Fokus auf verbesserte Protonenleitung und Haltbarkeit in Personenkraftwagen und Lastkraftwagen.
Regierungspolitik und Initiativen zur Energiewende
Unterstützende Regierungspolitiken, die auf Dekarbonisierung und Energiewende abzielen, stellen einen wichtigen Wachstumsfaktor für den Markt für Materialien für PEM-Brennstoffzellen dar. Nationale Wasserstoffstrategien, öffentlich-private Finanzierungsprogramme und Netto-Null-Emissionsziele beschleunigen den Einsatz von Brennstoffzellensystemen in Transport-, stationären und Backup-Energieanwendungen. Diese Initiativen fördern die großflächige Produktion von PEM-Brennstoffzellen und erhöhen die Nachfrage nach fortschrittlichen Materialien mit höherer Haltbarkeit, Effizienz und Kostenleistung. Die regulatorische Unterstützung reduziert auch das Investitionsrisiko und ermöglicht es Herstellern, die Produktionskapazitäten für Materialien zu skalieren und in Technologien für PEM-Materialien der nächsten Generation zu investieren.
- Zum Beispiel hat Cummins eine 1-MW-stationäre PEM-Brennstoffzellenanlage in Südkorea eingesetzt, die überschüssigen Wasserstoff in saubere Primärenergie umwandelt, indem rackbasierte PEM-Stacks in zwei 40-Fuß-Containern verwendet werden, unterstützt durch lokale Regierungsanreize für saubere Energie.
Technologische Fortschritte in PEM-Materialien und Stack-Leistung
Ständige technologische Innovationen in Materialien für PEM-Brennstoffzellen treiben die Marktexpansion erheblich voran. Verbesserungen bei Protonenaustauschmembranen, wie verstärkte und hochtemperaturbeständige Membranen, erhöhen die Haltbarkeit und Betriebseffizienz. Fortschritte in Katalysatortechnologien, einschließlich Platinlegierungen und reduzierter Edelmetallbeladung, verbessern die Leistung und senken gleichzeitig die Systemkosten. Verbesserte Gasdiffusionsschichten und korrosionsbeständige Bipolarplatten erhöhen die Lebensdauer und Zuverlässigkeit der Stacks. Diese Innovationen machen PEM-Brennstoffzellen in verschiedenen Anwendungen kommerziell tragfähiger und unterstützen direkt höhere Akzeptanzraten und nachhaltiges Wachstum des Materialmarktes.
Wichtige Trends & Chancen
Verschiebung hin zu Kostenreduktion und Materialeffizienz
Ein wichtiger Trend auf dem Markt für Materialien für PEM-Brennstoffzellen ist der starke Fokus auf die Reduzierung der Systemkosten durch Materialoptimierung. Hersteller investieren in Katalysatoren mit geringem Platingehalt und nicht-edelmetallische Katalysatoren, dünnere, aber dennoch langlebige Membranen und leichte Bipolarplattenmaterialien. Diese Verschiebung verbessert die Kostenwettbewerbsfähigkeit gegenüber Batterie- und Verbrennungstechnologien, insbesondere in den Bereichen Transport und stationäre Energie. Der Trend schafft bedeutende Chancen für Materiallieferanten, die leistungsstarke, kosteneffiziente Alternativen entwickeln. Mit der Verbesserung der Skaleneffekte und der Reifung von Materialinnovationen wird erwartet, dass die Akzeptanz von PEM-Brennstoffzellen sowohl in entwickelten als auch in aufstrebenden Märkten beschleunigt wird.
- Zum Beispiel pilotierte Umicore Katalysatoren mit 20 % geringerem Platingehalt, die über 5.000 Betriebsstunden Effizienz beibehielten. Das Korea Institute of Ceramic Engineering and Technology entwickelte Pt-Katalysatoren auf Nano-SiC-Trägern mit epitaxialem Graphen aus Kaffeesatz, die nach 5.000 Zyklen nur 26,89 % ECSA-Verlust erreichten im Vergleich zu 36,88 % für kommerzielles Pt/C.
Erweiterung von stationären und verteilten Energieanwendungen
Der zunehmende Einsatz von PEM-Brennstoffzellen in der stationären und verteilten Energieerzeugung bietet eine wichtige Chance für den Materialmarkt. Die steigende Nachfrage nach sauberer Notstromversorgung in Rechenzentren, Krankenhäusern, Telekommunikationsinfrastruktur und Mikronetzen treibt die Akzeptanz von PEM-Systemen voran. Diese Anwendungen erfordern hoch haltbare Membranen und Katalysatoren, die lange Betriebsstunden und variable Lastbedingungen bewältigen können. Die Integration von Brennstoffzellen mit erneuerbaren Energien und Wasserstoffspeichersystemen erhöht das Potenzial der Chancen weiter und erweitert die Materialnachfrage über den Transport hinaus in energie- und versorgungsorientierte Anwendungen.
- Zum Beispiel installierte Honda eine stationäre 500 kW PEM-Brennstoffzelleinheit, um saubere Notstromversorgung speziell für den Betrieb von Rechenzentren bereitzustellen.
Wichtige Herausforderungen
Hohe Materialkosten und Abhängigkeit von Edelmetallen
Eine der Hauptherausforderungen im Markt für Materialien für PEM-Brennstoffzellen sind die hohen Kosten, die mit kritischen Materialien, insbesondere platinbasierten Katalysatoren, verbunden sind. Die Abhängigkeit von Edelmetallen macht Hersteller anfällig für Preisschwankungen und Lieferengpässe, was die Gesamtkosten des Systems erhöht. Trotz Fortschritten bei der Reduzierung der Platinbeladung bleibt der Preis ein Hindernis für die großflächige Kommerzialisierung. Materiallieferanten müssen Leistung, Haltbarkeit und Erschwinglichkeit in Einklang bringen, was die schnelle Einführung in preisempfindlichen Märkten einschränkt und die Durchdringung in Regionen mit begrenzter politischer Unterstützung verlangsamt.
Haltbarkeits- und Leistungsbeschränkungen unter realen Bedingungen
Die Sicherstellung der langfristigen Haltbarkeit und stabilen Leistung von PEM-Brennstoffzellenmaterialien unter realen Betriebsbedingungen bleibt eine bedeutende Herausforderung. Membranabbau, Katalysatorvergiftung und Korrosion von Bipolarplatten können die Lebensdauer und Zuverlässigkeit des Systems verringern. Diese Probleme sind besonders kritisch in Schwerlasttransporten und stationären Anwendungen, die verlängerte Betriebszeiten erfordern. Die Bewältigung der Haltbarkeitsherausforderungen erfordert kontinuierliche Materialinnovationen, rigorose Tests und höhere F&E-Investitionen, was die Entwicklungszeiten und Produktionskosten für Hersteller entlang der Wertschöpfungskette der PEM-Brennstoffzellenmaterialien erhöhen kann.
Regionale Analyse
Nordamerika
Nordamerika hielt einen Marktanteil von 34,2% im Jahr 2024 im Markt für Materialien für PEM-Brennstoffzellen, angetrieben durch starke staatliche Unterstützung für Wasserstofftechnologien und fortschrittliche Brennstoffzellenkommerzialisierung. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund von großflächigen Investitionen in Wasserstoffmobilität, stationäre Brennstoffzellenprojekte und Verteidigungsanwendungen an. Bundesfinanzierungsprogramme und Steueranreize beschleunigen die Einführung von PEM-Brennstoffzellensystemen und steigern direkt die Nachfrage nach Membranen, Katalysatoren und Gasdiffusionsschichten. Die Präsenz etablierter Brennstoffzellenhersteller und Materiallieferanten stärkt das regionale Ökosystem weiter und unterstützt kontinuierliche Innovationen und die Skalierung der PEM-Materialproduktion.
Europa
Europa verzeichnete einen Marktanteil von 28,7% im Jahr 2024, unterstützt durch aggressive Dekarbonisierungsziele und gut definierte Wasserstoffstrategien in großen Volkswirtschaften. Länder wie Deutschland, Frankreich und die Niederlande investieren stark in Brennstoffzellenfahrzeuge, Wasserstoffkorridore und stationäre Energieprojekte. Starke regulatorische Rahmenbedingungen, die den emissionsfreien Transport und die Integration erneuerbarer Energien fördern, treiben die konstante Nachfrage nach leistungsstarken PEM-Materialien an. Der europäische Fokus auf die Reduzierung des Platinverbrauchs und die Verbesserung der Materialnachhaltigkeit unterstützt auch die Entwicklung fortschrittlicher Materialien. Die Zusammenarbeit zwischen Automobilherstellern, Energieunternehmen und Materiallieferanten stärkt Europas starke Position in der Wertschöpfungskette der PEM-Brennstoffzellenmaterialien.
Asien-Pazifik
Der Asien-Pazifik-Raum erlangte einen Marktanteil von 29,5 % im Jahr 2024, angetrieben durch die schnelle Einführung von Brennstoffzellentechnologien im Transportwesen und in industriellen Anwendungen. Japan, Südkorea und China dominieren die regionale Nachfrage aufgrund nationaler Wasserstoff-Roadmaps und des großflächigen Einsatzes von Brennstoffzellenfahrzeugen und -bussen. Bedeutende Investitionen in die heimische Produktion von Membranen, Katalysatoren und Bipolarplatten unterstützen die Lokalisierung der Lieferkette. Hohe Fertigungskapazitäten, technologische Fortschritte und kostengünstige Produktion stärken das Wachstum der Region weiter. Der Asien-Pazifik-Raum profitiert weiterhin von starker staatlicher Unterstützung und einer wachsenden Wasserstoffinfrastruktur, was die robuste Nachfrage nach PEM-Brennstoffzellenmaterialien aufrechterhält.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 4,2 % im Jahr 2024, was die frühe Einführung von PEM-Brennstoffzellentechnologien widerspiegelt. Das regionale Wachstum wird durch das zunehmende Interesse an der Produktion von grünem Wasserstoff und der Diversifizierung sauberer Energie, insbesondere in Brasilien und Chile, unterstützt. Pilotprojekte im Bereich stationärer Energie und Wasserstoffmobilität treiben allmählich die Nachfrage nach PEM-Brennstoffzellenmaterialien an. Regierungsinitiativen, die auf die Integration erneuerbarer Energien abzielen, schaffen langfristiges Wachstumspotenzial. Allerdings begrenzen begrenzte Infrastruktur und höhere Technologiekosten derzeit eine schnellere Einführung, wodurch der Marktanteil der Region im Vergleich zu entwickelten Wasserstoffmärkten relativ moderat bleibt.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 3,4 % im Jahr 2024 aus, angetrieben durch aufkommende Initiativen zur Wasserstoffwirtschaft und Strategien zur Energiediversifizierung. Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Projekte für grünen Wasserstoff und brennstoffzellenbasierte Energielösungen. Die Nachfrage nach PEM-Brennstoffzellenmaterialien ist hauptsächlich mit Pilotprojekten im Bereich stationärer Energie und industrieller Anwendungen verbunden. Reichlich vorhandene erneuerbare Energiequellen unterstützen die zukünftige Wasserstoffproduktion und schaffen langfristiges Potenzial für Materialnachfrage. Allerdings schränken begrenzte Kommerzialisierung und Infrastrukturentwicklung derzeit die Marktexpansion in der gesamten Region ein.
Materialien für PEM-Brennstoffzellen Marktsegmentierungen:
Nach Materialtyp
- Membranmaterialien (Protonenaustauschmembranen)
- Katalysatormaterialien (Platin, Platinlegierungen, nicht-edle Katalysatoren)
- Gasdiffusionsschichten und Bipolarplattenmaterialien
Nach Anwendung
- Transport (Personenfahrzeuge, Busse, Lastwagen)
- Stationäre Stromerzeugung
- Tragbare Energiesysteme
Nach Endverbrauchsindustrie
- Automobil und Mobilität
- Energie und Versorgungsunternehmen
- Industrielle und Notstromsysteme
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Marktes für Materialien für PEM-Brennstoffzellen umfasst wichtige Akteure wie Ballard Power Systems, Plug Power Inc., Cummins Inc., Johnson Matthey, Robert Bosch GmbH, Panasonic Corporation, Air Liquide und SFC Energy AG. Die Wettbewerbslandschaft ist durch einen starken Fokus auf Materialinnovation, Kostensenkung und Leistungssteigerung bei Membranen, Katalysatoren und Bipolarplatten gekennzeichnet. Führende Akteure konzentrieren sich darauf, die Platinbeladung zu reduzieren, die Membrandauerhaftigkeit zu verbessern und korrosionsbeständige Komponenten zu entwickeln, um die Effizienz und Lebensdauer von Brennstoffzellen zu erhöhen. Strategische Kooperationen mit Automobil-OEMs, Energieversorgern und Entwicklern von Wasserstoffinfrastrukturen sind zentral für die Marktpositionierung. Unternehmen erweitern auch ihre Produktionskapazitäten und investieren in lokalisierte Lieferketten, um die großflächige Kommerzialisierung zu unterstützen. Kontinuierliche F&E, Patentenwicklung und die Ausrichtung an nationalen Wasserstoffstrategien bleiben entscheidende Wettbewerbsfaktoren, die die langfristige Führungsposition im Markt für PEM-Brennstoffzellenmaterialien prägen.
Analyse der Hauptakteure
- Ballard Power Systems
- Plug Power Inc.
- Cummins Inc.
- Nuvera Fuel Cells
- Nedstack Fuel Cell Technology
- Panasonic Corporation
- Robert Bosch GmbH
- SFC Energy AG
- Air Liquide
- Johnson Matthey
Neueste Entwicklungen
- Im April 2025 gaben Heraeus Precious Metals und Freudenberg e-Power Systems eine Technologiepartnerschaft zur Entwicklung fortschrittlicher katalytisch beschichteter Membranen (CCM) und verwandter PEM-Brennstoffzellenkomponentenlösungen bekannt.
- Im Mai 2025 startete das ECOPEM-Projekt zur Entwicklung der nächsten Generation nicht-fluorierter Membranen und Komponenten für PEM-Brennstoffzellen und Elektrolyseure, mit dem Ziel, die Abhängigkeit von PFSA-basierten Materialien zu verringern.
- Im Oktober 2025 begann Hyundai Motor mit dem Bau einer großangelegten Produktionsanlage für Wasserstoff-Brennstoffzellen in Ulsan, Südkorea, mit einer Kapazität von 30.000 Einheiten jährlich, was die Nachfrage nach PEM-Brennstoffzellenmaterialien steigert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Anwendung, Endverbrauchsindustrie und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Materialien für PEM-Brennstoffzellen wird von der beschleunigten Entwicklung der globalen Wasserstoffwirtschaft und langfristigen Dekarbonisierungsverpflichtungen profitieren.
- Die zunehmende Akzeptanz von Brennstoffzellen-Elektrofahrzeugen wird weiterhin die Nachfrage nach fortschrittlichen Membranen, Katalysatoren und Gasdiffusionsschichten antreiben.
- Laufende Bemühungen zur Reduzierung des Platingehalts werden die Kostenwettbewerbsfähigkeit verbessern und die breitere kommerzielle Einführung unterstützen.
- Technologische Fortschritte werden die Materialhaltbarkeit, Effizienz und Lebensdauer von PEM-Brennstoffzellensystemen verbessern.
- Die Erweiterung von stationären und Notstromanwendungen wird eine anhaltende Nachfrage über den Transport hinaus schaffen.
- Die Integration von PEM-Brennstoffzellen mit erneuerbaren Energie- und Wasserstoffspeichersystemen wird die Materialnachfrage stärken.
- Der asiatisch-pazifische Raum wird aufgrund starker politischer Unterstützung und Größenvorteile ein wichtiger Produktions- und Verbrauchsknotenpunkt bleiben.
- Strategische Kooperationen zwischen Materiallieferanten und OEMs werden Innovation und Kommerzialisierung beschleunigen.
- Die Lokalisierung von Materiallieferketten wird die Abhängigkeit von Importen verringern und die Produktionsresilienz verbessern.
- Kontinuierliche Investitionen in Forschung und Entwicklung werden den Übergang zu leistungsstarken, kostengünstigen und nachhaltigen PEM-Brennstoffzellenmaterialien unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Materialien für PEM-Brennstoffzellen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Materialien für PEM-Brennstoffzellen zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Materialsegment für PEM-Brennstoffzellen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Materialien für PEM-Brennstoffzellen antreiben?
Wer sind die führenden Unternehmen im Markt für Materialien für PEM-Brennstoffzellen?
Welche Region hatte 2024 den größten Anteil am Markt für Materialien für PEM-Brennstoffzellen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Materialien für PEM-Brennstoffzellenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Materialien für PEM-Brennstoffzellenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,110 million → 2032: USD 8,260.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Materialien für PEM-Brennstoffzellenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Materialien für PEM-Brennstoffzellenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Materialien für PEM-Brennstoffzellenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Materialien für PEM-Brennstoffzellenmarkt Market Drivers
- 3.3 Materialien für PEM-Brennstoffzellenmarkt Market Restraints & Challenges
- 3.4 Materialien für PEM-Brennstoffzellenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Materialien für PEM-Brennstoffzellenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Materialien für PEM-Brennstoffzellenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Materialien für PEM-Brennstoffzellenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Materialien für PEM-Brennstoffzellenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Materialien für PEM-Brennstoffzellenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Materialien für PEM-Brennstoffzellenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Materialien für PEM-Brennstoffzellenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Materialien für PEM-Brennstoffzellenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Materialien für PEM-Brennstoffzellenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Materialien für PEM-Brennstoffzellenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Materialien für PEM-Brennstoffzellenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Materialien für PEM-Brennstoffzellenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Materialien für PEM-Brennstoffzellenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Materialien für PEM-Brennstoffzellenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Materialien für PEM-Brennstoffzellenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Materialien für PEM-Brennstoffzellenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Materialien für PEM-Brennstoffzellenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Materialien für PEM-Brennstoffzellenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Materialien für PEM-Brennstoffzellenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
