
Überblick über den Nitinol-Markt:
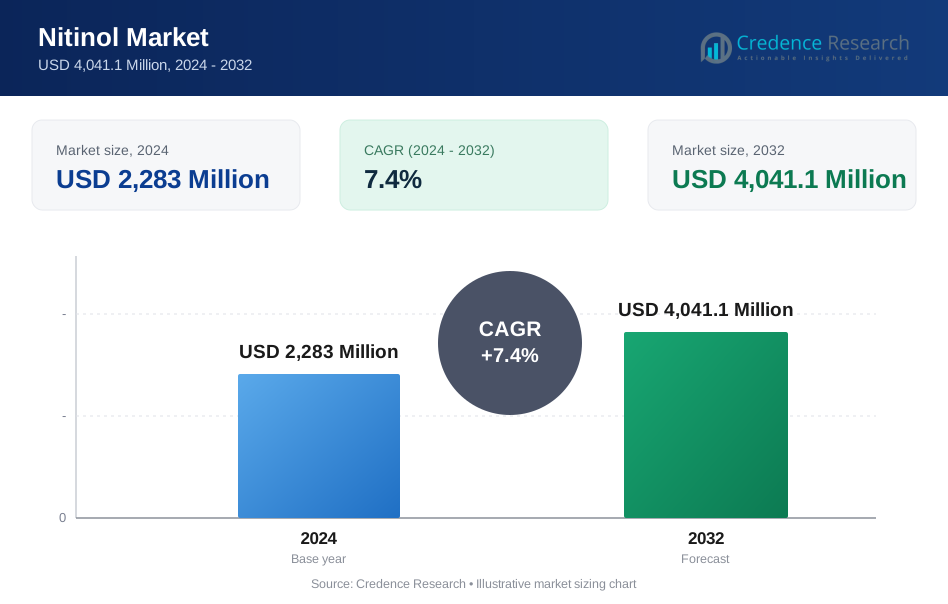
Die Größe des Nitinol-Marktes wurde im Jahr 2024 auf 2.283 Millionen USD geschätzt und soll bis 2032 4.041,1 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,4 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Nitinol-Marktgröße 2024 | 2.283 Millionen USD |
| Nitinol-Markt, CAGR | 7,4% |
| Nitinol-Marktgröße 2032 | 4.041,1 Millionen USD |
Einblicke in den Nitinol-Markt
- Der Markt wird durch den steigenden Einsatz von Nitinol in minimalinvasiven kardiovaskulären und orthopädischen Implantaten angetrieben, wobei das Segment der Medizinprodukte im Jahr 2024 einen Anteil von 58,7 % hält, da die Nachfrage nach Stents, Führungsdrähten und kieferorthopädischen Systemen in klinischen Anwendungen weiter zunimmt.
- Markttrends spiegeln die zunehmende Akzeptanz von Formgedächtnislegierungen in der Robotik, in Luft- und Raumfahrt-Aktuationssystemen und in der Präzisionstechnik wider, während steigende F&E-Investitionen die Entwicklung fortschrittlicher NiTi-Draht- und Rohrprodukte unterstützen, die einen Anteil von 46,2 % innerhalb der Produktkategorien ausmachen.
- Die Dynamik der Branche wird durch innovationsorientierte Strategien führender Hersteller beeinflusst, die die Produktqualität, die Zuverlässigkeit der Legierungen und die Integration von Technologien in Fertigungsökosystemen betonen, um das Wachstum der Anwendungen im Gesundheitswesen und in industriellen Sektoren zu stärken.
- Das regionale Wachstum wird von Nordamerika mit einem Anteil von 37,6 % im Jahr 2024 angeführt, gefolgt von Europa mit 28,4 % und dem asiatisch-pazifischen Raum mit 24,1 %, angetrieben durch eine starke Gesundheitsinfrastruktur, steigende Produktionskapazitäten und zunehmende technologische Akzeptanz in wichtigen Endverbraucherindustrien.
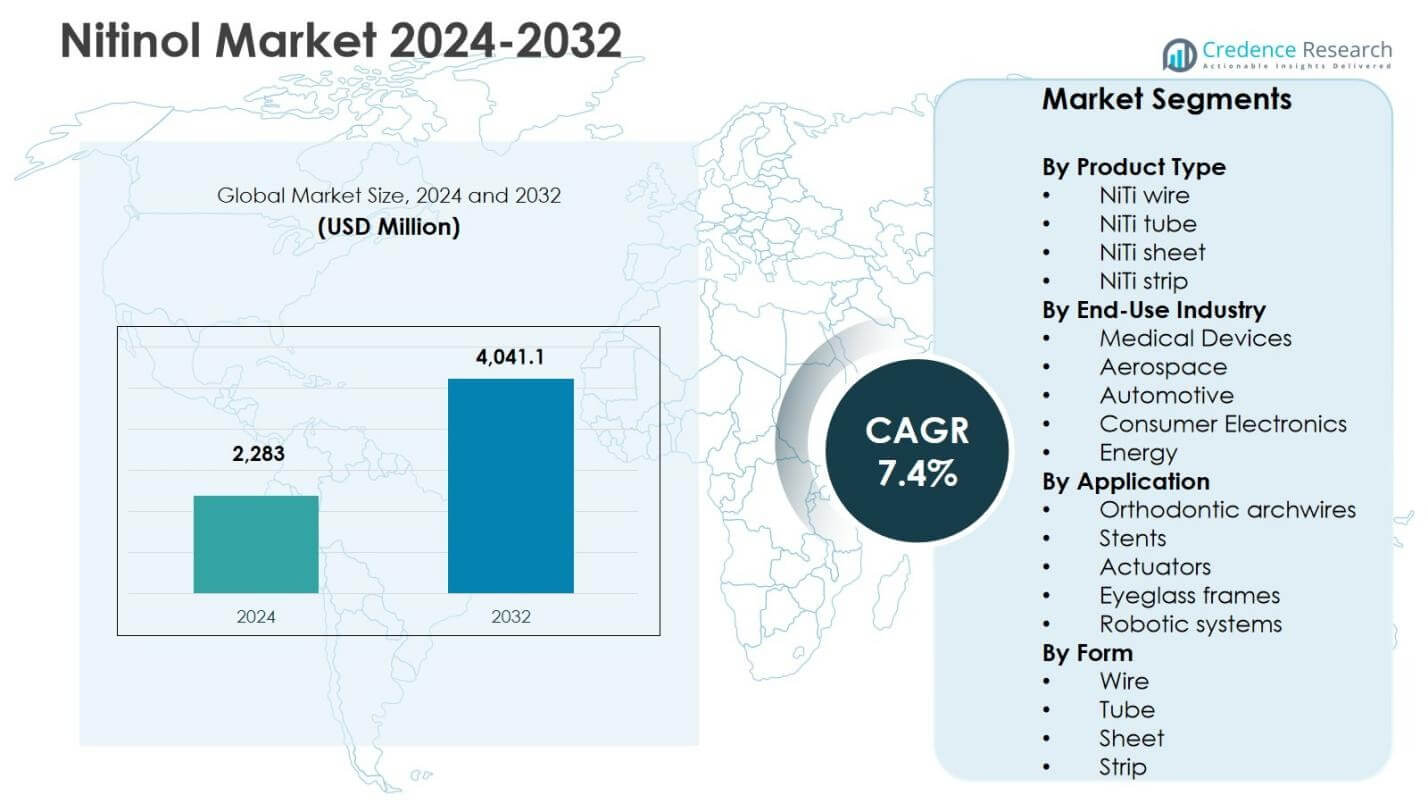
Analyse der Marktsegmentierung von Nitinol:
Nach Produkttyp
Auf dem Nitinol-Markt hat sich NiTi-Draht im Jahr 2024 als dominierender Produkttyp herauskristallisiert und macht 46,2 % Marktanteil aus, angetrieben durch seine weit verbreitete Verwendung in minimalinvasiven Medizinprodukten, kieferorthopädischen Systemen und Präzisionsaktuatoren. Seine überlegene Superelastizität, Ermüdungsbeständigkeit und Biokompatibilität unterstützen die zunehmende Akzeptanz in Stents, Führungsdrähten und robotischen Mechanismen. NiTi-Rohr folgte aufgrund der Nachfrage in Kathetersystemen und endovaskulären Implantaten, während NiTi-Blech und -Streifen in der industriellen Automatisierung und Unterhaltungselektronik an Bedeutung gewannen, da Hersteller die Formgedächtnisfähigkeiten für leichte funktionale Komponenten in konstruierten Baugruppen nutzen.
- Zum Beispiel liefert Vascotube Nitinol-Rohre zur Verstärkung von Kathetern und für endovaskuläre Anwendungen wie neurovaskuläre Stents, wobei durch präzise Fertigung Außendurchmesser von bis zu 16 mm für gleichbleibende Haltbarkeit erreicht werden.
Nach Endverbraucherindustrie
Das Segment Medizinische Geräte dominierte den Nitinol-Markt im Jahr 2024 mit einem Marktanteil von 58,7%, unterstützt durch die zunehmende Nutzung in kardiovaskulären Implantaten, orthopädischen Fixationssystemen, kieferorthopädischen Drähten und minimalinvasiven chirurgischen Instrumenten. Steigende Eingriffsvolumina, alternde Bevölkerungsgruppen und die Präferenz für Formgedächtnislegierungen in flexiblen, patientensicheren Geräten beschleunigten die Nachfrage. Die Segmente Luft- und Raumfahrt sowie Automobil zeigten eine stetige Aufnahme von leichten Betätigungs- und Schwingungskontrollkomponenten, während Anwendungen in Unterhaltungselektronik und Energie voranschritten, da Hersteller Nitinol in intelligente Mechanismen, Mikroaktoren und temperaturabhängige Baugruppen integrierten, um Leistung, Haltbarkeit und Design-Effizienz zu verbessern.
- Zum Beispiel ermöglichen Nitinol-Aktoren von Anbietern wie Memry Corporation in der Luft- und Raumfahrt morphende Flügelstrukturen und Schwingungsdämpfung in Flugzeugen für optimierte Aerodynamik.
Nach Anwendung
Innerhalb der Anwendungslandschaft stellten Stents im Jahr 2024 das führende Segment mit einem Marktanteil von 41,5% dar, angetrieben durch die zunehmende Akzeptanz von selbstexpandierenden Gefäß- und peripheren Stents, die Nitinols Superelastizität, Korrosionsbeständigkeit und Formrückstellverhalten für eine zuverlässige Gerätebereitstellung nutzen. Kieferorthopädische Bögen trugen erheblich bei, da klinisch konstant die flexible Drahtleistung bevorzugt wurde, während Aktoren und Robotersysteme in der Präzisionsmechanik und Automatisierung an Bedeutung gewannen. Brillengestelle hielten eine Nischenpräsenz aufrecht, unterstützt durch die Verbrauchernachfrage nach Haltbarkeit und Formbeständigkeit in hochwertigen, leichten Brillendesigns.
Wichtige Wachstumstreiber
Zunehmende Akzeptanz von minimalinvasiven und implantierbaren Medizinprodukten
Der Nitinol-Markt erlebt starkes Wachstum aufgrund seiner zunehmenden Verwendung in minimalinvasiven und implantierbaren Medizinprodukten, insbesondere in kardiovaskulären, orthopädischen und kieferorthopädischen Anwendungen. Gesundheitsdienstleister bevorzugen zunehmend Nitinol-basierte Stents, Führungsdrähte, Fixationsgeräte und Bögen aufgrund der Superelastizität, Biokompatibilität, Ermüdungsbeständigkeit und der Fähigkeit der Legierung, ihre Form unter physiologischem Stress wiederherzustellen. Die steigende Belastung durch kardiovaskuläre Erkrankungen, das Wachstum der alternden Bevölkerung und das zunehmende Volumen chirurgischer Eingriffe verstärken die Nachfrage weiter. Darüber hinaus verstärken kontinuierliche Verbesserungen in der Geräteentwicklung und behördliche Zulassungen für fortschrittliche Nitinol-Implantate seine Rolle als bevorzugtes Material in medizinischen Technologien der nächsten Generation.
- Zum Beispiel bietet DePuy Synthes Nitinol-Klammern wie Speed, Speed Shift, Speed Arc, Speed Titan, Speed Triad und Elite für die Fixierung kleiner Knochen in Fuß-, Knöchel-, Hand- und Traumatologie-Operationen an, die während der Heilung kontinuierliche aktive Kompression bieten.
Wachstum von Smart Materials in Luft- und Raumfahrt, Robotik und industrieller Automatisierung
Die zunehmende Verbreitung von Smart Materials in der Luft- und Raumfahrt, Robotik und industriellen Automatisierung ist ein wichtiger Treiber für den Nitinol-Markt. Formgedächtnis- und Aktuationsfähigkeiten ermöglichen es Herstellern, Nitinol in leichte adaptive Strukturen, Präzisionskontrollsysteme, Schwingungsdämpfungsmechanismen und robotische Aktuatoren zu integrieren. Branchen priorisieren zunehmend energieeffiziente, kompakte und reaktionsschnelle Materialien, und Nitinol erfüllt diese Leistungserwartungen effektiver als herkömmliche Metalle. Wachsende Investitionen in fortschrittliche Fertigung, unbemannte Systeme und Innovationen in der Luft- und Raumfahrt beschleunigen die Trends zur Materialsubstitution. Der Wandel hin zu intelligenten Komponenten in der Automatisierung und Robotik stärkt weiter die Positionierung von Nitinol als strategisches Funktionsmaterial in Ingenieur- und Bewegungssteuerungsanwendungen.
- Zum Beispiel verwendet Kellogg's Research Labs superelastische Nitinol-Belleville-Unterlegscheiben in industriellen Systemen zur Schwingungsdämpfung, die die Stärke von Titan mit der Effektivität von Silikon kombinieren, um Schwingungen mit großer Amplitude zu glätten.
Zunehmender Fokus auf Materialinnovation und präzise Fertigungskapazitäten
Ständige Fortschritte in der Materialverarbeitung, präzisen Fertigung und metallurgischen Technik tragen erheblich zur Marktexpansion bei. Verbesserungen in Nitinol-Schmelzverfahren, Wärmebehandlung, Bearbeitung und Oberflächenveredelungstechnologien verbessern die Produktkonsistenz, Leistungszuverlässigkeit und Anwendungsvielfalt in verschiedenen Branchen. Hersteller investieren zunehmend in F&E, um maßgeschneiderte Nitinol-Legierungen mit kontrollierten Umwandlungstemperaturen, verbesserter Haltbarkeit und höherer Ermüdungsfestigkeit zu entwickeln. Die Integration von additiver Fertigung, Mikro-Fabrikation und Laserverarbeitungstechniken ermöglicht zudem größere Designflexibilität und Miniaturisierung von Komponenten. Diese technologischen Verbesserungen unterstützen breitere Kommerzialisierungsmöglichkeiten und stärken die Akzeptanz von Nitinol in sowohl medizinischen als auch industriellen Innovationspipelines.
Wichtige Trends & Chancen
Erweiterung der Nitinol-Anwendungen in aufstrebenden Verbraucher- und Elektronikmärkten
Ein wichtiger Trend, der den Nitinol-Markt prägt, ist die Erweiterung seiner Anwendungen über traditionelle medizinische und industrielle Bereiche hinaus in aufstrebende Verbraucher- und Elektronikmärkte. Das Material wird zunehmend in intelligente tragbare Komponenten, präzise Brillengestelle, Mikro-Aktuatoren und kompakte Bewegungssteuerungssysteme integriert, um Haltbarkeit, Flexibilität und funktionale Reaktionsfähigkeit zu verbessern. Miniaturisierungstrends und der Aufstieg intelligenter Verbraucherprodukte schaffen Möglichkeiten für die Integration von Nitinol in adaptive Scharniere, reaktionsfähige Verbinder und temperaturreaktive Mechanismen. Das wachsende Interesse an hochwertigen, leistungsstarken Verbrauchertechnologien unterstützt das Marktpotenzial weiter und ermutigt Hersteller, diversifizierte Produktportfolios und wertschöpfende Anwendungen zu erkunden, die die einzigartigen funktionalen Fähigkeiten von Nitinol nutzen.
- Zum Beispiel verwendet Flexon-Brillen von Marchon NiTiNOL, eine Formgedächtnislegierung aus Titan und Nickel, in ihren Gestellen. Diese Gestelle kehren nach dem Biegen oder Verdrehen in ihre ursprüngliche Form zurück und bieten eine überlegene Haltbarkeit im Vergleich zu herkömmlichen Metallen.
Strategische Kooperationen, F&E-Investitionen und Erweiterung der Fertigungskapazität
Der Markt erlebt zunehmende Chancen, die sich aus strategischen Kooperationen zwischen Materiallieferanten, Medizingeräteunternehmen und Ingenieurbüros ergeben, die sich auf die Weiterentwicklung von Nitinol-basierten Lösungen konzentrieren. Unternehmen erweitern ihre F&E-Investitionen, um die Leistung der Legierung zu optimieren, anwendungsspezifische Qualitäten zu entwickeln und die regulatorische Konformität für medizinische und Luft- und Raumfahrtanwendungen zu stärken. Gleichzeitig skalieren Hersteller die Produktionskapazitäten und stärken die Lieferketten, um der steigenden globalen Nachfrage gerecht zu werden. Partnerschaften mit Forschungseinrichtungen und Technologieentwicklern ermöglichen Innovationen im Produktdesign, in der Ermüdungsmodellierung und in der Lebenszyklusleistung. Diese kollaborativen Initiativen beschleunigen die Kommerzialisierungszeitpläne und eröffnen neue Wege für den Einsatz von Nitinol in wertschöpfungsintensiven, technologiegetriebenen Branchen.
- Zum Beispiel hat Confluent Medical Technologies eine strategische Partnerschaft mit ATI Specialty Alloys geschlossen und über 50 Millionen US-Dollar in Schmelz- und Umwandlungsinfrastruktur investiert. Diese Zusammenarbeit zielt auf eine Kapazitätssteigerung von 300 % bis 2027 ab und positioniert Confluent als exklusiven Erfüllungspartner für ATIs medizinisches Nitinol, was die Zuverlässigkeit der Lieferkette für medizinische Geräte verbessert.
Wichtige Herausforderungen
Hohe Material- und Verarbeitungskosten beeinträchtigen die großflächige Einführung
Eine der größten Herausforderungen auf dem Nitinol-Markt sind die hohen Kosten, die mit Rohstoffen, Präzisionsverarbeitung und spezialisierten Fertigungstechniken verbunden sind. Die komplexe thermo-mechanische Behandlung und die strengen Qualitätskontrollanforderungen erhöhen die Produktionskosten im Vergleich zu herkömmlichen Legierungen erheblich. Diese Kostenbeschränkungen begrenzen die breitere Durchdringung in kostenempfindlichen Branchen und schränken die Einführung in Massenfertigungsumgebungen ein. Darüber hinaus wirken sich Schwankungen der Nickelpreise und Abhängigkeiten in der Lieferkette weiter auf die Preisstabilität aus. Hersteller müssen die Leistungsnutzen mit der wirtschaftlichen Machbarkeit in Einklang bringen, und viele Endnutzer prüfen weiterhin alternative Materialien, wenn Budgetbeschränkungen die funktionalen Vorteile überwiegen, insbesondere in nicht-kritischen und großvolumigen Anwendungen.
Technische Komplexität, Designbeschränkungen und Bedenken hinsichtlich der Leistungszuverlässigkeit
Die technische Komplexität bei der Arbeit mit Nitinol stellt eine weitere wesentliche Herausforderung dar, insbesondere in Bezug auf die Designvorhersehbarkeit, das Ermüdungsverhalten und die Kontrolle der Umwandlungstemperatur. Variationen in den Verarbeitungsbedingungen können die Leistungskonsistenz beeinflussen und erfordern spezielles Fachwissen in der Metallurgie und Komponentenentwicklung. Die Validierung der Langzeitbeständigkeit, regulatorische Tests und Zertifizierungsprozesse bleiben anspruchsvoll, insbesondere für implantierbare medizinische und Luft- und Raumfahrtkomponenten. Die Empfindlichkeit der mechanischen Eigenschaften und die begrenzte Recycelbarkeit stellen ebenfalls technische und nachhaltigkeitsbezogene Einschränkungen dar. Diese Herausforderungen verlängern die Entwicklungszeitpläne und schaffen Eintrittsbarrieren für neue Marktteilnehmer, was die Notwendigkeit für fortschrittliche Modellierungswerkzeuge, Prozessoptimierung und ein tieferes Verständnis der Materialwissenschaft entlang der Wertschöpfungskette verstärkt.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 eine führende Position auf dem Nitinol-Markt und machte 37,6 % Marktanteil aus, angetrieben durch die starke Nachfrage aus dem Bereich der medizinischen Geräte, insbesondere in kardiovaskulären und orthopädischen Implantatanwendungen. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, hohen Verfahrensvolumina und einer starken klinischen Akzeptanz minimalinvasiver Technologien. Wichtige Fertigungszentren in den USA unterstützen Innovationen in Stents, Führungsdrähten, kieferorthopädischen Produkten und Präzisionsantrieben. Robuste F&E-Investitionen, die Präsenz wichtiger Materiallieferanten und unterstützende behördliche Genehmigungen stärken das regionale Wachstum weiter, während die laufende Kommerzialisierung von Implantaten und Robotersystemen der nächsten Generation das Anwendungspotenzial für Nitinol-basierte Komponenten weiter ausbaut.
Europa
Europa erlangte 28,4 % Marktanteil auf dem Nitinol-Markt im Jahr 2024, unterstützt durch etablierte Herstellung von medizinischen Geräten, starke klinische Akzeptanz von Gefäßimplantaten und zunehmende Integration von Formgedächtnislegierungen in Luft- und Raumfahrt sowie industrielle Ingenieuranwendungen. Länder wie Deutschland, Frankreich und das Vereinigte Königreich spielen eine zentrale Rolle in der Forschung und Präzisionsfertigung von Nitinol-Komponenten für Gesundheits- und Automatisierungstechnologien. Steigende Investitionen in die robotergestützte Chirurgie, fortschrittliche kieferorthopädische Systeme und minimalinvasive Behandlungslösungen unterstützen weiterhin die Nachfrage. Die zunehmende Zusammenarbeit zwischen Forschungsinstituten und kommerziellen Produzenten verbessert die Materialinnovation weiter und stärkt Europas Beitrag zur Produktentwicklung und Anwendungsdiversifizierung.
Asien-Pazifik
Der Asien-Pazifik-Raum machte 2024 24,1 % Marktanteil aus und stellt den am schnellsten wachsenden regionalen Markt dar, bedingt durch die steigende Produktion von medizinischen Geräten, wachsende Gesundheitsausgaben und die rasante industrielle Entwicklung in China, Japan, Südkorea und Indien. Die Region verzeichnet eine zunehmende Akzeptanz von Nitinol in kardiovaskulären Implantaten, kieferorthopädischen Geräten, Unterhaltungselektronik und robotischen Automatisierungssystemen. Die staatliche Unterstützung für die lokale Fertigung, die zunehmende Verfügbarkeit fortschrittlicher Fertigungstechnologien und die Stärkung der Exportkapazitäten tragen zur Marktexpansion bei. Der zunehmende Zugang der Patienten zu minimalinvasiven Verfahren und kontinuierliche Investitionen in Präzisionsingenieurwesen und intelligente Materialanwendungen stärken die strategische Rolle des Asien-Pazifik-Raums in der globalen Nitinol-Angebots- und Nachfragelandschaft weiter.
Lateinamerika
Lateinamerika verzeichnete 2024 einen 5,6 % Marktanteil auf dem Nitinol-Markt, hauptsächlich angetrieben durch das allmähliche Wachstum der Importe von medizinischen Geräten, steigende Verfahrensvolumina und die zunehmende Präsenz minimalinvasiver Behandlungslösungen in Ländern wie Brasilien, Mexiko und Argentinien. Die Nachfrage nach Nitinol-basierten kardiovaskulären und kieferorthopädischen Produkten nimmt zu, da sich die Gesundheitsinfrastruktur modernisiert und das Bewusstsein für fortschrittliche Implantattechnologien wächst. Allerdings schränken begrenzte Fertigungskapazitäten und die Abhängigkeit von internationalen Lieferanten die großflächige Einführung ein. Laufende Investitionen in regionale Gesundheitsdienste, die Stärkung von Partnerschaften mit globalen Geräteherstellern und das steigende Interesse an Präzisionsingenieuranwendungen sollen die stetige zukünftige Entwicklung der Nitinol-Nutzung in der Region unterstützen.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 einen Marktanteil von 4,3% aus, wobei das Wachstum durch die Verbesserung der Gesundheitsinfrastruktur, die zunehmende Einführung fortschrittlicher kardiovaskulärer Implantate und die steigende Nachfrage nach minimalinvasiven medizinischen Verfahren in den Golfstaaten unterstützt wurde. Der Markt ist weitgehend importgetrieben, wobei Nitinol-Komponenten hauptsächlich von globalen Herstellern bezogen werden, um in spezialisierten medizinischen Zentren und hochwertigen Behandlungsanlagen eingesetzt zu werden. Die laufende Expansion privater Gesundheitsnetzwerke, zunehmende Investitionen in Medizintechnik und die allmähliche Entwicklung von Anwendungen der industriellen Automatisierung tragen zur Nachfrage bei. Allerdings schränken begrenzte lokale Produktionskapazitäten und Preissensibilität die großflächige Durchdringung von Nitinol-basierten Lösungen in der Region weiterhin ein.
Nitinol-Marktsegmentierungen:
Nach Produkttyp
- NiTi-Draht
- NiTi-Rohr
- NiTi-Blech
- NiTi-Streifen
Nach Endverbrauchsindustrie
- Medizinische Geräte
- Luft- und Raumfahrt
- Automobil
- Unterhaltungselektronik
- Energie
Nach Anwendung
- Orthodontische Bögen
- Stents
- Aktuatoren
- Brillengestelle
- Robotersysteme
Nach Form
- Draht
- Rohr
- Blech
- Streifen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Analyse der Wettbewerbslandschaft im Nitinol-Markt umfasst führende Akteure wie Abbott Laboratories, Medtronic plc, Boston Scientific Corporation, B. Braun SE, Arthrex Inc., Cook Medical Inc., Carpenter Technology Corporation, Hitachi Metals Ltd., Nippon Steel Corporation und Becton, Dickinson and Company (C. R. Bard), die gemeinsam Produktinnovationen, Fertigungskapazitäten und Anwendungserweiterungen in medizinischen und industriellen Sektoren gestalten. Der Markt bleibt mäßig konsolidiert, wobei Hersteller von Medizinprodukten einen bedeutenden Anteil der Nachfrage durch kardiovaskuläre Stents, Führungsdrähte, kieferorthopädische Systeme und minimalinvasive Implantate ausmachen. Materialproduzenten konzentrieren sich auf die Reinheit der Legierung, Ermüdungsbeständigkeit und Steuerung der Umwandlungstemperatur, während Geräteunternehmen die Zuverlässigkeit der Leistung, behördliche Zulassungen und klinische Akzeptanz betonen. Strategische Prioritäten umfassen Kapazitätserweiterung, Produktanpassung und Partnerschaften zwischen Materiallieferanten und OEMs, um die Stabilität der Lieferkette und anwendungsspezifische Ingenieurleistungen zu verbessern. Steigende Investitionen in F&E, additive Fertigung und Präzisionsverarbeitung intensivieren den Wettbewerb weiter, da Unternehmen technologische Differenzierung und eine breitere Kommerzialisierung fortschrittlicher Nitinol-basierter Lösungen anstreben.
Analyse der Hauptakteure
- Cook Medical, Inc.
- Hitachi Metals, Ltd.
- Arthrex Inc.
- Nippon Steel Corporation
- Medtronic plc
- Boston Scientific Corporation
- B. Braun SE
- Carpenter Technology Corporation
- Abbott Laboratories
- Becton, Dickinson and Company (C. R. Bard)
Jüngste Entwicklungen
- Im Mai 2025 erwarb Resonetics die Nitinol-Tiefbohrbetriebe und -anlagen von Medical Component Specialists in New Boston, NH, um die Rohrfähigkeiten zu verbessern und Risiken in der Lieferkette für Medizinprodukte zu reduzieren.
- Im April 2025 erhielt Medline UNITE die FDA 510(k)-Zulassung für sein REFLEX® HYBRID Nitinol Implantat-System für Fuß- und Sprunggelenkchirurgie und erweiterte damit sein Angebot an Nitinol-basierten chirurgischen Lösungen.
- Im Jahr 2025 starteten Fort Wayne Metals und Partner die PRIME-Lieferketteninitiative, um Nitinol-Materialien voranzutreiben und die Widerstandsfähigkeit der Lieferkette zu stärken, um der steigenden Marktnachfrage gerecht zu werden.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Endverwendungsindustrie, Anwendung, Form und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird ein nachhaltiges Wachstum erleben, da die Nachfrage nach minimalinvasiven kardiovaskulären und orthopädischen Implantaten weltweit weiter steigt.
- Hersteller werden ihre Investitionen in Präzisionsverarbeitungstechnologien ausweiten, um die Ermüdungsleistung und Zuverlässigkeit von Nitinol-Komponenten zu verbessern.
- Medizinprodukteunternehmen werden zunehmend Nitinol für die nächste Generation von Stents, Führungsdrähten und kieferorthopädischen Systemen einsetzen, um die Verfahrensresultate zu verbessern.
- Die Luft- und Raumfahrt-, Robotik- und Automatisierungssektoren werden den Einsatz von Formgedächtnislegierungen in intelligenten Aktuatoren, Steuerungssystemen und adaptiven Strukturen erweitern.
- Forschungsinitiativen werden sich auf die Entwicklung maßgeschneiderter Legierungsqualitäten mit verbesserter Transformationsstabilität und Widerstandsfähigkeit gegen mechanische Belastung konzentrieren.
- Strategische Kooperationen zwischen Materialproduzenten und Geräte-OEMs werden die Innovationspipeline stärken und die Produktkommerzialisierung beschleunigen.
- Neue Anwendungen in der Unterhaltungselektronik und bei tragbaren Geräten werden neue Möglichkeiten für Kleinstantriebe und flexible Mechanismen schaffen.
- Die regionale Fertigungsexpansion im asiatisch-pazifischen Raum wird eine Schlüsselrolle bei der Stärkung der globalen Lieferfähigkeiten und der Kostenwettbewerbsfähigkeit spielen.
- Digitale Simulation, Ermüdungsmodellierung und additive Fertigungstechnologien werden eine größere Designgenauigkeit und Miniaturisierung von Komponenten unterstützen.
- Nachhaltigkeitsüberlegungen und die Optimierung des langfristigen Materiallebenszyklus werden die zukünftige Produktentwicklung und regulatorische Prioritäten beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Nitinol und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Nitinol-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Nitinol-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Nitinol-Marktes antreiben?
Wer sind die führenden Unternehmen im Nitinol-Markt?
Welche Region hatte 2024 den größten Anteil am Nitinol-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Nitinol-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Nitinol-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,283 Million → 2032: USD 4,041.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Nitinol-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Nitinol-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Nitinol-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Nitinol-Markt Market Drivers
- 3.3 Nitinol-Markt Market Restraints & Challenges
- 3.4 Nitinol-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Nitinol-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Nitinol-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Nitinol-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Nitinol-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Nitinol-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Nitinol-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Nitinol-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Nitinol-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Nitinol-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Nitinol-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Nitinol-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Nitinol-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Nitinol-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Nitinol-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Nitinol-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Nitinol-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Nitinol-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Nitinol-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Nitinol-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
