
Überblick über den Amlodipin-Markt:
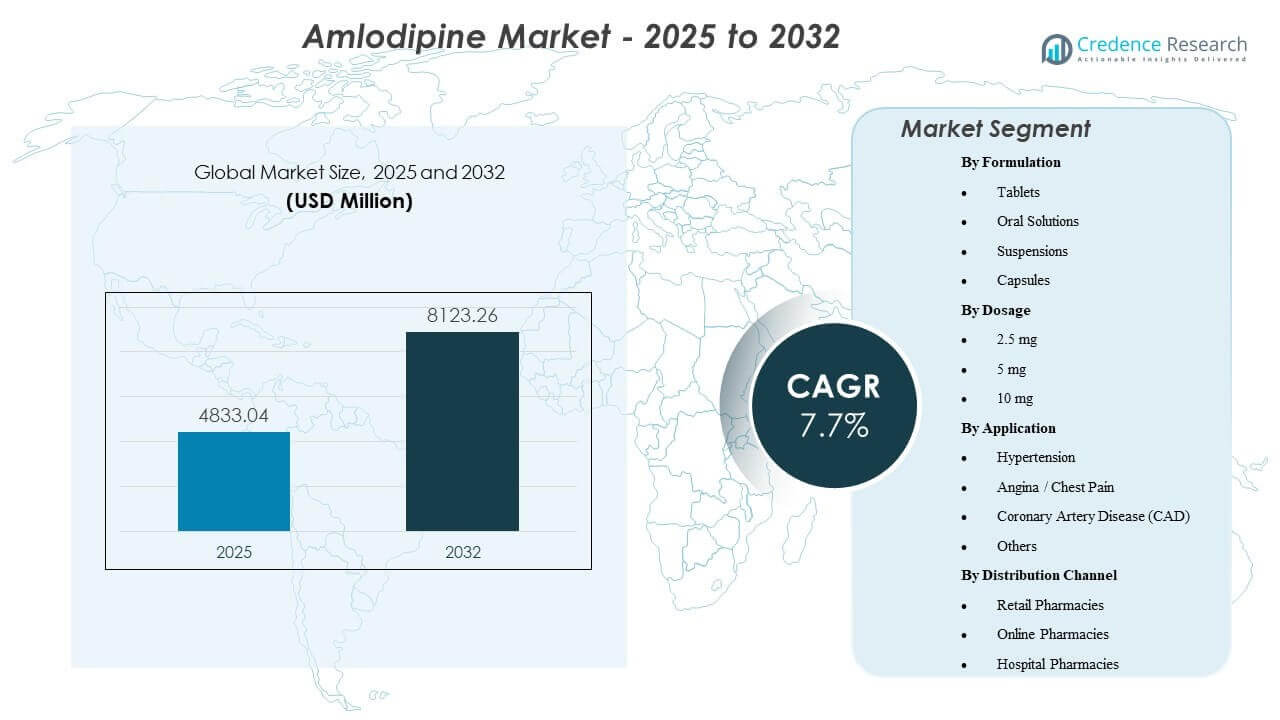
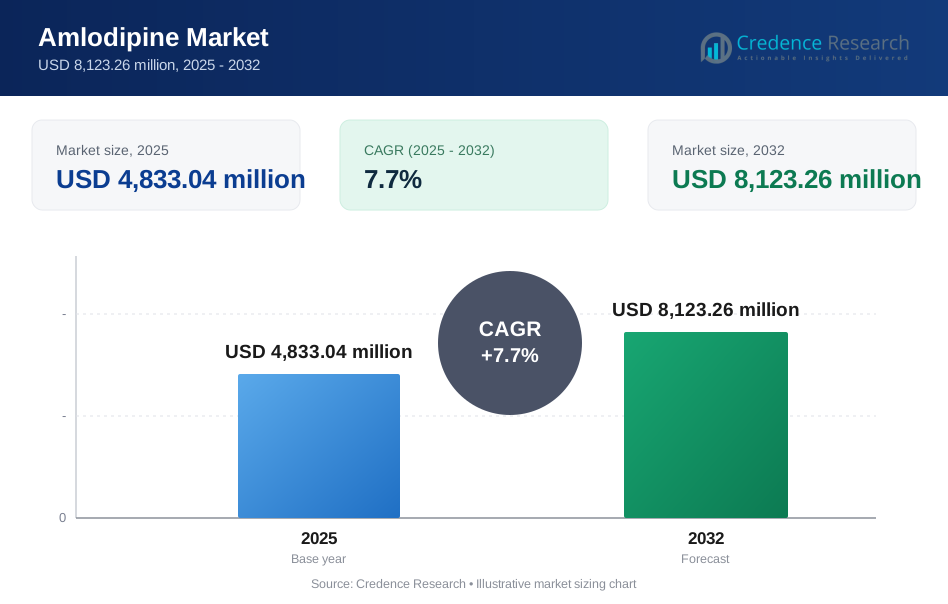
Es wird prognostiziert, dass der Amlodipin-Markt von 4.833,04 Millionen USD im Jahr 2025 auf geschätzte 8.123,26 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Amlodipin-Marktgröße 2025 | 4.833,04 |
| Amlodipin-Markt, CAGR | 7,7% |
| Amlodipin-Marktgröße 2032 | USD 8.123,26 Millionen |
Das Wachstum des Amlodipin-Marktes wird durch steigende Fälle von Bluthochdruck und die breitere Akzeptanz von einmal täglich einzunehmenden Kalziumkanalblockern in der langfristigen kardiovaskulären Therapie angetrieben. Ärzte verlassen sich auf Amlodipin aufgrund seiner starken klinischen Evidenz, seines stabilen pharmakokinetischen Profils und der Dosisvergebung, die die Adhärenz bei chronischen Patienten verbessert. Die Durchdringung von Generika unterstützt die Erschwinglichkeit und ermöglicht eine breitere Nutzung in Regionen mit niedrigem und mittlerem Einkommen. Die Nachfrage steigt weiter durch präventive Gesundheitsinitiativen, routinemäßige Screening-Programme und die zunehmende Akzeptanz von Fixdosis-Kombinationen für eine vereinfachte Behandlung.
Nordamerika führt den Amlodipin-Markt aufgrund eines hohen Bewusstseins, einer starken diagnostischen Abdeckung und eines weit verbreiteten Zugangs zu kardiovaskulären Therapien an. Europa folgt mit etablierten Gesundheitssystemen und konsistenten Bluthochdruck-Management-Protokollen. Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch wachsende Patientenzahlen, Urbanisierung und breitere Verfügbarkeit von Generika in China und Indien. Lateinamerika und der Nahe Osten zeigen einen steigenden Absatz, angetrieben durch verbesserte Lieferketten und wachsende Investitionen in die Verteilung wesentlicher Medikamente. Afrika zeigt allmählichen Fortschritt, da Screening-Programme und Einzelhandelsapotheken-Netzwerke expandieren.
Einblicke in den Amlodipin-Markt:
- Es wird prognostiziert, dass der Amlodipin-Markt von 4.833,04 Millionen USD im Jahr 2025 auf 8.123,26 Millionen USD bis 2032 wachsen wird, unterstützt durch eine CAGR von 7,7% während des Prognosezeitraums.
- Die steigende Prävalenz von Bluthochdruck, das starke Vertrauen der Ärzte und die adhärenzfreundliche Dosierung treiben die stetige Akzeptanz von Amlodipin in globalen Behandlungswegen weiter voran.
- Marktbeschränkungen umfassen intensiven Wettbewerb durch Generika, Preisdruck in aufstrebenden Volkswirtschaften und Herausforderungen in der Lieferkette im Zusammenhang mit der Beschaffung von Wirkstoffen.
- Nordamerika führt aufgrund umfassender diagnostischer Abdeckung und starkem Therapiezugang, während Europa die stabile Nachfrage durch etablierte kardiovaskuläre Versorgungsrahmen aufrechterhält.
- Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigende Patientenzahlen, expandierende Generikaproduktion und verbesserte Vertriebsnetze in China und Indien.
Treiber des Amlodipin-Marktes
Steigende Inzidenz von Bluthochdruck und wachsender Bedarf an langfristiger kardiovaskulärer Therapie
Das weltweite Wachstum der Hypertonie stärkt die therapeutische Nachfrage in verschiedenen Versorgungseinrichtungen. Städtische Lebensstile erhöhen die kardiovaskulären Risiken für Erwachsene und ältere Bevölkerungsgruppen. Schlechte Ernährungsgewohnheiten erhöhen die Aufnahme von Salz und Fett. Sitzende Arbeitsumgebungen reduzieren das Niveau der körperlichen Aktivität. Ärzte bevorzugen stabile Calciumkanalblocker zur routinemäßigen Blutdruckkontrolle. Einmal tägliche Dosierung verbessert die Therapietreue und klinische Ergebnisse. Frühes Screening verbessert den Behandlungsbeginn in der Primärversorgung. Der Amlodipin-Markt gewinnt durch den konstanten Patientenbedarf stetig an Boden.
- Beispielsweise bestätigen klinische Studien, die im Journal of Clinical Hypertension veröffentlicht wurden, dass die lange terminale Halbwertszeit von Amlodipin von 30 bis 50 Stunden stabile 24-Stunden-Plasmakonzentrationen bietet, wodurch die Blutdruckvariabilität im Laufe des Tages reduziert wird. Dieses pharmakokinetische Profil bietet messbare Dosisverzeihung, indem es die antihypertensive Wirkung auch dann aufrechterhält, wenn eine Dosis verzögert wird.
Starke Durchdringung von Generika und breitere Erschwinglichkeit in verschiedenen Regionen
Die Herstellung von Generika erweitert den Produktzugang für Bevölkerungen mit niedrigem und mittlerem Einkommen. Wettbewerbsfähige Preise verbessern die Erschwinglichkeit für Langzeittherapie-Nutzer. Gesundheitsprogramme des öffentlichen Sektors beinhalten Amlodipin in den Listen der unentbehrlichen Arzneimittel. Lokale Werke erhöhen die Produktionskapazität für die hohe Nachfrage. Apotheken halten eine breite Verfügbarkeit in städtischen und ländlichen Netzwerken aufrecht. Versicherungssysteme unterstützen regelmäßige Medikamentenauffüllungen. Krankenhäuser beschaffen große Mengen durch ausschreibungsbasierte Systeme. Es profitiert weltweit von starkem Preis-Volumen-Momentum.
- Zum Beispiel hat das Präqualifikationsprogramm der Weltgesundheitsorganisation mehrere generische Amlodipin-Produkte zugelassen, die internationale Bioäquivalenzkriterien erfüllen, wobei das 90%-Konfidenzintervall für die Test/Referenz-Verhältnisse von AUC und Cmax innerhalb des strengen Bereichs von 80,00% bis 125,00% liegen muss. Diese Zertifizierung bestätigt die Einhaltung weltweit anerkannter pharmakokinetischer Leistungsstandards.
Wachsende Nutzung von Fixdosis-Kombinationen zur Stärkung der Therapietreue und Vereinfachung der Pflegeprotokolle
Kombinationsmedikamente reduzieren die Pillenlast für Patienten mit chronischen Erkrankungen. Kliniker übernehmen duale Therapie-Regime, die ARBs und ACE-Hemmer beinhalten. Verbesserte Therapietreue senkt kardiovaskuläre Risiken in Hochrisikogruppen. Pharmaunternehmen erweitern ihre FDC-Portfolios, um den therapeutischen Wert zu steigern. Regulierungsbehörden genehmigen neue Kombinationen für eine breitere Anwendung. Krankenhäuser folgen optimierten Verschreibungsrichtlinien. Patienten bevorzugen vereinfachte Dosierungsroutinen für die Langzeitbehandlung. Der Amlodipin-Markt profitiert von der kontinuierlichen Einführung moderner FDC-Optionen.
Steigender Fokus auf vorbeugende Gesundheitsversorgung und frühzeitige Erkennung kardiovaskulärer Risiken
Regierungen fördern das Community-Screening zur Blutdruckkontrolle. Primärversorgungszentren erweitern präventive Check-up-Programme. Arbeitsplätze konzentrieren sich auf Initiativen zur Herzgesundheit der Mitarbeiter. Apotheken führen Aufklärungskampagnen zur Reduzierung von Lebensstilrisiken durch. Digitale Werkzeuge helfen, tägliche Blutdrucktrends zu verfolgen. Ärzte ermutigen zu frühzeitigen Interventionen für gefährdete Erwachsene. Öffentliche Bildungskampagnen reduzieren Behandlungsverzögerungen. Es steht im Einklang mit dem steigenden Fokus auf präventives kardiovaskuläres Management.
Amlodipin-Markttrends
Erweiterung von E-Pharmacy-Plattformen und digitalen Verschreibungskanälen in städtischen Märkten
Online-Apotheken erhöhen die Reichweite für Medikamente bei chronischen Krankheiten. Nutzer übernehmen digitale Nachfüllsysteme für monatliche Therapiebedarfe. Telekonsultationsplattformen unterstützen die Erneuerung von Rezepten aus der Ferne. Einzelhandelsketten integrieren app-basierte Liefermodelle. Elektronische Aufzeichnungen verbessern die Dosierungsgenauigkeit bei Nachsorgebesuchen. Lieferservices nach Hause ziehen ältere Patienten an, die Bequemlichkeit suchen. Digitale Schnittstellen verbessern die Kommunikation zwischen Patienten und Anbietern. Der Amlodipin-Markt spiegelt die wachsende Vorliebe für nahtlosen digitalen Zugang wider.
Verschiebung zu hochwertigen Marken-Generika durch stärkere Compliance-Standards
Hersteller investieren in Qualitätsverbesserungen, um globale Normen zu erfüllen. Regulatorische Audits fördern konsistente Herstellungsprozesse. Marken-Generika gewinnen das Vertrauen verschreibender Ärzte. Krankenhäuser bevorzugen Lieferanten mit nachgewiesenen Compliance-Aufzeichnungen. Verbesserungen in der Verpackung erleichtern die Medikamentenerkennung für Patienten. Unternehmen stärken ihren Ruf durch strenge Qualitätszertifizierungen. Exportfertige Chargen erfüllen die Dokumentationsanforderungen in verschiedenen Märkten. Dies fördert eine stärkere Markendifferenzierung in überfüllten Generika-Segmenten.
- Zum Beispiel bestand die Mohali-Produktionsstätte von Sun Pharmaceutical Industries im Juli 2024 erfolgreich eine Inspektion der U.S. FDA ohne Beanstandungen im Form 483, was ihre starke CGMP-Compliance für die Amlodipin-Produktion unterstreicht. Das Unternehmen berichtet auch, dass über 90 % seines globalen Umsatzes nun aus Anlagen stammen, die keinen OAI-Status haben, was bedeutende Qualitätsverbesserungen in seinem Produktionsnetzwerk widerspiegelt.
Steigende Bedeutung strategischer Vertriebsvereinbarungen in aufstrebenden Regionen
Pharmaunternehmen sichern Partnerschaften mit regionalen Großhändlern. Vertriebsnetze erweitern sich in Städte der zweiten und dritten Ebene. Lokale Versorgungshubs verbessern die Bestandszuverlässigkeit für Apotheken. Krankenhäuser schließen langfristige Lieferverträge mit Großanbietern ab. Verbesserungen in der Logistik unterstützen einen ununterbrochenen Medikamentenfluss. Unabhängigkeit der Kühlkette vereinfacht Transportbedarfe. Eine breitere ländliche Durchdringung stärkt die Einzelhandelspräsenz. Der Amlodipin-Markt profitiert von strukturierten und skalierbaren Vertriebsmodellen.
- Zum Beispiel stärkte Zydus Lifesciences sein kardiovaskuläres Portfolio durch seine weitreichende Präsenz im indischen Markt für Marken-Generika, unterstützt durch eine große Außendienstmannschaft und ein etabliertes nationales Vertriebsnetz, das in seinen Jahresberichten zitiert wird. Das Unternehmen hebt konsequent die verbesserte Marktabdeckung und Logistikeffizienz hervor, die eine zuverlässige Versorgung mit stark nachgefragten Therapien wie Amlodipin in städtischen und halb-urbanen Regionen ermöglicht.
Wachsende Integration von Datenanalysen in die Bedarfsprognose und Bestandsoptimierung
Hersteller nutzen Analysetools, um Verschreibungszyklen vorherzusagen. Apotheken passen den Einkauf basierend auf Echtzeit-Nachfrageerkenntnissen an. Krankenhäuser verfeinern Bestellpläne, um Lagerengpässe zu reduzieren. Prognosetools leiten die Bestandsplanung während saisonaler Spitzenzeiten. Datensysteme helfen, Verschwendung durch Überbestände zu kontrollieren. Regionale Verkaufstrends beeinflussen Lieferentscheidungen für Distributoren. Unternehmen verfolgen das Verschreibungsverhalten, um Produktionsvolumina anzupassen. Dies verbessert die gesamte operative Effizienz entlang der Lieferketten.
Analyse der Herausforderungen des Amlodipin-Marktes
Hoher Preisdruck durch intensiven Generika-Wettbewerb auf globalen Märkten
Generische Anbieter dominieren die Produktion in regulierten und unregulierten Regionen. Der Preisverfall beeinträchtigt die Umsatzstabilität der Hersteller. Krankenhäuser verhandeln aggressive Ausschreibungspreise, um Budgets zu verwalten. Einzelhandelsapotheken fordern hohe Rabatte bei langfristigen Lieferungen. Regulatorische Preisobergrenzen begrenzen die Rentabilität in mehreren Volkswirtschaften. Markenanbieter kämpfen darum, sich in überfüllten Märkten zu differenzieren. Markteintrittsbarrieren bleiben für neue Produzenten niedrig. Der Amlodipin-Markt muss starke Abwärtskräfte bei den Preisen bewältigen.
Verwundbarkeiten in der Lieferkette und Abhängigkeit von konzentrierten API-Quellen
Die Beschaffung von Wirkstoffen bleibt stark auf ausgewählte Länder konzentriert. Handelsbeschränkungen stören die Produktionsplanung mehrerer Unternehmen. Logistikverzögerungen beeinträchtigen die rechtzeitige Lieferung während Spitzenbedarfszyklen. Compliance-Probleme können zu Chargenrückweisungen und Rückrufen führen. Kleinere Unternehmen haben Schwierigkeiten, stabile Rohstoffverträge zu sichern. Währungsschwankungen beeinflussen die Beschaffungskosten für importabhängige Regionen. Regulatorische Inspektionen erhöhen den Druck, strenge Qualitätsstandards einzuhalten. Es erfordert starke Risikominderungsstrategien, um die Produktstabilität zu gewährleisten.
Chancen auf dem Amlodipin-Markt
Steigende Nachfrage in unterversorgten ländlichen Regionen und Ausbau des Zugangs zur Primärversorgung
Regierungen investieren in ländliche Gesundheitssysteme, um die Diagnoseraten zu erhöhen. Gemeinschaftskliniken bieten regelmäßige Screening-Dienste für gefährdete Patienten an. Mobile Gesundheitseinheiten erreichen abgelegene Gebiete mit schlechter medizinischer Versorgung. Der Ausbau von Apotheken erhöht die Verfügbarkeit von Medikamenten gegen chronische Krankheiten. Versicherungsschutz fördert die konsequente Therapietreue. NGOs unterstützen Bildungsprogramme zur Kontrolle von Herz-Kreislauf-Risiken. Lokale Distributoren erweitern die Lieferpräsenz über städtische Zentren hinaus. Der Amlodipin-Markt kann durch tiefere ländliche Durchdringung neues Volumenwachstum erschließen.
Stärkung der Innovation in festen Dosiskombinationen und Lebenszyklusmanagement-Programmen
Pharmaunternehmen entwickeln fortschrittliche FDC-Therapien für eine vereinfachte Versorgung. Neue Formulierungen unterstützen eine verbesserte Verträglichkeit für empfindliche Patientengruppen. Lebenszyklusstrategien verlängern die Produktrelevanz durch inkrementelle Upgrades. Forschungsteams erkunden neuartige Abgabesysteme mit besseren Adhärenzprofilen. Ärzte übernehmen weiterentwickelte Behandlungsprotokolle, die Kombinationsmedikamente bevorzugen. Stärkere klinische Evidenz unterstützt eine breitere therapeutische Akzeptanz. Partnerschaften beschleunigen die globale Vertriebserweiterung. Es kann innovationsgetriebene Strategien nutzen, um langfristiges wettbewerbsfähiges Wachstum zu sichern.
Analyse der Marktsegmentierung von Amlodipin:
Nach Formulierung
Tabletten dominieren den Amlodipin-Markt, da Ärzte stabile und einfach zu verabreichende orale Formen für das langfristige Management von Bluthochdruck bevorzugen. Orale Lösungen unterstützen Patienten mit Schluckbeschwerden und pädiatrischen Bedürfnissen. Suspensionen bieten flexible Dosierungen für spezifische klinische Anforderungen. Kapseln bieten eine Alternative für Patienten, die eine einfachere Einnahme suchen. Krankenhäuser und Einzelhandelsapotheken halten ein breites Sortiment für alle Formen bereit. Die generische Produktion stärkt die Erschwinglichkeit in allen Regionen. Die Patientenadhärenz bleibt bei Tabletten- und Kapselformaten höher. Es profitiert weiterhin von der starken Nachfrage nach praktischen oralen Therapien.
- Zum Beispiel haben peer-reviewed Stabilitäts-HPLC-Studien für Amlodipin-Tabletten Assay-Wiederherstellungsergebnisse zwischen 99,7 % und 100,7 % mit einer relativen Standardabweichung von 0,59 % berichtet. Diese validierten analytischen Parameter bestätigen die hohe strukturelle Integrität und Zuverlässigkeit von Amlodipin-Formulierungen während langfristiger Stabilitätstests.
Nach Dosierung
Die 5 mg Dosis hat die höchste Verwendung, da sie der Standardtherapie für Bluthochdruck bei Erwachsenen entspricht. Die 10 mg Dosis unterstützt Patienten, die eine stärkere Blutdruckkontrolle benötigen. Die 2,5 mg Dosis hilft älteren und empfindlichen Patienten, die eine sorgfältige Titration erfordern. Ärzte passen die Dosen an, um den Komorbiditätsmustern und Risikostufen zu entsprechen. Apotheken halten alle Stärken für die konstante Nachfrage von ambulanten Patienten bereit. Krankenhäuser verwenden verschiedene Dosen für akute und chronische Fälle. Die Flexibilität der Dosierung verbessert die langfristige Adhärenz für unterschiedliche Patientengruppen. Der Amlodipin-Markt wächst mit der breiteren Einführung maßgeschneiderter Dosierungspläne.
Nach Anwendung
Bluthochdruck bleibt die dominierende Anwendung aufgrund seiner hohen globalen Prävalenz. Angina- und Brustschmerzbehandlungen verlassen sich auf Amlodipin, um den Blutfluss zu verbessern und die Herzbelastung zu reduzieren. Das Management der koronaren Herzkrankheit umfasst eine Langzeittherapie zur Stabilisierung der Gefäßfunktion. Andere Anwendungen umfassen Off-Label-Verschreibungen für Patienten mit kombinierten kardiovaskulären Risiken. Ärzte vertrauen Amlodipin aufgrund seiner nachgewiesenen Sicherheit und breiten klinischen Evidenz. Krankenhäuser verschreiben es sowohl für akute als auch chronische Pflegeumgebungen. Einzelhandelskanäle unterstützen den laufenden Nachfüllbedarf für chronische Patienten. Es dient einer breiten therapeutischen Basis über kardiovaskuläre Bedingungen hinweg.
- Zum Beispiel zeigte die ASCOT-Studie, dass ein auf Amlodipin basierendes Regime das Risiko tödlicher und nicht-tödlicher Schlaganfälle um 23 % reduzierte und das Risiko der Entwicklung von neu auftretendem Diabetes um 34 % im Vergleich zu traditionellen Betablocker-Therapien senkte.
Nach Vertriebskanal
Einzelhandelsapotheken führen die Verteilung an, da Patienten auf regelmäßige Nachfüllungen für die Langzeittherapie angewiesen sind. Online-Apotheken gewinnen durch bequeme Bestell- und Lieferdienste an Bedeutung. Krankenhausapotheken verwalten stationäre und nach der Entlassung benötigte Verschreibungen. Digitale Plattformen erweitern den Zugang für jüngere und städtische Bevölkerungen. Regionale Distributoren stärken die Versorgung in abgelegene Gebiete. Versicherungsschutz unterstützt konstante Apothekeninteraktionen. Die Zuverlässigkeit des Bestands beeinflusst die Verschreibungsmuster der Ärzte. Der Amlodipin-Markt profitiert von der Verfügbarkeit über mehrere Kanäle in allen Regionen.
Amlodipin-Marktsegmentierung:
Nach Formulierung
- Tabletten
- Orale Lösungen
- Suspensionen
- Kapseln
Nach Dosierung
- 2,5 mg
- 5 mg
- 10 mg
Nach Anwendung
- Bluthochdruck
- Angina / Brustschmerzen
- Koronare Herzkrankheit (CAD)
- Andere
Nach Vertriebskanal
- Einzelhandelsapotheken
- Online-Apotheken
- Krankenhausapotheken
Nach regionaler Abdeckung
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Amlodipin-Markt und erfasst etwa 32% aufgrund der hohen Prävalenz von Bluthochdruck und des guten Zugangs zu verschreibungspflichtigen Medikamenten. Die Vereinigten Staaten treiben den größten Teil der regionalen Nachfrage durch etablierte Behandlungsrichtlinien und weit verbreitete Versicherungsschutz voran. Ärzte verlassen sich auf Amlodipin für die langfristige kardiovaskuläre Therapie in verschiedenen Patientengruppen. Krankenhäuser halten konsistente Einkaufszyklen aufrecht, die eine stabile Versorgung unterstützen. Einzelhandels- und Online-Apotheken stärken die Bequemlichkeit der Nachfüllung. Der Amlodipin-Markt profitiert von strukturierten Gesundheitssystemen in dieser Region.
Europa macht etwa 27% des globalen Anteils aus, unterstützt durch alternde Bevölkerungen und starke Akzeptanz von Generika. Länder wie Deutschland, Frankreich und das Vereinigte Königreich zeigen hohe Verschreibungsvolumina durch öffentliche und private Gesundheitskanäle. Bluthochdruck-Screening-Programme fördern die frühzeitige Behandlung in der Primärversorgung. Krankenhäuser halten eine stetige Nachfrage nach allen Dosierungsstärken aufrecht. Das Marktwachstum steht im Einklang mit den expandierenden kardiovaskulären Managementinitiativen in den Mitgliedstaaten. Es profitiert von gut entwickelten Erstattungssystemen und starken Apothekennetzwerken.
Asien-Pazifik hält nahezu 29% Anteil und bleibt die am schnellsten wachsende Region aufgrund der zunehmenden Urbanisierung und lebensstilbedingten kardiovaskulären Risiken. China und Indien führen die Nachfrage durch wachsende Patientenzahlen und starke generische Produktionsbasen an. Gemeinschaftskliniken und öffentliche Gesundheitskampagnen verbessern die Diagnoseraten in städtischen und ländlichen Gebieten. Einzelhandelsapotheken erweitern den Zugang zur Langzeittherapie. Lokale Produzenten unterstützen wettbewerbsfähige Preise in preissensiblen Märkten. Es gewinnt an Dynamik durch die Erweiterung der Gesundheitsversorgung und stärkere Vertriebsnetze.
Analyse der Hauptakteure:
- Pfizer
- Cipla Limited
- Lupin Pharmaceuticals
- Teva Pharmaceuticals
- Reddy’s Laboratories
- Zydus Cadila
- Mylan (Viatris)
- Novartis
- Alkem Laboratories
- Wockhardt
- Apotex Inc.
- Sun Pharma
- Macleods Pharmaceuticals
- Lek
- Jubilant Generics
Wettbewerbsanalyse:
Der Wettbewerb auf dem Amlodipin-Markt bleibt intensiv aufgrund der hohen Anzahl an Generikaherstellern, die ähnliche Formulierungen anbieten. Unternehmen konzentrieren sich auf Produktionseffizienz, regulatorische Konformität und Vertriebsreichweite, um Verträge mit Krankenhäusern und Apotheken zu sichern. Führende Akteure stärken Qualitätszertifizierungen, um Glaubwürdigkeit in regulierten Märkten zu bewahren. Firmen investieren in Verpackungsverbesserungen und Markenpositionierung, um Produkte trotz begrenztem Innovationsspielraum zu differenzieren. Der Preiskampf bleibt stark in aufstrebenden Volkswirtschaften, wo Käufer auf Erschwinglichkeit achten. Der Amlodipin-Markt spiegelt konsolidierte Angebotsdynamiken in reifen Märkten wider und fragmentierten Wettbewerb in Regionen mit wachsender Generikaherstellung. Er ermutigt Firmen, Lieferketten zu optimieren, geografische Präsenz zu erweitern und langfristige Beschaffungsvereinbarungen zu verfolgen, um ihre Marktposition zu halten.
Neueste Entwicklungen:
- Im Juni 2025 erhielt George Medicines die FDA-Zulassung für Widaplik, eine Dreifach-Kombinationspolypille, die Telmisartan, Amlodipin und Indapamid enthält, mit einer kommerziellen Markteinführung für das 4. Quartal 2025 geplant. Diese Innovation zielt darauf ab, Mehrfachmedikamentenregime für Bluthochdruckpatienten zu vereinfachen und unterstützt Premium-Preise in gezielten Marktsegmenten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Formulierung, Dosierung, Anwendung, Vertriebskanal und Regional. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird steigen, da das Management von Bluthochdruck in den primären Gesundheitssystemen ausgebaut wird und Screening-Programme die Erkennungsraten verbessern.
- Der zunehmende Einsatz von Fixdosiskombinationen wird die langfristige Therapietreue stärken und die klinische Akzeptanz in verschiedenen Patientengruppen erweitern.
- Die breitere Akzeptanz von Marken-Generika wird die Hersteller dazu veranlassen, die Qualitätsstandards zu verbessern und regulatorische Zulassungen in neuen Regionen anzustreben.
- Digitale Apotheken und Telekonsultationsplattformen werden den Zugang für chronische Patienten verbessern, die regelmäßige Nachfüllungen und konsistente Therapieunterstützung benötigen.
- Krankenhäuser werden weiterhin zuverlässige Lieferketten priorisieren und langfristige Beschaffungspartnerschaften mit etablierten Generikaherstellern fördern.
- Steigende kardiovaskuläre Risiken in aufstrebenden Volkswirtschaften werden neue Nachfragebereiche erschließen, die durch Urbanisierung und Lebensstiländerungen getrieben werden.
- Verbesserungen der Produktionseffizienz werden den Herstellern helfen, wettbewerbsfähig zu bleiben, trotz des starken Preisdrucks durch Generikaanbieter.
- Bewusstseinsprogramme auf Gemeinschaftsebene werden eine frühzeitige Diagnose fördern und das Verschreibungsvolumen in Regionen mit niedrigem und mittlerem Einkommen erhöhen.
- Technologiegetriebene Prognosetools werden das Bestandsmanagement verbessern und Lagerunterbrechungen in Einzelhandels- und Krankenhausapotheken reduzieren.
- Der Ausbau von Gesundheitsnetzwerken im ländlichen Raum wird nachhaltige Möglichkeiten für die Marktdurchdringung schaffen, wo Zugangslücken weiterhin hoch sind.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Amlodipin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Amlodipin-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Amlodipin-Marksegment hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Amlodipin-Marktes antreiben?
Wer sind die führenden Unternehmen im Amlodipin-Markt?
Welche Region hatte 2025 den größten Anteil am Amlodipin-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Amlodipin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Amlodipin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,833.04 million → 2032: USD 8,123.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Amlodipin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Amlodipin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Amlodipin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Amlodipin-Markt Market Drivers
- 3.3 Amlodipin-Markt Market Restraints & Challenges
- 3.4 Amlodipin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Amlodipin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Amlodipin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Amlodipin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Amlodipin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Amlodipin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Amlodipin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Amlodipin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Amlodipin-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Amlodipin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Amlodipin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Amlodipin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Amlodipin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Amlodipin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Amlodipin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Amlodipin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Amlodipin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Amlodipin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Amlodipin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Amlodipin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
