
Marktübersicht für Androgene und Anabolika:
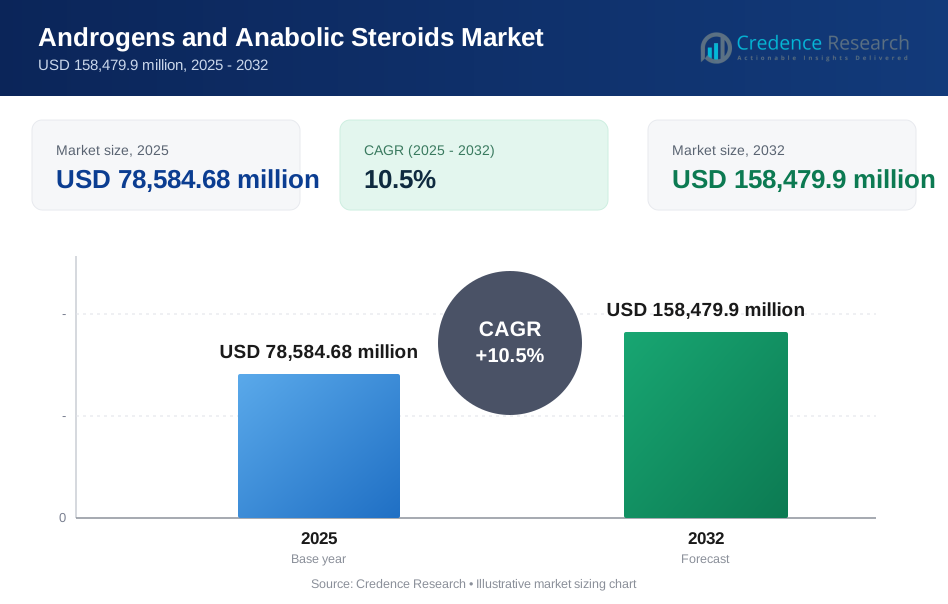
Es wird prognostiziert, dass der Markt für Androgene und Anabolika von 78.584,68 Millionen USD im Jahr 2025 auf geschätzte 158.479,9 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Androgene und Anabolika 2025 | 78.584,68 Millionen USD |
| Markt für Androgene und Anabolika, CAGR | 10,5% |
| Marktgröße für Androgene und Anabolika 2032 | 158.479,9 Millionen USD |
Das Wachstum in diesem Markt wird durch die steigende Diagnose von Hypogonadismus, das zunehmende Bewusstsein für altersbedingten Hormonabbau und den breiteren Zugang zu strukturierter endokrinologischer Versorgung angetrieben. Ärzte übernehmen klare klinische Richtlinien, die eine sichere und regulierte Verschreibung unterstützen. Fortschrittliche Formulierungen wie lang wirkende Injektionen und orale Testosteronoptionen verbessern die Therapietreue und erweitern die Auswahlmöglichkeiten für Patienten. Der therapeutische Einsatz bei muskelschwundbedingten chronischen Erkrankungen stärkt die Nachfrage in Krankenhäusern und Spezialkliniken. Das wachsende Interesse an personalisierter Hormonoptimierung fördert gezielte Behandlungspläne. Digitale Überwachungsplattformen verbessern das Patientenengagement und die Behandlungskontinuität.
Nordamerika führt den Markt an, bedingt durch starke diagnostische Durchdringung, etablierte Netzwerke für Hormontherapie und konsistente ärztliche Überwachung. Europa folgt dicht dahinter, unterstützt durch regulierte Verschreibungspraxen und ein wachsendes Bewusstsein für die Gesundheit männlicher Hormone in den wichtigsten Ländern. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch verbesserten Zugang zur Gesundheitsversorgung in China, Indien und Südostasien. Urbanisierung und expandierende private Gesundheitssysteme fördern höhere Screening- und Behandlungsraten. Lateinamerika zeigt ein stetiges Wachstum, da endokrinologische Dienstleistungen besser verfügbar werden. Der Nahe Osten und Afrika zeigen aufstrebendes Potenzial mit steigenden Investitionen in Spezialkliniken und einem breiteren Bewusstsein für Hormonungleichgewichte.

Einblicke in den Markt für Androgene und Anabolika:
- Der Markt für Androgene und Anabolika wird voraussichtlich von 78.584,68 Millionen USD im Jahr 2025 auf 158.479,9 Millionen USD bis 2032 wachsen, was eine starke Expansion aufgrund steigender therapeutischer Nachfrage widerspiegelt.
- Die klinische Diagnose von Hypogonadismus und altersbedingtem Hormonrückgang erhöht die Behandlungsakzeptanz, unterstützt durch strukturierte Leitlinien und eine breitere Nutzung von langwirksamen und oralen Testosterontherapien.
- Sicherheitsbedenken, strenge Vorschriften und das Risiko des Missbrauchs schaffen Einschränkungen, die eine kontrollierte Verschreibung, Überwachungsprotokolle und die Einhaltung von Compliance-Rahmenwerken erfordern.
- Nordamerika führt aufgrund fortschrittlicher Netzwerke für endokrine Versorgung, während Europa eine starke Akzeptanz unter regulierten Gesundheitssystemen beibehält.
- Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, da der Zugang zur Gesundheitsversorgung, die Urbanisierung und die verbesserte diagnostische Kapazität die breitere Nutzung von Hormontherapien unterstützen.
Treiber des Marktes für Androgene und Anabolika:
Steigende klinische Diagnose von Hypogonadismus und altersbedingtem Hormonrückgang in der erwachsenen männlichen Bevölkerung
Das zunehmende Bewusstsein für Testosteronmangel erhöht die Patientenbesuche in endokrinen Kliniken. Ärzte führen routinemäßige Hormontests bei Müdigkeit, niedrigem Libido und Muskelverlust durch. Klare klinische Leitlinien unterstützen strukturierte Behandlungswege. Die Versicherung deckt die Hormontherapie ab und erweitert den Patientenzugang. Krankenhäuser übernehmen standardisierte Screening-Protokolle für alternde Männer. Öffentliche Gesundheitskampagnen betonen die frühzeitige Erkennung von Symptomen. Ein breiterer Zugang zu Labordiagnostik unterstützt rechtzeitige Interventionen. Der Markt für Androgene und Anabolika profitiert von stärkerem Vertrauen der Ärzte in die regulierte therapeutische Nutzung.
Erweiterte therapeutische Nutzung bei krankheitsbedingtem Muskelabbau und Erholungsprogrammen
Chronische Krankheiten wie Krebs und HIV führen oft zu schwerem Muskelabbau. Kliniker verschreiben anabole Mittel, um die magere Körpermasse wiederherzustellen. Nach chirurgischen Eingriffen werden in ausgewählten Fällen Hormontherapien in Erholungsprogramme integriert. Rehabilitationszentren für Sportverletzungen integrieren überwachte anabole Unterstützung. Klinische Studien bestätigen Verbesserungen in Stärke und Mobilität. Behandlungsprotokolle definieren sichere Dosierungen und Überwachungsstandards. Spezialkliniken leiten die Patientenadhärenz und Nachsorge. Die Nachfrage steigt innerhalb strukturierter medizinischer Überwachungsrahmen.
- Zum Beispiel zeigte Oxandrolon in kontrollierten Studien bei HIV-assoziiertem Muskelabbau eine durchschnittliche Zunahme der mageren Körpermasse um 2,1 kg,
Fortschritte bei langwirksamen injizierbaren und transdermalen Arzneimittelsystemen
Pharmaunternehmen entwickeln Depotinjektionen mit verlängerten Dosierungsintervallen. Langwirksame Formulierungen reduzieren häufige Klinikbesuche. Transdermale Gele bieten eine gleichmäßige Hormonaufnahme. Diese Systeme verbessern die Patientenadhärenz und den Komfort. Hersteller investieren in verbesserte Bioverfügbarkeitsprofile. Arzneimittelentwickler verfeinern Sicherheitsüberwachungsprotokolle. Technologien zur kontrollierten Freisetzung verbessern die therapeutische Stabilität. Gesundheitsdienstleister bevorzugen Darreichungsformate, die die Adhärenz unterstützen.
- Zum Beispiel liefert Aveed® (Testosteronundecanoat) von Endo Pharmaceuticals Testosteron durch eine langwirkende intramuskuläre Injektion mit Dosierungsintervallen von etwa 10 Wochen nach der anfänglichen Titration,
Wachsende Investitionen von Spezialkliniken und Hormontherapiezentren weltweit
Private Hormontherapiezentren erweitern Servicenetze in städtischen Gebieten. Spezialkliniken konzentrieren sich auf personalisierte Behandlungspläne. Telekonsultationsplattformen unterstützen die Fernüberwachung von Patienten. Medizinische Fachkräfte erhalten gezielte Schulungen in der Endokrinologie. Kliniken übernehmen digitale Aufzeichnungssysteme zur Therapieüberwachung. Strukturierte Nachsorgeuntersuchungen verbessern die Behandlungskontinuität. Öffentliche und private Anbieter erhöhen die Servicekapazität. Diese Investitionen stärken den regulierten Zugang zur Androgentherapie.
Trends auf dem Markt für Androgene und anabole Steroide:
Verschiebung hin zu personalisierter Hormonoptimierung und patientenzentrierten Behandlungsmodellen
Kliniken übernehmen maßgeschneiderte Dosierungen basierend auf individuellen Hormonprofilen. Genetische und metabolische Bewertungen leiten Therapieentscheidungen. Ärzte passen Regime durch regelmäßige Laborkontrollen an. Digitale Dashboards verfolgen die Patientenreaktion im Laufe der Zeit. Wellness-orientierte Zentren fördern präventive Hormonpflege. Patienten suchen datengesteuerte Einblicke in Therapieergebnisse. Individuelle Protokolle verbessern die Zufriedenheitsraten. Der Markt für Androgene und anabole Steroide spiegelt die steigende Präferenz für personalisierte endokrine Managementansätze wider.
Integration digitaler Gesundheitsplattformen zur Überwachung und Einhaltung der Vorschriften
Fernüberwachungstools erfassen von Patienten gemeldete Ergebnisse. Mobile Anwendungen erinnern Benutzer an Dosierungspläne. Sichere Portale ermöglichen den Austausch von Laborergebnissen mit Ärzten. Telemedizinische Besuche reduzieren die Belastung durch persönliche Termine. Elektronische Verschreibungssysteme vereinfachen den Nachfüllprozess. Datenanalysen unterstützen die Verfeinerung klinischer Entscheidungen. Gesundheitssysteme integrieren Hormontherapie in breitere digitale Ökosysteme. Digitale Infrastruktur verbessert Transparenz und Verantwortlichkeit.
Erhöhtes Augenmerk auf regulatorische Transparenz und ethische Verschreibungspraxis
Gesundheitsbehörden verstärken Verschreibungsprüfungen. Anbieter übernehmen strenge Dokumentationsstandards. Apotheken implementieren fortschrittliche Verifizierungssysteme. Bildungsprogramme informieren Kliniker über sichere Nutzungsrichtlinien. Sportorganisationen arbeiten mit medizinischen Regulierungsbehörden zusammen. Compliance-Rahmen reduzieren das Missbrauchsrisiko. Die öffentliche Diskussion betont die medizinische Überwachung. Branchenbeteiligte priorisieren verantwortungsvolle Vertriebskanäle.
- Zum Beispiel führte die Welt-Anti-Doping-Agentur (WADA) in ihrem globalen Testprogramm über 230.000 Athletenproben durch,
Erweiterung von zusammengesetzten und spezialisierten Formulierungen in ausgewählten Märkten
Apotheken für Rezepturpräparate bereiten maßgeschneiderte Dosierungsstärken vor. Spezielle Mischungen adressieren patientenspezifische Absorptionsbedürfnisse. Kliniker erkunden alternative Darreichungsformen innerhalb gesetzlicher Grenzen. Lokale Apotheken erweitern sterile Rezepturfähigkeiten. Regulierungsbehörden überwachen Standards zur Qualitätssicherung. Patienten fordern flexible Therapieoptionen. Gesundheitsdienstleister überwachen die Sicherheit von Rezepturprodukten. Nischenformulierungen schaffen differenzierte Serviceangebote.
- Zum Beispiel berichtete die U.S. FDA, dass mehr als 7.500 Apotheken für die Herstellung von Medikamenten landesweit nach den USP <797> Standards für sterile Herstellung arbeiten,
Analyse der Herausforderungen auf dem Markt für Androgene und Anabolika:
Strenge regulatorische Kontrolle und Risiko des nicht-medizinischen Missbrauchs beeinflussen die Marktstabilität
Regierungsbehörden üben strenge Kontrolle über die Verteilung von Anabolika aus. Verschreibungsüberwachungsprogramme verfolgen Abgabemuster. Unbefugter Gebrauch im Sport führt zu öffentlicher Aufmerksamkeit. Hochkarätige Missbrauchsfälle beeinflussen die Wahrnehmung der Branche. Strafverfolgungsmaßnahmen stören illegale Lieferketten. Ärzte sind aufgrund rechtlicher Haftungen vorsichtig. Compliance-Kosten erhöhen die betriebliche Belastung für Hersteller. Der Markt für Androgene und Anabolika muss den Zugang mit Sicherheitsaufsicht ausbalancieren.
Sicherheitsbedenken im Zusammenhang mit kardiovaskulären, hepatischen und endokrinen Nebenwirkungen
Klinische Literatur berichtet über Risiken im Zusammenhang mit längerer Hochdosisexposition. Patienten benötigen häufige Laborüberwachung. Systeme zur Meldung unerwünschter Ereignisse erhöhen die regulatorische Überprüfung. Negative Medienberichterstattung beeinflusst die Zurückhaltung der Patienten. Versicherungsanbieter prüfen Erstattungspolitiken kritisch. Gesundheitsfachkräfte beraten Patienten über mögliche Komplikationen. Risikominderungsstrategien erfordern eine strukturierte Nachsorge. Sicherheitsmanagement bleibt zentral für die langfristige Akzeptanz.
Marktchancen:
Entwicklung sicherer selektiver Androgenrezeptor-Modulatoren und neuer Moleküle
Forschungspipelines untersuchen Technologien zur gezielten Rezeptormodulation. Selektive Verbindungen zielen darauf ab, Nebenwirkungen zu reduzieren. Klinische Studien bewerten verbesserte Sicherheitsprofile. Biotech-Unternehmen investieren in hormonelle Wirkstoffe der nächsten Generation. Partnerschaften zwischen Wissenschaft und Industrie erweitern die Innovationskapazität. Regulatorische Wege unterstützen die Zulassung neuer Medikamente. Patentgeschützte Moleküle bieten Wettbewerbsvorteile. Innovation schafft Raum für differenzierte therapeutische Optionen.
Wachsende Nachfrage in sich entwickelnden Gesundheitssystemen mit expandierenden endokrinen Diensten
Die Gesundheitsinfrastruktur wächst in der Asien-Pazifik-Region und Lateinamerika. Private Krankenhäuser erweitern spezialisierte endokrine Einheiten. Steigendes Gesundheitsbewusstsein treibt die Diagnosetest-Raten an. Städtische Kliniken investieren in Hormontherapieprogramme. Medizinische Bildungsinitiativen verbessern die Expertise der Ärzte. Grenzüberschreitende pharmazeutische Vertriebsnetze erweitern die Reichweite. Öffentliche Gesundheitssysteme integrieren endokrine Screening-Dienste. Diese Faktoren schaffen neue Wachstumschancen in unterversorgten Regionen.
Analyse der Marktsegmentierung für Androgene und Anabolika:
Nach Indikation
Hypogonadismus führt die Nachfrage auf dem Markt für Androgene und Anabolika aufgrund steigender Diagnoseraten und strukturierter Hormontherapierichtlinien an. Die Behandlung von Anämie trägt zu einem stetigen Gebrauch bei, wo anabole Wirkstoffe die Produktion roter Blutkörperchen unterstützen. Anwendungen bei Brustkrebs konzentrieren sich auf ausgewählte hormonempfindliche Fälle unter strenger klinischer Kontrolle. Weitere Indikationen umfassen Muskelabbau im Zusammenhang mit chronischen Krankheiten, verzögerte Pubertät und spezifische endokrine Störungen. Ärzte bevorzugen evidenzbasierte Protokolle, die eine sichere Langzeitpflege unterstützen. Behandlungspfade erweitern sich über Krankenhäuser und Fachkliniken. Wachsende Bewusstheit für Hormonungleichgewichte stärkt die frühzeitige Diagnose. Dies unterstützt eine höhere Behandlungsdurchdringung in der erwachsenen Bevölkerung.
- Zum Beispiel zeigte Bayers Nebido® (Testosteronundecanoat) in globalen klinischen Bewertungen eine anhaltende Kontrolle des Serumtestosterons für bis zu 12 Wochen pro Injektion.
Nach Medikamenten
Testosteron bleibt die primäre Therapie aufgrund der breiten klinischen Akzeptanz und Verfügbarkeit in verschiedenen Formulierungen. Methyltestosteron unterstützt den gezielten Einsatz bei ausgewählten endokrinen Störungen. Oxymetholon ist wichtig für das Management schwerer Anämie und Muskelabbau unter überwachten Bedingungen. Andere Medikamente decken spezielle therapeutische Bedürfnisse ab, bei denen alternative anabole Profile erforderlich sind. Pharmahersteller konzentrieren sich auf verbesserte Darreichungsformate und Technologien zur kontrollierten Freisetzung. Produktdifferenzierung stärkt die Wettbewerbsposition. Regulatorische Aufsicht prägt Verschreibungsmuster. Der Markt für Androgene und anabole Steroide zeigt eine anhaltende Abhängigkeit von etablierten Molekülen mit starker klinischer Validierung.
Nach Typ
Verschreibungspflichtige Medikamente dominieren aufgrund strenger regulatorischer Kontrolle und erforderlicher ärztlicher Überwachung. Diese Therapien folgen definierten Diagnosekriterien und strukturierten Überwachungsprotokollen. OTC-Medikamente stellen einen begrenzten Anteil dar, wo gesetzliche Rahmenbedingungen milde Formulierungen für spezifische Gesundheitsbedürfnisse erlauben. Die Dominanz der Verschreibungspflicht spiegelt Sicherheitsbedenken und kontrollierte Verteilung wider. Gesundheitsbehörden setzen klare Grenzen für die medizinische Nutzung. Anbieter betonen Risikobewertung und Nachsorge. Starke Governance unterstützt die sichere Therapieanwendung. Sie gewährleistet konsistente Qualitätsstandards über alle Vertriebskanäle hinweg.
Nach Verabreichungsweg
Orale Produkte unterstützen die Bequemlichkeit und breite Akzeptanz bei Patienten. Parenterale Formulierungen bieten stabile Hormonspiegel und bleiben bevorzugt für langwirksame Testosterontherapie. Andere Wege umfassen transdermale Systeme und implantierbare Optionen, die in ausgewählten Fällen verwendet werden. Ärzte stimmen die Wahl der Verabreichung mit dem Lebensstil und den therapeutischen Zielen des Patienten ab. Fortschritte in den Abgabesystemen verbessern die Therapietreue. Sicherheitsüberwachungsprotokolle unterstützen das optimale Dosismanagement. Vielfältige Wege erweitern die Behandlungsflexibilität. Der Markt für Androgene und anabole Steroide profitiert von Innovationen, die die pharmakokinetische Leistung verbessern.
- Zum Beispiel zeigte Jatenzo® von Clarus Therapeutics, das erste von der FDA zugelassene orale Testosteronundecanoat, in entscheidenden Studien eine Responserate von 87 % zur Erreichung normaler Testosteronspiegel.
Nach Endverbrauchern
Krankenhäuser führen den Verbrauch an aufgrund strukturierter Diagnoseeinrichtungen und der Verfügbarkeit von Spezialisten. Fachkliniken erweitern die Anwendung durch fokussierte Hormontherapieprogramme. Häusliche Pflegeumgebungen unterstützen die Erhaltungstherapie für stabile Patienten unter Aufsicht. Andere Umgebungen umfassen Wellnesszentren, die medizinische Aufsichtsstandards einhalten. Anbieter betonen die individuelle Behandlungsplanung. Eine starke Koordination zwischen Klinikern und Apothekern gewährleistet die sichere Fortsetzung der Therapie. Digitale Werkzeuge unterstützen die Fernüberwachung. Sie stärkt die Versorgung in verschiedenen Umgebungen.
Nach Vertriebskanal
Krankenhausapotheken verwalten Rezepte für neu diagnostizierte und komplexe Fälle. Einzelhandelsapotheken unterstützen den breiten Zugang in städtischen und halbstädtischen Gebieten. Online-Apotheken wachsen aufgrund der steigenden Nachfrage nach diskreter Bestellung und Hauslieferung unter regulierten Rahmenbedingungen. Andere Kanäle umfassen Spezialvertriebe, die Hormonkliniken bedienen. Strenge Verifizierungsprozesse gewährleisten die Einhaltung der Sicherheitsvorschriften. Apotheker beraten Patienten über den richtigen Gebrauch und die Überwachung. Vertriebsnetze priorisieren die sichere Handhabung von kontrollierten Substanzen. Der Markt für Androgene und anabole Steroide profitiert von einer optimierten Lieferkettenintegration.
Marktsegmentierung für Androgene und Anabole Steroide:
Nach Indikation
- Hypogonadismus
- Anämie
- Brustkrebs
- Andere
Nach Medikamenten
- Testosteron
- Methyltestosteron
- Oxymetholon
- Andere
Nach Typ
- Verschreibungspflichtige Medikamente
- Rezeptfreie Medikamente (OTC)
Nach Verabreichungsweg
- Oral
- Parenteral
- Andere
Nach Endverbrauchern
- Krankenhäuser
- Spezialkliniken
- Hauspflege
- Andere
Nach Vertriebskanal
- Krankenhausapotheke
- Einzelhandelsapotheke
- Online-Apotheke
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält den größten Anteil am Markt für Androgene und anabole Steroide aufgrund der starken diagnostischen Akzeptanz, des hohen Bewusstseins für endokrine Pflege und der etablierten Verschreibungsüberwachung. Die Vereinigten Staaten führen die regionale Nachfrage mit klaren Behandlungsprotokollen und starker Verfügbarkeit von Spezialisten an. Kanada folgt mit expandierenden Hormontherapieprogrammen und strukturierten Erstattungswegen. Krankenhäuser und Spezialkliniken treiben hohe Verschreibungsvolumina an. Die Marktdurchdringung bleibt am stärksten bei erwachsenen und älteren Bevölkerungsgruppen. Es profitiert von einer robusten Gesundheitsinfrastruktur und fortschrittlichen Überwachungssystemen.
Europa macht den zweitgrößten Anteil aus, unterstützt durch alternde Demografien und regulierte Hormontherapiepraktiken in Deutschland, dem Vereinigten Königreich, Frankreich und Italien. Regulierungsbehörden setzen strenge Sicherheits- und Verschreibungsvorschriften durch, die das klinische Vertrauen stärken. Das Bewusstsein für Hormonungleichgewichte wächst in der Primär- und Spezialversorgung. Die Nachfrage nach langwirksamen Formulierungen, die stabile Hormonspiegel unterstützen, steigt. Länder in Westeuropa zeigen eine höhere Akzeptanz, während Osteuropa ein stetiges Wachstum aufweist. Der Markt für Androgene und anabole Steroide expandiert durch verbesserten Zugang zu diagnostischen Diensten und therapeutischen Programmen.
Asien-Pazifik hält einen schnell wachsenden Anteil, angetrieben durch steigende Gesundheitsausgaben und erweiterten Zugang zu endokrinen Diensten. China und Indien führen das Wachstum mit zunehmender Diagnose von Hypogonadismus und wachsendem Bewusstsein für Hormongesundheit an. Japan und Südkorea tragen durch fortschrittliche Gesundheitssysteme und Fachkliniken erheblich zur Nachfrage bei. Südostasien zeigt messbaren Fortschritt, unterstützt durch das Wachstum des privaten Gesundheitssektors. Die Marktdurchdringung bleibt niedriger als in westlichen Regionen, beschleunigt sich jedoch mit der Urbanisierung und verbesserten Testkapazitäten. Es gewinnt an Dynamik, da regionale regulatorische Rahmenbedingungen gestärkt werden. Der Nahe Osten & Afrika und Südamerika halten kleinere Anteile, zeigen jedoch durch Investitionen des privaten Sektors und den Ausbau klinischer Netzwerke ein stetiges Wachstum.
Analyse der Hauptakteure:
- AbbVie Inc.
- Pfizer Inc.
- Teva Pharmaceuticals
- Endo Pharmaceuticals Inc.
- Bayer AG
- GlaxoSmithKline (GSK)
- Cipla Limited
- Sun Pharmaceutical Industries Ltd.
- Hikma Pharmaceuticals
- Antares Pharma Inc.
- Amneal Pharmaceuticals
- Clarus Therapeutics
- Viatris Inc.
- Aurobindo Pharma
- Zydus Cadila
Wettbewerbsanalyse:
Der Markt für Androgene und anabole Steroide zeichnet sich durch eine Mischung aus multinationalen Pharmaunternehmen, spezialisierten Hormontherapieanbietern und Rezepturarzneimittelapotheken aus. Führende Unternehmen konkurrieren durch Formulierungsinnovationen, regulatorische Compliance und Programme zur Ansprache von Ärzten. Langwirksame Injektionspräparate, transdermale Systeme und verbesserte Bioverfügbarkeitsprofile bleiben zentral für die Produktdifferenzierung. Unternehmen investieren in klinische Forschung, um Sicherheitsdaten zu stärken und eine breitere Akzeptanz bei Ärzten zu unterstützen. Der Wettbewerbsdruck steigt mit dem Wachstum von Online-Apotheken und Telemedizinplattformen, die den Vertrieb unter regulierten Rahmenbedingungen erweitern. Eine starke Markenpräsenz, kontrollierte Herstellungsstandards und sichere Lieferketten unterstützen die Marktführerschaft. Es ermutigt Unternehmen, Patientenunterstützungsprogramme zu verfeinern und die Überwachungsfähigkeiten der Therapie zu verbessern.
Aktuelle Entwicklungen:
- Im Februar 2026 lizenzierte Grünenthal die exklusiven kanadischen Rechte für Nebido® (Testosteronundecanoat), eine langwirksame injizierbare Therapie für männlichen Hypogonadismus, an die Markenabteilung von Apotex, Searchlight Pharma. Diese Vereinbarung umfasst Vorauszahlungen, regulatorische Meilensteine und Verkaufsanteile für Grünenthal und vertieft die bestehende Zusammenarbeit, um den Zugang zur Testosteronersatztherapie in Kanada zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Indikation, Medikamenten, Typ, Verabreichungsweg, Endverbrauchern, Vertriebskanal und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Diagnose von Hormonungleichgewichten wird die Nachfrage nach Behandlungen in klinischen Einrichtungen im Markt für Androgene und anabole Steroide erhöhen.
- Das Wachstum bei langwirksamen Formulierungen wird die Patientenadhärenz stärken und breitere Verschreibungsmuster unterstützen.
- Digitale Überwachungstools werden das Therapiemanagement verbessern und die ärztliche Aufsicht verstärken.
- Die Ausweitung von Spezialkliniken wird den Zugang zu personalisierten Hormonprogrammen erhöhen.
- Die Einführung fortschrittlicher Abgabesysteme wird die Stabilität von Medikamenten und therapeutische Ergebnisse verbessern.
- Ein starker regulatorischer Fokus wird ethische Verschreibungen und kontrollierte Verteilung gestalten.
- Pharmazeutische Innovationen werden die Entwicklung sicherer, gezielter anaboler Wirkstoffe vorantreiben.
- Die Expansion der Telemedizin wird die Reichweite für Nachsorgekonsultationen und Dosisanpassungen erweitern.
- Das wachsende Bewusstsein unter alternden Bevölkerungen wird eine stetige Aufnahme von Behandlungen unterstützen.
- Aufstrebende Märkte werden durch steigende Investitionen im Gesundheitswesen und diagnostische Kapazitäten das Wachstum beschleunigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Androgene und anabole Steroide, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Androgene und anabole Steroide zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Androgene und anabole Steroide hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Androgene und anabole Steroide antreiben?
Wer sind die führenden Unternehmen im Markt für Androgene und anabole Steroide?
Welche Region hatte 2025 den größten Anteil am Markt für Androgene und anabole Steroide?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Androgene und anabole Steroide Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Androgene und anabole Steroide Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 78,584.68 million → 2032: USD 158,479.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Androgene und anabole Steroide Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Androgene und anabole Steroide Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Androgene und anabole Steroide Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Androgene und anabole Steroide Markt Market Drivers
- 3.3 Androgene und anabole Steroide Markt Market Restraints & Challenges
- 3.4 Androgene und anabole Steroide Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Androgene und anabole Steroide Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Androgene und anabole Steroide Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Androgene und anabole Steroide Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Androgene und anabole Steroide Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Androgene und anabole Steroide Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Androgene und anabole Steroide Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Androgene und anabole Steroide Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Androgene und anabole Steroide Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Androgene und anabole Steroide Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Androgene und anabole Steroide Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Androgene und anabole Steroide Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Androgene und anabole Steroide Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Androgene und anabole Steroide Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Androgene und anabole Steroide Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Androgene und anabole Steroide Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Androgene und anabole Steroide Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Androgene und anabole Steroide Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Androgene und anabole Steroide Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Androgene und anabole Steroide Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
