
Übersicht über den Milzbrand-Impfstoffmarkt:
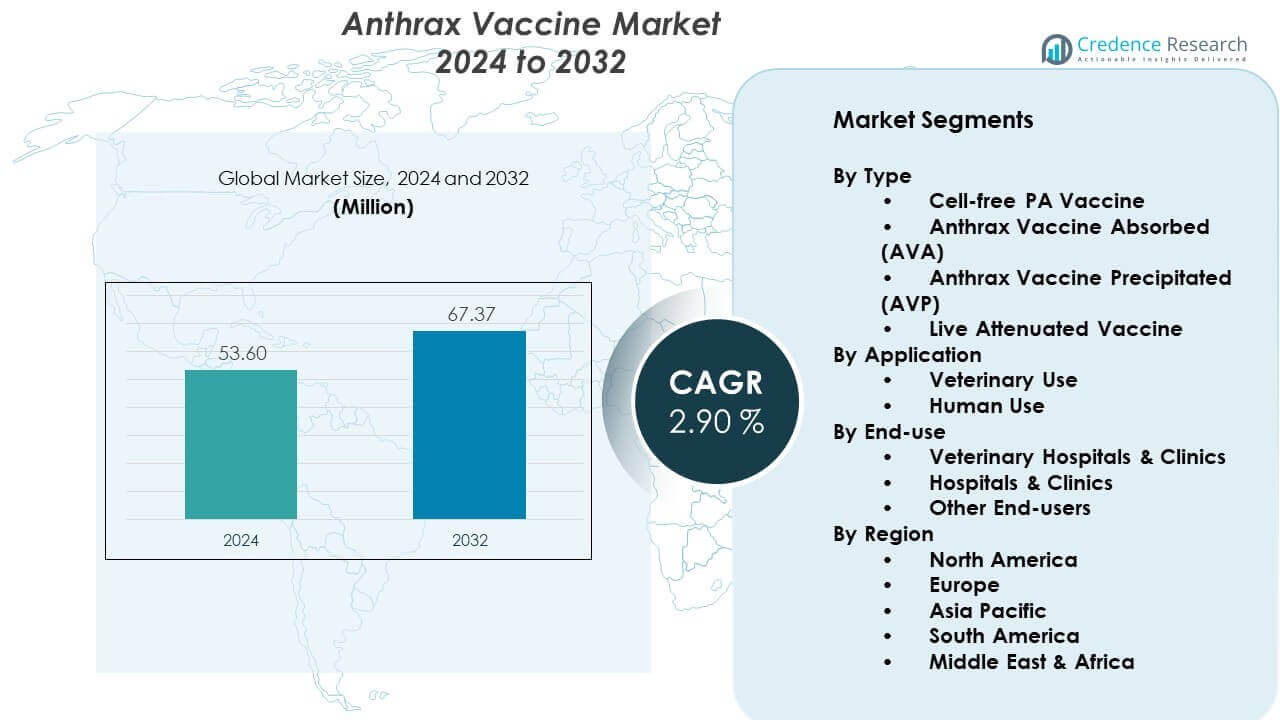
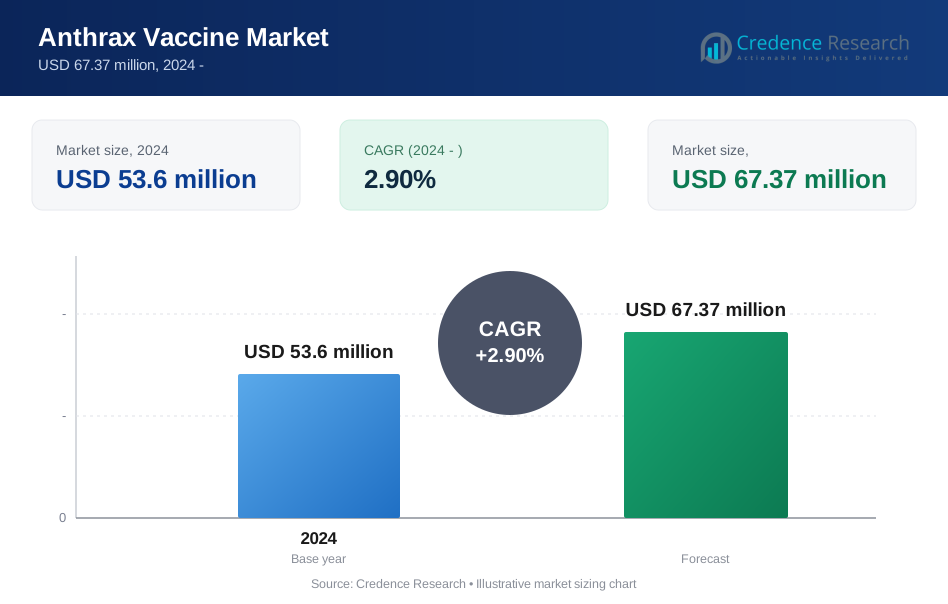
Es wird erwartet, dass der Milzbrand-Impfstoffmarkt von 53,6 Millionen USD im Jahr 2024 auf geschätzte 67,37 Millionen USD bis 2032 wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 2,90% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Milzbrand-Impfstoffe 2024 | 53,6 Millionen USD |
| Milzbrand-Impfstoffmarkt, CAGR | 2,90% |
| Marktgröße für Milzbrand-Impfstoffe 2032 | 67,37 Millionen USD |
Wachsende Bedenken hinsichtlich biologischer Bedrohungen und durch Vieh übertragene Infektionen treiben die breite Einführung von Milzbrand-Impfstoffen voran. Verteidigungsbehörden erhöhen die Beschaffung, da sich globale Biodefense-Strategien weiterentwickeln, während veterinärmedizinische Impfprogramme in Hochrisikoregionen ausgeweitet werden. Fortschritte in der rekombinanten Impfstofftechnologie unterstützen stärkere Immunantworten, längeren Schutz und verbesserte Sicherheit. Partnerschaften zwischen Impfstoffherstellern und Regierungsbehörden fördern ebenfalls Innovationen. Steigende Investitionen in die Krankheitsüberwachung und schnelle Reaktionsfähigkeiten stärken weiterhin die Marktexpansion in den Bereichen menschliche und veterinärmedizinische Gesundheit.
Nordamerika führt dank starker staatlicher Biodefense-Finanzierung, fortschrittlicher F&E-Kapazitäten und strukturierter Impfprogramme. Europa folgt mit solider regulatorischer Unterstützung und konstanten Investitionen in die Vorbereitung auf biologische Bedrohungen. Der asiatisch-pazifische Raum entwickelt sich weiter, da viehdichte Länder ihre Krankheitspräventionsrahmen stärken und die veterinärmedizinische Impfstoffabdeckung ausweiten. Regionen in Afrika und dem Nahen Osten zeigen eine wachsende Nachfrage aufgrund wiederkehrender Milzbrand-Ausbrüche und steigender Bewusstseinsbildung. Globale Bemühungen zur Verbesserung der öffentlichen Gesundheitsbereitschaft tragen dazu bei, die Einführung sowohl in entwickelten als auch in Entwicklungsländern zu erweitern.
Einblicke in den Milzbrand-Impfstoffmarkt:
- Der Milzbrand-Impfstoffmarkt erreichte 53,6 Millionen USD im Jahr 2024 und wird voraussichtlich 67,37 Millionen USD bis 2032 erreichen, mit einer CAGR von 2,90%, angetrieben durch die Bedürfnisse der Biodefense und veterinärmedizinische Impfprogramme.
- Nordamerika (38%), Europa (30%) und der asiatisch-pazifische Raum (22%) dominieren aufgrund starker öffentlicher Gesundheitssysteme, etablierter Impfprotokolle und eines hohen Risikos der Viehexposition, was eine konsistente Beschaffung unterstützt.
- Der asiatisch-pazifische Raum, der 22% hält, ist die am schnellsten wachsende Region aufgrund expandierender veterinärmedizinischer Impfkampagnen, großer Viehbestände und steigender zoonotischer Bewusstseinsbildung in ländlichen Gebieten.
- Das Segment der veterinärmedizinischen Anwendungen macht fast 60% der Gesamtnachfrage aus, unterstützt durch weit verbreitete Impfungen in viehhaltigen Regionen, die wiederkehrenden Expositionsbedrohungen ausgesetzt sind.
- Das Segment für den menschlichen Gebrauch hält etwa 40%, angetrieben durch strukturierte Impfungen von Militärpersonal, Laborarbeitern und Bevölkerungen, die unter Biodefense-Vorbereitungsprogramme fallen.
Treiber des Milzbrand-Impfstoffmarktes:
Wachsende Fokussierung auf Biodefense-Vorbereitung und Schutz der öffentlichen Gesundheit
Globale Agenturen stärken Biodefense-Programme, um die Anfälligkeit für Milzbrandexposition zu verringern. Nationen investieren in stärkere Überwachungssysteme, die eine rechtzeitige Eindämmung unterstützen. Der Milzbrand-Impfstoffmarkt profitiert von politischer Unterstützung, die eine breitere Impfstoffverteilung fördert. Forschungseinrichtungen verstärken Entwicklungspipelines, die auf verbesserte Schutzprofile abzielen. Regierungen erweitern strategische Reserven, um Hochrisikogruppen zu schützen. Militärkräfte erhalten strukturierte Impfpläne, die eine stetige Nachfrage antreiben. Veterinärprogramme skalieren die Immunisierung in viehhaltigen Regionen, um Ausbrüche einzudämmen. Grenzüberschreitende Zusammenarbeit fördert den Wissensaustausch und stärkt das Vertrauen in fortschrittliche Präventionswerkzeuge.
Steigende Bedrohung durch zoonotische Übertragung in endemischen Regionen
Zoonotische Milzbrandfälle in ländlichen und landwirtschaftlichen Zonen fördern eine breitere Immunisierung. Viehproduzenten übernehmen strukturierte Impfzyklen, um Herden zu schützen. Dies schafft eine stabile Nachfrage, wo die Krankheitsprävalenz hoch bleibt. Öffentliche Gesundheitsteams erweitern Bewusstseinsprogramme, die eine höhere Akzeptanz unterstützen. Verbesserte Diagnosekapazitäten ermöglichen eine schnelle Reaktion bei Verdachtsfällen. Regulierungsbehörden fördern standardisierte Protokolle, die eine sichere Impfstoffnutzung leiten. Internationale Forschungsgruppen teilen Daten über das Verhalten von Stämmen, die Formulierungen verbessern. Regionale Regierungen priorisieren präventive Schritte während saisonaler Risikoperioden.
- Zum Beispiel vertreibt Zoetis Inc. den auf dem Sterne-Stamm basierenden Milzbrand-Sporen-Impfstoff, der in endemischen Regionen in Subsahara-Afrika und dem Nahen Osten weit verbreitet ist und eine 1 ml subkutane Dosis für Rinder erfordert, um eine schützende Immunität für die Dauer von 12 Monaten zu bieten.
Technische Fortschritte in rekombinanten und Next-Generation-Impfstoffplattformen
Innovation beschleunigt die Entwicklung rekombinanter Plattformen, die stärkere Immunantworten bieten. Wissenschaftler verfolgen Liefermethoden, die die Dosierungskomplexität reduzieren. Der Milzbrand-Impfstoffmarkt gewinnt durch Verbesserungen an Fahrt, die die Rate unerwünschter Ereignisse senken. Neue Antigentechnologien helfen, den Schutz in verschiedenen Umgebungen zu erweitern. Produktionsmethoden entwickeln sich weiter, um einen höheren Durchsatz und kontrollierte Reinheit zu unterstützen. Dies bringt Konsistenz, die Beschaffungsagenturen zugutekommt. Forschungsteams arbeiten mit öffentlichen Institutionen zusammen, um neue Mechanismen zu validieren. Das wachsende Interesse an langwirksamen Formulierungen unterstützt Investitionen.
- Zum Beispiel entwickelte GC Biopharma (ehemals Green Cross) GC-1109, den weltweit ersten rekombinanten proteinbasierten Milzbrand-Impfstoff, der eine behördliche Zulassung erhielt; klinische Daten, die dem südkoreanischen Ministerium für Lebensmittel- und Arzneimittelsicherheit vorgelegt wurden, bestätigten, dass der Impfstoff in Phase-II-Studien mit einem vereinfachten Drei-Dosen-Schema eine 100%ige Serokonversionsrate erreichte.
Strategische Kooperationen zur Unterstützung der Produktionsstärke und globalen Versorgung
Öffentlich-private Partnerschaften stärken die stabile Versorgung für Notfallprogramme. Hersteller investieren in Kapazitätserweiterungen, die langfristige Verträge unterstützen. Globale Beschaffungsstellen sichern Vereinbarungen, die Lieferunterbrechungen reduzieren. Der Milzbrand-Impfstoffmarkt stärkt sich durch verbesserte Vertriebsnetze in abgelegenen Regionen. Logistische Systeme entwickeln sich weiter, um die Zuverlässigkeit der Kühlkette unter schwierigen Bedingungen aufrechtzuerhalten. Dies unterstützt den sicheren Transport während Krisenereignissen oder Feldeinsätzen. Nationen koordinieren, um bewährte Verfahren für Lagerung und Lieferung zu teilen. Förderagenturen stimulieren Innovationen, indem sie mehrjährige Entwicklungszuschüsse fördern.
Trends im Milzbrand-Impfstoffmarkt:
Verschiebung hin zu einer breiteren Immunisierungsabdeckung in Hochrisiko-Viehzuchtregionen
Veterinärbehörden evaluieren neue Strategien, die die großflächige Herdenimpfung unterstützen. Produzenten erhalten durch strukturierte Programme einen stärkeren Schutz vor Krankheiten. Der Milzbrand-Impfstoffmarkt wächst durch die konstante Aufnahme in landwirtschaftlichen Gebieten. Dies unterstützt sicherere Lebensmittelsysteme und verbesserte Gesundheitsergebnisse im ländlichen Raum. Aufklärungskampagnen ermutigen Landwirte, standardisierte Zeitpläne einzuhalten. Datensysteme verfolgen Infektionsmuster mit verbesserter Genauigkeit. Feldstudien testen neuartige Lieferwerkzeuge, die für abgelegene Standorte geeignet sind. Regionale Allianzen verbessern Schulungsprogramme für Tiergesundheitsarbeiter.
Schnelle Stärkung nationaler Vorräte und Notfalleinsatzprotokolle
Regierungen aktualisieren Vorbereitungsrahmen, um eine ununterbrochene Versorgung während Krisen sicherzustellen. Notfallteams schaffen klare Vertriebswege für den schnellen Einsatz. Der Milzbrand-Impfstoffmarkt stimmt sich mit sich entwickelnden Verteidigungsstrategien ab. Dies hilft, die Reaktionszeit bei unerwarteten biologischen Bedrohungen zu verkürzen. Strategische Reserven werden erweitert, um breitere Bevölkerungsgruppen abzudecken. Politische Reformen unterstützen eine vereinfachte Genehmigung in dringenden Szenarien. Agenturen führen Simulationsübungen durch, die operative Protokolle verfeinern. Neue Richtlinien zielen darauf ab, Standards über Abteilungen hinweg zu vereinheitlichen.
- Zum Beispiel nutzte die U.S. Food and Drug Administration (FDA) die "Animal Rule", um im Juli 2023 die Zulassung für CYFENDUS zu erteilen, was ein Zwei-Dosen-Post-Expositionsprophylaxe-Regime ermöglicht, das dem Strategischen Nationalen Vorrat erlaubt, eine größere Anzahl von Personen mit 33% weniger Dosen pro Person im Vergleich zum vorherigen Regime zu schützen.
Wachsende Akzeptanz digitaler Werkzeuge bei der Überwachung und Bewertung nach der Impfung
Digitale Systeme helfen, Impfzyklen mit größerer Transparenz zu verfolgen. Gesundheitsteams nutzen Daten-Dashboards, um Risikozonen zu überprüfen. Der Milzbrand-Impfstoffmarkt profitiert von besseren Prognosemodellen. Er unterstützt eine fundierte Planung für Beschaffungszyklen und Notfallmaßnahmen. Mobile Werkzeuge helfen Feldarbeitern, Impfergebnisse zu dokumentieren. KI-basierte Systeme bewerten Berichtstrends, die die Überwachung stärken. Cloud-Plattformen helfen, veterinärmedizinische und menschliche Gesundheitsdaten zu integrieren. Datengetriebene Entscheidungen verbessern die Effizienz bei der Ressourcenallokation.
Zunehmende Bewegung hin zu sichereren und stabileren Formulierungen für raue Umgebungen
Wissenschaftler konzentrieren sich auf thermostabile Varianten, die den Transport in abgelegenen Gebieten vereinfachen. Forschungsgruppen untersuchen Adjuvantien, die das Immungedächtnis verbessern. Der Milzbrand-Impfstoffmarkt verzeichnet ein stärkeres Interesse an robusten Formulierungen. Er unterstützt eine breitere Verteilung in Regionen mit begrenzter Infrastruktur. Fortschritte helfen, die Abhängigkeit von Kühlketten zu reduzieren. Neue Verpackungsdesigns halten langen Feldbedingungen stand. Pilotprogramme testen kompakte Fläschchen für mobile Einheiten. Die Bemühungen zielen darauf ab, Lösungen für unterschiedliche Klimazonen zu schaffen.
- Zum Beispiel entwickelten Forscher der Universität von New Mexico in Zusammenarbeit mit den National Institutes of Health (NIH) ein Protocell-basiertes Impfstoffabgabesystem, das 100% Antigenstabilität bei Temperaturen bis zu 37°C für 30 Tage aufrechterhält und speziell entwickelt wurde, um die traditionellen Kühlkettenanforderungen für Milzbrandimpfstoffe in tropischen Klimazonen zu umgehen.
Analyse der Herausforderungen des Milzbrand-Impfstoffmarktes:
Regulatorische Komplexität und langsamer Fortschritt neuer Impfstoffplattformen
Behörden halten strenge Anforderungen aufrecht, die die Zeitpläne für neue Zulassungen verlängern. Entwickler navigieren durch komplexe Dokumentationen, die detaillierte Nachweise erfordern. Der Milzbrand-Impfstoffmarkt entwickelt sich unter strenger Prüfung durch globale Regulierungsbehörden. Er steht oft vor langen Validierungszyklen, die schnelle Upgrades behindern. Begrenzte klinische Studienpopulationen verringern die Geschwindigkeit der Datengenerierung. Unternehmen verwalten hohe Compliance-Kosten in jeder Phase. Unterschiede in regionalen Standards erschweren multinationale Einreichungen. Häufige Aktualisierungen der Richtlinien erfordern ständige Anpassungen.
Lieferengpässe, begrenztes Bewusstsein und logistische Lücken in abgelegenen Regionen
Hersteller erleben Einschränkungen aufgrund spezialisierter Produktionsschritte. Vertriebssysteme kämpfen in ländlichen Gebieten mit begrenzter Kühlkettenunterstützung. Der Milzbrand-Impfstoffmarkt stößt auf geringere Akzeptanz, wo das Bewusstsein niedrig bleibt. Er ist auf geschultes Personal angewiesen, das in bestimmten Ländern knapp ist. Outreach-Programme haben Schwierigkeiten, eine konsistente Beteiligung aufrechtzuerhalten. Veterinärsektoren fehlen einheitliche Berichtswerkzeuge, die die Abdeckung verfolgen. Die Marktexpansion verlangsamt sich, wo die Finanzierung inkonsistent bleibt. Gesundheitsbehörden arbeiten weiterhin an der Schließung von Infrastrukturlücken.
Chancen auf dem Milzbrand-Impfstoffmarkt:
Erweiterung der Impfprogramme in aufstrebenden Agrarwirtschaften
Große Viehbestände in Entwicklungsländern schaffen starke Aussichten für eine breitere Immunisierung. Produzenten suchen nach strukturierten Schutzstrategien, die helfen, die Sicherheit der Herde zu gewährleisten. Der Markt für Anthrax-Impfstoffe profitiert von steigenden Modernisierungsbemühungen in der Veterinärmedizin. Er gewinnt an Dynamik, wo Regierungen Anreize zur Krankheitsbekämpfung fördern. Schulungsinitiativen helfen Landarbeitern, bessere Praktiken zu übernehmen. Neue Partnerschaften mit Agrarindustriegruppen unterstützen das Bewusstsein. Einsatzbereite Technologien vereinfachen die Verwaltung während Hochrisikoperioden. Eine breitere Abdeckung stärkt die langfristige Marktstabilität.
Beschleunigung von F&E hin zu sichereren, wirksamen und thermostabilen Impfstofflösungen
Forschungsteams erkunden fortschrittliche Plattformen, die eine verbesserte Immunhaltbarkeit bieten. Innovationen zielen auf vereinfachte Dosierungsmethoden für den mobilen Einsatz ab. Der Markt für Anthrax-Impfstoffe sieht Wert in Lösungen der nächsten Generation. Er ermutigt Investitionen, die schnelle Prototypentests unterstützen. Formulierungen, die für extreme Klimazonen entwickelt wurden, erweitern die globale Reichweite. Entwickler konzentrieren sich auf skalierbare Produktion, um den Notfallbedarf zu decken. Internationale Agenturen unterstützen die Finanzierung, um Durchbrüche voranzutreiben. Fortschritte fördern neue kommerzielle Wege in den Bereichen Human- und Veterinärmedizin.
Analyse der Marktsegmentierung für Anthrax-Impfstoffe:
Nach Typ
Der Markt für Anthrax-Impfstoffe unterteilt sich in zellfreie PA-Impfstoffe, Anthrax Vaccine Adsorbed (AVA), Anthrax Vaccine Precipitated (AVP) und Lebendimpfstoffe. Jeder Typ dient unterschiedlichen Schutzbedürfnissen in humanen und veterinärmedizinischen Bereichen. Zellfreie PA-Impfstoffe sind aufgrund ihrer saubereren Profile und breiteren Akzeptanz stark nachgefragt. AVA bleibt in militärischen und Hochrisikogruppen stabil im Einsatz. AVP unterstützt gezielte Immunisierung, wo traditionelle Methoden bevorzugt bleiben. Lebendimpfstoffe sind in viehhaltungsstarken Regionen mit wiederkehrenden Ausbrüchen wichtig. Sie stärken das Krankheitsmanagement, wo schnelle Immunität erforderlich ist. Produktdiversifizierung unterstützt eine breitere Akzeptanz in globalen Programmen.
- Zum Beispiel produziert Emergent BioSolutions BioThrax, den einzigen von der FDA zugelassenen Anthrax Vaccine Adsorbed (AVA), der eine 3-Dosen-Grundserie bei 0, 1 und 6 Monaten für die Präexpositionsprophylaxe erfordert und seit seiner Zulassung über 3 Millionen Militärangehörigen verabreicht wurde.
Nach Anwendung
Dieses Segment umfasst Veterinär- und Humananwendungen. Veterinäranwendungen führen die Nachfrage aufgrund des hohen Expositionsrisikos in Viehbeständen an. Sie helfen, die Übertragung in landwirtschaftlichen Regionen zu reduzieren und unterstützen nationale Krankheitsbekämpfungsmandate. Der menschliche Gebrauch konzentriert sich weiterhin auf Verteidigungspersonal, Laborarbeiter und ausbruchsspezifischen Schutz. Steigendes Bewusstsein in ländlichen Gemeinden stärkt die Akzeptanz. Beide Segmente spiegeln unterschiedliche Sicherheitsstandards und Lieferbedürfnisse wider, die Beschaffungsstrategien prägen.
- Zum Beispiel produziert die Colorado Serum Company den Anthrax Spore Vaccine für den veterinärmedizinischen Gebrauch, der den nicht verkapselten Sterne-Stamm 34F2 verwendet, um eine Schutzimmunität von 1 Jahr bei Rindern, Pferden, Schafen und Ziegen nach einer einzigen jährlichen Dosis zu bieten.
Nach Endverbrauch
Der Endverbrauch umfasst Tierkliniken, Krankenhäuser & Kliniken und andere Endverbraucher. Tierkliniken unterstützen großangelegte Impfkampagnen und den routinemäßigen Herdenschutz. Krankenhäuser und Kliniken verwalten die menschliche Immunisierung für Berufsgruppen und Notfälle. Zu den anderen Endverbrauchern gehören Regierungsbehörden und Forschungseinrichtungen, die Impfstoffreserven aufrechterhalten. Dies gewährleistet eine kontinuierliche Versorgung für strategische Vorräte und Vorsorgeprogramme. Vielfältige Endverbraucherrollen stärken das stabile Wachstum auf globalen Märkten.
Segmentierung:
Nach Typ
- Zellfreier PA-Impfstoff
- Anthrax-Impfstoff absorbiert (AVA)
- Anthrax-Impfstoff präzipitiert (AVP)
- Lebendimpfstoff attenuiert
Nach Anwendung
- Veterinärmedizinische Verwendung
- Menschliche Verwendung
Nach Endverbrauch
- Tierkliniken & Kliniken
- Krankenhäuser & Kliniken
- Andere Endverbraucher
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Nordamerika hält 38% des Anthrax-Impfstoffmarktes aufgrund starker föderaler Biodefense-Programme und strukturierter Vorratssysteme. Es profitiert von fortschrittlicher regulatorischer Aufsicht und etablierten Impfpraktiken für Militär- und Laborpersonal. Öffentliche Agenturen pflegen koordinierte Vorbereitungsrahmen, die stabile Beschaffung unterstützen. Veterinärimpfprogramme stärken die Krankheitskontrolle in Viehregionen mit bekannten Expositionsrisiken. Hohe Bewusstseinsbildung und langfristige staatliche Investitionen halten die Region dominant. Sie führt weiterhin die globale Akzeptanz durch konsistente Finanzierung und robuste Lieferfähigkeiten an.
Europa
Europa macht 30% des globalen Marktes aus, unterstützt durch strenge Gesundheitspolitiken und aktive Krankheitsüberwachungsnetzwerke. Der Anthrax-Impfstoffmarkt erfährt eine stetige Nachfrage durch standardisierte Impfprotokolle in menschlichen und veterinärmedizinischen Sektoren. Er profitiert von koordinierten Initiativen in den Mitgliedstaaten, die auf ländliche Ausbruchsrisiken abzielen. Forschungseinrichtungen tragen zu laufenden Produktverbesserungen bei, die die Bereitschaft der Region stärken. Süd- und Osteuropa berichten über steigende Akzeptanz, angetrieben durch zunehmendes Bewusstsein für zoonotische Bedrohungen. Eine starke Produktionspräsenz und Finanzierungsrahmen unterstützen das Marktwachstum in der gesamten Region.
Asien-Pazifik, Südamerika und Mittlerer Osten & Afrika
Der asiatisch-pazifische Raum hält 22% des globalen Anteils aufgrund großer Viehbestände und expandierender, von der Regierung geführter Impfprogramme. Es stärkt Präventionsstrategien in ländlichen Gebieten mit begrenztem Zugang zu Gesundheitsdiensten. Südamerika erfasst 6%, beeinflusst durch die Abhängigkeit von der Landwirtschaft und periodische Ausbrüche in viehproduzierenden Regionen. Der Nahe Osten & Afrika halten 4%, wo wiederkehrende Milzbrandfälle und zunehmendes Bewusstsein die Nachfrage ankurbeln. Der Milzbrand-Impfstoffmarkt expandiert in diesen Regionen durch gezielte Krankheitsbekämpfungsmaßnahmen und verbesserte Impfstoffzugänglichkeit. Er unterstützt breitere öffentliche und veterinärmedizinische Gesundheitsinitiativen in Entwicklungsländern.
Analyse der Hauptakteure:
- Emergent BioSolutions
- Merck
- Colorado Serum Company
- Altimmune (PharmAthene)
- Zoetis
Wettbewerbsanalyse:
Der Milzbrand-Impfstoffmarkt zeichnet sich durch eine konzentrierte Wettbewerbslandschaft aus, die von etablierten Herstellern mit starken Regierungsverträgen und Verteidigungspartnerschaften angeführt wird. Unternehmen stärken ihre Positionen durch behördliche Zulassungen, Kapazitätserweiterungen und langfristige Beschaffungsvereinbarungen. Er stützt sich auf vertrauenswürdige Lieferanten mit nachgewiesener Produktionsqualität und zuverlässigen Kühlketten-Systemen. Die Akteure konzentrieren sich darauf, die Reinheit der Impfstoffe zu verbessern, die Haltbarkeit zu verlängern und unerwünschte Reaktionen zu reduzieren. Unternehmen erweitern ihre veterinärmedizinischen Portfolios, um den steigenden Schutzbedarf für Viehbestände zu decken. Das Wachstum beschleunigt sich durch Kooperationen mit öffentlichen Gesundheitsbehörden und militärischen Forschungseinheiten. Der Wettbewerbsmomentum steigt, da Unternehmen in Plattformen der nächsten Generation investieren, die höhere Sicherheit und Stabilität unterstützen.
Neueste Entwicklungen:
- Im Februar 2026 wurde die Colorado Serum Company als führender Akteur auf dem Markt für veterinärmedizinische Milzbrandimpfstoffe hervorgehoben, die wesentliche Lebendkulturimpfstoffe für den tierischen Gebrauch bereitstellt. Der spezialisierte Fokus des Unternehmens auf hochwertige, kostengünstige Impfstoffe für Nutztiere macht es zu einem wichtigen Partner für landwirtschaftliche Biosicherheitsprogramme, die darauf abzielen, Ausbrüche in heimischen Herden zu kontrollieren.
- Im Januar 2026 gab Emergent BioSolutions bekannt, dass es einen Lieferauftrag im Wert von bis zu 21,5 Millionen US-Dollar vom US-Kriegsministerium erhalten hat, um BioThrax® (Anthrax Vaccine Adsorbed) für Militärangehörige mit hohem Expositionsrisiko bereitzustellen. Dieser Auftrag folgt einer Vertragsoption von BARDA im Dezember 2024 über 50 Millionen US-Dollar zur Beschaffung von Dosen von CYFENDUS®, dem zweidosigen adjuvantierten Milzbrandimpfstoff des Unternehmens, der für die Postexpositionsprophylaxe zugelassen ist.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf nach Typ, nach Anwendung und nach Endverwendung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven:
- Wachsende globale Bereitschaftsinitiativen werden voraussichtlich Beschaffungsprogramme erweitern und die langfristige Nachfrage in den human- und veterinärmedizinischen Sektoren stärken.
- Fortschritte in rekombinanten Plattformen werden sicherere, langlebigere Formulierungen unterstützen, die den Schutz für Hochrisikogruppen und Feldbetreiber verbessern.
- Die Ausweitung von Impfkampagnen für Nutztiere wird helfen, Ausbrüche in landwirtschaftlichen Regionen zu kontrollieren und die Marktdurchdringung in Entwicklungsländern zu steigern.
- Die Stärkung von Vorratsstrategien durch Verteidigungs- und Gesundheitsbehörden wird die Lieferstabilität verbessern und langfristige Verträge mit Herstellern fördern.
- Steigendes Bewusstsein für zoonotische Übertragungsrisiken wird eine breitere Akzeptanz strukturierter Impfungen in ländlichen Gemeinden vorantreiben.
- Die Entwicklung von thermostabilen und robusten Impfstoffvarianten wird die Verteilung in abgelegenen Regionen mit begrenzter Kühlketteninfrastruktur ermöglichen.
- Strategische Partnerschaften zwischen Impfstoffentwicklern und Regierungsbehörden werden Innovationen beschleunigen und regulatorische Wege vereinfachen.
- Digitale Systeme werden die Nachverfolgung, die Bewertung nach der Impfung und die Prognosegenauigkeit verbessern und die Bereitschaft zur Reaktion erhöhen.
- Erhöhte Forschungsfinanzierung wird die Entdeckung neuer Antigendesigns und immunverstärkender Technologien beschleunigen und Lösungen der nächsten Generation unterstützen.
- Der wachsende Fokus auf koordinierte globale Gesundheitssicherheit wird die Nachfrage nach Impfstoffen verstärken, die sowohl präventive als auch schnelle Reaktionsrahmen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Anthra-Impfstoff und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Anthrax-Impfstoffmarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Anthrax-Impfstoffmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Anthra-Vakzinmarktes antreiben?
Wer sind die führenden Unternehmen im Anthra-Impfstoffmarkt?
Welche Region hatte 2024 den größten Anteil am Anthrax-Impfstoffmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Anthrax-Impfstoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Anthrax-Impfstoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 53.6 million → forecast year: USD 67.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Anthrax-Impfstoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Anthrax-Impfstoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Anthrax-Impfstoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Anthrax-Impfstoffmarkt Market Drivers
- 3.3 Anthrax-Impfstoffmarkt Market Restraints & Challenges
- 3.4 Anthrax-Impfstoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Anthrax-Impfstoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Anthrax-Impfstoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Anthrax-Impfstoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Anthrax-Impfstoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Anthrax-Impfstoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Anthrax-Impfstoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Anthrax-Impfstoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Anthrax-Impfstoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Anthrax-Impfstoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Anthrax-Impfstoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Anthrax-Impfstoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Anthrax-Impfstoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Anthrax-Impfstoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Anthrax-Impfstoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Anthrax-Impfstoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Anthrax-Impfstoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Anthrax-Impfstoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Anthrax-Impfstoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Anthrax-Impfstoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
