
Überblick über den Apoptose-Assay-Markt:
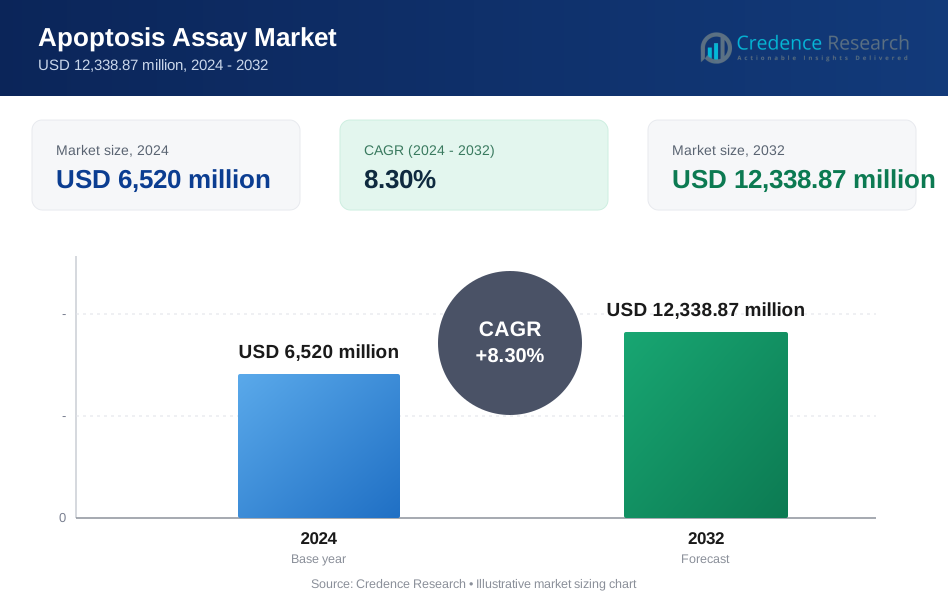
Es wird erwartet, dass der Apoptose-Assay-Markt von 6.520 Millionen USD im Jahr 2024 auf geschätzte 12.338,87 Millionen USD bis 2032 wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 8,30% von 2024 bis 2032.
| BERICHTSATTRIBUTE | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Apoptose-Assays 2024 | 6.520 Millionen USD |
| Apoptose-Assay-Markt, CAGR | 8,30% |
| Marktgröße für Apoptose-Assays 2032 | 12.338,87 Millionen USD |
Einblicke in den Apoptose-Assay-Markt:
- Nordamerika führt (46,77%), Europa folgt (26,4%) und Asien-Pazifik liegt an dritter Stelle (14,7%) aufgrund starker Biopharma-F&E-Kapazitäten, dichter Forschungskluster und hoher Akzeptanz von Durchflusszytometrie und Bildgebungswerkzeugen.
- Asien-Pazifik ist die am schnellsten wachsende Region (14,7% Anteil), angetrieben durch den Ausbau der Biotechnologie, steigende CRO-Kapazitäten und eine breitere Akzeptanz zellbasierter Forschung in China, Japan, Indien und Südkorea.
- Nach Produkt halten Assay-Kits einen Anteil von ~54,71% im Jahr 2024, während Reagenzien ~27% beitragen (1.751,1 Millionen USD von 6,47 Milliarden USD), unterstützt durch hohe Wiederholungskaufzyklen; der Rest kommt von Instrumenten und anderen Verbrauchsmaterialien.
- Nach Assay-Typ/Technologie erreichen Caspase-Aktivierungs-Assays einen Anteil von ~36,3% (2026) und Durchflusszytometrie erreicht einen Anteil von ~35,2% (2026), was die Präferenz für plattentaugliches Primärscreening und hochauflösende Zellpopulationsanalysen widerspiegelt.
Treiber des Apoptose-Assay-Marktes:
Steigende Onkologie- und Immunologieforschung, die klare Zellsterblichkeitsmessungen erfordert
Der Apoptose-Assay-Markt gewinnt durch die stetige Expansion der Onkologie- und Immunologieforschung an Dynamik. Medikamententeams benötigen klare Beweise dafür, dass ein Kandidat den programmierten Zelltod in Zielzellen auslöst. Forscher müssen auch Apoptose von Nekrose unterscheiden, um falsche Schlussfolgerungen zu vermeiden. Viele Studien vergleichen mehrere Wege, sodass Labore wiederholte Bestätigungs-Assays durchführen. Die Finanzierung der Tumorbiologie-Arbeit unterstützt höhere Assay-Volumina an Universitäten und Instituten. Biotech-Pipelines erhöhen die Nachfrage durch Zielvalidierungs- und Dosisauswahlstudien. Pharma-Gruppen nutzen Apoptose-Daten, um interne Entscheidungen zu unterstützen. Dies stärkt die Akzeptanz validierter Kits, die konsistente Ergebnisse liefern.
- Zum Beispiel hat Thermo Fisher Scientific sein Onkologie-Portfolio mit dem Invitrogen Annexin V Alexa Fluor 488 Konjugat erweitert, das es Forschern ermöglicht, apoptotische Zellen in weniger als 15 Minuten zu identifizieren, mit einer Empfindlichkeit, die in der Lage ist, so wenige wie 50 apoptotische Zellen in einer Population zu erkennen.
Höhere präklinische Sicherheitserwartungen, die routinemäßige Mechanismusbestätigungen vorantreiben
Regulatorische und interne Sicherheitsstandards fördern frühere und tiefere Toxizitätsprüfungen. Teams möchten unerwünschte Apoptose in gesunden Zellen erkennen, bevor kostspielige Studien beginnen. Assays helfen, therapeutische Fenster über Dosierungsbereiche und Expositionszeiten hinweg zu definieren. Viele Programme testen Apoptosemarker in Leber-, Herz- und Immunzellmodellen. CROs führen diese Screens in großem Maßstab durch, was die Nachfrage nach robusten, wiederholbaren Workflows erhöht. Labore bevorzugen Formate, die zur Automatisierung passen und manuelle Variabilität reduzieren. Dies unterstützt den Kauf von standardisierten Reagenzien, Kontrollen und Referenzmaterialien. Der Fokus auf sicherere Entwicklung hält die Assay-Budgets aktiv.
- Zum Beispiel hat die Promega Corporation den Caspase-Glo 3/7 Assay entwickelt, der ein lumineszierendes "add-mix-measure"-Format verwendet, das in Hochdurchsatz-Toxizitätstests ein Signal-zu-Hintergrund-Verhältnis von über 500:1 erreicht und die Rate von falsch-positiven Ergebnissen in Herzsicherheitsbewertungen erheblich reduziert.
Wachstum in zellbasierten Arzneimittelentdeckungs-Workflows über verschiedene Modellsysteme hinweg
Zellbasierte Entdeckung bleibt zentral für sowohl kleine Moleküle als auch Biologika. Teams screenen große Bibliotheken und benötigen schnelle Apoptosesignale, um Kandidaten zu bewerten. Komplexe Modelle, wie 3D-Kulturen, erhöhen den Bedarf an Assays mit starker Penetration und stabiler Färbung. Primärzellen und patientenabgeleitete Proben erfordern ebenfalls sanfte Protokolle und zuverlässige Endpunkte. Viele Gruppen kombinieren Apoptose-Assays mit funktionalen Markern, um die Biologie zu validieren. Dieser Cross-Check-Ansatz erhöht die Testanzahl pro Projekt. Er treibt auch die Nachfrage nach Kits, die mit niedrigen Zellzahlen und gemischten Populationen umgehen können. Der Umfang in Entdeckungsprogrammen hält den Antrieb stark.
Erweiterung von CRO- und CDMO-Dienstleistungen, die die Assay-Nachfrage standardisieren
Ausgelagerte Forschung wächst im Einklang mit der globalen Pipeline-Aktivität. CROs bieten Apoptosetests für Wirksamkeitsstudien, Zielvalidierung und Toxikologieunterstützung an. Sponsoren erwarten wiederholbare Methoden und dokumentierte Leistung über Standorte hinweg. Dienstleister setzen oft standardisierte Kits ein, um Chargenvariationen zu reduzieren. Sie verwenden auch Hochdurchsatzplatten, um den Durchsatz pro Analysten zu verbessern. Dieses Geschäftsmodell fördert die stetige Auffüllung von Reagenzien und Verbrauchsmaterialien. Es unterstützt die Nachfrage nach Schulungen, Protokollen und technischem Support durch Anbieter. Das Wachstum des Outsourcings hält die Basis-Assay-Volumina stabil.
Trends im Apoptose-Assay-Markt:
Verschiebung hin zu Multiplex-Assays, die Apoptose mit anderen Zellgesundheitssignalen kombinieren
Labore möchten mehr Einblick aus jeder Probe und jedem Well. Multiplex-Panels erfassen Apoptose mit Viabilitäts-, Nekrose- und Zellzyklusmarkern. Dieser Ansatz reduziert den Probenverbrauch und verkürzt die Gesamtlaufzeit pro Studie. Er hilft auch Benutzern, gemischte Todesmechanismen in gestressten Kulturen zu lösen. Anbieter reagieren mit kompatiblen Farbstoffsätzen und einheitlichen Puffern. Reader und Bildgebungsplattformen unterstützen die Mehrkanaldetektion in einem Durchgang. Datensoftware verbessert auch die Gating- und Klassifikationsworkflows. Dies erhöht die Nachfrage nach Kits, die für die Kompatibilität mit mehreren Markern ausgelegt sind.
Annahme von High-Content-Imaging und zeitbasierten Auslesungen für bessere Entscheidungen
Viele Teams bevorzugen visuelle Bestätigung gegenüber einzelnen Endpunktsignalen. Hochdurchsatz-Bildgebung quantifiziert Morphologie, Membranveränderungen und nukleare Merkmale. Zeitbasierte Studien verfolgen den Beginn und die Fortschreitung der Apoptose über verschiedene Dosen hinweg. Dieser Trend unterstützt Lebendzellreagenzien mit geringer Toxizität und stabilem Signal. Labore verwenden auch kinetische Daten, um Mechanismusprofile über verschiedene Ziele hinweg zu vergleichen. Automatisierte Mikroskope und Analysepipelines machen diesen Ansatz in großem Maßstab praktikabel. Es erhöht die Nachfrage nach bildbereiten Platten und standardisierten Färbungen. Der Trend begünstigt Anbieter, die vollständige Workflows anbieten.
- Zum Beispiel bietet Revvity (ehemals PerkinElmer) das Operetta CLS High-Content Analysis System an, das in Verbindung mit PhenoVue-Reagenzien bis zu 20 verschiedene morphologische Parameter der Apoptose, wie nukleare Fragmentierung und zytoplasmatische Schrumpfung, über 384-Well-Platten in weniger als 15 Minuten quantifizieren kann.
Größerer Fokus auf Workflow-Automatisierung und Wiederholbarkeit in Routinelaboren für Screening
Hochdurchsatz-Screening-Labore drängen auf weniger manuelle Schritte. Automatisierung erfordert konsistente Flüssigkeitshandhabungsleistung und stabiles Reagenzienverhalten. Kit-Anbieter überarbeiten Protokolle, um Inkubationen und Waschschritte zu reduzieren. Viele Labore übernehmen gebrauchsfertige Master-Mixe, um die Vorbereitungszeit zu verkürzen. Plattenbasierte Assays gewinnen an Bedeutung, da Roboter Platten gut handhaben. Auch die Workflows der Durchflusszytometrie bewegen sich in Richtung vorlagenbasierter Analyse für Konsistenz. Es weckt Interesse an Kontrollen, die die Qualität des Durchlaufs überprüfen. Der Trend unterstützt Plattformen, die mit minimalem Training skalierbar sind.
- Zum Beispiel hat Agilent Technologies seinen NovoCyte Quanteon-Durchflusszytometer optimiert, um vollautomatisierte, 24-stündige Probenahmen zu unterstützen, mit einem volumetrischen Sensor, der die absolute Zellzählungspräzision mit einem Korrelationskoeffizienten von 0,999 über einen Konzentrationsbereich von 100 bis 10.000.000 Zellen/mL aufrechterhält.
Erweiterung der Nutzung in Immunonkologie- und Zelltherapie-Entwicklungsprogrammen
Zelltherapien und Immunmodulatoren erfordern eine sorgfältige Profilierung des Zelltods. Teams müssen bestätigen, dass Effektoren Zielzellen töten, ohne wichtige Immununtergruppen zu schädigen. Apoptose-Assays unterstützen Potenztests und Mechanismusstudien in Kokultursystemen. Entwickler überwachen auch den aktivierungsinduzierten Zelltod während der Prozessentwicklung. Diese Programme erfordern oft hohe Empfindlichkeit und starke Reproduzierbarkeit. Labore wählen Assays, die mit Suspensionszellen und gemischten Populationen arbeiten. Dies treibt die Nachfrage nach durchfluss- und bildbasierten Formaten an, die auf Immunzellen zugeschnitten sind. Der Trend stärkt spezialisierte Kit-Portfolios.
Analyse der Herausforderungen des Apoptose-Assay-Marktes:
Grenzen der Assay-Standardisierung und plattformübergreifende Variabilität in verschiedenen Laboren
Der Apoptose-Assay-Markt steht vor Standardisierungslücken zwischen Laboren und Plattformen. Unterschiedliche Färbungen, Puffer und Auswertungsregeln können zu unterschiedlichen Schlussfolgerungen führen. Die Handhabung durch den Benutzer kann Signale verschieben, insbesondere bei Waschschritten und Inkubationszeiten. Geräteeinstellungen verändern auch die Empfindlichkeit und das Hintergrundrauschen. Studien über verschiedene Standorte hinweg können Schwierigkeiten haben, Gates und Schwellenwerte abzugleichen. Einige Assays erkennen späte Apoptose besser als frühe Marker, was die Interpretation verwirren kann. Es erhöht den Bedarf an starken Kontrollen und validierten Protokollen. Käufer könnten Käufe verzögern, wenn Ergebnisse zwischen Anbietern variieren.
Komplexität der Proben und Belastung der Dateninterpretation in realen biologischen Systemen
Komplexe Modelle stellen Herausforderungen für die saubere Messung der Apoptose dar. 3D-Kulturen und Organoide können die Durchdringung von Reagenzien blockieren und Signalpegel verzerren. Primärzellen können einen hohen Basisstress zeigen, der Apoptose nachahmt. Co-Kulturen können Zelltypen mischen und das Gating und die Klassifizierung erschweren. Autofluoreszenz kann schwache Signale in einigen Geweben und Medien überdecken. Die Datenanalyse kann Zeit in Anspruch nehmen, insbesondere bei Bildausgaben und Multi-Parameter-Panels. Dies erhöht den Schulungsbedarf und steigert die Gesamtkosten pro Studie. Diese Probleme können die breitere Einführung in kleineren Labors verlangsamen.
Marktchancen:
Integrierte Kits und Softwarepakete, die die Einrichtungszeit und Benutzerfehler reduzieren
Benutzer wünschen sich weniger Schritte und weniger Auswahlmöglichkeiten, die Variabilität erzeugen. Anbieter können Reagenzien, Kontrollen und Analysetemplates in einem Paket bündeln. Dieser Ansatz hilft neuen Benutzern, schneller stabile Ergebnisse zu erzielen. Er unterstützt auch Multi-Site-Studien mit gemeinsamen Einstellungen und Regeln. Serviceteams können Remote-Support und Methodentransfertools hinzufügen. Standardpakete passen zur Automatisierung und reduzieren Wiederholungsarbeiten. Diese Gelegenheit richtet sich sowohl an CROs als auch an interne Screening-Labors.
Neue Formate für 3D-Modelle und Zelltherapie-Workflows mit hoher Sensitivität
3D-Biologie benötigt Assays, die tiefer eindringen und das Signal stabil halten. Anbieter können Reagenzien für Organoide und Sphäroide mit geringem Hintergrund entwickeln. Zelltherapieprogramme benötigen Assays, die in gemischten, Suspensionskulturen funktionieren. Formate, die kinetische Auslesungen unterstützen, können die Potenz- und Sicherheitsbewertung verbessern. Hochsensitive Detektion hilft, wenn Zellzahlen niedrig sind. Robuste Protokolle können Stressartefakte in Primärzellen reduzieren. Es schafft Raum für Premium-Kits, die auf fortgeschrittene Modelle zugeschnitten sind. Diese Gelegenheit unterstützt höherwertige Produktlinien.
Analyse der Marktsegmentierung für Apoptose-Assays:
Nach Produkt
Assay-Kits führen den täglichen Laboreinsatz an, da sie fertige Protokolle und konsistente Kontrollen liefern. Caspase-Kits unterstützen frühe Pfadüberprüfungen, während Annexin V & Zellpermeabilitäts-Kits frühe Apoptose von Spätstadien-Zelltod trennen. DNA-Fragmentierungs-Kits helfen, nachgelagerte Ereignisse zu bestätigen, und mitochondriale Kits verfolgen Membranpotentialverschiebungen, die auf intrinsischen Pfadstress hinweisen. Reagenzien treiben Wiederholungskäufe aufgrund hoher Testfrequenz und routinemäßiger Nachfüllzyklen an. Instrumente wie Plattenleser, Durchflusszytometer und Bildgebungssysteme ermöglichen Skalierung und verbessern die Reproduzierbarkeit. Mikrotiterplatten unterstützen Hochdurchsatz-Workflows und bleiben zentrale Verbrauchsmaterialien in Screening-Labors.
- Zum Beispiel bietet Merck KGaA das ApopTag Peroxidase In Situ Apoptosis Detection Kit an, das terminale Desoxynukleotidyltransferase (TdT) verwendet, um DNA-Strangbrüche mit einer Sensitivität zu markieren, die so wenige wie 10 bis 30 Doppelstrangbrüche pro Zelle in formalinfixierten, paraffineingebetteten Geweben erkennt.
Nach Assay-Typ
Caspase-Assays bleiben eine Standardoption für schnelle Pfadbestätigung und Dosisbewertung. DNA-Fragmentierungs-Assays dienen mechanistischen Studien, die klare Spätstadien-Beweise benötigen. Mitochondriale Assays unterstützen Toxizitäts- und Stressprofilierung in komplexen Modellen. Annexin V Assays bleiben zentral für die Apoptosestadienbestimmung und die Verbesserung der Entscheidungsqualität in gemischten Proben. Durchflusszytometrie bietet Multiparameteranalyse und starke Zellpopulationsauflösung. Zellbildgebung fügt morphologischen Kontext hinzu und unterstützt kinetische Auslesungen. Spektrophotometrie unterstützt kosteneffizienten, plattenbasierten Durchsatz für Routineprogramme.
- Zum Beispiel bietet Bio-Rad Laboratories den JC-1 Mitochondrial Membrane Potential Assay an, der eine ratiometrische fluoreszierende Sonde verwendet, die die Emission von grün (~529 nm) auf rot (~590 nm) verschiebt, wenn das Membranpotential steigt, was eine präzise Quantifizierung der mitochondrialen Depolarisation in weniger als 10 Minuten ermöglicht.
Nach Anwendung
Die Arzneimittelentdeckung und -entwicklung treibt das höchste Testvolumen aufgrund von Screening-, Leitoptimierungs- und Sicherheitsprofilierungsanforderungen an. Klinische und diagnostische Anwendungen wachsen, wo Labors die Behandlungsreaktion und Biomarker-Programme verfolgen. Grundlagenforschung erhält die Nachfrage über Krankheitsbiologie und Pfadkartierung aufrecht. Die Stammzellforschung verwendet Apoptose-Assays, um die Gesundheit der Kultur und die Integrität der Differenzierung zu überwachen.
Nach Endbenutzer
Der Apoptose-Assay-Markt bedient Pharma- und Biotechnologieunternehmen, die Geschwindigkeit und Standardisierung priorisieren. Krankenhäuser und Diagnoselabore bevorzugen robuste Kits und klare Interpretation. Akademische und Forschungseinrichtungen übernehmen flexible Formate, die zu unterschiedlichen Studiendesigns passen.
Segmentierung:
Nach Produkt
- Assay-Kits
- Caspase
- Annexin V & Zellpermeabilität
- DNA-Fragmentierung
- Mitochondrien
- Reagenzien
- Instrumente
- Mikroplatten
Nach Assay-Typ
- Caspase-Assays
- DNA-Fragmentierungs-Assays
- Mitochondrien-Assays
- Annexin V-Assays
- Durchflusszytometrie
- Zellabbildung
- Spektrophotometrie
Nach Anwendung
- Arzneimittelentdeckung & -entwicklung
- Klinische & diagnostische Anwendungen
- Grundlagenforschung
- Stammzellforschung
Nach Endbenutzer
- Pharma- & Biotechnologieunternehmen
- Krankenhäuser & Diagnoselabore
- Akademische & Forschungseinrichtungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Analyse des Apoptose-Assay-Marktes:
Nordamerika und Europa führen in Forschungstiefe und ausgereiften Laborekosystemen
Der Apoptose-Assay-Markt wird von Nordamerika mit einem Anteil von 46,77 % im Jahr 2024 angeführt, unterstützt durch starke Biopharma-Forschung und -Entwicklung, hohe Akzeptanz von Durchflusszytometrie- und Bildgebungswerkzeugen sowie umfangreiche Nutzung von Apoptose-Tests in Screening- und Sicherheitsarbeiten. Er profitiert von großen CRO-Netzwerken, die routinemäßige Assays im großen Maßstab durchführen, und von Krankenhäusern, die die Onkologie- und Immunologietests erweitern. Europa hält 2024 einen Anteil von 26,4 %, gestützt durch etablierte Forschungskluster und starke Nachfrage nach validierten, wiederholbaren Methoden in multizentrischen Studien. Deutschland, das Vereinigte Königreich und Frankreich verankern die regionalen Volumina durch aktive akademische Programme und translationale Forschungspipelines. Es besteht eine stetige Nachfrage nach Kits, Reagenzien und standardisierten Workflows, die die Ergebnisvarianz reduzieren.
Asien-Pazifik expandiert schnell durch Biotech-Skalierung und Wachstum ausgelagerter Forschung
Asien-Pazifik macht 2024 einen Anteil von 14,7 % aus und zeigt innerhalb desselben Quellensatzes die stärksten Wachstumsaussichten, unterstützt durch steigende Lebenswissenschaftsfinanzierung und breitere Akzeptanz zellbasierter Assays. China, Japan, Indien und Südkorea treiben die Nachfrage durch expandierende Biotech-Pipelines und zunehmende CRO-Kapazitäten, die globale Sponsoren unterstützen, an. Labore erhöhen die Nutzung von automatisierungsbereiten Mikrotiterplattenformaten und Mehrparameter-Auslesungen, um den Durchsatz und die Entscheidungsqualität zu verbessern. Starke Expansion in Biologika und Biosimilars steigert auch den Bedarf an Apoptose-Tests zur Bestätigung von Mechanismen und Prozessstudien. Es erhöht die wiederholten Käufe von Verbrauchsmaterialien und unterstützt die breitere Nutzung von Bildgebungs- und Durchfluss-Workflows.
Lateinamerika und Naher Osten & Afrika bauen ihren Anteil durch Kapazitätserweiterungen und Wachstum klinischer Programme aus
Lateinamerika hält 2024 einen Anteil von 7,1 %, unterstützt durch verbesserte Lab-Infrastruktur und breitere Akzeptanz von Apoptose-Assays in von Brasilien geführten Forschungs- und klinischen Testprogrammen. Naher Osten & Afrika hält 2024 einen Anteil von 5,0 %, wobei die Akzeptanz durch steigende Gesundheitsinvestitionen und neue Laborkapazitäten in den Golfmärkten und Südafrika unterstützt wird. Käufer in diesen Regionen priorisieren oft einfachere Protokolle, Schulungsunterstützung und zuverlässige Versorgung mit Kernreagenzien, um das Interpretationsrisiko zu reduzieren. Mehr lokale Partnerschaften und Vertriebspartnerabdeckung helfen globalen Anbietern, mittelgroße Labore und Forschungszentren zu bedienen. Es unterstützt stetiges Wachstum, selbst von einer kleineren Basis aus.
Analyse der Hauptakteure:
- Thermo Fisher Scientific
- Merck KGaA
- Bio-Rad Laboratories
- Becton Dickinson (BD)
- Danaher Corporation
Wettbewerbsanalyse:
Der Apoptose-Assay-Markt bleibt wettbewerbsfähig aufgrund breiter Portfolios und starker Instrumentenökosysteme. Thermo Fisher Scientific und Merck KGaA konkurrieren in der Tiefe der Kits über Caspase-, Annexin V-, Mitochondrien- und DNA-Fragmentierungs-Workflows. Bio-Rad und BD differenzieren sich durch Durchflusszytometrie-Reagenzien, Panel-Design-Tools und große installierte Basen in Kernlaboren. Danaher stärkt seine Position durch Bildgebung, Automatisierung und Software, die Apoptose-Auslesungen mit höherem Durchsatz unterstützt. Die Akteure konkurrieren in Bezug auf Assay-Sensitivität, Chargenkonsistenz und Protokollsimplizität, die Benutzerfehler reduzieren. Unternehmen konkurrieren auch durch technischen Support, Anwendungsnotizen und validierte Workflows für komplexe Modelle. Es begünstigt Anbieter, die Reagenzien, Platten und Analysesoftware in wiederholbare End-to-End-Lösungen bündeln.
Neueste Entwicklungen:
- Im Oktober 2025 gab Thermo Fisher Scientific eine endgültige Vereinbarung zur Übernahme von Clario Holdings, Inc. für 8,875 Milliarden US-Dollar in bar bekannt. Diese Übernahme stärkt Thermo Fishers Position als Partner für klinische Studien, indem Clarios Endpoint-Datenlösungen integriert werden, die für die Überwachung zellulärer Reaktionen wie Apoptose während der Arzneimittelentwicklung unerlässlich sind.
- Im Juli 2025 schloss Merck KGaA die 3,9 Milliarden US-Dollar schwere Übernahme von SpringWorks Therapeutics ab, ein Schritt, der den Fokus auf seltene Tumore und Onkologie schärft. Diese Übernahme verschafft Merck neue klinische Assets, die eine umfangreiche Analyse apoptotischer Signalwege erfordern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Assay-Typ, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Anbieter werden multiplexe Apoptose-Panels erweitern, die frühe, mittlere und späte Apoptose mit klarerer Interpretation über verschiedene Zelltypen hinweg trennen.
- High-Content-Imaging wird wachsen, da Forscher eine morphologiebezogene Bestätigung und eine bessere Unterscheidung zwischen Apoptose und Nekrose verlangen.
- Durchflusszytometrie-Workflows werden durch hellere Fluorophore, einfachere Panel-Einrichtung und stärkere Softwareunterstützung für Konsistenz beim Gating an Anteil gewinnen.
- Live-Cell- und kinetische Assay-Formate werden häufiger genutzt, da Teams zeitaufgelöste Reaktionskurven für die Dosiswahl wünschen.
- Automatisierungsbereite Kits werden in Screening-Laboren zunehmen, da standardisierte Schritte die Bedienervarianz reduzieren und den Durchsatz pro Lauf verbessern.
- 3D-Sphäroid- und Organoid-Modelle werden die Nachfrage nach Assays mit stärkerer Penetration, geringem Hintergrund und stabilem Signal in dichten Matrizen antreiben.
- Zelltherapie- und Immunonkologie-Programme werden Apoptosetests zur Überprüfung von Potenz, Selektivität und Off-Target-Risiken in Ko-Kulturen verstärken.
- Die Nachfrage von CROs und CDMOs wird den wiederholten Reagenzienkauf stärken und die Standardisierung von Methoden über Multi-Site-Studiennetzwerke fördern.
- Datenanalyseplattformen werden die Entscheidungsgeschwindigkeit durch bessere Klassifizierung, Prüfpfade und Integration mit LIMS- und ELN-Systemen verbessern.
- Lieferanten werden mehr in Qualitätskontrollen, Referenzstandards und Chargenkonsistenz investieren, um regulierte und standortübergreifende Studien zu unterstützen.
- Kostenempfindliche Labore werden mehr plattengestützte Optionen übernehmen, die Durchsatz und Leistung ausbalancieren, insbesondere bei routinemäßigen Hochvolumentests.
- Regionale Expansionen in Asien-Pazifik, Lateinamerika und MEA werden Wachstum für Anbieter schaffen, die Schulungen, Service-Reichweite und lokale Lieferzuverlässigkeit bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Apoptose-Assays und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Apoptose-Assay-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Apoptose-Assay-Marktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Apoptose-Assays antreiben?
Wer sind die führenden Unternehmen im Markt für Apoptose-Assays?
Welche Region hatte 2024 den größten Anteil am Markt für Apoptose-Assays?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Apoptose-Assay-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Apoptose-Assay-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,520 million → 2032: USD 12,338.87 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Apoptose-Assay-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Apoptose-Assay-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Apoptose-Assay-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Apoptose-Assay-Markt Market Drivers
- 3.3 Apoptose-Assay-Markt Market Restraints & Challenges
- 3.4 Apoptose-Assay-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Apoptose-Assay-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Apoptose-Assay-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Apoptose-Assay-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Apoptose-Assay-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Apoptose-Assay-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Apoptose-Assay-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Apoptose-Assay-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Apoptose-Assay-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Apoptose-Assay-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Apoptose-Assay-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Apoptose-Assay-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Apoptose-Assay-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Apoptose-Assay-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Apoptose-Assay-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Apoptose-Assay-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Apoptose-Assay-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Apoptose-Assay-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Apoptose-Assay-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Apoptose-Assay-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
