
Überblick über den Aquakultur-Impfstoffmarkt:
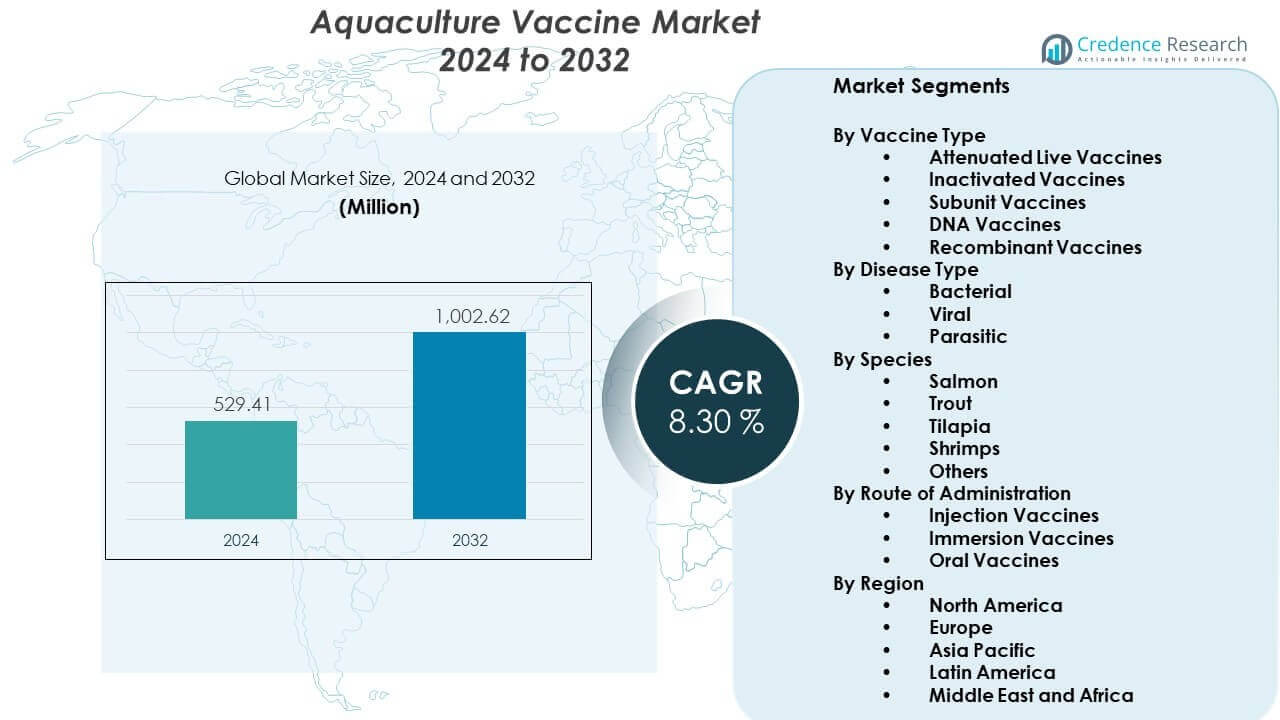
Der Aquakultur-Impfstoffmarkt wird voraussichtlich von 529,41 Millionen USD im Jahr 2024 auf geschätzte 1002,62 Millionen USD bis 2032 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,30% von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Aquakultur-Impfstoffe 2024 | 529,41 Millionen USD |
| Aquakultur-Impfstoffmarkt, CAGR | 8,30% |
| Marktgröße für Aquakultur-Impfstoffe 2032 | 1002,62 Millionen USD |
Der Markt wächst aufgrund der intensiveren Fischzucht, häufiger Krankheitsausbrüche und des Übergangs zu nachhaltigen Aquakulturpraktiken. Hersteller entwickeln gezielte Impfstoffe für verschiedene Arten, während Regulierungsbehörden sicherere biologische Produkte unterstützen. Die Ausweitung der Aquakultur in Süß- und Meerwassersystemen beschleunigt die Einführung, da Landwirte zuverlässigen Schutz suchen, um die Abhängigkeit von Antibiotika zu verringern, die Ertragskonsistenz zu verbessern und Exportstandards zu erfüllen.
Das regionale Wachstum variiert in den wichtigsten Aquakulturzentren. Der asiatisch-pazifische Raum führt aufgrund seiner umfangreichen Aquakulturproduktion und der starken Impfstoffaufnahme in Ländern mit großen Fischfarmen. Europa folgt, da Produzenten auf fortschrittliche Immunisierungsprogramme und strenge Gesundheitsstandards angewiesen sind. Nordamerika wächst stetig mit steigenden Investitionen in die Lachszucht. Aufstrebende Märkte in Lateinamerika und Afrika erweitern die Einführung, da lokale Aquakulturbetriebe skalieren und sich auf die Verringerung krankheitsbedingter wirtschaftlicher Verluste konzentrieren.
Einblicke in den Aquakultur-Impfstoffmarkt:
- Der asiatisch-pazifische Raum führt mit einem Anteil von 45% aufgrund der großflächigen Fisch- und Garnelenzucht, gefolgt von Europa mit 25%, getrieben durch strenge Gesundheitsstandards, und Nordamerika mit 18%, unterstützt durch eine starke Lachsproduktion.
- Lateinamerika, mit einem Anteil von 7%, ist die am schnellsten wachsende Region aufgrund der raschen Expansion in der Lachs- und Tilapia-Aquakultur und steigender Investitionen in die Fischgesundheitsinfrastruktur.
- Bakterielle Impfstoffe hielten den größten Anteil mit etwa 40%, unterstützt durch die hohe Inzidenz bakterieller Infektionen bei den wichtigsten Zuchtarten.
- Lachsarten machten über 35% der Gesamtnachfrage aus, getrieben durch intensive Zuchtpraktiken und strukturierte Impfprogramme in führenden Produktionsregionen.
Treiber des Aquakultur-Impfstoffmarktes:
Steigender Krankheitsdruck in expandierenden Aquakultursystemen
Der Markt für Aquakultur-Impfstoffe wächst aufgrund der höheren Krankheitsinzidenz in intensiven Landwirtschaftssystemen. Landwirte setzen präventive Werkzeuge ein, um die Sterblichkeit in Fisch- und Garnelenpopulationen zu reduzieren. Häufige Ausbrüche veranlassen Produzenten, sich auf zuverlässige Immunisierungsstrategien zu verlassen. Die Branche verzeichnet eine starke Nachfrage nach Impfstoffen, die wertvolle Arten schützen. Forschungsgruppen konzentrieren sich auf Krankheitserreger, die wiederkehrende Verluste für Farmen verursachen. Der Wandel hin zu strukturierten Gesundheitsprogrammen stärkt die Impfstoffaufnahme in verschiedenen Regionen. Regulierungsbehörden unterstützen sicherere biologische Lösungen, die Landwirten helfen, die Abhängigkeit von Antibiotika zu verringern. Produzenten reagieren, indem sie Impfstoffportfolios aktualisieren, die sich an die sich entwickelnden Krankheitsmuster anpassen.
Zunehmender Trend zu nachhaltigen und antibiotikafreien Aquakulturpraktiken
Die globale Aquakultur bewegt sich hin zu saubereren Produktionspraktiken, die Arzneimittelrückstände in Meeresfrüchten begrenzen. Dieser Wandel fördert die verstärkte Einführung von Impfprogrammen in landwirtschaftlichen Clustern. Er steht im Einklang mit strengeren Exportvorschriften, die sicherere und gesündere Lebensmittelprioritäten setzen. Marktteilnehmer entwickeln Produkte, die verantwortungsvolle Landwirtschaft unterstützen. Einzelhandelsketten fördern auch etikettierte Meeresfrüchte ohne Antibiotika. Diese Unterstützung verbessert die Nachfrage nach Werkzeugen, die bakterielle und virale Infektionen verhindern. Länder führen Richtlinien ein, die kontrollierte Gesundheitsmanagementpläne fördern. Der Markt für Aquakultur-Impfstoffe profitiert von der steigenden Präferenz für präventive Lösungen gegenüber behandlungsbasierten Ansätzen.
- Zum Beispiel berichtete HIPRA über 97,6% RPS für seine ICTHIOVAC® VR/PD-Gruppe gegen einen virulenten heterologen Vibrio anguillarum-Stamm nach den Kriterien des Europäischen Arzneibuchs.
Wachsende Investitionen in die Forschung zur Gesundheit aquatischer Tiere und Impfstoffinnovation
Höhere Investitionsströme fördern das Wachstum spezialisierter Labors für aquatische Gesundheit. Forscher entwickeln Impfstoffe der nächsten Generation, die auf artspezifische Krankheitserreger zugeschnitten sind. Neue Formulierungen verbessern die Immunantwort und vereinfachen den Einsatz auf Farmen. Unternehmen entwickeln auch Impfstoffe, die eine Massenimmunisierung unterstützen. DNA-basierte Optionen ziehen aufgrund flexibler Entwicklungszeiträume Aufmerksamkeit auf sich. Dieser Trend hilft Produzenten, schnell auf neu auftretende Krankheiten zu reagieren. Partnerschaften zwischen Wissenschaft und Industrie erweitern die Innovationspipeline. Diese Bemühungen schaffen starken Schwung für den Markt für Aquakultur-Impfstoffe.
Erweiterung der kommerziellen Aquakulturproduktion und Integration von Gesundheitsmanagementlösungen
Große Landwirtschaftsbetriebe skalieren die Produktion, um der steigenden Nachfrage nach Meeresfrüchten gerecht zu werden. Erhöhte Produktion erfordert stärkere Krankheitskontrollrahmen. Unternehmen integrieren Impfpläne in das routinemäßige Farmmanagement. Digitale Werkzeuge unterstützen die Nachverfolgung von Dosen und gesundheitsbezogenen Daten auf Art-Ebene. Brutstätten verwenden Impfstoffe, die Jungtiere vor frühen Infektionen schützen. Regierungen fördern strukturierte Gesundheitsprogramme, um die Überlebensraten zu verbessern. Händler verlangen auch eine gleichbleibende Lieferqualität von Produzenten. Dieses Bedürfnis nach vorhersehbaren Erträgen stärkt die Akzeptanz im Markt für Aquakultur-Impfstoffe.
- Zum Beispiel stellt MSD Animal Health fest, dass AquaVac ERM seit 1983 im Einsatz ist, mit über 1 Milliarde geimpften Regenbogenforellen, und verweist auf die Immersionsimpfung bei 5 Gramm, um Forellen mindestens sechs Monate lang zu schützen.
Trends im Markt für Aquakultur-Impfstoffe:
Zunehmender Einsatz fortschrittlicher Verabreichungstechnologien für eine effiziente Fischimmunisierung
Produzenten erkunden neue Impfstofflieferformate, die die Benutzerfreundlichkeit verbessern. Automatisierte Systeme helfen, große Bevölkerungsgruppen mit minimalem Stress zu impfen. Orale Formulierungen gewinnen an Aufmerksamkeit aufgrund der einfachen Integration in die Fütterung. Unternehmen verfeinern Eintauchtechniken für kleine oder fragile Arten. Diese Methoden reduzieren die Handhabungszeit bei großvolumigen Operationen. Digitale Werkzeuge helfen, die Impfdaten auf Farmen genau zu verfolgen. Technologiepartner entwerfen Geräte, die die Dosiskonsistenz verbessern. Diese Fortschritte prägen die zukünftigen Erwartungen im Aquakultur-Impfstoffmarkt.
- Zum Beispiel berichtet Maskon, dass seine vollautomatische Impfmaschine bis zu 40.000 Smolts pro Stunde mit einem einzigen Bediener impfen und sortieren kann und die Einheit bis zu vier verschiedene Impfstoffe in einem Prozess verabreichen kann.
Steigende Akzeptanz von Multivalent-Impfstoffen für einen breiten Pathogenschutz
Multivalente Impfstoffe ziehen Interesse an, da sie in der Lage sind, mehrere Krankheitserreger zu bekämpfen. Landwirte bevorzugen Optionen, die den Arbeitsaufwand während der Gesundheitsprogramme verringern. Diese Lösungen helfen, die Gesamtzahl der Impfzyklen auf großen Farmen zu reduzieren. Entwickler verfeinern Kombinationen, die eine starke Immunantwort aufrechterhalten. Neue Mischungen schützen Arten unter verschiedenen Umweltbedingungen. Produzenten schätzen die reduzierte Ausfallzeit bei Aufgaben zur Krankheitsprävention. Brutstätten integrieren auch multivalente Produkte in Bestandsprogramme. Dieser Trend verbessert die Betriebseffizienz im Aquakultur-Impfstoffmarkt.
Erweiterung von Genom- und Molekularwerkzeugen für maßgeschneiderte Impfstoffentwicklung
Genomkartierung beschleunigt die Identifizierung von Hochrisikopathogenen in der Aquakultur. Molekularwerkzeuge helfen Forschern, gezielte Impfstoffkandidaten zu entwickeln. Präzisionsentwicklung ermöglicht eine bessere Immunantwort bei Arten mit einzigartigen Merkmalen. Labore gewinnen schneller Einblicke in aufkommende Krankheitsvarianten. Unternehmen übernehmen Entdeckungsplattformen, die die Entwicklungszeiten verkürzen. Regionale Forschungszentren passen Impfstoffe an die lokalen landwirtschaftlichen Bedürfnisse an. Diese Werkzeuge erhöhen den Branchenfokus auf personalisierte aquatische Gesundheitslösungen. Dieser Wandel fördert Innovationen im Aquakultur-Impfstoffmarkt.
- Zum Beispiel gibt MSD Animal Health an, dass AQUAVAC® IridoV 10 Tage nach der Impfung bei 27°C eine Immunität zeigt, mit einer Dauer der Immunität von mindestens 15 Wochen nach einer einzigen Injektionsdosis.
Steigende Branchenzusammenarbeit zur Stärkung des Zugangs zu Impfstoffen und Vertriebsnetzwerken
Hersteller arbeiten mit Futtermühlen und Brutstätten zusammen, um den Zugang zu Impfstoffen zu erweitern. Gemeinsame Programme helfen Farmen, Schulungen zu Gesundheitsmanagementpraktiken zu erhalten. Geteilte Vertriebsnetzwerke verbessern die Versorgung in abgelegenen landwirtschaftlichen Gebieten. Partnerschaften unterstützen optimierte Verpackungs- und Kühlkettenlösungen. Integrierte Servicemodelle reduzieren die betriebliche Komplexität für Produzenten. Unternehmen koordinieren auch, um die Impfstoffnachfrage genauer vorherzusagen. Regionale Allianzen helfen, Produkte an lokale Umweltbedingungen anzupassen. Diese kollektiven Bemühungen stärken die kommerziellen Wege im Aquakultur-Impfstoffmarkt.
Analyse der Herausforderungen im Aquakultur-Impfstoffmarkt:
Hohe Produktionskosten, technische Barrieren und langsame Akzeptanz auf kleinen Farmen
Kleine Betriebe stehen vor hohen Kosten beim Übergang zu strukturierten Impfprogrammen. Viele Produzenten haben keinen Zugang zu ausgebildeten Spezialisten, die die Immunisierung verwalten. Technische Grenzen behindern den Einsatz in komplexen aquatischen Systemen. Einige Betriebe arbeiten mit geringen Margen, die Investitionen in präventive Werkzeuge einschränken. Anforderungen an die Kühlkette schaffen Barrieren für abgelegene Regionen. Variabilität der Wasserbedingungen beeinflusst die Impfstoffleistung auf Betriebsebene. Diese Mischung verlangsamt den Übergang zu modernen Gesundheitspraktiken. Finanzielle Belastungen bei kleineren Akteuren beeinflussen das Wachstum des Aquakultur-Impfstoffmarktes.
Regulatorische Komplexität, begrenzte Standardisierung und steigende Bedrohung durch neu auftretende Krankheitserreger
Regulatorische Wege unterscheiden sich in den wichtigsten Aquakultur-Nationen. Unternehmen stehen vor langen Genehmigungszyklen für neue Impfstoffe. Begrenzte Harmonisierung zwischen den Märkten erhöht die Kosten und die Compliance-Belastung. Neu auftretende Krankheitserreger entwickeln sich schnell und belasten bestehende Formulierungen. Die Krankheitsüberwachung bleibt in vielen Küsten- und Binnenregionen schwach. Betriebe haben oft Schwierigkeiten, frühe Anzeichen einer Infektion zu erkennen. Langsame Berichterstattung begrenzt die schnelle Reaktionsplanung. Diese Hürden stellen eine Herausforderung für Entwickler im Aquakultur-Impfstoffmarkt dar.
Chancen im Aquakultur-Impfstoffmarkt:
Steigende Intensivierung der Betriebe und starke Nachfrage nach skalierbaren Immunisierungslösungen
Das wachsende Aquakultur-Output treibt Produzenten zu fortschrittlichen Gesundheitsprogrammen. Intensivierte Besatzpraktiken schaffen einen dringenden Bedarf an strukturierten Präventionswerkzeugen. Skalierbare Impfstoffe bieten starke Chancen für Unternehmen, die expandierende Betriebe anvisieren. Digitale Tracking-Plattformen fördern die Einführung in kommerziellen Betrieben. Neue Marktteilnehmer erkunden regionale Lücken in Angebot und Serviceunterstützung. Landwirte zeigen eine höhere Bereitschaft, in präventive Werkzeuge zu investieren. Dieser Wandel stärkt die langfristigen Aussichten für den Aquakultur-Impfstoffmarkt.
Erweiterung der Artenabdeckung, regionale Anpassung und Potenzial für den Eintritt in aufstrebende Märkte
Produzenten suchen nach Impfstoffen, die für mehr Arten in Süß- und Meerwassersystemen maßgeschneidert sind. Regionale Anpassung verbessert die Immunleistung und die Akzeptanz im Feld. Wachstum in aufstrebenden Aquakulturregionen bietet Raum für Marktdurchdringung. Lokale Partnerschaften helfen, regulatorische Fortschritte zu beschleunigen. Die Erweiterung von Brutstätten erhöht die Nachfrage nach Immunisierung in der Frühphase. Starker Fokus auf exportorientierte Produktion steigert das Interesse an effektiver Krankheitskontrolle. Diese Faktoren eröffnen neue kommerzielle Wege für Unternehmen im Aquakultur-Impfstoffmarkt.
Segmentierungsanalyse des Aquakultur-Impfstoffmarktes:
Nach Impfstofftyp
Der Aquakultur-Impfstoffmarkt erweitert sich über mehrere Impfstoffformate, die unterschiedliche landwirtschaftliche Bedürfnisse unterstützen. Lebendimpfstoffe mit abgeschwächter Wirkung bieten eine starke Immunantwort für schnell wachsende Arten. Inaktivierte Impfstoffe bleiben bevorzugt, wo Sicherheit und Stabilität wichtig sind. Subunit-Impfstoffe helfen Produzenten, spezifische Krankheitserreger mit höherer Präzision anzuvisieren. DNA-Impfstoffe gewinnen an Bedeutung aufgrund ihrer schnellen Entwicklungszeiten. Rekombinante Impfstoffe ziehen das Interesse von Betrieben auf sich, die einen breiteren Schutz suchen. Jedes Format trägt zur steigenden Akzeptanz in kommerziellen Betrieben bei.
- Zum Beispiel gibt das CLYNAV-Label von Elanco an, dass jede 0,05 mL Dosis 6,0–9,4 μg DNA-Plasmid enthält, mit Beginn der Immunität innerhalb von 399 Gradtagen nach der Impfung.
Nach Krankheitstyp
Die Krankheitssegmentierung spiegelt eine starke Nachfrage nach Lösungen wider, die bakterielle, virale und parasitäre Bedrohungen kontrollieren. Bakterielle Impfstoffe spielen aufgrund häufiger Ausbrüche, die wichtige Arten betreffen, eine dominante Rolle. Virale Impfstoffe unterstützen Farmen, die mit einer schnellen Ausbreitung von Krankheitserregern konfrontiert sind. Parasitische Impfstoffe zeigen eine langsame, aber stetige Aufnahme, wo Befallszyklen die Produktion stören. Diese Struktur schafft einen stetigen Bedarf an verbesserten Immunisierungswerkzeugen in landwirtschaftlichen Zonen.
Nach Spezies
Die Nachfrage auf Spezies-Ebene konzentriert sich auf Lachs, Forelle, Tilapia, Garnelen und andere kultivierte Sorten. Lachs- und Forellenfarmen übernehmen fortschrittliche Impfstoffe aufgrund des hohen kommerziellen Werts. Tilapia-Produzenten suchen kostengünstige Werkzeuge zur Skalierung ihrer Betriebe. Garnelenbrutstätten übernehmen selektive Produkte, wo der Krankheitsdruck hoch bleibt. Andere Spezies folgen einer allmählichen Aufnahme, da sich die Landwirtschaft in neue Regionen ausdehnt.
- Zum Beispiel bestätigt die CLYNAV-Dokumentation, dass der Impfstoff auf Atlantischen Lachs abzielt und eine Dosis von 0,05 ml mit definiertem DNA-Gehalt spezifiziert, um eine konsistente Immunisierungskontrolle im großen Maßstab zu unterstützen.
Nach Verabreichungsweg
Die Impfstoffverabreichung variiert zwischen Injektion, Immersion und oralen Methoden. Injektionsimpfstoffe werden häufig für große Fische mit etablierten Handhabungssystemen verwendet. Immersionsimpfstoffe unterstützen die frühe Bestandsaufnahme. Orale Impfstoffe ziehen aufgrund ihrer Benutzerfreundlichkeit in großvolumigen Betrieben Aufmerksamkeit auf sich. Diese Mischung stärkt die Anpassungsfähigkeit in verschiedenen landwirtschaftlichen Umgebungen.
Segmentierung:
Nach Impfstofftyp
- Lebendimpfstoffe
- Inaktivierte Impfstoffe
- Subunit-Impfstoffe
- DNA-Impfstoffe
- Rekombinante Impfstoffe
Nach Krankheitstyp
- Bakteriell
- Viral
- Parasitär
Nach Spezies
- Lachs
- Forelle
- Tilapia
- Garnelen
- Andere
Nach Verabreichungsweg
- Injektionsimpfstoffe
- Immersionsimpfstoffe
- Orale Impfstoffe
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Übriges Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Übriger Mittlerer Osten und Afrika
Regionale Analyse:
Asien-Pazifik
Die Region Asien-Pazifik hält den größten Anteil am Markt für Aquakultur-Impfstoffe mit nahezu 45% des weltweiten Umsatzes. Eine starke Aquakulturproduktion in China, Indien, Vietnam und Indonesien treibt den hohen Impfstoffverbrauch an. Landwirte in diesen Ländern setzen auf präventive Gesundheitsprogramme, um Verluste durch bakterielle und virale Krankheiten zu reduzieren. Regierungen fördern regulierte Anbaumethoden, um das Exportwachstum zu unterstützen. Lokale Hersteller erweitern die Verfügbarkeit von Impfstoffen in Küsten- und Binnengebieten. Internationale Unternehmen erhöhen Partnerschaften, um der steigenden regionalen Nachfrage gerecht zu werden. Der Markt profitiert von der raschen Expansion der kommerziellen Fisch- und Garnelenzucht.
Europa
Europa macht etwa 25% des globalen Marktes aus, angetrieben durch fortschrittliche Aquakultursysteme und strenge Tiergesundheitsvorschriften. Der Markt für Aquakultur-Impfstoffe in dieser Region profitiert von der starken Akzeptanz unter Lachsproduzenten in Norwegen, Schottland und Island. Unternehmen investieren in Premium-Impfstoffe, die hochwertige Salmonidenarten unterstützen. Forschungszentren in der Region entwickeln spezialisierte Lösungen für aufkommende Krankheitserreger. Produzenten verlassen sich auf strukturierte Impfprogramme, um die Ertragsqualität zu schützen. Nachhaltigkeitsregeln fördern die reduzierte Antibiotikanutzung auf Farmen. Dies stärkt die Abhängigkeit von leistungsstarken Impfstoffen innerhalb großer Aquakulturcluster.
Nordamerika, Lateinamerika und Naher Osten & Afrika
Nordamerika hält einen Anteil von fast 18%, unterstützt durch die expandierende Lachszucht in Kanada und den Vereinigten Staaten. Die Region setzt moderne Immunisierungsmethoden ein, um eine krankheitsfreie Produktion zu gewährleisten. Lateinamerika erfasst fast 7%, angeführt von Chiles Lachsindustrie und wachsender Tilapia-Zucht in Brasilien. Der Markt für Aquakultur-Impfstoffe in diesen Gebieten gewinnt durch Investitionen in die Fischgesundheitsinfrastruktur an Dynamik. Der Nahe Osten & Afrika repräsentieren etwa 5%, angetrieben durch aufstrebende Aquakulturprojekte in Golfstaaten und nordafrikanischen Ländern. Eingeschränkter Impfstoffzugang verlangsamt die Akzeptanz, doch steigende Farmintensivierung schafft neue Möglichkeiten. Regionale Diversifizierung stärkt das langfristige Wachstumspotenzial für Impfstofflieferanten.
Analyse der Hauptakteure:
- Zoetis
- Merck & Co., Inc. (MSD Tiergesundheit)
- Phibro Tiergesundheit
- Hipra
- Elanco
- Virbac
- Benchmark
- KBNP
- CAVAC
- Vaxxinova International
Wettbewerbsanalyse:
Der Markt für Aquakultur-Impfstoffe zeichnet sich durch starken Wettbewerb aus, der durch Innovation, regulatorische Konformität und Expansion in aufstrebende Aquakulturregionen angetrieben wird. Führende Unternehmen konzentrieren sich auf fortschrittliche Formulierungen, die die Immunantwort verbessern und die Impfung auf Farmebene optimieren. Firmen investieren in krankheitsorientierte Forschung, um Produktportfolios zu stärken und hochwertige Arten zu schützen. Strategische Allianzen helfen, die Vertriebseffizienz in wichtigen Aquakulturzentren zu verbessern. Neue Marktteilnehmer erkunden Nischenarten und maßgeschneiderte Impfstoffe, um ihr Angebot zu differenzieren. Es zeigt sich eine steigende Aktivität in technologiegetriebenen Liefermethoden, die eine skalierbare Bereitstellung unterstützen. Der Wettbewerbsdruck steigt, da Produzenten nach Lösungen suchen, die die Abhängigkeit von Antibiotika reduzieren. Die Landschaft spiegelt kontinuierliche Investitionen in die aquatische Gesundheitswissenschaft wider.
Neueste Entwicklungen:
- Im Februar 2026 wurden sowohl KBNP als auch CAVAC als dominante regionale Akteure genannt, die die Expansion des Aquakultur-Impfstoffmarktes im asiatisch-pazifischen Raum vorantreiben. Diese Unternehmen konzentrieren sich derzeit auf die Entwicklung von Impfstoffen gegen endemische Viruserkrankungen wie die Virale Nervöse Nekrose (VNN), die erhebliche wirtschaftliche Verluste in den Fischsektoren Südkoreas und Chinas verursacht.
- Im Januar 2026 bekräftigte Virbac seine Position als wichtiger Wettbewerber im Bereich der Aquakultur-Impfstoffe, insbesondere im Segment der Warmwasserarten. Das Unternehmen nutzt derzeit seine F&E-Fähigkeiten, um zugänglichere orale Impfstoffformulierungen zu entwickeln, um den Stress zu reduzieren, der mit manuellen Injektionen in Hochdichte-Farmumgebungen verbunden ist.
- Im Dezember 2025 wurde Vaxxinova als führender Anbieter von autogenen (kundenspezifischen) Impfstoffen hervorgehoben, die auf die spezifischen Erregerstämme auf einzelnen Fischfarmen zugeschnitten sind. Das Unternehmen erweitert seine regionalen Produktionszentren, um schnellere Diagnose-zu-Impfstoff-Umsetzungszeiten für Tilapia- und Garnelenproduzenten in aufstrebenden Märkten zu bieten.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Impfstofftyp, Krankheitstyp, Spezies und Verabreichungsweg. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach präventiven Gesundheitslösungen wird steigen, da Aquakultur-Betriebe expandieren und Produzenten stabile Erträge über verschiedene Arten und Umgebungen hinweg anstreben.
- Die Einführung von rekombinanten, DNA-basierten und Next-Generation-Impfstoffplattformen wird sich beschleunigen, da Unternehmen verbesserte Immunität und schnellere Entwicklungszyklen anstreben.
- Das Wachstum von oralen und Immersionsimpfmethoden wird aufgrund ihrer Praktikabilität, des reduzierten Arbeitsaufwands und ihrer Eignung für großvolumige kommerzielle Landwirtschaftssysteme zunehmen.
- Der Einsatz von multivalenten Impfstoffen wird sich ausweiten, da Betriebe darauf abzielen, den Stress durch Handhabung zu reduzieren, Gesundheitsprogramme zu optimieren und mit einer einzigen Dosis gegen mehrere Krankheitserreger zu schützen.
- Der asiatisch-pazifische Raum wird weiterhin die Innovationsprioritäten prägen, angetrieben durch sein dominantes Produktionsvolumen und den schnellen Wandel hin zu einer strukturierten aquatischen Gesundheitsverwaltung.
- Strategische Partnerschaften zwischen Impfstoffherstellern, Brutstätten und Forschungseinrichtungen werden intensiviert, um die Immunisierung in frühen Stadien zu unterstützen und die Überlebensraten zu verbessern.
- Regulierungsbehörden werden auf eine Reduzierung des Antibiotikaeinsatzes drängen, was zu einer stärkeren Abhängigkeit von präventiven Impfrahmen und verbesserten Krankheitsüberwachungsprogrammen führt.
- Digitale Gesundheitsüberwachungstools werden in Impfprogramme integriert, sodass Produzenten die Immunleistung, Umweltrisiken und Krankheitsindikatoren in Echtzeit verfolgen können.
- Die Branchenerweiterung wird sich auf neue Arten ausdehnen, wobei Impfstoffe auf regionsspezifische Krankheitserreger abzielen, um die Diversifizierung globaler Aquakulturportfolios zu unterstützen.
- Aufstrebende Regionen in Afrika und Lateinamerika werden aufgrund steigender Investitionen in Aquakulturinfrastruktur und Gesundheitsmanagementkapazitäten vielversprechende langfristige Wachstumschancen bieten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Aquakulturimpfstoffe und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Aquakulturimpfstoffe voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Aquakulturimpfstoffmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Aquakulturimpfstoffe antreiben?
Wer sind die führenden Unternehmen im Markt für Aquakulturimpfstoffe?
Welche Region hatte 2024 den größten Anteil am Markt für Aquakulturimpfstoffe?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Aquakultur-Impfstoffmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Aquakultur-Impfstoffmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 529.41 million → 2032: USD 1002.62 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Aquakultur-Impfstoffmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Aquakultur-Impfstoffmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Aquakultur-Impfstoffmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Aquakultur-Impfstoffmarkt Market Drivers
- 3.3 Aquakultur-Impfstoffmarkt Market Restraints & Challenges
- 3.4 Aquakultur-Impfstoffmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Aquakultur-Impfstoffmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Aquakultur-Impfstoffmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Aquakultur-Impfstoffmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Aquakultur-Impfstoffmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Aquakultur-Impfstoffmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Aquakultur-Impfstoffmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Aquakultur-Impfstoffmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Aquakultur-Impfstoffmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Aquakultur-Impfstoffmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Aquakultur-Impfstoffmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Aquakultur-Impfstoffmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Aquakultur-Impfstoffmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Aquakultur-Impfstoffmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Aquakultur-Impfstoffmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Aquakultur-Impfstoffmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Aquakultur-Impfstoffmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Aquakultur-Impfstoffmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Aquakultur-Impfstoffmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Aquakultur-Impfstoffmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
