
Marktübersicht
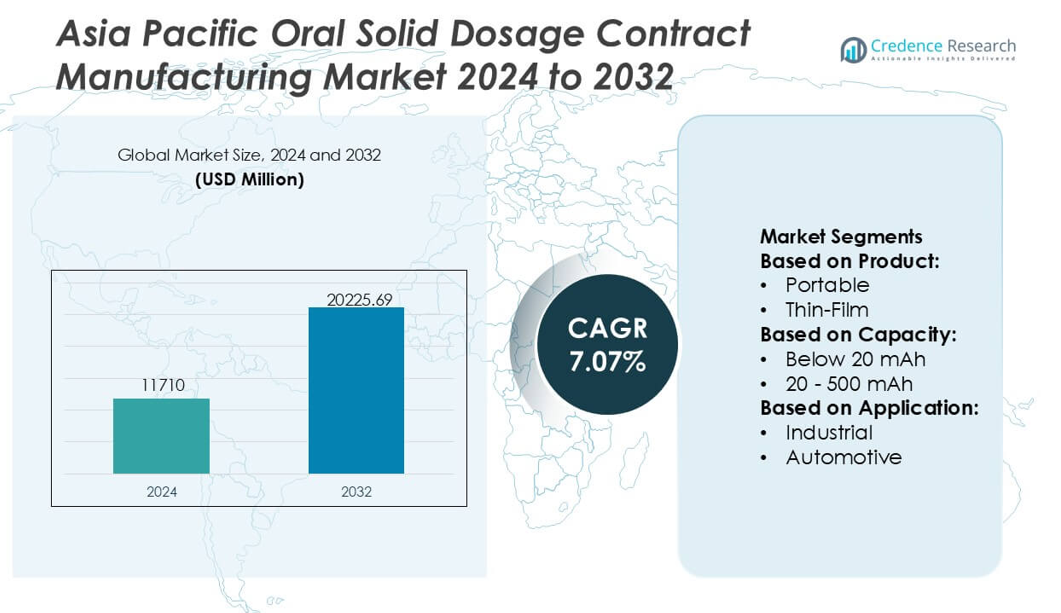
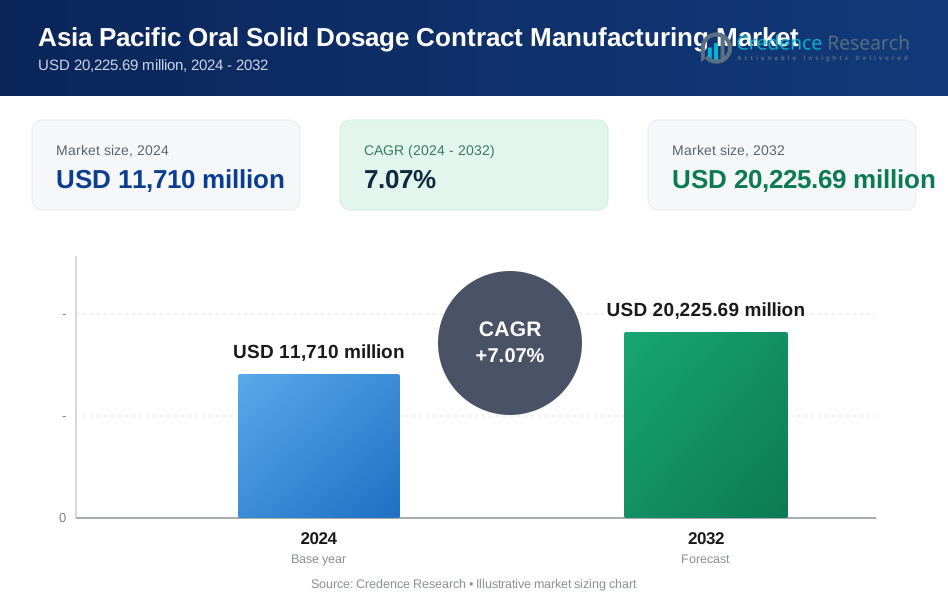
Der Markt für Auftragsfertigung fester oraler Darreichungsformen im asiatisch-pazifischen Raum wurde 2024 mit 11.710 Millionen USD bewertet und soll bis 2032 voraussichtlich 20.225,69 Millionen USD erreichen, mit einer CAGR von 7,07 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Auftragsfertigung fester oraler Darreichungsformen im asiatisch-pazifischen Raum 2024 | USD 11.710 Millionen |
| Markt für Auftragsfertigung fester oraler Darreichungsformen im asiatisch-pazifischen Raum, CAGR | 7,07% |
| Marktgröße für Auftragsfertigung fester oraler Darreichungsformen im asiatisch-pazifischen Raum 2032 | USD 20.225,69 Millionen |
Der Markt für Auftragsfertigung fester oraler Darreichungsformen im asiatisch-pazifischen Raum wird von einer wettbewerbsfähigen Gruppe regionaler und globaler CDMOs geprägt, die weiterhin ihre Formulierungskompetenz, großangelegte Kompressionskapazität und regulatorisch ausgerichtete Fertigungsplattformen ausbauen, um der steigenden Nachfrage nach Generika und Therapien für chronische Krankheiten gerecht zu werden. Diese Akteure stärken ihre Position durch Investitionen in kontinuierliche Verarbeitung, Automatisierung und hochdurchsatzfähige analytische Systeme, die Effizienz und Durchsatz für sowohl inländische als auch internationale Kunden verbessern. Der asiatisch-pazifische Raum ist die führende Region mit einem genauen Marktanteil von 54 %, unterstützt durch kostengünstige Produktionsökosysteme, eine umfangreiche qualifizierte Arbeitskraft und starke Regierungsinitiativen, die die großvolumige pharmazeutische Fertigung fördern.
Markteinblicke
- Der Markt erreichte 2024 11.710 Millionen USD und wird mit einer CAGR von 7,07 % wachsen, um bis 2032 20.225,69 Millionen USD zu erreichen, was eine starke Expansion im Outsourcing von großvolumigen OSD widerspiegelt.
- Die Nachfrage steigt, da Hersteller die Formulierungsinnovation erhöhen und kontinuierliche Verarbeitung, Automatisierung und fortschrittliche analytische Systeme einführen, um Generika und Therapien für chronische Krankheiten zu unterstützen.
- Die Wettbewerbsaktivität intensiviert sich, da CDMOs die Kapazität für Tabletten, Kapseln und feste Kombinationen erweitern und die Einhaltung globaler regulatorischer Standards stärken.
- Das Marktwachstum sieht sich durch Volatilität in der Lieferkette, steigende Kosten für Qualitätssicherung und Abhängigkeit von importierten APIs und speziellen Hilfsstoffen in wichtigen Produktionszentren eingeschränkt.
- Der asiatisch-pazifische Raum führt mit einem regionalen Anteil von 54 %, unterstützt durch kosteneffiziente Fertigungsökosysteme, während das Tablettensegment aufgrund des hohen Verbrauchs in den Kategorien chronische Krankheiten und OTC den dominanten Anteil behält.
Analyse der Marktsegmentierung:
Nach Produkt
Im asiatisch-pazifischen Markt für OSD-Vertragsfertigung dominieren tragbare feste Darreichungsformen mit einem geschätzten Anteil von 58 %, angetrieben durch die starke Nachfrage nach reisefreundlichen OTC-Medikamenten, Therapien für chronische Krankheiten und praktischen Darreichungsformen in bevölkerungsreichen Märkten wie Indien und China. Dünnschichtprodukte expandieren stetig, da regionale Pharmaunternehmen schnell lösliche Technologien für pädiatrische und geriatrische Anwendungen übernehmen. Die Dominanz tragbarer Formate wird durch skalierbare Fertigungssysteme, breite therapeutische Anwendbarkeit und zunehmendes Outsourcing durch multinationale Marken, die Kosteneffizienz und GMP-konforme Großserienproduktion in asiatischen Einrichtungen suchen, verstärkt.
- Zum Beispiel stärkte Phillips-Medisize seine OSD-Unterstützungsfähigkeiten durch die Integration seiner fortschrittlichen Mikropräzisionsformtechnologie, die Maßtoleranzen von bis zu ±5 Mikrometern für Arzneimittelabgabekomponenten liefert.
Nach Kapazität
Der Kapazitätsbereich von 20–500 mAh, der die mittelgroße Chargenproduktion darstellt, macht fast 52 % des Marktes aus, unterstützt durch seine Eignung für gängige verschreibungspflichtige Medikamente, Generika und Markenformulierungen, die im asiatisch-pazifischen Raum weit verbreitet sind. Dieses Segment profitiert von optimierter Chargenflexibilität, niedrigeren Produktionskosten pro Einheit und starker Akzeptanz bei regionalen CDMOs, die Hochdurchsatzgranulation, -kompression und -beschichtungsfähigkeiten bieten. Kategorien unter 20 mAh für Mikrochargen bedienen die frühe klinische Arbeit, während Kapazitäten über 500 mAh für großangelegte kommerzielle Produktionen mit der steigenden Nachfrage nach Massenmarkt-Generika und Therapien für chronische Krankheiten weiter wachsen.
- Zum Beispiel verbesserte Viant Technology LLC seine präzisionsdatengetriebenen Plattformen, indem es seine ViantAI-Suite mit maschinellem Lernoptimierung weiterentwickelte. ViantAI nutzt einen umfassenden Datensatz, der über 1 Milliarde Geräte und 250 Millionen registrierte Nutzer in den USA umfasst, um die Zielauflösung und Kampagnenautomatisierung zu verbessern.
Nach Anwendung
Verbraucherelektronik-analoge OSD-Nachfragesegmente mit hohem Volumen, vertreten durch gängige therapeutische Kategorien, führen mit einem Marktanteil von etwa 45 %, angetrieben durch steigende Selbstmedikationstrends, wachsende Einzelhandelsapothekenpenetration und hohen Generikaverbrauch in aufstrebenden asiatischen Volkswirtschaften. Die industriellen und energielagerungsäquivalenten Kategorien spiegeln die Nachfrage von institutionellen und Krankenhaus-Lieferketten wider, die eine konsistente Großchargenproduktion von Tabletten und Kapseln erfordern. Automobil-ausgerichtete spezialisierte Anwendungen wachsen moderat, unterstützt durch Nischenformulierungen und Technologien für kontrollierte Freisetzung. Das Gesamtwachstum wird durch den Ausbau des Zugangs zur Gesundheitsversorgung, kostengünstige Fertigungsökosysteme und zunehmendes Outsourcing von globalen Pharma-Innovatoren, die Geschwindigkeitsvorteile auf dem Markt im asiatisch-pazifischen Raum suchen, vorangetrieben.
Wichtige Wachstumstreiber
Erweiterung der Generikaproduktion in aufstrebenden Märkten
Der asiatisch-pazifische Markt für OSD-Vertragsfertigung wächst erheblich, da regionale Pharmaunternehmen die Generikaproduktion beschleunigen, um die steigende Nachfrage nach erschwinglichen Therapien zu decken. Das Outsourcing intensiviert sich, da Unternehmen kostengünstige Großserienproduktionen suchen, die von GMP-konformen Einrichtungen in Indien, China und Südostasien unterstützt werden. Vertragshersteller profitieren von verbesserter Prozessstandardisierung, automatisierten Tablettenpresslinien und verbesserten Beschichtungstechnologien, die eine hohe Produktionsleistung unterstützen. Zunehmende Patentabläufe und staatlich unterstützte Beschaffungsprogramme verstärken die Abhängigkeit von OSD-Fertigungspartnern und stärken die Rolle der Region als globales Generikaversorgungszentrum.
- Zum Beispiel hat Integer Holdings Corporation seine Präzisionsfertigungskapazitäten durch Lasermikrobearbeitungssysteme erweitert, die in der Lage sind, Merkmale mit einer Größe von nur 20 Mikrometern zu produzieren, unterstützt von ISO-Klasse-7-Reinraumbedingungen und Hochgeschwindigkeits-Automatisierungsplattformen.
Fortschritte in der Hochdurchsatzfertigung und kontinuierlichen Verarbeitung
Die Modernisierung der Fertigungsinfrastruktur wirkt als wichtiger Treiber, da CDMOs in kontinuierliche Fertigung, Hochschergranulation und fortschrittliche Quality-by-Design (QbD)-Systeme investieren. Diese Technologien verkürzen die Produktionszeit, optimieren die Chargenkonsistenz und verbessern die Einhaltung sich entwickelnder regulatorischer Erwartungen. Automatisierung, integrierte Prozessanalytik und Echtzeitüberwachung steigern die Effizienz und reduzieren Betriebsfehler, wodurch regionale Hersteller als bevorzugte Outsourcing-Partner positioniert werden. Da Pharmaunternehmen auf flexible und skalierbare Produktionsmodelle umsteigen, erschließt die kontinuierliche OSD-Fertigung im asiatisch-pazifischen Raum erhebliche Kostenvorteile und beschleunigt die Kommerzialisierungszeitpläne.
- Zum Beispiel konsolidiert Sanminas digitale Suite mehrseitige Fertigungsdaten in einheitliche operative Pipelines mit schneller Bereitstellung in nur 4–12 Wochen und unterstützt Echtzeitanalysen über verteilte Fabriknetzwerke.
Steigende Prävalenz chronischer Krankheiten steigert die Nachfrage nach großvolumigen OSD-Formulierungen
Die zunehmende Häufigkeit chronischer Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Atemwegserkrankungen erhöht die Nachfrage nach stabilen OSD-Formulierungen mit langer Haltbarkeit. Regierungen erweitern die universelle Gesundheitsversorgung und fördern den Einkauf von Tabletten und Kapseln in großen Mengen. CDMOs im asiatisch-pazifischen Raum reagieren mit Hochleistungslinien, die in der Lage sind, Formulierungen mit verlängerter Freisetzung, sofortiger Freisetzung und festen Dosis-Kombinationen zu produzieren. Die zunehmende Akzeptanz von Lifestyle-Medikamenten und OTC-Ergänzungen steigert das Marktvolumen weiter. Diese anhaltende klinische Nachfrage stärkt langfristige Outsourcing-Partnerschaften und unterstützt die kontinuierliche Kapazitätserweiterung führender regionaler Vertragshersteller.
Wichtige Trends & Chancen
Anstieg der Nachfrage nach spezialisierten Darreichungsformen und komplexen Formulierungen
Der Markt sieht starke Chancen in der Herstellung komplexer OSD-Formate wie Mehrschichttabletten, missbrauchsabschreckender Formulierungen, pädiatrischer Kautabletten und geriatriefreundlicher schnell löslicher Tabletten. Pharmaunternehmen lagern zunehmend spezialisierte Produkte aus, die fortschrittliche Hilfsstofftechnologien und kontrollierte Freisetzungssysteme erfordern. CDMOs im asiatisch-pazifischen Raum verbessern ihre F&E-Fähigkeiten und Formulierungskompetenz, was es ihnen ermöglicht, hochkarätige Verträge zu gewinnen. Dieser Trend steht im Einklang mit der steigenden therapeutischen Diversifizierung und den Bedürfnissen nach personalisierten Behandlungen, wodurch OSD-Hersteller in die Lage versetzt werden, ihre Dienstleistungsportfolios zu erweitern und in technisch anspruchsvollen Segmenten zu konkurrieren.
- Zum Beispiel erhielt das PICO® Nexμs™ Jetting System von Nordson EFD den Edge Award 2024 für Automatisierung und Innovation im Bereich Industrial IoT. Es integriert eine 3-Achsen-Bewegungssteuerung und Jetting-Fähigkeiten, die die Platzierungswiederholbarkeit innerhalb von ±0,003 mm für Mikro-Dosieranwendungen aufrechterhalten.
Wachsende Investitionen multinationaler Pharmaunternehmen in regionale Outsourcing-Netzwerke
Multinationale Unternehmen erweitern weiterhin strategische Outsourcing-Partnerschaften im asiatisch-pazifischen Raum, um von niedrigeren Produktionskosten, erfahrenen technischen Arbeitskräften und regulatorisch konformen Einrichtungen zu profitieren. CDMOs erhalten neue Chancen, da globale Innovatoren die Produktion von OSDs im klinischen Stadium und im kommerziellen Maßstab nach Indien, China, Südkorea und Singapur verlagern. Die zunehmende Anzahl von FDA- und EMA-zugelassenen Einrichtungen verbessert den Ruf der Region für qualitativ hochwertige Fertigung. Dieser Zustrom globaler Nachfrage unterstützt die Modernisierung der Infrastruktur, den Technologietransfer und die Kapazitätserweiterung, was zu einer langfristigen Marktkonsolidierung führt und die Rolle des asiatisch-pazifischen Raums in globalen Lieferketten stärkt.
- Zum Beispiel lieferte das autonome Zugnetzwerk von Rio Tinto etwa 28.000 Tonnen Eisenerz über eine Strecke von rund 280 km von der Tom Price Mine zum Hafen von Cape Lamber, die erste Lieferung eines schweren, langstreckenautonomen Zuges weltweit.
Steigende Akzeptanz von digitaler Fertigung und datengesteuerten Qualitätssystemen
Die digitale Transformation schafft neue Möglichkeiten, da Hersteller elektronische Chargenprotokolle, vorausschauende Wartung, automatisierte Umweltkontrollen und KI-unterstützte Prozessoptimierung integrieren. Diese Werkzeuge ermöglichen schnellere Fehlersuche, verbesserte Produktverfolgbarkeit und höhere regulatorische Sicherheit. Die Einführung von digitalen Zwillingen und cloudbasiertem Produktions-Tracking verbessert die Transparenz für globale Kunden. Da die Compliance-Erwartungen steigen, insbesondere für komplexe OSD-Produkte, wird die datengesteuerte Fertigung zu einem wettbewerbsfähigen Unterscheidungsmerkmal, das es den CDMOs im asiatisch-pazifischen Raum ermöglicht, überlegene betriebliche Zuverlässigkeit zu demonstrieren und größere internationale Verträge zu gewinnen.
Hauptherausforderungen
Zunehmende regulatorische Strenge und Compliance-Belastung
Der asiatisch-pazifische OSD-Auftragsfertigungsmarkt steht vor steigenden Compliance-Herausforderungen, da Aufsichtsbehörden Inspektionen und Qualitätsanforderungen intensivieren. Hersteller müssen strenge Dokumentationen führen, fortschrittliche Testprotokolle implementieren und eine konsistente Chargenreproduzierbarkeit bei großen Produktionsmengen sicherstellen. Kleinere CDMOs kämpfen mit der finanziellen und betrieblichen Belastung, Einrichtungen aufzurüsten, um globale Standards wie cGMP, PIC/S und FDA-Anforderungen zu erfüllen. Nichteinhaltung birgt das Risiko von Vertragsverlusten und Versandverzögerungen, wodurch die Einhaltung von Vorschriften zu einer kritischen, aber ressourcenintensiven Verantwortung für regionale Hersteller wird.
Volatilität der Lieferkette und Abhängigkeit von importierten Hilfsstoffen und APIs
Trotz wachsender Fertigungskapazitäten sind viele asiatisch-pazifische OSD-Produzenten auf importierte Rohstoffe angewiesen, insbesondere hochwertige APIs, spezielle Hilfsstoffe und Beschichtungspolymere. Geopolitische Instabilität, logistische Störungen und Währungsschwankungen führen zu Kostenunsicherheit und Produktionsverzögerungen. Die Vorlaufzeiten verlängern sich weiter, wenn die globale Nachfrage steigt, was die rechtzeitige Ausführung von Outsourcing-Vereinbarungen beeinträchtigt. Während Regierungen die lokale API-Produktion fördern, bleibt der Fortschritt ungleichmäßig, wodurch CDMOs anfällig für Lieferengpässe sind. Die Stärkung regionaler Rohstoffökosysteme bleibt entscheidend, um die Widerstandsfähigkeit und Kostenstabilität zu verbessern.
Regionale Analyse
Nordamerika
Nordamerika hält einen geschätzten 23% Anteil an der OSD-Vertragsfertigungstätigkeit, die mit den Lieferketten im asiatisch-pazifischen Raum verbunden ist, angetrieben durch starke Outsourcing-Nachfrage von US-amerikanischen und kanadischen Pharmaunternehmen. Die Region verlässt sich auf asiatische CDMOs für kosteneffiziente Hochvolumenproduktion von Tabletten und Kapseln, insbesondere für Generika, OTC-Medikamente und Therapien für chronische Krankheiten. Strenge regulatorische Erwartungen beeinflussen die Partnerauswahl und bevorzugen Hersteller mit Sitz in Asien, die über FDA-konforme Einrichtungen und kontinuierliche Qualitätsüberwachungssysteme verfügen. Die wachsende Abhängigkeit von globalen Liefernetzwerken, getrieben durch Preisdruck und F&E-Priorisierung, stärkt weiterhin die überregionale Zusammenarbeit in der Vertragsfertigung.
Asien-Pazifik
Der Asien-Pazifik-Raum bleibt das zentrale Produktionszentrum mit einem dominanten 54% Marktanteil, unterstützt durch umfangreiche Fertigungskapazitäten in Indien, China, Südkorea und Südostasien. Die Region profitiert von kosteneffizienter Arbeit, ausgereiften CDMO-Ökosystemen und starken Fähigkeiten in der Hochvolumenproduktion von generischen OSD. Regulatorische Modernisierung, zunehmende Prävalenz chronischer Krankheiten und die rasche Expansion regionaler Pharmamärkte beschleunigen die Produktionsnachfrage weiter. Die Führungsrolle des Asien-Pazifik-Raums wird durch anhaltende Investitionen in kontinuierliche Fertigung, Hochgeschwindigkeits-Kompressionssysteme und QbD-gesteuerte Analyseplattformen verstärkt, die Skalierbarkeit, Compliance und Exportbereitschaft auf globalen Märkten verbessern.
Europa
Europa macht etwa 13% der marktorientierten Outsourcing-Nachfrage aus, geprägt von einem starken Fokus auf Qualität, regulatorische Compliance und fortschrittliche pharmazeutische Forschung. Europäische Arzneimittelhersteller lagern zunehmend die Hochvolumenproduktion von OSD in den Asien-Pazifik-Raum aus, um Kostenstrukturen zu optimieren und gleichzeitig eine zuverlässige Versorgung mit Therapien für chronische und spezialisierte Krankheiten aufrechtzuerhalten. Vertragsfertigungspartnerschaften werden gestärkt, da sich EU-Unternehmen auf komplexe Formulierungsdesigns konzentrieren und kommerzielle Produktionsläufe auslagern. Die Nachfrage der Region wird weiter durch steigende Generikapenetration, Patentabläufe und die Expansion paralleler Handelsnetzwerke unterstützt, die den Bedarf an konsistenten, großkapazitiven OSD-Fertigungszyklen erhöhen.
Lateinamerika
Lateinamerika repräsentiert ungefähr 6% Marktanteil, unterstützt durch die steigende Nachfrage nach erschwinglichen generischen OSD-Produkten in Brasilien, Mexiko, Argentinien und Kolumbien. Begrenzte inländische Produktionskapazitäten und höhere Herstellungskosten veranlassen regionale Pharmaunternehmen, mit CDMOs im Asien-Pazifik-Raum für große Chargen von Tabletten, Kapseln und Kombinationstherapien zusammenzuarbeiten. Reformen im Gesundheitssystem und zunehmende Belastungen durch chronische Krankheiten verstärken den Bedarf an kosteneffizienten ausgelagerten Lösungen. Die regulatorische Angleichung an internationale Standards fördert auch grenzüberschreitende Fertigungsvereinbarungen. Lateinamerika verlässt sich weiterhin auf Einrichtungen im Asien-Pazifik-Raum, um Lieferketten zu stabilisieren und wettbewerbsfähige Preise auf lokalen Märkten zu halten.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hält einen geschätzten 4% Anteil, angetrieben durch den steigenden Konsum von Generika und die zunehmende Abhängigkeit von importierten OSD-Formulierungen. Begrenzte lokale Fertigungsinfrastruktur und inkonsistenter Zugang zu Rohstoffen verstärken das Outsourcing an die hochkapazitiven, kosteneffizienten CDMOs des Asien-Pazifik-Raums. Golfstaaten, angeführt von Saudi-Arabien und den VAE, erweitern Beschaffungsprogramme, die zuverlässige, qualitätszertifizierte Lieferanten bevorzugen, während afrikanische Länder sich auf die Verbesserung des Zugangs zu Medikamenten durch internationale Partnerschaften konzentrieren. Die zunehmende Inzidenz chronischer Krankheiten und die Erweiterung des Versicherungsschutzes unterstützen das Volumenwachstum und stärken die langfristige Abhängigkeit der MEA-Region von den OSD-Fertigungsnetzwerken im Asien-Pazifik-Raum.
Marktsegmentierungen:
Nach Produkt:
- Tragbar
- Dünnschicht
Nach Kapazität:
- Unter 20 mAh
- 20 - 500 mAh
Nach Anwendung:
- Industriell
- Automobil
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des asiatisch-pazifischen Marktes für die Auftragsfertigung von oralen festen Darreichungsformen (OSD) umfasst Akteure wie West Pharmaceutical Services, Inc., FLEX LTD., Phillips-Medisize, Celestica Inc., Viant Technology LLC, Integer Holdings Corporation, Jabil Inc., Sanmina Corporation, Plexus Corp. und Nordson Corporation. Der Markt für die Auftragsfertigung von oralen festen Darreichungsformen (OSD) in der Asien-Pazifik-Region spiegelt ein sich schnell entwickelndes Ökosystem wider, das durch groß angelegte Produktionskapazitäten, regulatorisch ausgerichtete Infrastruktur und erweiterte Partnerschaften mit globalen Pharma-Innovatoren angetrieben wird. Regionale Auftragshersteller konzentrieren sich auf die Herstellung von Tabletten und Kapseln mit hohem Durchsatz, kontinuierliche Verarbeitungssysteme und QbD-basiertes Qualitätsmanagement, um die steigende Nachfrage nach Generika, Therapien für chronische Krankheiten und festen Dosiskombinationen zu unterstützen. Der Wettbewerb verschärft sich, da Unternehmen in Automatisierung, digitale Chargenanalytik und Kapazitätserweiterung investieren, um die Effizienz zu steigern und Produktionszyklen zu verkürzen. Starke staatliche Unterstützung, qualifizierte Fertigungsarbeitskräfte und integrierte Liefernetzwerke stärken die Position der Region als bevorzugtes Outsourcing-Ziel für sowohl klinische als auch kommerzielle OSD-Fertigungsanforderungen.
Analyse der Hauptakteure
- West Pharmaceutical Services, Inc.
- FLEX LTD.
- Phillips-Medisize
- Celestica Inc.
- Viant Technology LLC
- Integer Holdings Corporation
- Jabil Inc.
- Sanmina Corporation
- Plexus Corp.
- Nordson Corporation
Jüngste Entwicklungen
- Im November 2025 erwarb SK Capital Partners die Medizinsparte der LISI Group und startete sie als Precera Medical neu, eine neue unabhängige CDMO (Contract Development & Manufacturing Organization) in den USA und Frankreich, die sich auf hochpräzise medizinische Komponenten für Robotik, minimalinvasive Chirurgie und Orthopädie konzentriert, mit einem neuen Hauptsitz in Minnesota.
- Im Oktober 2025 startete Forj Medical integrierte CDMO-Dienstleistungen für Medtech-OEMs und bot ein vollständiges Spektrum an Design-, Ingenieur- und Fertigungsdienstleistungen von der Konzeption bis zur Kommerzialisierung an, mit Präsenz in den USA und globalen Einrichtungen.
- Im Juli 2025 stellte die britische Regierung einen Sechs-Punkte-Plan für den Life-Sciences-Sektor vor, der darauf abzielt, die Branche zu erweitern, indem der Fokus auf Herstellung und Kommerzialisierung gelegt wird. Während F&E hervorragend ist, bleibt die kommerzielle Einführung eine Herausforderung. Die britische Regierung wird die Herstellung und Kommerzialisierung verbessern, um den Wert des Life-Sciences-Sektors für die Wirtschaft des Landes zu nutzen.
- Im Januar 2024 erweiterte TekniPlex Healthcare seine Fähigkeiten als CDMO für ein breites Spektrum an minimalinvasiven und interventionellen Medizinprodukten erheblich.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Kapazität, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Ausblick für die Zukunft
- Der Markt wird sich erweitern, da regionale CDMOs die Kapazitäten für die Herstellung von Generika und festen Dosiskombinationen in großen Mengen erhöhen.
- Die Einführung von kontinuierlicher Fertigung und digitalen Qualitätssystemen wird die Effizienz und die Einhaltung von Vorschriften beschleunigen.
- Die Nachfrage nach speziellen OSD-Formaten wie kontrollierter Freisetzung und schnell löslichen Tabletten wird in therapeutischen Bereichen steigen.
- Multinationale Pharmaunternehmen werden Outsourcing-Partnerschaften mit Einrichtungen im asiatisch-pazifischen Raum stärken, um Produktionskosten zu senken.
- Die Angleichung der Vorschriften an globale Standards wird die Exportbereitschaft verbessern und die Teilnahme an regulierten Märkten fördern.
- Investitionen in Automatisierung und Echtzeit-Prozessüberwachung werden die Chargenkonsistenz verbessern und das Betriebsrisiko verringern.
- Das Wachstum der Prävalenz chronischer Krankheiten wird die langfristige Nachfrage nach großangelegter OSD-Produktion aufrechterhalten.
- Die regionalen Lieferkettenfähigkeiten werden sich verbessern, da Länder die Herstellung von APIs und Hilfsstoffen lokalisieren.
- CDMOs werden ihre Formulierungsentwicklungsdienste ausbauen, um in wertvollen und komplexen Produktsegmenten zu konkurrieren.
- Die Marktkonsolidierung wird zunehmen, da größere Unternehmen kleinere Hersteller übernehmen, um Skalierung, Technologie und geografische Reichweite zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie hoch wird der voraussichtliche Marktwert des Vertragsfertigungssektors für orale feste Darreichungsformen im asiatisch-pazifischen Raum bis 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die vertragliche Herstellung von festen oralen Arzneiformen im asiatisch-pazifischen Raum zwischen 2024 und 2032 voraussichtlich wachsen?
Welche Faktoren treiben das Wachstum des Marktes für die vertragliche Herstellung von festen oralen Arzneiformen im asiatisch-pazifischen Raum an?
Wer sind die wichtigsten Umsatzträger im asiatisch-pazifischen Markt für die vertragliche Herstellung von festen oralen Arzneiformen?
Welche Herausforderungen hat der Markt für die vertragliche Herstellung von festen oralen Darreichungsformen im asiatisch-pazifischen Raum?
Wer sind die führenden Unternehmen im asiatisch-pazifischen Markt für die vertragliche Herstellung von festen oralen Arzneiformen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,710 million → 2032: USD 20,225.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Drivers
- 3.3 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Restraints & Challenges
- 3.4 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Asien-Pazifik-Markt für die Auftragsherstellung von festen oralen Darreichungsformen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
