
Übersicht über den Autosampler-Markt
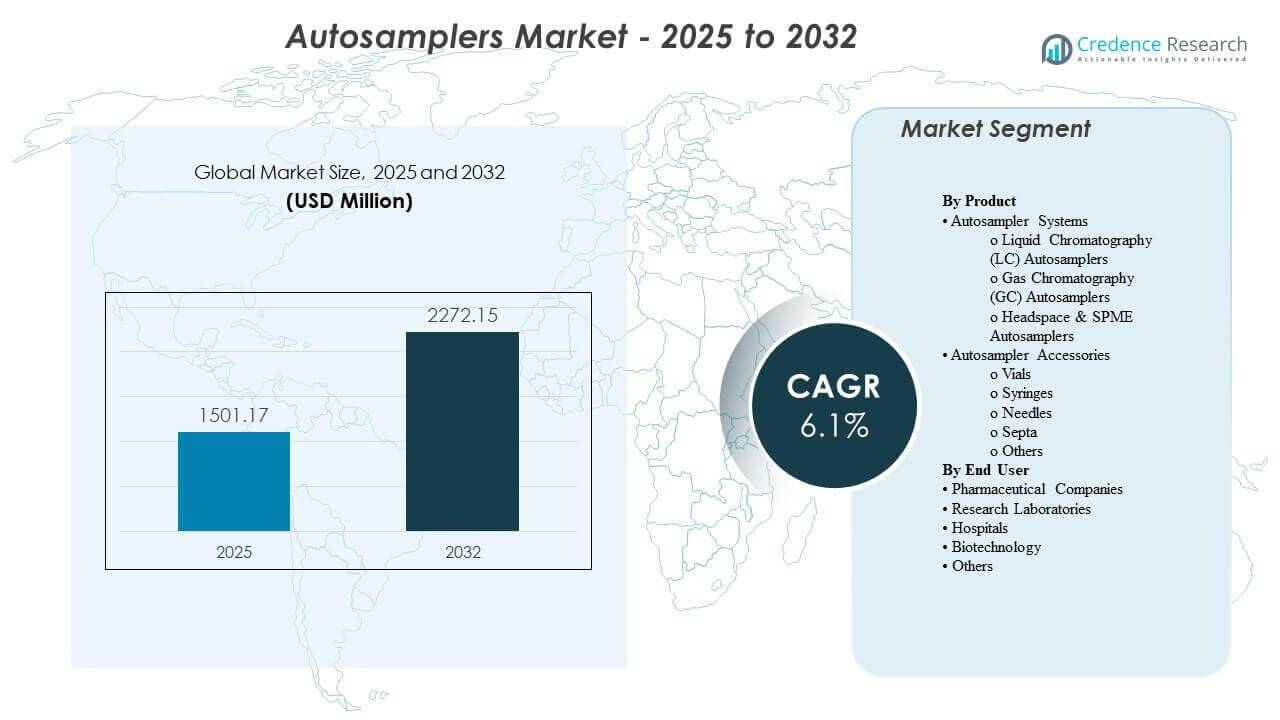
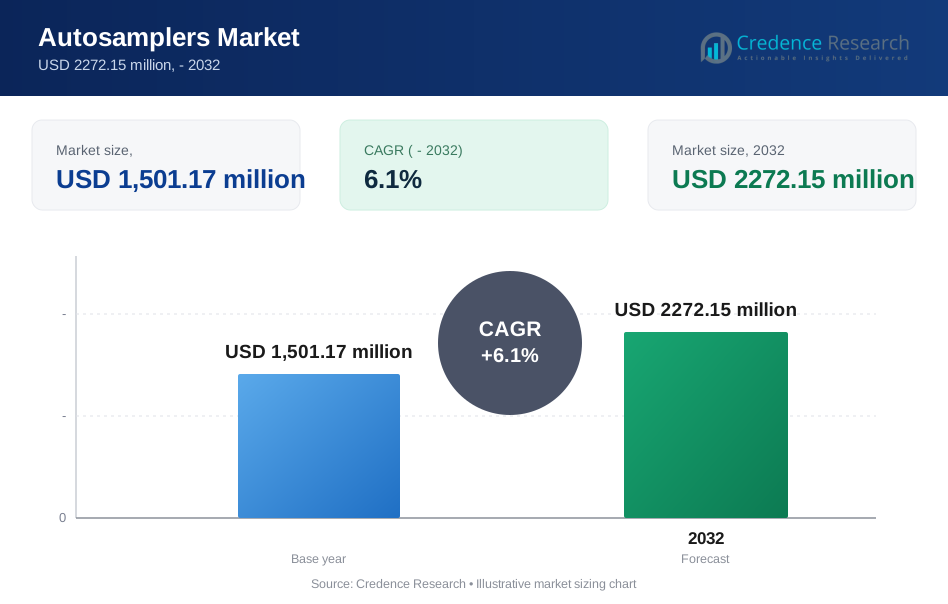
Die globale Marktgröße für Autosampler wurde 2025 auf 1501,17 Millionen USD geschätzt und soll bis 2032 2272,15 Millionen USD erreichen, was einem CAGR von 6,1 % von 2025 bis 2032 entspricht. Das Wachstum wird hauptsächlich durch die steigende Nachfrage nach automatisierten, hochdurchsatzfähigen analytischen Workflows in regulierten Umgebungen getrieben, in denen Wiederholbarkeit, Rückverfolgbarkeit und unbeaufsichtigter Betrieb entscheidend sind. Die expandierende pharmazeutische Produktion, die breitere Anwendung der Chromatographie in der Qualitätskontrolle und F&E sowie steigende Testvolumina in Lebensmittel-, Umwelt- und klinischen Laboren unterstützen weiterhin das stetige Marktwachstum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Autosampler 2024 | 1501,17 Millionen USD |
| Autosampler-Markt, CAGR | 6,1% |
| Marktgröße für Autosampler 2032 | 2272,15 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Autosampler-Markt wird voraussichtlich von 2025 bis 2032 mit einem CAGR von 6,1 % wachsen, was auf anhaltende Investitionen in die Automatisierung in analytischen Laboren hinweist.
- Autosampler-Systeme machten mit 58,6 % den größten Anteil aus, unterstützt durch kontinuierliche Ersatznachfrage und Upgrades im Zusammenhang mit Erneuerungszyklen von Chromatographieplattformen.
- Pharmazeutische und biopharmazeutische Endnutzer stellten 44,53 % der Nachfrage dar, angetrieben durch Anforderungen an die Methodenvalidierung, Compliance-Anforderungen und hohe tägliche Probenlasten.
- Nordamerika hielt 37,2 % des weltweiten Umsatzes, unterstützt durch eine dichte installierte Basis analytischer Instrumente und hohe Ausgaben für regulierte Tests.
- Europa erfasste einen Anteil von 26,41 %, was auf reife Pharma-, Chemie- und Lebensmitteltest-Ökosysteme zurückzuführen ist, die eine konsistente Nutzung von Autosamplern unterstützen.
Segmentanalyse
Die Nachfrage auf dem Autosampler-Markt wird durch die Notwendigkeit bestimmt, den Durchsatz zu erhöhen, die Variabilität zwischen den Bedienern zu reduzieren und die Injektions- und Probenhandhabungsleistung über routinemäßige und komplexe Workflows hinweg zu standardisieren. Labore priorisieren zunehmend Autosampler, die sich nahtlos in Chromatographiestapel integrieren, eine höhere Probenkapazität bieten und einen zuverlässigen, unbeaufsichtigten Nachtbetrieb unterstützen, um die Instrumentenauslastung zu maximieren. Ersatzzyklen werden auch von Labordigitalisierungsinitiativen beeinflusst, die standardisierte Hardware-Software-Ökosysteme bevorzugen, die einen einfacheren Methodentransfer und eine konsistente Leistung über mehrere Standorte hinweg ermöglichen.
Das Käuferverhalten spiegelt zunehmend eine Lebenszykluskosten-Mentalität wider, anstatt nur einen einmaligen Gerätekaufansatz. Serviceverträge können bis zu 35 % der Lebenszykluskosten für große installierte Basen ausmachen, was Käufer dazu ermutigt, Anbieter mit starker Vor-Ort-Serviceabdeckung, vorhersehbaren Wartungsprogrammen und Teileverfügbarkeit zu priorisieren. Fernwartungsdiagnosen können Vor-Ort-Besuche um bis zu 40 % reduzieren, die Betriebszeit verbessern und die Fehlersuche beschleunigen, was besonders wichtig für QC-Labore ist, die unter engen Freigabeplänen arbeiten. Diese Faktoren verstärken die Nachfrage nach zuverlässigen Systemen und gebündelten Serviceangeboten.
Nach Produktinformationen
Autosampler-Systeme machten den größten Anteil von 58,6 % aus. Die Führungsposition wird durch die anhaltende Nachfrage nach automatisierter Injektion und Probenhandhabung in LC-, GC- und Headspace-Workflows unterstützt, bei denen Wiederholbarkeit und Durchsatz direkt die Produktivität im Labor beeinflussen. System-Upgrades werden auch durch höhere Probenkapazitätsanforderungen und eine engere Integration mit Instrumentensteuerungssoftware für auditfähige Datenerfassung angetrieben. Der Ersatzbedarf bleibt konstant, da Labore Chromatographieplattformen modernisieren und Konfigurationen über Standorte hinweg standardisieren.
Nach Endnutzerinformationen
Pharmazeutische und biopharmazeutische Unternehmen machten den größten Anteil von 44,53 % aus. Die Dominanz wird durch hochvolumige QC-Tests, Methodenvalidierungsroutinen und strenge Compliance-Anforderungen getrieben, die Automatisierung und konsistente Leistung belohnen. Pharma-Labore priorisieren Autosampler, die manuelle Handhabung reduzieren, Injektionsvariabilität minimieren und unbeaufsichtigte Sequenzierung für kontinuierlichen Betrieb unterstützen. Die laufende Erweiterung der Produktions- und analytischen Testkapazitäten stützt weiterhin die Nachfrage nach robusten Autosampler-Einsätzen.
Markttreiber für Autosampler
Steigende Durchsatzanforderungen in regulierten analytischen Tests
Pharmazeutische Qualitätskontrolle und regulierte Testumgebungen erfordern zunehmend einen hohen Probendurchsatz, um Freigabezeitpläne und Compliance-Erwartungen zu erfüllen. Autosampler ermöglichen unbeaufsichtigte Sequenzierung, konsistente Injektionen und wiederholbare Handhabung, die die Variabilität zwischen Bedienern und Schichten reduzieren. Automatisierte Probenahme unterstützt auch eine bessere Rückverfolgbarkeit und strukturierte Laufdokumentation, die den Anforderungen an die Auditbereitschaft entspricht. Mit steigendem Testvolumen investieren Labore in Autosampling, um die Instrumentennutzung zu maximieren und Ausfallzeiten zwischen den Läufen zu minimieren.
- Zum Beispiel listet der Vanquish Split Sampler (HT/FT) von Thermo Scientific eine Injektionszykluszeit „bis zu 8 s“, eine Injektionsvolumenpräzision von „<0,25 % Bereich RSD“ bei 1 µL (Koffein in Wasser) und ein minimales Probenvolumen von 2 µL bei einem Injektionsvolumen von 1 µL auf—Fähigkeiten, die direkt hochdurchsatzfähige, unbeaufsichtigte Sequenzen in regulierten Umgebungen unterstützen.
Erweiterung der Chromatographieanwendungen über Branchen hinweg
Chromatographie wird weiterhin in großem Umfang in der Pharmazeutik, Biotechnologie, Chemie, Lebensmittelprüfung und Umweltanalyse eingesetzt. Autosampler helfen Laboren, unterschiedliche Probenmatrizes mit konsistenter Injektionsleistung zu handhaben und die Wiederholbarkeit über Methoden und Instrumente hinweg zu verbessern. Eine breitere Anwendungsabdeckung erhöht die Nachfrage nach konfigurierbaren Systemen, die verschiedene Vialformate, Volumina und Temperaturanforderungen unterstützen. Diese branchenübergreifende Akzeptanz stärkt die Basisnachfrage über pharmazentrierte Tests hinaus.
- Zum Beispiel gibt Waters' ACQUITY UPLC I-Class PLUS Probenmanager-FTN einen Temperaturbereich des Probenfachs von 4,0 bis 40,0 °C an (einstellbar in 0,1 °C-Schritten), eine Kühlzeit von ≤60 Minuten von Umgebungstemperatur auf 4 °C und ein Injektionsvolumen von 0,1 bis 10,0 µL als Standard (bis zu 1000,0 µL mit einer optionalen Erweiterungsschleife), um breitere Methodenanforderungen in verschiedenen Branchen zu unterstützen.
Produktivitätsgewinne und reduziertes Risiko manueller Fehler
Manuelle Probenahme birgt das Risiko inkonsistenter Injektionen, Handhabungsfehler und Engpässe in hochvolumigen Arbeitsabläufen. Autosampler reduzieren repetitive manuelle Schritte und verbessern die Konsistenz von Lauf zu Lauf, was eine stärkere Reproduzierbarkeit in der Routineanalyse unterstützt. Labore schätzen Automatisierung, die die Effizienz des Personals verbessert und es Analysten ermöglicht, sich auf höherwertige Aufgaben wie Methodenentwicklung und Dateninterpretation zu konzentrieren. Diese Produktivitätsvorteile bleiben ein wesentlicher Kaufanreiz, insbesondere für Labore mit mehreren Instrumenten.
Serviceorientierte Beschaffung und auf Betriebszeit fokussierter Einkauf
Viele Käufer bewerten Autosampler basierend auf den Gesamtkosten des Eigentums, der Service-Reaktionsfähigkeit und der Betriebszeitleistung, anstatt nur auf Hardware-Spezifikationen. Serviceverträge machen einen bedeutenden Anteil der Lebenszykluskosten aus und beeinflussen die Präferenz für Anbieter mit etablierten Support-Ökosystemen und vorhersehbaren Wartungsprogrammen. Fernüberwachung und Diagnostik verkürzen die Fehlersuche und helfen, ungeplante Ausfallzeiten zu verhindern. Dieser Wandel unterstützt eine stärkere Nachfrage nach Anbietern, die Service, Software und Hardware in kohärente Support-Modelle integrieren.
Herausforderungen des Autosampler-Marktes
Die Einführung des Autosampler-Marktes kann durch hohe Anschaffungskosten für fortschrittliche Konfigurationen eingeschränkt werden, insbesondere für kleinere Labore mit begrenzten Kapitalbudgets. In einigen Umgebungen verlangsamen die Kompatibilität mit älteren Instrumenten und die Komplexität der Softwareintegration Upgrades und verlängern die Implementierungszeiten. Validierungs- und Änderungsanforderungen können auch die Bereitstellungszyklen in regulierten Laboren verlängern und Ersatzentscheidungen verzögern, selbst wenn Produktivitätsgewinne offensichtlich sind. Beschaffungsprozesse können den niedrigsten Anschaffungspreis priorisieren, was die Einführung von höherwertigen Systemen trotz Lebenszyklusvorteilen einschränken kann.
Betriebliche Herausforderungen ergeben sich auch aus der Notwendigkeit, eine konsistente Leistung über verschiedene Probenmatrizen und unterschiedliche Laborbedingungen hinweg aufrechtzuerhalten. Die Auswahl von Verbrauchsmaterialien und Zubehör kann die Zuverlässigkeit beeinflussen und wiederkehrende Kosten verursachen, die Käufer genau prüfen. Schulung und Abstimmung der Standardarbeitsanweisungen über Standorte hinweg können für Organisationen mit mehreren Standorten schwierig sein, insbesondere während Instrumentenstandardisierungsprogrammen. Die Variabilität der Lieferkette für Teile und die Verfügbarkeit von Dienstleistungen in bestimmten Regionen können die Anbieterauswahl und die Erweiterung der installierten Basis weiter beeinflussen.
- Zum Beispiel listet Shimadzu’s Nexera SIL-40C eine Zykluszeit von ≤ 7 Sekunden, eine Carryover-Leistung von 0,0005% mit Spülung (und 0,0025% ohne Nadelspülung), Temperaturkontrolle von 4 bis 45°C mit einer Genauigkeit von ±2°C und Skalierbarkeit auf über 16.000 Proben in einem einzigen System mit bis zu drei Plattenwechslern auf – Attribute, die die betriebliche Bedeutung harmonisierter Verbrauchsmaterialien, konsistenter SOPs und zuverlässiger lokaler Servicelogistik erhöhen.
Trends und Chancen im Markt für Autosampler
Labore standardisieren zunehmend Automatisierungsstapel, die Instrumente, Autosampler und Software zu einheitlichen Workflows kombinieren, um die Wiederholbarkeit zu verbessern und den Methodentransfer zu vereinfachen. Dieser Trend unterstützt die Nachfrage nach integrierten Ökosystemen, zentraler Überwachung und konfigurierbaren Autosampling-Plattformen, die auf verschiedene Chromatographie-Workflows zugeschnitten sind. Das Wachstum in Hochdurchsatz-Testumgebungen beschleunigt auch die Nachfrage nach Samplern mit höherer Kapazität, die für längere unbeaufsichtigte Läufe ausgelegt sind. Anbieter, die Benutzerfreundlichkeit und Integration vereinfachen, sind gut positioniert, um von diesen Veränderungen zu profitieren.
- Zum Beispiel gibt Agilent an, dass sein 1290 Infinity III Multisampler bis zu 1300 bar ausgelegt ist und bis zu 16 Mikrotiterplatten (bis zu 6.144 Proben) laden kann, mit interner Robotik, die Mikrotiterplatten und andere Probenbehälter vom Probenhotel zu einem zentralen Arbeitsbereich für Verarbeitungsschritte und Injektionen bewegt.
Die Modernisierung des Service schafft Chancen in der Ferndiagnose, der vorausschauenden Wartung und der schnelleren Teilelogistik. Käufer priorisieren zunehmend die Betriebszeit, was die Service-Differenzierung zu einem wettbewerbsfähigen Hebel macht, der den langfristigen Kundenbindung beeinflussen kann. Es gibt auch Chancen, die Penetration von Autosamplern in aufstrebende Labormärkte zu erweitern, in denen die Testkapazität in der Lebensmittelsicherheit, der Umweltüberwachung und der klinischen Diagnostik wächst. Anbieter, die skalierbare Konfigurationen und starke lokale Support-Netzwerke bieten, können in diesen Bereichen zusätzliche Nachfrage erfassen.
Regionale Einblicke
Nordamerika
Nordamerika hielt den größten Anteil von 37,2% des weltweiten Umsatzes, unterstützt durch eine hohe Instrumentendichte und starke Nachfrage aus der regulierten pharmazeutischen Prüfung. Die Region profitiert von einem ausgereiften Ökosystem analytischer Labore, robuster F&E-Aktivitäten und breiter Einführung von Laborautomatisierung zur Produktivitätssteigerung. Etablierte Servicenetze und Ersatzbedarf aus großen installierten Basen unterstützen zudem kontinuierliche Käufe.
Europa
Europa repräsentierte 26,41% des Umsatzes, angetrieben durch ausgereifte pharmazeutische Herstellung, Chemikalienprüfung und etablierte Lebensmittelsicherheitsrahmen. Die Nachfrage der Region wird durch konsistente Instrumentennutzung in QC- und F&E-Laboren sowie durch laufende Modernisierungsprogramme unterstützt, die auf Standardisierung und Compliance ausgerichtet sind. Die Beschaffung tendiert dazu, Zuverlässigkeit und Lebenszyklusunterstützung zu betonen, was die Nachfrage nach etablierten Anbieterplattformen verstärkt.
Asien-Pazifik
Der Asien-Pazifik-Raum machte einen Anteil von 24,87% aus, unterstützt durch expandierende pharmazeutische Herstellung und wachsende analytische Testvolumina in verschiedenen Branchen. Die Akzeptanz wird durch Investitionen in die Laborinfrastruktur und den zunehmenden Fokus auf Durchsatz und Qualitätskonformität gestärkt. Die Preissensibilität kann in Teilen der Region höher sein, aber die steigende Automatisierungsdurchdringung und die wachsende Kapazität heben die Nachfrage weiterhin an.
Lateinamerika
Lateinamerika trug 6,76% zum Umsatz bei, unterstützt durch wachsende Testaktivitäten in den Bereichen Pharmazie, Lebensmittel und Umweltüberwachung. Die Marktexpansion wird durch Modernisierungsinitiativen in Laboren und schrittweise Erhöhungen der Automatisierungsbudgets beeinflusst, insbesondere in größeren städtischen und industriellen Zentren. Die Nachfrage bleibt geringer als in Nordamerika und Europa aufgrund einer geringeren installierten Basis und ungleichmäßiger Laborausstattung.
Mittlerer Osten & Afrika
Mittlerer Osten & Afrika hielt einen Anteil von 5,04%, wobei die Nachfrage in Bereichen konzentriert ist, in denen die Kapazitäten für industrielle Tests, Lebensmittelsicherheit und Gesundheitslabore erweitert werden. Das Wachstum wird durch die Modernisierung von Labordienstleistungen und die schrittweise Einführung automatisierter Arbeitsabläufe in wichtigen Zentren unterstützt. Die Reichweite der Anbieter und die Verfügbarkeit von Dienstleistungen können Kaufentscheidungen beeinflussen, wodurch Vertriebs- und Unterstützungsfähigkeiten wichtige Wettbewerbsfaktoren werden.
Wettbewerbslandschaft
Der Wettbewerb im Autosampler-Markt konzentriert sich auf die Breite der Autosampling-Abdeckung über LC-, GC- und Headspace-Arbeitsabläufe sowie auf die Softwareintegration, die die Benutzerfreundlichkeit und die Einhaltung von Vorschriften verbessert. Anbieter differenzieren sich durch Zuverlässigkeit, höhere Probenkapazität, modulare Zubehör-Ökosysteme und serviceorientierte Angebote, die Ausfallzeiten reduzieren. Die Kompatibilität der Plattform mit Chromatographie-Stacks und starker Vor-Ort-Support bleiben wichtige Faktoren, die Ersatz- und Standardisierungsprogramme beeinflussen. Kommerzielle Strategien kombinieren oft Instrumentenbündelung, mehrjährige Serviceverträge und Anwendungsunterstützung, um die Kundenbindung zu vertiefen.
Agilent Technologies hält eine starke Position durch tiefe Chromatographie-Integration, breite Autosampler-Konfigurationen und einen Fokus auf Workflow-Zuverlässigkeit für regulierte und Hochdurchsatzlabore. Das Unternehmen betont die Optimierung auf Systemebene, die die Wiederholbarkeit verbessert und die manuelle Handhabung reduziert, was mit den Produktivitätszielen von QC und F&E übereinstimmt. Laufende Portfolio-Upgrades und Unterstützungsprogramme verstärken die Akzeptanz bei Kunden, die analytische Plattformen über Standorte hinweg standardisieren. Die Stärke des Service und die Kompatibilität über Instrumentenfamilien hinweg unterstützen zusätzlich die langfristige Kundenbindung.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Agilent Technologies
- Waters Corporation
- Shimadzu Corporation
- Thermo Fisher Scientific
- PerkinElmer
- Merck
- Bio-Rad Laboratories
- Restek
- Gilson
- JASCO
- SCION Instruments
- CTC Analytics
- GERSTEL
- Tecan Group
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Februar 2026 gab Shimadzu bekannt, dass es den PL-40 Automatisierungskompatiblen Plattenlader für LC/LC-MS-Systeme auf den Markt gebracht hat. Shimadzu positionierte den PL-40 als Lösung für den Engpass des manuellen Ladens vorbehandelter Platten in Instrumente, was einen vollständig automatisierten Workflow von der Vorbehandlung bis zur Analyse ermöglicht.
- Im Februar 2026 veröffentlichte Shimadzu Scientific Instruments Details zu seinen SIL-40/SIL-40C HPLC-Autosamplern und beschrieb Konfigurationen, die mit bis zu drei Plattenwechslern kombiniert werden können und auf eine sehr hohe Probenkapazität skalierbar sind. Die gleichen Produktinformationen heben Merkmale wie ein Nadel-im-Flussweg-Design zur Minimierung von Carryover und (für SIL-40C) eine gekühlte Temperaturkontrolle hervor, die zum Schutz thermisch empfindlicher Proben gedacht ist.
- Im Juni 2025 kündigte Agilent Technologies an, seinen 1290 Infinity III Hybrid Multisampler auf der HPLC 2025 Konferenz in Brügge, Belgien, vorzustellen. In derselben Ankündigung beschrieb Agilent den Multisampler als Unterstützung sowohl für die traditionelle Durchflussinjektion als auch für den Feed Injection Mode, um Peakformen zu verbessern und den Bedarf an Probenvorbereitung in LC-Workflows zu reduzieren.
- Im Mai 2025 ging Hypha Labs, Inc. eine strategische Partnerschaft mit Lucidity Systems ein, um frühzeitigen Zugang zu Luciditys neu eingeführtem variablen Loop-Autosampler-Upgrade zu erhalten (wie in einem Marktbericht über „Neueste Branchenentwicklungen“ beschrieben). In derselben Notiz wird auch erwähnt, dass Hypha Labs eine hochmoderne HPLC-Maschine erworben hat, um seine analytischen Fähigkeiten zu verbessern.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | USD 1501,17 Millionen |
| Umsatzprognose für 2032 | USD 2272,15 Millionen |
| Wachstumsrate (CAGR) | 6,1% |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Produktausblick: Autosampler-Systeme (Flüssigkeitschromatographie (LC) Autosampler, Gaschromatographie (GC) Autosampler, Headspace & SPME Autosampler); Autosampler-Zubehör (Fläschchen, Spritzen, Nadeln, Septen, Andere); Nach Endverbraucherausblick: Pharmaunternehmen, Forschungslabore, Krankenhäuser, Biotechnologie, Andere |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Agilent Technologies, Waters Corporation, Shimadzu Corporation, Thermo Fisher Scientific, PerkinElmer, Merck, Bio-Rad Laboratories, Restek, Gilson, JASCO, SCION Instruments, CTC Analytics, GERSTEL, Tecan Group |
| Anzahl der Seiten | 330 |
Segmentierung
NACH PRODUKT
- Autosampler-Systeme
- Flüssigchromatographie (LC) Autosampler
- Gaschromatographie (GC) Autosampler
- Headspace & SPME Autosampler
- Autosampler-Zubehör
- Fläschchen
- Spritzen
- Nadeln
- Septen
- Andere
NACH ENDVERBRAUCHER
- Pharmaunternehmen
- Forschungslabore
- Krankenhäuser
- Biotechnologie
- Andere
NACH REGION
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Autosampler und welche Prognosen gibt es?
Wie hoch ist die Wachstumsrate des Marktes für Autosampler?
Welches Produktsegment führt den Markt für Autosampler an?
Was sind die wichtigsten Faktoren, die das Wachstum im Markt für Autosampler antreiben?
Wer sind die führenden Unternehmen im Markt für Autosampler?
Welche Region führt den Markt für Autosampler an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Automatisierte Probenehmer Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Automatisierte Probenehmer Markt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,501.17 million → 2032: USD 2272.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Automatisierte Probenehmer Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Automatisierte Probenehmer Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Automatisierte Probenehmer Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Automatisierte Probenehmer Markt Market Drivers
- 3.3 Automatisierte Probenehmer Markt Market Restraints & Challenges
- 3.4 Automatisierte Probenehmer Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Automatisierte Probenehmer Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Automatisierte Probenehmer Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Automatisierte Probenehmer Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Automatisierte Probenehmer Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Automatisierte Probenehmer Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Automatisierte Probenehmer Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Automatisierte Probenehmer Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Automatisierte Probenehmer Markt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Automatisierte Probenehmer Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Automatisierte Probenehmer Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Automatisierte Probenehmer Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Automatisierte Probenehmer Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Automatisierte Probenehmer Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Automatisierte Probenehmer Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Automatisierte Probenehmer Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Automatisierte Probenehmer Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Automatisierte Probenehmer Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Automatisierte Probenehmer Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Automatisierte Probenehmer Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
