
Marktübersicht:
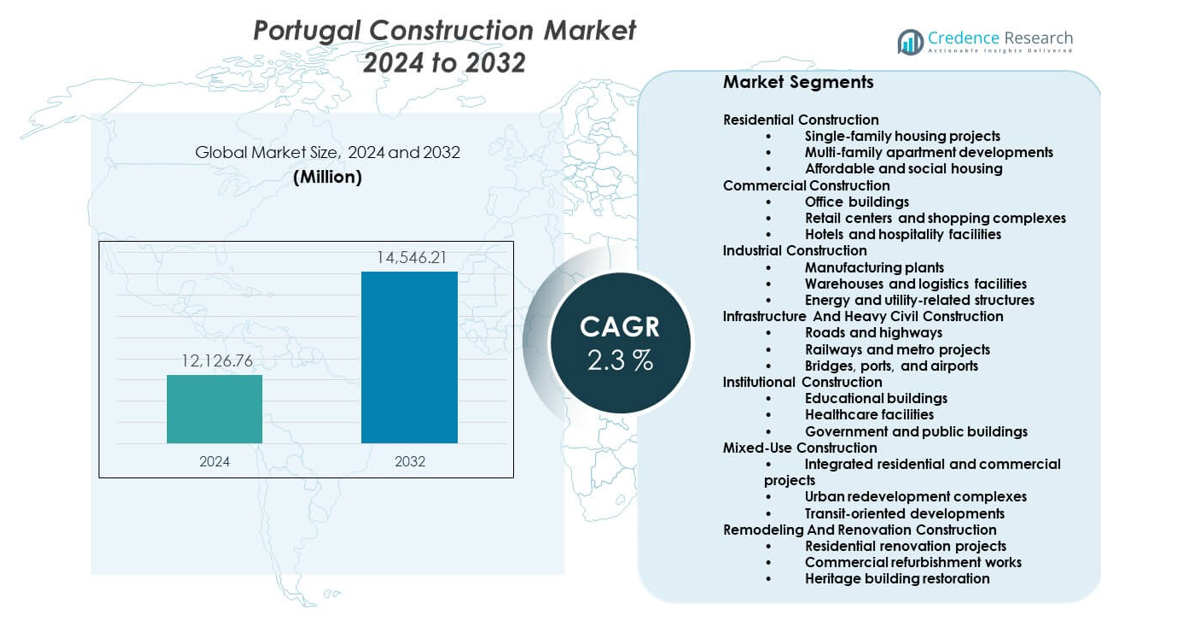
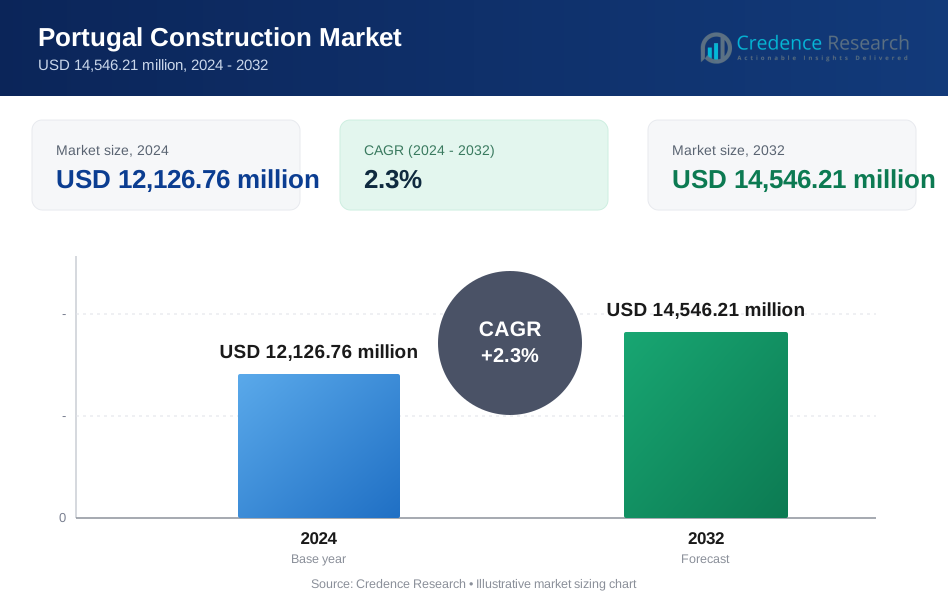
Der portugiesische Baumarkt wird voraussichtlich von 12.126,76 Millionen USD im Jahr 2024 auf 14.546,21 Millionen USD bis 2032 wachsen, mit einer CAGR von 2,3 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des portugiesischen Baumarkts 2024 | 12.126,76 Millionen USD |
| Portugiesischer Baumarkt, CAGR | 2,3 % |
| Größe des portugiesischen Baumarkts 2032 | 14.546,21 Millionen USD |
Markttreiber sind unter anderem die Wohnungsnachfrage, Infrastrukturverbesserungen und Nachhaltigkeitsziele. Das Wachstum der städtischen Bevölkerung unterstützt neue Wohnbauprojekte. Regierungsprogramme fördern energieeffiziente Gebäude und seismische Nachrüstungen. Infrastrukturprojekte konzentrieren sich auf Straßen, Schienen und Häfen zur Verbesserung der Logistik. Die Erholung des Tourismus unterstützt Hotels, Resorts und öffentliche Einrichtungen. Ausländische Investitionen fördern den gewerblichen und logistischen Bau. Digitale Werkzeuge verbessern die Projektplanung und Kostenkontrolle. Fachkräftemangel erhöht den Fokus auf Produktivität. Diese Faktoren unterstützen eine stabile Bauaktivität in allen Segmenten.
Regionale Aktivitäten konzentrieren sich auf große Wirtschaftszentren. Lissabon führt aufgrund von Stadterneuerung und Wohnungsnachfrage. Porto folgt mit kommerziellem Wachstum und Verkehrsupgrades. Küstenregionen profitieren von tourismusgetriebenem Bau. Die Algarve zeigt eine stetige Nachfrage nach Gastgewerbe- und Wohnprojekten. Innenregionen bleiben aufstrebende Märkte mit infrastrukturgetriebenem Wachstum. Der grenzüberschreitende Handel unterstützt Logistikimmobilien in der Nähe von Spanien. Regionale Förderprogramme helfen, Entwicklungslücken auszugleichen. Diese Muster prägen die Bau-Nachfrage in ganz Portugal.
Markteinblicke:
- Der portugiesische Baumarkt lag 2024 bei 12.126,76 Millionen USD und wird bis 2032 14.546,21 Millionen USD erreichen, mit einer CAGR von 2,3 %, unterstützt durch stetige öffentliche und private Investitionen.
- Die Metropolregion Lissabon führt mit einem Anteil von 38 % aufgrund der dichten städtischen Nachfrage, gefolgt von Norte mit 27 % durch industrielles und logistisches Wachstum und Centro mit 20 % durch Infrastruktur- und institutionelle Projekte.
- Die Algarve ist die am schnellsten wachsende Region mit einem Anteil von 15 %, getrieben durch tourismusgeführte Gastgewerbeprojekte und Wohnentwicklung an der Küste.
- Infrastruktur und schwerer Tiefbau halten etwa 34 % Anteil, angeführt von Straßen, Eisenbahnen, Häfen und langfristigen öffentlichen Finanzierungspipelines.
- Der Wohnungsbau macht fast 28 % Anteil aus, unterstützt durch städtische Wohnungsnachfrage, Renovierungsaktivitäten und bezahlbare Wohnprogramme.
Markttreiber:
Stetige öffentliche Infrastrukturinvestitionen und Fokus auf Stadterneuerung
Staatliche Investitionen unterstützen Transport, Versorgungsunternehmen und öffentliche Einrichtungen landesweit. Stadterneuerungsprogramme zielen auf alternde Stadtteile und Stadtzentren ab. Diese Projekte verbessern Mobilität und den Zugang zu Dienstleistungen. Modernisierungen im sozialen Wohnungsbau stärken die soziale Infrastruktur. Kommunale Ausgaben gewährleisten eine gleichbleibende Nachfrage nach Auftragnehmern. Politische Stabilität unterstützt das Vertrauen in die langfristige Planung. Der portugiesische Baumarkt profitiert von vorhersehbaren Infrastrukturpipelines. Er unterstützt ausgewogenes Wachstum im Bereich des Tiefbaus und der Gebäude.
- Zum Beispiel hat Infraestruturas de Portugal die Modernisierung des Nordlinien-Bahnkorridors über mehr als 100 km abgeschlossen, wodurch die Kapazität der Linie erhöht und die Reisezeiten durch verbesserte Signalisierungs- und Gleissysteme verkürzt wurden.
Nachfrage nach Wohnraum getrieben durch Urbanisierung und demografische Veränderungen
Das Wachstum der städtischen Bevölkerung erhöht die Nachfrage nach Wohnraum. Erschwingliche Wohnungsbauprogramme unterstützen große Wohnprojekte. Die Renovierungstätigkeit steigt aufgrund des alten Gebäudebestands. Energie-Upgrades verbessern Sicherheit und Effizienz. Entwickler konzentrieren sich auf gemischt genutzte Wohnformate. Der Zugang zu Hypotheken unterstützt das Vertrauen der Käufer. Die Bevölkerungsdichte erhält das Bauvolumen in Städten. Sie sorgt für einen konstanten Fluss von Wohnprojekten.
- Zum Beispiel hat die Casais Group zwischen 2021 und 2024 mehr als 1.200 Wohneinheiten in Lissabon und Porto geliefert, darunter hocheffiziente Gebäude, die nach Energieklasse A zertifiziert sind.
Erholung des Tourismus unterstützt kommerzielle und gastgewerbliche Bautätigkeit
Das Wachstum des Tourismus unterstützt Hotels, Resorts und Freizeitanlagen. Gastgewerbebetreiber investieren in Kapazitätsupgrades. Gemischt genutzte Projekte erfüllen Einzelhandels- und Freizeitbedürfnisse. Küstenregionen ziehen starke private Investitionen an. Öffentliche Annehmlichkeiten in der Nähe von Touristengebieten werden erweitert. Die saisonale Nachfrage prägt die phasenweise Projektabwicklung. Der portugiesische Baumarkt profitiert von der tourismusbedingten Nachfrage. Er unterstützt die langfristige kommerzielle Entwicklung.
Umweltpolitiken und Anforderungen an die Energieeffizienz
Regeln für umweltfreundliches Bauen prägen die Baustandards. Energiemandate unterstützen die Nachrüstungstätigkeit. Öffentliche Anreize fördern kohlenstoffarme Materialien. Entwickler übernehmen nachhaltige Designpraktiken. Erneuerbare Systeme werden in neue Projekte integriert. Die Einhaltung verbessert die Haltbarkeit und den Wert von Vermögenswerten. Umweltziele beeinflussen die Projektgenehmigungen. Sie stärken die Nachfrage nach konformen Bauweisen.
Markttrends:
Zunehmende Nutzung von modularer Bauweise und vorgefertigten Bausystemen
Bauunternehmen übernehmen modulare Methoden, um Zeitpläne zu verkürzen. Die Vorfertigung verbessert die Qualitätskontrolle vor Ort. Arbeitskräftemangel unterstützt die Produktion außerhalb der Baustelle. Kostenklarheit verbessert die Budgetplanung. Wohnprojekte übernehmen schneller modulare Formate. Gastgewerbliche Anlagen bevorzugen eine schnelle Installation. Der portugiesische Baumarkt zeigt eine stetige Aufnahme von modularen Lösungen. Er verbessert die Effizienz in dicht besiedelten städtischen Gebieten.
Digitalisierung der Bauplanung und Projektmanagementpraktiken
Bauunternehmen übernehmen digitale Design-Tools. BIM verbessert die Koordination unter den Beteiligten. Kostenverfolgungssysteme unterstützen die finanzielle Kontrolle. Digitale Zeitplanung reduziert Verzögerungsrisiken. Der Einsatz von Daten verbessert die Ressourcenzuweisung. Cloud-Tools gewinnen bei kleinen Unternehmen an Akzeptanz. Der portugiesische Baumarkt fördert die digitale Reife. Er unterstützt eine transparente Projektausführung.
- Zum Beispiel wendet Mota-Engil BIM Level 2 Workflows bei großen Infrastrukturprojekten an, koordiniert über 15 Disziplinen pro Projekt und reduziert Nacharbeiten durch vollständig integrierte digitale Modelle.
Präferenz für kompakte gemischt genutzte Stadtentwicklungen
Entwickler bevorzugen integrierte Wohn- und Gewerbeimmobilien. Landknappheit treibt vertikale Bauformate an. Fußgängerfreundliche Designs stimmen mit städtischen Planungszielen überein. Einzelhandel integriert sich mit Wohn- und Bürogebäuden. Der Zugang zu öffentlichen Verkehrsmitteln leitet die Standortwahl. Kompakte Layouts verbessern die Flächeneffizienz. Der portugiesische Baumarkt spiegelt Veränderungen im urbanen Lebensstil wider. Er unterstützt Entwicklungen mit höherer Dichte.
Steigender Fokus auf Renovierungs- und adaptive Wiederverwendungsprojekte
Die Nachfrage nach Renovierungen übersteigt Neubauten in Städten. Historische Objekte erfordern strukturelle Aufrüstungen. Energetische Sanierungen gewinnen bei Genehmigungen Priorität. Adaptive Wiederverwendung unterstützt die kommerzielle Neuentwicklung. Vorschriften begünstigen erhaltungsorientierte Projekte. Der urbane Charakter prägt den Gestaltungsrahmen. Der portugiesische Baumarkt passt sich der Erneuerungsnachfrage an. Er balanciert den Bedarf an Erhaltung und Modernisierung.
Analyse der Marktchallenges:
Fachkräftemangel und Kapazitätsbeschränkungen der Arbeitskräfte
Das Angebot an Fachkräften bleibt in den Regionen begrenzt. Eine alternde Belegschaft beeinflusst die Produktivität auf der Baustelle. Ausbildungslücken wirken sich auf die Bauqualität aus. Die Arbeitskosten steigen stetig. Kleinere Auftragnehmer stehen unter Einstellungsdruck. Projektpläne sind durch Arbeitskräftemangel gefährdet. Der portugiesische Baumarkt erlebt Kapazitätsengpässe. Er erhöht die Abhängigkeit von Subunternehmermodellen.
Volatilität der Materialkosten und komplexe regulatorische Prozesse
Die Preise für Baumaterialien schwanken häufig. Störungen in der Lieferkette erhöhen das Beschaffungsrisiko. Genehmigungen verzögern den Projektstart. Lokale Vorschriften variieren zwischen den Gemeinden. Die Einhaltung der Vorschriften erhöht den administrativen Aufwand. Finanzierungsverzögerungen beeinflussen private Entwicklungen. Der portugiesische Baumarkt steht vor Ausführungsunsicherheiten. Er erfordert ein stärkeres Kosten- und Risikomanagement.
Marktchancen:
Erweiterung von grünen Sanierungs- und Energieaufrüstungsprojekten
Gebäudeeigentümer suchen nach Verbesserungen der Energieeffizienz. Die Nachfrage nach Sanierungen wächst bei Wohnimmobilien. Öffentliche Anreize unterstützen Aufrüstungsprogramme. Auftragnehmer erhalten wiederkehrende Projektmöglichkeiten. Die Einhaltung von Energieanforderungen verbessert die Wettbewerbsfähigkeit von Vermögenswerten. Technologie verbessert die Ausführungsqualität von Sanierungen. Der portugiesische Baumarkt profitiert vom Fokus auf Nachhaltigkeit. Er unterstützt langfristiges Renovierungswachstum.
Modernisierung der Infrastruktur und regionale Entwicklungsinitiativen
Verkehrsverbesserungen schaffen neue Bauanforderungen. Hafen- und Logistikprojekte unterstützen das Handelswachstum. Innenregionen profitieren von infrastrukturgetriebener Entwicklung. Öffentliche Finanzierung verbessert die regionale Konnektivität. Auftragnehmer expandieren über städtische Zentren hinaus. Lokale Volkswirtschaften ziehen private Projekte an. Der portugiesische Baumarkt gewinnt an regionaler Tiefe. Er unterstützt eine ausgewogene nationale Bautätigkeit.
Analyse der Marktsegmentierung:
Wohnungsbau
Der Wohnungsbau umfasst Einfamilienhäuser, Mehrfamilienwohnungen und bezahlbare Wohnprojekte. Die städtische Nachfrage unterstützt Wohnungsentwicklungen in großen Städten. Sozialwohnungsprogramme fördern die öffentliche und private Beteiligung. Renovierungen und Energieaufrüstungen verbessern die Wohnqualität. Dieses Segment zeigt stabile Nachfrage über alle Einkommensgruppen hinweg.
- Zum Beispiel hat Teixeira Duarte Engenharia verschiedene Bau- und Sanierungsprojekte im Großraum Lissabon abgeschlossen, wie die Sanierung des 1.654 m² großen Corte Real-Gebäudes für Touristenapartments und bedeutende Infrastrukturverstärkungsarbeiten an der Uferpromenade von Lissabon. Das Unternehmen beteiligt sich aktiv an Forschungs- und Entwicklungsinitiativen zu nachhaltigen Lösungen und Energieeffizienz im Bauwesen, in Übereinstimmung mit den portugiesischen Energieregelungen und den besten Praktiken der Branche.
Gewerbebau
Gewerbebauten umfassen Büros, Einzelhandelszentren und Gastgewerbeobjekte. Büroprojekte konzentrieren sich auf flexible und energieeffiziente Räume. Einzelhandelsentwicklungen orientieren sich an gemischten Nutzungsformaten. Hotels und Resorts profitieren von der Tourismusnachfrage. Das Segment unterstützt stetige private Investitionen.
- Zum Beispiel wendet das lokale Netzwerk von VINCI Energies in Portugal, einschließlich Geschäftseinheiten wie Sotécnica und Longo Plano, hocheffiziente Lösungen in seinen Projekten an, wie die Rückgewinnung von Wasser aus den Heizungs- und Klimaanlagen am Flughafen Faro zur Wiederverwendung in Reinigungsarbeiten, wodurch die Entnahme von Wasserressourcen reduziert wird. Die breitere VINCI Construction Gruppe ist an verschiedenen großangelegten Bauprojekten weltweit beteiligt, einschließlich Hotelkomplexen und Stadtentwicklungen, und strebt konsequent nach hoher Energieeffizienz und Nachhaltigkeit in ihren Operationen.
Industrieller Bau
Industrieller Bau bedient Produktionsanlagen, Logistiklager und Versorgungsstrukturen. Wachstum in der Logistik unterstützt die Erweiterung von Lagern. Industrielle Aufrüstungen verbessern Automatisierung und Effizienz. Energiebezogene Einrichtungen unterstützen den nationalen Versorgungsbedarf. Dieses Segment ist eng mit Handel und Exporten verbunden.
Infrastruktur- und Schwerbau
Infrastruktur umfasst Straßen, Eisenbahnen, Brücken, Häfen und Flughäfen. Öffentliche Finanzierung unterstützt die Modernisierung des Transports. Bahn- und Metroprojekte verbessern die urbane Mobilität. Hafenaufrüstungen unterstützen Handelsströme. Das Segment bietet langfristige Projektsichtbarkeit.
Institutioneller Bau
Institutionelle Projekte umfassen Schulen, Krankenhäuser und öffentliche Gebäude. Staatsausgaben unterstützen Gesundheits- und Bildungsanlagen. Moderne Designs verbessern Sicherheit und Kapazität. Dieses Segment sorgt für eine stetige Nachfrage im öffentlichen Sektor.
Gemischt genutzter Bau
Gemischt genutzte Projekte integrieren Wohnraum, Büros und Einzelhandel. Stadtentwicklung begünstigt kompakte Designs. Verkehrsorientierte Projekte verbessern die Flächennutzung. Dieses Segment stimmt mit den Zielen der Stadtplanung überein.
Umbau- und Renovierungsbau
Renovierungen umfassen Wohnungsmodernisierungen, kommerzielle Sanierungen und die Restaurierung von Kulturerbe. Alternde Gebäude treiben die Nachfrage nach Nachrüstungen an. Erhaltungsregeln unterstützen sorgfältige Restaurierungen. Dieses Segment wächst schneller in städtischen Gebieten.
Spezialisierter und Umweltbau
Spezialisierte Arbeiten umfassen strukturelle Reparaturen, MEP-Systeme und Ausstattungen. Umweltbau umfasst Wasseraufbereitung, Abfallanlagen und erneuerbare Unterstützung. Nachhaltigkeitsziele unterstützen dieses Segment. Der portugiesische Baumarkt gewinnt durch die diversifizierte Segmentnachfrage an Widerstandsfähigkeit.
Segmentierung:
Wohnungsbau
- Einfamilienhausprojekte
- Mehrfamilienwohnungsentwicklungen
- Erschwinglicher und sozialer Wohnungsbau
Gewerbebau
- Bürogebäude
- Einzelhandelszentren und Einkaufskomplexe
- Hotels und Gastgewerbeeinrichtungen
Industrieller Bau
- Produktionsanlagen
- Lagerhäuser und Logistikeinrichtungen
- Strukturen im Zusammenhang mit Energie und Versorgung
Infrastruktur und Schwerer Tiefbau
- Straßen und Autobahnen
- Eisenbahn- und Metroprojekte
- Brücken, Häfen und Flughäfen
Institutioneller Bau
- Bildungsgebäude
- Gesundheitseinrichtungen
- Regierungs- und öffentliche Gebäude
Mischbau
- Integrierte Wohn- und Gewerbeprojekte
- Städtische Erneuerungskomplexe
- Verkehrsorientierte Entwicklungen
Umbau und Renovierung
- Wohnrenovierungsprojekte
- Gewerbliche Sanierungsarbeiten
- Restaurierung von denkmalgeschützten Gebäuden
Spezialisierter Bau
- Strukturelle Reparaturdienste
- Mechanische und elektrische Arbeiten
- Ausbau- und Fertigstellungsdienste
Umweltbau
- Wasseraufbereitungsanlagen
- Abfallmanagement-Infrastruktur
- Unterstützungsstrukturen für erneuerbare Energien
Regionale Analyse:
Metropolregion Lissabon
Die Metropolregion Lissabon hält den größten Anteil am portugiesischen Baumarkt und macht etwa 38% der gesamten Aktivität aus. Die starke Wohnungsnachfrage unterstützt Wohn- und Mischbauprojekte. Die Büroentwicklung profitiert von Unternehmensdienstleistungen und ausländischen Investitionen. Verkehrsupgrades verbessern die städtische Mobilität und den Logistikzugang. Öffentliche Gebäude und soziale Infrastruktur erhalten kontinuierliche Finanzierung. Der Tourismus unterstützt Hotel- und Renovierungsprojekte. Aufgrund der wirtschaftlichen Konzentration bleibt es das primäre Bauzentrum.
Norte (Nord) Region
Die Region Norte repräsentiert fast 27% des Marktanteils. Porto treibt die kommerzielle, Wohn- und Infrastrukturentwicklung an. Der industrielle Bau unterstützt Fertigungs- und exportorientierte Aktivitäten. Logistikeinrichtungen erweitern sich in der Nähe von Häfen und Autobahnen. Stadterneuerungsprojekte verbessern ältere Stadtteile. Öffentliche Verkehrs- und Straßenprojekte stärken die regionale Konnektivität. Es zeigt ein ausgewogenes Wachstum in öffentlichen und privaten Segmenten.
Centro und Algarve Regionen
Die Region Centro macht etwa 20% der Bauaktivität aus. Infrastrukturprojekte und institutionelle Gebäude unterstützen die regionale Entwicklung. Industrieparks und Logistikvermögen gewinnen allmählich Investitionen. Die Algarve hält fast 15% Marktanteil, angetrieben durch tourismusgeführte Bauprojekte. Gastgewerbe-, Freizeit- und Wohnprojekte dominieren die lokale Nachfrage. Öffentliche Infrastruktur-Upgrades unterstützen das saisonale Bevölkerungswachstum. Es spiegelt regionsspezifische Bauweisen innerhalb des portugiesischen Baumarktes wider.
Schlüsselspieler-Analyse:
- Mota-Engil
- Teixeira Duarte
- Martifer
- Casais Gruppe
- Zagope
- Vinci
- Ferrovial
- Sacyr
- ACCIONA
Wettbewerbsanalyse:
Der portugiesische Baumarkt zeichnet sich durch starken Wettbewerb zwischen in- und ausländischen Auftragnehmern aus. Führende Akteure konkurrieren durch diversifizierte Projektportfolios, technisches Fachwissen und langfristige öffentliche Verträge. Große Unternehmen konzentrieren sich auf Infrastruktur-, Energie- und Verkehrsprojekte, während mittelständische Unternehmen ihre Positionen im Wohn- und Gewerbebau stärken. Strategische Partnerschaften helfen Unternehmen, komplexe Projekte und Risikobelastungen zu bewältigen. Kostenkontrolle, Ausführungsgeschwindigkeit und Einhaltung von Vorschriften bleiben entscheidende Unterscheidungsmerkmale. Digitale Werkzeuge unterstützen die Planungsgenauigkeit und Transparenz. Es zeigt eine moderate Konsolidierung, wobei etablierte Akteure Vorteile bei Großprojekten und im öffentlichen Sektor haben.
Neueste Entwicklungen:
- Im Dezember 2025 gab Grupo Casais die Übernahme der Produktionseinheit von Terratest in Spanien bekannt, eine wegweisende Transaktion, die die Kapazitäten der Gruppe auf der Iberischen Halbinsel erweitert. Die Übernahme umfasst einen Industriepark, fortschrittliche Maschinen, zwei Fabriken und ein hochqualifiziertes Team von 300 Mitarbeitern, die in Madrid, Cartagena und Sevilla konzentriert sind. Dieser strategische Schritt stärkt die Fähigkeiten von Casais im Bereich des spezialisierten Baus und der Geotechnik, mit Integrationsplänen für Terratest mit der bestehenden Tochtergesellschaft Ancorpor von Casais zur Einrichtung eines Iberischen Geotechnik-Zentrums. Die Transaktion demonstriert die Strategie von Casais der Spezialisierung und Internationalisierung, mit Plänen für erhebliche Investitionen in die Modernisierung der Fabrik in Sevilla und die Aufrüstung der Ausrüstung mit fortschrittlichen SAP-Systemen und digitalen Werkzeugen. Bereits im März 2025 wurde Casais Entirez, eine Partnerschaft zwischen Grupo Casais und Nahaz Investment Group, als strategische Zusammenarbeit vorgestellt, die die 60-jährige Erfahrung von Casais im nachhaltigen Bauwesen auf den saudischen Markt bringt. Dieses Joint Venture zielt darauf ab, modernste Bautechnologien nach Saudi-Arabien einzuführen und die Ziele der Vision 2030 des Landes zu unterstützen.
- Im August 2025 gab Visabeira Indústria ein obligatorisches öffentliches Übernahmeangebot für alle Aktien von Martifer bekannt, die nicht bereits von ihr selbst, der I'M-Gruppe (im Besitz der Brüder Carlos und Jorge Martins) und Mota-Engil kontrolliert werden, die zusammen 87,4% des Kapitals hielten. Das Übernahmeangebot wurde zu einem Preis von 2,057 € pro Aktie gestartet, basierend auf einer früheren Aktionärsvereinbarung, die die Kontrollbedingungen definierte. Das Angebot resultierte aus einer dreiseitigen Vereinbarung zwischen den drei Unternehmen mit Änderungen der ursprünglichen Bedingungen ihrer Aktionärsvereinbarung. Martifer schloss das Jahr 2024 mit einem Nettogewinn von 23 Millionen € ab, was einem Anstieg von 16,8% im Vergleich zu 19,7 Millionen € im Jahr 2023 entspricht und das beste Ergebnis des Unternehmens seit 2009 darstellt. Die starke Leistung des Unternehmens wurde durch bedeutende Verträge im Dezember 2023 gestärkt, darunter eine Vereinbarung über 300 Millionen € mit dem portugiesischen Staat zum Bau von sechs Hochsee-Patrouillenschiffen und ein Vertrag über 103 Millionen € mit dem japanischen Reeder Ryobi Holdings für den Bau von Luxus-Kreuzfahrtschiffen.
- Im Juli 2025 wurde das Konsortium namens LusoLav offiziell mit dem Konzessionsvertrag für die erste Phase des Hochgeschwindigkeitsbahnprojekts Porto–Lissabon ausgezeichnet. Das Konsortium gründete ein spezifisches Unternehmen, Avan Norte – Gestão da Ferrovia de Alta Velocidade, das am 29. Juli 2025 den 30-jährigen Konzessionsvertrag mit Infraestruturas de Portugal unterzeichnete.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Wohnungsbau, Gewerbebau, Industriebau, Infrastruktur- und Schwerbau, institutionellem Bau, gemischt genutztem Bau, Umbau- und Renovierungsbau, spezialisiertem Bau und Umweltbau. Er bietet einen Überblick über führende Marktteilnehmer, einschließlich einer Übersicht über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Modernisierung der Infrastruktur wird eine zentrale Wachstumsstütze bleiben.
- Die Wohnraumnachfrage wird in städtischen Zentren stabil bleiben.
- Renovierungsprojekte werden in Städten den Neubauten voraus sein.
- Nachhaltigkeitsvorschriften werden Material- und Designentscheidungen prägen.
- Digitale Werkzeuge werden die Effizienz und Kontrolle von Projekten verbessern.
- Mischnutzungsentwicklungen werden breitere Akzeptanz finden.
- Die Erholung des Tourismus wird den Bau von Gastgewerbe unterstützen.
- Die regionale Entwicklung wird sich über die großen Metropolen hinaus ausdehnen.
- Fachkräftemangel wird den Fokus auf Produktivität lenken.
- Öffentlich-private Zusammenarbeit wird die langfristige Stabilität unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Bau in Portugal und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der portugiesische Baumarkt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des portugiesischen Baumarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Bau-Marktes in Portugal antreiben?
Wer sind die führenden Unternehmen im portugiesischen Bauwesen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Baumarkt in Portugal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Baumarkt in Portugal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,126.76 million → 2032: USD 14,546.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Baumarkt in Portugal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Baumarkt in Portugal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Baumarkt in Portugal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Baumarkt in Portugal Market Drivers
- 3.3 Baumarkt in Portugal Market Restraints & Challenges
- 3.4 Baumarkt in Portugal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Baumarkt in Portugal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Baumarkt in Portugal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Baumarkt in Portugal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Baumarkt in Portugal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Baumarkt in Portugal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Baumarkt in Portugal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Baumarkt in Portugal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Baumarkt in Portugal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Baumarkt in Portugal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Baumarkt in Portugal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Baumarkt in Portugal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Baumarkt in Portugal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Baumarkt in Portugal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Baumarkt in Portugal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Baumarkt in Portugal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Baumarkt in Portugal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Baumarkt in Portugal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Baumarkt in Portugal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Baumarkt in Portugal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
