
Marktübersicht:
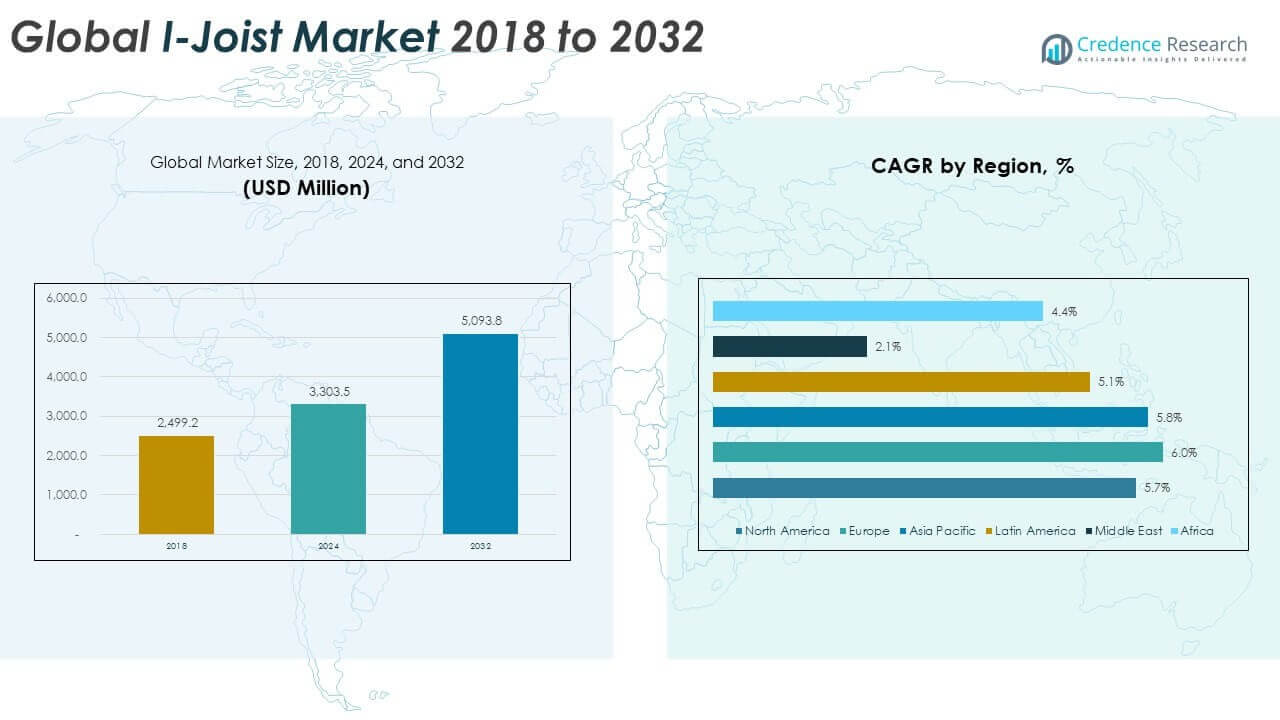
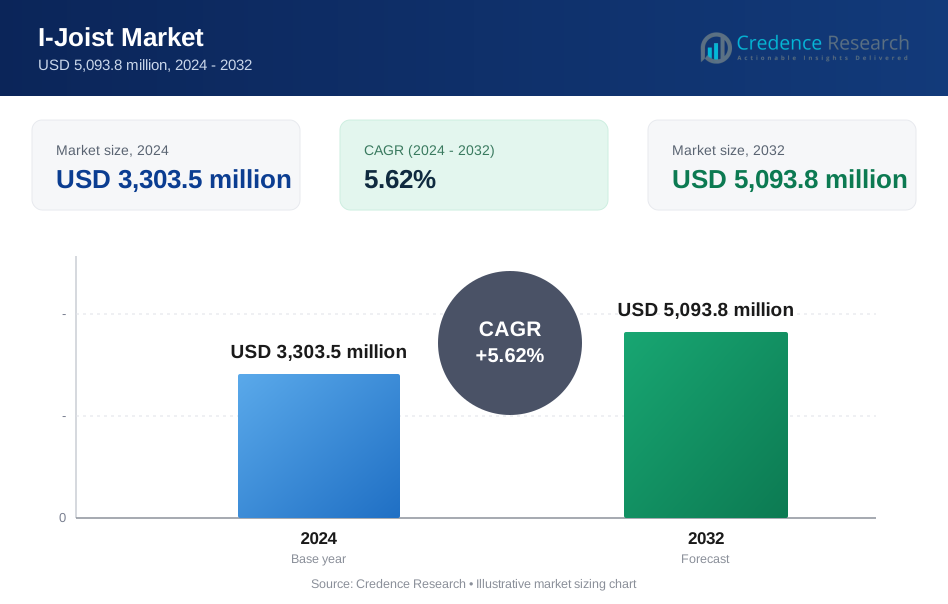
Die globale I-Joist-Marktgröße wurde von 2.499,2 Millionen USD im Jahr 2018 auf 3.303,5 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 5.093,8 Millionen USD erreichen, bei einer CAGR von 5,62 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| I-Joist-Marktgröße 2024 | 3.303,5 Millionen USD |
| I-Joist-Markt, CAGR | 5,62% |
| I-Joist-Marktgröße 2032 | 5.093,8 Millionen USD |
Das Wachstum des globalen I-Joist-Marktes wird durch die steigende Nachfrage nach energieeffizienten und nachhaltigen Baumaterialien angetrieben. Bauherren setzen zunehmend I-Joists ein, da sie ein überlegenes Verhältnis von Festigkeit zu Gewicht, Designflexibilität und reduzierten Materialabfall bieten. Diese Produkte unterstützen längere Spannweiten und schnellere Installationen, was die Bauzeiten und Kosteneffizienz verbessert. Grüne Baustandards und regulatorische Anreize für kohlenstoffarme Materialien fördern zusätzlich die Akzeptanz von Holzwerkstoffen. Technologische Fortschritte und Trends zur Vorfertigung fördern ebenfalls den Einsatz in Wohn- und Gewerbebauten. Marktteilnehmer konzentrieren sich auf Innovation und regionale Expansion, um den sich entwickelnden Bauanforderungen gerecht zu werden.
Nordamerika führt den Markt aufgrund starker Wohnbauaktivitäten und weit verbreiteter Nutzung von Holzrahmenhäusern an. Europa folgt dicht dahinter, mit Wachstum unterstützt durch nachhaltige Baupraktiken und staatliche Anreize. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch städtische Expansion, Wohnungsbau und steigendes Bewusstsein für Holzwerkstoffe. Schwellenmärkte in Lateinamerika und Afrika zeigen eine allmähliche Akzeptanz aufgrund von Erschwinglichkeits- und Materialeffizienzbedürfnissen. Vertriebs- und Schulungsinfrastrukturen bleiben Schlüsselfaktoren, die die Akzeptanz in Entwicklungsländern beeinflussen.
Markteinblicke:
- Der globale I-Joist-Markt wurde 2018 mit 2.499,2 Millionen USD bewertet, erreichte 2024 3.303,5 Millionen USD und wird voraussichtlich bis 2032 5.093,8 Millionen USD erreichen, mit einer CAGR von 5,62% aufgrund der stetigen Bau-Nachfrage und der Einführung von Ingenieurholz.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 5%, gefolgt von Europa mit 27,1% und Nordamerika mit 23,8%, unterstützt durch das Wachstum des städtischen Wohnungsbaus, grüne Bauvorschriften und starke Holzrahmenbaupraktiken.
- Europa ist die am schnellsten wachsende Region mit einer CAGR von 0% und einem Anteil von 27,1%, angetrieben durch Nachhaltigkeitsmandate, energieeffiziente Baustandards und den steigenden Einsatz von Ingenieurholz.
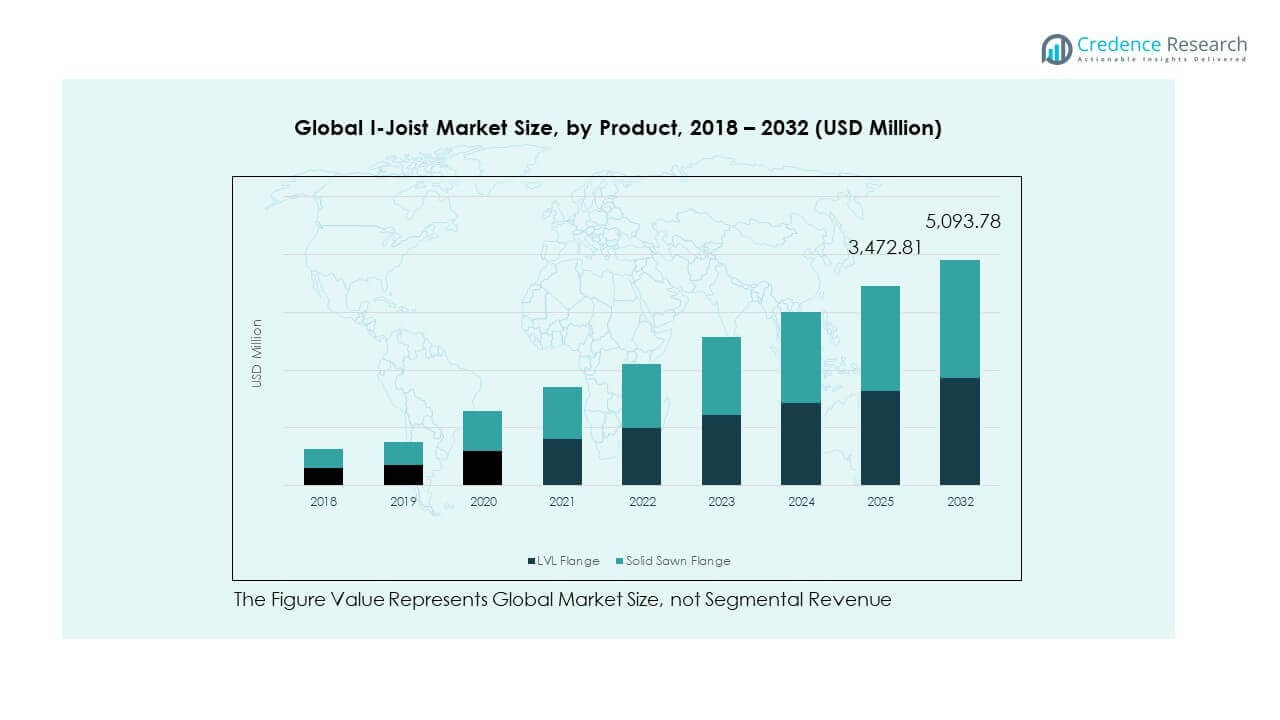
- Nach Produkt macht der Solid Sawn Flange etwa 60% des Gesamtvolumens aus, was seine Kosteneignung für Wohnböden und traditionelle Bauanwendungen widerspiegelt.
- LVL Flange repräsentiert etwa 40% Anteil, unterstützt durch die Nachfrage nach höherer Festigkeit, längeren Spannweiten und konsistenter Leistung in kommerziellen und mehrstöckigen Projekten.
Markttreiber
Steigende Nachfrage nach leichtem und leistungsstarkem Ingenieurholz im Wohnungsbau
Hausbauer bevorzugen zunehmend Ingenieurholz wie I-Joists aufgrund ihrer überlegenen Tragfähigkeit. Diese Balken wiegen weniger, überspannen längere Distanzen und reduzieren den Bedarf an Zwischenstützen. Der Rahmenprozess wird mit ihnen schneller, effizienter und weniger arbeitsintensiv. Der steigende Wohnungsbau, insbesondere in den USA, Kanada und Australien, treibt ihre Einführung voran. Der globale I-Joist-Markt profitiert vom Trend zu vorgefertigten Strukturkomponenten. Bauherren verwenden I-Joists wegen ihrer konsistenten Leistung und Dimensionsstabilität. Holzknappheit und steigende Holzpreise fördern ebenfalls die Nutzung von Ingenieuralternativen. Es gewinnt an Dynamik, da Bauherren zuverlässige, nachhaltige Strukturmaterialien suchen.
- Zum Beispiel werden Weyerhaeuser’s Trus Joist® TJI® Produkte von Bauherren als Nr. 1 für Leistung und einfache Installation in Langspannböden bewertet, was dazu beiträgt, Rückrufe zu reduzieren und die strukturelle Konsistenz zu verbessern.
Wachsende Betonung auf grünen Gebäuden und ressourceneffizienten Baupraktiken
Nachhaltigkeitsziele drängen Entwickler zu umweltfreundlichen Baumethoden und Materialien. I-Joists verwenden weniger Rohholz als Massivholz, was den Druck auf die Abholzung verringert. Ihr Herstellungsprozess basiert oft auf schnell wachsenden Arten und optimierter Abfallnutzung. Diese Faktoren stimmen mit LEED und grünen Zertifizierungsprogrammen weltweit überein. Der globale I-Joist-Markt profitiert von politischen Anreizen, die kohlenstoffarme und energieeffiziente Gebäude unterstützen. Bauherren bevorzugen auch Produkte, die thermische und akustische Isolierung unterstützen. Ingenieurholzsysteme reduzieren Emissionen durch geringere graue Energie. Es stimmt mit Klimazielen überein und unterstützt grünere Bau-Lieferketten.
Erweiterung von Infrastrukturinvestitionen und Wohnprojekten in aufstrebenden Märkten
Schwellenländer erhöhen ihre Investitionen in Wohnungsbau und öffentliche Infrastruktur. Regierungen in Asien-Pazifik, Lateinamerika und Osteuropa stellen Mittel für Wohnraumerschwinglichkeit und Stadtentwicklung bereit. I-Träger ermöglichen schnelleren, skalierbaren und langlebigen Bau in diesen Projekten. Der globale I-Träger-Markt wächst, da kosteneffiziente Rahmenkonstruktionen in großvolumigen Wohnbauprojekten auf Interesse stoßen. Lokale Bauunternehmen übernehmen vorgefertigte Holzsysteme, um enge Fristen einzuhalten. Die Flexibilität und der einfache Transport von I-Trägern helfen, logistische Herausforderungen in abgelegenen oder dicht besiedelten Gebieten zu bewältigen. Dies spricht sowohl staatliche als auch private Entwickler an. Der Marktzugang verbessert sich, da sich die Vertriebsnetze in diesen Regionen stärken.
- Zum Beispiel ist Boise Cascade einer der größten Hersteller von Konstruktionsholz in Nordamerika mit integrierten Einrichtungen, die robuste I-Träger-Produkte und LVL-Balken für große Wohnbauprojekte liefern.
Steigende Nachfrage nach Mehrfamilien-, Modular- und Mischbauprojekten
Die städtische Immobilienentwicklung setzt zunehmend auf modulare und gemischt genutzte Formate. Diese Strukturen erfordern präzise, konsistente Rahmenlösungen, um Designkomplexität und Sicherheitsstandards zu erfüllen. Der globale I-Träger-Markt gewinnt in solchen Formaten an Bedeutung, da er mit werkseitig gefertigten Elementen kompatibel ist. Vorgefertigte Systeme mit I-Trägern beschleunigen die Bodenmontage und verkürzen die Bauzeit. Bauunternehmen bevorzugen ihre geringe Schrumpfung und Widerstandsfähigkeit gegen Verziehen. Dies unterstützt die Qualitätssicherung in groß angelegten Wohn- und Gewerbestandorten. Es hilft Entwicklern auch, der steigenden Nachfrage nach schneller städtischer Wohnraumversorgung gerecht zu werden. Langfristige Kosteneinsparungen und Leistungsbeständigkeit stärken die Akzeptanz in vertikalen und horizontalen Mischbauprojekten.
Markttrends
Verwendung von Hybridkonstruktionen, die Holz-, Stahl- und Betonelemente kombinieren
Bauunternehmen übernehmen hybride Struktursysteme, die Holz mit Stahl und Beton kombinieren. I-Träger integrieren sich effizient in diese Systeme und bieten Designflexibilität. Der Trend unterstützt komplexe Spannweiten und leichte Lösungen in mehrstöckigen Gebäuden. Der globale I-Träger-Markt passt sich der Hybridkonstruktion an, indem er Produkte liefert, die mit Stahlverbindern und modularen Böden kompatibel sind. Es ermöglicht Bauunternehmen, Brandschutz- und Akustikanforderungen leichter zu erfüllen. Projektbesitzer nutzen Hybride, um Kosten, Geschwindigkeit und strukturelle Leistung auszugleichen. I-Träger reduzieren auch den CO2-Fußabdruck traditioneller stahlintensiver Designs. Der Materialmix eröffnet neue Anwendungen über holzzentrierte Gebäude hinaus.
Integration von digitalem Design und Vorfertigung in Konstruktionsholzrahmen
Der Übergang zu Building Information Modeling (BIM) unterstützt die Einführung von Konstruktionsholz. I-Träger funktionieren gut mit softwaregestützten Designs für die Optimierung von Bodenlayouts. Bauunternehmen nutzen digitale Werkzeuge, um Abfall zu reduzieren, Präzision zu verbessern und die Vor-Ort-Arbeit zu rationalisieren. Der globale I-Träger-Markt profitiert von der Standardisierung von Spezifikationen und Leistungskennzahlen. Die digitale Integration ermöglicht schnellere Beschaffung und effiziente Lastberechnungen. Lieferanten stimmen Produkte mit digitalen Bibliotheken ab, die von Architekten und Bauingenieuren genutzt werden. Dies hilft Vorfertigern, Baugruppen in Fabriken mit minimaler Fehlerquote zu erstellen. Dieser digitale Trend erweitert die Anwendungsfälle für Konstruktionsholz in industrialisierten Bauformaten.
- Zum Beispiel integriert sich die Javelin®-Designsoftware von Weyerhaeuser direkt in wichtige BIM-Workflows und bietet Bibliotheken für Holzkomponenten, die eine effiziente Spezifikation von I-Trägern und anderen Strukturelementen unterstützen, wodurch die Designpräzision verbessert und Nacharbeiten reduziert werden.
Innovation bei feuer- und feuchtigkeitsbeständigen Beschichtungen zur Einhaltung von Sicherheitsvorschriften
Regulierungsbehörden verschärfen die Brandschutzstandards in verschiedenen Regionen. Hersteller bieten nun I-Träger mit Schutzbeschichtungen oder Designverbesserungen an. Dazu gehören feuerbeständige Flansche und Webbehandlungen, die für Wohn- und Gewerbevorschriften getestet wurden. Der globale I-Träger-Markt reagiert mit innovativen flammhemmenden, wasserabweisenden und schimmelhemmenden Designs. Dies gewährleistet Leistungsstabilität in unterschiedlichen Umgebungen wie Kellern oder Mehrfamilienhäusern. Bauherren wählen zertifizierte Produkte, um den Vorschriften ohne zusätzliche Behandlungen zu entsprechen. Verbesserungen in Bezug auf Feuer und Feuchtigkeit eröffnen Märkte in Hochrisikozonen und städtischen Nachverdichtungsprojekten. Dies stärkt das Vertrauen in konstruiertes Holz in sicherheitskritischen Anwendungen.
- Zum Beispiel erfüllen die PRF (Phenol-Resorcinol-Formaldehyd)-Klebstoffe von Hexion die ANSI A190.1-Standards für Holzbauprodukte und erreichen die ASTM D2559-Klassifizierung für Wasserbeständigkeit, wodurch die Feuchtigkeitsleistung in Anwendungen mit konstruiertem Holz verbessert wird.
Anpassung der Trägergeometrie an projektbezogene Last- und Spannweitenanforderungen
Architekten und Ingenieure verlangen Rahmenelemente, die auf Projektspezifikationen zugeschnitten sind. Hersteller bieten nun I-Träger in kundenspezifischen Längen, Tiefen und Flanschkonfigurationen an. Dieser Trend unterstützt einzigartige Grundrisse und strukturelle Lasten in kommerziellen Bauten. Der globale I-Träger-Markt entwickelt sich weiter, um spezialisierte Varianten zu liefern, die Feldanpassungen reduzieren. Dies verbessert die Installationsgeschwindigkeit und minimiert Abfall auf Baustellen. Bauherren erzielen höhere Leistungen in energieeffizienten und lastempfindlichen Gebäuden. Die Anpassung der Träger unterstützt die Gestaltungsfreiheit bei gleichzeitiger Wahrung der strukturellen Integrität. Der Trend treibt auch Innovationen bei Endplattenverbindern und Spannweitencharts für eine optimierte Nutzung voran.
Analyse der Marktchancen und -herausforderungen
Begrenztes Bewusstsein und Qualifikationslücke im Bereich des konstruierten Holzbaus in einigen Regionen
In mehreren Entwicklungsländern dominiert nach wie vor traditionelles Massivholz aufgrund der Vertrautheit der Bauherren. I-Träger erfordern Schulungen in Handhabung, Zuschnitt und Installationspraktiken. Ohne ordnungsgemäße Schulung riskieren Bauherren eine unsachgemäße Platzierung oder strukturelle Ausfälle. Der globale I-Träger-Markt verzeichnet eine langsamere Akzeptanz in Regionen mit schwacher technischer Ausbildung im Bereich konstruiertes Holz. Händler und Hersteller investieren oft in Workshops, um die Qualifikationslücke zu schließen. Es muss mit zugänglicheren oder etablierten Materialien in neuen Märkten konkurrieren. Der Bedarf an zertifizierten Installateuren begrenzt auch die Skalierbarkeit in ländlichen oder informellen Wohnprojekten. Diese Herausforderung erfordert eine branchenweite Zusammenarbeit zur Weiterbildung der Arbeitskräfte.
Hohe Materialkosten und Preisvolatilität beeinträchtigen die großflächige Einführung
Ingenieurholzprodukte sind auf stabile Holzlieferketten und harzbasierte Komponenten angewiesen. Die Preise für I-Träger schwanken oft mit den globalen Holzpreisen und der Verfügbarkeit von Harz. Der globale I-Träger-Markt kämpft darum, Preisstabilität angesichts globaler Rohstoffverschiebungen aufrechtzuerhalten. Bauunternehmer mit knappem Budget zögern, teurere Materialien zu verwenden, trotz langfristiger Einsparungen. Lieferkettenunterbrechungen aufgrund von Wetter, Handelspolitik oder Transportproblemen beeinflussen die Lieferzeiten. Das Marktwachstum verlangsamt sich, wenn konkurrierende Materialien niedrigere Anschaffungskosten bieten. Preissensible Regionen zögern, auf Ingenieurholzoptionen umzusteigen. Hersteller müssen ihre Beschaffungsstrategien verbessern und die Vorteile der Lebenszykluskosten fördern, um diese Barriere zu überwinden.
Marktchancen
Expansion in mittelgroße Gewerbe- und Bildungsgebäude unterstützt durch Fortschritte im Bauvorschriftenbereich
Mittelgroße Gewerbe- und Institutionengebäude erlauben zunehmend holzbasierte Struktursysteme gemäß neuen Bauvorschriften. Der globale I-Träger-Markt kann mit Produkten, die Leistungs- und Sicherheitsanforderungen erfüllen, in diese Segmente eintreten. Bildungscampusse, Einzelhandelskomplexe und Büroflächen nutzen jetzt Ingenieurholz, um den Kohlenstoffausstoß zu reduzieren. Es schafft neue Nachfrage über den traditionellen Wohnungsbau hinaus. Bauunternehmer wählen I-Träger für schnelle Installation und Flexibilität im Grundriss.
Steigende Nachfrage nach katastrophenresistenter und klimaangepasster Bauweise in gefährdeten Gebieten
Klimabedingte Katastrophen erhöhen die Nachfrage nach Strukturen, die Stärke und Materialflexibilität ausbalancieren. I-Träger bieten bei korrekter Installation Erdbeben- und Windwiderstand. Der globale I-Träger-Markt hat Wachstumschancen in Regionen, die widerstandsfähige Bauvorschriften übernehmen. Bauunternehmer übernehmen solche Rahmen, um staatliche Resilienzziele zu erreichen. Es unterstützt zukunftssichere Wohn- und Gewerbelösungen.
Analyse der Marktsegmentierung:
Nach Produkt, dominiert LVL-Flansch aufgrund seiner hohen Festigkeit, Gleichmäßigkeit und Fähigkeit, längere Spannweiten zu unterstützen. Es wird in Ingenieurbodensystemen bevorzugt, wo strukturelle Integrität entscheidend ist. Massivholzflansch bleibt für kostenbewusste Wohnprojekte relevant und bietet ausreichende Leistung mit einfacheren Fertigungsanforderungen. Der globale I-Träger-Markt profitiert von der wachsenden Vorliebe für LVL-Flansche im mehrstöckigen und gemischt genutzten Bau.
Nach Anwendung, hält der Wohnungsbau den größten Anteil aufgrund der weit verbreiteten Nutzung von Holzrahmengebäuden in Nordamerika und Teilen Europas. I-Träger werden für Boden- und Dachrahmen in neuen Wohnsiedlungen und Renovierungsaktivitäten bevorzugt. Das kommerzielle Segment gewinnt an Bedeutung, da Bauunternehmer Holz für mittelgroße Büros, Schulen und Einzelhandelsgebäude verwenden. Die industrielle Nutzung bleibt begrenzt, wächst jedoch durch Leichtindustrieanlagen, die vorgefertigte Struktursysteme verwenden.
- Zum Beispiel ist Weyerhaeuser’s Microllam® LVL mit zulässigen Biegespannungswerten konstruiert, die typischerweise zwischen 2.600 psi und 2.900 psi liegen, je nach Qualität, was deutlich höher ist als bei den meisten Vollholzprodukten. Diese höhere und gleichmäßigere Festigkeit ermöglicht es Designern, längere, ununterbrochene Spannweiten mit weniger strukturellen Elementen zu spezifizieren.
Nach Vertriebskanal, dominieren Direktverkäufe bei Großprojekten, bei denen Auftragnehmer in großen Mengen durch langfristige Lieferantenvereinbarungen beschaffen. Distributoren bedienen regionale Bauunternehmen und Auftragnehmer und bieten Bestandsflexibilität und lokale Unterstützung. Der Online-Verkauf wächst stetig, unterstützt durch E-Commerce-Plattformen, die auf kleine und mittelständische Bauunternehmen abzielen. Dies ermöglicht einen einfacheren Zugang zu technischen Spezifikationen und Preisvergleichen. Der globale I-Joist-Markt passt weiterhin die Vertriebsmodelle an die sich entwickelnden Beschaffungstrends in den Wohn- und Gewerbesektoren an.
- Zum Beispiel betreibt BlueLinx Holdings ein Netzwerk von Vertriebszentren, die standardisierte I-Joist- und Holzwerkstoffbestände führen, was eine schnelle Erfüllung der Projektpläne ermöglicht.
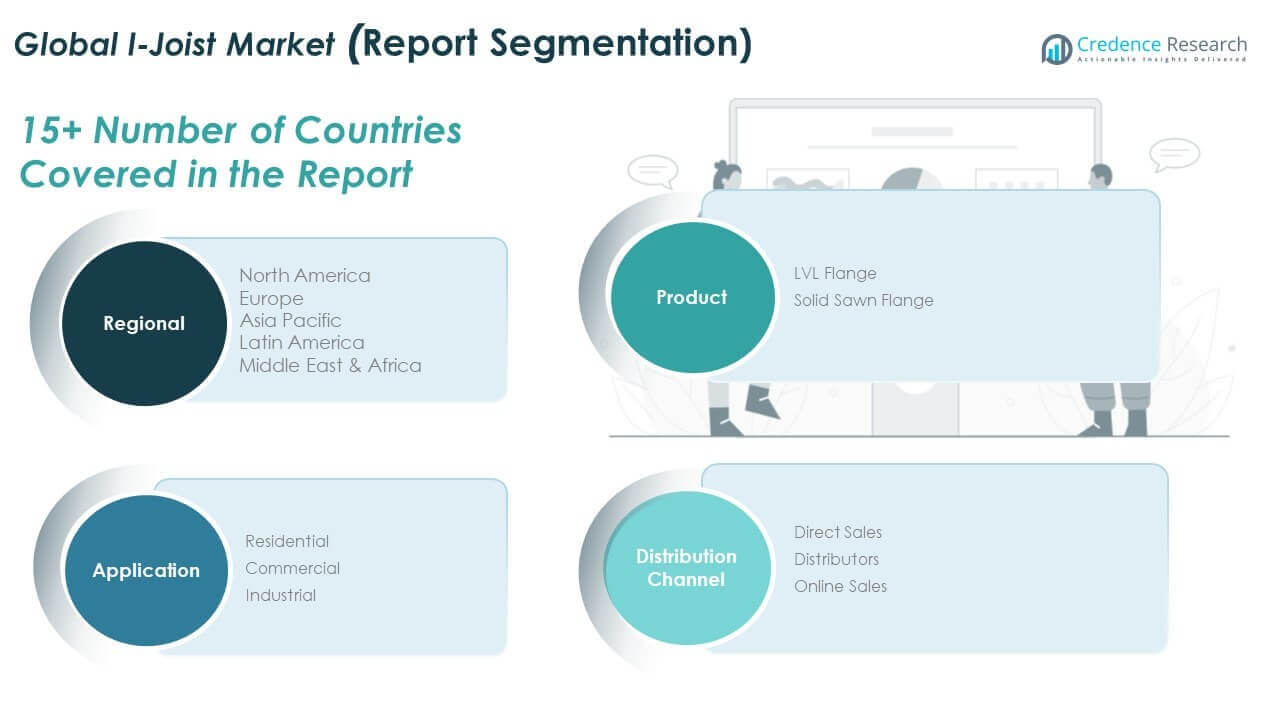
Segmentierung:
Nach Produktsegment
- LVL-Flansch
- Vollholz-Flansch
Nach Anwendungssegment
- Wohnbau
- Gewerbe
- Industrie
Nach Vertriebskanal-Segment
- Direktverkauf
- Distributoren
- Online-Verkauf
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika
Der nordamerikanische Markt für Global I-Joists wurde 2018 mit 591,56 Millionen USD bewertet und soll bis 2024 auf 785,06 Millionen USD und bis 2032 auf 1.216,90 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,7 % im Prognosezeitraum. Nordamerika macht 2024 fast 23,8 % des globalen Marktanteils aus. Die Region führt aufgrund der starken Nachfrage im Einfamilienhausbau, im modularen Bau und bei Hausrenovierungen. Weit verbreitete Holzrahmenbaupraktiken unterstützen die hohe Akzeptanz von I-Joists in den USA und Kanada. Bauherren priorisieren Geschwindigkeit, Kosteneffizienz und normgerechte Holzbausysteme. Es profitiert von günstigen Bauvorschriften, der Verfügbarkeit von geschultem Personal und etablierten Vertriebsnetzen. Die staatliche Unterstützung für Wohnungsbau und Infrastruktur trägt ebenfalls zur konstanten Nachfrage bei. Direktverkäufe dominieren die Vertriebslandschaft, insbesondere bei großen Wohnprojekten. Die USA bleiben der Hauptbeitragende zum regionalen Wachstum.
Europa
Der europäische Markt für Global I-Joists wurde 2018 mit 661,04 Millionen USD bewertet und soll bis 2024 auf 895,72 Millionen USD und bis 2032 auf 1.426,26 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 6,0 % im Prognosezeitraum. Europa hält 2024 etwa 27,1 % des globalen Marktanteils. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Nachfrage an, angetrieben durch grüne Baustandards und Energieeffizienzvorgaben. Bauherren setzen I-Joists wegen ihrer Vorteile bei der Wärmedämmung, dem Verhältnis von Festigkeit zu Gewicht und der Maßhaltigkeit ein. Es gewinnt sowohl im Neubau als auch bei Nachrüstprojekten an Bedeutung. Steigende Kosten für traditionelles Bauholz unterstützen einen allmählichen Übergang zu konstruierten Alternativen. Holzrahmen-Apartmentgebäude und gemischt genutzte Projekte fördern die Akzeptanz. Distributoren spielen eine Schlüsselrolle in der lokalen Versorgung. Westeuropa dominiert den regionalen Anteil, während Osteuropa aufstrebendes Potenzial bietet.
Asien-Pazifik
Der Markt für Global I-Joists im asiatisch-pazifischen Raum wurde 2018 mit 802,74 Millionen USD bewertet und soll bis 2024 auf 1.074,82 Millionen USD und bis 2032 auf 1.685,53 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Der asiatisch-pazifische Raum erfasst 2024 etwa 32,5 % des globalen Marktanteils und ist damit der größte regionale Beitragende. China, Japan, Australien und Indien führen die Nachfrage aufgrund von Urbanisierung, Industrialisierung und Wachstum im mittelhohen Wohnungsbau an. I-Joists gewinnen an Boden in fabrikgefertigten Häusern, im leichten Gewerbebau und in nachhaltigen Projekten. Japan setzt sie in Holz-Apartmentblöcken und energieeffizienten Gebäuden ein. Es profitiert von einem wachsenden Bewusstsein für die strukturellen Vorteile von konstruiertem Holz. Regierungen unterstützen Holzinnovationen für eine schnellere Wohnungsbereitstellung. Inländische Fertigung und Importe bedienen die steigende Nachfrage. Südostasien bietet langfristige Chancen, da der Bauumfang zunimmt.
Lateinamerika
Der lateinamerikanische Markt für Global I-Joists wurde 2018 mit 269,41 Millionen USD bewertet und soll bis 2024 auf 345,50 Millionen USD und bis 2032 auf 510,91 Millionen USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,1 % im Prognosezeitraum. Lateinamerika macht 2024 etwa 10,5 % des globalen Marktanteils aus. Brasilien und Mexiko führen die Akzeptanz aufgrund der steigenden Nachfrage nach Wohnraum für die Mittelschicht und wachsender Infrastrukturprojekte an. I-Joists helfen, den Arbeitsaufwand zu reduzieren und unterstützen den modularen Bau in beengten städtischen Gebieten. Lokale Bauherren setzen sie für Boden- und Dachsysteme in Mehrfamilienhäusern ein. Es profitiert von erhöhten Importen und expandierenden Vertriebsnetzen. Steigende Holzpreise fördern den Einsatz von konstruierten Alternativen in ausgewählten Regionen. Öffentliche Wohnungsbauprogramme und ausländische Investitionen treiben die Bauaktivitäten an. Begrenztes Bewusstsein und technische Schulungen stellen kurzfristige Hürden dar.
Naher Osten
Die Marktgröße des Nahen Ostens für I-Träger aus Holzwerkstoffen wurde von 119,46 Millionen USD im Jahr 2018 auf 134,12 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 157,91 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 2,1 % im Prognosezeitraum. Der Nahe Osten trägt im Jahr 2024 etwa 4,1 % zum globalen Marktanteil bei. Die Akzeptanz von Holzwerkstoffen bleibt begrenzt, wächst jedoch stetig in den VAE, Saudi-Arabien und der Türkei. Bauherren verwenden I-Träger beim Bau von Villen, modularen Entwicklungen und umweltfreundlichen Pilotprojekten. Es gewinnt an Aufmerksamkeit in der Fertigung außerhalb des Standorts für Smart Cities und Tourismusinfrastruktur. Das raue Klima und die Anforderungen an den Brandschutz steigern das Interesse an behandelten und zertifizierten Trägern. Importe dominieren das Angebot, mit wenigen inländischen Herstellern. Bauvorschriften unterstützen zunehmend Ingenieursysteme. Bewusstsein und Akzeptanz wachsen in staatlich unterstützten Wohnungsbauprogrammen.
Afrika
Die Marktgröße Afrikas für I-Träger aus Holzwerkstoffen wurde von 54,98 Millionen USD im Jahr 2018 auf 68,29 Millionen USD im Jahr 2024 geschätzt und soll bis 2032 96,27 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,4 % im Prognosezeitraum. Afrika hält im Jahr 2024 etwa 2,1 % des globalen Marktanteils. Südafrika führt bei der Akzeptanz, mit wachsendem Interesse an Leichtbauweise aus Holz in Ägypten, Kenia und Nigeria. Der globale I-Träger-Markt findet frühe Chancen in modularen Schulen, Kliniken und Wohnhäusern für mittlere Einkommen. Bauherren suchen kostengünstige, leichte Materialien für schnellen Bau. Es hilft, den Fachkräftemangel zu beheben und die Bauqualität in Gebieten mit geringer Infrastruktur zu verbessern. Regionales Wachstum hängt von Handelszugang und staatlich geführten Bauinitiativen ab. Das Bewusstsein für Lösungen aus Holzwerkstoffen bleibt begrenzt, verbessert sich jedoch durch Partnerschaften und Pilotprojekte. Importabhängigkeit und fragmentierte Verteilung stellen kurzfristige Herausforderungen dar.
Analyse der Hauptakteure:
- Weyerhaeuser Company
- Georgia-Pacific LLC
- Boise Cascade Company
- Katerra Inc.
- Trimjoist Corporation
- Roseburg Forest Products Co.
- Hexion Inc.
- Canfor Corporation
- West Fraser Timber Co. Ltd.
- Structurlam Mass Timber Corporation
- Andere Hauptakteure
Wettbewerbsanalyse:
Der globale I-Träger-Markt zeichnet sich durch eine Mischung aus etablierten Holzproduzenten, Spezialisten für Holzwerkstoffe und integrierten Forstproduktunternehmen aus, die in Bezug auf Produktqualität, Preis und Vertriebsreichweite konkurrieren. Große Akteure wie Weyerhaeuser Company und Georgia-Pacific LLC führen mit breiten Produktportfolios und tiefen Händlernetzwerken. Boise Cascade Company und West Fraser Timber Co. Ltd. konkurrieren, indem sie leistungszertifizierte I-Träger anbieten, die den regionalen Bauvorschriften entsprechen. Kleinere Unternehmen wie Trimjoist Corporation und Structurlam Mass Timber Corporation differenzieren sich durch Nischenproduktvarianten und kundenspezifische Lösungen. Es fördert Innovationen in feuer- und feuchtigkeitsbeständigen Designs, um kommerzielle Projekte anzuziehen. Wettbewerber investieren in regionale Expansionen, um die steigende Nachfrage im asiatisch-pazifischen Raum und in Europa zu decken. Strategische Partnerschaften mit Distributoren und Direktverkaufsvereinbarungen stärken die Marktdurchdringung. Der Preiswettbewerb bleibt aufgrund der Volatilität der Rohstoffkosten intensiv. Markenreputation und technischer Support nach dem Verkauf beeinflussen ebenfalls die Käuferpräferenz. Der Markt bevorzugt Unternehmen mit effizienten Lieferketten und Qualitätssicherungsprozessen.
Jüngste Entwicklungen:
- Im November 2025 erreichte Boise Cascade eine Vereinbarung zur Übernahme von Holden Humphrey, einem Baustoffhändler in Massachusetts, und schloss das Geschäft am 14. Dezember 2025 ab. Die Übernahme stärkt das Vertriebsnetz von Boise Cascade im Nordosten der USA und könnte die Reichweite von I-Träger-Produkten unterstützen.
- Im November 2024 kündigte die Weyerhaeuser Company Pläne an, etwa 500 Millionen US-Dollar in eine neue hochmoderne TimberStrand®-Anlage zu investieren, um ihr Portfolio an Holzwerkstoffen mit erhöhter Kapazität für verwandte Strukturkomponenten wie I-Träger zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktsegment, Anwendungssegment und Vertriebskanal-Segment. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Der globale I-Träger-Markt wird von anhaltendem Wohnungsbau und stabilen Ersatzzyklen im Wohnungsbau profitieren.
- Der Einsatz von Holzwerkstoffen wird steigen, da Bauherren Materialeffizienz und strukturelle Konsistenz priorisieren.
- Vor- und modulare Bauweisen werden die Nachfrage nach standardisierten I-Träger-Lösungen erhöhen.
- Nachhaltigkeitsziele werden die Präferenz für ressourceneffiziente Holzprodukte gegenüber Massivholz stärken.
- Gewerbe- und Institutsgebäude werden neue Anwendungsfälle jenseits traditioneller Wohnbauprojekte schaffen.
- Feuerbeständige und feuchtigkeitsresistente I-Träger werden aufgrund strengerer Bauvorschriften an Bedeutung gewinnen.
- Digitale Design-Tools werden die Spezifikationsgenauigkeit verbessern und Materialverschwendung vor Ort reduzieren.
- Asien-Pazifik wird aufgrund von Urbanisierung und Wohnungsbauprogrammen ein wichtiger Wachstumsmotor bleiben.
- Vertriebsstrategien werden sich mit stärkeren Online- und hybriden Beschaffungsmodellen weiterentwickeln.
- Der Wettbewerbsdruck wird die Hersteller dazu drängen, die Lieferzuverlässigkeit und den technischen Support zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den globalen I-Joist-Markt und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale I-Joist-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen I-Balkenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen I-Träger-Marktes antreiben?
Wer sind die führenden Unternehmen im globalen I-Joist-Markt?
Welche Region hatte 2024 den größten Anteil am globalen I-Joist-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 I-Träger-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global I-Träger-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,303.5 million → 2032: USD 5,093.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 I-Träger-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. I-Träger-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 I-Träger-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 I-Träger-Markt Market Drivers
- 3.3 I-Träger-Markt Market Restraints & Challenges
- 3.4 I-Träger-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 I-Träger-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 I-Träger-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, I-Träger-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 I-Träger-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. I-Träger-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the I-Träger-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 I-Träger-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 I-Träger-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 I-Träger-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in I-Träger-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New I-Träger-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global I-Träger-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America I-Träger-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe I-Träger-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific I-Träger-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America I-Träger-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East I-Träger-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa I-Träger-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. I-Träger-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
