
Marktübersicht:
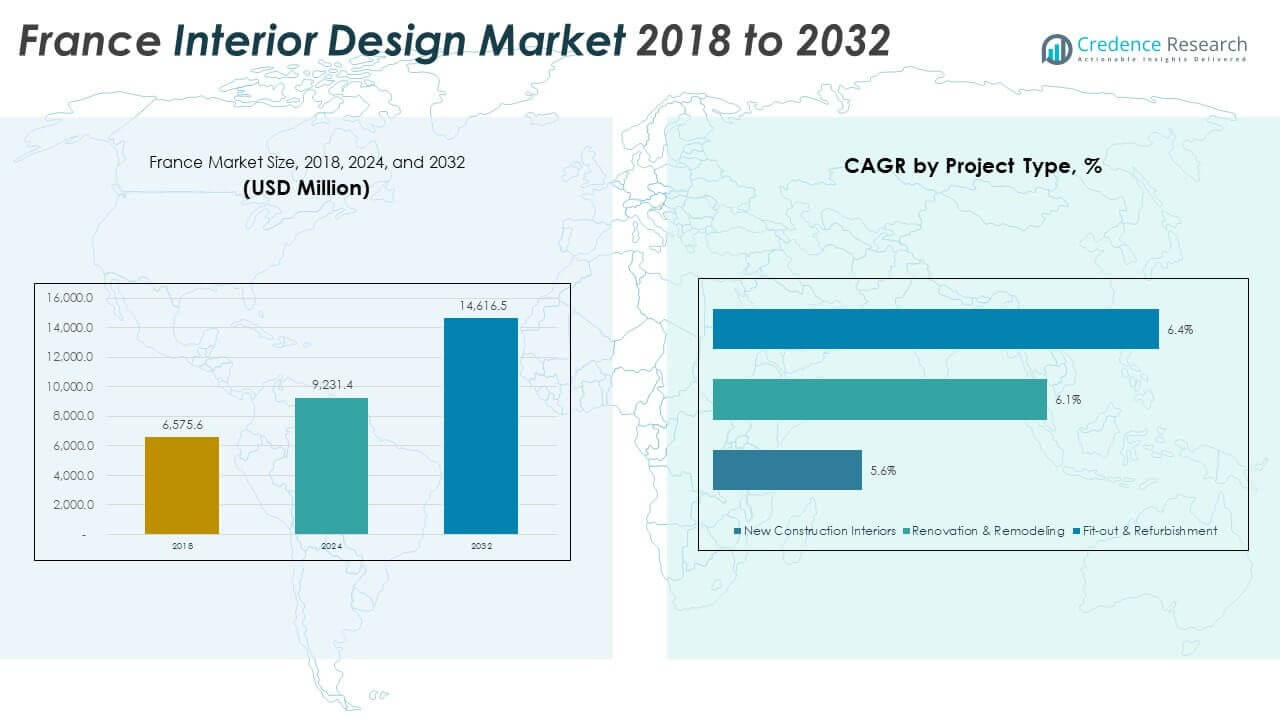
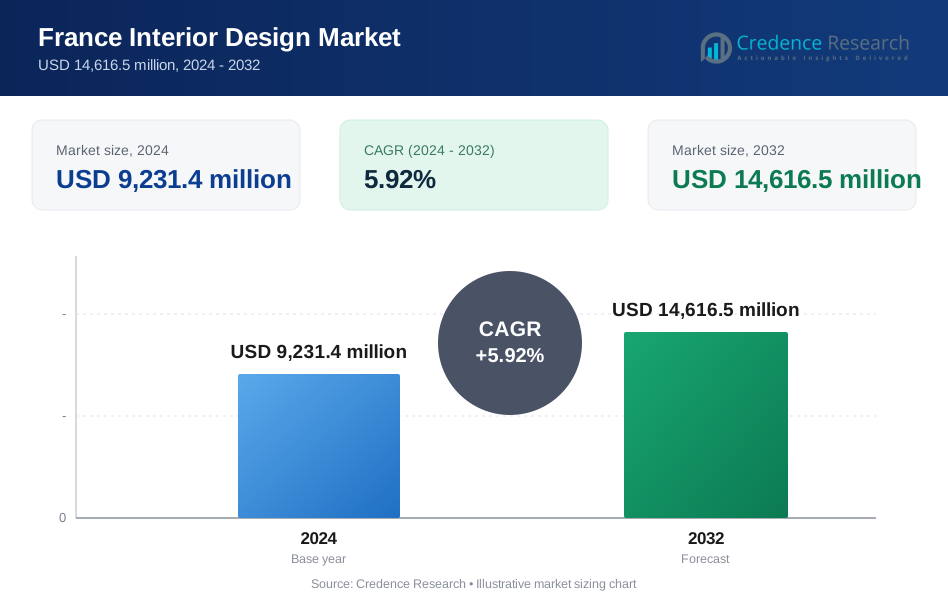
Die Größe des französischen Innenarchitekturmarktes wurde 2018 auf 6.575,6 Millionen USD geschätzt und soll bis 2024 auf 9.231,4 Millionen USD anwachsen und bis 2032 voraussichtlich 14.616,5 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,92 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solid Bleached Board 2024 | 9.231,4 Millionen USD |
| Markt für Solid Bleached Board, CAGR | 5,92% |
| Marktgröße für Solid Bleached Board 2032 | 14.616,5 Millionen USD |
Wachsende städtische Wohnungsentwicklungen und steigende verfügbare Einkommen treiben die Nachfrage nach Innenarchitekturdienstleistungen in ganz Frankreich an. Verbraucher suchen zunehmend nach personalisierten Wohn- und Büroräumen, die moderne Ästhetik und Nachhaltigkeit widerspiegeln. Renovierungstrends und ein Anstieg intelligenter, energieeffizienter Lösungen fördern die Ausgaben. Kommerzielle Projekte im Gastgewerbe und Einzelhandel fördern ebenfalls das Marktwachstum, da Marken einzigartige Kundenumgebungen anstreben. Innovationen in Designtechnologie und Materialien treiben die Expansion der Branche weiter voran, indem sie verbesserte Kundenerfahrungen und effiziente Projektabwicklung bieten.
Paris und Île-de-France bleiben die führenden Regionen im französischen Innenarchitekturmarkt aufgrund der hohen Bevölkerungsdichte und starken Unternehmensaktivität. Südliche Regionen wie die Provence verzeichnen ebenfalls bemerkenswertes Wachstum, angetrieben durch die Nachfrage nach Luxuswohnraum und tourismusbezogene Gastgewerbeprojekte. Aufkommendes Interesse zeigt sich in Städten wie Lyon und Bordeaux, wo sich Technologie- und Geschäftssektoren ausweiten. Ländliche Gebiete übernehmen allmählich Designservices, da Fernarbeit und Wohnraumverbesserungen zunehmen, was die breiteren nationalen Vorlieben für hochwertige Lebensräume widerspiegelt.
Markteinblicke:
- Der Markt für Inneneinrichtung in Frankreich wurde 2018 mit 6.575,6 Millionen USD bewertet, erreichte 2024 9.231,4 Millionen USD und soll bis 2032 14.616,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,92 %.
- Île-de-France dominiert mit einem Anteil von über 35 % aufgrund dichter städtischer Entwicklung, einkommensstarker Haushalte und luxuriöser Immobilien. Provence-Alpes-Côte d’Azur und Auvergne-Rhône-Alpes halten Anteile von 17 % bzw. 13 %, angetrieben durch Tourismus und kommerzielles Wachstum.
- Occitanie und Nouvelle-Aquitaine sind die am schnellsten wachsenden Regionen und tragen zusammen einen Anteil von 20 % bei, wobei steigende öffentliche Projekte und Vorstadthäuser die Nachfrage nach Inneneinrichtungsdiensten antreiben.
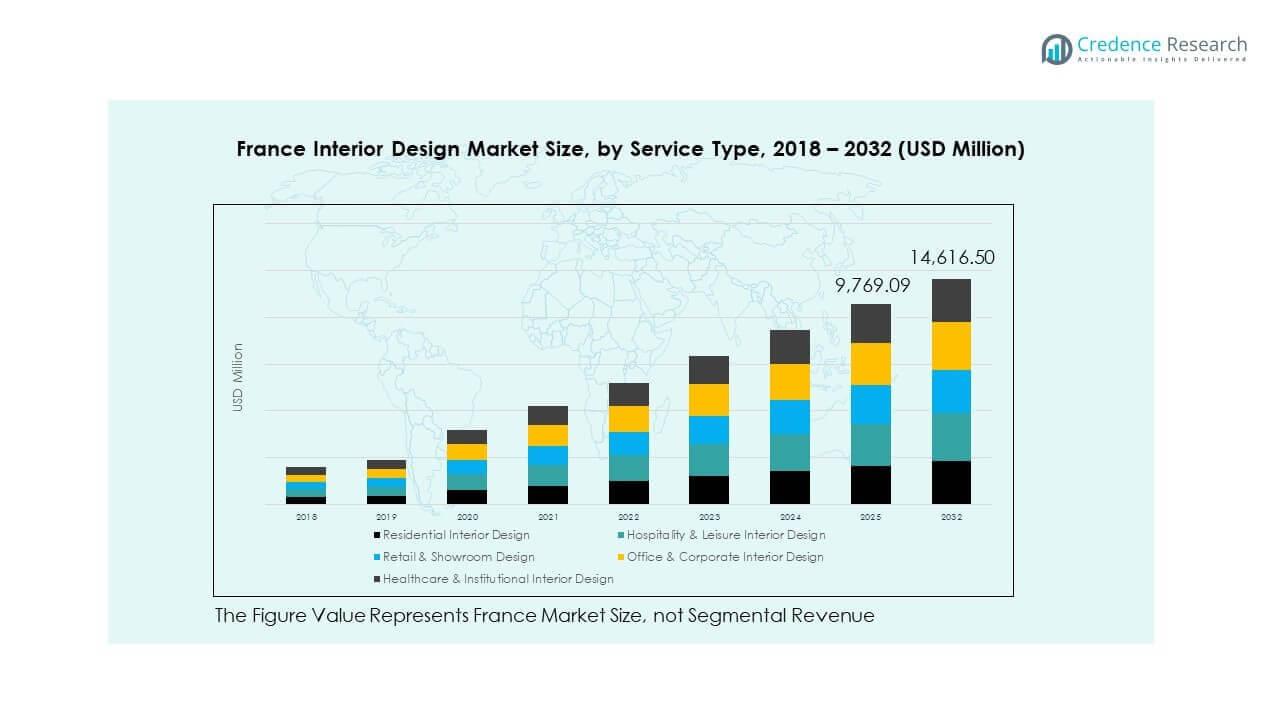
- Wohn-Inneneinrichtung führt das Dienstleistungssegment an und trägt den höchsten visuellen Anteil in jedem Jahr von 2018 bis 2032 bei, gefolgt von Büro- und Unternehmensinneneinrichtung.
- Einzelhandels- und Showroom-Design sowie Gesundheits- und institutionelle Inneneinrichtung repräsentieren kleinere, aber konstante Anteile, mit wachsender Nachfrage, die an modernisierte Einzelhandelsformate und Krankenhausrenovierungen gebunden ist.
Markttreiber:
Steigende Renovierungs- und Umgestaltungsaktivitäten in städtischen und vorstädtischen Haushalten
In Frankreich steigt die Nachfrage nach Hausrenovierungen stetig, insbesondere in städtischen Gebieten wie Paris und Lyon. Alternde Wohnbestände fördern Investitionen in moderne Layouts, nachhaltige Materialien und intelligente Beleuchtung. Hausbesitzer priorisieren persönlichen Komfort, Energieeffizienz und moderne Ästhetik. Staatliche Anreize zur Unterstützung umweltfreundlicher Renovierungen beschleunigen diesen Wandel. Jüngere Berufstätige treiben die Nachfrage nach funktionalen, minimalistischen Innenräumen an. Der Markt für Inneneinrichtung in Frankreich profitiert von diesem weit verbreiteten Trend in städtischen und vorstädtischen Räumen. Er gewinnt an Bedeutung durch Designstudios, die schlüsselfertige Lösungen für Hausverbesserungen anbieten. Anpassungspräferenzen erhöhen den Verbrauch von Design-Dienstleistungen weiter.
- Zum Beispiel hat Studio MHNA weltweit über 25 personalisierte Innenprojekte abgeschlossen, die maßgeschneiderte Möbel und adaptive Layouts kombinieren, die auf den Lebensstil der Hausbesitzer zugeschnitten sind. Hausbesitzer priorisieren persönlichen Komfort, Energieeffizienz und moderne Ästhetik. Staatliche Anreize zur Unterstützung umweltfreundlicher Renovierungen beschleunigen diesen Wandel.
Erweiterung des Immobilien- und Luxuswohnungsbaus in erstklassigen Regionen
Immobilienentwicklungsprojekte in Île-de-France und südlichen Küstengebieten treiben die Nachfrage nach Inneneinrichtung an. Hochwertige Wohnräume erfordern maßgeschneiderte Innenräume mit fortschrittlichen Oberflächen. Internationale Käufer suchen luxuriöse Zweitwohnsitze mit maßgeschneiderten Design-Dienstleistungen. Designfirmen arbeiten mit Immobilienentwicklern zusammen, um Premium-Pakete anzubieten. Der Markt für Inneneinrichtung in Frankreich gewinnt durch solche gebündelten Angebote an Wert. Er unterstützt Markenresidenzen, Serviced Apartments und Penthouse-Wohnungen. Wohlhabende Kunden verlangen exklusive Möbel und kulturelle Themen. Erhöhte Genehmigungen für Wohneinheiten stärken die Geschäftspipelines.
- Zum Beispiel entwarf Saguez & Partners das 18.000 Quadratmeter große Innere des Pernod Ricard Hauptsitzes, um die Zusammenarbeit von 900 Mitarbeitern zu unterstützen, was komplexe räumliche Planungskompetenzen zeigt. Internationale Käufer suchen luxuriöse Zweitwohnsitze mit maßgeschneiderten Design-Dienstleistungen. Designfirmen arbeiten mit Immobilienentwicklern zusammen, um Premium-Pakete anzubieten.
Wachsende kommerzielle Renovierungen im Einzelhandel, Gastgewerbe und in Unternehmensarbeitsbereichen
Unternehmen im Einzelhandel und Gastgewerbe investieren in visuelles Branding durch kuratierte Innenräume. Hotels übernehmen thematische Designkonzepte, um das Gästeerlebnis zu verbessern. Firmenbüros integrieren ergonomische Layouts, Pausenzonen und umweltfreundliche Beleuchtung. Diese kommerziellen Veränderungen stärken die Nachfrage nach professionellen Design-Dienstleistungen. Der französische Innenarchitekturmarkt verzeichnet stetige kommerzielle Zuflüsse in Paris, Marseille und Bordeaux. Er unterstützt Coworking-Unternehmen, Boutique-Hotels und Flagship-Stores. Innenarchitekten schaffen erlebnisorientierte Umgebungen, die mit der Unternehmensidentität übereinstimmen. Höhere Besucherzahlen und Mitarbeiterbindungsziele treiben kommerzielle Aufwertungen an.
Regierungsmandate zur Energieeffizienz für grüne Gebäude und Innenräume
Frankreich setzt Bauvorschriften und Umweltauflagen durch, die nachhaltige Innenräume fördern. Nationale Vorgaben fördern den Einsatz von emissionsarmen Materialien, energiesparenden Systemen und erneuerbaren Komponenten. Innenarchitekten richten sich nach diesen Standards, indem sie Produkte mit Öko-Label integrieren. Gewerbliche und Wohnprojekte streben LEED- oder HQE-Zertifizierungen an, um das ökologische Design zu fördern. Der französische Innenarchitekturmarkt profitiert von diesen Compliance-Anforderungen. Es erleichtert Projektgenehmigungen und langfristige Kosteneinsparungen. Kunden wählen zunehmend Designfirmen mit zertifizierten grünen Portfolios. Öffentliches Bewusstsein für Klimaziele stärkt die Akzeptanz grüner Innenräume.
Markttrends:
Integration von Smart-Home-Technologien mit Innendesign-Themen und -Layouts
Smart-Home-Systeme verändern die Layoutplanung und Möbelplatzierung. Designer passen sich den Kundenpräferenzen für Sprachsteuerung, Lichtautomatisierung und intelligente Geräte an. Diese Funktionen erfordern versteckte Verkabelung, Platzoptimierung und Materialkompatibilität. Der französische Innenarchitekturmarkt integriert vernetzte Technologien in Wohn- und Gewerberäume. Es erhöht den Komfort und die Energiekontrolle. Smarte Spiegel, Klimasysteme und Fernsicherheit treiben funktionale Innenräume an. Designfirmen kooperieren mit Technologieanbietern, um integrierte Ergebnisse zu liefern. Benutzererfahrung treibt hochpreisige Designverträge an.
- Zum Beispiel gestaltete das Grafikteam von Saguez & Partners Vinylaufkleber und Designelemente, die 1.400 Quadratfuß im AXA-Büro in Paris abdecken, um die Orientierung und das Engagement zu verbessern und Ästhetik mit technologieinspirierten räumlichen Hinweisen zu verbinden.
Einfluss von biophilem Design und natürlichen Elementen auf die Innenraumästhetik
Innenräume enthalten zunehmend biophile Elemente, um das Wohlbefinden zu fördern. Designer nutzen natürliches Licht, Zimmerpflanzen und organische Materialien, um den Komfort der Bewohner zu steigern. Holz-, Stein- und Leinenoberflächen gewinnen in Häusern und Büros an Beliebtheit. Der französische Innenarchitekturmarkt entwickelt sich mit dieser naturinspirierten Bewegung. Er verbindet Nachhaltigkeit mit Ästhetik. Offene Grundrisse unterstützen den natürlichen Luftstrom und die Nutzung von Tageslicht. Kunden verlangen beruhigende, erdige Töne und Texturen. Wellness-orientiertes Design gewinnt an Bedeutung in städtischen Apartments und Boutique-Hotels.
Wachsende Beliebtheit von minimalistischen, multifunktionalen Möbeln in kompakten Wohnräumen
Städtische Wohnraumbeschränkungen verlagern das Verbraucherinteresse hin zu minimalistischen, platzsparenden Möbeln. Designer reagieren mit modularen Lösungen und wandelbaren Designs. Eingebaute Aufbewahrung, Schiebepaneele und klappbare Einrichtungen erfüllen moderne Bedürfnisse. Der französische Innenarchitekturmarkt unterstützt Möbelinnovationen, die diesem Trend entsprechen. Er zielt auf Studio-Apartments und Gemeinschaftsunterkünfte ab. Funktionale Ästhetik erhält Vorrang vor aufwendigem Design. Jüngere Bevölkerungsgruppen führen diesen Wandel an. Innenarchitekten betonen die Praktikabilität bei der Konzeptentwicklung.
Anpassungstrends angetrieben durch digitale Visualisierung und AR-gestützte Planungstools
Virtual-Reality- und AR-Tools verbessern die Zusammenarbeit zwischen Kunden und Designern. Hausbesitzer können Designs in 3D vor der Ausführung betrachten. Dies beschleunigt die Entscheidungsfindung und verbessert die Zufriedenheitsraten. Der französische Innenarchitekturmarkt nutzt digitale Plattformen für die Projektplanung. Es verbessert die Genauigkeit, reduziert Nacharbeiten und verkürzt Zeitpläne. Anpassung wird durch interaktive Schnittstellen zugänglicher. Designfirmen gewinnen einen Wettbewerbsvorteil, indem sie technologiegestützte Erlebnisse bieten. Digitale Workflows definieren die Kundenbindung neu.
- Zum Beispiel zeigen französische Designteams, die Archicad BIM und 3D-Modellierung für ein 1.200 qm Wohnprojekt implementieren, wie digitale Workflows die Layoutgenauigkeit und die Zusammenarbeit mit Kunden verbessern.
Analyse der Marktherausforderungen:
Hohe Kosten für Premium-Design-Dienstleistungen begrenzen die Zugänglichkeit und Akzeptanz im Massenmarkt
Innenarchitektur bleibt für viele französische Haushalte eine freiwillige Dienstleistung. Premium-Dienstleistungen kosten mehr aufgrund von qualifizierten Arbeitskräften, importierten Materialien und individueller Planung. Kleinere Budgets begrenzen den Zugang zu Full-Service-Designstudios. Der französische Innenarchitekturmarkt hat Schwierigkeiten, sich über mittlere Einkommenssegmente hinweg zu skalieren. Unabhängige Designer und Online-Plattformen bieten begrenzte Alternativen. Hochwertige Kunden halten die Nachfrage aufrecht, schränken jedoch die Gesamtexpansion des Volumens ein. Materialinflation und steigende Arbeitskosten erhöhen die Projektbudgets. Erschwinglichkeit bleibt ein wesentliches Hindernis für die Akzeptanz außerhalb wohlhabender Zonen.
Fragmentierte Branchenstruktur mit informellen Betreibern beeinträchtigt Standardisierung und Skalierbarkeit
Frankreich beherbergt eine große Anzahl von freiberuflichen Designern und kleinen Agenturen. Viele arbeiten informell, was die Qualitätssicherung und die Einhaltung gesetzlicher Vorschriften einschränkt. Die Standardisierung von Praktiken, Preisen und Projektmanagement bleibt gering. Der französische Innenarchitekturmarkt fehlt es an einheitlichen Benchmarks über die Dienstleistungsstufen hinweg. Kunden erleben variable Erfahrungen und inkonsistente Lieferung. Diese Fragmentierung verringert das Investoreninteresse und begrenzt die Konsolidierung der Branche. Die Aufnahme von professionellen Zertifizierungen bleibt gering, insbesondere außerhalb städtischer Zentren. Es beeinflusst die Markenbekanntheit und die Wettbewerbsfähigkeit des formellen Sektors.
Marktchancen:
Aufstieg von E-Commerce und Online-Innenarchitekturplattformen, die Remote-Design-Dienstleistungen anbieten
Online-Design-Plattformen wachsen schnell, indem sie erschwingliche Pakete und digitale Beratungen anbieten. Kunden wählen Stile, laden Fotos von Räumen hoch und erhalten Layoutpläne. Der französische Innenarchitekturmarkt nutzt diesen Wandel, um seine Reichweite zu erweitern. Er senkt die Eintrittsbarrieren für Kunden mit mittlerem Einkommen. E-Commerce-Plattformen bündeln Möbel und Dekor mit virtueller Planung. Fernberatungen helfen ländlichen Kunden, auf professionelle Dienstleistungen zuzugreifen. Standardpakete verbessern die Skalierung und Liefergeschwindigkeit.
Tourismusorientierte Renovierungen in Boutique-Hotels, historischen Villen und Kurzzeitvermietungen
Der Tourismus treibt die Nachfrage nach einzigartigen und einladenden Innenräumen in Ferienimmobilien an. Boutique-Hotels und Mietvillen konzentrieren sich auf differenzierte Ästhetik. Der französische Innenarchitekturmarkt unterstützt maßgeschneiderte Renovierungen zur Steigerung der Gästeattraktivität. Designer kombinieren regionales Erbe mit modernen Themen. Dieser Trend wächst in der Provence, an der Riviera und im Loiretal. Airbnb und Luxusaufenthaltsanbieter investieren in Innenraum-Upgrades. Saisonale Nachfragezyklen bieten Designfirmen wiederkehrende Geschäfte.
Marktsegmentierungsanalyse:
Projekttyp-Segmente
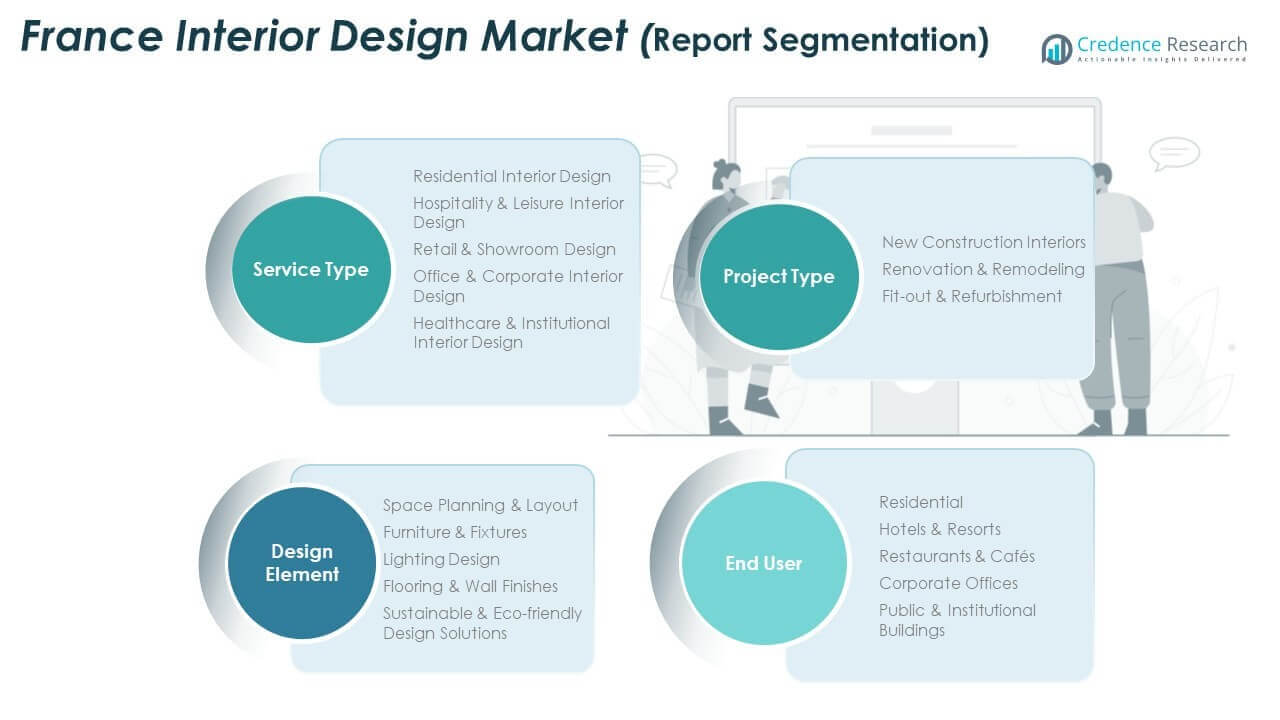
Neue Bauinnenräume treiben die Nachfrage durch Wohn- und Mischnutzungsentwicklungen an. Renovierungen und Umbauten halten einen starken Anteil aufgrund des alternden Wohnungsbestands und Lifestyle-Upgrades. Ausbau- und Renovierungsprojekte unterstützen Büros, Einzelhandelseinheiten und Gastgewerbeobjekte. Diese Segmente profitieren von schnelleren Projektzyklen und Designstandardisierung. Der Fokus der Kunden bleibt auf Effizienz, Haltbarkeit und visueller Attraktivität. Professionelle Designer unterstützen die schlüsselfertige Lieferung über alle Projekttypen hinweg.
- Zum Beispiel lieferte AREP Designlab großflächige Ausbau-Innenräume für SNCF-Bahnhöfe und koordinierte das Design über Stationen hinweg, die jährlich Millionen von Passagieren abwickeln. Professionelle Designer unterstützen die schlüsselfertige Lieferung über alle Projekttypen hinweg.
Dienstleistungssegmente
Wohninnenarchitektur führt die Nachfrage von Hausbesitzern an, die Komfort und Personalisierung suchen. Innenarchitektur für Gastgewerbe und Freizeit unterstützt Hotels, Resorts und Serviced Apartments. Einzelhandels- und Showroom-Design betont Markenidentität und Kundenerfahrung. Büro- und Unternehmensinnenarchitektur konzentriert sich auf flexible Layouts und das Wohlbefinden der Mitarbeiter. Gesundheits- und institutionelle Innenarchitektur priorisiert Sicherheit, Compliance und funktionale Planung. Der französische Innenarchitekturmarkt erzielt ausgewogene Einnahmen über diese Dienstleistungskategorien hinweg.
- Zum Beispiel hat Design Studio Liaigre maßgeschneiderte Innenräume für Luxusresidenzen und Hotels weltweit geliefert und handgefertigte Möbelkollektionen mit begrenztem jährlichem Output produziert, um Qualitätsstandards zu wahren.
Designelement-Segmente
Raumplanung und Layout bilden die Grundlage der meisten Projekte. Möbel und Einrichtungsgegenstände spiegeln Qualitäts-, Funktions- und Stilpräferenzen wider. Lichtdesign verbessert Ambiente, Produktivität und Energiekontrolle. Boden- und Wandverkleidungen unterstützen Haltbarkeit und visuelle Konsistenz. Nachhaltige und umweltfreundliche Designlösungen gewinnen durch regulatorische und kundenseitige Nachfrage an Bedeutung. Designer integrieren diese Elemente in kohärente Konzepte.
Endnutzer-Segmente
Wohnnutzer sorgen für konstante Projektvolumina in städtischen Gebieten. Hotels und Resorts investieren in differenzierte Innenräume, um Gäste anzuziehen. Restaurants und Cafés konzentrieren sich auf Atmosphäre und effiziente Layouts. Firmenbüros verlangen anpassungsfähige und kollaborative Räume. Öffentliche und institutionelle Gebäude erfordern konforme und langlebige Designs. Jeder Endnutzer gestaltet den Serviceumfang und die Designprioritäten.
Segmentierung:
Nach Projekttyp-Segmenten
- Neue Bauinnenräume
- Renovierung & Umbau
- Ausbau & Sanierung
Nach Dienstleistungssegmenten
- Wohninnenarchitektur
- Gastgewerbe & Freizeit-Innenarchitektur
- Einzelhandels- & Showroom-Design
- Büro- & Unternehmensinnenarchitektur
- Gesundheitswesen & Institutionelle Innenarchitektur
Nach Designelement-Segmenten
- Raumplanung & Layout
- Möbel & Ausstattung
- Beleuchtungsdesign
- Boden- & Wandverkleidungen
- Nachhaltige & umweltfreundliche Designlösungen
Nach Endnutzer-Segmenten
- Wohngebäude
- Hotels & Resorts
- Restaurants & Cafés
- Unternehmensbüros
- Öffentliche & institutionelle Gebäude
Regionale Analyse:
Île-de-France dominiert mit über 35% Marktanteil, angetrieben durch städtische Projekte und wohlhabende Kundschaft
Île-de-France hält den höchsten Anteil am französischen Innenarchitekturmarkt und macht über 35% aus. Die Region profitiert von der dichten Bevölkerung von Paris, hohem verfügbarem Einkommen und der Nachfrage nach Luxusimmobilien. Kommerzielle Design-Dienstleistungen wachsen stetig mit neuen Einzelhandels-, Büro- und Gastgewerbeentwicklungen. Designfirmen bedienen wohlhabende Verbraucher, die Premium-Innenräume mit nachhaltigen und technologiegetriebenen Lösungen suchen. Regierungsprojekte im Bereich der öffentlichen Infrastruktur erhöhen die Nachfrage nach institutionellem Design. Es bleibt das zentrale Geschäftszentrum, das kontinuierliche Investitionen in hochwertige Räume anzieht.
Provence-Alpes-Côte d’Azur und Auvergne-Rhône-Alpes zusammen erfassen 30% Marktanteil
Provence-Alpes-Côte d’Azur verzeichnet eine starke Nachfrage aus den Segmenten Gastgewerbe und Ferienvermietung. Der hohe Touristenandrang treibt das Innendesign für Boutique-Hotels, Resorts und historische Häuser an. Die Region macht fast 17% des Marktes aus. Auvergne-Rhône-Alpes folgt dicht mit 13%, angeführt von Städten wie Lyon und Grenoble. Es profitiert von städtischen Erneuerungsprojekten und Büro-Sanierungen. Beide Regionen verzeichnen einen Anstieg bei Wohnungsrenovierungen und grün zertifizierten Gebäuden. Dies unterstützt wachsende Designpräferenzen für mediterran und alpin inspirierte Innenräume.
Aufstrebendes Wachstum in Nouvelle-Aquitaine, Occitanie und Grand Est mit kombiniertem 20% Anteil
Nouvelle-Aquitaine, Okzitanien und Grand Est tragen zusammen etwa 20 % zum französischen Innenarchitekturmarkt bei. Diese Regionen profitieren von einer verbesserten Immobilienaktivität und regionalen Entwicklungspolitiken. In Okzitanien steigt die Nachfrage in Städten wie Toulouse, angetrieben durch Bildungs- und öffentliche Projekte. Nouvelle-Aquitaine verzeichnet Wachstum im Bereich Vorstadthäuser und Einzelhandelsrenovierungen. Grand Est konzentriert sich auf Renovierungen von Kulturräumen und institutionellen Innenräumen. Dies spiegelt eine breitere Akzeptanz von Innenarchitektur über traditionelle Metropolen hinaus wider. Diese Gebiete bieten erhebliches Aufwärtspotenzial für mittelgroße Unternehmen.
Analyse der Hauptakteure:
- Studio MHNA
- Hometon
- Saguez & Partners
- AREP Designlab
- Design Studio Liaigre
- The Oblist
- Toulon Provence Méditerranée
- Weitere Hauptakteure
Wettbewerbsanalyse:
Der französische Innenarchitekturmarkt zeichnet sich durch eine fragmentierte, aber wettbewerbsfähige Landschaft mit einer Mischung aus Boutique-Studios und etablierten Designfirmen aus. Führende Akteure konkurrieren durch Designspezialisierung, Projektumfang und Sektorfokus. Unternehmen betonen luxuriöse Wohnräume, Hospitality-Themen und Expertise in Unternehmensarbeitsplätzen. Die strategische Positionierung hängt von Designinnovation, Kundenbeziehungen und regionaler Präsenz ab. Sie profitiert von starkem kreativen Talent und architektonischem Erbe. Kleinere Studios gewinnen durch Nischenkonzepte und maßgeschneiderte Dienstleistungen an Boden. Größere Firmen sichern sich Aufträge durch integriertes Design und Projektmanagementfähigkeiten. Der Wettbewerb bleibt dienstleistungsorientiert statt preisgetrieben.
Aktuelle Entwicklungen:
- Im Januar 2025 erwarb die in Paris ansässige Designagentur Saguez & Partners offiziell das in New York ansässige Dash Design, um Saguez & Dash zu bilden. Dieser strategische Schritt vereinte amerikanische Innovation mit französischer Designexpertise nach drei Jahren informeller Zusammenarbeit. Die neue Einheit operiert weltweit und konzentriert sich auf nachhaltige und luxuriöse Lösungen in den Bereichen Hospitality und Einzelhandel.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Projekttyp, Dienstleistungen, Designelementen und Endnutzersegmenten. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Hausbesitzer werden zunehmend personalisierte Innenräume suchen, die durch Lifestyle-Upgrades und ästhetische Vorlieben getrieben werden.
- Die Nachfrage nach Renovierung und Umbau wird in Vororten und Städten der zweiten Kategorie mit alternder Infrastruktur steigen.
- Design-Dienstleistungen werden aufgrund EU-weiter Nachhaltigkeitsvorgaben mehr kreislauffähige Materialien und emissionsarme Lösungen integrieren.
- Gastgewerbe- und Einzelhandelsinterieurs werden sich auf immersive Gästeerlebnisse und modulare Raumplanung konzentrieren.
- Intelligente Beleuchtung, sensorintegrierte Armaturen und vernetzte Wohnlayouts werden zukünftige Wohnungsdesigns prägen.
- Büroflächen werden zu hybriden, freundlichen Umgebungen mit beweglichen Möbeln und flexiblen Layout-Zonen übergehen.
- Gebäude des öffentlichen Sektors und institutionelle Gebäude werden inklusive Designprinzipien für Barrierefreiheit und Compliance übernehmen.
- Digitale Visualisierungstools wie AR/VR und KI-basierte Layout-Assistenten werden die Entscheidungszyklen der Kunden straffen.
- Mittelgroße Studios werden durch Franchising und Kooperationen expandieren, um aufstrebende Wachstumsregionen zu erreichen.
- Regierungsinitiativen und Steueranreize werden grün-zertifizierte Innenräume in privaten und öffentlichen Projekten fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Innenarchitektur in Frankreich und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der französische Innenarchitekturmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des französischen Marktes für Innendesign hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des französischen Marktes für Innenarchitektur antreiben?
Wer sind die führenden Unternehmen im französischen Innenarchitekturmarkt?
Welche Region hatte 2024 den größten Anteil am französischen Innenarchitekturmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Innenarchitekturmarkt in Frankreich Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Innenarchitekturmarkt in Frankreich Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,231.4 million → 2032: USD 14,616.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Innenarchitekturmarkt in Frankreich Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Innenarchitekturmarkt in Frankreich Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Innenarchitekturmarkt in Frankreich Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Innenarchitekturmarkt in Frankreich Market Drivers
- 3.3 Innenarchitekturmarkt in Frankreich Market Restraints & Challenges
- 3.4 Innenarchitekturmarkt in Frankreich Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Innenarchitekturmarkt in Frankreich Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Innenarchitekturmarkt in Frankreich Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Innenarchitekturmarkt in Frankreich category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Innenarchitekturmarkt in Frankreich Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Innenarchitekturmarkt in Frankreich Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Innenarchitekturmarkt in Frankreich market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Innenarchitekturmarkt in Frankreich Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Innenarchitekturmarkt in Frankreich Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Innenarchitekturmarkt in Frankreich Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Innenarchitekturmarkt in Frankreich (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Innenarchitekturmarkt in Frankreich Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Innenarchitekturmarkt in Frankreich Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Innenarchitekturmarkt in Frankreich Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Innenarchitekturmarkt in Frankreich Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Innenarchitekturmarkt in Frankreich Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Innenarchitekturmarkt in Frankreich Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Innenarchitekturmarkt in Frankreich Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Innenarchitekturmarkt in Frankreich Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Innenarchitekturmarkt in Frankreich Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
