
Marktübersicht für weiche Bodenbeläge:
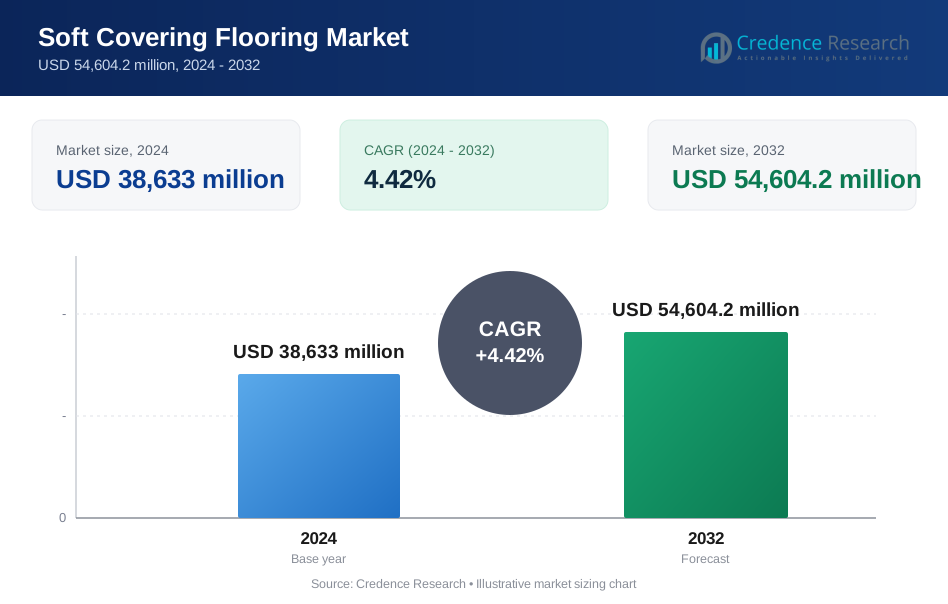
Die Marktgröße für weiche Bodenbeläge wurde im Jahr 2024 auf 38.633 Millionen USD geschätzt und soll bis 2032 54.604,2 Millionen USD erreichen, mit einer CAGR von 4,42 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für weiche Bodenbeläge 2024 | 38.633 Millionen USD |
| Markt für weiche Bodenbeläge, CAGR | 4,42 % |
| Marktgröße für weiche Bodenbeläge 2032 | 54.604,2 Millionen USD |
Einblicke in den Markt für weiche Bodenbeläge
- Wachsende Wohnbau- und Renovierungsaktivitäten, insbesondere in aufstrebenden Volkswirtschaften, treiben die Produktnachfrage aufgrund von Komfort, Schalldämmung und Designflexibilität weiter an.
- Teppichfliesen dominieren das Produktsegment mit einem Anteil von über 55 %, unterstützt durch die zunehmende Akzeptanz in kommerziellen Innenräumen aufgrund einfacher Wartung und Modularität.
- Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 31 % an, gefolgt von Nordamerika mit 29 % und Europa mit 27 %, angetrieben durch Immobilienexpansion, Infrastrukturprojekte und Modernisierungsprogramme.
- Das Marktwachstum wird durch steigende Rohstoff- und Transportkosten sowie durch zunehmenden Wettbewerb von Alternativen mit harten Oberflächen wie Luxusvinylfliesen und Holzböden herausgefordert.
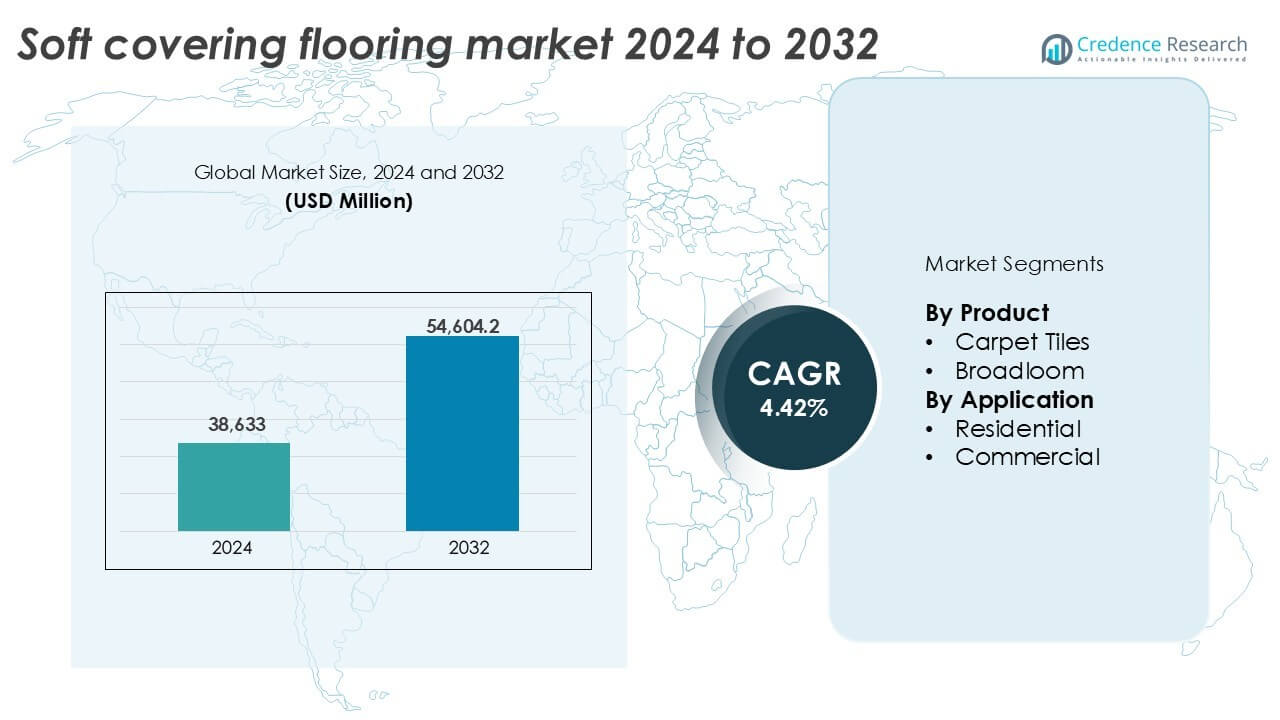
Analyse der Marktsegmentierung für weiche Bodenbeläge:
Nach Produkt
Das Segment der Teppichfliesen hält den dominierenden Anteil am Markt für weiche Bodenbeläge und macht 2024 über 55 % aus. Diese Dominanz wird durch die steigende Nachfrage nach modularen, einfach zu installierenden Bodenlösungen in stark frequentierten kommerziellen Bereichen angetrieben. Teppichfliesen bieten größere Designflexibilität, einfache Austauschmöglichkeiten und weniger Installationsabfall. Ihre Beliebtheit ist in Bürogebäuden, Bildungseinrichtungen und öffentlichen Infrastrukturprojekten gestiegen. Breitgewebte Teppiche bleiben für Luxus- und Wohnzwecke gefragt, aber ihr Marktanteil sinkt aufgrund höherer Wartungsanforderungen und Installationskomplexität stetig.
- Zum Beispiel produziert Mohawk Industries Teppichfliesen neben breitgewebten und harten Bodenbelägen mit über 43.000 Mitarbeitern weltweit und unterstützt stark frequentierte kommerzielle Projekte.
Nach Anwendung
Das Wohnsegment führt den Markt mit einem Anteil von über 60 % im Jahr 2024 an, unterstützt durch steigende Trends bei Hausrenovierungen und wachsende Nachfrage nach Schalldämmung. Weiche Beläge werden aufgrund ihres Komforts und ihrer ästhetischen Anziehungskraft für Schlafzimmer, Wohnzimmer und Kinderzimmer bevorzugt. Die Ausweitung des städtischen Wohnungsbaus und das gestiegene verfügbare Einkommen unterstützen die Dominanz dieses Segments weiter. Das kommerzielle Segment wächst jedoch stetig mit zunehmender Akzeptanz in der Hotellerie, in Unternehmensbüros und im Gesundheitswesen, wo langlebige, modulare und pflegeleichte Teppichfliesen stark nachgefragt werden.
- Zum Beispiel werden die modularen Teppichfliesen FLOR von Interface für Wohnräume mit anpassbaren Mustern vermarktet.
Wichtige Wachstumsfaktoren
Steigende Wohnbau- und Renovierungsaktivitäten
Der Markt für weiche Bodenbeläge profitiert von einem anhaltenden Wachstum im Wohnungsbau und bei Renovierungsprojekten. Die Urbanisierung in Entwicklungsländern und die Nachfrage nach erschwinglichem Wohnraum haben neue Wohnbauprojekte ausgelöst. In reifen Märkten treibt die erhöhte Investition von Hausbesitzern in Innenraum-Upgrades die Nachfrage nach Bodenbelagsersatz an, insbesondere in Schlafzimmern und Wohnbereichen, wo weiche Materialien bevorzugt werden. Die zunehmende Akzeptanz von Teppichen und Teppichfliesen für Komfort, Schalldämmung und thermische Vorteile fördert das Marktwachstum. Darüber hinaus unterstützen Designtrends, die warme Texturen und gemütliche Ästhetik favorisieren, dieses Segment weiter. Regierungen, die Wohnungsbauprogramme unterstützen, sowie der Nachdruck auf Heimverbesserungen nach der Pandemie befeuern ebenfalls den Verkauf von weichen Bodenbelagsprodukten.
- Zum Beispiel machten flexible modulare Teppichfliesen etwa 60 Prozent des Marktanteils für modulare Teppichfliesen im Jahr 2024 aus, was die zunehmende Nutzung in Bürogebäuden und Renovierungsprojekten widerspiegelt, obwohl Breitwebteppiche der dominierende Typ im gesamten globalen Teppichmarkt bleiben.
Wachsende Investitionen im kommerziellen Sektor
Gewerbegebäude bevorzugen zunehmend weiche Bodenbeläge für Büros, Gastgewerbe, Gesundheitswesen und Bildungssektoren. Teppichfliesen dominieren aufgrund ihrer Modularität, einfachen Installation und geringen Wartung. Die globale Expansion von Coworking-Spaces, Unternehmenscampussen und Hotelrenovierungen steigert die Nachfrage nach Bodenbelägen. Gesundheitseinrichtungen und Seniorenwohnheime bevorzugen weiche Beläge wegen ihrer Rutschfestigkeit und des Komforts unter den Füßen. Nachhaltige kommerzielle Entwicklungen, insbesondere in grün zertifizierten Gebäuden, fördern die Verwendung von recycelbaren und VOC-armen Teppichmaterialien. Die wachsende Infrastruktur in aufstrebenden Volkswirtschaften trägt weiter zur Nachfrage von Hotels, Einkaufszentren und institutionellen Gebäuden bei. Der Bedarf an akustischer Kontrolle und verbesserter Innenraumambiente verstärkt die Nutzung in offenen Raumlayouts.
- Zum Beispiel verbessert die Teppichfliese DESSO SoundMaster von Tarkett die Trittschalldämmung um etwa 8 dB und unterstützt die Akustik in offenen Büros.
Technologische Fortschritte in der Teppichherstellung
Innovationen in der Fasertechnologie und in den Herstellungsprozessen spielen eine entscheidende Rolle bei der Förderung des Marktwachstums. Hersteller bieten jetzt fleckenresistente, antimikrobielle und wasserabweisende Teppiche an, die für stark frequentierte Bereiche maßgeschneidert sind. Modulare Flieseninnovationen mit verbesserten Rückensystemen erhöhen die Haltbarkeit und erleichtern den Austausch. Umweltfreundliche Produktionsmethoden unter Verwendung von recycelten PET-Flaschen und biobasierten Fasern ziehen Käufer an, die auf Nachhaltigkeit achten. Digitale Färbetechniken ermöglichen komplizierte Designs mit minimalem Wasserverbrauch und unterstützen die Einhaltung von Umweltstandards. Intelligente Teppiche, die mit Sensoren integriert sind, kommen in kommerziellen Innenräumen auf, um die Besucherfrequenz und Raumnutzung zu überwachen. Diese Fortschritte helfen Herstellern, Leistungslücken zu schließen und in neue Anwendungen zu expandieren, was zur Produktdifferenzierung und zum Verbraucherinteresse beiträgt.
Wichtige Trends & Chancen
Steigende Präferenz für nachhaltige und recycelbare Materialien
Umweltbedenken treiben das starke Interesse an nachhaltigen Bodenlösungen voran. Verbraucher und Unternehmen suchen nach Teppichen aus recyceltem Inhalt, wie Nylon und PET-Flaschen, zusammen mit recycelbaren Rückensystemen. Hersteller konzentrieren sich auf geschlossene Produktionssysteme und Zertifizierungen wie Cradle-to-Cradle, Green Label Plus und LEED-Credits. Die Nachfrage nach emissionsarmen, ungiftigen Teppichen ist hoch, insbesondere in Schulen, im Gesundheitswesen und in Haushalten mit Kindern. Unternehmen, die Rücknahmeprogramme und modulare Teppichdesigns anbieten, die Abfall minimieren, erlangen Wettbewerbsvorteile. Da die Vorschriften für umweltfreundliches Bauen in Europa, Nordamerika und Teilen des asiatisch-pazifischen Raums strenger werden, haben Lieferanten, die zertifizierte umweltfreundliche Produkte anbieten, die Möglichkeit, langfristige Verträge abzuschließen.
- Zum Beispiel sammelt das ReEntry-Programm von Interface gebrauchte Teppichfliesen und wiederverwendet, recycelt oder verwertet Materialien, um Deponieabfälle zu reduzieren.
Erweiterung von Online- und Omnichannel-Vertriebsstrategien
Der Markt für weiche Bodenbeläge verzeichnet einen starken Wandel hin zu digitalen und Omnichannel-Verkaufsstrategien. E-Commerce-Plattformen, virtuelle Raumvisualisierer und Remote-Beratungstools haben das Vertrauen der Käufer in Online-Teppichkäufe verbessert. Direktvertriebsmarken bieten Anpassungen, Musterversand und vereinfachte Installationsanleitungen an. Große Einzelhändler integrieren auch KI-basierte Designtools, um Nutzern zu helfen, Bodenbelagsergebnisse zu visualisieren. Die Bequemlichkeit des Online-Stöberns, Bestellens und der Terminplanung für die Installation spricht jüngere Hausbesitzer an. In kommerziellen Segmenten vereinfachen digitale Beschaffungsplattformen Großbestellungen und Wiederholungskäufe. Dieser Trend bietet Marken erhebliche Möglichkeiten, schneller zu skalieren und breitere geografische Gebiete mit niedrigeren Betriebskosten zu erreichen.
Wichtige Herausforderungen
Konkurrenz durch alternative Hartbodenbeläge
Die zunehmende Beliebtheit von Hartbodenbelägen wie Luxusvinylfliesen (LVT), technischem Holz und Keramikfliesen stellt eine große Herausforderung dar. Diese Materialien bieten Haltbarkeit, Wasserbeständigkeit und ästhetische Vielfalt, die sowohl Wohn- als auch Geschäftskunden ansprechen. Insbesondere LVT imitiert die Textur von Holz oder Stein und bietet gleichzeitig einfachere Wartung und niedrigere Lebenszykluskosten. Viele Immobilienbesitzer bevorzugen jetzt harte Oberflächen in stark frequentierten und feuchten Bereichen wie Küchen, Fluren und Badezimmern. Dieser Wandel verringert den Marktanteil von weichen Belägen, insbesondere von Bahnenware-Teppichen, und begrenzt das Wachstum in bestimmten Segmenten. Diese Entwicklung zu überwinden, erfordert gezielte Innovationen und Neupositionierung.
Steigende Rohstoff- und Transportkosten
Volatile Preise für Rohstoffe wie Nylon, Polypropylen und Polyurethanschäume beeinflussen die Produktionsmargen. Globale Störungen in der Lieferkette und hohe Frachtkosten belasten die Abläufe zusätzlich, insbesondere bei importierten Teppichfliesen und Materialien. In Regionen, in denen Teppiche nicht lokal hergestellt werden, wirken sich Preisschwankungen sowohl auf Einzelhändler als auch auf Endverbraucher aus. Hersteller stehen unter Kostendruck, während sie versuchen, wettbewerbsfähige Preise zu halten und Umweltvorschriften einzuhalten. Diese Herausforderung ist besonders bedeutend für kleine und mittlere Unternehmen. Die Balance zwischen Erschwinglichkeit, Qualität und Nachhaltigkeit bleibt ein anhaltendes Problem, um skalierbares Marktwachstum in verschiedenen geografischen Gebieten zu erreichen.
Regionale Analyse
Nordamerika
Nordamerika machte im Jahr 2024 fast 29% des globalen Marktanteils für weiche Bodenbeläge aus. Die Region profitiert von hoher Nachfrage in den Bereichen Wohnungsrenovierungen und kommerzielle Büroerneuerungen. Die USA generieren den Großteil des Umsatzes, mit starker Nachfrage nach Teppichfliesen in Unternehmensinterieurs und Gastgewerberäumen. Hausbesitzer bevorzugen Auslegware in Schlafzimmern und Wohnzimmern für Isolierung und Komfort. Bewusstsein für Nachhaltigkeit und LEED-zertifizierte Projekte fördern ebenfalls die Nachfrage nach recycelbaren Teppichprodukten. Kanada zeigt ähnliche Trends, unterstützt durch einen wachsenden Wohnungsmarkt und öffentliche Infrastrukturverbesserungen. Innovation und Omnichannel-Vertrieb stärken den Wettbewerbsvorteil der Hauptakteure.
Europa
Europa hielt im Jahr 2024 etwa 27% des Marktanteils, unterstützt durch starke Verbraucherpräferenzen für designorientierte und ökozertifizierte Teppichprodukte. Deutschland, das Vereinigte Königreich und Frankreich führen die Nachfrage an, angetrieben durch Wohnungsmodernisierung und kommerzielle Nachrüstungen. Strenge Vorschriften zur Förderung der Innenraumluftqualität und der Einhaltung von Umweltstandards erhöhen die Nachfrage nach emissionsarmen, recycelbaren Bodenbelägen. Modulare Teppichfliesen dominieren in Unternehmens- und Bildungsgebäuden, während Auslegware in gehobenen Wohnräumen beliebt bleibt. Von der EU unterstützte grüne Bauvorschriften fördern weiter die Einführung nachhaltiger Produkte. Hersteller profitieren auch vom Verbraucherbewusstsein für Gesundheit, Komfort und thermische Leistung. Regionale Innovationen in Material- und Färbetechnologien stärken die Wettbewerbsfähigkeit.
Asien-Pazifik
Asien-Pazifik repräsentierte im Jahr 2024 den größten Anteil mit 31%, mit robustem Wachstum in den Wohn- und Geschäftssegmenten. China und Indien führen in der Nachfragemenge, angetrieben durch steigende Urbanisierung, Mittelschichtwachstum und Infrastrukturinvestitionen. Gewerbeimmobilien, einschließlich Büroflächen, Gastgewerbe und Gesundheitseinrichtungen, fördern die Einführung von Teppichfliesen. Japan und Südkorea bevorzugen hochmoderne, antimikrobielle Teppichlösungen für kompakte städtische Wohnräume. Regionale Hersteller erweitern ihre Kapazitäten und setzen Automatisierung ein, um die inländische und Exportnachfrage zu decken. Wachsende E-Commerce, steigende Ausgaben für Heimverbesserungen und günstige staatliche Wohnungsbaupolitiken unterstützen weiter die Führungsrolle der Region im globalen Markt für weiche Bodenbeläge.
Lateinamerika
Lateinamerika trug im Jahr 2024 etwa 7 % zum globalen Marktanteil bei, wobei Brasilien und Mexiko als Hauptakteure gelten. Die Region zeigt eine wachsende Nachfrage nach weichen Bodenbelägen in mittelgroßen Wohnanlagen und bei Renovierungen im Gastgewerbe. Preisgünstige Teppichböden bleiben in Wohnhäusern beliebt. Allerdings nimmt die Verwendung von Teppichfliesen in Bürogebäuden und Bildungseinrichtungen aufgrund der einfachen Installation und Wartung zu. Wirtschaftliche Erholung, Stadtentwicklung und Immobilieninvestitionen treiben die Nachfrage an, trotz der Importabhängigkeit bei einigen Rohstoffen. Lieferanten verlagern sich allmählich auf die lokale Produktion und bieten modulare, fleckenresistente Optionen an, um den sich wandelnden Verbraucheranforderungen gerecht zu werden.
Mittlerer Osten & Afrika (MEA)
Die MEA-Region hielt im Jahr 2024 einen Marktanteil von 6 %, wobei das Wachstum in den Ländern des Golfkooperationsrates (GCC) und Südafrika konzentriert ist. Der Gastgewerbesektor, angetrieben durch Tourismus und Luxusentwicklungen in den VAE und Saudi-Arabien, steigert die Nachfrage nach hochwertigen Teppichböden. Bürogebäude und Einzelhandelsflächen setzen modulare Teppichfliesen zur akustischen Kontrolle und für ästhetische Werte ein. In Wohngebieten sind Teppiche aufgrund klimatischer Bedingungen und kultureller Vorlieben auf einkommensstarke Segmente beschränkt. Der Markt steht vor Herausforderungen durch die Dominanz harter Bodenbeläge, aber Modernisierungsbemühungen im Gesundheitswesen, in der Bildung und bei städtischen Wohnprojekten eröffnen neue Möglichkeiten.
Marktsegmentierungen für weiche Bodenbeläge:
Nach Produkt
- Teppichfliesen
- Teppichboden
Nach Anwendung
- Wohnbereich
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für weiche Bodenbeläge ist geprägt von der Präsenz mehrerer globaler und regionaler Akteure, die in den Bereichen Designinnovation, Nachhaltigkeit und Produktleistung konkurrieren. Führende Unternehmen wie Mohawk Industries, Shaw Industries und Tarkett halten aufgrund ihrer breiten Vertriebsnetze und umfangreichen Produktportfolios einen bedeutenden Marktanteil. Diese Akteure konzentrieren sich auf modulare Teppichfliesen, umweltfreundliche Materialien und digitale Fertigungstechnologien, um den sich wandelnden Kundenpräferenzen gerecht zu werden. Europäische Firmen wie Forbo und Gerflor legen Wert auf nachhaltige Produktion und recycelbare Bodenbelagslösungen. Interface Inc. führt weiterhin in kohlenstoffneutralen Teppichangeboten für kommerzielle Anwendungen. Fusionen, Übernahmen und strategische Partnerschaften bleiben wichtige Taktiken zur Erweiterung der geografischen Präsenz und Produktfähigkeiten. Regionale Firmen zielen zunehmend auf Nischenmärkte mit maßgeschneiderten Angeboten und lokalisierten Lieferketten. Innovationen in antimikrobiellen, wasserabweisenden und emissionsarmen Teppichen verbessern die Wettbewerbspositionierung, während Omnichannel-Verkaufsstrategien die Marktexpansion unterstützen. Der intensive Wettbewerb treibt die kontinuierliche Produktentwicklung und den Preisdruck in allen Segmenten an.
Analyse der Hauptakteure
- Dow (USA)
- Arkema S.A. (Frankreich)
- Beaulieu International Group (Belgien)
- Shaw Industries Group Inc. (USA)
- Interface Inc. (USA)
- Tarkett (Frankreich)
- Sika India Pvt. Ltd. (Schweiz)
- Ashland Inc. (USA)
- Gerflor (Frankreich)
- Forbo Management SA (Schweiz)
- BASF SE (Deutschland)
- Fosroc Inc. (Vereinigtes Königreich)
- Mohawk Industries, Inc. (USA)
Neueste Entwicklungen
- Im Jahr 2024 kündigte Forbo Flooring Systems die Einführung seiner neuen Surestep Balance-Reihe an, die speziell für demenzfreundliche Umgebungen entwickelt wurde. Dieser Sicherheitsboden entspricht den Standards der Health and Safety Executive (HSE) und bietet acht dezente Farboptionen mit einem minimalistischen matten Finish.
- Im Jahr 2023 kündigte Shaw Industries eine Partnerschaft mit Encina an, um ein bahnbrechendes Recyclingprogramm für Teppichabfälle zu entwickeln. Diese Zusammenarbeit zielte darauf ab, Teppichabfälle nach dem Verbrauch in wertvolle Produkte umzuwandeln und so die Beiträge zu Deponien erheblich zu reduzieren. Mithilfe der fortschrittlichen Technologie von Encina konzentrierte sich die Initiative darauf, entsorgte Teppiche in nachhaltige Materialien für verschiedene Anwendungen zu verwandeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach modularen Teppichfliesen wird aufgrund der einfachen Installation und Designflexibilität steigen.
- Wohnungsrenovierungen werden weiterhin die Einführung von weichen Bodenbelägen im städtischen Wohnungsbau vorantreiben.
- Gewerbliche Büros und der Gastgewerbesektor werden den Einsatz von akustikfreundlichen weichen Belägen erhöhen.
- Nachhaltige und recycelbare Teppichmaterialien werden stärkeren Marktzuspruch finden.
- Technologische Innovationen werden die Fleckenbeständigkeit, Haltbarkeit und antimikrobielle Eigenschaften verbessern.
- E-Commerce und virtuelle Design-Tools werden die Online-Vertriebskanäle für Bodenbeläge erweitern.
- Der asiatisch-pazifische Raum wird mit starkem Bau- und Infrastrukturwachstum dominieren.
- Die europäische Nachfrage wird sich auf umweltzertifizierte und VOC-arme Teppichprodukte konzentrieren.
- Der Wettbewerbsdruck wird die Hersteller dazu drängen, die Kosten zu optimieren und die Produktvielfalt zu erweitern.
- Die steigende Vorliebe für hybride Bodenbelagsdesigns könnte neue Wachstumswege eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für textile Bodenbeläge und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für weiche Bodenbeläge voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für weiche Bodenbeläge hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für textile Bodenbeläge antreiben?
Wer sind die führenden Unternehmen im Markt für textile Bodenbeläge?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für weiche Bodenbeläge?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für weiche Bodenbeläge Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für weiche Bodenbeläge Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 38,633 million → 2032: USD 54,604.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für weiche Bodenbeläge Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für weiche Bodenbeläge Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für weiche Bodenbeläge Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für weiche Bodenbeläge Market Drivers
- 3.3 Markt für weiche Bodenbeläge Market Restraints & Challenges
- 3.4 Markt für weiche Bodenbeläge Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für weiche Bodenbeläge Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für weiche Bodenbeläge Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für weiche Bodenbeläge category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für weiche Bodenbeläge Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für weiche Bodenbeläge Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für weiche Bodenbeläge market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für weiche Bodenbeläge Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für weiche Bodenbeläge Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für weiche Bodenbeläge Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für weiche Bodenbeläge (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für weiche Bodenbeläge Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für weiche Bodenbeläge Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für weiche Bodenbeläge Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für weiche Bodenbeläge Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für weiche Bodenbeläge Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für weiche Bodenbeläge Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für weiche Bodenbeläge Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für weiche Bodenbeläge Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für weiche Bodenbeläge Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
