
Überblick über den Bearbeitungsmarkt:
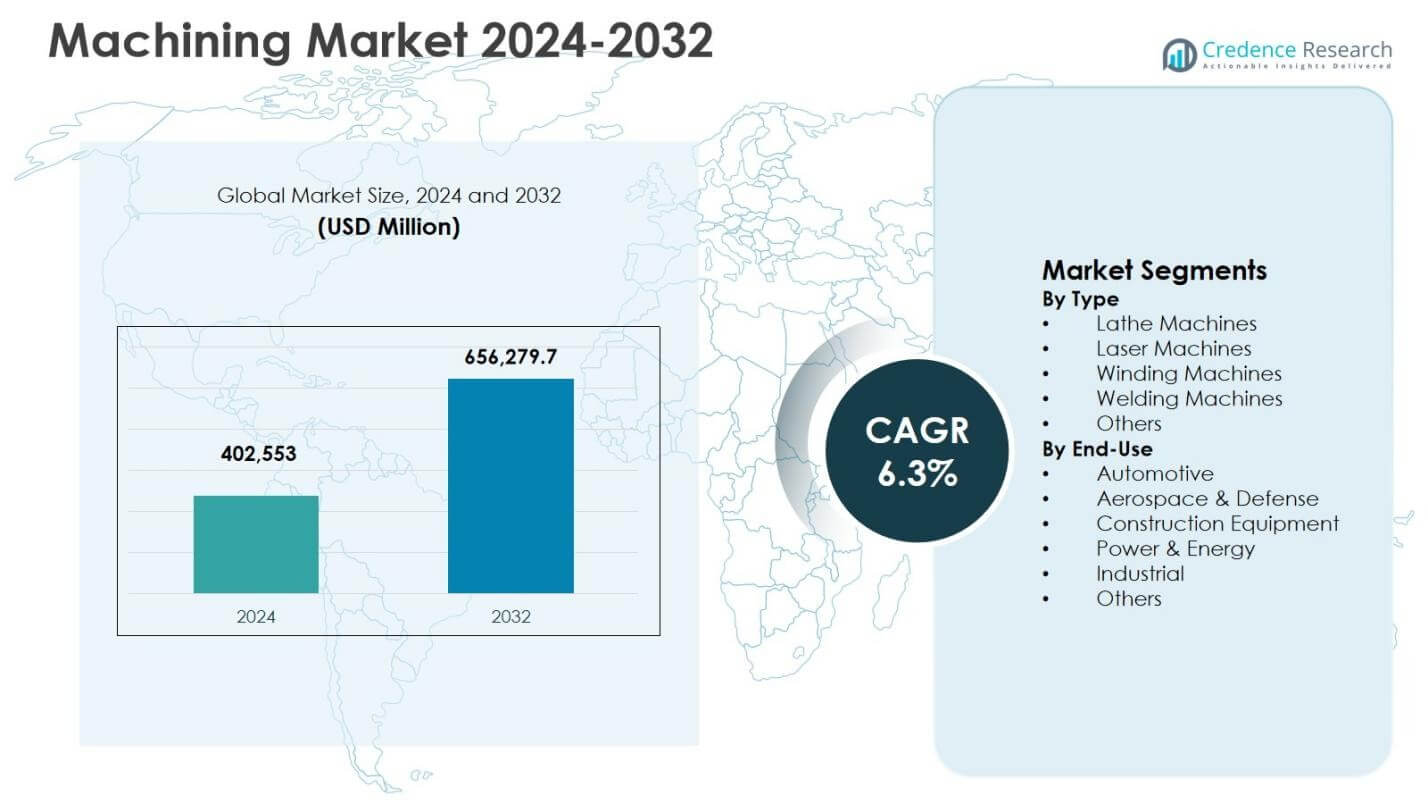
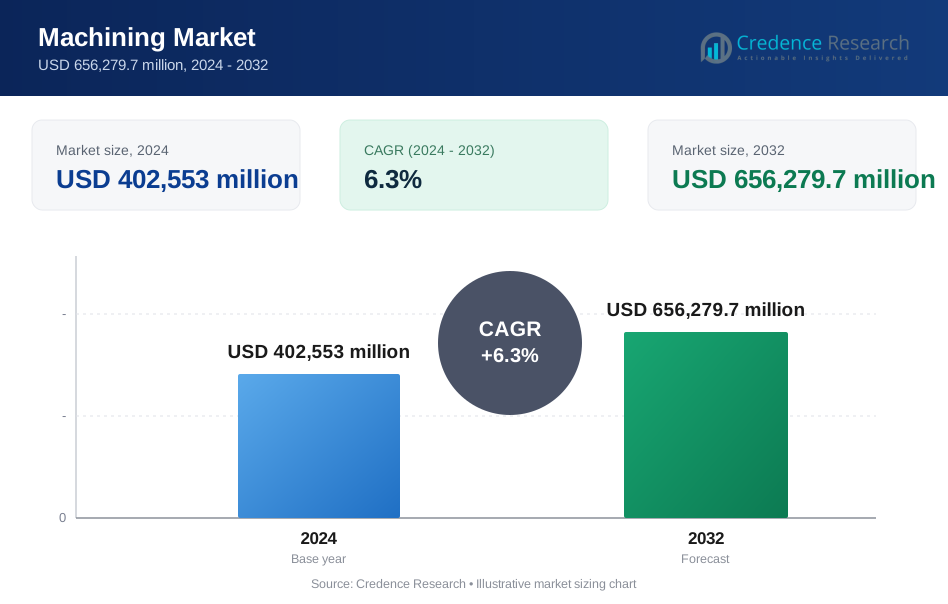
Die Größe des Bearbeitungsmarktes wurde im Jahr 2024 auf 402.553 Millionen USD geschätzt und soll bis 2032 656.279,7 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Bearbeitungsmarktes 2024 | 402.553 Millionen USD |
| Bearbeitungsmarkt, CAGR | 6,3% |
| Größe des Bearbeitungsmarktes 2032 | 656.279,7 Millionen USD |
Einblicke in den Bearbeitungsmarkt
- Das Marktwachstum wird durch die steigende Produktion von Automobilen und Elektrofahrzeugen, die erhöhte Nachfrage nach Präzisionskomponenten und die zunehmende Einführung von CNC-, Automatisierungs- und intelligenten Fertigungstechnologien in verschiedenen Industriesektoren angetrieben.
- Drehmaschinen führten den Bearbeitungsmarkt nach Typ mit einem Anteil von 8 % im Jahr 2024 an, unterstützt durch ihre Vielseitigkeit, CNC-Kompatibilität und umfangreiche Nutzung in der Automobil- und industriellen Fertigung.
- Laufende Investitionen in Mehrachsenbearbeitung, laserbasierte Systeme und digitale Integration stärken die Marktpositionierung der Hauptakteure und unterstützen gleichzeitig Produktivität, Genauigkeit und Kosteneffizienz in den Endverbrauchsindustrien.
- Der asiatisch-pazifische Raum dominierte den Bearbeitungsmarkt mit einem Anteil von 9 % im Jahr 2024, gefolgt von Nordamerika mit 24,8 % und Europa mit 21,6 %, angetrieben durch großangelegte Fertigung, Automobilproduktion und die Einführung industrieller Automatisierung.
Analyse der Marktsegmentierung für die Bearbeitung:
Nach Typ:
Der Bearbeitungsmarkt wird nach Typ von Drehmaschinen angeführt, die im Jahr 2024 einen Marktanteil von 31,8 % ausmachten, angetrieben durch ihre umfangreiche Nutzung beim Metallschneiden, Drehen, Gewindeschneiden und Formen in der Automobil-, Industriemaschinen- und allgemeinen Fertigungsanwendungen. Drehmaschinen bleiben aufgrund ihrer Vielseitigkeit, Kompatibilität mit der CNC-Integration und der Fähigkeit, hohe Präzision in großem Maßstab zu liefern, unverzichtbar. Die steigende Nachfrage nach maßgeschneiderten Komponenten, die zunehmende Einführung von CNC-Drehmaschinen und steigende Investitionen in intelligente Fertigungssysteme verstärken weiterhin die Dominanz von Drehmaschinen gegenüber Lasermaschinen, Wickelmaschinen, Schweißmaschinen und anderen spezialisierten Bearbeitungsgeräten.
- Zum Beispiel investierte Mayer & Cie in DMG Mori CNC-Drehmaschinen, um das Drehen, Bohren, Schleifen und Gewindeschneiden für Komponenten von Rundstrickmaschinen wie Stützringe und Nadelbetten zu automatisieren und die Kernproduktion effizienter zu gestalten.
Nach Endverbrauch:
Nach Endverbrauch dominierte das Automobilsegment den Bearbeitungsmarkt mit einem Anteil von 34,6 % im Jahr 2024, unterstützt durch die Produktion von Motorenkomponenten, Getriebesystemen, Bremsenteilen und Strukturbauteilen in hohen Stückzahlen. Die kontinuierliche Fahrzeugproduktion, die steigende Nachfrage nach Elektrofahrzeugen und strenge Toleranzanforderungen treiben die Nachfrage nach Bearbeitung in diesem Segment erheblich an. Automobilhersteller setzen zunehmend auf fortschrittliche CNC-Bearbeitung, Automatisierung und Mehrachsensysteme, um Produktivität und Präzision zu steigern. Starke Investitionen von OEMs und Tier-1-Zulieferern, gepaart mit den Anforderungen an die Verarbeitung von Leichtbaumaterialien, stärken die Führungsposition des Automobilsektors gegenüber Luft- und Raumfahrt & Verteidigung, Baumaschinen sowie Energie- und Stromanwendungen.
- Beispielsweise investierte Volkswagen über fünf Jahre hinweg einen mittleren zweistelligen Millionenbetrag in die Metall-Binder-Jetting-Technologie mit HP und Siemens für Produktionsteile wie A-Säulen-Komponenten, wodurch eine Gewichtsreduktion von 50 % im Vergleich zu Stahl erreicht wurde und bis 2025 bis zu 100.000 jährlich 3D-gedruckte Metallteile ermöglicht werden.
Wichtige Wachstumsfaktoren
Ausbau der Automobil- und Elektrofahrzeugproduktion
Der Bearbeitungsmarkt profitiert erheblich vom Ausbau der Automobil- und Elektrofahrzeugproduktion weltweit. Steigende Fahrzeugproduktionsvolumina, zunehmende Elektrifizierung und strengere Leistungs- und Sicherheitsstandards treiben die Nachfrage nach präzisionsbearbeiteten Komponenten wie Antriebsteilen, Motorengehäusen, Batterieverkleidungen und leichten Strukturelementen an. Automobil-OEMs und Tier-1-Zulieferer verlassen sich zunehmend auf fortschrittliche Bearbeitungslösungen, um enge Toleranzen, hohe Wiederholbarkeit und Kosteneffizienz im großen Maßstab zu erreichen. Der Übergang zu Elektro- und Hybridfahrzeugen beschleunigt die Nachfrage nach Bearbeitung weiter, da neue Komponentenarchitekturen, hochpräzise Metallteile und fortschrittliche Materialverarbeitungskapazitäten erforderlich sind.
- Beispielsweise entwickelte Kennametal ein 3D-gedrucktes Statorbohrwerkzeug mit einem Karbonfasergehäuse und RIQ-Einsätzen, um große Durchmesser von Elektromotorengehäusen zu bearbeiten, was drei Durchmesser in einem Arbeitsgang ermöglicht und die Zykluszeit sowie das Gewicht auf unter 7 kg für schnellere Werkzeugwechsel reduziert.
Wachstum der industriellen Automatisierung und intelligenten Fertigung
Die schnelle Einführung von industriellen Automatisierungs- und intelligenten Fertigungstechnologien ist ein wichtiger Wachstumstreiber für den Bearbeitungsmarkt. Hersteller investieren in CNC-Maschinen, Mehrachsensysteme, Robotik-Integration und digitale Überwachungstools, um die Produktivität zu steigern, Ausfallzeiten zu reduzieren und die Bearbeitungsgenauigkeit zu verbessern. Intelligente Bearbeitungslösungen ermöglichen eine Echtzeit-Prozessoptimierung, vorausschauende Wartung und konsistente Qualitätsausgaben, die in Umgebungen mit hohen Volumina und hoher Präzision entscheidend sind. Die Integration von Industrie 4.0-Technologien unterstützt schnellere Produktionszyklen und niedrigere Betriebskosten, wodurch fortschrittliche Bearbeitungssysteme in den Bereichen Automobil, Luft- und Raumfahrt, Industrieausrüstung und Energie unverzichtbar werden.
- Zum Beispiel implementiert GE KI-gesteuerte prädiktive Wartung, indem maschinelles Lernen auf Sensordaten von Fertigungsanlagen angewendet wird, um Anomalien zu erkennen und Ausfälle zu verhindern.
Steigende Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung und Energie
Die steigende Nachfrage aus der Luft- und Raumfahrt-, Verteidigungs- und Energieindustrie unterstützt das Wachstum des Bearbeitungsmarktes stark. Diese Sektoren benötigen komplexe, hochpräzise Komponenten aus fortschrittlichen Materialien wie Titan, Superlegierungen und gehärteten Stählen. Die Expansion der Flugzeugproduktion, Modernisierungsprogramme im Verteidigungsbereich und Investitionen in die Energieerzeugungsinfrastruktur treiben die anhaltende Nachfrage nach Bearbeitung an. Bearbeitungsprozesse sind entscheidend für die Herstellung von Turbinenteilen, Strukturkomponenten und hochbelastbaren Baugruppen, die strenge regulatorische und Leistungsstandards erfüllen. Langfristige Verträge, hoher Komponentenwert und kontinuierliche technologische Upgrades in diesen Industrien gewährleisten eine stabile und wiederkehrende Nachfrage nach fortschrittlichen Bearbeitungslösungen.
Wichtige Trends & Chancen
Einführung fortschrittlicher CNC- und Mehrachsen-Bearbeitungstechnologien
Die zunehmende Einführung fortschrittlicher CNC- und Mehrachsen-Bearbeitungstechnologien stellt einen wichtigen Trend und eine Chance im Bearbeitungsmarkt dar. Hersteller wechseln zu Fünf-Achsen- und Hybrid-Bearbeitungssystemen, um komplexe Geometrien mit weniger Setups und höherer Genauigkeit zu produzieren. Diese Technologien ermöglichen schnellere Produktionszyklen, verbesserte Oberflächenqualitäten und reduzierten Materialabfall. Der Trend unterstützt die Nachfrage aus der Luft- und Raumfahrt-, Automobil- und Medizingeräteherstellung, wo die Komplexität der Komponenten zunimmt. Kontinuierliche Fortschritte in Software, Werkzeugen und Automatisierung verbessern die Bearbeitungsfähigkeiten weiter und schaffen Chancen für Geräteanbieter und Dienstleistungsbetreiber, höherwertige, technologiegetriebene Lösungen zu liefern.
- Zum Beispiel nutzt die Hoedtke GmbH & Co. KG die LASERTEC 65 3D Hybridmaschine von DMG MORI, die Laserdepositionsschweißen mit simultanem 5-Achsen-Fräsen kombiniert, um seit 2014 die vollständige Bearbeitung anspruchsvoller Werkstücke in einem einzigen Setup zu ermöglichen.
Wachsende Chancen in der Anpassung und Kleinserienfertigung
Die steigende Nachfrage nach maßgeschneiderten Komponenten und Kleinserienproduktion schafft erhebliche Chancen im Bearbeitungsmarkt. Endbenutzer suchen zunehmend nach flexiblen Bearbeitungslösungen, die Rapid Prototyping, kurze Produktionsläufe und Designanpassungen unterstützen, ohne die Präzision zu beeinträchtigen. Dieser Trend wird durch Produktdifferenzierungsstrategien, kürzere Produktlebenszyklen und die wachsende Nachfrage nach spezialisierten Industriebaugruppen getrieben. Fortschrittliche Bearbeitungszentren mit schnellen Umrüstungen, digitaler Programmierung und Automatisierungsfähigkeiten ermöglichen es Herstellern, effizient auf unterschiedliche Kundenanforderungen zu reagieren. Auf Anpassung fokussierte Bearbeitungsdienste eröffnen auch neue Einnahmequellen in den Bereichen Automobil-Nachrüstmarkt, Industriemaschinen und aufstrebende Technologiebereiche.
- Zum Beispiel nutzte TiRapid die CNC-Bearbeitung in Kleinserien, um 80 Testteile für die Crashtests des neuen Modells eines Automobilunternehmens herzustellen, was eine schnelle Überprüfung ohne kostspielige Werkzeuge ermöglichte.
Wichtige Herausforderungen
Hohe Kapitalinvestitionen und Betriebskosten
Hohe Kapitalinvestitionen und Betriebskosten stellen eine große Herausforderung für den Bearbeitungsmarkt dar. Fortschrittliche Bearbeitungsgeräte, einschließlich CNC- und Mehrachsensysteme, erfordern erhebliche Anfangsinvestitionen, was die Einführung bei kleinen und mittelständischen Herstellern einschränken kann. Darüber hinaus erhöhen Kosten im Zusammenhang mit Fachkräften, Werkzeugen, Wartung und Energieverbrauch die betrieblichen Belastungen. Häufige Technologie-Upgrades und die Notwendigkeit der Softwareintegration erhöhen die Gesamtkosten des Eigentums weiter. Diese finanziellen Einschränkungen können Modernisierungsbemühungen verlangsamen, insbesondere in kostenempfindlichen Regionen, was die Gesamtmarktdurchdringung fortschrittlicher Bearbeitungslösungen beeinträchtigt.
Fachkräftemangel und technische Komplexität
Der Mangel an qualifizierten Arbeitskräften und die zunehmende technische Komplexität stellen erhebliche Herausforderungen für den Bearbeitungsmarkt dar. Fortschrittliche Bearbeitungssysteme erfordern geschulte Bediener, Programmierer und Wartungspersonal, die in der Lage sind, mit anspruchsvoller Software, Automatisierung und Präzisionswerkzeugen umzugehen. Viele Regionen weisen Lücken in der technischen Bildung und der Bereitschaft der Arbeitskräfte auf, was zu höheren Ausbildungskosten und Produktivitätsrisiken führt. Da die Bearbeitungsprozesse komplexer werden, können Fehler, Ausfallzeiten und Qualitätsprobleme ohne ausreichende Fachkenntnisse zunehmen. Die Bewältigung dieser Herausforderung erfordert eine kontinuierliche Entwicklung der Arbeitskräfte, Schulungsprogramme und die Zusammenarbeit zwischen Geräteherstellern und industriellen Nutzern.
Regionale Analyse
Nordamerika
Der Bearbeitungsmarkt in Nordamerika machte 2024 einen Marktanteil von 24,8 % aus, unterstützt durch eine starke Nachfrage aus den Bereichen Automobil, Luft- und Raumfahrt & Verteidigung sowie der industriellen Fertigung. Die Region profitiert von der hohen Akzeptanz von CNC-Bearbeitung, Automatisierung und Mehrachsentechnologien in den Vereinigten Staaten und Kanada. Kontinuierliche Investitionen in die fortschrittliche Fertigung, die Rückverlagerung von Produktionsaktivitäten und Modernisierungsprogramme im Verteidigungsbereich treiben die anhaltende Nachfrage nach Bearbeitung an. Die Präsenz etablierter OEMs, die Verfügbarkeit qualifizierter Arbeitskräfte und der starke Fokus auf Präzisionsengineering stärken das regionale Wachstum weiter. Die zunehmende Einführung von Smart Factories und digitalen Fertigungslösungen verbessert weiterhin die Produktivität und die Qualität der Bearbeitungsergebnisse.
Europa
Europa erreichte 2024 einen Marktanteil von 21,6 % im Bearbeitungsmarkt, angetrieben durch eine robuste industrielle Fertigung, Automobilproduktion und Luft- und Raumfahrttechnik in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Ein starker Fokus auf hochpräzise Bearbeitung, fortschrittliche Werkzeuge und nachhaltige Fertigungspraktiken unterstützt die regionale Nachfrage. Europäische Hersteller investieren aktiv in energieeffiziente Maschinen, digitalisierte Produktionslinien und die Integration von Industrie 4.0, um die Betriebseffizienz zu verbessern. Die gut entwickelte Automobilzulieferkette der Region, die wachsende Produktion von Elektrofahrzeugen und der Fokus auf fortschrittliche Materialien tragen zu einer stetigen Nachfrage nach Bearbeitungslösungen in industriellen und hochwertigen Fertigungsanwendungen bei.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Bearbeitungsmarkt mit einem Marktanteil von 38,9 % im Jahr 2024, angeführt von China, Japan, Indien und Südkorea. Schnelle Industrialisierung, expandierende Automobilproduktion und starkes Wachstum in der Elektronik- und Schwermaschinenfertigung treiben die hohe Nachfrage nach Bearbeitung an. Die Region profitiert von großflächiger Fertigungskapazität, kosteneffizienter Arbeitskraft und zunehmender Einführung von CNC- und automatisierten Bearbeitungssystemen. Regierungsinitiativen zur Unterstützung der heimischen Fertigung und Infrastrukturentwicklung beschleunigen das Wachstum weiter. Steigende Investitionen in Luft- und Raumfahrt, erneuerbare Energieanlagen und industrielle Automatisierung stärken die Führungsposition des Asien-Pazifik-Raums sowohl in volumengetriebenen als auch in präzisen Bearbeitungsanwendungen.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 7,4 % im Jahr 2024 im Bearbeitungsmarkt, unterstützt durch wachsende Automobilmontage, Baugerätefertigung und industrielle Expansion in Brasilien und Mexiko. Zunehmende ausländische Direktinvestitionen in die Fertigung und steigende Nachfrage nach lokal produzierten Komponenten treiben die Bearbeitungsanwendung voran. Die Region zeigt eine allmähliche Verbesserung der CNC-Durchdringung und Automatisierung, insbesondere bei Automobilzulieferern und Herstellern von Industrieausrüstungen. Infrastrukturentwicklungsprojekte und Investitionen im Energiesektor unterstützen die Bearbeitungsnachfrage weiter. Während die Kostenempfindlichkeit bestehen bleibt, stärken verbesserte industrielle Fähigkeiten und exportorientierte Fertigung weiterhin das regionale Bearbeitungsökosystem.
Naher Osten & Afrika
Der Nahe Osten & Afrika machten einen Marktanteil von 7,3 % im Jahr 2024 im Bearbeitungsmarkt aus, angetrieben durch die Nachfrage aus den Bereichen Energie, Öl & Gas, Baugeräte und industrielle Wartung. Investitionen in Stromerzeugung, Infrastrukturentwicklung und Initiativen zur industriellen Diversifizierung unterstützen die Bearbeitungsaktivitäten in wichtigen Volkswirtschaften. Die Region nimmt zunehmend Präzisionsbearbeitung für Energieanlagen, schwere Komponenten und industrielle Fertigung an. Das Wachstum wird weiter durch die steigende Lokalisierung der Fertigung unterstützt, insbesondere in den Golfstaaten. Obwohl die Einführung fortschrittlicher Automatisierung allmählich erfolgt, hält die stetige industrielle Investition die regionale Bearbeitungsnachfrage aufrecht.
Marktsegmentierungen:
Nach Typ
- Drehmaschinen
- Lasermaschinen
- Wickelmaschinen
- Schweißmaschinen
- Andere
Nach Endverwendung
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Baugeräte
- Energie & Strom
- Industrie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Analyse der Wettbewerbslandschaft des Bearbeitungsmarktes umfasst wichtige Akteure wie FANUC Corp., Okuma Corp., JTEKT Corp., IPG Photonics Corp., Jenoptik AG, Messer Cutting Systems Inc. und Jet Edge Inc.. Der Bearbeitungsmarkt bleibt mäßig konsolidiert, wobei führende Akteure sich auf fortschrittliche CNC-Systeme, Automatisierungsintegration, laserbasierte Bearbeitung und Mehr-Achsen-Lösungen konzentrieren, um ihre Marktpositionen zu stärken. Kontinuierliche Investitionen in intelligente Fertigung, digitale Steuerungen und energieeffiziente Maschinen treiben die Produktdifferenzierung voran. Unternehmen betonen die Erweiterung ihrer globalen Präsenz durch Kapazitätserweiterung, Technologie-Upgrades und Partnerschaften mit industriellen OEMs. Starke After-Sales-Services, softwaregesteuerte Bearbeitungsoptimierung und maßgeschneiderte Lösungen verbessern die Wettbewerbsfähigkeit weiter. Die steigende Nachfrage aus der Automobil-, Luft- und Raumfahrt- sowie der industriellen Fertigung ermutigt die Akteure, in Präzision, Produktivität und Zuverlässigkeit zu innovieren, was den anhaltenden Wettbewerb in entwickelten und aufstrebenden Fertigungsökonomien prägt.
Analyse der Hauptakteure
- Okuma Corp.
- Matcor Matsu Group Inc.
- Jenoptik AG
- Otter Tail Corp.
- JTEKT Corp.
- Messer Cutting Systems Inc.
- Jet Edge Inc.
- Mayville Engineering Co. Inc.
- IPG Photonics Corp.
- FANUC Corp.
Jüngste Entwicklungen
- Im Juli 2025 schloss PMGC Holdings Inc. die Übernahme von AGA Precision Systems LLC ab, einem in Kalifornien ansässigen CNC-Bearbeitungsunternehmen, das sich auf Hochpräzisionsfräsen und Spezialmetalle für Luft- und Raumfahrt- sowie Verteidigungsmärkte spezialisiert hat.
- Im September 2025 erwarb Machitech Victory CNC Plasma Systems, um seine US-amerikanische Fertigungskapazität für automatisierte Schneidausrüstung zu erweitern und die Unterstützung für Hersteller im Zuge von Reshoring-Trends zu stärken.
- Im November 2025 erwarb Compass Precision die Trutron Corporation und stärkte damit seine Fähigkeiten in der Präzisionsbearbeitung für Luft- und Raumfahrt- sowie Verteidigungskomponenten.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Endverwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Bearbeitungsmarkt wird weiterhin von der steigenden Nachfrage nach hochpräzisen Komponenten in den Bereichen Automobil, Luft- und Raumfahrt sowie industrieller Fertigung profitieren.
- Die zunehmende Einführung von CNC-, Mehrachsen- und automatisierten Bearbeitungssystemen wird die Produktivität und Betriebseffizienz steigern.
- Die Integration von Industrie 4.0-Technologien wird die Echtzeitüberwachung, vorausschauende Wartung und Prozessoptimierung in Bearbeitungsprozessen verbessern.
- Die wachsende Produktion von Elektrofahrzeugen wird die Nachfrage nach fortschrittlicher Bearbeitung von Antriebsstrang-, Motor- und Batterieteilen antreiben.
- Die Expansion der Luft- und Raumfahrt- sowie Verteidigungsfertigung wird die anhaltende Nachfrage nach komplexen und hochpräzisen bearbeiteten Teilen unterstützen.
- Hersteller werden sich zunehmend auf energieeffiziente und umweltkonforme Bearbeitungslösungen konzentrieren.
- Aufgrund kürzerer Produktlebenszyklen werden Anpassungs- und Kleinserienproduktionsfähigkeiten an Bedeutung gewinnen.
- Investitionen in intelligente Fabriken und digitale Fertigung werden Bearbeitungsabläufe und Kostenstrukturen neu gestalten.
- Die Entwicklung einer qualifizierten Arbeitskraft und Automatisierung bleiben entscheidend, um Arbeitskräftemangel und technische Komplexität zu bewältigen.
- Schwellenländer werden eine wachsende Rolle bei der globalen Erweiterung der Bearbeitungskapazität und dem Nachfragewachstum spielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Bearbeitungsindustrie und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Maschinenbau-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Bearbeitungsmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Maschinenbau-Marktes antreiben?
Wer sind die führenden Unternehmen im Maschinenbau-Markt?
Welche Region hatte 2024 den größten Anteil am Maschinenbau-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Bearbeitungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Bearbeitungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 402,553 million → 2032: USD 656,279.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Bearbeitungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Bearbeitungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Bearbeitungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Bearbeitungsmarkt Market Drivers
- 3.3 Bearbeitungsmarkt Market Restraints & Challenges
- 3.4 Bearbeitungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Bearbeitungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Bearbeitungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Bearbeitungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Bearbeitungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Bearbeitungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Bearbeitungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Bearbeitungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Bearbeitungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Bearbeitungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Bearbeitungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Bearbeitungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Bearbeitungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Bearbeitungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Bearbeitungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Bearbeitungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Bearbeitungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Bearbeitungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Bearbeitungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Bearbeitungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
