
Marktübersicht für unbemannte Luftfahrzeuge (UAV):
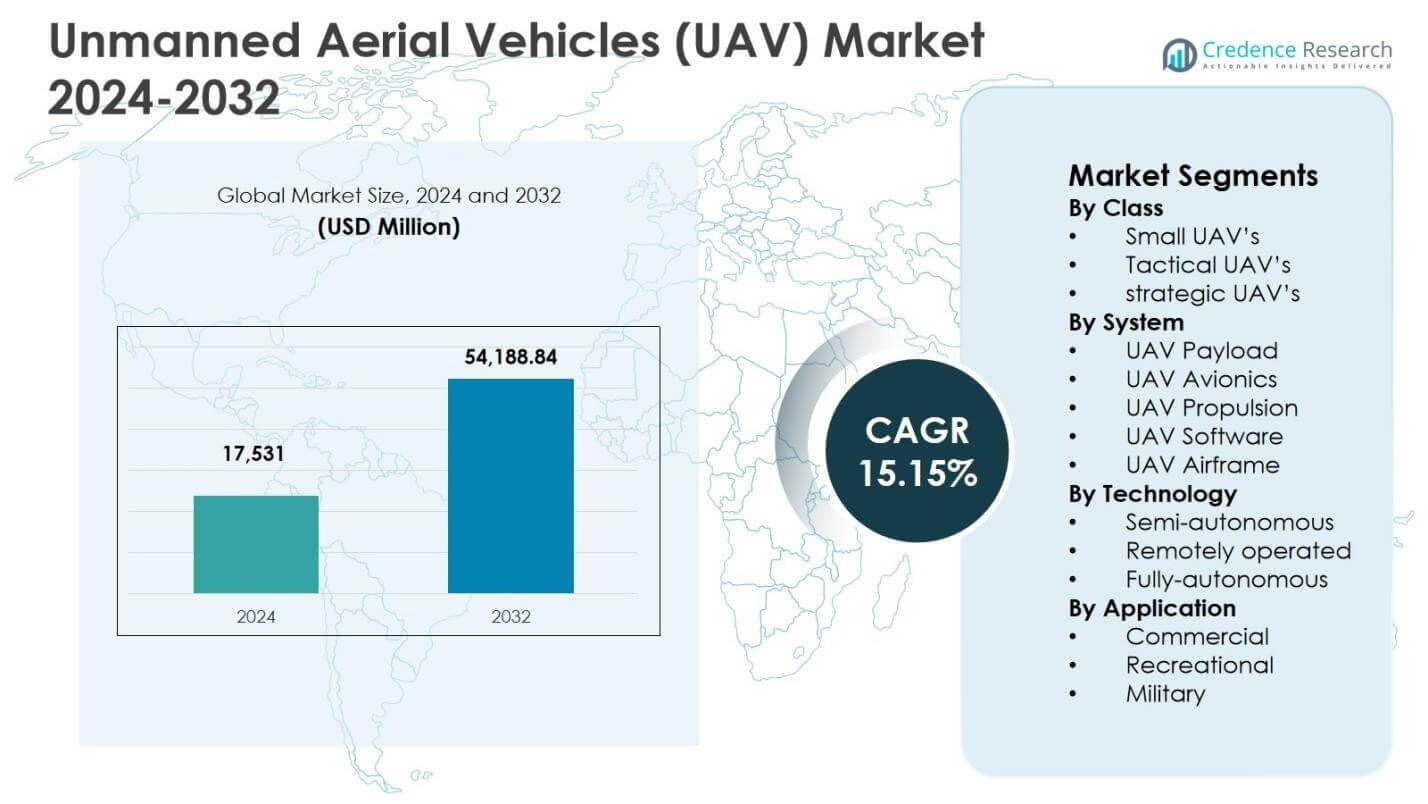
Die Marktgröße für unbemannte Luftfahrzeuge (UAV) wurde im Jahr 2024 auf 17.531 Millionen USD geschätzt und soll bis 2032 54.188,84 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,15 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für unbemannte Luftfahrzeuge (UAV) 2024 | 17.531 Millionen USD |
| Markt für unbemannte Luftfahrzeuge (UAV), CAGR | 15,15% |
| Marktgröße für unbemannte Luftfahrzeuge (UAV) 2032 | 54.188,84 Millionen USD |
Einblicke in den Markt für unbemannte Luftfahrzeuge (UAV)
- Das Wachstum des Marktes für unbemannte Luftfahrzeuge (UAV) wird durch die zunehmende Modernisierung der Verteidigung, die steigende Beschaffung militärischer UAVs und die wachsende kommerzielle Nutzung in den Bereichen Landwirtschaft, Energieinspektion, Bauwesen und Logistikanwendungen vorangetrieben.
- Zu den wichtigsten Trends auf dem Markt für unbemannte Luftfahrzeuge (UAV) gehören die rasche Einführung autonomer und KI-gestützter UAVs, die Integration fortschrittlicher Nutzlasten und der zunehmende Fokus auf Ausdauer, sichere Kommunikation und Multi-Missions-Plattformen durch führende Akteure.
- Marktbeschränkungen, die den Markt für unbemannte Luftfahrzeuge (UAV) beeinflussen, umfassen strenge regulatorische Rahmenbedingungen, Komplexitäten im Luftraummanagement, Cybersecurity-Risiken und begrenzte Batterieleistung, die Langstreckenoperationen beeinträchtigen.
- Regional führte Nordamerika den Markt für unbemannte Luftfahrzeuge (UAV) mit einem Anteil von 38,6 % im Jahr 2024 an, gefolgt von Asien-Pazifik mit 29,4 % und Europa mit 21,3 %, während kleine UAVs die Klasse mit einem Segmentanteil von 46,8 % dominierten, aufgrund der breiten kommerziellen und militärischen Nutzung.
Analyse der Marktsegmentierung für unbemannte Luftfahrzeuge (UAV):
Nach Klasse
Das Segment Nach Klasse im Markt für unbemannte Luftfahrzeuge (UAV) wird von kleinen UAVs angeführt, die im Jahr 2024 einen Marktanteil von 46,8 % ausmachten. Kleine UAVs dominieren aufgrund ihrer weit verbreiteten Nutzung in kommerziellen, militärischen und zivilen Anwendungen, einschließlich Überwachung, Kartierung, Landwirtschaft und Infrastrukturinspektion. Ihre niedrigeren Beschaffungskosten, einfache Bereitstellung und regulatorische Flexibilität unterstützen die Akzeptanz stark. Taktische UAVs folgen, angetrieben durch militärische Aufklärungs-, Überwachungs- und Aufklärungsmissionen, während strategische UAVs für Langzeit- und Hochflughöhen-Verteidigungsoperationen dienen, unterstützt durch zunehmende Verteidigungsmodernisierungsprogramme und grenzüberschreitende Sicherheitsanforderungen.
- Zum Beispiel unterstützt der Agras T10 von DJI die Landwirtschaft mit einem 8-Liter-Sprühbehälter und einer Sprühbreite von 5 Metern, wodurch bis zu 15 Acres pro Stunde für die präzise Anwendung von Pestiziden oder Nährstoffen auf kleinen bis mittelgroßen Farmen abgedeckt werden können.
Nach System
Das Segment Nach System wird von UAV-Nutzlast dominiert, das im Jahr 2024 einen Anteil von 34,6 % hält, da Nutzlasten direkt die Missionsfähigkeit und den operativen Wert bestimmen. Das Wachstum wird durch die steigende Nachfrage nach hochauflösenden Kameras, LiDAR-Sensoren, Infrarotbildgebung und elektronischen Kriegsführungsnutzlasten in den Verteidigungs- und Handelssektoren angetrieben. UAV-Avionik- und Softwaresegmente profitieren von Fortschritten in der Navigation, Datenverarbeitung und KI-gestützten Analysen. UAV-Rahmen- und Antriebssysteme gewinnen durch leichte Verbundwerkstoffe und kraftstoffeffiziente Antriebstechnologien, die Ausdauer, Reichweite und Gesamteffizienz der Plattform verbessern, an Bedeutung.
- Zum Beispiel liefert die P5-Kamera von Phase One eine Genauigkeit von 0,5 cm mit einem 128-MP-Sensor und einem elektronischen Global Shutter für verzerrungsfreie Luftvermessungen auf kleinen UAVs.
Nach Technologie
Das Segment Nach Technologie wird von Fernbedienten UAVs angeführt, die im Jahr 2024 einen Marktanteil von 51,2 % eroberten, unterstützt durch etablierte betriebliche Zuverlässigkeit und regulatorische Akzeptanz. Diese Systeme bleiben für Verteidigungsmissionen, Grenzüberwachung und kommerzielle Inspektionsaufgaben, die eine Echtzeit-Kontrolle durch Menschen erfordern, unverzichtbar. Halbautonome UAVs gewinnen an Schwung dank verbesserter Hindernisvermeidung und unterstützter Navigationsfunktionen, während vollautonome UAVs aufgrund von Fortschritten in künstlicher Intelligenz, maschinellem Lernen und Edge-Computing-Fähigkeiten eine steigende Akzeptanz in Logistik, Schwarmoperationen und industrieller Automatisierung erfahren.
Wichtige Wachstumstreiber
Steigende Verteidigungsmodernisierung und Beschaffung militärischer UAVs
Der Markt für unbemannte Luftfahrzeuge (UAV) profitiert erheblich von steigenden Verteidigungsmodernisierungsprogrammen und erhöhten Militärausgaben weltweit. Regierungen priorisieren den Einsatz von UAVs für Aufklärungs-, Überwachungs-, Erkundungs- und Kampfeinsätze aufgrund ihrer Fähigkeit, das menschliche Risiko zu reduzieren und eine kontinuierliche Lageerkennung zu liefern. Bewaffnete und langandauernde UAVs ermöglichen Grenzüberwachung, maritime Patrouillen und Anti-Terror-Operationen mit überlegener Kosteneffizienz im Vergleich zu bemannten Flugzeugen. Die Integration fortschrittlicher Sensoren, elektronischer Kriegsführungsnutzlasten und sicherer Kommunikationssysteme stärkt die UAV-Akzeptanz in Luftstreitkräften und Verteidigungsbehörden weltweit weiter.
- Zum Beispiel stellte Northrop Grummans RQ-4 Global Hawk einen Ausdauerrekord von 31,5 Stunden in 65.100 Fuß Höhe für hochfliegende Aufklärungsmissionen auf, der präzises Zielen in Missionen wie den Operationen Enduring und Iraqi Freedom unterstützte.
Erweiterung der kommerziellen und industriellen Anwendungen
Die rasche Ausweitung der kommerziellen und industriellen Anwendungen treibt das Wachstum auf dem Markt für unbemannte Luftfahrzeuge (UAV) stark voran. Branchen wie Landwirtschaft, Energie, Bauwesen, Bergbau und Logistik verlassen sich zunehmend auf UAVs für präzise Überwachung, Anlageninspektion und Echtzeit-Datenerfassung. UAVs verbessern die Betriebseffizienz, indem sie die Inspektionszeit, Arbeitskosten und Sicherheitsrisiken in gefährlichen Umgebungen reduzieren. Ihr Einsatz in der Analyse der Pflanzengesundheit, der Pipeline-Inspektion, der Überwachung von Windturbinen und der Infrastrukturvermessung nimmt weiter zu, unterstützt durch verbesserte Nutzlastkapazitäten und hochauflösende Bildgebungstechnologien.
- Zum Beispiel arbeitete Phoenix Air Unmanned mit der Shell Pipeline Company zusammen, um 320 Meilen Pipeline an einem Tag mit einem einzigen UAS in 7,6 Flugstunden zu überwachen und Echtzeitdaten unter der FAA BVLOS-Ausnahme zu liefern, während bemannte Risiken vermieden wurden.
Technologische Fortschritte in Autonomie- und Nutzlastsystemen
Ständige technologische Fortschritte in den Bereichen Autonomie, künstliche Intelligenz und Nutzlastsysteme dienen als wichtiger Wachstumsmotor auf dem Markt für unbemannte Luftfahrzeuge (UAV). Verbesserte Flugsteuerungsalgorithmen, Hindernisvermeidungssysteme und KI-gestützte Analysen verbessern die Missionsgenauigkeit und Betriebssicherheit. Entwicklungen in leichten Sensoren, Wärmebildtechnik, LiDAR und Kommunikationsnutzlasten erweitern den Einsatzbereich von UAVs in Verteidigungs- und Zivilsektoren. Verbesserungen in der Batterietechnologie und den Antriebssystemen erhöhen zudem die Ausdauer und Reichweite, was eine breitere Akzeptanz in lang andauernden und komplexen Einsatzumgebungen unterstützt.
Wichtige Trends & Chancen
Wachsende Akzeptanz autonomer und KI-gestützter UAVs
Die zunehmende Akzeptanz autonomer und KI-gestützter UAVs stellt einen wichtigen Trend und eine Wachstumschance auf dem Markt für unbemannte Luftfahrzeuge (UAV) dar. Organisationen setzen autonome UAVs für Anwendungen ein, die minimalen menschlichen Eingriff erfordern, wie automatisierte Inspektionen, Lagerbestandsverfolgung und Versuche zur Zustellung auf der letzten Meile. KI-gesteuerte Datenverarbeitung ermöglicht Echtzeit-Entscheidungen, Objekterkennung und prädiktive Analysen. Diese Fähigkeiten schaffen neue Möglichkeiten in intelligenten Städten, Schwarmoperationen in der Verteidigung und Katastrophenreaktionen, wo schnelle Lageerkennung und koordinierte Multi-UAV-Operationen entscheidend sind.
- Zum Beispiel ging Chevron eine Partnerschaft mit Percepto ein, um autonome Drohnen für Sicherheitsinspektionen in seinen Anlagen im Permian Basin und in den Rocky Mountains einzusetzen. Die KI-gestützte Percepto AIM-Software analysiert visuelle und gasüberwachende Daten, die während BVLOS-Flügen gesammelt werden, und ermöglicht die Fernanomalieerkennung von Kontrollzentren aus, ohne dass Personal vor Ort erforderlich ist.
Steigende Nachfrage nach UAVs in Logistik und urbaner Mobilität
Die wachsende Nachfrage nach UAVs in der Logistik und urbanen Mobilität schafft starke langfristige Chancen im Markt für unbemannte Luftfahrzeuge (UAV). Das Wachstum des E-Commerce und die Nachfrage nach schnelleren Lieferungen ermutigen Unternehmen, den UAV-basierten Pakettransport und die Lieferung von medizinischen Gütern zu erkunden. Konzepte der urbanen Luftmobilität und Drohnenkorridore ziehen die Aufmerksamkeit von Regulierungsbehörden und Stadtplanern auf sich. Fortschritte in der Navigation, Kollisionsvermeidung und Kommunikationsinfrastruktur unterstützen die sichere Integration in den städtischen Luftraum und positionieren UAVs als effiziente Lösung für zeitkritische Logistik und Notfalldienste.
- Zum Beispiel führte Airbus Skyways-Drohnenversuche in Singapur durch und lieferte autonom 1,5 kg 3D-gedruckte Verbrauchsmaterialien vom Marina South Pier zum Offshore-Schiff M/V Pacific Centurion in nur 10 Minuten.
Wichtige Herausforderungen
Strenge regulatorische und Luftraummanagement-Beschränkungen
Strenge regulatorische Rahmenbedingungen und Herausforderungen im Luftraummanagement hemmen das Wachstum im Markt für unbemannte Luftfahrzeuge (UAV). Vorschriften, die den Betrieb außerhalb der Sichtlinie, Nutzlastgrenzen und städtische Flüge regeln, variieren stark zwischen den Regionen und schaffen Compliance-Komplexität für Betreiber und Hersteller. Lange Genehmigungsverfahren verlangsamen die kommerzielle Einführung und Innovation. Bedenken hinsichtlich der Integration in den Luftverkehr, Kollisionsrisiken und Betriebssicherheit schränken die weitverbreitete Einführung weiter ein, insbesondere in dicht besiedelten Gebieten, in denen die Luftraumüberlastung und die regulatorische Prüfung hoch bleiben.
Cybersecurity-Risiken und begrenzte Ausdauerfähigkeiten
Cybersecurity-Risiken und begrenzte Ausdauer stellen kritische Herausforderungen im Markt für unbemannte Luftfahrzeuge (UAV) dar. UAV-Systeme sind anfällig für Datenabfang, Signalstörungen und unbefugte Kontrolle, insbesondere in Verteidigungs- und kritischen Infrastrukturanwendungen. Darüber hinaus schränken Batteriebeschränkungen die Flugdauer und Nutzlastkapazität für elektrische UAVs ein, was sich auf Langstrecken- und kontinuierliche Operationen auswirkt. Die Bewältigung dieser Herausforderungen erfordert erhebliche Investitionen in sichere Kommunikationsprotokolle, Anti-Jamming-Technologien und Energiespeicherlösungen der nächsten Generation, um einen zuverlässigen und sicheren UAV-Einsatz zu gewährleisten.
Regionale Analyse
Nordamerika
Nordamerika machte 38,6 % des Marktanteils für unbemannte Luftfahrzeuge (UAV) im Jahr 2024 aus, angetrieben durch hohe Verteidigungsausgaben, fortschrittliche Luft- und Raumfahrtinfrastruktur und die frühe Einführung von UAV-Technologien. Die Vereinigten Staaten führen das regionale Wachstum aufgrund des umfangreichen Einsatzes von UAVs für militärische Überwachung, Kampfeinsätze und Heimatschutz an. Die kommerzielle Einführung bleibt robust in den Bereichen Landwirtschaft, Energieinspektion, Bauüberwachung und Logistikversuche. Kontinuierliche Investitionen in autonome Systeme, KI-gestützte Nutzlasten und sichere Kommunikationstechnologien unterstützen die Marktexpansion weiter und positionieren Nordamerika als den reifsten und innovationsgetriebenen UAV-Markt weltweit.
Europa
Europa hielt 2024 einen Marktanteil von 21,3%, unterstützt durch steigende Programme zur Modernisierung der Verteidigung und die zunehmende Nutzung von UAVs in der Grenzüberwachung, Umweltüberwachung und Infrastrukturinspektion. Länder wie Frankreich, Deutschland und das Vereinigte Königreich investieren stark in taktische und strategische UAV-Programme, während sie die Integration kommerzieller Drohnen durch standardisierte regulatorische Rahmenbedingungen fördern. Die steigende Nachfrage nach UAVs in Smart-City-Initiativen, Katastrophenmanagement und Inspektionen erneuerbarer Energien stärkt das Marktwachstum. Die Zusammenarbeit zwischen Verteidigungsbehörden und UAV-Herstellern beschleunigt technologische Fortschritte und die regionale Einführung in militärischen und zivilen Anwendungen weiter.
Asien-Pazifik
Asien-Pazifik erfasste 2024 einen Marktanteil von 29,4% im Bereich der unbemannten Luftfahrzeuge (UAV), angetrieben durch steigende Verteidigungsbudgets, Sicherheitsbedenken im Territorium und die rasche Kommerzialisierung von Drohnentechnologien. China, Indien, Japan und Südkorea führen die Einführung in militärischer Überwachung, industrieller Inspektion, Landwirtschaft und Logistik an. Die Erweiterung der Fertigungskapazitäten und die staatliche Unterstützung für die inländische UAV-Produktion erhöhen die regionale Wettbewerbsfähigkeit. Der wachsende Einsatz von UAVs in der Präzisionslandwirtschaft, intelligenter Infrastruktur und Notfallreaktionen, kombiniert mit Fortschritten in autonomen Flugsystemen, treibt weiterhin starkes Wachstum in der Asien-Pazifik-Region an.
Lateinamerika
Lateinamerika machte 2024 einen Marktanteil von 4,6% aus, unterstützt durch die zunehmende Einführung von UAVs in der Landwirtschaft, im Bergbau, bei der Inspektion von Öl und Gas sowie in Anwendungen der öffentlichen Sicherheit. Länder wie Brasilien und Mexiko setzen UAVs aktiv für die Überwachung von Ernten, Landvermessungen und Umweltbewertungen ein. Regierungen nutzen UAVs zunehmend für Grenzüberwachung und Katastrophenmanagement, um die Reaktionsfähigkeit zu verbessern. Verbesserte regulatorische Klarheit und sinkende Kosten für UAV-Systeme fördern eine breitere kommerzielle Einführung, während allmähliche Verteidigungsinvestitionen ein stetiges Wachstum in zivilen und sicherheitsbezogenen UAV-Anwendungen in der Region unterstützen.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt 2024 einen Marktanteil von 6,1% im Bereich der unbemannten Luftfahrzeuge (UAV), hauptsächlich getrieben durch Verteidigungs- und Sicherheitsanforderungen. Länder im Nahen Osten investieren in UAVs für Überwachung, Grenzschutz und Kampfeinsätze aufgrund anhaltender geopolitischer Spannungen. In Afrika steigt die UAV-Einführung in der Landwirtschaft, der Überwachung von Wildtieren, im Bergbau und bei der Lieferung humanitärer Hilfe. Regierungsinitiativen zur Verbesserung der Sicherheitsinfrastruktur und die zunehmende Nutzung von UAVs bei der Inspektion von Öl und Gas unterstützen das regionale Wachstum, trotz Herausforderungen im Zusammenhang mit regulatorischer Harmonisierung und technologischer Infrastruktur.
Segmentierungen des Marktes für unbemannte Luftfahrzeuge (UAV):
Nach Klasse
- Kleine UAVs
- Taktische UAVs
- Strategische UAVs
Nach System
- UAV-Nutzlast
- UAV-Avionik
- UAV-Antrieb
- UAV-Software
- UAV-Flugzeugzelle
Nach Technologie
- Halbautonom
- Ferngesteuert
- Vollautonom
Nach Anwendung
- Kommerziell
- Freizeit
- Militärisch
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für unbemannte Luftfahrzeuge (UAV) wird von großen Akteuren wie General Atomics Aeronautical Systems Inc., Northrop Grumman Corporation, Boeing, Lockheed Martin Corporation, Textron Inc., AeroVironment, Inc., Israel Aerospace Industries, SZ DJI Technology Co., Ltd. und Thales Group geprägt. Der Markt spiegelt einen starken Wettbewerb zwischen verteidigungsorientierten Herstellern und kommerziellen Drohnenspezialisten wider, wobei Unternehmen auf technologische Differenzierung und betriebliche Zuverlässigkeit setzen. Wichtige Akteure investieren stark in Forschung und Entwicklung, um autonome Flüge, Nutzlastintegration, Ausdauer und sichere Kommunikationssysteme zu verbessern. Verteidigungsauftragnehmer konzentrieren sich auf UAVs mit langer Ausdauer, Kampf- und Überwachungsfunktionen durch Regierungsverträge, während kommerzielle Akteure Skalierbarkeit, KI-gesteuerte Software und Kosteneffizienz priorisieren. Strategische Kooperationen, regionale Expansion und Portfoliodiversifikation bleiben zentrale Strategien, die nachhaltige Innovation und langfristige Marktpositionierung unterstützen.
Analyse der Hauptakteure
- Thales Group (Frankreich)
- AeroVironment, Inc. (Vereinigte Staaten)
- SZ DJI Technology Co., Ltd. (China)
- Lockheed Martin Corporation (Vereinigte Staaten)
- Parrot SA (Frankreich)
- Israel Aerospace Industries (Israel)
- Textron Inc. (Vereinigte Staaten)
- Boeing (Vereinigte Staaten)
- General Atomics Aeronautical Systems Inc. (Vereinigte Staaten)
- Northrop Grumman Corporation (Vereinigte Staaten)
Aktuelle Entwicklungen
- Im Dezember 2025 erwarb Quantum Systems FERNRIDE, um in Multi-Domain-Lösungen zu expandieren und Bodenautonomie mit seinen UAV-Technologien zu integrieren.
- Im November 2025 gingen Anduril und EDGE Group eine Partnerschaft ein, um den Drohnenverkauf in den VAE zu unterstützen, was eine strategische Zusammenarbeit bei der Bereitstellung unbemannter Systeme markiert.
- Im Februar 2025 unterzeichneten Tata Elxsi und Garuda Aerospace ein MoU auf der Aero India 2025, um ein Kompetenzzentrum für die indigene UAV-Entwicklung und -Design in Indien zu etablieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Klasse, System, Technologie, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsaussichten
- Der Markt für unbemannte Luftfahrzeuge (UAV) wird eine verstärkte Einführung autonomer und KI-gestützter Systeme in Verteidigungs- und kommerziellen Anwendungen erleben.
- Die Streitkräfte werden ihre UAV-Flotten weiterhin erweitern, um die Fähigkeiten in den Bereichen Aufklärung, Überwachung, Aufklärung und Kampf zu verbessern.
- Der kommerzielle Einsatz von UAVs wird in der Landwirtschaft, bei der Infrastrukturinspektion, der Energieüberwachung und der Bauvermessung zunehmen.
- Fortschritte in der Batterietechnologie und bei hybriden Antriebssystemen werden die Ausdauer und den Einsatzbereich von UAVs verbessern.
- Die Integration fortschrittlicher Nutzlasten wie LiDAR, Wärmebildgebung und multispektraler Sensoren wird die Vielseitigkeit der Missionen erweitern.
- Regulatorische Rahmenbedingungen werden sich weiterentwickeln, um den Betrieb außerhalb der Sichtweite und die sicherere Integration in den Luftraum zu unterstützen.
- UAV-basierte Logistik- und Last-Mile-Lieferanwendungen werden in städtischen und abgelegenen Umgebungen an Bedeutung gewinnen.
- Schwarmtechnologie und koordinierte Multi-UAV-Operationen werden in Verteidigungs- und Industrieanwendungen häufiger vorkommen.
- Cybersecurity und sichere Kommunikationslösungen werden verstärkt in den Fokus rücken, um UAV-Operationen und die Datenintegrität zu schützen.
- Schwellenmärkte werden durch steigende Investitionen in Überwachung, Landwirtschaft und öffentliche Sicherheit bei UAV-Einsätzen zum Wachstum beitragen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für unbemannte Luftfahrzeuge (UAV) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für unbemannte Luftfahrzeuge (UAV) voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für unbemannte Luftfahrzeuge (UAV) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für unbemannte Luftfahrzeuge (UAV) antreiben?
Wer sind die führenden Unternehmen im Markt für unbemannte Luftfahrzeuge (UAV)?
Welche Region hatte 2024 den größten Anteil am Markt für unbemannte Luftfahrzeuge (UAV)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für unbemannte Luftfahrzeuge (UAV) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für unbemannte Luftfahrzeuge (UAV) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17,531 million → 2032: USD 54,188.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für unbemannte Luftfahrzeuge (UAV) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für unbemannte Luftfahrzeuge (UAV) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für unbemannte Luftfahrzeuge (UAV) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für unbemannte Luftfahrzeuge (UAV) Market Drivers
- 3.3 Markt für unbemannte Luftfahrzeuge (UAV) Market Restraints & Challenges
- 3.4 Markt für unbemannte Luftfahrzeuge (UAV) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für unbemannte Luftfahrzeuge (UAV) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für unbemannte Luftfahrzeuge (UAV) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für unbemannte Luftfahrzeuge (UAV) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für unbemannte Luftfahrzeuge (UAV) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für unbemannte Luftfahrzeuge (UAV) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für unbemannte Luftfahrzeuge (UAV) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für unbemannte Luftfahrzeuge (UAV) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für unbemannte Luftfahrzeuge (UAV) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für unbemannte Luftfahrzeuge (UAV) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für unbemannte Luftfahrzeuge (UAV) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für unbemannte Luftfahrzeuge (UAV) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für unbemannte Luftfahrzeuge (UAV) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für unbemannte Luftfahrzeuge (UAV) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für unbemannte Luftfahrzeuge (UAV) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für unbemannte Luftfahrzeuge (UAV) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für unbemannte Luftfahrzeuge (UAV) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für unbemannte Luftfahrzeuge (UAV) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für unbemannte Luftfahrzeuge (UAV) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für unbemannte Luftfahrzeuge (UAV) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
