
Marktübersicht für Reparaturmaterialien von Windturbinenblättern:
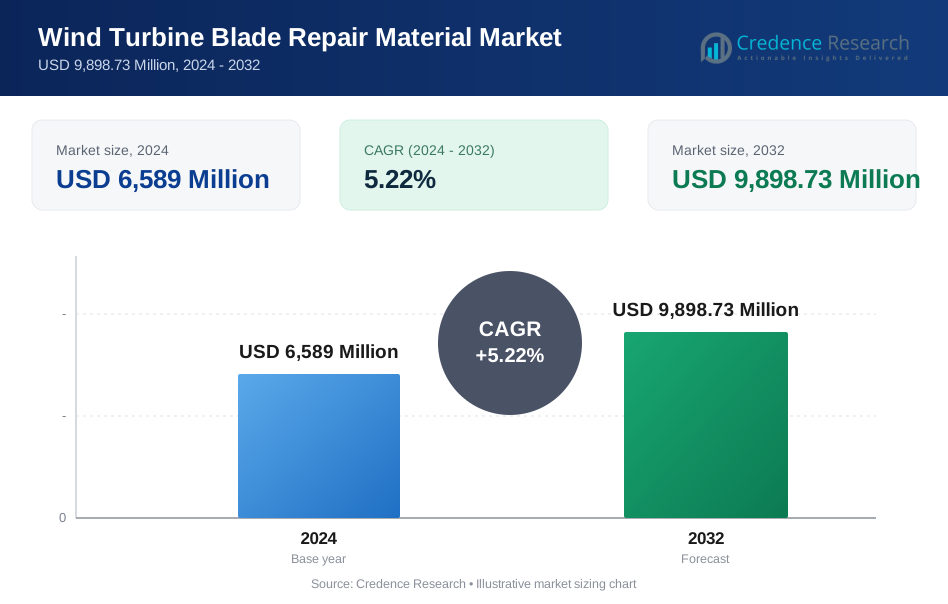
Der Markt für Reparaturmaterialien von Windturbinenblättern wurde im Jahr 2024 auf 6.589 Millionen USD geschätzt und soll bis 2032 9.898,73 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,22 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Reparaturmaterialien von Windturbinenblättern 2024 | 6.589 Millionen USD |
| Markt, CAGR für Reparaturmaterialien von Windturbinenblättern | 5,22 % |
| Marktgröße für Reparaturmaterialien von Windturbinenblättern 2032 | 9.898,73 Millionen USD |
Einblicke in den Markt für Reparaturmaterialien von Windturbinenblättern
- Der Markt wird angetrieben durch steigende Reparatur- und Sanierungsaktivitäten bei alternden Turbinenflotten, zunehmenden Fokus auf Lebensdauerverlängerung von Anlagen und die wachsende Akzeptanz von Epoxidharzen und faserverstärkten Materialien, die die Haltbarkeit und strukturelle Zuverlässigkeit bei der Restaurierung von Blättern verbessern.
- Zu den wichtigsten Trends gehören der zunehmende Einsatz von schnell härtenden Klebesystemen, nano-optimierten Beschichtungen und erosionsbeständigen Materialien sowie die zunehmende Integration von vorausschauender Wartung, Drohneninspektionen und digitalen Überwachungstools zur Optimierung von Reparaturzyklen und Reduzierung von Ausfallzeiten.
- Große Akteure konzentrieren sich auf Materialinnovation, Leistungseffizienz und Partnerschaften mit Windparkbetreibern und Dienstleistern, um ihre Präsenz in Onshore- und Offshore-Wartungsökosystemen zu stärken und ihre Portfolios in den Bereichen Epoxid, Dichtstoffe und Verstärkungslösungen zu erweitern.
- Europa führt den Markt mit einem Anteil von 31,4 % im Jahr 2024 an, gefolgt von Nordamerika mit 28,6 % und dem asiatisch-pazifischen Raum mit 26,9 %, während Epoxidharze das dominierende Materialsegment mit einem Anteil von 38,6 % bleiben, unterstützt durch starke strukturelle Bindungsleistung.
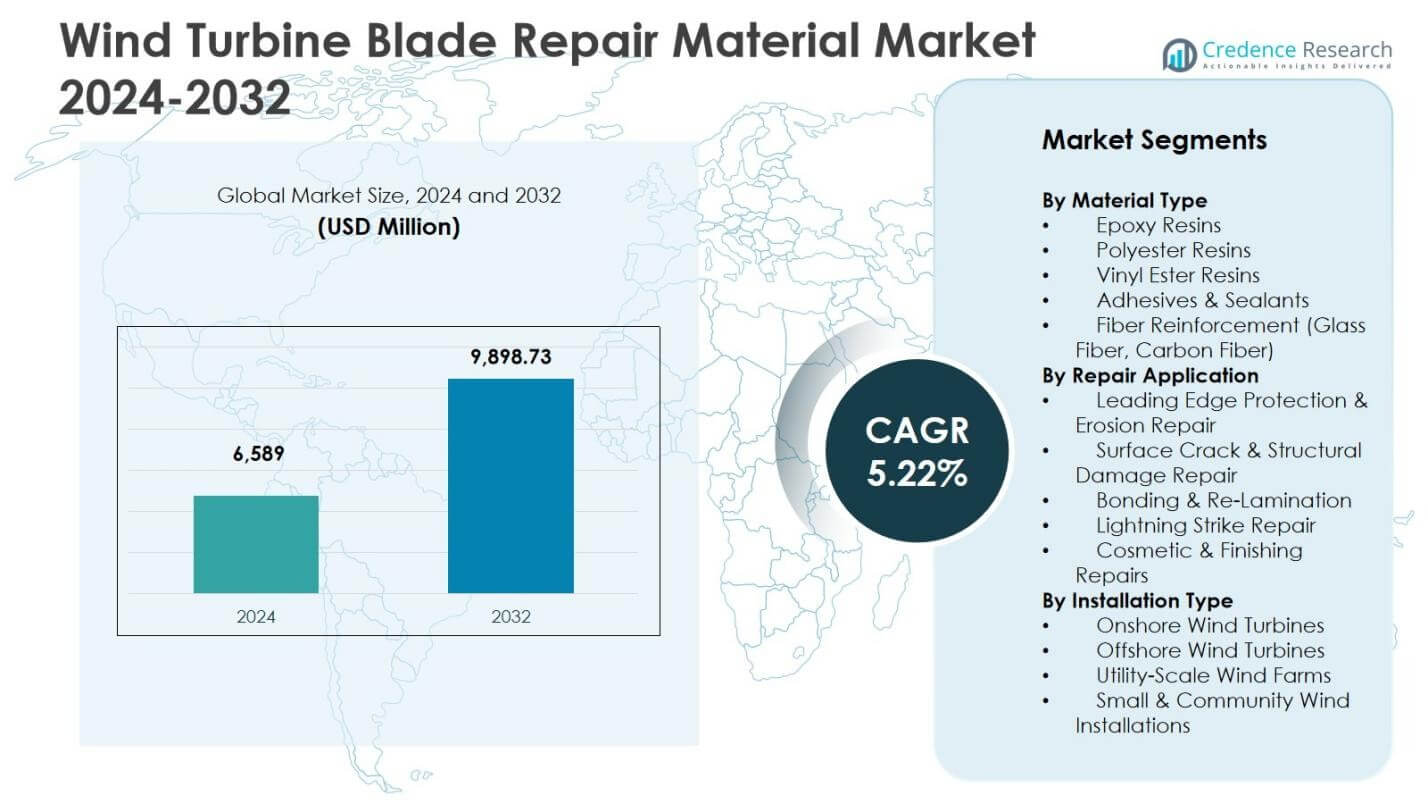
Analyse der Marktsegmentierung für Reparaturmaterialien von Windturbinenblättern:
Nach Materialtyp
Der Markt für Reparaturmaterialien von Windturbinenblättern nach Materialtyp wird von Epoxidharzen angeführt, die im Jahr 2024 einen Anteil von 38,6 % ausmachten, angetrieben durch ihre starke Bindungsfähigkeit, Haltbarkeit und Ermüdungsresistenz bei strukturellen Blattreparaturen. Polyesterharze und Vinylesterharze unterstützen gemeinsam kosteneffiziente Wartungslösungen, während Klebstoffe und Dichtstoffe in Bindungs- und Rissversiegelungsoperationen an Bedeutung gewinnen. Faserverstärkungsmaterialien, einschließlich Glas- und Kohlefaser, spielen eine entscheidende Rolle bei der strukturellen Verstärkung und Kantenreparaturverstärkung. Das Wachstum wird durch die zunehmende Alterung der Turbinenflotten, die Nachfrage nach verlängerter Lebensdauer und den Schwerpunkt auf kosteneffiziente Verbundreparaturtechnologien angetrieben.
- Zum Beispiel entwickelten Bergolin und Fibre Glast UV-gehärtete Polyesterharzsysteme wie BergoLED Speed-Resin für schnelle Laminierung und Infusion, die Reparaturen von Rotorblättern bei kaltem Wetter ermöglichen, wo Standardharze nicht aushärten.
Nach Reparaturanwendung
Basierend auf der Reparaturanwendung dominierte der Schutz der Vorderkante und die Erosionsreparatur den Markt mit einem Anteil von 41,2 % im Jahr 2024, unterstützt durch zunehmende Oberflächenerosion, verursacht durch Hochgeschwindigkeitswind, Regenaufprall und Partikelabrieb in Küsten- und Wüstenumgebungen. Die Reparatur von Oberflächenrissen und strukturellen Schäden bleibt essenziell, um den Verlust der aerodynamischen Effizienz zu verhindern, während Klebe- und Relaminierungslösungen die Wiederherstellung der Verbundintegrität unterstützen. Reparaturen von Blitzschlägen und kosmetische Abschlussreparaturen tragen zur Zuverlässigkeit und Leistungsoptimierung der Turbinen bei. Das Marktwachstum wird durch eine höhere Wartungsfrequenz, alternde Turbinenflotten, Offshore-Expansion und den Wandel der Branche hin zu präventiven Wartungsstrategien angeheizt.
- Zum Beispiel hat Vestas Wind Systems automatisierte Leading Edge Repair (LER)-Systeme für die Wartung seiner Onshore-Flotte in Texas eingeführt, um die Effizienz zu verbessern und das Risiko für Techniker zu minimieren
Nach Installationstyp
Nach Installationstyp machten Onshore-Windturbinen im Jahr 2024 einen Anteil von 57,4 % am Markt für Reparaturmaterialien für Windturbinenblätter aus, unterstützt durch die große installierte Basis von Onshore-Windparks und die höhere Häufigkeit von Reparaturzyklen aufgrund von Umwelteinflüssen und kontinuierlichem Betrieb. Offshore-Windturbinen stellen ein schnell wachsendes Segment dar, da härtere Meeresbedingungen die Erosion der Blätter und die strukturelle Ermüdung beschleunigen. Windparks im Versorgungsmaßstab treiben den Verbrauch von Reparaturmaterialien in großen Mengen an, während kleine und kommunale Windinstallationen eine Nischennachfrage beitragen. Das Wachstum in allen Segmenten wird durch Programme zur Lebensdauerverlängerung von Turbinen, Optimierung der Betriebs- und Wartungskosten und zunehmende Investitionen in die Infrastruktur für erneuerbare Energien vorangetrieben.
Wichtige Wachstumstreiber
Alternde Windturbinenflotte und steigende Reparaturnachfrage
Der Markt für Reparaturmaterialien für Windturbinenblätter erlebt ein starkes Wachstum, da ein großer Teil der globalen Windturbinenflotte die mittleren und Endphasen des Lebenszyklus erreicht, was zu höherem Verschleiß, Erosion, Rissbildung und struktureller Degradation der Verbundblätter führt. Betreiber priorisieren zunehmend Reparaturen und Sanierungen gegenüber dem vollständigen Austausch der Blätter, um Ausfallzeiten zu reduzieren und die Lebensdauer der Anlagen zu verlängern, was die Nachfrage nach Epoxidsystemen, Klebstoffen, Faserverstärkungsmaterialien und Erosionsschutzlösungen erheblich steigert. Dieser Treiber wird weiter gestärkt durch die Ausweitung langfristiger Betriebs- und Wartungsverträge, den steigenden Fokus auf die Optimierung der Lebenszykluskosten und beschleunigte Investitionen in Modernisierungsprogramme für Windparks.
- Zum Beispiel reparierte BladeStar Renewables Risse in den Chordways von LM 45.3P-Blättern für EDF Renewables mit hochleistungsfähigen Epoxidharzen, Verbundpflastern und präziser Aushärtung, wodurch die strukturelle Integrität und optimale Leistung wiederhergestellt wurden, während die Ausfallzeiten minimiert wurden.
Erweiterung von Offshore-Windprojekten und harsche Umwelteinflüsse
Die rasante Entwicklung von Offshore-Windparks schafft einen erheblichen Bedarf an spezialisierten Reparaturmaterialien für Rotorblätter, die extremen Meeresumgebungen, Salzkorrosion, kontinuierlichem Hochgeschwindigkeitswind und starker Feuchtigkeit standhalten können. Offshore-Blätter erleben eine schnellere Erosion der Vorderkante und Ermüdungsbelastungen, was die Nachfrage nach Hochleistungsbeschichtungen, strukturellen Verstärkungsfasern, Dichtstoffen und Vinylestersystemen antreibt. Der Trend zu größeren Turbinenkapazitäten und längeren Blättern erhöht den Materialverbrauch für präventive Wartung weiter. Von der Regierung unterstützte Offshore-Windziele, langfristige Dekarbonisierungsinitiativen und der Fokus der Betreiber auf Leistungszuverlässigkeit positionieren die Offshore-Erweiterung weiterhin als wichtigen Wachstumstreiber für diesen Markt.
- Zum Beispiel führte Swire Renewable Energy 2023 die Installation von Vorderkanten-Schutz (LEP) an 102 SWT 3.6-107/120-Blättern im Offshore-Windpark Walney von Ørsted durch. Das Projekt umfasste Drohneninspektionen, IRATA-zertifizierte Seilzugangsreparaturen, Schiffscharter und vollständiges Projektmanagement, um Erosion zu bekämpfen und die Leistung zu verbessern.
Wachsende Betonung auf Leistungseffizienz und Verlängerung der Lebensdauer von Anlagen
Windparkbesitzer und Dienstleister setzen zunehmend auf leistungsorientierte Wartungsstrategien, um aerodynamische Verluste zu reduzieren, die Turbinenleistung zu verbessern und die jährliche Energieproduktion zu maximieren. Reparaturmaterialien für Rotorblätter spielen eine entscheidende Rolle bei der Wiederherstellung der strukturellen Integrität, der Minimierung von durch Erosion verursachtem Luftwiderstand und der Verhinderung der Rissausbreitung, was eine höhere Betriebseffizienz und längere Lebensdauern unterstützt. Die zunehmende Einführung von prädiktiver Wartung, digitalen Inspektionswerkzeugen und drohnenbasierten Überwachungssystemen beschleunigt die Reparaturplanung und Materialnutzung. Dieser strategische Wandel hin zu proaktiver Wartung und Lebenszykluszuverlässigkeit treibt die anhaltende Nachfrage nach fortschrittlichen Verbundreparaturmaterialien in globalen Windkraftanlagen an.
Wichtige Trends & Chancen
Übergang zu fortschrittlichen Verbund- und nano-verstärkten Reparaturmaterialien
Ein wichtiger Trend, der den Markt für Reparaturmaterialien für Windturbinenblätter prägt, ist der Übergang zu hochleistungsfähigen Verbundreparatursystemen, einschließlich nano-verstärkter Beschichtungen, UV-beständiger Epoxidformulierungen, Hybridharzen und Kohlefaserverstärkungslösungen. Diese Materialien der nächsten Generation ermöglichen eine überlegene Stärke-Gewichts-Leistung, schnellere Aushärtung, größere Ermüdungsbeständigkeit und verbesserte Haftungsbeständigkeit unter extremen Betriebsbedingungen. Hersteller investieren in Materialinnovationen, um längere Inspektionsintervalle zu unterstützen und Wartungskosten zu senken. Dieser Trend schafft auch erhebliche Chancen für Technologiepartnerschaften, maßgeschneiderte Reparaturlösungen für Blätter und die Integration intelligenter Schutzbeschichtungen, die der Erosion durch hochgeschwindigkeits Partikel standhalten können.
- Zum Beispiel ist Sikas Sikadur® Blade Repair ein schnell aushärtendes 2-Komponenten-Epoxidharzsystem zur Reparatur kleiner Laminatschäden und trockener Stellen an Windturbinenblättern. Es erreicht Aushärtezeiten von nur 30 Minuten, selbst bei Temperaturen bis zu 5°C, mit DNV GL-Zulassung und optimierter Verpackung für den Einsatz vor Ort, um die Ausfallzeiten der Turbine zu reduzieren.
Zunehmender Trend zu nachhaltigen und wartungsoptimierten Reparaturlösungen
Der zunehmende Fokus der Branche auf Nachhaltigkeit und zirkuläres Lebenszyklusmanagement schafft starke Chancen für umweltverantwortliche Reparaturmaterialien für Blätter und emissionsarme Harzsysteme. Marktteilnehmer entwickeln recycelbare Verbundreparaturlösungen, biobasierte Klebstoffe und VOC-arme Formulierungen, um ESG-Ziele und sich entwickelnde Umweltvorschriften zu erfüllen. Gleichzeitig verlagern sich Servicemodelle hin zu modularen Reparatursystemen und schnellen Anwendungstechnologien, die die Ausfallzeiten der Turbine und die Arbeitsintensität minimieren. Dieser Trend beschleunigt Innovationen in vorgefertigten Verstärkungspatches, automatisierten Anwendungsprozessen und mobilen Reparaturkits, die die Betriebseffizienz und Produktivität im Außendienst verbessern.
- Zum Beispiel hat Siemens Gamesa die RecyclableBlade eingeführt, ein 81 Meter langes Offshore-Windturbinenschaufelblatt, das ein spezielles Harz verwendet, das eine effiziente Trennung von Glasfaser, Kunststoff, Holz und Metallen durch eine milde saure Lösung am Lebensende ermöglicht, um sie in anderen Branchen wiederzuverwenden.
Wichtige Herausforderungen
Hohe Reparaturkomplexität und Mangel an qualifizierten Arbeitskräften
Eine der größten Herausforderungen auf dem Markt für Reparaturmaterialien für Windturbinenschaufeln ist die hohe technische Komplexität, die mit der Reparatur von Verbundschaufeln verbunden ist und spezielles Fachwissen in struktureller Verklebung, Harzanwendung, Faserverstärkungsschichtung und aerodynamischer Oberflächenwiederherstellung erfordert. Viele Regionen haben einen Mangel an ausgebildeten Reparaturtechnikern, was zu längeren Wartungszyklen und höheren Servicekosten führt. Variabilität im Schaufeldesign, Materialkompatibilitätsbeschränkungen und die Notwendigkeit klimakontrollierter Aushärtungsumgebungen erschweren die Reparaturausführung zusätzlich. Diese betrieblichen Barrieren begrenzen die Effizienz der Materialnutzung und können Reparaturpläne verzögern, insbesondere an abgelegenen Onshore- und Offshore-Standorten.
Umwelteinflüsse und hohe Logistikkosten für die Wartung
Raue Umweltbedingungen, einschließlich Sandabrieb, Salzwasserkorrosion, Temperaturschwankungen und blitzbedingter struktureller Belastung, beschleunigen die Schaufelschäden und erhöhen die Wartungshäufigkeit, was logistische und kostenbezogene Herausforderungen für Reparaturarbeiten schafft. Offshore- und abgelegene Windparks stehen vor hohen Transport-, Zugangs- und Sicherheitskonformitätskosten, die die gesamten Wartungsausgaben erheblich erhöhen und die Materialauswahlentscheidungen beeinflussen. Wetterabhängige Arbeitsfenster und sicherheitsbedingte Risiken in Bezug auf die Höhe der Turbine schränken auch die Reparatureffizienz ein. Diese Faktoren stellen gemeinsam anhaltende Herausforderungen für das Marktwachstum dar, da Betreiber die Zuverlässigkeit der Leistung mit dem Management von Betriebsrisiken und der Kostenoptimierung in verschiedenen Installationsumgebungen in Einklang bringen müssen.
Regionale Analyse
Nordamerika
Nordamerika nimmt eine bedeutende Position im Markt für Reparaturmaterialien für Windturbinenblätter ein, angetrieben durch eine große installierte Basis von Windparks in den Vereinigten Staaten und Kanada sowie einen steigenden Fokus auf Lebensverlängerungsprogramme für alternde Turbinen. Die Region machte 28,6 % Anteil im Jahr 2024 aus, unterstützt durch starke O&M-Investitionen, häufige Reparaturen von Vorderkanten-Erosion in Hochwindkorridoren und die Expansion unabhängiger Dienstleister. Politische Unterstützung für erneuerbare Energien und Repowering-Initiativen beschleunigen weiterhin die Reparaturnachfrage, während Offshore-Windentwicklungen entlang der Atlantikküste den Materialverbrauch für strukturelle Verstärkungen und Erosionsschutzanwendungen weiter erhöhen.
Europa
Europa bleibt eine der reifsten und wartungsintensivsten Regionen im Markt für Reparaturmaterialien für Windturbinenblätter, was seine lange Betriebsgeschichte von großflächigen Windinstallationen in Ländern wie Deutschland, Dänemark, Spanien und dem Vereinigten Königreich widerspiegelt. Die Region erfasste 31,4 % Anteil im Jahr 2024, angetrieben durch strenge Zuverlässigkeitsstandards, gut etablierte O&M-Rahmenwerke und beschleunigte Offshore-Windentwicklung in der Nordsee. Die Verbreitung alternder Turbinenflotten und fortschrittliche vorausschauende Wartungsprogramme stärken den Bedarf an Epoxidsystemen, Faserverstärkungen und Schutzbeschichtungen, während nachhaltigkeitsorientierte Reparaturpraktiken die Einführung langlebiger Verbundreparaturmaterialien weiter fördern.
Asien-Pazifik
Der Asien-Pazifik-Raum stellt den am schnellsten wachsenden regionalen Markt dar, da Länder wie China, Indien, Japan, Südkorea und Australien weiterhin große Onshore- und aufstrebende Offshore-Windprojekte ausbauen. Die Region machte 26,9 % Anteil im Jahr 2024 aus, unterstützt durch schnelle Kapazitätserweiterungen, kostensensible Reparaturstrategien und steigende Investitionen in die Optimierung der Turbinenleistung. Zunehmende Blatterosion in Küsten- und Wüstenumgebungen treibt die Nachfrage nach Vorderkanten-Schutzmaterialien und strukturellen Reparaturharzen an. Von der Regierung unterstützte Programme zur Erneuerbaren-Ausweitung und der Ausbau lokaler Reparaturdienstleistungsökosysteme stärken das Marktwachstum weiter und positionieren den Asien-Pazifik-Raum als wichtigen Zielmarkt für den Verbrauch von Reparaturmaterialien in großen Mengen.
Lateinamerika
Lateinamerika stärkt stetig seine Präsenz im Markt für Reparaturmaterialien für Windturbinenblätter, unterstützt durch den wachsenden Ausbau der Windkraft in Brasilien, Mexiko, Chile und Argentinien sowie die schrittweise Erweiterung von Installationen im Versorgungsmaßstab. Die Region machte 7,8 % Anteil im Jahr 2024 aus, angetrieben durch einen zunehmenden Fokus auf die Optimierung der Wartungskosten und die Einführung von Sanierungsprogrammen für betriebliche Turbinen, die variablen klimatischen Bedingungen ausgesetzt sind. Die steigende Beteiligung regionaler O&M-Auftragnehmer und die Integration von Faserverstärkungen und Klebeverbindungslösungen in strukturelle Reparaturen unterstützen die Marktexpansion, während zukünftige Kapazitätserweiterungen voraussichtlich die Materialnachfrage weiter ankurbeln werden.
Naher Osten & Afrika
Die Region Naher Osten und Afrika entwickelt sich zu einem aufstrebenden Markt im Bereich der Reparaturmaterialien für Windturbinenblätter, angetrieben durch neue Windprojektinstallationen in Südafrika, Marokko, Ägypten, Saudi-Arabien und aufstrebenden Golfwirtschaften. Die Region verzeichnete einen Anteil von 5,3 % im Jahr 2024, unterstützt durch steigende Investitionen in Strategien zur Diversifizierung erneuerbarer Energien und zunehmende Wartungsanforderungen für Turbinen, die in Sand-, Hitze- und Wüstenabriebumgebungen betrieben werden. Die zunehmende Abhängigkeit von internationalen Servicepartnern, die Entwicklung spezialisierter erosionsbeständiger Materialien und der allmähliche Ausbau regionaler Reparaturkapazitäten stärken die Marktchancen, obwohl Infrastruktur- und Kompetenzlücken weiterhin die Reparaturzeiten beeinflussen.
Marktsegmentierungen:
Nach Materialtyp
- Epoxidharze
- Polyesterharze
- Vinylesterharze
- Klebstoffe & Dichtstoffe
- Faserverstärkung (Glasfaser, Kohlefaser)
Nach Reparaturanwendung
- Vorderkanten-Schutz & Erosionsreparatur
- Oberflächenriss- & Strukturschadenreparatur
- Verklebung & Re-Laminierung
- Blitzschlagreparatur
- Kosmetische & Abschlussreparaturen
Nach Installationstyp
- Onshore-Windturbinen
- Offshore-Windturbinen
- Versorgungsmaßstab-Windparks
- Kleine & Gemeinschafts-Windinstallationen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft im Markt für Reparaturmaterialien für Windturbinenblätter wird von führenden Akteuren wie Akzo Nobel N.V., PPG Industries Inc., The Sherwin-Williams Company, Henkel AG & Co. KGaA, 3M Company, Hempel A/S, Jotun A/S, Sika AG, Teknos Group Oy und Gurit Holding AG geprägt. Der Markt zeichnet sich durch starken Wettbewerb aus, der durch Produktinnovation, Leistungsfähigkeit und Anwendungseffizienz in Epoxidsystemen, Klebstoffen, Beschichtungen und Faserverstärkungslösungen angetrieben wird. Unternehmen konzentrieren sich darauf, hochfeste, schnell aushärtende und erosionsbeständige Materialien zu entwickeln, die sowohl für Onshore- als auch Offshore-Reparaturumgebungen geeignet sind, während Partnerschaften mit Windparkbetreibern und O&M-Dienstleistern die Präsenz im Aftermarket stärken. Nachhaltigkeitsinitiativen, einschließlich emissionsarmer Harze und recycelbarer Verbundreparaturlösungen, gewinnen an strategischer Bedeutung. Die Akteure investieren auch in regionsspezifische Vertriebsnetze, technische Unterstützungsdienste und die Integration digitaler Inspektionen, um die Reparaturproduktivität und die Lebenszyklusleistung zu verbessern. Laufende F&E-Investitionen, Portfolioerweiterungen und die Ausrichtung der Fähigkeiten an großen Turbinenplattformen prägen weiterhin die Wettbewerbswachstumsprognose dieses Marktes.
Analyse der Hauptakteure
- Akzo Nobel N.V.
- PPG Industries Inc.
- The Sherwin-Williams Company
- Henkel AG & Co. KGaA
- 3M Company
- Jotun A/S
- Hempel A/S
- Teknos Group Oy
- Sika AG
- Gurit Holding AG
Jüngste Entwicklungen
- Im November 2024 erwarb RES Bladena, einen dänischen Spezialisten für Windturbinenblatttechnik, um digitale Windparklösungen und Wartungsfähigkeiten für Blätter zu verbessern.
- Im Jahr 2024 brachte die Sunrez Corporation das 7355 Vinylesterharzsystem auf den Markt, ein nicht-styreniertes, VOC-freies, UV-gehärtetes Prepreg-Material, das speziell für die Reparatur von Windturbinenblättern entwickelt wurde.
- Im September 2025 erwarb ONYX Insight den Windblattspezialisten ELEVEN-I, um seine Überwachungs- und strukturellen Gesundheitsfähigkeiten zu stärken und die vorausschauende Wartung für Turbinenreparaturen zu verbessern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Materialtyp, Reparaturanwendung, Installationstyp und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da Betreiber von Windkraftanlagen zunehmend die Lebensdauerverlängerung, Renovierung und präventive Wartungsaktivitäten priorisieren.
- Die Nachfrage nach fortschrittlichen Epoxidsystemen, Klebstoffen, Beschichtungen und faserverstärkten Materialien wird mit der Erweiterung alternder Turbinenflotten steigen.
- Die Entwicklung von Offshore-Windkraft wird den Verbrauch von spezialisierten, erosionsbeständigen und marinetauglichen Reparaturmaterialien antreiben.
- Digitale Inspektionstechnologien, Drohnen und vorausschauende Wartungsplattformen werden die Planung von Reparaturen und die Effizienz der Materialnutzung verbessern.
- Hersteller werden mehr in schnell aushärtende, hochfeste und klimaresistente Reparaturformulierungen investieren, um Ausfallzeiten zu reduzieren.
- Nachhaltigkeitsinitiativen werden die Einführung von recycelbaren Verbundwerkstoffen und emissionsarmen Reparaturmateriallösungen fördern.
- Globale Zusammenarbeit zwischen Reparaturunternehmen, OEMs und Materiallieferanten wird die Standardisierung der Dienstleistungen und die Qualitätskontrolle stärken.
- Die regionale Lokalisierung von Herstellungs- und Reparaturdiensten wird die Lieferresilienz und Kosteneffizienz verbessern.
- Schulungsprogramme und Initiativen zur Entwicklung der Arbeitskräfte werden die Herausforderungen des Kompetenzdefizits bei der Reparatur von Rotorblättern angehen.
- Ständige Innovationen in nano-verbesserten Beschichtungen und hybriden Verbundsystemen werden die Leistungs- und Zuverlässigkeitsergebnisse erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Reparaturmaterialien von Windturbinenschaufeln und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Reparaturmaterialien von Windturbinenschaufeln zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für Reparaturmaterialien von Windturbinenschaufeln hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Reparaturmaterialien von Windturbinenschaufeln antreiben?
Wer sind die führenden Unternehmen im Markt für Reparaturmaterialien von Windturbinenschaufeln?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Reparaturmaterialien von Windturbinenblättern?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Reparaturmaterialien von Windturbinenschaufeln Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Reparaturmaterialien von Windturbinenschaufeln Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,589 Million → 2032: USD 9,898.73 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Reparaturmaterialien von Windturbinenschaufeln Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Drivers
- 3.3 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Restraints & Challenges
- 3.4 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Reparaturmaterialien von Windturbinenschaufeln Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Reparaturmaterialien von Windturbinenschaufeln Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Reparaturmaterialien von Windturbinenschaufeln category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Reparaturmaterialien von Windturbinenschaufeln Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Reparaturmaterialien von Windturbinenschaufeln market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Reparaturmaterialien von Windturbinenschaufeln Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Reparaturmaterialien von Windturbinenschaufeln Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Reparaturmaterialien von Windturbinenschaufeln (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Reparaturmaterialien von Windturbinenschaufeln Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Reparaturmaterialien von Windturbinenschaufeln Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Reparaturmaterialien von Windturbinenschaufeln Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Reparaturmaterialien von Windturbinenschaufeln Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
