
Überblick über den Magnetfiltermarkt:
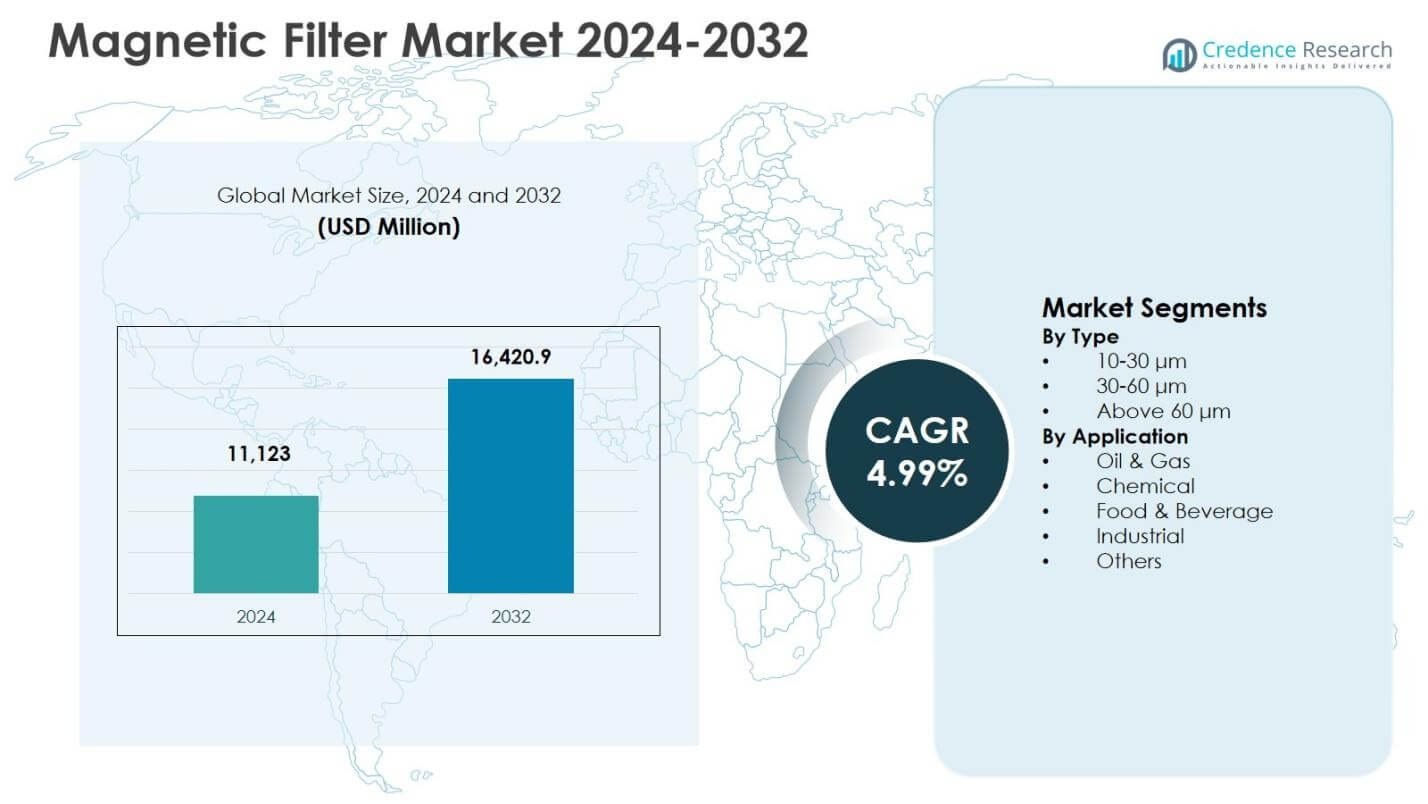
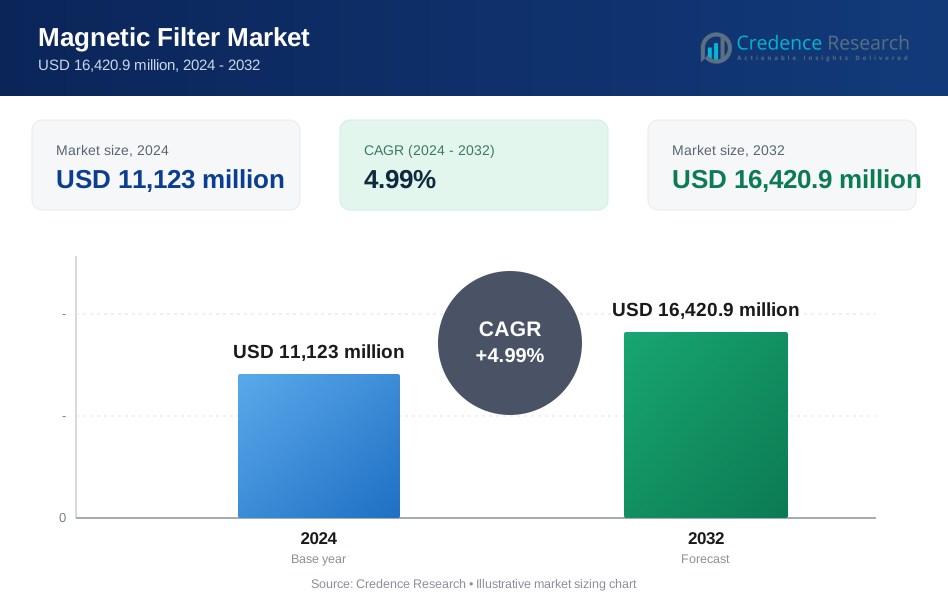
Die Größe des Magnetfiltermarktes wurde im Jahr 2024 auf 11.123 Millionen USD geschätzt und soll bis 2032 16.420,9 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,99 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Magnetfiltermarktes 2024 | 11.123 Millionen USD |
| Magnetfiltermarkt, CAGR | 4,99% |
| Größe des Magnetfiltermarktes 2032 | 16.420,9 Millionen USD |
Einblicke in den Magnetfiltermarkt
- Das Wachstum des Magnetfiltermarktes wird durch den steigenden Fokus auf Geräteschutz, vorbeugende Wartung und Betriebseffizienz in den Bereichen industrielle Fertigung, Öl & Gas, Chemie und Lebensmittelverarbeitung angetrieben.
- Der Markt verzeichnet eine starke Nachfrage nach Feinfiltrationslösungen, wobei das 10–30 μm-Segment im Jahr 2024 einen Anteil von 46,8 % hält, unterstützt durch seine Effektivität bei der Erfassung feiner eisenhaltiger Verunreinigungen und der Reduzierung von Geräteausfallzeiten.
- Die Marktstruktur bleibt moderat fragmentiert, wobei die Akteure in Bezug auf Magnetstärke, Anpassungsfähigkeit, hygienische Designs und anwendungsspezifische Leistung in regulierten und schweren Industrien konkurrieren.
- Regional führte Asien-Pazifik mit einem Anteil von 34,9 % im Jahr 2024, gefolgt von Nordamerika mit 28,4 % und Europa mit 26,7 %, während Lateinamerika und der Nahe Osten & Afrika zusammen den verbleibenden Anteil ausmachten, unterstützt durch allmähliche industrielle Expansion.
Analyse der Segmentierung der Größe des Magnetfiltermarktes:
Nach Typ:
Der Magnetfiltermarkt wird nach Typ vom 10–30 μm-Segment angeführt, das im Jahr 2024 einen Marktanteil von 46,8 % ausmachte, angetrieben durch seine hohe Effizienz bei der Erfassung feiner eisenhaltiger Verunreinigungen in kritischen industriellen Prozessen. Dieses Segment profitiert von der weit verbreiteten Anwendung in Präzisionsfiltrationsanwendungen, bei denen Geräteschutz und Produktreinheit entscheidend sind. Das 30–60 μm-Segment folgt, unterstützt durch Anforderungen an die mittlere Filtration, während das über 60 μm-Segment grobe Filtrationsbedürfnisse in Schwerindustrien bedient. Die steigende Nachfrage nach Feinpartikeltrennung, reduzierten Geräteausfallzeiten und verbesserter Prozesszuverlässigkeit stärkt weiterhin die Dominanz der 10–30 μm-Kategorie.
- Zum Beispiel erfasst der Filtramag+ Magnetfilter von Eclipse Magnetics eisenhaltige Partikel, einschließlich solcher aus Stahl und Gusseisen, bis hin zu submikronen Größen in CNC-Schneidflüssigkeiten und Kühlmitteln, verhindert Geräteverschleiß und erhält Durchflussraten von bis zu 500 Litern/Min.
Nach Anwendung:
Nach Anwendung wird der Magnetfiltermarkt vom industriellen Segment dominiert, das 2024 einen Marktanteil von 38,5 % hielt, unterstützt durch den umfangreichen Einsatz in der Fertigung, Metallverarbeitung, Energieerzeugung und in Maschinenschutzsystemen. Industrielle Einrichtungen setzen zunehmend Magnetfilter ein, um die Betriebseffizienz zu steigern, den Verschleiß von Geräten zu verhindern und die Wartungskosten zu senken. Die Segmente Öl & Gas und Chemie folgen, angetrieben durch Kontaminationskontrolle und Sicherheitsvorschriften, während die Einführung im Bereich Lebensmittel & Getränke aufgrund von Hygieneverordnungen zunimmt. Kontinuierliche industrielle Automatisierung und strenge Qualitätsstandards bleiben die Haupttreiber, die die Führungsposition der industriellen Anwendung aufrechterhalten.
- Zum Beispiel setzte One Eye Industries Magnetfiltration in der Energieerzeugung ein und entwarf Hochleistungs-Bypassfilter mit minimalem Durchflusswiderstand, um Geräte kontinuierlich vor Verschleißkontaminanten zu schützen.
Wichtige Wachstumstreiber
Steigender Fokus auf Geräteschutz und Betriebseffizienz
Der Magnetfiltermarkt wird stark durch den zunehmenden Fokus auf den Schutz industrieller Geräte und die Verbesserung der Betriebseffizienz in Fertigungs-, Energie- und Prozessindustrien angetrieben. Magnetfilter entfernen effektiv ferromagnetische Verunreinigungen aus Flüssigkeiten und verhindern Abrieb, Blockaden und vorzeitigen Verschleiß von Pumpen, Ventilen und Rohrleitungen. Branchen priorisieren präventive Wartungsstrategien, um ungeplante Ausfallzeiten zu reduzieren und die Lebensdauer der Geräte zu verlängern, was direkt die höhere Akzeptanz von Magnetfiltrationssystemen unterstützt. Die Fähigkeit von Magnetfiltern, kontinuierlich ohne Verbrauchsmaterialien zu arbeiten, steigert zusätzlich die Kosteneffizienz und macht sie zu einer bevorzugten Lösung in sowohl schweren als auch präzisen industriellen Anwendungen.
- Zum Beispiel lieferte Eclipse Magnetics Filtramag+ Filter an einen führenden Hersteller von Automobilkomponenten für Nockenwellenschleifmaschinen. Diese Filter reduzierten die Ausfallkosten um 50 % und verlängerten die Lebensdauer des Kühlmittels, wodurch der Verschleiß an Geräten durch ferromagnetische Partikel minimiert wurde.
Erweiterung der industriellen Automatisierung und Prozessoptimierung
Das schnelle Wachstum der industriellen Automatisierung und Prozessoptimierung ist ein wichtiger Treiber für den Magnetfiltermarkt. Automatisierte Produktionslinien erfordern eine konsistente Reinheit der Flüssigkeiten, um Genauigkeit, Produktqualität und Systemzuverlässigkeit zu gewährleisten. Magnetfilter unterstützen diese Anforderungen, indem sie eine ununterbrochene Entfernung von Verunreinigungen ohne Druckabfall oder manuellen Eingriff bieten. Da sich smarte Fabriken und Industrie 4.0-Initiativen weltweit ausbreiten, integrieren Hersteller zunehmend Magnetfiltration in geschlossene Kreislaufsysteme. Diese Integration hilft, Prozessparameter zu stabilisieren, Produktionsverluste zu minimieren und engere Qualitätsstandards einzuhalten, was die anhaltende Nachfrage in automatisierten industriellen Umgebungen verstärkt.
- Zum Beispiel nutzte Schaudt Mikrosa in Deutschland Filtramag beim Nockenwellenschleifen, reduzierte die Ausfallzeiten um 50 % und verlängerte die Lebensdauer der Schleifscheiben um 30 %.
Strenge Qualitäts- und Sicherheitsvorschriften in Endverbraucherindustrien
Strengere Qualitäts-, Sicherheits- und Umweltvorschriften treiben das Wachstum des Marktes für Magnetfilter erheblich voran. Branchen wie Lebensmittel & Getränke, chemische Verarbeitung, Öl & Gas und Pharmazeutika stehen vor steigenden Anforderungen an die Einhaltung von Vorschriften zur Kontaminationskontrolle und Produktintegrität. Magnetfilter bieten eine zuverlässige, chemiefreie Lösung zur Einhaltung von regulatorischen Standards, ohne die Prozesschemie zu verändern. Ihr hygienisches Design, die einfache Reinigung und die Rückverfolgbarkeit unterstützen Compliance-Audits und Qualitätszertifizierungen. Der regulatorische Druck, kombiniert mit steigenden Haftungsrisiken, beschleunigt weiterhin die Einführung von Magnetfiltrationslösungen in regulierten Branchen.
Wichtige Trends & Chancen
Wachsende Akzeptanz in der Lebensmittel-, Getränke- und Pharmazeutischen Verarbeitung
Ein wichtiger Trend im Markt für Magnetfilter ist die zunehmende Akzeptanz in der Lebensmittel-, Getränke- und pharmazeutischen Verarbeitung, wo die Toleranz für Kontaminationen extrem niedrig ist. Hersteller setzen zunehmend Magnetfilter ein, um Metallpartikel aus Flüssigkeiten, Pulvern und Schlämmen zu entfernen, um Verbraucher zu schützen und Lebensmittelsicherheitsstandards einzuhalten. Chancen ergeben sich für hygienische, leicht zu reinigende und hochintensive Magnetfilter, die für sanitäre Umgebungen konzipiert sind. Anpassbare Designs, kompakte Bauformen und die Integration in bestehende Verarbeitungsausrüstungen schaffen neue Umsatzmöglichkeiten für Anbieter, die auf hochwertige, compliance-orientierte Endverbrauchersektoren abzielen.
- Zum Beispiel installierte die Lebensmittelverarbeitungsanlage der Dial Corporation in Fort Madison One Eye Industries (OEI) Magnetic Funnel Scrubbers auf Mehrproduktlinien, die unterschiedliche Dichten und Viskositäten verarbeiten.
Technologische Fortschritte in Hochintensiven und Kundenspezifischen Magnetsystemen
Technologische Fortschritte bieten starke Chancen im Markt für Magnetfilter, insbesondere bei hochintensiven Seltene-Erden-Magneten und anwendungsspezifischen Designs. Innovationen konzentrieren sich darauf, die Erfassungseffizienz für feinere Partikel zu verbessern, die Magnetstärke zu erhöhen und modulare Konfigurationen für unterschiedliche industrielle Bedürfnisse zu ermöglichen. Fortschrittliche Materialien und optimierte Magnetkreise ermöglichen es Filtern, effektiv in Hochtemperatur-, Hochdruck- und korrosiven Umgebungen zu arbeiten. Diese Entwicklungen eröffnen Chancen in spezialisierten Sektoren wie erneuerbare Energien, fortschrittliche Fertigung und Spezialchemikalien, wo herkömmliche Filtrationssysteme oft Leistungsgrenzen erreichen.
- Zum Beispiel entwickelte Bunting diesen hochintensiven elektromagnetischen Filter, der 3.500 bis 5.000 Gauss erzeugt und auf der Matrix bis zu 12.000 Gauss erreicht, um feine eisenhaltige Partikel in Pulvern zu erfassen, die in der Mineralverarbeitung und Keramik verwendet werden.
Wichtige Herausforderungen
Hohe Anfangsinvestitionen und Anpassungskosten
Eine der wichtigsten Herausforderungen im Markt für Magnetfilter sind die relativ hohen Anfangsinvestitionen, insbesondere für maßgeschneiderte oder hochintensive magnetische Filtersysteme. Kleine und mittelständische Unternehmen könnten zögern, fortschrittliche Magnetfilter aufgrund der anfänglichen Kosten zu übernehmen, trotz langfristiger Betriebseinsparungen. Individuelle Ingenieuranforderungen, Materialauswahl und Installationskomplexität erhöhen die Investitionskosten weiter. Diese Herausforderung ist in preissensiblen Märkten stärker ausgeprägt, wo traditionelle Filtrationslösungen weiterhin die Kaufentscheidungen dominieren und die Durchdringung fortschrittlicher magnetischer Filtrationstechnologien verlangsamen.
Begrenzte Wirksamkeit bei nicht-eisenhaltigen Verunreinigungen
Eine weitere große Herausforderung für den Markt für Magnetfilter ist die begrenzte Wirksamkeit von Magnetfiltern bei der Entfernung nicht-eisenhaltiger Verunreinigungen. Während sie bei eisenhaltigen und schwach magnetischen Partikeln hoch effizient sind, erfordern diese Systeme oft ergänzende Filtrationstechnologien, um nicht-magnetische Verunreinigungen zu bewältigen. Diese Einschränkung erhöht die Systemkomplexität und die gesamten Filtrationskosten für Endanwender. Branchen, die mit gemischten Verunreinigungsströmen zu tun haben, bevorzugen möglicherweise mehrstufige Filtersysteme, die die Abhängigkeit von Magnetfiltern allein reduzieren und Konkurrenz durch alternative Filtrationstechnologien schaffen können.
Regionale Analyse
Nordamerika
Der Markt für Magnetfilter in Nordamerika machte 28,4 % Marktanteil im Jahr 2024 aus, unterstützt durch eine starke Akzeptanz in den Branchen Öl & Gas, chemische Verarbeitung, Lebensmittel & Getränke und fortschrittliche Fertigung. Die Region profitiert von einem hohen Bewusstsein für vorbeugende Wartung, strengen Qualitätsstandards und dem weit verbreiteten Einsatz automatisierter Produktionssysteme. Magnetfilter werden zunehmend eingesetzt, um hochwertige Ausrüstung zu schützen, Ausfallzeiten zu reduzieren und Sicherheitsvorschriften einzuhalten. Die Präsenz einer etablierten industriellen Infrastruktur und kontinuierliche Investitionen in Prozessoptimierung und intelligente Fertigung verstärken die Nachfrage weiter und positionieren Nordamerika als einen reifen, aber stetig wachsenden regionalen Markt.
Europa
Europa erfasste 26,7 % Marktanteil im Jahr 2024 im Markt für Magnetfilter, angetrieben durch strenge Umweltvorschriften, hohe Fertigungsstandards und starken Fokus auf Kontaminationskontrolle. Branchen wie Chemie, Pharmazeutika, Lebensmittelverarbeitung und Industriemaschinen setzen magnetische Filtersysteme umfassend ein, um die Compliance-Anforderungen zu erfüllen und die Betriebssicherheit zu verbessern. Der Fokus der Region auf Energieeffizienz, Langlebigkeit der Ausrüstung und Nachhaltigkeit unterstützt die langfristige Einführung. Deutschland, das Vereinigte Königreich, Frankreich und Italien führen die Nachfrage an, dank ihrer robusten industriellen Basis und technologischen Expertise, während die zunehmende Modernisierung von Verarbeitungsanlagen das regionale Wachstum weiterhin unterstützt.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Magnetfilter mit einem Marktanteil von 34,9 % im Jahr 2024, unterstützt durch rasche Industrialisierung, erweiterte Fertigungskapazitäten und wachsende Investitionen in Öl & Gas, Chemikalien und Lebensmittelverarbeitung. Länder wie China, Indien, Japan und Südkorea treiben die starke Nachfrage aufgrund steigender Produktionsvolumina und zunehmendem Fokus auf Geräteschutz an. Die Region profitiert von groß angelegter Infrastrukturentwicklung, kostenempfindlichen Industrien, die wartungsarme Filtrationslösungen suchen, und zunehmender Automatisierung. Wachsende regulatorische Durchsetzung und Modernisierung von Industrieanlagen stärken die Führungsposition des Asien-Pazifik-Raums auf dem globalen Markt weiter.
Lateinamerika
Lateinamerika hielt einen Marktanteil von 6,1 % im Jahr 2024 im Markt für Magnetfilter, unterstützt durch stetiges Wachstum in den Sektoren Öl & Gas, Bergbau, Lebensmittelverarbeitung und industrielle Fertigung. Brasilien, Mexiko und Argentinien führen die regionale Nachfrage an, da Industrien in Geräteschutz und Kontaminationskontrolle investieren, um die Betriebseffizienz zu verbessern. Die zunehmende Einführung von Magnetfiltern wird durch die Notwendigkeit angetrieben, Wartungskosten zu senken und die Lebensdauer von Maschinen in herausfordernden Betriebsumgebungen zu verlängern. Obwohl die Infrastrukturentwicklung ungleichmäßig bleibt, unterstützen allmähliche industrielle Aufrüstungen und das steigende Bewusstsein für vorbeugende Wartung weiterhin das moderate regionale Marktwachstum.
Naher Osten & Afrika
Der Nahe Osten & Afrika machte einen Marktanteil von 3,9 % im Jahr 2024 im Markt für Magnetfilter aus, hauptsächlich angetrieben durch Aktivitäten in den Bereichen Öl & Gas, Petrochemie, Wasseraufbereitung und industrielle Verarbeitung. Länder wie Saudi-Arabien, die VAE und Südafrika sind wichtige Beitragszahler, unterstützt durch Investitionen in Energieinfrastruktur und Initiativen zur industriellen Diversifizierung. Magnetfilter werden zunehmend eingesetzt, um die Zuverlässigkeit von Geräten unter rauen Betriebsbedingungen zu verbessern. Während die Einführung geringer ist als in anderen Regionen, stärken wachsende industrielle Entwicklung, regulatorische Verbesserungen und der Fokus auf Betriebseffizienz allmählich die regionale Nachfrage.
Segmentierungen der Marktgröße für Magnetfilter:
Nach Typ
- 10-30 μm
- 30-60 μm
- Über 60 μm
Nach Anwendung
- Öl & Gas
- Chemie
- Lebensmittel & Getränke
- Industrie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbsanalyse des Marktes für Magnetfilter umfasst wichtige Akteure wie Eclipse Magnetics, Bunting, Goudsmit Magnetics, Permanent Magnets Ltd, Magnetix, Magnom, Metso Outotec, Procema, Inta und Worcester Bosch. Der Markt bleibt moderat fragmentiert, wobei der Wettbewerb durch Produktleistung, Magnetstärke, Anpassungsfähigkeit und anwendungsspezifische Lösungen bestimmt wird. Führende Unternehmen konzentrieren sich auf Hochleistungsmagnetfilter, hygienische Designs und robuste Systeme, die für raue Industrieumgebungen geeignet sind. Kontinuierliche Investitionen in F&E unterstützen Fortschritte in der Technologie seltener Erden-Magnete, der Feinteilchentrennung und wartungsarmer Designs. Strategische Initiativen wie die Erweiterung des Produktportfolios, maßgeschneiderte Ingenieurlösungen und langfristige Lieferverträge stärken die Marktpositionierung. Die Akteure zielen zunehmend auf regulierte Branchen wie Lebensmittel & Getränke, Chemikalien und Öl & Gas ab, um eine stabile Nachfrage zu sichern. Globale Präsenz, technisches Fachwissen und After-Sales-Support bleiben entscheidende Differenzierungsmerkmale, die die Wettbewerbsdynamik beeinflussen.
Analyse der Hauptakteure
- Magnom
- Worcester Bosch
- Procema
- Permanent Magnets Ltd
- Inta
- Goudsmit Magnetics
- Magnetix
- Metso Outotec
- Bunting
- Eclipse Magnetics
Jüngste Entwicklungen
- Im Oktober 2025 kündigte Kolari Vision die Einführung seines magnetischen OLPF Clip-In Filters für Panasonic Lumix L-Mount Kameras an, der entwickelt wurde, um Moiré und Falschfarben mit einer einfachen magnetischen Installation zu reduzieren.
- Im November 2025 bildete Kensington eine strategische Partnerschaft mit espresso Displays, um hochklare magnetische Sichtschutzfilter mit espresso Pro, espresso Touch und espresso Non-Touch tragbaren Monitoren zu integrieren, wodurch die Datensicherheit und Klarheit für mobile Fachleute verbessert wird.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Magnetfilter werden weiterhin angenommen, da Industrien den Schutz von Ausrüstungen und präventive Wartung priorisieren.
- Die Nachfrage wird mit der Expansion von automatisierten und kontinuierlichen Verarbeitungssystemen steigen.
- Hochintensive und feinteilige magnetische Filtrationslösungen werden breitere Akzeptanz finden.
- Die Lebensmittel-, Getränke- und Pharmaindustrie wird durch strengere Anforderungen an die Kontaminationskontrolle das Wachstum vorantreiben.
- Die industrielle Fertigung wird aufgrund des Schutzbedarfs schwerer Maschinen der größte Endverbrauchssektor bleiben.
- Technologische Fortschritte werden die magnetische Stärke, Haltbarkeit und Betriebseffizienz verbessern.
- Maßgeschneiderte Magnetfilter werden in spezialisierten industriellen Anwendungen an Bedeutung gewinnen.
- Die Integration mit mehrstufigen Filtersystemen wird die gesamte Marktdurchdringung erweitern.
- Aufstrebende Volkswirtschaften werden durch industrielle Expansion und Infrastrukturentwicklung neue Wachstumschancen bieten.
- Nachhaltigkeit und reduzierte Abfallmengen werden die langfristige Präferenz für magnetische Filtrationslösungen unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Magnetfilter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Magnetfilter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Magnetfiltermarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Magnetfilter antreiben?
Wer sind die führenden Unternehmen im Markt für Magnetfilter?
Welche Region hatte 2024 den größten Anteil am Markt für Magnetfilter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Magnetfiltermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Magnetfiltermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,123 million → 2032: USD 16,420.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Magnetfiltermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Magnetfiltermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Magnetfiltermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Magnetfiltermarkt Market Drivers
- 3.3 Magnetfiltermarkt Market Restraints & Challenges
- 3.4 Magnetfiltermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Magnetfiltermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Magnetfiltermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Magnetfiltermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Magnetfiltermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Magnetfiltermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Magnetfiltermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Magnetfiltermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Magnetfiltermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Magnetfiltermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Magnetfiltermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Magnetfiltermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Magnetfiltermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Magnetfiltermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Magnetfiltermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Magnetfiltermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Magnetfiltermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Magnetfiltermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Magnetfiltermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Magnetfiltermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
