
Marktübersicht für Isolierglasfenster:
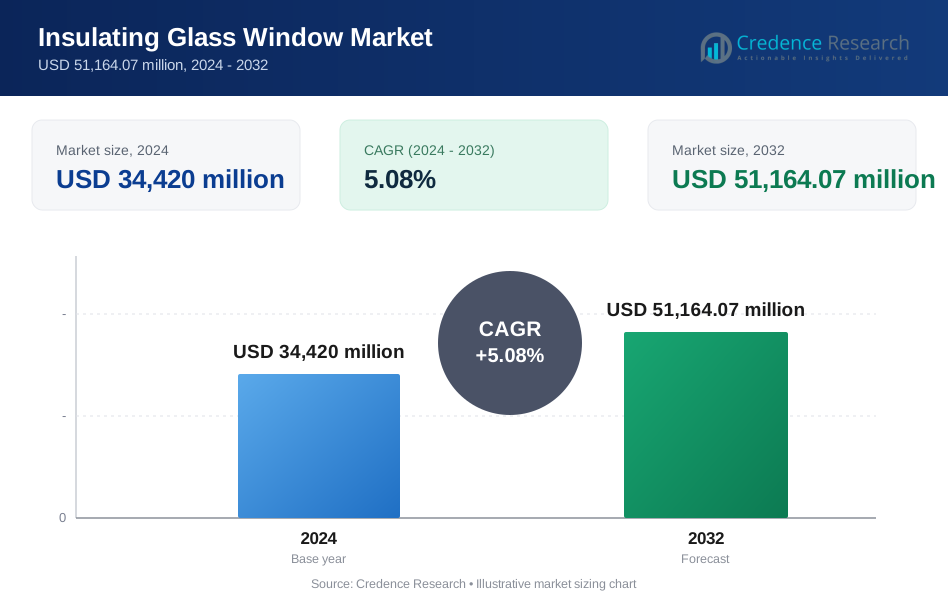
Die Größe des Marktes für Isolierglasfenster wurde im Jahr 2024 auf 34.420 Millionen USD geschätzt und wird voraussichtlich bis 2032 51.164,07 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,08 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Isolierglasfenster 2024 | 34.420 Millionen USD |
| Markt, CAGR für Isolierglasfenster | 5,08% |
| Marktgröße für Isolierglasfenster 2032 | 51.164,07 Millionen USD |
Einblicke in den Markt für Isolierglasfenster
- Das Marktwachstum wird durch die steigende Nachfrage nach energieeffizienten Gebäuden, die zunehmende Nachrüstung und den Austausch alter Fenstersysteme sowie den Ausbau des Wohn- und Gewerbebaus angetrieben, wobei gasgefülltes Isolierglas im Jahr 2024 einen dominierenden Segmentanteil von 61,8 % hält, aufgrund seiner überlegenen thermischen Leistung.
- Wichtige Markttrends umfassen die zunehmende Akzeptanz von Low-Emissivity-Beschichtungen, Warmkanten-Abstandssysteme mit einem Anteil von 58,9 % und den verstärkten Einsatz von Doppelverglasungseinheiten, die einen Anteil von 67,4 % ausmachen, unterstützt durch Kosteneffizienz und regulatorische Konformität.
- Der Wettbewerb auf dem Markt wird durch führende Akteure geprägt, die sich auf fortschrittliche Verglasungstechnologien, Kapazitätserweiterung und maßgeschneiderte Lösungen konzentrieren, während hohe Anfangskosten und die Komplexität der Installation als wesentliche Hemmnisse wirken, insbesondere in preissensiblen Regionen.
- Regional führte der asiatisch-pazifische Raum mit einem Anteil von 34,2 % im Jahr 2024, gefolgt von Nordamerika mit 31,6 % und Europa mit 28,9 %, angetrieben durch Urbanisierung, Energievorschriften und groß angelegte Bauaktivitäten.

Analyse der Marktsegmentierung für Isolierglasfenster:
Nach Produkttyp:
Im Markt für Isolierglasfenster dominierte gasgefülltes Isolierglas das Produkttypsegment im Jahr 2024 und machte 61,8 % Marktanteil aus, angetrieben durch seine überlegene Wärmedämmung, verbesserte Energieeffizienz und weit verbreitete Akzeptanz in Wohn- und Gewerbegebäuden. Mit Argon- und Krypton gefüllte Einheiten reduzieren den Wärmetransfer im Vergleich zu luftgefüllten Alternativen erheblich und unterstützen die Einhaltung strenger Bauenergiecodes. Die steigende Nachfrage nach grünen Gebäuden und die Nachrüstung bestehender Strukturen stärken die Akzeptanz weiter. Vakuum-Isolierglas (VIG) gewann an Dynamik durch ultradünne Profile und hohe Isolationsleistung, während luftgefülltes Isolierglas in preissensiblen Anwendungen eine stabile Nachfrage aufrechterhielt.
- Zum Beispiel verwendet das Enhanced Glass Package von Lang Exterior Argonfüllung, um einen U-Wert von 0,30 und einen SHGC von 0,30 zu erreichen, was die Energieeffizienz der Fenster steigert. Ihre R5-Dreifachverglasung verwendet Kryptongas zwischen den Scheiben und erreicht einen R-Wert von 5 und einen U-Wert von 0,20 für überlegene Isolierung.
Nach Verglasungstyp:
Doppelverglaste Einheiten führten das Segment nach Verglasungstyp im Markt für Isolierglasfenster an und erreichten einen Marktanteil von 67,4% im Jahr 2024, unterstützt durch ausgewogene Leistung, Kosteneffizienz und großflächige Installation im Wohn- und leichten Gewerbebau. Doppelverglasung bietet effektive thermische und akustische Isolierung und erfüllt die Energiestandards in den meisten Regionen. Zunehmende städtische Wohnbauprojekte und Renovierungsaktivitäten treiben die Nachfrage weiter an. Dreifachverglaste Einheiten zeigten starkes Wachstum in kalten Klimazonen aufgrund höherer Isolierungseffizienz, während andere Verglasungstypen Nischenanforderungen in der Architektur und spezialisierten Gebäuden mit begrenztem Gesamtbeitrag bedienten.
- Zum Beispiel lieferte Tvitec über 5.000 Quadratmeter gehärtete und wärmeverstärkte Dreifachverglasungseinheiten mit Guardian ClimaGuard-Beschichtungen für das Projekt der Ferguson Corporation, das durch einzigartige Fassadenformen für erhöhte Sicherheit und Isolierung gekennzeichnet ist.
Nach Abstandshaltertyp:
Warme Kanten-Abstandshaltersysteme dominierten das Segment nach Abstandshaltertyp mit einem Marktanteil von 58,9% im Jahr 2024, angetrieben durch ihre Fähigkeit, Wärmebrücken zu minimieren, Kondensation zu reduzieren und die Gesamtenergieeffizienz von Fenstern zu verbessern. Diese Abstandshalter verbessern die U-Werte und verlängern die Lebensdauer der Fenster, was den nachhaltigkeitsorientierten Baustandards entspricht. Die zunehmende Einführung von Hochleistungsfenstern in Wohn- und Gewerbegebäuden beschleunigte die Nachfrage. Kalte Kanten-Abstandshalter blieben in konventionellen Anwendungen aufgrund niedrigerer Kosten und etablierter Herstellungsprozesse im Einsatz, wurden jedoch allmählich verdrängt, da Energieeffizienzvorschriften zunehmend fortschrittliche Abstandshaltertechnologien bevorzugten.
Wichtige Wachstumstreiber
Steigende Nachfrage nach energieeffizienten Gebäuden
Der Markt für Isolierglasfenster wird stark durch den wachsenden Fokus auf Energieeffizienz in Wohn-, Gewerbe- und Institutsgebäuden angetrieben. Strenge Bauenergieverordnungen und Kohlenstoffreduktionsziele fördern die Einführung von Hochleistungsfenstersystemen, die Wärmeverluste minimieren und die thermische Stabilität im Innenraum verbessern. Isolierglasfenster helfen, den Energieverbrauch für Heizung und Kühlung zu reduzieren und den Komfort der Bewohner zu erhöhen. Das zunehmende Bewusstsein für langfristige Energieeinsparungen sowie der Anstieg von Zertifizierungen für umweltfreundliches Bauen wie LEED und BREEAM beschleunigen weiterhin die Nachfrage sowohl bei Neubauten als auch bei Renovierungsprojekten.
- Zum Beispiel wurde das Solarban 70XL Low-E-Glas von PPG, das mit einer firmeneigenen Dreifach-Silber-Beschichtung ausgestattet ist, in einem achtstöckigen Bürogebäude modelliert, um die energiekostenbedingten Kosten für die HLK-Anlage um bis zu 13 % zu senken und die CO2-Emissionen jährlich um über 500 Tonnen zu reduzieren.
Schnelle Urbanisierung und Wachstum der Bauwirtschaft
Die beschleunigte Urbanisierung und die zunehmende Bautätigkeit unterstützen erheblich das Wachstum des Marktes für Isolierglasfenster. Wachsende städtische Bevölkerungen treiben die großflächige Entwicklung von Wohnkomplexen, Gewerbegebäuden, Büros und öffentlicher Infrastruktur voran. Entwickler bevorzugen zunehmend Isolierglaslösungen, um moderne Standards für Wärmedämmung, Lärmminderung und Gebäudeästhetik zu erfüllen. Steigende verfügbare Einkommen und sich ändernde Verbraucherpräferenzen hin zu hochwertigen Wohnräumen stimulieren die Nachfrage weiter. Investitionen der Regierung in bezahlbaren Wohnraum, intelligente Städte und die Modernisierung der Infrastruktur schaffen zudem nachhaltige Möglichkeiten für die Installation von Isolierglasfenstern.
- Zum Beispiel lieferte FG Glass maßgeschneiderte digital bedruckte Isolierglasfassaden für die Zentrale der Kaveri Seeds Company Ltd in Hyderabad, die Nachhaltigkeit mit modernem Unternehmensdesign durch fortschrittliche architektonische Glaslösungen verbanden, die die thermische Leistung und Ästhetik verbesserten.
Zunehmende Nachrüst- und Austauschaktivitäten
Der wachsende Bedarf an der Modernisierung alternder Gebäude ist ein wesentlicher Treiber im Markt für Isolierglasfenster. Viele bestehende Gebäude verlassen sich auf veraltete Einfachverglasungen oder ineffiziente Verglasungssysteme, die den aktuellen Energiestandards nicht entsprechen. Der Austausch durch Isolierglasfenster verbessert die Energieeffizienz, senkt die Betriebskosten und verbessert die Gesamtleistung des Gebäudes. Steigende Energiepreise und unterstützende Anreizprogramme für energieeffiziente Renovierungen ermutigen Immobilieneigentümer, in den Austausch von Fenstern zu investieren. Dieser Trend ist besonders stark in entwickelten Regionen, wo die Gebäudesanierung und Energieeffizienzsteigerung weiterhin Prioritäten sind.
Wichtige Trends & Chancen
Fortschritte in Hochleistungsverglasungstechnologien
Technologische Innovationen gestalten den Markt für Isolierglasfenster durch die Entwicklung fortschrittlicher Verglasungslösungen wie Vakuum-Isolierglas, Low-Emissivity-Beschichtungen und gasgefüllte Einheiten neu. Diese Technologien verbessern die Wärmedämmung erheblich, während sie schlanke Profile und hohe Transparenz beibehalten. Die steigende Nachfrage nach hochwertigen architektonischen Designs und energieeffizienten Fassaden schafft starke Chancen für Hersteller, die leistungsstarke und anpassbare Verglasungslösungen anbieten. Die Integration von Sonnenschutz- und Schallschutzfunktionen erhöht den Produktwert weiter und ermöglicht es den Anbietern, unterschiedliche klimatische und anwendungsspezifische Anforderungen zu erfüllen.
- Zum Beispiel erreicht das Fineo-Vakuum-Isolierglas von AGC einen U-Wert von 0,7 W/m²K, was besser ist als die 5,8 W/m²K herkömmlicher Einfachverglasungen und schlanke Nachrüstungen in historischen Gebäuden ermöglicht. Das VacuMax VIG von Vitro liefert R-Werte von bis zu 20 und bietet 3-5 Mal bessere Isolierung als herkömmliche Einheiten in hybriden Konfigurationen.
Wachsende Akzeptanz in nachhaltigen und intelligenten Gebäuden
Die zunehmende Akzeptanz nachhaltiger und intelligenter Gebäudekonzepte bietet erhebliche Chancen für den Markt für Isolierglasfenster. Intelligente Gebäude priorisieren Energieoptimierung, Innenkomfort und ökologische Nachhaltigkeit, was die Nachfrage nach fortschrittlichen Fenstersystemen mit überlegenen Isoliereigenschaften antreibt. Isolierglasfenster unterstützen automatisierte Klimakontrollsysteme, indem sie die Innentemperaturen stabilisieren und die Energielasten reduzieren. Steigende Investitionen in grüne Infrastruktur, Netto-Null-Gebäude und klimaresiliente Bauprojekte in städtischen Zentren erweitern weiterhin den Anwendungsbereich von Isolierglaslösungen in öffentlichen und privaten Sektorprojekten.
- Zum Beispiel wurde das Pilkington Spacia™ Vakuum-Isolierglas der NSG Group, das trotz seines schlanken Profils von 6,2 mm mehr als die doppelte Wärmeisolationsleistung von Standard-Einheiten bietet, während der Renovierung des Mitaka City Hall in Tokio im Jahr 2011 in allen Fenstern installiert.
Wichtige Herausforderungen
Hohe Anfangskosten und Installationskomplexität
Hohe Anfangskosten bleiben eine wesentliche Herausforderung für den Markt für Isolierglasfenster. Fortschrittliche Isolierglassysteme, insbesondere dreifach verglaste und vakuumbasierte Produkte, erfordern höhere Material- und Fertigungsinvestitionen im Vergleich zu herkömmlichen Fenstern. Die Komplexität der Installation und der Bedarf an qualifizierten Arbeitskräften erhöhen die Gesamtkosten des Projekts weiter. Diese Faktoren können die Akzeptanz in preissensiblen Märkten und kleinen Wohnprojekten einschränken, trotz langfristiger Energieeinsparungen. Kostenbarrieren verlangsamen oft die Durchdringung in Entwicklungsländern, wo Budgetbeschränkungen die Kaufentscheidungen dominieren.
Volatilität der Lieferkette und Abhängigkeit von Rohstoffen
Der Markt für Isolierglasfenster steht vor Herausforderungen im Zusammenhang mit Unterbrechungen der Lieferkette und schwankenden Rohstoffpreisen. Die Glasherstellung ist stark auf energieintensive Prozesse und Rohstoffe wie Silica, Sodaasche und Spezialgase angewiesen, was die Produktion anfällig für Energiepreisschwankungen macht. Transportkosten und globale Lieferunsicherheiten können die Lieferzeiten und Rentabilität beeinflussen. Hersteller müssen Kostenkontrolle mit gleichbleibender Qualität und Leistung in Einklang bringen, was in Zeiten wirtschaftlicher Instabilität und Materialknappheit zunehmend schwierig wird.
Regionale Analyse
Nordamerika
Nordamerika machte 31,6 % Marktanteil im Jahr 2024 im Markt für Isolierglasfenster aus, unterstützt durch strenge Bauenergiecodes und weit verbreitete Akzeptanz energieeffizienter Baupraktiken. Starke Nachfrage aus Wohnungsrenovierungen und kommerziellen Nachrüstungsprojekten treibt das Wachstum weiter voran, insbesondere in den Vereinigten Staaten und Kanada. Hohe Bewusstheit für die Vorteile der Wärmedämmung, steigende Energiekosten und staatliche Anreize für grüne Gebäude beschleunigen die Akzeptanz. Die Präsenz fortschrittlicher Fertigungskapazitäten und etablierter Fensterlieferanten stärkt die Marktdurchdringung in Wohn-, Gewerbe- und institutionellen Anwendungen in der Region weiter.
Europa
Europa hatte einen Marktanteil von 28,9 % im Jahr 2024 im Markt für Isolierglasfenster, angetrieben durch strenge Umweltvorschriften und ehrgeizige Ziele zur Kohlenstoffreduzierung. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung aufgrund obligatorischer Energieeffizienzstandards für Gebäude an. Ein starker Fokus auf nachhaltiges Bauen und die Sanierung alternder Infrastrukturen unterstützt eine konstante Nachfrage. Wachstum bei dreifach verglasten und warmen Randabstandssystemen ist in kälteren Klimazonen bemerkenswert. Von der Regierung unterstützte Renovierungsprogramme und zunehmende Investitionen in Netto-Null-Gebäude stärken weiterhin die langfristige Marktstabilität der Region.
Asien-Pazifik
Der Asien-Pazifik-Raum dominierte den Markt für Isolierglasfenster mit einem Marktanteil von 34,2 % im Jahr 2024, angetrieben durch rasche Urbanisierung und expandierende Bautätigkeit in China, Indien und Südostasien. Steigende Wohn- und Gewerbeentwicklungen, gepaart mit wachsendem Bewusstsein für energieeffiziente Gebäude, steigern die Nachfrage erheblich. Steigende verfügbare Einkommen und Regierungsinitiativen zur Förderung grüner Gebäude unterstützen das Marktwachstum weiter. Großangelegte Infrastrukturprojekte und Smart-City-Entwicklungen schaffen starke Chancen für Isolierglasfenster. Die Region profitiert auch von kostengünstiger Herstellung und Produktionskapazitäten in großem Umfang.
Lateinamerika
Lateinamerika erlangte einen Marktanteil von 3,1 % im Jahr 2024 im Markt für Isolierglasfenster, unterstützt durch allmähliches Wachstum im Wohn- und Gewerbebau. Länder wie Brasilien und Mexiko verzeichnen eine zunehmende Einführung energieeffizienter Baumaterialien aufgrund steigender Stromkosten und städtischer Entwicklung. Wachsende Sensibilisierung für thermischen Komfort und Lärmisolierung trägt zu einer stabilen Nachfrage bei. Das Marktwachstum bleibt jedoch moderat aufgrund von Preissensibilität und begrenzter regulatorischer Durchsetzung im Vergleich zu entwickelten Regionen, obwohl Infrastrukturentwicklung und Wohnungsbauprojekte inkrementelle Chancen bieten.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte 2,2 % Marktanteil im Jahr 2024 im Markt für Isolierglasfenster aus, angetrieben durch expandierenden gewerblichen Bau und hohe Nachfrage nach Wärmedämmung in extremen Klimazonen. Golfstaaten führen die Einführung aufgrund großangelegter Infrastrukturprojekte, Gewerbegebäude und luxuriöser Wohnentwicklungen an. Isolierglasfenster helfen, den Energieverbrauch für Kühlung zu reduzieren, was sie in heißen Regionen zunehmend attraktiv macht. In Afrika bleibt das Marktwachstum allmählich, profitiert jedoch von Urbanisierung und verbesserten Baustandards, was das langfristige Nachfragepotenzial unterstützt.
Segmentierungen des Marktes für Isolierglasfenster:
Nach Produkttyp
- Vakuum-Isolierglas (VIG)
- Gasgefülltes Isolierglas
- Luftgefülltes Isolierglas
Nach Verglasungstyp
- Doppelverglasung
- Dreifachverglasung
- Andere
Nach Abstandshaltertyp
- Kalter Randabstandshalter
- Warmer Randabstandshalter
Nach Dichtstofftyp
- Silikon
- Polysulfid
- Heißschmelz-Butyl
- Polyurethan
- Andere
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Konkurrenzlandschaft
Die Konkurrenzlandschaft des Marktes für Isolierglasfenster wird durch die Präsenz führender globaler und regionaler Akteure wie Saint-Gobain, Guardian Glass, AGC Inc., NSG Group, Central Glass Co., Ltd., Schüco International, Scheuten, JELD-WEN, Marvin Windows and Doors und Dymax geprägt, die durch technologische Fortschritte, Skalierung und Produktdifferenzierung konkurrieren. Unternehmen wie Saint-Gobain und Guardian Glass legen Wert auf Low-Emissivity-Beschichtungen und gasgefüllte Isoliereinheiten, während AGC Inc. und NSG Group sich auf hochleistungsfähiges Architektur- und Sonnenschutzglas konzentrieren. Schüco International und Central Glass Co., Ltd. stärken ihre Marktpräsenz durch entwickelte Fassaden- und energieeffiziente Fenstersysteme. JELD-WEN und Marvin Windows and Doors nutzen starke Wohn- und Gewerbevertriebsnetze, während Scheuten und Dymax spezialisierte Anwendungen ansprechen und so den intensiven Wettbewerb auf den globalen Märkten aufrechterhalten.
Analyse der Hauptakteure
- Jeld-Wen (Siteline EX, W-2500, V-2500)
- AGC Inc. (Thermobel Advanced, AGC Solar Control Glass)
- Schüco International (AWS, ASE 60, Schüco FWS 35 PD)
- Guardian Glass (ClimaGuard, Guardian Low-E)
- Marvin Windows and Doors (Infinity, Integrity, Elevate)
- Scheuten
- Central Glass Co., Ltd.
- NSG Group (Pilkington K Glass™, Pilkington Optiwhite)
- Dymax
- Saint-Gobain (Planitherm, Saint-Gobain Glass)
Jüngste Entwicklungen
- Im August 2025 wurde das VacuMax™ Vakuum-Isolierglas (VIG) der nächsten Generation von Vitro Architectural Glass mit einem renommierten R&D 100 Award 2025 für seine fortschrittliche Wärmedämmleistung und verbessertes Design ausgezeichnet.
- Im Juni 2025 ging Cascadia Windows & Doors eine Partnerschaft mit LuxWall ein, um ein ultra-hochleistungsfähiges Fenstersystem auf den Markt zu bringen, das das vakuumisolierte Glas Enthermal™ von LuxWall für überlegene Energieeffizienz integriert.
- Im August 2023 brachte Alside das ClimaTech PriME Hochleistungs-Isolierglas-Paket auf den Markt, das dreifach verglastes, emissionsarmes (Low-E) Isolierglas mit Argongasfüllung umfasst, das zur Verbesserung der Energieeffizienz in Wohnfenstern entwickelt wurde.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Verglasungstyp, Abstandshaltertyp, Dichtstofftyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Isolierglasfenster wird weiterhin expandieren, angetrieben durch die steigende Nachfrage nach energieeffizienten und nachhaltigen Bauweisen in Wohn- und Gewerbesektoren.
- Die Einführung fortschrittlicher Verglasungstechnologien wie Low-Emissivity-Beschichtungen und gasgefüllter Einheiten wird die thermischen und akustischen Leistungsstandards stärken.
- Das Wachstum im städtischen Wohnungsbau und bei Mischnutzungsentwicklungen wird die langfristige Nachfrage nach Isolierglasfenstern weltweit aufrechterhalten.
- Die Nachrüstung und der Austausch alternder Fenstersysteme werden insbesondere in entwickelten Volkswirtschaften ein wichtiger Wachstumsbereich bleiben.
- Die zunehmende Umsetzung strenger Bauenergieregelungen wird die Durchdringung von Hochleistungs-Isolierglasprodukten beschleunigen.
- Die Nachfrage nach doppelt und dreifach verglasten Fenstern wird als Reaktion auf klimabezogene Isolationsanforderungen steigen.
- Die Integration von Isolierglas in intelligente Gebäude- und automatisierte Klimakontrollsysteme wird an Dynamik gewinnen.
- Hersteller werden sich auf leichte Designs und verbesserte Abstandhaltertechnologien konzentrieren, um die Gesamteffizienz der Fenster zu steigern.
- Die Ausweitung von Zertifizierungen für umweltfreundliches Bauen wird eine breitere Akzeptanz im institutionellen und gewerblichen Bauwesen fördern.
- Strategische Kapazitätserweiterungen und regionale Fertigung werden die Versorgungseffizienz und die Wettbewerbsfähigkeit des Marktes verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Isolierglasfenster und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Isolierglasfenster voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Isolierglasfenster hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Isolierglasfenster antreiben?
Wer sind die führenden Unternehmen im Markt für Isolierglasfenster?
Welche Region hatte 2024 den größten Anteil am Markt für Isolierglasfenster?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für Isolierglasfenster Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für Isolierglasfenster Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 34,420 million → 2032: USD 51,164.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für Isolierglasfenster Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für Isolierglasfenster Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für Isolierglasfenster Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für Isolierglasfenster Market Drivers
- 3.3 Markt für Isolierglasfenster Market Restraints & Challenges
- 3.4 Markt für Isolierglasfenster Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für Isolierglasfenster Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für Isolierglasfenster Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für Isolierglasfenster category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für Isolierglasfenster Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für Isolierglasfenster Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für Isolierglasfenster market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für Isolierglasfenster Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für Isolierglasfenster Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für Isolierglasfenster Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für Isolierglasfenster (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für Isolierglasfenster Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für Isolierglasfenster Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für Isolierglasfenster Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für Isolierglasfenster Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für Isolierglasfenster Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für Isolierglasfenster Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für Isolierglasfenster Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für Isolierglasfenster Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für Isolierglasfenster Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
